Agricultural Biologicals Market 市場概要
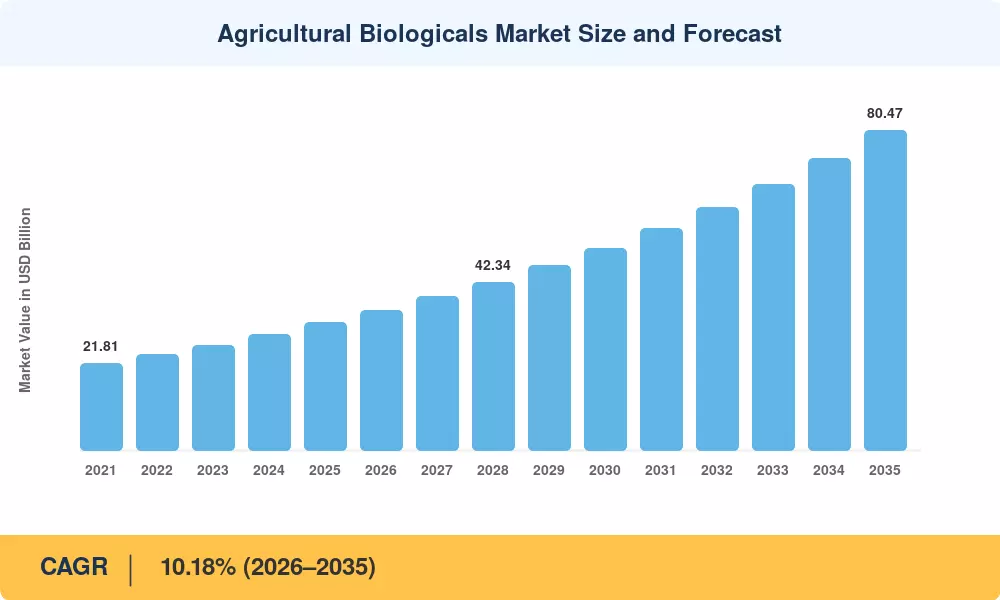
農業生物製品市場は2025年に推定321.5億米ドルに達し、2026年には350.8億米ドルから2035年には804.7億米ドルに拡大する見込みで、予測期間中の年平均成長率(CAGR)は10.18%となっています。EUおよび主要なアジアの輸出回廊で施行されている厳格な最大残留基準(MRLs)は、農家に従来の化学製品を生物由来の作物投入物に置き換えるよう促しています。EUの「ファーム・トゥ・フォーク」戦略は、2030年までに化学農薬使用を50%削減することを目指しており、主要な生産地域に規制の緊急性をもたらしています [2]。一方、USDAの全国有機プログラムは、2024年までに認定有機農地が前年比12.4%増加したことを報告しており、持続可能な生物農業への構造的シフトを強調しています [3]。
従来の合成作物保護は、バイオスティミュラント植物健康ソリューションや微生物ベースのバイオ殺虫剤およびバイオ農薬製剤に置き換えられており、精密農業のワークフローに自然に適合しています。農業生物製品のスタートアップに対するグローバルなベンチャー資金は、2022年から2024年の間に28億米ドルを超え、投資家は次世代のバイオ殺菌剤作物保護プラットフォームや窒素流出を減少させる生物土壌処理技術に焦点を当てています [4]。主要な農業企業は、過去18ヶ月間にそれぞれ5件の合併を行い、各々が5億米ドル以上の評価額を持つ買収活動を強化しています。
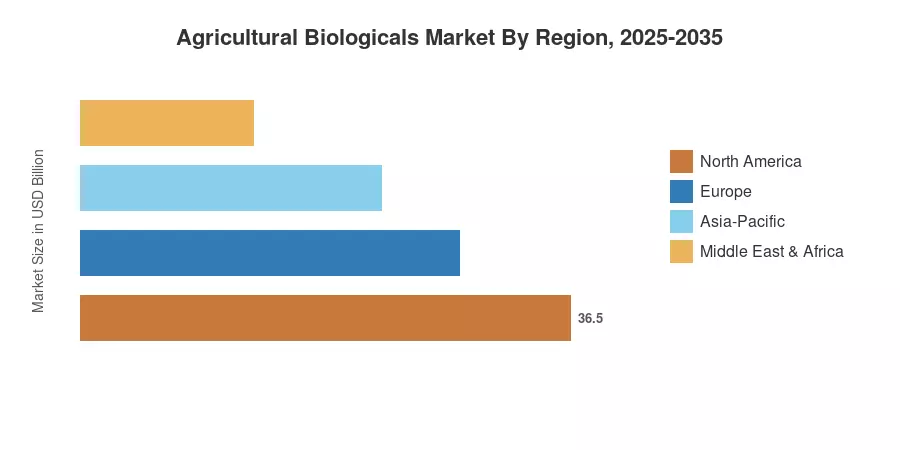
ヨーロッパは、フランス、ドイツ、スペインにおける積極的な残留物ゼロ調達義務により、世界の収益の約37%を占めています。北アメリカは、州レベルの農薬禁止や小売業者主導の持続可能性の誓約により、予測される12.7%のCAGRで最も急速に拡大しています。アジア太平洋地域は、インドのバイオ肥料補助金プログラムや中国の農薬ゼロ成長政策により、約26%の割合を占めています。農業生物製品市場の対象基盤は、バイオ投入物がニッチな有機補助剤から主流の作物管理ツールに移行することで、次の10年間で倍増します。
主要な報告の要点
• 機能別
- 作物栄養セグメントは、2025年に農業生物製品市場の支配的なシェアを占め、列作物の農地全体でバイオスティミュラント植物健康製品の広範な採用を反映しています。
- 作物保護は、2026年から2035年にかけて10.3%のCAGRで進展しており、バイオ殺虫剤およびバイオ農薬の登録の拡大とバイオ殺菌剤の作物保護承認によって推進されています。
• 作物タイプ別
- 列作物は、2025年に農業生物製品市場の約70%を占めており、トウモロコシ、大豆、小麦の用途によって推進されています。
- 園芸作物は、特別作物の残留物ゼロ輸出プログラムに支えられ、10.2%のCAGRで最も急成長しているセグメントです。
• 地理別
- ヨーロッパは、2025年に約119億米ドルの価値を持つ農業生物製品市場の最大の地域シェアを保持しています。
- 北アメリカは、米国中西部での生物土壌処理の採用が急増しており、最も速いペースで拡大しています。
農業生物製品市場の規模と予測(2021–2035)
MRFRの予測は、貿易統計、規制申請、製造業者の出荷開示に対して確認された42の国レベルのデータセットに基づくボトムアップの収益モデルに基づいています。関税データは、歴史的な値(2021-2024)と照合されています。基準年(2025年)は、バリューチェーン全体の120人以上の業界関係者との一次インタビューに基づいています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


