Amérique du Nord : Leader du marché des prêts immobiliers
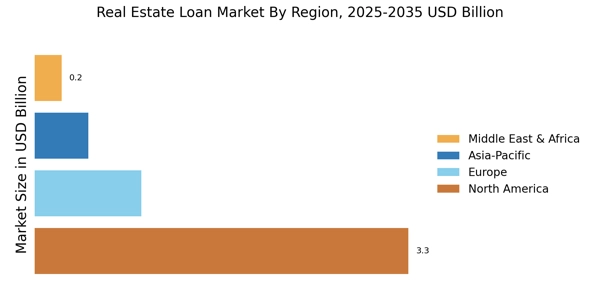
L'Amérique du Nord reste le plus grand marché des prêts immobiliers, soutenue par une économie robuste, des taux d'intérêt bas et une confiance des consommateurs en hausse. Les États-Unis détiennent environ 70 % de la part de marché, suivis par le Canada avec environ 15 %. Le soutien réglementaire, tel que des politiques de prêt favorables et des programmes hypothécaires soutenus par le gouvernement, alimente encore la demande. La croissance de la région est également soutenue par une tendance à la hausse de la propriété immobilière et des investissements immobiliers. Le paysage concurrentiel est dominé par des acteurs majeurs tels que Wells Fargo, JPMorgan Chase et Bank of America, qui représentent collectivement une part significative du marché. Ces institutions offrent une variété de produits de prêt adaptés aux divers besoins des consommateurs. La présence d'entreprises fintech innovantes, telles que Quicken Loans et LoanDepot, redéfinit le marché en fournissant des solutions numériques rationalisées, améliorant l'expérience client et augmentant l'accessibilité au financement immobilier.
Europe : Marché émergent avec potentiel de croissance
Le marché des prêts immobiliers en Europe connaît un renouveau, soutenu par la reprise économique et l'augmentation des valeurs immobilières. La part de marché de la région est d'environ 20 %, l'Allemagne et le Royaume-Uni étant les plus grands contributeurs, détenant respectivement environ 30 % et 25 % du marché. Les cadres réglementaires, tels que la Directive sur le crédit hypothécaire de l'UE, renforcent la protection des consommateurs et promeuvent des pratiques de prêt responsables, qui sont cruciales pour la stabilité et la croissance du marché. Des pays leaders comme l'Allemagne, la France et le Royaume-Uni se caractérisent par un paysage concurrentiel avec à la fois des banques traditionnelles et des entreprises fintech émergentes. Les acteurs majeurs incluent Deutsche Bank et Barclays, qui s'adaptent aux préférences changeantes des consommateurs en offrant des produits de prêt innovants. La présence de plateformes numériques augmente également, offrant aux consommateurs plus d'options et améliorant l'efficacité globale du processus de prêt.
Asie-Pacifique : Croissance rapide des prêts immobiliers
La région Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché des prêts immobiliers, soutenue par l'urbanisation, l'augmentation des revenus et une classe moyenne en croissance. La part de marché est estimée à environ 10 %, la Chine et l'Inde menant la charge, détenant respectivement environ 40 % et 25 % du marché. Les initiatives réglementaires visant à améliorer la transparence et la protection des consommateurs favorisent un environnement de prêt plus stable, encourageant l'investissement dans l'immobilier. Des pays comme la Chine, l'Inde et l'Australie connaissent une concurrence intense entre les banques traditionnelles et les nouvelles entreprises fintech. Des acteurs clés tels qu'ICICI Bank et Commonwealth Bank innovent leurs offres pour répondre aux besoins évolutifs des consommateurs. L'adoption croissante de plateformes numériques améliore l'accessibilité et l'efficacité du processus de demande de prêt, facilitant l'obtention de financements pour les achats immobiliers.
Moyen-Orient et Afrique : Marché émergent avec des défis uniques
La région du Moyen-Orient et de l'Afrique présente un paysage unique pour les prêts immobiliers, caractérisé par des conditions économiques et des environnements réglementaires divers. La part de marché est d'environ 5 %, l'Afrique du Sud et les Émirats Arabes Unis étant les plus grands marchés, détenant respectivement environ 30 % et 25 %. Les efforts de diversification économique et les réformes réglementaires stimulent la croissance, bien que des défis tels que l'instabilité politique et les fluctuations monétaires demeurent des obstacles significatifs pour les investisseurs et les prêteurs. Des pays leaders comme l'Afrique du Sud, le Nigeria et les Émirats Arabes Unis connaissent un mélange de banques traditionnelles et de solutions fintech innovantes. Les acteurs majeurs incluent Standard Bank et First National Bank, qui s'adaptent aux besoins du marché local. La présence de plateformes de prêt numérique augmente progressivement, offrant aux consommateurs plus d'options et améliorant l'accès au financement immobilier, malgré les défis uniques de la région.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



