Marché des systèmes de gestion de trésorerie (2026 - 2035)

Taille du marché des systèmes de gestion de trésorerie, part et rapport de recherche par composant (solution, services), par taille d'organisation (petites et moyennes entreprises (PME), grandes entreprises), par mode de déploiement (sur site, cloud), par type d'opération (prévisions de flux de trésorerie, gestion de la liquidité d'entreprise, créances et dettes, autres opérations) et par secteur d'utilisateur final (BFSI, IT et télécommunications, vente au détail et commerce électronique, fabrication, autres) - Prévisions de l'industrie jusqu'en 2035
ID: MRFR/ICT/7130-HCR
111 Pages
Ankit Gupta
Last Updated: September 03, 2026
Cash Management System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.45%
2025 Market SizeUSD 21.85 Billion
2035 Market SizeUSD 43.20 Billion
Key Players
Oracle
FIS
SAP
Fiserv
Kyriba
ACI Worldwide
Opportunities
  • SME Cloud Adoption
  • Embedded Treasury and Banking-as-a-Service
  • Emerging-Market Digital Banking

Cash Management System Market Summary

Le marché des systèmes de gestion de trésorerie a atteint 21,85 milliards USD en 2025 et devrait ouvrir la fenêtre de prévision à 23,45 milliards USD en 2026 avant d'atteindre 43,20 milliards USD d'ici 2035, progressant à un TCAC de 7,45 % sur la période 2026–2035. Deux catalyseurs ancrent cette trajectoire : le déploiement mondial des rails de paiement en temps réel ISO 20022 et des règles de test de résistance de liquidité de Bâle IV plus strictes qui obligent les équipes de trésorerie à prouver une visibilité de trésorerie toujours active. Les dirigeants financiers ne considèrent plus la supervision de la trésorerie comme une tâche de back-office — elle est devenue une discipline au niveau du conseil d'administration liée au fonds de roulement, au risque de fraude et aux rapports ESG.

La réconciliation des tableurs hérités et les interfaces bancaires séparées sont remplacées par des solutions natives du cloud qui relient les banques, les ERP et les API fintech. Parmi les efforts pour réduire les coûts informatiques et augmenter la précision des prévisions, on trouve un passage à la gestion de trésorerie automatisée. Les bilans des entreprises américaines sont encore assis sur 1,76 trillion USD de fonds de roulement emprisonnés, donc la demande pour des solutions de trésorerie de bout en bout reste structurellement solide et la prévision des flux de trésorerie basée sur l'IA passe de projets pilotes à des déploiements en production.

La Amérique du Nord est le plus grand marché avec une part de 41,5 % en 2025 en raison d'une infrastructure financière robuste et d'une mise en œuvre précoce du contrôle de trésorerie des entreprises. La région Asie-Pacifique est la plus en expansion rapide, avec un TCAC de 14,05 %, suivie de l'Europe, qui bénéficie d'une réforme de la trésorerie dictée par la réglementation. Les fournisseurs qui maîtrisent l'interopérabilité gagneront la prochaine décennie.

Section 2 — Principales conclusions du rapport

Par composant

  • Les déploiements cloud ont capturé environ 67 % de part du marché des systèmes de gestion de trésorerie en 2025 alors que les équipes financières ont abandonné les infrastructures sur site
  • Les outils de prévision des flux de trésorerie se développent à un TCAC de 17,6 %, le segment de type opérationnel le plus rapide sur le marché des systèmes de gestion de trésorerie

Par utilisateur final

  • Le secteur BFSI a généré près de 5,9 milliards USD de valeur dans les systèmes de gestion de trésorerie en 2025, conservant sa position de leader
  • Le commerce de détail et le commerce électronique sont les secteurs d'utilisateurs finaux à la croissance la plus rapide avec un TCAC de 12,4 % jusqu'en 2035

Par régional

Section 3 — Taille du marché et prévisions (2021–2035)

La taille du marché combine le suivi des revenus des fournisseurs de bas en haut avec des références de dépenses en technologie de trésorerie de haut en bas, calibrées par rapport aux données d'infrastructure bancaire et vérifiées par rapport aux enquêtes d'acceptation des logiciels d'entreprise. Les années historiques pour (2021-2024) sont des résultats financiers rapportés ; 2025 est l'année de base ; 2026-2035 sont des valeurs prévisionnelles pour le MRFR.
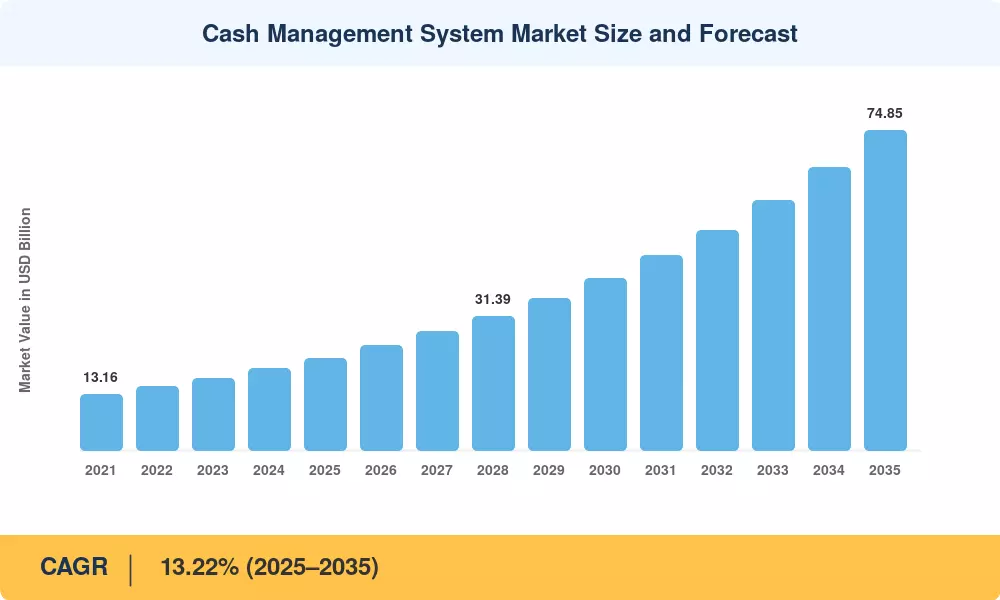
Taille du marché des systèmes de gestion de trésorerie et prévisions
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Rails de paiement en temps réel ISO 20022 21% Global Court terme
Prévisions de flux de trésorerie basées sur l'IA 19% Amérique du Nord, Europe Moyen terme
Tests de résistance à la liquidité de Bâle IV 16% Europe, Amérique du Nord Court terme
Migration vers une plateforme cloud-native 15% Global Moyen terme
Pression sur l'optimisation du fonds de roulement 12% Amérique du Nord, Asie-Pacifique Long terme
Banque ouverte et API fintech 10% Europe, Asie-Pacifique Moyen terme
Mandats en matière de fraude et de cybersécurité 7% Global Long terme

Rails de paiement en temps réel ISO 20022

La migration mondiale vers la messagerie ISO 20022 est le moteur le plus puissant de la demande de gestion de trésorerie automatisée. La période de coexistence de SWIFT se termine en novembre 2025, obligeant les banques et les entreprises à adopter des formats de données plus riches qui permettent des remises structurées et une réconciliation instantanée. Le service FedNow de la Réserve fédérale américaine, en service depuis 2023, a traité des volumes de paiements instantanés en hausse jusqu'en 2025, et les solutions de trésorerie qui analysent nativement les données ISO 20022 sont devenues des incontournables pour les achats.

Prévisions de flux de trésorerie basées sur l'IA

L'apprentissage automatique pour les prévisions passe d'expérimental à essentiel. Les fournisseurs rapportent des gains de précision des prévisions de 20 à 30 % lorsque les modèles d'IA remplacent les projections basées sur des règles, améliorant directement le contrôle de la trésorerie des entreprises. Avec 1,76 trillion USD de fonds de roulement immobilisés dans les entreprises américaines, même des améliorations modestes de la précision débloquent une liquidité significative, faisant des outils de gestion des flux de trésorerie une priorité d'investissement au niveau des directeurs financiers.

Tests de résistance à la liquidité de Bâle IV

Les exigences révisées de couverture de liquidité et de financement stable net de Bâle IV, qui entreront en vigueur entre 2025 et 2028, obligent les banques à démontrer des positions de trésorerie granulaires et en temps réel. Ce poids réglementaire pousse les institutions financières vers des solutions de trésorerie sophistiquées capables de surveiller la liquidité intrajournalière et de générer des rapports automatisés de tests de résistance.

Migration vers une plateforme cloud-native

Le retrait des stations de travail de trésorerie sur site s'accélère. Les plateformes cloud réduisent les coûts d'infrastructure et raccourcissent les cycles de déploiement. Les dirigeants financiers privilégient de plus en plus la gestion automatisée de la trésorerie basée sur un abonnement plutôt que des installations lourdes en capital, élargissant la base adressable pour inclure les entreprises de taille intermédiaire.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Sécurité des données et exposition aux violations 28% Mondial À long terme  
Complexité d'intégration avec les ERP hérités 24% Amérique du Nord, Europe À moyen terme  
Coûts élevés de changement et d'implémentation 19% Mondial À court terme  
Pénurie de technologues en trésorerie qualifiés 16% Asie-Pacifique, MEA À moyen terme  
Normes bancaires transfrontalières fragmentées 13% Europe, Amérique du Sud À long terme  


Sécurité des données et exposition aux violations

Les systèmes de trésorerie concentrent des données financières sensibles, ce qui en fait des cibles privilégiées. Le coût d'une violation de données dans le secteur financier a en moyenne atteint 6,08 millions USD en 2024, et les équipes de trésorerie restent prudentes quant à l'exposition de l'infrastructure de paiement aux cloud et API, ralentissant certains déploiements de contrôle de trésorerie d'entreprise.

Complexité d'intégration avec les ERP hérités

De nombreuses entreprises utilisent des installations ERP vieilles de plusieurs décennies qui résistent à une connectivité API propre. Intégrer des outils modernes de gestion des flux de trésorerie dans ces environnements nécessite des middleware coûteux et un développement sur mesure, prolongeant les délais d'implémentation et dissuadant les acheteurs averses au risque.

Coûts élevés de changement et d'implémentation

Remplacer une plateforme de trésorerie bien établie entraîne des coûts et des risques opérationnels considérables. Les frais d'implémentation, la migration des données et la reconversion du personnel peuvent atteindre sept chiffres pour les grandes entreprises, ancrant les acteurs en place et allongeant les cycles de vente pour les nouveaux fournisseurs de gestion de trésorerie automatisée.

Cash Management System Market Opportunities

Adoption du Cloud par les PME

Les petites et moyennes entreprises représentent le plus grand réservoir de demande inexploité. Alors que les prix du cloud diminuent et que l'intégration se simplifie, des outils légers de gestion des flux de trésorerie conçus pour des équipes financières réduites ouvrent un segment à forte croissance historiquement exclu de la technologie de trésorerie.

Trésorerie intégrée et Banque-en-tant-que-Service

La Banque-en-tant-que-service permet aux fournisseurs de logiciels d'intégrer les paiements et la visibilité des liquidités directement dans les ERP et les plateformes verticales. Cela brouille la frontière entre les logiciels de trésorerie et la banque, créant de nouveaux modèles de revenus pour les fournisseurs qui positionnent le contrôle de la trésorerie d'entreprise comme une fonctionnalité native de la plateforme.

Banque numérique sur les marchés émergents

La région Asie-Pacifique, l'Afrique et l'Amérique Latine sautent des infrastructures bancaires traditionnelles. Les déploiements rapides de banques numériques et les systèmes de paiement en temps réel gouvernementaux — UPI en Inde, Pix au Brésil — créent une demande nouvelle pour des solutions de trésorerie parmi les entreprises récemment formalisées.

Monétisation des données de flux de trésorerie

Les données de transaction et de prévision générées par les systèmes de trésorerie ont une valeur autonome. Les fournisseurs peuvent monétiser des références de liquidité anonymisées, des entrées de scoring de crédit et des analyses de fonds de roulement, transformant la gestion des liquidités des distributeurs automatiques et les données de trésorerie en une ligne de revenus récurrents.

Reporting ESG et Trésorerie Durable

Les conseils d'administration exigent de plus en plus que les équipes de trésorerie suivent le financement lié à l'ESG et l'allocation de liquidités durables. Les plateformes qui intègrent le reporting ESG dans des flux de travail automatisés de gestion des liquidités peuvent capturer le budget axé sur la conformité.

Cash Management System Market Future Outlook

Trésorerie autonome et IA

D'ici le début des années 2030, les opérations de trésorerie tendront vers une gestion de trésorerie autonome — des systèmes qui prévoient, balaient et financent les positions avec un minimum d'intervention humaine. La prévision des flux de trésorerie basée sur l'IA mûrira en moteurs prescriptifs qui recommandent des actions de liquidité, rendant les outils de gestion des flux de trésorerie indispensables à la fonction financière moderne.

Économie de plateforme et consolidation

Le paysage des fournisseurs se consolidera autour de plateformes interopérables. Alors que les coûts de changement et la complexité d'intégration favorisent l'échelle, les principaux fournisseurs s'étendront par acquisition, et les modèles de trésorerie intégrés redistribueront la valeur vers ceux qui possèdent la couche de contrôle de trésorerie de l'entreprise.

Tout en temps réel

La décennie à venir appartient au règlement instantané. Avec plus de 70 pays opérant des systèmes de paiement en temps réel d'ici 2025, les solutions de trésorerie doivent traiter des flux de trésorerie continus, 24/7. La gestion de trésorerie des distributeurs automatiques et la logistique de l'argent liquide physique s'intégreront de plus en plus avec des rails numériques dans des couches de visibilité unifiées.

Gouvernance de trésorerie liée à l'ESG

Le reporting sur la durabilité redéfinira les mandats de trésorerie. Les régulateurs et les conseils d'administration s'attendront à ce que l'allocation de trésorerie soit liée à des critères ESG, et les plateformes de gestion de trésorerie automatisées qui intègrent des métriques de durabilité capteront le budget axé sur la conformité durant la seconde moitié de la période de prévision.


Cash Management System Market Segmentation

By Component

The Cash Management System Market splits cleanly between solutions and the services that deploy them.

Segment 2025 Share (%) Primary Demand Driver
Solution 66.5 Platform standardization
Services 33.5 Implementation and support


Solutions dominate as corporates prioritize core platform capability, while services grow faster as complex integrations demand specialist consulting. The services tier benefits directly from the integration challenges that slow some enterprise cash control rollouts.

By Organization Size

Segment CAGR (%) Primary Demand Driver
Large Enterprises 6.1 Multi-entity complexity
SMEs 14.8 Affordable cloud tooling


Large enterprises hold the revenue majority, but SMEs are the growth story — falling cloud prices put credible cash flow management tools within reach of lean finance teams for the first time.

By Deployment Mode

Segment 2025 Share (%) Primary Demand Driver
Cloud 67.0 Lower IT overhead
On-Premise 33.0 Data sovereignty needs


Cloud deployment leads decisively and continues to gain share as vendors retire on-premise roadmaps. On-premise persists mainly where data-residency rules or security policy require local control.

By Operation Type

Segment 2025 Share (%) Primary Demand Driver
Cash-Flow Forecasting 35.0 AI accuracy gains
Corporate Liquidity Management 29.5 Basel IV pressure
Receivables & Payables 21.0 Working-capital focus
Other Operations 14.5 Niche workflows


Cash-flow forecasting is the largest and fastest-expanding operation type as AI lifts accuracy. Corporate liquidity management follows, propelled by regulatory stress-testing demands.

By End-User Industry

Segment Value (USD B) Primary Demand Driver
BFSI 5.90 Regulatory compliance
IT & Telecom 3.85 Multi-currency operations
Retail & E-commerce 3.40 Transaction volume
Manufacturing 3.10 Supply-chain finance
Others 5.60 Broad digitization


BFSI remains the anchor vertical given its regulatory burden and cash intensity. Retail and e-commerce grow fastest as transaction volumes and omnichannel payments demand sharper cash visibility.

Regional Market Share Analysis

Region 2025 Share (%) Primary Investment Themes
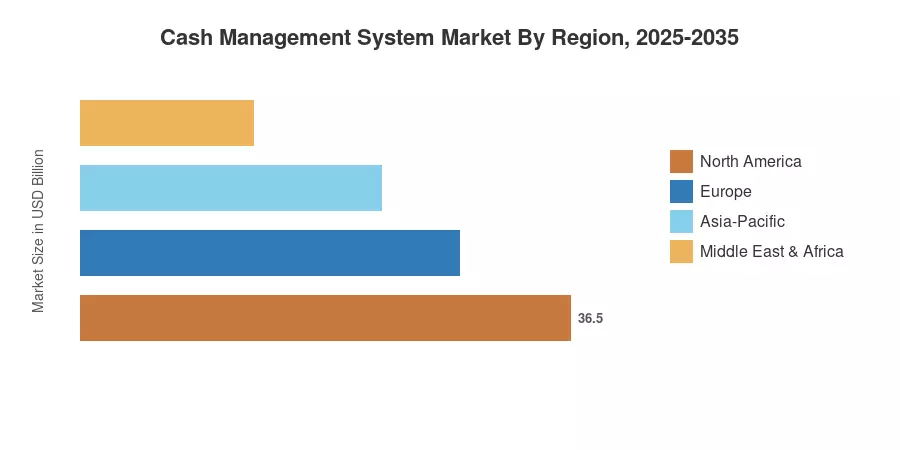
North America 41.5 Real-time rails, AI forecasting
Europe 27.0 Basel IV compliance, open banking
Asia-Pacific 21.0 Digital banking, SME adoption
South America 6.5 Pix-driven modernization
Middle East & Africa 4.0 Banking digitization
Total 100.0

The Cash Management System Market shows clear regional concentration, with North America and Europe together holding the majority of revenue, while Asia-Pacific drives incremental growth.


North America

Country Share of Region (%) Key Driver
US 82.0 FedNow adoption
Canada 12.5 Real-time Rail launch
Mexico 5.5 SPEI modernization


North America anchors the Cash Management System Market on the strength of FedNow's expanding instant-payment footprint and aggressive AI forecasting adoption among large banks. US corporates lead working-capital optimization programs, and Canada's Real-Time Rail rollout reinforces regional treasury cash solutions demand.

Europe

Country Value (USD B) Key Driver
Germany 1.45 Industrial treasury demand
UK 1.30 Open banking maturity
France 0.98 Corporate liquidity focus
Italy 0.62 SME digitization
Spain 0.55 Banking consolidation
Nordic Countries 0.48 Cashless economy leads
Russia 0.30 Domestic payment systems
Rest of Europe 0.22 Cross-border harmonization


Europe's market reflects Basel IV compliance pressure and the world's most mature open-banking regime under PSD2. German and UK corporates lead enterprise cash control investment, while Nordic economies — already near-cashless — push advanced automated cash handling adoption.

Asia-Pacific

Country CAGR (%) Key Driver
China 14.8 Digital yuan rollout
India 16.5 UPI corporate expansion
Japan 9.2 Treasury modernization
South Korea 11.0 Open banking mandate
ASEAN 15.2 Cross-border QR linkage
Rest of Asia-Pacific 12.0 Banking digitization


Asia-Pacific is the growth engine of the Cash Management System Market, led by India's extension of UPI rails into corporate payments and China's digital yuan pilots. ASEAN's cross-border QR payment linkages create fresh demand for interoperable cash flow management tools.

South America

Country Share of Region (%) Key Driver
Brazil 62.0 Pix instant payments
Argentina 18.5 Inflation-driven cash control
Rest of South America 19.5 Banking digitization


South America's expansion rides on Brazil's Pix, one of the world's most successful instant-payment schemes, which has normalized real-time settlement and pushed corporates toward modern treasury cash solutions. Argentina's high-inflation environment intensifies the need for tight enterprise cash control.

Middle East & Africa

Country Value (USD B) Key Driver
Saudi Arabia 0.28 Vision 2030 fintech push
UAE 0.26 Banking innovation hub
South Africa 0.18 PayShap real-time rails
Egypt 0.10 Financial inclusion drive
Rest of MEA 0.05 Gradual digitization


The Middle East & Africa region is small but accelerating. Saudi Arabia's Vision 2030 fintech agenda and the UAE's role as a regional banking hub drive automated cash handling uptake, while South Africa's PayShap rails extend real-time capability across the continent.

Cash Management System Market By Region, 2025-2035
 

Competitive Benchmarking

The Cash Management System Market is moderately concentrated with an estimated HHI in the 900 - 1,200 range. The top five vendors together account for between 38–44% of sales, with a lengthy tail of regional and niche specialists. The competition is not only on pricing but on interoperability, AI capability and depth of bank connectivity.

Company Est. Revenue Share Range Key Offerings for Cash Management System Market Strategic Positioning
Oracle ~9–12% Treasury and cash modules in the ERP suite Enterprise incumbent
FIS ~8–11% Banking and treasury cash platforms Bank-channel leader
SAP ~7–10% Integrated treasury management ERP-embedded reach
Fiserv ~6–9% Cash and payments solutions Financial institution focus
Kyriba ~5–8% Cloud treasury and liquidity platform Cloud-native specialist
ACI Worldwide ~4–6% Real-time payments and cash tools Payments infrastructure
Nomentia ~3–5% European treasury and cash platform Regional cloud player
Bottomline Technologies ~3–5% Payment and cash management software Mid-market specialist
GTreasury ~2–4% Treasury and risk management platform Integration-focused vendor
Coupa ~2–4% Spend and cash flow management tools Source-to-pay adjacency


Revenue share ranges are MRFR estimates and are not intended to sum precisely. Source: MRFR analysis, 2026.


Recent News & Developments

  • Kyriba (March 2025): Launched an expanded AI forecasting suite, sharpening cash flow management tools' accuracy for multi-entity corporates.
  • FIS (November 2024): Announced enhanced ISO 20022 connectivity across its treasury platform, easing real-time payment adoption for bank clients.
  • Oracle (September 2024): Released embedded liquidity analytics within Fusion Cloud ERP, strengthening enterprise cash control.
  • SAP (June 2024): Partnered with a major bank to deliver embedded treasury services via banking-as-a-service.
  • Federal Reserve (April 2024): Reported accelerating FedNow participation, expanding the real-time rails underpinning automated cash handling.
  • Nomentia (January 2024): Acquired a complementary payments vendor to broaden its European cash management footprint.
  • ACI Worldwide (October 2023): Launched a real-time cash positioning module aligned with global instant-payment schemes.
  • Bottomline Technologies (May 2023): Introduced fraud-detection enhancements for its cash and payments platform amid rising breach concerns.

Section 12 — Report Scope and Methodology

Parameter Detail
Market Scope Global Cash Management System Market — solutions and services
Study Period 2021–2035
CAGR 7.45% (2026–2035)
Market Size Checkpoints USD 21.85B (2025); USD 23.45B (2026); USD 43.20B (2035)
Fastest Growing Segments SMEs; Cloud deployment; Cash-flow forecasting
Companies Profiled Oracle, FIS, SAP, Fiserv, Kyriba, ACI Worldwide, Nomentia, Bottomline, GTreasury, Coupa
Valuation Currency USD Billion


Section 13 — Detailed Sources and Citations

# Full Citation URL / Source
1 Nomentia, "Treasury Technology Trends 2025," 2025 nomentia.com
2 World Bank, "Global Financial Development Report," 2023 worldbank.org
3 SWIFT, "ISO 20022 Migration Status Update," 2024 swift.com
4 US Federal Reserve, "FedNow Service Adoption Report," 2025 federalreserve.gov
5 Bank for International Settlements, "Fast Payments Tracker," 2024 bis.org
6 Oracle, "Annual Report and Treasury Cloud Brief," 2024 oracle.com
7 Gartner, "Treasury and Cash Management Technology Forecast," 2024 gartner.com
8 OECD, "Sustainable Finance and Corporate Treasury," 2025 oecd.org
9 Bank for International Settlements, "Basel IV Implementation Note," 2024 bis.org
10 J.P. Morgan, "Working Capital Index," 2024 jpmorgan.com
11 European Banking Authority, "Open Banking and PSD2 Review," 2024 eba.europa.eu
12 IBM Security, "Cost of a Data Breach Report," 2024 ibm.com
13 Deloitte, "Global Treasury Survey," 2024 deloitte.com
14 PwC, "Treasury Technology Benchmarking Study," 2024 pwc.com
15 McKinsey & Company, "The Future of Corporate Treasury," 2024 mckinsey.com
16 Reserve Bank of India, "UPI Statistics and Roadmap," 2025 rbi.org.in
17 Banco Central do Brasil, "Pix Adoption Report," 2024 bcb.gov.br
18 FIS, "Annual Report," 2024 fisglobal.com
19 SAP, "Integrated Report," 2024 sap.com
20 Kyriba, "State of Treasury Report," 2025 kyriba.com
21 EY, "Treasury Operations Benchmarking," 2024 ey.com
22 Aite-Novarica, "Cash Management Technology Landscape," 2024 aite-novarica.com


Section 14 — Frequently Asked Questions

Q1. What should buyers prioritize when evaluating vendors in the Cash Management System Market?

Prioritize bank connectivity breadth, native ISO 20022 support, and proven ERP integration. A vendor with shallow bank coverage forces costly workarounds regardless of interface quality.

Q2. How do cloud and on-premise deployments compare for total cost of ownership?

Cloud lowers upfront capital and shortens deployment, but carries recurring subscription costs that compound over time. On-premise demands heavier IT investment yet may suit firms with strict data-residency rules.

Q3. What integration challenges most often delay implementations in the Cash Management System Market?

Legacy ERP connectivity is the top obstacle, followed by inconsistent bank data formats. Projects stall when middleware must bridge old systems to modern APIs, extending timelines and budgets.

Q4. How is AI changing competitive dynamics among vendors?

AI forecasting accuracy has become a primary differentiator. Vendors with mature machine-learning models win deals on liquidity-prediction performance, pressuring slower incumbents to acquire AI capability.

Q5. What regulatory nuance should procurement teams watch in the Cash Management System Market?

Basel IV liquidity rules phase in unevenly across jurisdictions through 2028. Multinationals should confirm a platform handles regional stress-test reporting differences rather than assuming one-size compliance.

Q6. Are emerging-market deployments riskier than mature-market ones?

Emerging markets offer faster growth but face fragmented banking standards and thinner local support. Buyers should weigh real-time scheme maturity, such as UPI or Pix, before committing.

Q7. What new use cases are expanding beyond traditional treasury functions?

Cash-flow data monetization and embedded treasury are emerging fast. Vendors increasingly turn transaction data into credit-scoring and benchmarking products, opening revenue beyond core software licensing.

Marché des systèmes de gestion de trésorerie Market Report Scope

TAILLE DU MARCHÉ 2024 19,1 (milliards USD)
TAILLE DU MARCHÉ 2025 21,63 (milliards USD)
TAILLE DU MARCHÉ 2035 74,85 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 13,22 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées JPMorgan Chase (États-Unis), Bank of America (États-Unis), Wells Fargo (États-Unis), Citigroup (États-Unis), HSBC (Royaume-Uni), Deutsche Bank (Allemagne), BNP Paribas (France), Standard Chartered (Royaume-Uni), Goldman Sachs (États-Unis)
Segments couverts Type de composant
Principales opportunités de marché Intégration de l'intelligence artificielle pour une gestion prédictive améliorée des flux de trésorerie dans le système de gestion de trésorerie.
Dynamiques clés du marché Demande croissante de solutions automatisées de gestion de trésorerie qui stimule la concurrence et l'innovation dans les services financiers.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

FAQ

Que doivent prioriser les acheteurs lors de l'évaluation des fournisseurs sur le marché des systèmes de gestion de trésorerie ?

Priorisez l'étendue de la connectivité bancaire, le support natif de l'ISO 20022 et l'intégration ERP éprouvée. Un fournisseur avec une couverture bancaire limitée impose des solutions coûteuses, quelle que soit la qualité de l'interface [13].

Comment les déploiements cloud et sur site se comparent-ils en termes de coût total de possession ?

Le cloud réduit les investissements initiaux et raccourcit le déploiement, mais entraîne des coûts d'abonnement récurrents qui s'accumulent avec le temps. Les solutions sur site nécessitent un investissement informatique plus lourd mais peuvent convenir aux entreprises avec des règles strictes de résidence des données [3].

Quels défis d'intégration retardent le plus souvent les mises en œuvre sur le marché des systèmes de gestion de trésorerie ?

La connectivité ERP héritée est le principal obstacle, suivie par des formats de données bancaires incohérents. Les projets stagnent lorsque le middleware doit relier d'anciens systèmes à des API modernes, prolongeant les délais et les budgets [13].

Comment l'IA change-t-elle la dynamique concurrentielle entre les fournisseurs ?

La précision des prévisions de l'IA est devenue un facteur de différenciation majeur. Les fournisseurs avec des modèles d'apprentissage automatique matures remportent des contrats sur la performance de prédiction de liquidité, mettant la pression sur les acteurs plus lents pour acquérir des capacités en IA [1].

Quelle nuance réglementaire les équipes d'approvisionnement devraient-elles surveiller sur le marché des systèmes de gestion de trésorerie ?

Les règles de liquidité de Bâle IV s'appliquent de manière inégale à travers les juridictions jusqu'en 2028. Les multinationales devraient s'assurer qu'une plateforme gère les différences de reporting des tests de résistance régionaux plutôt que de supposer une conformité universelle [9].

Les déploiements sur les marchés émergents sont-ils plus risqués que ceux sur les marchés matures ?

Les marchés émergents offrent une croissance plus rapide mais font face à des normes bancaires fragmentées et à un soutien local limité. Les acheteurs devraient évaluer la maturité des systèmes en temps réel, tels que UPI ou Pix, avant de s'engager [16].

Quels nouveaux cas d'utilisation s'étendent au-delà des fonctions de trésorerie traditionnelles ?

La monétisation des données de flux de trésorerie et la trésorerie intégrée émergent rapidement. Les fournisseurs transforment de plus en plus les données de transaction en produits de scoring de crédit et de benchmarking, ouvrant des revenus au-delà de la simple licence de logiciel [22].

Auteur
Auteur
Author Profile
Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Research Methodology on Cash Management System Market

1. Introduction:

Market Research Future (MRFR) has initiated an in-depth study of the global cash management system market. The present research document provides a detailed understanding of the cash management system market, with an exhaustive analysis of the market size and market potential for the period of 2023 to 2030 (forecast period). The report aims to offer lucrative insights and attainable growth prospects of the cash management system market. The study further elaborates on the current trends, market opportunities, and driving forces in the cash management system market.

2. Research Objective:

The research objectives for this report on the cash management system market are:

  • To analyze and forecast the market size of the cash management system market globally
  • To offer an in-depth assessment of the market segments
  • To provide a detailed analysis of macro- and micro-economic factors
  • To evaluate the regional market profiles and changes
  • To analyze the changes in demand patterns and pricing structure
  • To offer an extensive analysis of the key players contributing to the market
  • To provide a comprehensive analysis of the major dynamics surrounding the industry

3. Research Methodology:

MRFR’s data-driven approach is used to derive the market size, industry trends, market opportunity, and revenue estimates. For the cash management system market, MRFR has compiled primary and secondary data sources such as industry reports, press releases, annual reports, interviews, and newsletters. The data gathered from primary and secondary sources is further analyzed and processed to obtain qualitative and quantitative insights into the global cash management system market. Primary research is conducted through surveys and interviews with key opinion leaders from the cash management system market. Secondary research involves desk-top research techniques such as literature review.

4. Data Collection:

For the study of the cash management system market, MRFR has conducted a detailed analysis of the market size and market potential for the period of 2023 to 2030 (forecast period). The market sizing procedure involves analyzing historical data of various cash management systems and comparing them with the current market trends. This helps to derive the current market size and deduce future opportunities.

MRFR has adopted a methodical approach to studying the cash management system market. This involves a detailed market understanding of cash management systems - the types, complexities, and industry dynamics. Further, MRFR has conducted extensive primary and secondary research to compile the report. Primary research includes surveys and interviews with key opinion leaders, such as industry experts and business professionals. Secondary research includes sources such as industry reports, press releases, and annual reports.

4. Market Segmentation:

The global cash management system market has been segmented based on type, solution, application, and end user. By type, the market has been segmented into automated teller machines (ATMs), point-of-sale (POS) systems, cash-in-transit (CTI), and others. By solution, the market has been segmented into cash management solutions, cash flow management solutions, currency management solutions, and others. By application, the market has been segmented into banking, retail, healthcare, and others. By end user, the market has been segmented into retail, hospitality, BFSI, and others.

5. Regional Analysis:

The global cash management system market has been studied across five regions, namely, North America, Europe, Asia-Pacific (APAC), Middle East & Africa (MEA), and South America. North America is dominating the global cash management system market. The growth of the cash management system market in North America is due to the presence of leading IT companies, increasing adoption of cash management systems, massive investments in machine learning and artificial intelligence (AI) technology, implementation of cutting-edge technologies, and increasing focus on data analytics.

Europe is the second-largest market for cash management systems, after North America. The steady growth of the European cash management system market can be attributed to the introduction of innovative and advanced cash management systems, increasing government initiatives, and rising investments in research & development (R&D) activities.

Furthermore, the market in APAC is expected to witness growth at the highest CAGR during the forecast period. The growth in the APAC region is due to increasing demand for cash management systems in the banking and retail sectors, implementation of cash management systems by small and medium-sized enterprises (SMEs), and rising investments in digital technologies.

6. Competitive Analysis:

The competitive analysis section of the report provides a detailed analysis of the key players operating in the global cash management system market. The players have been studied based on their product offerings, business strategies, recent developments, and financials. The market potential of all the leading players has been extensively studied in the report and provides an adequate data set for risk analysis. Moreover, the players have been studied based on their respective strengths and weaknesses in the market.

The prominent players in the global cash management system market are BEAMEX AG (Switzerland), Tieto Oyj (Finland), CashGuard Oy (Finland), Diebold Nixdorf (US), RDM Corporation (Canada), Giesecke and Devrient GmbH (Germany), NCR Corporation (US), Sampi Secure Oy (Finland), Wincor Nixdorf (Germany), Nautilus Hyosung Corporation (South Korea), Bally Technologies (US), Diebold (US), Tidel Engineering LP (US), Glory Global Solutions (UK), and CPI Card Group Inc. (US).

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















