Cash-Management-System-Markt (2026 – 2035)

Marktforschungsbericht zum Cash Management System Informationen nach Komponentenart (Dienstleistungen und Software), Produkttyp (Scheck zur Einlösung, Einkaufskarte, Einzel- und Großhandelsmarkt, Kontenabstimmung, Kontrollierte Auszahlungen, Informationsberichterstattung, Überweisung, Automatisierte Clearing, und Guthabenkonto), Bereitstellung (Vor Ort und Cloud), Unternehmen (Klein- und Mittelunternehmen sowie Großunternehmen), Endbenutzer (Einzelhandel, Bank und Nicht-Banking-Dienstleistungen) Region (Nordamerika, Europa, Asien-Pazifik) – Prognose bis 2035
ID: MRFR/ICT/7130-HCR 111 Pages Ankit Gupta Last Updated: November 12, 2026
Cash Management System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.45%
2025 Market SizeUSD 21.85 Billion
2035 Market SizeUSD 43.20 Billion
Key Players
Oracle
FIS
SAP
Fiserv
Kyriba
ACI Worldwide
Opportunities
  • SME Cloud Adoption
  • Embedded Treasury and Banking-as-a-Service
  • Emerging-Market Digital Banking

Cash-Management-System-Markt Marktzusammenfassung

Der Markt für Cash-Management-Systeme erreichte 2025 21,85 Milliarden USD und wird voraussichtlich 2026 mit 23,45 Milliarden USD in das Prognosefenster starten, bevor er bis 2035 auf 43,20 Milliarden USD ansteigt, mit einer CAGR von 7,45 % im Zeitraum 2026–2035. Zwei Katalysatoren verankern diesen Verlauf: die globale Einführung von ISO 20022 Echtzeit-Zahlungsinfrastrukturen und strengere Basel IV Liquiditäts-Stresstestregeln, die Treasury-Teams zwingen, eine ständige Cash-Transparenz nachzuweisen. Finanzleiter betrachten die Aufsicht über Bargeld nicht mehr als eine Backoffice-Aufgabe — sie ist zu einer Vorstandsdiziplin geworden, die mit Betriebskapital, Betrugsrisiko und ESG-Berichterstattung verbunden ist.

Traditionelle Tabellenkalkulationen und segregierte Bankenschnittstellen werden durch cloud-native Lösungen ersetzt, die Banken, ERPs und Fintech-APIs verbinden. Zu den Bemühungen, die IT-Kosten zu senken und die Genauigkeit von Prognosen zu erhöhen, gehört der Wechsel zu automatisierter Bargeldabwicklung. Die Unternehmensbilanzen in den USA sitzen immer noch auf 1,76 Billionen USD an gebundenem Betriebskapital, sodass die Nachfrage nach End-to-End Treasury-Cash-Lösungen strukturell solide bleibt und KI-gestützte Cash-Flow-Prognosen von Pilotprojekten in Produktionsbereitstellungen übergehen.

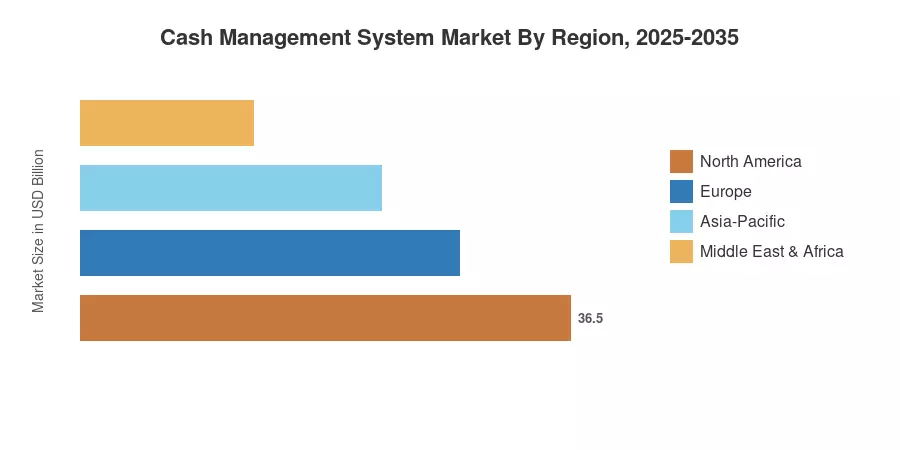
Nordamerika ist der größte Markt mit einem Anteil von 41,5 % im Jahr 2025 aufgrund robuster finanzieller Infrastruktur und früher Implementierung von Geschäftskontrollsystemen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 14,05 %, gefolgt von Europa, das von regulatorisch bedingten Treasury-Reformen profitiert. Die Anbieter, die Interoperabilität meistern, werden im kommenden Jahrzehnt gewinnen.

Abschnitt 2 — Wichtige Erkenntnisse des Berichts

Nach Komponenten

  • Cloud-Bereitstellungen erfassten 2025 etwa 67 % des Marktanteils für Cash-Management-Systeme, da Finanzteams lokale Systeme abgebaut haben
  • Cash-Flow-Prognosetools wachsen mit einer CAGR von 17,6 %, dem am schnellsten wachsenden Betriebstyp-Segment im Markt für Cash-Management-Systeme

Nach Endbenutzer

  • BFSI generierte 2025 fast 5,9 Milliarden USD an Wert im Cash-Management-System, behielt seine Führungsposition
  • Einzelhandel und E-Commerce sind die am schnellsten wachsenden Endbenutzervertikalen mit einer CAGR von 12,4 % bis 2035

Nach Region

Abschnitt 3 — Marktgröße und Prognose (2021–2035)

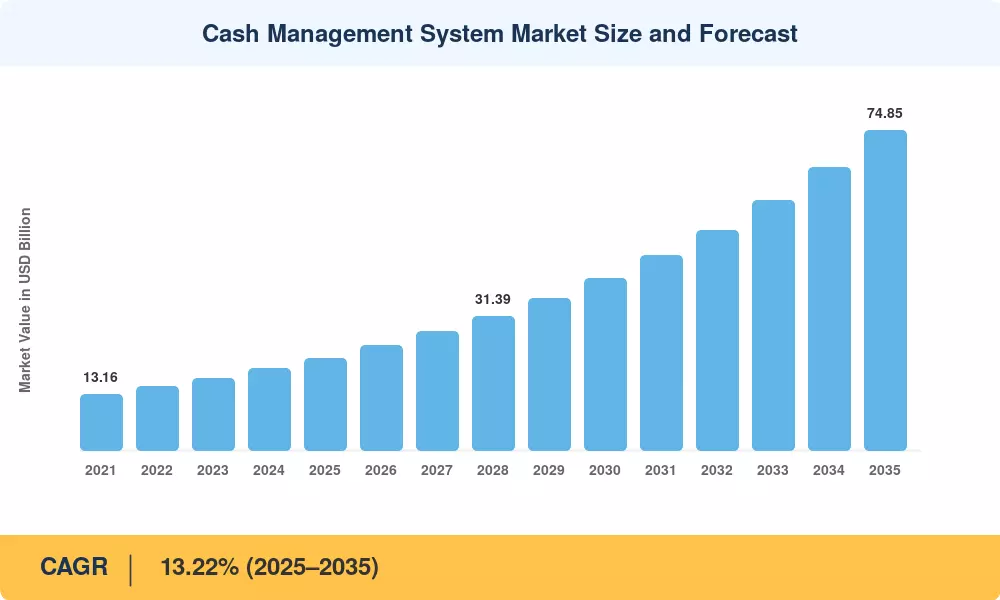
Die Marktgrößenbestimmung kombiniert die Erfassung der Einnahmen von Anbietern von unten nach oben mit Benchmarks für die Ausgaben für Treasury-Technologie von oben nach unten, kalibriert anhand von Daten zur Bankinfrastruktur und gegen Umfragen zur Akzeptanz von Unternehmenssoftware überprüft. Die historischen Jahre für (2021-2024) sind berichtete Finanzzahlen; 2025 ist das Basisjahr; 2026-2035 sind prognostizierte Werte für die MRFR.

Marktgröße und Prognose für Cash-Management-Systeme
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
ISO 20022 Echtzeit-Zahlungsinfrastruktur 21% Global Kurzfristig
KI-gestützte Cashflow-Prognosen 19% Nordamerika, Europa Mittelfristig
Basel IV Liquiditäts-Stresstests 16% Europa, Nordamerika Kurzfristig
Migration zu cloud-nativen Plattformen 15% Global Mittelfristig
Druck zur Optimierung des Betriebskapitals 12% Nordamerika, Asien-Pazifik Langfristig
Open Banking und Fintech-APIs 10% Europa, Asien-Pazifik Mittelfristig
Vorgaben zu Betrug und Cybersicherheit 7% Global Langfristig

ISO 20022 Echtzeit-Zahlungsinfrastruktur

Die globale Migration zu ISO 20022-Nachrichten ist der stärkste Treiber der Nachfrage nach automatisierter Bargeldabwicklung. Die Koexistenzphase von SWIFT endet im November 2025 und zwingt Banken und Unternehmen dazu, auf reichhaltigere Datenformate umzusteigen, die strukturierte Überweisungen und sofortige Abstimmungen ermöglichen. Der FedNow-Service der US-Notenbank, der seit 2023 aktiv ist, hat bis 2025 steigende Volumina an Sofortzahlungen verarbeitet, und Treasury-Cash-Lösungen, die ISO 20022-Daten nativ verarbeiten, sind zu einem Beschaffungsstandard geworden.

KI-gestützte Cashflow-Prognosen

Maschinenlernen-Prognosen entwickeln sich von experimentell zu unverzichtbar. Anbieter berichten von Genauigkeitsgewinnen bei Prognosen von 20–30%, wenn KI-Modelle regelbasierte Projektionen ersetzen, was die Unternehmens-Cash-Kontrolle direkt verbessert. Mit 1,76 Billionen USD an gebundenem Betriebskapital in US-Unternehmen ermöglichen selbst bescheidene Genauigkeitsverbesserungen bedeutende Liquidität, wodurch Cashflow-Management-Tools zu einer Investitionspriorität auf CFO-Ebene werden.

Basel IV Liquiditäts-Stresstests

Die überarbeiteten Liquiditätsanforderungen und Anforderungen an die stabile Nettokapitaldeckung von Basel IV, die bis 2025–2028 schrittweise eingeführt werden, zwingen Banken dazu, detaillierte, Echtzeit-Cash-Positionen nachzuweisen. Diese regulatorische Belastung drängt Finanzinstitute in Richtung ausgeklügelter Treasury-Cash-Lösungen, die in der Lage sind, die Liquidität intraday zu überwachen und automatisierte Stresstestberichte zu erstellen.

Migration zu cloud-nativen Plattformen

Die Ablösung von lokalen Treasury-Arbeitsplätzen beschleunigt sich. Cloud-Plattformen senken die Infrastrukturkosten und verkürzen die Bereitstellungszyklen. Finanzleiter bevorzugen zunehmend abonnementbasierte automatisierte Bargeldabwicklung gegenüber kapitalintensiven Installationen, wodurch die adressierbare Basis auf mittelständische Unternehmen ausgeweitet wird.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Datensicherheit und Verletzungsrisiko 28% Global Langfristig
Integrationskomplexität mit Legacy-ERPs 24% Nordamerika, Europa Mittelfristig
Hohe Wechsel- und Implementierungskosten 19% Global Kurzfristig
Mangel an qualifizierten Treasury-Technologen 16% Asien-Pazifik, MEA Mittelfristig
Fragmentierte grenzüberschreitende Bankstandards 13% Europa, Südamerika Langfristig


Datensicherheit und Verletzungsrisiko

Cash-Systeme konzentrieren sensible Finanzdaten und sind daher Hauptziele. Die Kosten eines Datenvorfalls im Finanzsektor beliefen sich im Jahr 2024 im Durchschnitt auf 6,08 Millionen USD, und Treasury-Teams bleiben vorsichtig, wenn es darum geht, die Zahlungsinfrastruktur exponierten Cloud- und API Oberflächen auszusetzen, was einige Implementierungen der Unternehmens-Cash-Kontrolle verlangsamt.

Integrationskomplexität mit Legacy-ERPs

Viele Unternehmen betreiben seit Jahrzehnten bestehende ERP-Installationen, die eine saubere API-Konnektivität behindern. Die Integration moderner Cash-Flow-Management-Tools in diese Umgebungen erfordert kostspielige Middleware und individuelle Entwicklungen, was die Implementierungszeiträume verlängert und risikoscheue Käufer abschreckt.

Hohe Wechsel- und Implementierungskosten

Der Austausch einer etablierten Treasury-Plattform birgt erhebliche Kosten und operationale Risiken. Implementierungsgebühren, Datenmigration und Schulungen des Personals können bei großen Unternehmen in siebenstellige Beträge laufen, was die bestehenden Anbieter verankert und die Verkaufszyklen für neue automatisierte Bargeldverarbeitungsanbieter verlängert.

Cash-Management-System-Markt Chancen

Cloud-Adoption von KMU

Kleine und mittlere Unternehmen stellen den größten ungenutzten Nachfragemarkt dar. Mit fallenden Cloud-Preisen und vereinfachtem Onboarding eröffnen leichte Cashflow-Management-Tools, die für schlanke Finanzteams entwickelt wurden, ein wachstumsstarkes Segment, das historisch von Treasury-Technologie ausgeschlossen war.

Embedded Treasury und Banking-as-a-Service

Banking-as-a-Service ermöglicht es Softwareanbietern, Zahlungen und Cash-Transparenz direkt in ERP- und vertikale Plattformen einzubetten. Dies verwischt die Grenze zwischen Treasury-Software und Banking und schafft neue Einnahmemodelle für Anbieter, die die Kontrolle über Unternehmensliquidität als natives Plattformmerkmal positionieren.

Digital Banking in Schwellenländern

Der asiatisch-pazifische Raum, Afrika und Lateinamerika überspringen die veraltete Bankinfrastruktur. Schnelle Rollouts von Digitalbanken und staatliche Echtzeit-Zahlungssysteme – Indiens UPI, Brasiliens Pix – schaffen eine Nachfrage nach Treasury-Cash-Lösungen bei neu formalisierten Unternehmen.

Monetarisierung von Cash-Flow-Daten

Die Transaktions- und Prognosedaten, die von Cash-Systemen generiert werden, haben einen eigenständigen Wert. Anbieter können anonymisierte Liquiditätsbenchmarks, Kreditbewertungsinputs und Working-Capital-Analysen monetarisieren und das Cash-Management von Geldautomaten sowie die Treasury-Daten in eine wiederkehrende Einnahmequelle umwandeln.

ESG- und nachhaltige Treasury-Berichterstattung

Vorstände verlangen zunehmend von Treasury-Teams, ESG-gebundene Finanzierungen und nachhaltige Cash-Allokationen zu verfolgen. Plattformen, die ESG-Berichterstattung in automatisierte Cash-Handling-Workflows integrieren, können compliance-gesteuerte Budgets erfassen.

Cash-Management-System-Markt Zukunftsaussichten

KI und autonome Treasury

Bis Anfang der 2030er Jahre werden Treasury-Operationen in Richtung autonomes Cash-Management tendieren — Systeme, die Positionen mit minimalem menschlichen Input vorhersagen, abwickeln und finanzieren. KI-gestützte Cash-Flow-Prognosen werden sich zu verschreibenden Engines entwickeln, die Liquiditätsmaßnahmen empfehlen, wodurch Cash-Flow-Management-Tools für die moderne Finanzfunktion unverzichtbar werden.

Plattformökonomie und Konsolidierung

Die Anbieterlanschaft wird sich um interoperable Plattformen konsolidieren. Da die Wechselkosten und die Integrationskomplexität Skaleneffekte begünstigen, werden führende Anbieter durch Akquisitionen expandieren, und eingebettete Treasury-Modelle werden den Wert dorthin umverteilen, wo die Kontrolle über die Unternehmensliquidität liegt.

Echtzeit für alles

Das kommende Jahrzehnt gehört der sofortigen Abwicklung. Mit über 70 Ländern, die bis 2025 Echtzeit-Zahlungssysteme betreiben, müssen Treasury-Cash-Lösungen kontinuierliche, 24/7-Cash-Flüsse verarbeiten. Die Bargeldverwaltung an Geldautomaten und die Logistik für physisches Bargeld werden zunehmend mit digitalen Infrastrukturen in einheitliche Sichtbarkeitsschichten integriert.

ESG-gebundene Cash-Governance

Die Nachhaltigkeitsberichterstattung wird die Mandate der Treasury umgestalten. Aufsichtsbehörden und Vorstände werden eine Cash-Allokation erwarten, die an ESG-Kriterien gebunden ist, und automatisierte Bargeldverwaltungsplattformen, die Nachhaltigkeitsmetriken einbetten, werden die compliance-gesteuerten Budgets in der zweiten Hälfte des Prognosezeitraums erfassen.

Analyse des regionalen Marktanteils

Region Anteil 2025 (%) Primäre Investitionsthemen
Nordamerika 41.5 Echtzeit-Zahlungen, KI-Prognosen
Europa 27.0 Basel IV-Konformität, Open Banking
Asien-Pazifik 21.0 Digital Banking, SME-Adoption
Südamerika 6.5 Pix-getriebene Modernisierung
Naher Osten & Afrika 4.0 Banking-Digitalisierung
Gesamt 100.0 —

Der Markt für Cash Management Systeme zeigt eine klare regionale Konzentration, wobei Nordamerika und Europa zusammen den Großteil der Einnahmen halten, während Asien-Pazifik das inkrementelle Wachstum vorantreibt.


Nordamerika

Land Anteil der Region (%) Haupttreiber
USA 82.0 FedNow-Adoption
Kanada 12.5 Echtzeit-Zahlungseinführung
Mexiko 5.5 SPEI-Modernisierung


Nordamerika verankert den Markt für Cash Management Systeme durch die Stärke des sich ausweitenden Instant-Payment-Angebots von FedNow und die aggressive Adoption von KI-Prognosen bei großen Banken. US-Unternehmen führen Programme zur Optimierung des Betriebskapitals an, und die Einführung der Echtzeit-Zahlung in Kanada verstärkt die Nachfrage nach regionalen Treasury-Cash-Lösungen.

Europa

Land Wert (USD Mrd.) Haupttreiber
Deutschland 1.45 Nachfrage nach industriellem Treasury
Vereinigtes Königreich 1.30 Reife des Open Banking
Frankreich 0.98 Fokus auf Unternehmensliquidität
Italien 0.62 Digitalisierung von KMUs
Spanien 0.55 Bankenkonsolidierung
Nordische Länder 0.48 Führend in der bargeldlosen Wirtschaft
Russland 0.30 Inländische Zahlungssysteme
Rest von Europa 0.22 Grenzüberschreitende Harmonisierung


Der europäische Markt spiegelt den Druck zur Einhaltung von Basel IV und das weltweit reifste Open-Banking-Regime unter PSD2 wider. Deutsche und britische Unternehmen führen Investitionen in die Unternehmens-Cash-Kontrolle an, während die nordischen Volkswirtschaften — bereits nahezu bargeldlos — die Einführung fortschrittlicher automatisierter Bargeldabwicklung vorantreiben.

Asien-Pazifik

Land CAGR (%) Haupttreiber
China 14.8 Einführung des digitalen Yuan
Indien 16.5 UPI-Unternehmensausweitung
Japan 9.2 Treasury-Modernisierung
Südkorea 11.0 Open Banking-Mandat
ASEAN 15.2 Grenzüberschreitende QR-Verknüpfung
Rest von Asien-Pazifik 12.0 Banking-Digitalisierung


Asien-Pazifik ist der Motor des Wachstums im Markt für Cash Management Systeme, angeführt von Indiens Erweiterung der UPI-Zahlungen in Unternehmenszahlungen und Chinas Pilotprojekten zum digitalen Yuan. Die grenzüberschreitenden QR-Zahlungsverknüpfungen der ASEAN schaffen frische Nachfrage nach interoperablen Cashflow-Management-Tools.

Südamerika

Land Anteil der Region (%) Haupttreiber
Brasilien 62.0 Pix-Echtzeit-Zahlungen
Argentinien 18.5 Inflationsbedingte Bargeldkontrolle
Rest von Südamerika 19.5 Banking-Digitalisierung


Die Expansion Südamerikas basiert auf dem Pix-System Brasiliens, einem der weltweit erfolgreichsten Instant-Payment-Programme, das die Echtzeit-Abwicklung normalisiert hat und Unternehmen zu modernen Treasury-Cash-Lösungen drängt. Die hohe Inflationsumgebung in Argentinien verstärkt die Notwendigkeit einer strengen Unternehmens-Bargeldkontrolle.

Naher Osten & Afrika

Land Wert (USD Mrd.) Haupttreiber
Saudi-Arabien 0.28 Fintech-Agenda Vision 2030
VAE Banking-Innovationszentrum
Südafrika 0.18 PayShap-Echtzeit-Zahlungen
Ägypten 0.10 Initiative zur finanziellen Inklusion
Rest von MEA 0.05 Allmähliche Digitalisierung


Die Region Naher Osten & Afrika ist klein, aber beschleunigt. Die Fintech-Agenda Vision 2030 Saudi-Arabiens und die Rolle der VAE als regionales Bankzentrum treiben die Akzeptanz automatisierter Bargeldabwicklung voran, während die PayShap-Zahlungen Südafrikas die Echtzeitfähigkeit auf dem Kontinent erweitern.

Markt für Cash Management Systeme nach Region, 2025-2035

Cash-Management-System-Markt Marktsegmentierung

Nach Komponenten

Der Markt für Cash-Management-Systeme teilt sich klar zwischen Lösungen und den Dienstleistungen, die sie bereitstellen.

Segment Anteil 2025 (%) Primärer Nachfragefaktor
Lösung 66.5 Plattformstandardisierung
Dienstleistungen 33.5 Implementierung und Unterstützung

Lösungen dominieren, da Unternehmen die Kernplattformfähigkeiten priorisieren, während Dienstleistungen schneller wachsen, da komplexe Integrationen spezialisierte Beratung erfordern. Die Dienstleistungsebene profitiert direkt von den Integrationsherausforderungen, die einige Unternehmens-Cash-Control-Rollouts verlangsamen.

Nach Unternehmensgröße

Segment CAGR (%) Primärer Nachfragefaktor
Große Unternehmen 6.1 Multi-Entity-Komplexität
KMU 14.8 Erschwingliche Cloud-Tools

Große Unternehmen halten die Umsatzmehrheit, aber KMU sind die Wachstumsgeschichte — fallende Cloud-Preise bringen glaubwürdige Cashflow-Management-Tools erstmals in Reichweite schlanker Finanzteams.

Nach Bereitstellungsmodus

Segment Anteil 2025 (%) Primärer Nachfragefaktor
Cloud 67.0 Geringere IT-Kosten
On-Premise 33.0 Datenhoheit

Cloud-Bereitstellung führt entscheidend und gewinnt weiterhin Anteile, während Anbieter On-Premise-Roadmaps zurückziehen. On-Premise bleibt hauptsächlich dort bestehen, wo Datenresidenzregeln oder Sicherheitsrichtlinien lokale Kontrolle erfordern.

Nach Betriebstyp

Segment Anteil 2025 (%) Primärer Nachfragefaktor
Cashflow-Prognose 35.0 KI-Genauigkeitsgewinne
Unternehmensliquiditätsmanagement 29.5 Basel-IV-Druck
Forderungen & Verbindlichkeiten 21.0 Fokus auf Betriebskapital
Andere Operationen 14.5 Nischen-Workflows

Cashflow-Prognosen sind der größte und am schnellsten wachsende Betriebstyp, da KI die Genauigkeit erhöht. Unternehmensliquiditätsmanagement folgt, angetrieben durch Anforderungen an regulatorische Stresstests.

Nach Endnutzerbranche

Segment Wert (USD Mrd.) Primärer Nachfragefaktor
BFSI 5.90 Regulatorische Compliance
IT & Telekom 3.85 Multi-Währungsoperationen
Einzelhandel & E-Commerce 3.40 Transaktionsvolumen
Produktion 3.10 Finanzierung der Lieferkette
Sonstige 5.60 Breite der Digitalisierung

BFSI bleibt die zentrale Branche aufgrund ihrer regulatorischen Belastung und Cash-Intensität. Einzelhandel und E-Commerce wachsen am schnellsten, da Transaktionsvolumen und Omnichannel-Zahlungen eine schärfere Cash-Transparenz erfordern.

Wettbewerbsbenchmarking

Der Markt für Cash-Management-Systeme ist moderat konzentriert, mit einem geschätzten HHI im Bereich von 900 - 1.200. Die fünf größten Anbieter machen zusammen zwischen 38–44% des Umsatzes aus, mit einem langen Schwanz regionaler und Nischenanbieter. Der Wettbewerb erfolgt nicht nur über Preise, sondern auch über Interoperabilität, KI-Fähigkeiten und Tiefe der Bankverbindungen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der Cash-Management-Systeme Strategische Positionierung
Oracle ~9–12% Treasury- und Cash-Module in der ERP-Suite Unternehmensanbieter
FIS ~8–11% Bank- und Treasury-Cash-Plattformen Marktführer im Bankkanal
SAP ~7–10% Integriertes Treasury-Management ERP-embedded Reichweite
Fiserv ~6–9% Cash- und Zahlungslösungen Fokus auf Finanzinstitute
Kyriba ~5–8% Cloud-Treasury- und Liquiditätsplattform Cloud-native Spezialist
ACI Worldwide ~4–6% Echtzeit-Zahlungen und Cash-Tools Zahlungsinfrastruktur
Nomentia ~3–5% Europäische Treasury- und Cash-Plattform Regionaler Cloud-Anbieter
Bottomline Technologies ~3–5% Zahlungs- und Cash-Management-Software Spezialist für den Mittelstand
GTreasury ~2–4% Treasury- und Risikomanagement-Plattform Integrationsfokussierter Anbieter
Coupa ~2–4% Ausgaben- und Cashflow-Management-Tools Source-to-Pay-Nähe

Die Umsatzanteilsbereiche sind Schätzungen von MRFR und sollen nicht genau summiert werden. Quelle: MRFR-Analyse, 2026.

Aktuelle Nachrichten & Entwicklungen

  • Kyriba (März 2025): Hat eine erweiterte KI-Prognosesuite eingeführt, die die Genauigkeit der Cashflow-Management-Tools für multinationale Unternehmen verbessert.
  • FIS (November 2024): Hat eine verbesserte ISO 20022-Konnektivität auf seiner Treasury-Plattform angekündigt, um die Einführung von Echtzeit-Zahlungen für Bankkunden zu erleichtern.
  • Oracle (September 2024): Hat eingebettete Liquiditätsanalysen innerhalb von Fusion Cloud ERP veröffentlicht, um die Kontrolle über Unternehmensliquidität zu stärken.
  • SAP (Juni 2024): Hat mit einer großen Bank zusammengearbeitet, um eingebettete Treasury-Dienste über Banking-as-a-Service anzubieten.
  • Federal Reserve (April 2024): Hat eine beschleunigte Teilnahme an FedNow gemeldet und die Echtzeit-Infrastruktur für automatisierte Bargeldabwicklung erweitert.
  • Nomentia (Januar 2024): Hat einen komplementären Zahlungsanbieter übernommen, um seine europäische Cash-Management-Präsenz zu erweitern.
  • ACI Worldwide (Oktober 2023): Hat ein Echtzeit-Cash-Positionierungsmodul eingeführt, das mit globalen Sofortzahlungsprogrammen übereinstimmt.
  • Bottomline Technologies (Mai 2023): Hat Betrugserkennungserweiterungen für seine Cash- und Zahlungsplattform eingeführt, angesichts steigender Sicherheitsbedenken.

Abschnitt 12 — Berichtsumfang und Methodik

Parameter Detail
Marktumfang Globaler Markt für Cash-Management-Systeme — Lösungen und Dienstleistungen
Studienzeitraum 2021–2035
CAGR 7,45% (2026–2035)
Marktgrößenprüfpunkte 21,85 Mrd. USD (2025); 23,45 Mrd. USD (2026); 43,20 Mrd. USD (2035)
Schnellst wachsende Segmente KMUs; Cloud-Bereitstellung; Cashflow-Prognosen
Profilierte Unternehmen Oracle, FIS, SAP, Fiserv, Kyriba, ACI Worldwide, Nomentia, Bottomline, GTreasury, Coupa
Bewährungswährung Mrd. USD

Abschnitt 13 — Detaillierte Quellen und Zitationen

# Vollständige Zitation URL / Quelle
1 Nomentia, "Treasury Technology Trends 2025," 2025 nomentia.com
2 Weltbank, "Global Financial Development Report," 2023 worldbank.org
3 SWIFT, "ISO 20022 Migration Status Update," 2024 swift.com
4 US Federal Reserve, "FedNow Service Adoption Report," 2025 federalreserve.gov
5 Bank für Internationalen Zahlungsausgleich, "Fast Payments Tracker," 2024 bis.org
6 Oracle, "Jahresbericht und Treasury Cloud Brief," 2024 oracle.com
7 MRFR, "Treasury and Cash Management Technology Forecast," 2024 MRFR
8 OECD, "Nachhaltige Finanzen und Unternehmens-Treasury," 2025 oecd.org
9 Bank für Internationalen Zahlungsausgleich, "Basel IV Implementierungsnotiz," 2024 bis.org
10 J.P. Morgan, "Working Capital Index," 2024 jpmorgan.com
11 Europäische Bankenaufsichtsbehörde, "Open Banking und PSD2 Überprüfung," 2024 eba.europa.eu
12 IBM Security, "Kosten eines Datenlecks Berichts," 2024 ibm.com
13 MRFR, "Global Treasury Survey," 2024 MRFR
14 MRFR, "Treasury Technology Benchmarking Study," 2024 MRFR
15 MRFR, "Die Zukunft der Unternehmens-Treasury," 2024 MRFR
16 Reserve Bank of India, "UPI Statistiken und Fahrplan," 2025 rbi.org.in
17 Banco Central do Brasil, "Pix Adoption Report," 2024 bcb.gov.br
18 FIS, "Jahresbericht," 2024 fisglobal.com
19 SAP, "Integrierter Bericht," 2024 sap.com
20 Kyriba, "State of Treasury Report," 2025 kyriba.com
21 EY, "Treasury Operations Benchmarking," 2024 ey.com
22 Aite-Novarica, "Cash Management Technology Landscape," 2024 aite-novarica.com

Abschnitt 14 — Häufig gestellte Fragen

Q1. Was sollten Käufer priorisieren, wenn sie Anbieter im Markt für Cash-Management-Systeme bewerten?

Priorisieren Sie die Breite der Bankverbindungen, die native Unterstützung von ISO 20022 und nachgewiesene ERP-Integration. Ein Anbieter mit geringer Bankabdeckung zwingt zu kostspieligen Workarounds, unabhängig von der Qualität der Schnittstelle.

Q2. Wie vergleichen sich Cloud- und On-Premise-Bereitstellungen hinsichtlich der Gesamtkosten?

Cloud senkt die anfänglichen Investitionen und verkürzt die Bereitstellung, bringt jedoch wiederkehrende Abonnementkosten mit sich, die sich im Laufe der Zeit summieren. On-Premise erfordert höhere IT-Investitionen, könnte jedoch für Unternehmen mit strengen Datenaufbewahrungsrichtlinien geeignet sein.

Q3. Welche Integrationsherausforderungen verzögern am häufigsten die Implementierungen im Markt für Cash-Management-Systeme?

Die Konnektivität zu Legacy-ERPs ist das größte Hindernis, gefolgt von inkonsistenten Bankdatenformaten. Projekte kommen ins Stocken, wenn Middleware alte Systeme mit modernen APIs verbinden muss, was Zeitpläne und Budgets verlängert.

Q4. Wie verändert KI die Wettbewerbsdynamik unter den Anbietern?

Die Genauigkeit der KI-Prognosen ist zu einem Hauptunterscheidungsmerkmal geworden. Anbieter mit ausgereiften maschinellen Lernmodellen gewinnen Aufträge aufgrund der Leistung bei Liquiditätsprognosen und setzen langsamere Wettbewerber unter Druck, KI-Fähigkeiten zu erwerben.

Q5. Welche regulatorischen Nuancen sollten Beschaffungsteams im Markt für Cash-Management-Systeme beachten?

Die Basel-IV-Liquiditätsregeln werden bis 2028 ungleichmäßig in den verschiedenen Rechtsordnungen eingeführt. Multinationale Unternehmen sollten bestätigen, dass eine Plattform regionale Unterschiede bei der Berichterstattung über Stresstests berücksichtigt, anstatt von einer Einheitslösung auszugehen.

Q6. Sind Bereitstellungen in Schwellenländern riskanter als in reifen Märkten?

Schwellenländer bieten schnelleres Wachstum, sehen sich jedoch fragmentierten Bankstandards und dünnerer lokaler Unterstützung gegenüber. Käufer sollten die Reife von Echtzeitsystemen wie UPI oder Pix abwägen, bevor sie sich festlegen.

Q7. Welche neuen Anwendungsfälle erweitern sich über traditionelle Treasury-Funktionen hinaus?

Die Monetarisierung von Cashflow-Daten und eingebettete Treasury-Funktionen entwickeln sich schnell. Anbieter verwandeln zunehmend Transaktionsdaten in Produkte zur Kreditbewertung und Benchmarking, wodurch Einnahmen über die Lizenzierung von Kernsoftware hinaus eröffnet werden.

Cash-Management-System-Markt Marktberichtsumfang

MARKTGRÖSSE 2024 19,1 (Milliarden USD)
MARKTGRÖSSE 2025 21,63 (Milliarden USD)
MARKTGRÖSSE 2035 74,85 (Milliarden USD)
DURCHSCHNITTLICHE JÄHRLICHE WACHSTUMSRATE (CAGR) 13,22 % (2024 - 2035)
BERICHTDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BAJAHRE 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Profilierte Schlüsselunternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Schlüsselmarktchancen Integration von künstlicher Intelligenz für ein verbessertes vorausschauendes Cashflow-Management im Cash Management System.
Schlüsselmarktdynamiken Steigende Nachfrage nach automatisierten Cash-Management-Lösungen treibt Wettbewerb und Innovation im Finanzdienstleistungssektor voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was sollten Käufer bei der Bewertung von Anbietern im Markt für Cash-Management-Systeme priorisieren?
Priorisieren Sie die Breite der Bankverbindungen, die native Unterstützung von ISO 20022 und die nachgewiesene ERP-Integration. Ein Anbieter mit geringer Bankabdeckung zwingt zu kostspieligen Workarounds, unabhängig von der Qualität der Schnittstelle .
Wie vergleichen sich Cloud- und On-Premise-Bereitstellungen hinsichtlich der Gesamtkosten des Eigentums?
Cloud senkt die anfänglichen Investitionen und verkürzt die Bereitstellung, bringt jedoch wiederkehrende Abonnementkosten mit sich, die sich im Laufe der Zeit summieren. On-Premise erfordert höhere IT-Investitionen, kann jedoch für Unternehmen mit strengen Datenaufbewahrungsrichtlinien geeignet sein .
Welche Integrationsherausforderungen verzögern am häufigsten die Implementierungen im Markt für Cash-Management-Systeme?
Die Konnektivität zu Legacy-ERP-Systemen ist das größte Hindernis, gefolgt von inkonsistenten Bankdatenformaten. Projekte kommen ins Stocken, wenn Middleware alte Systeme mit modernen APIs verbinden muss, was Zeitpläne und Budgets verlängert .
Wie verändert KI die Wettbewerbsdynamik unter den Anbietern?
Die Genauigkeit der KI-Prognosen ist zu einem wichtigen Unterscheidungsmerkmal geworden. Anbieter mit ausgereiften Machine-Learning-Modellen gewinnen Aufträge basierend auf der Leistung der Liquiditätsprognosen und setzen langsamere Wettbewerber unter Druck, KI-Fähigkeiten zu erwerben .
Welche regulatorischen Nuancen sollten Beschaffungsteams im Markt für Cash-Management-Systeme beachten?
Die Basel-IV-Liquiditätsregeln werden bis 2028 ungleichmäßig in verschiedenen Rechtsordnungen eingeführt. Multinationale Unternehmen sollten bestätigen, dass eine Plattform regionale Unterschiede bei den Stress-Testberichten berücksichtigt, anstatt von einer Einheitslösung auszugehen .
Sind Bereitstellungen in Schwellenländern riskanter als in reifen Märkten?
Schwellenländer bieten schnelleres Wachstum, sehen sich jedoch fragmentierten Bankstandards und dünnerer lokaler Unterstützung gegenüber. Käufer sollten die Reife der Echtzeitsysteme, wie UPI oder Pix, abwägen, bevor sie sich festlegen .
Welche neuen Anwendungsfälle erweitern sich über traditionelle Treasury-Funktionen hinaus?
Die Monetarisierung von Cashflow-Daten und eingebettetes Treasury wachsen schnell. Anbieter verwandeln zunehmend Transaktionsdaten in Produkte zur Kreditbewertung und Benchmarking, was Einnahmen über die Kernsoftwarelizenzierung hinaus eröffnet .
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Research Methodology on Cash Management System Market

1. Introduction:

Market Research Future (MRFR) has initiated an in-depth study of the global cash management system market. The present research document provides a detailed understanding of the cash management system market, with an exhaustive analysis of the market size and market potential for the period of 2023 to 2030 (forecast period). The report aims to offer lucrative insights and attainable growth prospects of the cash management system market. The study further elaborates on the current trends, market opportunities, and driving forces in the cash management system market.

2. Research Objective:

The research objectives for this report on the cash management system market are:

  • To analyze and forecast the market size of the cash management system market globally
  • To offer an in-depth assessment of the market segments
  • To provide a detailed analysis of macro- and micro-economic factors
  • To evaluate the regional market profiles and changes
  • To analyze the changes in demand patterns and pricing structure
  • To offer an extensive analysis of the key players contributing to the market
  • To provide a comprehensive analysis of the major dynamics surrounding the industry

3. Research Methodology:

MRFR’s data-driven approach is used to derive the market size, industry trends, market opportunity, and revenue estimates. For the cash management system market, MRFR has compiled primary and secondary data sources such as industry reports, press releases, annual reports, interviews, and newsletters. The data gathered from primary and secondary sources is further analyzed and processed to obtain qualitative and quantitative insights into the global cash management system market. Primary research is conducted through surveys and interviews with key opinion leaders from the cash management system market. Secondary research involves desk-top research techniques such as literature review.

4. Data Collection:

For the study of the cash management system market, MRFR has conducted a detailed analysis of the market size and market potential for the period of 2023 to 2030 (forecast period). The market sizing procedure involves analyzing historical data of various cash management systems and comparing them with the current market trends. This helps to derive the current market size and deduce future opportunities.

MRFR has adopted a methodical approach to studying the cash management system market. This involves a detailed market understanding of cash management systems - the types, complexities, and industry dynamics. Further, MRFR has conducted extensive primary and secondary research to compile the report. Primary research includes surveys and interviews with key opinion leaders, such as industry experts and business professionals. Secondary research includes sources such as industry reports, press releases, and annual reports.

4. Market Segmentation:

The global cash management system market has been segmented based on type, solution, application, and end user. By type, the market has been segmented into automated teller machines (ATMs), point-of-sale (POS) systems, cash-in-transit (CTI), and others. By solution, the market has been segmented into cash management solutions, cash flow management solutions, currency management solutions, and others. By application, the market has been segmented into banking, retail, healthcare, and others. By end user, the market has been segmented into retail, hospitality, BFSI, and others.

5. Regional Analysis:

The global cash management system market has been studied across five regions, namely, North America, Europe, Asia-Pacific (APAC), Middle East & Africa (MEA), and South America. North America is dominating the global cash management system market. The growth of the cash management system market in North America is due to the presence of leading IT companies, increasing adoption of cash management systems, massive investments in machine learning and artificial intelligence (AI) technology, implementation of cutting-edge technologies, and increasing focus on data analytics.

Europe is the second-largest market for cash management systems, after North America. The steady growth of the European cash management system market can be attributed to the introduction of innovative and advanced cash management systems, increasing government initiatives, and rising investments in research & development (R&D) activities.

Furthermore, the market in APAC is expected to witness growth at the highest CAGR during the forecast period. The growth in the APAC region is due to increasing demand for cash management systems in the banking and retail sectors, implementation of cash management systems by small and medium-sized enterprises (SMEs), and rising investments in digital technologies.

6. Competitive Analysis:

The competitive analysis section of the report provides a detailed analysis of the key players operating in the global cash management system market. The players have been studied based on their product offerings, business strategies, recent developments, and financials. The market potential of all the leading players has been extensively studied in the report and provides an adequate data set for risk analysis. Moreover, the players have been studied based on their respective strengths and weaknesses in the market.

The prominent players in the global cash management system market are BEAMEX AG (Switzerland), Tieto Oyj (Finland), CashGuard Oy (Finland), Diebold Nixdorf (US), RDM Corporation (Canada), Giesecke and Devrient GmbH (Germany), NCR Corporation (US), Sampi Secure Oy (Finland), Wincor Nixdorf (Germany), Nautilus Hyosung Corporation (South Korea), Bally Technologies (US), Diebold (US), Tidel Engineering LP (US), Glory Global Solutions (UK), and CPI Card Group Inc. (US).
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















