Marché des matériaux de friction de frein OEM automobile

Rapport de recherche sur le marché des matériaux de friction de frein OEM automobile : Par type de matériau (organique non-amiante, semi-métallique, faible métallique, céramique, NAO), par type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds, bus, deux-roues), par application de matériau de friction (frein à disque, frein à tambour, frein de stationnement), par utilisateur final (OEM, marché secondaire) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/37021-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Oem Brake Friction Material Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.79%
2024 Market Size$ 16.75 Billion
2025 Market Size$ 17.22 Billion
2035 Market Size$ 22.67 Billion
Key Players
Brembo
Bosch
Akebono Brake Industry
TMD Friction
Federal-Mogul
Nisshinbo Holdings
Opportunities
  • Focus on Safety Features
  • Increasing Vehicle Production
  • Growing Electric Vehicle Adoption

Marché des matériaux de friction de frein OEM automobile Résumé

Selon l'analyse de Market Research Future, le marché des matériaux de friction de frein OEM automobile était estimé à 16,75 milliards USD en 2024. L'industrie des matériaux de friction de frein OEM automobile devrait croître de 17,22 milliards USD en 2025 à 22,67 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 2,79 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des matériaux de friction de frein OEM automobile est prêt à croître, soutenu par la durabilité et les avancées technologiques.

  • L'Amérique du Nord reste le plus grand marché pour les matériaux de friction de frein OEM automobile, reflétant une demande robuste pour la sécurité et la performance.
  • La région Asie-Pacifique émerge comme le marché à la croissance la plus rapide, propulsée par l'augmentation de la production de véhicules et l'urbanisation.
  • Les matériaux organiques non-amiante dominent le marché, tandis que les matériaux semi-métalliques gagnent du terrain en raison de leurs avantages en termes de performance.
  • Les principaux moteurs du marché incluent l'augmentation de la production de véhicules et un accent croissant sur les caractéristiques de sécurité, en particulier dans le segment des voitures particulières.

Taille du marché et prévisions

Taille du marché 2024 16,75 (milliards USD)
Taille du marché 2035 22,67 (milliards USD)
TCAC (2025 - 2035) 2,79%

Principaux acteurs

Brembo (IT), Bosch (DE), Akebono Brake Industry (JP), TMD Friction (DE), Federal-Mogul (US), Nisshinbo Holdings (JP), Hella (DE), Miba AG (AT), SGL Carbon (DE)
Marché des matériaux de friction de frein OEM automobile facteurs de croissance

Concentrez-vous sur les caractéristiques de sécurité

Le Marché des matériaux de friction de frein OEM automobile est de plus en plus motivé par une attention accrue portée aux caractéristiques de sécurité dans les véhicules. Les consommateurs prennent de plus en plus conscience de l'importance de la sécurité, ce qui pousse les fabricants à prioriser l'intégration de systèmes de freinage avancés. Cette tendance se reflète dans la demande croissante de matériaux de friction de frein haute performance capables de fournir une puissance d'arrêt et une fiabilité supérieures. À mesure que les réglementations de sécurité deviennent plus strictes, les fabricants sont contraints d'améliorer leurs produits pour répondre à ces attentes. L'accent mis sur la sécurité influence non seulement les décisions d'achat des consommateurs, mais façonne également le paysage concurrentiel du marché des matériaux de friction de frein OEM automobile.

Augmentation de la production de véhicules

Le marché des matériaux de friction de frein OEM automobile connaît une croissance en raison de l'augmentation de la production de véhicules dans le monde entier. Alors que les fabricants augmentent leur production pour répondre à la demande des consommateurs, le besoin de matériaux de friction de frein de haute qualité devient primordial. En 2025, la production de véhicules devrait atteindre environ 90 millions d'unités, ce qui est directement corrélé à la demande de composants de frein. Cette augmentation de la production stimule non seulement le besoin de matériaux de friction de frein OEM, mais encourage également les fabricants à innover et à améliorer leurs offres. Par conséquent, le marché des matériaux de friction de frein OEM automobile devrait connaître une augmentation significative des ventes alors que les fabricants priorisent la sécurité et la performance de leurs véhicules.

Adoption croissante des véhicules électriques

Le marché des matériaux de friction de frein OEM automobile est prêt pour une transformation en raison de l'adoption croissante des véhicules électriques (VE). À mesure que de plus en plus de consommateurs optent pour les VE, la demande de matériaux de friction de frein spécialisés adaptés aux exigences uniques des groupes motopropulseurs électriques devrait croître. Les VE nécessitent souvent différentes technologies de freinage, telles que les systèmes de freinage régénératif, ce qui peut influencer les types de matériaux utilisés. La croissance projetée du marché des VE, avec des estimations suggérant que les ventes de VE pourraient atteindre 30 % des ventes totales de véhicules d'ici 2030, représente une opportunité significative pour les fabricants sur le marché des matériaux de friction de frein OEM automobile d'innover et d'adapter leurs offres de produits.

Conformité réglementaire et normes

Le marché des matériaux de friction de frein OEM automobile est fortement influencé par des réglementations et des normes strictes imposées par divers gouvernements. Ces réglementations visent à améliorer la sécurité des véhicules et à réduire l'impact environnemental. Par exemple, les réglementations concernant la réduction des émissions nocives des matériaux de frein deviennent de plus en plus courantes. En conséquence, les fabricants sont contraints de développer des matériaux de friction de frein conformes à ces normes, ce qui peut entraîner une augmentation des dépenses en recherche et développement. Le besoin de conformité stimule non seulement l'innovation, mais crée également des opportunités pour les entreprises capables de répondre efficacement à ces exigences réglementaires, façonnant ainsi le marché des matériaux de friction de frein OEM automobile.

Innovations technologiques dans les matériaux

Les avancées technologiques dans le domaine des sciences des matériaux jouent un rôle crucial sur le marché des matériaux de friction de frein OEM automobile. Des innovations telles que le développement de matériaux composites avancés et l'intégration de technologies intelligentes dans les systèmes de freinage améliorent la performance et la durabilité des matériaux de friction de frein. Par exemple, l'introduction de matériaux légers peut améliorer l'efficacité énergétique tout en maintenant les normes de sécurité. À mesure que les fabricants adoptent de plus en plus ces technologies, la demande de matériaux de friction de frein haute performance devrait augmenter. Cette tendance indique un passage vers des solutions de freinage plus sophistiquées et efficaces au sein du marché des matériaux de friction de frein OEM automobile.

Aperçu des segments de marché

Par type de matériau : Organique sans amiante (le plus grand) contre Semi-Métallique (le plus en croissance)

Le marché des matériaux de friction de frein OEM automobile est principalement composé de divers types de matériaux tels que l'Organique sans amiante (NAO), le Semi-Métallique, le Faible Métallique et la Céramique. L'Organique sans amiante est actuellement le plus grand segment en raison de son adoption généralisée, motivée par des réglementations de sécurité et environnementales. En revanche, le segment Semi-Métallique connaît une croissance rapide, favorisé pour ses performances élevées et sa durabilité, ce qui le rend de plus en plus populaire parmi les fabricants de véhicules de performance.

Organique sans amiante (dominant) contre Semi-Métallique (émergent)

Les matériaux Organique sans amiante (NAO) se sont imposés comme la force dominante sur le marché des matériaux de friction de frein OEM automobile en raison de leurs propriétés écologiques et de leur conformité à des réglementations strictes. Le NAO offre d'excellentes performances de freinage tout en étant moins abrasif pour les rotors, attirant particulièrement les fabricants automobiles traditionnels axés sur la durabilité. D'autre part, le segment Semi-Métallique émerge rapidement, connu pour sa dissipation thermique supérieure et ses caractéristiques de friction robustes. Les fabricants adoptent de plus en plus les matériaux Semi-Métalliques dans des applications orientées vers la performance, attirés par leur capacité à résister à des températures plus élevées et à fournir des performances constantes sous stress, marquant ainsi un segment crucial pour la croissance future.

Par type de véhicule : Voitures particulières (les plus grandes) contre Deux-roues (le plus en croissance)

Le marché des matériaux de friction de frein OEM automobile présente une gamme diversifiée de types de véhicules, chacun occupant une part significative. Les voitures particulières dominent le segment, grâce à leur utilisation généralisée et à l'expansion continue de l'industrie automobile. Suivent de près les véhicules commerciaux légers et les véhicules commerciaux lourds, qui continuent de représenter des portions substantielles du marché. Des segments émergents tels que les bus et les deux-roues gagnent également du terrain, contribuant au paysage dynamique des matériaux de friction de frein.

Voitures particulières (dominantes) contre Deux-roues (émergents)

Les voitures particulières se positionnent comme la force dominante sur le marché des matériaux de friction de frein OEM automobile, soutenues par des facteurs tels que l'augmentation de la production mondiale de véhicules et un accent accru sur les caractéristiques de sécurité. Ces véhicules nécessitent des matériaux de freinage haute performance qui répondent à la sécurité et au confort des consommateurs, garantissant une demande constante. En revanche, le segment des deux-roues émerge rapidement, soutenu par des besoins croissants en mobilité urbaine et un passage vers des applications légères. Alors que les fabricants innovent avec des matériaux respectueux de l'environnement, les deux-roues gagnent en popularité, en particulier sur les marchés en développement, faisant d'eux un acteur clé aux côtés des véhicules particuliers établis.

Par application de matériau de friction : Frein à disque (le plus grand) contre Frein à tambour (le plus en croissance)

Le marché des matériaux de friction de frein OEM automobile présente une nette préférence pour les freins à disque, qui dominent le segment avec une part significative. Les freins à tambour, cependant, montrent des tendances de croissance prometteuses, soutenues par leur adoption croissante dans divers modèles de véhicules. Alors que les fabricants innovent pour améliorer l'efficacité des performances et réduire les niveaux de bruit, la distribution de la part de marché reflète une concurrence saine entre ces deux applications.

La croissance du marché est principalement alimentée par les avancées dans la technologie des matériaux et la demande croissante des consommateurs pour des caractéristiques de sécurité améliorées. Bien que les freins à disque aient été le choix traditionnel en raison de leurs performances supérieures, les freins à tambour deviennent de plus en plus populaires dans les petits véhicules en raison de leur rapport coût-efficacité. Le paysage évolutif des véhicules électriques et des véhicules hybrides influence également ces tendances, présentant des demandes variées pour différents types d'applications de frein.

Frein à disque (dominant) contre Frein à tambour (émergent)

Les freins à disque occupent une position dominante sur le marché des matériaux de friction de frein OEM automobile en raison de leur puissance d'arrêt supérieure, de leur dissipation thermique améliorée et de leur poids réduit. Ces caractéristiques en font un choix privilégié pour les véhicules haute performance, offrant une meilleure maniabilité et sécurité. D'autre part, les freins à tambour représentent un segment émergent, gagnant du terrain grâce à leurs coûts de fabrication abordables et à leurs processus d'installation simplifiés. Alors que les fabricants automobiles s'adaptent à une clientèle soucieuse de son budget et améliorent l'efficacité des produits, les freins à tambour sont bien positionnés pour capturer des parts de marché dans les véhicules plus petits et légers. Le passage vers les véhicules électriques ouvre également de nouvelles avenues pour les technologies de freins à tambour, les rendant un concurrent notable dans le paysage évolutif des systèmes de freinage.

Par utilisateur final : OEM (le plus grand) contre Après-vente (le plus en croissance)

Le marché des matériaux de friction de frein OEM automobile démontre une division distincte entre le segment des fabricants d'équipements d'origine (OEM) et le segment de l'après-vente. Les OEM détiennent une part significative du marché, attribuée à leurs relations établies avec les fabricants de voitures et à la demande croissante pour des systèmes de freinage haute performance dans les nouveaux véhicules. Pendant ce temps, le segment de l'après-vente a montré une augmentation constante de la part de marché, alimentée par des facteurs tels que l'augmentation de la population de véhicules, l'âge croissant des véhicules et la tendance à la personnalisation des véhicules.

Utilisateur final : OEM (dominant) contre Après-vente (émergent)

Sur le marché des matériaux de friction de frein OEM automobile, les OEM représentent une force dominante en raison de leur rôle dans la fourniture de matériaux de frein essentiels lors de la production de véhicules. Ce segment bénéficie de chaînes d'approvisionnement robustes et de partenariats avec de grands fabricants automobiles, garantissant une demande constante pour des matériaux de friction de haute qualité qui répondent à des normes de sécurité et de performance strictes. D'autre part, le segment de l'après-vente émerge rapidement, alimenté par une augmentation des réparations, remplacements et améliorations de véhicules alors que les consommateurs cherchent à améliorer les performances et la sécurité des véhicules. Ce passage vers des produits d'après-vente est également soutenu par l'augmentation des opportunités de vente au détail en ligne et les avancées en logistique, facilitant l'accès à diverses marques et options pour les consommateurs cherchant à entretenir leurs véhicules.

Obtenez des informations plus détaillées sur Marché des matériaux de friction de frein OEM automobile

Aperçu régional

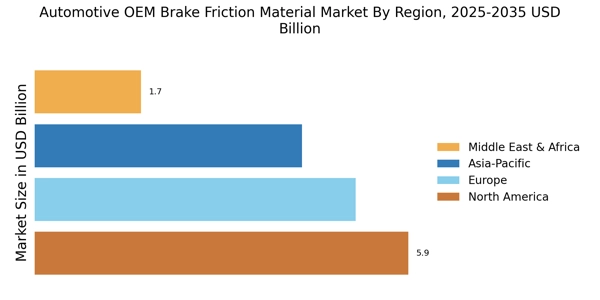
Le marché mondial des matériaux de friction de frein OEM automobile présente des dynamiques régionales qui reflètent des demandes et des opportunités de croissance variées. En 2023, l'Amérique du Nord a dominé le marché avec une valorisation de 5,0 milliards USD, prévue pour atteindre 6,5 milliards USD d'ici 2032, montrant sa majorité en raison d'un taux de possession de véhicules élevé et de réglementations de sécurité strictes.

L'Europe a suivi de près, valorisée à 4,5 milliards USD en 2023 et projetée pour atteindre 5,8 milliards USD d'ici 2032, soutenue par des technologies automobiles avancées et un passage aux véhicules électriques.

La région APAC, valorisée à 4,0 milliards USD en 2023, a également démontré un potentiel de croissance significatif, avec une augmentation estimée à 5,0 milliards USD d'ici 2032, alimentée par une production automobile croissante et une population de classe moyenne en expansion. L'Amérique du Sud et la MEA, valorisées respectivement à 1,0 milliard USD et 1,35 milliard USD en 2023, montrent des trajectoires de croissance modestes, l'Amérique du Sud devant atteindre 1,5 milliard USD et la MEA 1,5 milliard USD d'ici 2032.

Ces régions ont présenté des niveaux de croissance du marché variés, entraînés par des paysages économiques et réglementaires distincts, qui reflètent leurs industries automobiles uniques et les comportements des consommateurs sur le marché mondial des matériaux de friction de frein OEM automobile.

Marché des matériaux de friction de frein OEM automobile Regional Image

Acteurs clés et aperçu concurrentiel

Le marché mondial des matériaux de friction de frein OEM automobile se caractérise par un paysage concurrentiel dynamique, où divers acteurs s'efforcent d'établir leur empreinte et de stimuler l'innovation. Ce marché est essentiel pour l'industrie automobile, axé sur le développement et la fabrication de matériaux de friction essentiels pour les systèmes de freinage dans différents segments de véhicules.

Alors que des normes réglementaires strictes concernant la sécurité et la performance continuent de façonner le marché, les participants sont contraints d'investir dans la recherche et le développement pour améliorer l'efficacité et la durabilité de leurs produits.

De plus, les changements dans la chaîne d'approvisionnement mondiale et les avancées technologiques influencent la manière dont les entreprises abordent leurs processus de fabrication, nécessitant un accent sur la responsabilité environnementale et l'efficacité des coûts pour rester compétitives.

Meyer Gulch a établi une position notable au sein du marché mondial des matériaux de friction de frein OEM automobile grâce à son engagement envers une production de haute qualité et l'innovation.

L'accent mis par l'entreprise sur la recherche et le développement lui a permis de développer des matériaux de pointe qui répondent aux demandes évolutives des OEM automobiles recherchant des performances et une durabilité supérieures dans les systèmes de freinage.

Avec une configuration de fabrication robuste et une main-d'œuvre qualifiée, Meyer Gulch s'est positionnée comme un partenaire fiable dans la chaîne d'approvisionnement automobile, gagnant en reconnaissance pour la qualité constante de ses produits.

Ses collaborations avec de grands fabricants automobiles renforcent sa crédibilité, lui permettant de tirer parti de ses capacités techniques et de répondre efficacement aux exigences uniques des clients.

De plus, l'approche proactive de l'entreprise pour répondre aux réglementations environnementales renforce son engagement envers la durabilité tout en maintenant des processus opérationnels solides.

Magna International joue un rôle significatif dans le marché mondial des matériaux de friction de frein OEM automobile, se distinguant par sa vaste gamme de produits et sa présence mondiale. L'entreprise combine son expertise de fabrication étendue avec des technologies innovantes pour produire des matériaux de friction de frein haute performance adaptés à divers types de véhicules.

Les investissements stratégiques de Magna International dans des installations de production à la pointe de la technologie ont renforcé sa capacité à répondre à la demande croissante tout en garantissant le respect de normes élevées de qualité et d'efficacité.

De plus, ses relations solides avec les principaux fabricants automobiles lui permettent de rester en avance sur les tendances du marché, facilitant le développement de solutions sur mesure qui répondent à des critères de performance spécifiques.

Grâce à une innovation continue dans les matériaux et les processus, Magna International contribue à l'avancement de la sécurité et de la performance automobiles, consolidant sa réputation en tant qu'acteur clé du secteur.

Les principales entreprises du marché Marché des matériaux de friction de frein OEM automobile incluent

Développements récents de l'industrie

Les développements récents sur le marché mondial des matériaux de friction de frein OEM automobile ont montré une activité significative parmi des acteurs clés comme Magna International et ZF Friedrichshafen, axés sur l'innovation dans les matériaux pour améliorer la performance et la durabilité.

Les grandes entreprises investissent de plus en plus dans la recherche et le développement pour répondre à des réglementations environnementales plus strictes et aux demandes des consommateurs pour des produits plus écologiques. Par exemple, Valeo et Brembo ont fait des progrès dans le développement de systèmes de freinage écologiques qui réduisent le bruit et les émissions de poussière.

Les acquisitions sur le marché ont également été notables, en particulier avec Nisshinbo Holdings élargissant son empreinte grâce à des acquisitions stratégiques qui renforcent sa base technologique. EBC Brakes a connu une croissance récemment, attribuée à la demande croissante dans les segments de véhicules électriques, améliorant sa valorisation et sa présence sur le marché.

L'Akebono Brake Industry continue de croître, reflétant une tendance plus large d'augmentation de la valorisation du marché parmi les entreprises leaders, y compris Sumitomo Rubber Industries et Honeywell, impactant ainsi la dynamique globale du marché des matériaux de friction de frein.

Avec Continental et Ferodo naviguant également dans des partenariats pour renforcer leurs chaînes d'approvisionnement, le marché reste dynamique, influencé par la concurrence et l'innovation dans les normes de performance.

Perspectives d'avenir

Marché des matériaux de friction de frein OEM automobile Perspectives d'avenir

Le marché des matériaux de friction de frein OEM automobile devrait croître à un TCAC de 2,79 % de 2025 à 2035, soutenu par l'augmentation de la production de véhicules et des réglementations de sécurité strictes.

De nouvelles opportunités résident dans :

  • Développement de matériaux de friction écologiques pour véhicules électriques

D'ici 2035, le marché devrait connaître une croissance robuste, reflétant l'évolution des tendances automobiles.

Segmentation du marché

Perspectives des utilisateurs finaux du marché des matériaux de friction de frein OEM automobile

  • OEM
  • Marché secondaire

Perspectives des types de véhicules du marché des matériaux de friction de frein OEM automobile

  • Voitures particulières
  • Véhicules utilitaires légers
  • Véhicules utilitaires lourds
  • Autobus
  • Deux-roues

Perspectives des types de matériaux du marché des matériaux de friction de frein OEM automobile

  • Organique sans amiante
  • Semi-métallique
  • Faible métallique
  • Céramique
  • NAO

Perspectives des applications de matériaux de friction du marché des matériaux de friction de frein OEM automobile

  • Frein à disque
  • Frein à tambour
  • Frein de stationnement

Portée du rapport

TAILLE DU MARCHÉ 2024 16,75 (milliards USD)
TAILLE DU MARCHÉ 2025 17,22 (milliards USD)
TAILLE DU MARCHÉ 2035 22,67 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 2,79 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Brembo (IT), Bosch (DE), Akebono Brake Industry (JP), TMD Friction (DE), Federal-Mogul (US), Nisshinbo Holdings (JP), Hella (DE), Miba AG (AT), SGL Carbon (DE)
Segments couverts Type de matériau, type de véhicule, application de matériau de friction, utilisateur final, régional
Principales opportunités de marché Intégration de matériaux avancés pour améliorer la performance et la durabilité sur le marché des matériaux de friction de frein OEM automobile.
Dynamiques clés du marché La demande croissante pour les véhicules électriques stimule l'innovation dans les matériaux de friction de frein des fabricants d'équipements d'origine automobile.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Questions fréquemment posées

Quelle est la valorisation de marché projetée pour le marché des matériaux de friction de frein OEM automobile en 2035 ?

La valorisation de marché projetée pour le marché des matériaux de friction de frein OEM automobile en 2035 est de 22,67 milliards USD.

Quelle était la valorisation globale du marché des matériaux de friction de frein OEM automobile en 2024 ?

La valorisation globale du marché des matériaux de friction de frein OEM automobile en 2024 était de 16,75 milliards USD.

Quel est le CAGR attendu pour le marché des matériaux de friction de frein OEM automobile pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des matériaux de friction de frein OEM automobile pendant la période de prévision 2025 - 2035 est de 2,79 %.

Quel segment de type de matériau est projeté pour avoir la plus haute valorisation en 2035 ?

Le segment de type de matériau semi-métallique est projeté pour avoir la plus haute valorisation en 2035, atteignant 5,2 milliards USD.

Comment la valorisation du segment des voitures particulières se compare-t-elle à celle des véhicules utilitaires légers en 2035 ?

En 2035, la valorisation du segment des voitures particulières est projetée à 8,5 milliards USD, significativement plus élevée que les 4,5 milliards USD pour les véhicules utilitaires légers.

Quelle est la valorisation projetée pour le segment des OEM en 2035 ?

La valorisation projetée pour le segment des OEM en 2035 est de 13,0 milliards USD.

Quels sont les principaux acteurs qui dominent le marché des matériaux de friction de frein OEM automobile ?

Les principaux acteurs du marché des matériaux de friction de frein OEM automobile incluent Brembo, Bosch, Akebono Brake Industry et TMD Friction.

Quelle est la croissance attendue pour le segment d'application des freins à tambour d'ici 2035 ?

Le segment d'application des freins à tambour devrait atteindre une valorisation de 5,5 milliards USD d'ici 2035.

Comment la valorisation projetée du segment des pièces de rechange se compare-t-elle à celle du segment des OEM en 2035 ?

En 2035, le segment des pièces de rechange devrait atteindre 9,67 milliards USD, ce qui est inférieur aux 13,0 milliards USD projetés pour le segment des OEM.

Quelle est la valorisation anticipée pour le segment des deux-roues en 2035 ?

La valorisation anticipée pour le segment des deux-roues en 2035 est de 4,0 milliards USD.

Auteur
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.