Workforce Management Market

Tamaño del Mercado de Gestión de Fuerza Laboral, Participación e Informe de Investigación: Por Tipo de Software (Gestión de Tiempo y Asistencia, Programación de Empleados, Gestión del Rendimiento, Gestión de Licencias, Análisis de Fuerza Laboral), Por Tipo de Implementación (Nube, Local, Híbrido), Por Tamaño de Organización (Pequeñas Empresas, Medianas Empresas, Grandes Empresas), Por Industria de Uso Final (Salud, Retail, Manufactura, Hospitalidad, Banca y Servicios Financieros) y Por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico de la Industria hasta 2035
ID: MRFR/ICT/1763-CR 200 Pages Aarti Dhapte Last Updated: September 21, 2026
Workforce Management Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.01%
2024 Market Size$ 8.58 Billion
2025 Market Size$ 9.27 Billion
2035 Market Size$ 20.03 Billion
Key Players
Kronos
ADP
Ceridian
Workday
SAP
Oracle
Opportunities
  • Rising Demand for Operational Efficiency
  • Increased Focus on Compliance and Regulation
  • Emphasis on Employee Well-being and Engagement

Workforce Management Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de gestión de la fuerza laboral fue de 8.58 mil millones de USD en 2024. Se proyecta que la industria de gestión de la fuerza laboral crecerá de 9.267 mil millones de USD en 2025 a 20.03 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 8.01% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Gestión de Fuerza Laboral está experimentando un cambio transformador impulsado por avances tecnológicos y dinámicas laborales en evolución.

  • La integración de la Inteligencia Artificial está remodelando los procesos operativos en todo el sector.
  • El compromiso de los empleados sigue siendo un punto focal, influyendo en las estrategias tanto en América del Norte como en Asia-Pacífico.
  • Las soluciones basadas en la nube dominan el mercado, mientras que los modelos híbridos están ganando rápidamente tracción en respuesta a los entornos laborales cambiantes.
  • La creciente demanda de eficiencia operativa y un mayor enfoque en el cumplimiento son impulsores clave que propulsan el crecimiento del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 8.58 (mil millones de USD)
Tamaño del mercado 2035 20.03 (mil millones de USD)
CAGR (2025 - 2035) 8.01%

Principales jugadores

Kronos (EE. UU.), ADP (EE. UU.), Ceridian (EE. UU.), Workday (EE. UU.), SAP (DE), Oracle (EE. UU.), Ultimate Software (EE. UU.), Paychex (EE. UU.), Zenefits (EE. UU.)

Workforce Management Market Treiber

Aumento de la demanda de eficiencia operativa

El mercado de gestión de la fuerza laboral está experimentando un notable aumento en la demanda de eficiencia operativa. Las organizaciones están reconociendo cada vez más la necesidad de optimizar su fuerza laboral para mejorar la productividad y reducir costos. Según datos recientes, las empresas que implementan soluciones efectivas de gestión de la fuerza laboral pueden lograr hasta un 30% de aumento en la productividad. Esta tendencia está impulsada por la necesidad de agilizar procesos y mejorar la asignación de recursos. A medida que las empresas se esfuerzan por mantenerse competitivas, el enfoque en la eficiencia operativa probablemente impulsará el crecimiento del mercado de gestión de la fuerza laboral. Además, la integración de análisis avanzados y herramientas de informes está permitiendo a las organizaciones tomar decisiones basadas en datos, mejorando así sus capacidades operativas.

Mayor enfoque en el cumplimiento y la regulación

El mercado de gestión de la fuerza laboral está presenciando un mayor enfoque en el cumplimiento y la regulación. Las organizaciones están bajo una creciente presión para adherirse a las leyes laborales y regulaciones, lo que requiere soluciones robustas de gestión de la fuerza laboral. La implementación de estas soluciones ayuda a las empresas a evitar costosas sanciones y problemas legales. Datos recientes sugieren que las empresas que invierten en sistemas de gestión de la fuerza laboral centrados en el cumplimiento pueden reducir los costos relacionados con el cumplimiento en hasta un 25%. Esta tendencia probablemente impulsará el crecimiento del mercado de gestión de la fuerza laboral a medida que las organizaciones priorizan el cumplimiento para mitigar riesgos. Además, la integración de características de cumplimiento dentro del software de gestión de la fuerza laboral se está convirtiendo en una expectativa estándar entre las empresas.

Énfasis en el bienestar y la participación de los empleados

El énfasis en el bienestar y la participación de los empleados se está convirtiendo en un motor crítico en el mercado de gestión de la fuerza laboral. Las organizaciones están reconociendo cada vez más la importancia de fomentar un ambiente de trabajo positivo para mejorar la satisfacción y retención de los empleados. Estudios recientes muestran que las empresas que priorizan la participación de los empleados pueden experimentar un aumento del 20% en la productividad. Este enfoque en el bienestar está llevando a las empresas a invertir en soluciones de gestión de la fuerza laboral que faciliten una mejor comunicación, retroalimentación y apoyo para los empleados. A medida que la demanda de tales soluciones crece, es probable que el mercado de gestión de la fuerza laboral se expanda, impulsado por la necesidad de crear una fuerza laboral más comprometida y motivada.

Avances tecnológicos en la gestión de la fuerza laboral

Los avances tecnológicos están desempeñando un papel fundamental en la configuración del mercado de gestión de la fuerza laboral. La aparición de soluciones de software sofisticadas, incluidas la analítica predictiva y el aprendizaje automático, está transformando la forma en que las organizaciones gestionan su fuerza laboral. Estas tecnologías facilitan una mejor previsión de las necesidades laborales y mejoran la eficiencia de la programación. Estadísticas recientes indican que las empresas que utilizan herramientas avanzadas de gestión de la fuerza laboral pueden reducir los costos laborales en aproximadamente un 20%. A medida que las organizaciones adoptan cada vez más estas tecnologías, el mercado de gestión de la fuerza laboral está preparado para un crecimiento sustancial. La evolución continua de la tecnología no solo mejora la eficiencia operativa, sino que también aumenta la satisfacción de los empleados al proporcionar arreglos de trabajo más flexibles.

Cambio hacia arreglos de trabajo remotos y flexibles

El cambio hacia arreglos de trabajo remotos y flexibles está influyendo significativamente en el mercado de gestión de la fuerza laboral. A medida que las organizaciones se adaptan a los entornos laborales cambiantes, hay una creciente necesidad de una gestión efectiva de equipos remotos. Esta tendencia ha llevado a un aumento en la demanda de soluciones de gestión de la fuerza laboral que apoyen la supervisión remota, la programación y el seguimiento del rendimiento. Encuestas recientes indican que aproximadamente el 70% de las empresas están utilizando ahora herramientas de gestión de la fuerza laboral para gestionar eficazmente a los empleados remotos. Este cambio probablemente continuará impulsando el crecimiento del mercado de gestión de la fuerza laboral a medida que las empresas busquen mantener la productividad y el compromiso en un paisaje laboral flexible.

Perspectivas del segmento de mercado

Por Tipo de Software: Gestión de Tiempo y Asistencia (Más Grande) vs. Análisis de Fuerza Laboral (De Más Rápido Crecimiento)

En el Mercado de Gestión de Fuerza Laboral, la Gestión de Tiempo y Asistencia ocupa una posición dominante, capturando la mayor parte del mercado. Siguen de cerca la Programación de Empleados y la Gestión del Rendimiento, que también desempeñan roles significativos en el mercado. La Gestión de Licencias tiene una participación más pequeña pero crítica, mientras que el Análisis de Fuerza Laboral está ganando atención debido al creciente enfoque en la toma de decisiones basada en datos. Esta distribución destaca un paisaje competitivo diverso, donde coexisten soluciones tanto tradicionales como emergentes.

Gestión de Tiempo y Asistencia (Dominante) vs. Análisis de Fuerza Laboral (Emergente)

La Gestión de Tiempo y Asistencia es reconocida como el tipo de software dominante dentro del Mercado de Gestión de Fuerza Laboral. Este segmento es esencial para rastrear con precisión las horas de los empleados, garantizar el cumplimiento y minimizar los costos laborales. Las organizaciones priorizan este software por su papel fundamental en la optimización de la fuerza laboral. En contraste, el Análisis de Fuerza Laboral es un segmento emergente, que está ganando rápidamente tracción por su capacidad para transformar datos en bruto en conocimientos estratégicos. Las empresas están aprovechando cada vez más el análisis para optimizar la dotación de personal, mejorar las métricas de rendimiento y aumentar el compromiso de los empleados. Así, mientras Gestión de Tiempo y Asistencia sigue siendo esencial, el Análisis de Fuerza Laboral está creando un nicho significativo a medida que las organizaciones buscan aprovechar los datos para una mejor toma de decisiones.

Por Tipo de Implementación: Nube (Más Grande) vs. Híbrido (De Más Rápido Crecimiento)

El Mercado de Gestión de Fuerza Laboral está experimentando cambios significativos en los tipos de implementación, con soluciones basadas en la nube que actualmente mantienen la mayor participación de mercado. Las organizaciones aprecian la escalabilidad, accesibilidad y rentabilidad que ofrece la implementación en la nube. Mientras tanto, los sistemas híbridos están avanzando rápidamente, impulsados por su capacidad para combinar los beneficios de las infraestructuras en la nube y locales. Esta distribución destaca una clara tendencia hacia la preferencia por la agilidad y flexibilidad en las soluciones de gestión de fuerza laboral.

Nube (Dominante) vs. Local (Emergente)

En el panorama actual del Mercado de Gestión de Fuerza Laboral, la implementación en la nube se destaca como la fuerza dominante, preferida por muchas organizaciones por su facilidad de integración y menores costos iniciales. Por otro lado, las soluciones locales están emergiendo como una alternativa para las empresas que priorizan el control de datos y la seguridad. Mientras que los sistemas en la nube permiten accesibilidad remota y actualizaciones en tiempo real, las configuraciones locales atienden las necesidades únicas de las organizaciones con estrictos requisitos de cumplimiento y operativos. Las características contrastantes de estas implementaciones subrayan las variadas demandas de las empresas a medida que navegan por la gestión de la fuerza laboral.

Por Tamaño de Organización: Pequeñas Empresas (Más Grandes) vs. Grandes Empresas (De Más Rápido Crecimiento)

En el Mercado de Gestión de Fuerza Laboral, la distribución de la participación de mercado entre los tamaños de organización revela un paisaje distinto. Las pequeñas empresas tienen la mayor participación, lo que indica su presencia significativa y la demanda continua de soluciones de fuerza laboral escalables adaptadas a sus necesidades únicas. Este segmento prospera en la asequibilidad y la facilidad de implementación, lo que lo convierte en una opción preferida para startups y negocios locales. Por otro lado, las grandes empresas están emergiendo como el segmento de más rápido crecimiento en el mercado. Su crecimiento se debe principalmente a la necesidad de soluciones avanzadas de fuerza laboral para gestionar operaciones complejas y mejorar la eficiencia. Las innovaciones en tecnología y el aumento de los requisitos de cumplimiento alimentan la demanda de sistemas de gestión de fuerza laboral personalizados que aborden los desafíos únicos que enfrentan las grandes organizaciones.

Pequeñas Empresas: Dominantes vs. Grandes Empresas: Emergentes

Las pequeñas empresas dominan el Mercado de Gestión de Fuerza Laboral debido a su amplia adaptabilidad y la capacidad de aprovechar soluciones personalizadas que se ajusten a sus escalas operativas. Estas organizaciones suelen buscar tecnologías rentables que puedan agilizar procesos sin requerir amplios recursos internos. Mientras tanto, las grandes empresas emergen como un segmento significativo que busca soluciones de gestión de fuerza laboral más sofisticadas. Se caracterizan por sus estructuras organizativas complejas, lo que requiere características avanzadas como análisis, automatización e integración con sistemas existentes. A medida que las grandes empresas invierten en estas tecnologías, no solo mejoran su efectividad operativa, sino que también contribuyen a su participación de rápido crecimiento en el mercado.

Por Industria de Uso Final: Salud (Más Grande) vs. Retail (De Más Rápido Crecimiento)

En el Mercado de Gestión de Fuerza Laboral, el sector de Salud tiene la mayor participación, reflejando la necesidad crítica de gestión eficiente de personal y cumplimiento en hospitales y clínicas. Este segmento está impulsado por la creciente demanda de servicios de salud y las complejidades involucradas en la gestión de una fuerza laboral diversa, lo que resulta en una presencia significativa en el mercado. Mientras tanto, el sector Retail está ganando impulso a medida que se alinea con los avances tecnológicos y la mejora de la experiencia del cliente, mostrando un crecimiento prometedor a medida que las empresas se adaptan a las fluctuaciones en la demanda del consumidor y las tecnologías de gestión de fuerza laboral.

Salud: Dominante vs. Retail: Emergente

El segmento de Salud domina el Mercado de Gestión de Fuerza Laboral debido a regulaciones estrictas y la necesidad de programación optimizada del personal para satisfacer las demandas de atención al paciente. Las organizaciones de salud dependen cada vez más de soluciones avanzadas de gestión de fuerza laboral para manejar el cumplimiento, la eficiencia y las complejidades de recursos humanos. Por otro lado, el sector Retail está emergiendo rápidamente, impulsado por la necesidad de herramientas dinámicas de gestión de fuerza laboral que acomoden la contratación estacional y los ajustes en el flujo de trabajo. Las empresas minoristas están adoptando análisis y automatización para mejorar la eficiencia operativa, aumentar el compromiso de los empleados y gestionar mejor las fluctuaciones en el tráfico de clientes.

Obtenga información más detallada sobre Workforce Management Market

Perspectivas regionales

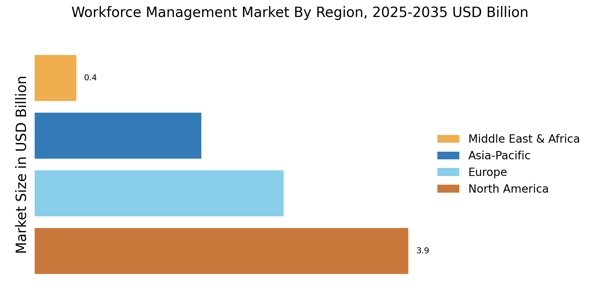
North America : Market Leader in Workforce Solutions

North America is the largest market for workforce management solutions, accounting for approximately 45% of the global market share. The region's growth is driven by technological advancements, increasing demand for automation, and stringent labor regulations. Companies are increasingly adopting cloud-based solutions to enhance operational efficiency and compliance with labor laws. The U.S. and Canada are the primary contributors to this growth, with a strong focus on integrating AI and analytics into workforce management systems. The competitive landscape in North America is robust, featuring key players such as Kronos, ADP, and Ceridian. These companies are continuously innovating to meet the evolving needs of businesses. The presence of a large number of SMEs and large enterprises further fuels the demand for effective workforce management solutions. Additionally, the region benefits from a well-established IT infrastructure, enabling seamless integration of advanced technologies into workforce management practices.

Europe : Emerging Trends in Workforce Management Market

Europe is witnessing significant growth in the workforce management market, holding approximately 30% of the global share. The region's expansion is largely driven by regulatory requirements, such as GDPR, which necessitate robust data management solutions. Additionally, the increasing focus on employee well-being and productivity is pushing organizations to adopt advanced workforce management systems. Countries like Germany and the UK are leading this growth, emphasizing compliance and efficiency in workforce operations. The competitive landscape in Europe is characterized by a mix of established players and innovative startups. Key companies such as SAP and Oracle are at the forefront, offering comprehensive solutions tailored to meet regional needs. The presence of diverse industries, from manufacturing to services, creates a dynamic environment for workforce management solutions. As organizations seek to enhance operational efficiency, the demand for integrated systems that support remote work and flexible scheduling is on the rise.

Asia-Pacific : Rapid Growth in Workforce Solutions

Asia-Pacific is emerging as a significant player in the workforce management market, accounting for approximately 20% of the global share. The region's growth is fueled by rapid industrialization, a growing labor force, and increasing adoption of digital technologies. Countries like China and India are leading this trend, with a strong emphasis on enhancing productivity and operational efficiency through advanced workforce management solutions. The demand for cloud-based systems is particularly high, driven by the need for scalability and flexibility in workforce operations. The competitive landscape in Asia-Pacific is diverse, with both The Workforce Management Market share. Companies such as Workday and Ultimate Software are expanding their presence, while local firms are innovating to cater to regional needs. The increasing focus on employee engagement and performance managementis shaping the market, as organizations seek to leverage technology to optimize their workforce. As the region continues to grow, the demand for integrated solutions that support diverse work environments is expected to rise.

Middle East and Africa : Growing Demand for Workforce Solutions

The Middle East and Africa region is gradually emerging in the workforce management market, holding about 5% of the global share. The growth is driven by increasing investments in technology and a rising focus on improving labor productivity. Countries like the UAE and South Africa are at the forefront, implementing workforce management solutions to enhance operational efficiency and compliance with local labor laws. The region's diverse economic landscape presents unique opportunities for tailored workforce management solutions. The competitive landscape in the Middle East and Africa is evolving, with both international and regional players entering the market. Companies are increasingly recognizing the importance of effective workforce management in achieving business objectives. The presence of key players, along with a growing number of startups, is fostering innovation and competition. As organizations in this region seek to adapt to changing workforce dynamics, the demand for comprehensive solutions that address local challenges is expected to grow.
Workforce Management Market Regional Image

Jugadores clave y perspectivas competitivas

The Workforce Management Market is currently characterized by a dynamic competitive landscape, driven by technological advancements and an increasing demand for efficient labor management solutions. Key players such as Kronos (US), ADP (US), and Workday (US) are strategically positioning themselves through innovation and digital transformation initiatives. Kronos (US) focuses on enhancing its cloud-based solutions, while ADP (US) emphasizes integration capabilities with existing HR systems. Workday (US) is investing heavily in artificial intelligence to streamline workforce analytics, thereby shaping a competitive environment that prioritizes technological prowess and customer-centric solutions.In terms of business tactics, companies are increasingly localizing their services to cater to regional market needs, which appears to be a response to the diverse regulatory environments across different countries. The Workforce Management Market is moderately fragmented, with a mix of established players and emerging startups. This fragmentation allows for a variety of solutions tailored to specific industry requirements, while the collective influence of key players drives innovation and sets industry standards.
In August Kronos (US) announced a partnership with a leading AI firm to enhance its workforce analytics capabilities. This strategic move is likely to bolster its competitive edge by providing clients with deeper insights into employee performance and productivity. Such advancements may enable Kronos (US) to attract a broader client base seeking data-driven decision-making tools.
In September ADP (US) launched a new suite of mobile applications aimed at improving employee engagement and self-service capabilities. This initiative reflects a growing trend towards mobile-first solutions in workforce management, suggesting that ADP (US) is keen on enhancing user experience and accessibility. By prioritizing mobile technology, ADP (US) may strengthen its market position and appeal to a younger workforce increasingly reliant on mobile devices.
In July Workday (US) unveiled a new AI-driven feature within its platform designed to predict workforce trends and optimize staffing levels. This innovation not only showcases Workday's commitment to leveraging cutting-edge technology but also positions it as a thought leader in predictive analytics within the workforce management sector. Such capabilities could provide clients with a competitive advantage in workforce planning and resource allocation.
As of October the competitive trends in the Workforce Management Market are increasingly defined by digitalization, sustainability, and the integration of artificial intelligence. Strategic alliances among key players are shaping the landscape, fostering innovation and collaboration. Looking ahead, it appears that competitive differentiation will evolve from traditional price-based competition to a focus on technological innovation, enhanced user experience, and supply chain reliability, indicating a shift towards a more sophisticated and integrated approach to workforce management.

Las empresas clave en el mercado Workforce Management Market incluyen

Recent Industry Developments

  • Q3 2026: Kronos (US): No qualifying official news found under the supplied company name within the specified 8-month period.
  • Q3 2026: ADP (US): ADP WorkForce Suite was recognized in Nucleus Research’s 2026 Workforce Management Technology Value Matrix, highlighting its workforce scheduling, forecasting, mobile enablement, and HCM integration capabilities.
  • Q3 2026: Ceridian (US): No qualifying official news found under the supplied company name within the specified 8-month period.
  • Q3 2026: Workday (US): Workday detailed its workforce management suite combining time tracking, absence management, scheduling, labor optimization, and an AI-powered Workforce Management Agent for automating scheduling and time-management workflows.

Recent developments in the Global Workforce Management Market have shown a dynamic landscape with significant growth and innovation. In August 2023, Workday announced new features aimed at enhancing workforce planning and analytics, showcasing the increasing focus on data-driven making. In the same month, SAP introduced a cloud-based solution integrating Artificial Intelligence to HR processes. 

Notably, a major acquisition occurred in July 2023 when Ultimate Software acquired a smaller HR tech firm to expand its technological capabilities and offer more comprehensive solutions, emphasizing the trend toward consolidation in the sector. 

Additionally, in the past few years, companies like Kronos and Ceridian have significantly enhanced their product offerings to better address remote work challenges accelerated by the pandemic. The global market valuation for workforce management solutions has been on an upward trajectory, attributed to the rising demand for efficiency and productivity tools, along with the ongoing trend toward remote and hybrid work environments, resulting in companies increasingly recognizing the need for advanced management solutions to adapt to these changes.

Perspectivas futuras

Workforce Management Market Perspectivas futuras

Se proyecta que el Mercado de Gestión de Fuerza Laboral crecerá a un CAGR del 8.01% desde 2025 hasta 2035, impulsado por avances tecnológicos, aumento de costos laborales y la necesidad de eficiencia operativa.

Para 2035, se espera que el Mercado de Gestión de Fuerza Laboral sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del tipo de software de gestión de la fuerza laboral

  • Gestión de tiempo y asistencia
  • Programación de empleados
  • Gestión del rendimiento
  • Gestión de ausencias
  • Análisis de la fuerza laboral

Perspectiva del tipo de implementación del mercado de gestión de la fuerza laboral

  • Nube
  • Local
  • Híbrido

Perspectiva de la industria de uso final del mercado de gestión de la fuerza laboral

  • Cuidado de la salud
  • Retail
  • Manufactura
  • Hospitalidad
  • Banca y servicios financieros

Perspectiva del tamaño de la organización del mercado de gestión de la fuerza laboral

  • Pequeñas empresas
  • Medianas empresas
  • Grandes empresas

Alcance del informe

MARKET SIZE 2024 8.58(USD Billion)
MARKET SIZE 2025 9.267(USD Billion)
MARKET SIZE 2035 20.03(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 8.01% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled Kronos (US), ADP (US), Ceridian (US), Workday (US), SAP (DE), Oracle (US), Ultimate Software (US), Paychex (US), Zenefits (US)
Segments Covered Software Type, Deployment Type, Organization Size, End Use Industry, Regional
Key Market Opportunities Integration of artificial intelligence for enhanced workforce scheduling and productivity optimization in the Workforce Management Market.
Key Market Dynamics Rising demand for automation and analytics in workforce management drives competitive differentiation and operational efficiency.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada del Mercado de Gestión de Fuerza Laboral para 2035?

Se proyecta que el Mercado de Gestión de Fuerza Laboral alcanzará una valoración de 20.03 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del Mercado de Gestión de Fuerza Laboral en 2024?

En 2024, el Mercado de Gestión de Fuerza Laboral fue valorado en 8.58 mil millones de USD.

¿Cuál es la CAGR esperada para el Mercado de Gestión de Fuerza Laboral durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el Mercado de Gestión de Fuerza Laboral durante el período de pronóstico 2025 - 2035 es del 8.01%.

¿Qué tipos de software son los líderes en el Mercado de Gestión de Fuerza Laboral?

Los tipos de software líderes incluyen Gestión de Tiempo y Asistencia, valorada en 5.92 mil millones de USD, y Programación de Empleados, valorada en 4.02 mil millones de USD.

¿Cómo afecta el tipo de implementación al Mercado de Gestión de Fuerza Laboral?

Se anticipa que la implementación en la nube dominará con un valor proyectado de 8.0 mil millones de USD, mientras que las implementaciones On-Premises e Híbridas se espera que alcancen 5.0 mil millones de USD y 7.03 mil millones de USD, respectivamente.

¿Cuáles son las principales industrias de uso final que impulsan el Mercado de Gestión de Fuerza Laboral?

Las principales industrias de uso final incluyen Banca y Servicios Financieros, proyectadas para alcanzar 7.43 mil millones de USD, y Salud, que se espera que crezca a 4.0 mil millones de USD.

¿Qué segmentos de tamaño de organización son más prominentes en el Mercado de Gestión de Fuerza Laboral?

Se proyecta que las Grandes Empresas lideren con una valoración de 10.03 mil millones de USD, seguidas por las Empresas Medianas con 6.0 mil millones de USD.

¿Quiénes son los actores clave en el Mercado de Gestión de Fuerza Laboral?

Los actores clave incluyen Kronos, ADP, Ceridian, Workday, SAP, Oracle, Ultimate Software, Paychex y Zenefits.

¿Cuál es el crecimiento proyectado para el software de Gestión del Rendimiento en el Mercado de Gestión de Fuerza Laboral?

Se espera que el software de Gestión del Rendimiento crezca a 3.05 mil millones de USD para 2035.

¿Cómo se compara el crecimiento del Mercado de Gestión de Fuerza Laboral entre diferentes tamaños de organización?

El mercado muestra un crecimiento sustancial en todos los tamaños de organización, con las Pequeñas Empresas proyectadas para alcanzar 4.0 mil millones de USD y las Grandes Empresas en 10.03 mil millones de USD para 2035.

Autor
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, enterprise technology journals, HR industry publications, and authoritative economic institutions. Key sources included the U.S. Department of Labor (DOL) and Bureau of Labor Statistics (BLS) for employment trends and wage data, International Labour Organization (ILO) for global workforce statistics, Organisation for Economic Co-operation and Development (OECD) Employment Outlook Database, Eurostat Labour Market Data and Digital Economy Reports, national workforce agencies (including National Association of State Workforce Agencies - NASWA), Society for Human Resource Management (SHRM) industry surveys, HR Technology Conference & Exposition whitepapers, International Association for Human Resource Information Management (IHRIM) technology standards, MRFR HR Technology Research, MRFR Enterprise Applications Tracker, CompTIA IT Industry Business Confidence Index, Software & Information Industry Association (SIIA) enterprise software reports, International Organization for Standardization (ISO) for HR data privacy standards (ISO 30414), Cloud Security Alliance for SaaS security protocols, and labor ministry statistical offices from key markets (UK Office for National Statistics, Statistics Canada, Japan Ministry of Health Labour and Welfare). These sources were utilized to collect employment statistics, regulatory compliance requirements (FLSA, GDPR, GDPR for HR Data), technology adoption metrics, cloud migration trends, and competitive intelligence across workforce management software categories.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, Chief Product Officers, Heads of Engineering, and VP Sales from payroll integration experts, workforce management software companies, and HCM (Human Capital Management) platforms were examples of supply-side suppliers. The demand-side sources included procurement leads from enterprise organizations, operations managers from healthcare systems, retail chains, manufacturing facilities, and banking institutions, vice presidents of workforce operations, IT directors in charge of HRIS implementations, and chief human resource officers (CHROs). Primary research verified AI-driven analytics product roadmaps, validated market segmentation across cloud deployment methods, and obtained information on business adoption obstacles, subscription price dynamics, and the intricacy of integrating with older ERP systems.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise adoption analysis. The methodology included:

Identification of 50+ key software vendors across North America, Europe, Asia-Pacific, and Latin America, including pure-play workforce management providers and integrated HCM suite vendors

Product mapping across Time & Attendance Management, Employee Scheduling, Performance Management, Leave Management, and Workforce Analytics modules

Deployment mode segmentation across Cloud (public/private), On-Premises, and Hybrid infrastructure models

Analysis of reported and modeled annual recurring revenue (ARR) specific to workforce management modules, excluding standalone payroll and core HR services where applicable

Coverage of vendors representing 75-80% of global market share in 2024, including primary data from Kronos, ADP, Ceridian, Workday, SAP, and Oracle ecosystems

Extrapolation using bottom-up (enterprise seat count × Average Revenue Per User/ARPU by vertical and region) and top-down (vendor revenue validation against industry spend analysis) approaches to derive segment-specific valuations for Healthcare, Retail, Manufacturing, and Financial Services verticals

Validation against IT budget allocation surveys from MRFR's CIO Agenda and MRFR's Worldwide Semiannual Software Tracker for human capital management categories

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.