Surgical Robots Market (2026 - 2035)

Informe de investigación de mercado de robots quirúrgicos: pronóstico global hasta 2032
ID: MRFR/HC/2224-CR 200 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 11, 2026
Surgical Robots Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.5%
2025 Market SizeUSD 8.73 Billion
2035 Market SizeUSD 21.70 Billion
Key Players
Intuitive Surgical
Stryker
Medtronic
Johnson & Johnson MedTech
Zimmer Biomet
Smith+Nephew
Opportunities
  • Compact Platforms for Ambulatory Settings
  • Emerging-Economy Access Programmes
  • Data Monetisation and Outcome Analytics

Surgical Robots Market Summary

El Mercado de Robots Quirúrgicos fue valorado en 8.73 mil millones de USD en 2025 y se proyecta que crecerá a 21.70 mil millones de USD para 2035, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 9.5% entre 2026 y 2035. Se espera que el valor del mercado alcance 9.59 mil millones de USD en 2026 como el primer año del período de pronóstico. Este crecimiento está siendo impulsado principalmente por la expansión de las vías de reembolso para procedimientos asistidos por robots en los Estados Unidos y China, junto con un cambio más amplio hacia plataformas quirúrgicas integradas que combinan imágenes, sensores y navegación en un solo flujo de trabajo.

En los Estados Unidos, los Centros de Servicios de Medicare y Medicaid (CMS) han ampliado constantemente las vías de pago ambulatorio para procedimientos asistidos por robots, haciendo que estos procedimientos sean más viables financieramente para que los hospitales los realicen fuera de los entornos de pacientes hospitalizados. En China, las adiciones a la Lista Nacional de Medicamentos Reembolsables han reducido los períodos de reembolso efectivo en las nuevas instalaciones de sistemas robóticos de aproximadamente siete años a menos de cinco años en hospitales provinciales de primer nivel. Como resultado directo de estos cambios en el reembolso, los comités de capital hospitalario que antes trataban a los robots quirúrgicos como compras de prestigio ahora los evalúan como activos de rendimiento con retornos financieros medibles.

El reemplazo de equipos quirúrgicos heredados también representa una parte significativa del volumen del mercado. Consolas integradas que combinan segmentación de visión por máquina, detección de fuerza e imágenes preoperatorias en un solo flujo de trabajo están reemplazando torres laparoscópicas convencionales y equipos de navegación manual. En 2024, el gasto global en investigación y desarrollo de tecnología médica en cirugía digital superó los 4.1 mil millones de USD, con aproximadamente un tercio de ese gasto asignado a pilas de tecnología de visión y autonomía.

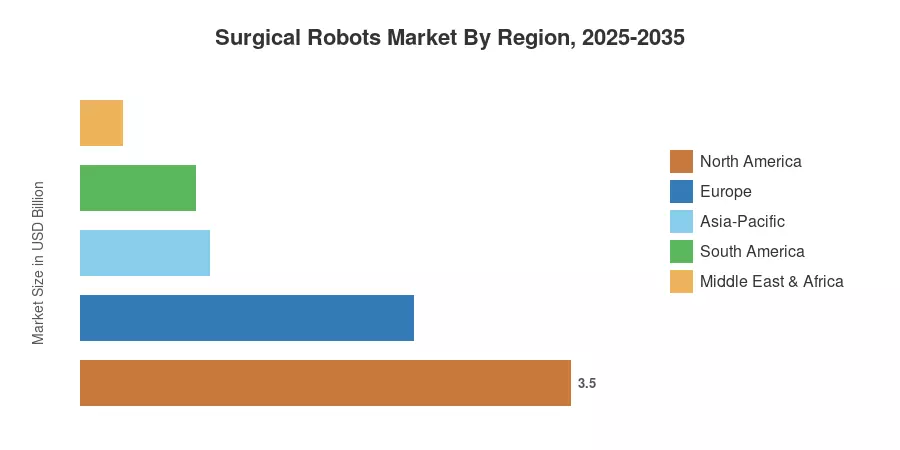
Por región, América del Norte tiene la mayor participación en el Mercado de Robots Quirúrgicos, con un 40.1% de los ingresos de 2025, respaldada por los contratos de servicio más maduros y la base instalada más profunda de cualquier región. Asia-Pacífico es la región de más rápido crecimiento, con un CAGR proyectado del 10.5% hasta 2035, impulsado principalmente por la expansión de cadenas de hospitales privados en India y licitaciones de adquisiciones provinciales en China. Europa tiene la segunda mayor participación, sostenida por las reformas de suplementos DRG de Alemania y la presión demográfica al estilo japonés que mantiene una demanda de reemplazo constante. Durante la próxima década, se espera que las plataformas que reduzcan el costo por procedimiento, en lugar de aquellas que simplemente aumenten los grados de libertad, sean recompensadas con el crecimiento más fuerte.


Conclusiones Clave del Informe

• Por Componente

  • Los sistemas quirúrgicos representaron el 54.1% de los ingresos del Mercado de Robots Quirúrgicos en 2025, reflejando la naturaleza intensiva en capital de las instalaciones por primera vez.
  • Los servicios son el componente de más rápido crecimiento con un CAGR del 10.1%, ya que las garantías de mantenimiento y tiempo de actividad a varios años se convierten en defaults contractuales.

• Por Área de Cirugía

  • Los procedimientos ortopédicos lideraron con una participación del 34.2% en 2025, respaldados por los volúmenes de artroplastia de rodilla y cadera.
  • La neurocirugía está lista para registrar un CAGR del 9.9%, el más alto de cualquier área quirúrgica rastreada en este estudio.

• Por Usuario Final

  • Los hospitales representaron el 69.1% de la demanda en 2025
  • Se prevé que los centros quirúrgicos ambulatorios crezcan a un CAGR del 10.5% a medida que se acelere la migración de casos.

• Por Región

  • América del Norte contribuyó con 3.50 mil millones de USD en 2025, el mayor pool regional único en el Mercado de Robots Quirúrgicos.
  • Asia-Pacífico avanza a un CAGR del 10.5%, el más rápido a nivel mundial
  • Europa tiene una participación del 27.3%, anclada por Alemania, el Reino Unido e Italia


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones combinan modelado de base instalada de abajo hacia arriba — colocaciones de sistemas, precios de venta promedio, uso de instrumentos por procedimiento y tasas de adjunto en contratos de servicio — con validación de arriba hacia abajo contra divulgaciones de segmentos de fabricantes y registros nacionales de procedimientos. Los valores históricos para el Mercado de Robots Quirúrgicos fueron reconciliados con los informes auditados de los cinco mayores proveedores y verificados con encuestas de gasto de capital hospitalario [11][15].
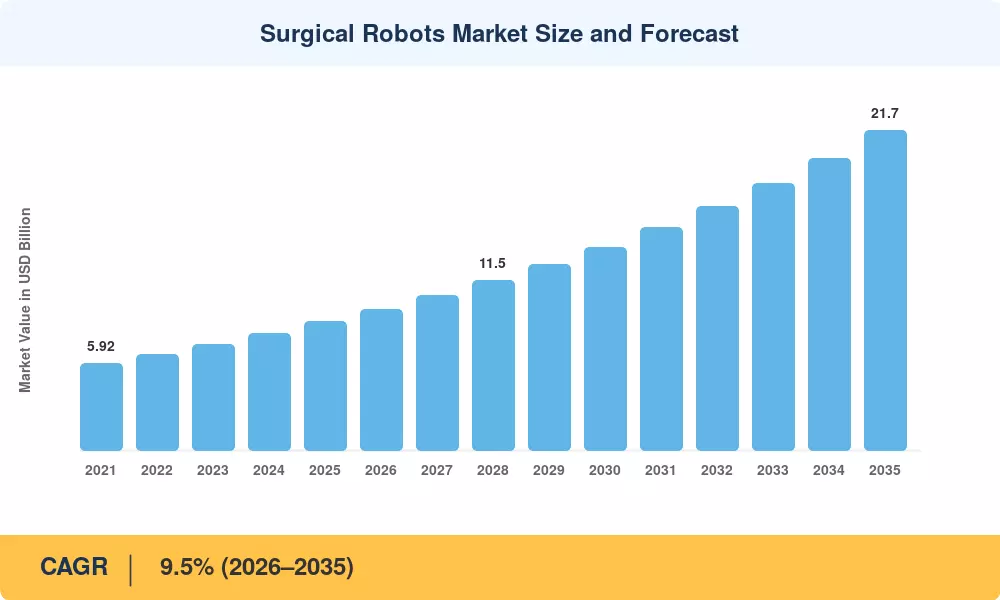
Tamaño y Pronóstico del Mercado de Robots Quirúrgicos
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Expansión del reembolso para procedimientos asistidos por robot ~1.8 América del Norte, China Corto plazo (2–4 años)
Poblaciones envejecidas aumentando volúmenes electivos ~1.5 Europa, Japón Largo plazo (≥4 años)
Visión, navegación y retroalimentación de fuerza habilitadas por IA ~1.4 Global Corto plazo (2–4 años)
Consolidación de sistemas hospitalarios concentrando capital ~1.1 América del Norte, Europa Corto plazo (≤2 años)
Migración de casos a entornos ambulatorios ~1.0 América del Norte Corto plazo (2–4 años)
Fabricación de componentes en el país y calificación Buy America ~0.7 Estados Unidos Largo plazo (≥4 años)
Vencimientos de patentes fundamentales que permiten la entrada de competidores ~0.6 Global Corto plazo (≤2 años)


La Expansión del Reembolso Acorta el Retorno de Inversión

La política de pago ha tenido un mayor impacto en la adopción que cualquier avance ingenieril individual. Las regulaciones OPPS de 2024 y 2025 del CMS introdujeron nuevos códigos de procedimientos ambulatorios que abarcan la cirugía general asistida por robot. Este cambio resultó en un aumento del 6–11% en el pago a las instalaciones por varios casos de alto volumen [3]. Guangdong y Jiangsu aprobaron conjuntamente más de 140 colocaciones de sistemas en 2024 bajo los nuevos cronogramas de precios de NHSA, lo que fue seguido por licitaciones provinciales chinas [7]. La perspectiva del comprador se altera por el período de retorno de inversión más corto; los centros académicos y las instituciones comunitarias de tamaño mediano ahora están incluidos en la cadena de suministro.


Demografía y Presión sobre el Volumen Electivo

Las cohortes envejecidas generan una demanda estructural, no cíclica. Según datos de la OCDE, Italia y Japón tienen una proporción de la población mayor de 65 años del 24.0% y 29.1%, respectivamente. El volumen total de reemplazos de cadera y reemplazos de rodilla en los estados miembros ha aumentado aproximadamente un 4.3% anualmente desde 2021 [5]. Los hospitales están invirtiendo en plataformas que reducen la duración de la estancia y comprimen el tiempo de operación debido a la escasez de cirujanos.


Visión de Máquina y Retroalimentación de Fuerza

La autonomía y las características sensoriales avanzadas han pasado de la demostración preclínica a la liberación clínica. Los proveedores integraron segmentación de tejidos, mapeo de seguridad impulsado por IA y módulos de seguimiento de instrumentos en múltiples plataformas aprobadas hasta 2024–2025, con ensayos multicéntricos que demuestran que los flujos de trabajo mejorados por navegación mejoran la precisión quirúrgica general, reducen los márgenes de complicación y acortan los tiempos operativos promedio. Al mismo tiempo, la integración de retroalimentación háptica—históricamente ausente en los principales sistemas de múltiples puertos—ha logrado hitos regulatorios y clínicos importantes, con evaluaciones preclínicas y clínicas revisadas por pares que muestran que la tecnología de retroalimentación de fuerza activa puede reducir la fuerza máxima de retracción de tejidos y agarre en hasta un 43%, minimizando el trauma durante procedimientos complejos.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Alto costo de adquisición y servicio a lo largo de la vida ~-1.6 Economías emergentes Largo plazo (≥4 años)
Escasez de cirujanos robóticos entrenados en fellowship ~-1.2 Ciudades de nivel 2 de Asia-Pacífico Mediano plazo (2–4 años)
Retiradas de dispositivos y carga de vigilancia post-comercialización ~-0.9 Global Corto plazo (≤2 años)
Acumulación de recertificación de la MDR de la UE ~-0.7 Europa Mediano plazo (2–4 años)
Pruebas clínicas desiguales sobre la superioridad de resultados ~-0.6 Global Largo plazo (≥4 años)


Costo Total de Propiedad

Cuellos de Botella en la Capacitación de Cirujanos

El talento limita el rendimiento más que la disponibilidad de hardware. Los programas de fellowship estructurados en cirugía robótica asistida siguen siendo escasos en relación con la rápida expansión global de plataformas multi-puerto y de un solo puerto instaladas, creando cuellos de botella operativos, particularmente en instalaciones de salud regionales y comunitarias donde las oportunidades de capacitación avanzada en consola son limitadas. Si bien la acreditación basada en simulación y los módulos de realidad virtual han ayudado a superar las curvas de aprendizaje iniciales, los estrictos requisitos de supervisión y la naturaleza intensiva en tiempo de la mentoría en consola continúan limitando la práctica clínica independiente.


Retiradas y Vigilancia

Los eventos de seguridad conllevan consecuencias comerciales y operativas desproporcionadas. La FDA registró múltiples retiradas de Clase I y Clase II y avisos urgentes de seguridad en el campo relacionados con plataformas quirúrgicas robóticas, actuadores de instrumentos y componentes de software de navegación entre 2023 y 2025 (como actualizaciones de software correctivas para el sistema Asensus Senhance, aplicaciones Medtronic StealthStation S8 y ajustes de componentes de consola para plataformas insignia como el da Vinci 5). Estas acciones regulatorias suelen desencadenar breves pausas en la adquisición, auditorías de seguridad y revisiones de flujo de trabajo en sistemas de salud reacios al riesgo, mientras que los proveedores responden con una mejor trazabilidad de lotes y parches de software.


Surgical Robots Market Opportunities

Plataformas Compactas para Entornos Ambulatorios

Sistemas portátiles y basados en carros que se desplazan entre teatros desbloquean un segmento de compradores que las consolas insignia no pueden alcanzar. Con precios muy por debajo de las instalaciones tradicionales, estas unidades apuntan al canal ambulatorio que ya está creciendo a un ritmo de dos dígitos.

Programas de Acceso en Economías Emergentes

India, Brasil, Indonesia y Arabia Saudita añadieron colectivamente más de 380 camas de hospital por millón de habitantes entre 2021 y 2025 [10][13]. Los proveedores que combinan programas de sistemas reacondicionados con academias de formación locales pueden establecer bases instaladas antes de la competencia a precio completo.

Monetización de Datos y Análisis de Resultados

Cada caso genera datos cinemáticos, de video y de tiempo. Los análisis de suscripción que evalúan la eficiencia del cirujano y predicen fallos de instrumentos convierten las ventas de hardware únicas en ingresos recurrentes, y los primeros adoptantes informan tasas de adjunto superiores al 40% en nuevas colocaciones [16].

Expansión Especializada en Cardiovascular y Torácico

Las indicaciones aprobadas siguen siendo estrechas en relación con el volumen de procedimientos. Las aplicaciones endovasculares y torácicas juntas representan un grupo accesible varias veces la penetración actual, y ensayos exitosos podrían remodelar materialmente la mezcla de segmentos del Mercado de Robots Quirúrgicos.

Redes Quirúrgicas Remotas y Distribuidas

Los estándares de latencia 5G por debajo de 20 milisegundos han hecho que la telesurgery supervisada sea clínicamente creíble por primera vez, con demostraciones interprovinciales completadas en China en 2024 [7][20]. Los marcos regulatorios se quedan atrás de la tecnología, pero el modelo de licencias que surja podría ser sustancial.


Surgical Robots Market Future Outlook

La Autonomía Supervisada se Convierte en Realidad Comercial

La autonomía a nivel de tarea — sutura automatizada, control de cámara, retracción de tejidos — alcanzará una amplia aprobación antes de que lo haga la autonomía total del procedimiento. Los reguladores están convergiendo en un marco por etapas que trata cada tarea autónoma como una función validada por separado, lo que favorece a los incumbentes con grandes conjuntos de datos clínicos [2][20].

La Economía de Cuchilla y Cuchilla se Profundiza

Los ingresos por instrumentos y servicios ya superan los ingresos por hardware para los mayores proveedores. Se espera que esta brecha se amplíe a medida que el arrendamiento desplace la compra de capital, trasladando el Mercado de Robots Quirúrgicos hacia un modelo de ingresos indexado a la utilización que suaviza la cíclica pero comprime el margen inicial [15][16].

Presión de Interoperabilidad desde la TI Hospitalaria

Los sistemas de salud que operan con tres o más plataformas de proveedores están exigiendo esquemas de datos comunes e integración de inicio de sesión único con registros electrónicos. El trabajo en estándares bajo los perfiles quirúrgicos de IHE y HL7 FHIR dará forma a las tarjetas de puntuación de adquisiciones para finales de la década de 2020 [18].

La Sostenibilidad Entra en la Decisión de Compra

Los desechos de instrumentos de un solo uso han sido objeto de escrutinio, con la hoja de ruta de proveedores de cero emisiones netas del NHS Inglaterra requiriendo informes de carbono de los principales proveedores [12]. Los programas de instrumentos reutilizables y los diseños de consolas energéticamente eficientes pasarán de ser diferenciadores a requisitos básicos durante la próxima década.


Análisis de la Cuota de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte USD 3.50 Mil millones Renovación de la base instalada, expansión ambulatoria, fabricación en tierra
Europa 27.3% de cuota Portafolios conformes a MDR, suplementos de DRG, ciclo de reemplazo ortopédico
Asia-Pacífico 10.5% CAGR (2026–2035) Licencias provinciales, cadenas de hospitales privados, retadores nacionales
América del Sur 9.4% CAGR (2026–2035) Construcción de redes privadas, canales de sistemas reacondicionados
Medio Oriente y África USD 0.30 Mil millones Programas de transformación de salud soberana, centros de turismo médico
Total USD 8.73 Mil millones

El rendimiento regional en el Mercado de Robots Quirúrgicos sigue la madurez del reembolso mucho más de cerca que el PIB. Donde existen códigos de pago y se concentra el capital, la densidad instalada aumenta rápidamente.


América del Norte

País Métrica Motor Clave
EE. UU. 84.2% de los ingresos regionales Expansión del código OPPS y base instalada académica densa
Canadá USD 0.31 Mil millones Subvenciones de capital provinciales para capacidad ortopédica
México 10.4% CAGR Expansión de la red de hospitales privados en Monterrey y CDMX


La demanda en Estados Unidos es ahora tanto una historia de reemplazo como de colocación, con aproximadamente un tercio de los envíos de 2025 yendo a sistemas de más de ocho años [15]. Las disposiciones de Buy America asociadas a la financiación de instalaciones federales han empujado a al menos tres fabricantes a calificar líneas de componentes nacionales [14]. El crecimiento de Canadá es más lento pero más constante, condicionado por los ciclos presupuestarios provinciales en lugar del apetito clínico.

Europa

País Métrica Motor Clave
Alemania 23.8% de los ingresos regionales Reforma de suplementos de DRG para casos asistidos por robots
Reino Unido USD 0.41 Mil millones Asignaciones de capital del programa de recuperación electiva del NHS
Francia 9.4% CAGR Consolidación de adquisiciones de agencias de salud regionales
Italia 11.6% de los ingresos regionales Población envejecida y altos volúmenes de artroplastia
España USD 0.19 Mil millones Licencias de comunidades autónomas en Cataluña y Madrid
Países Nórdicos 9.8% CAGR Adquisiciones centralizadas que favorecen contratos inclusivos de servicios
Rusia 4.2% de los ingresos regionales Programas de sustitución nacional
Resto de Europa USD 0.24 Mil millones Actualizaciones de centros terciarios en Europa Central


Alemania ancla la región porque su estructura de pago suplementario hace que la economía a nivel de caso sea transparente para los controladores hospitalarios. La financiación de recuperación electiva del NHS Inglaterra liberó capital para más de 40 nuevas colocaciones entre 2024 y 2025, concentradas en servicios de urología y colorectal [12][18]. Los retrasos en la certificación bajo el MDR de la UE siguen siendo el punto de fricción persistente de la región, retrasando varios lanzamientos de retadores de tres a cinco trimestres.

Asia-Pacífico

País Métrica Motor Clave
China 33.1% de los ingresos regionales Reforma de precios de NHSA y escalamiento de fabricantes nacionales
India 11.9% CAGR Expansión de cadenas privadas y turismo médico de valor
Japón USD 0.52 Mil millones Mayor cuota de mayores de 65 años entre las principales economías
Corea del Sur 10.8% de los ingresos regionales Red densa de hospitales terciarios y adopción temprana de tecnología
ASEAN 11.2% CAGR Corredores de turismo médico en Singapur y Tailandia
Resto de Asia-Pacífico USD 0.14 Mil millones Adiciones de capacidad ortopédica en Australia y Nueva Zelanda


China domina el volumen regional, y los fabricantes nacionales han convertido la preferencia de adquisición provincial en una cuota significativa frente a plataformas importadas [7]. La trayectoria de India es la más pronunciada en el Mercado de Robots Quirúrgicos, con grupos de hospitales privados añadiendo capacidad en ciudades de nivel 1 y financiando compras a través de acuerdos de participación en ingresos por procedimiento [10]. La demanda de Japón está ponderada hacia el reemplazo, reflejando una base instalada que precede las características actuales de autonomía.

América del Sur

País Métrica Motor Clave
Brasil 58.4% de los ingresos regionales Concentración de red privada en São Paulo
Argentina 10.6% CAGR Modernización de centros terciarios urbanos
Resto de América del Sur USD 0.09 Mil millones Inversión en hospitales especializados en Chile y Colombia


Brasil sostiene la región gracias a la fortaleza de un puñado de grandes grupos privados cuyos volúmenes de casos justifican economías emblemáticas [13]. La volatilidad de la moneda sigue siendo la restricción vinculante en otros lugares, razón por la cual los canales de arrendamiento y unidades reacondicionadas han crecido más rápido que la compra directa en todo el continente.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 31.7% de los ingresos regionales Capital del Programa de Transformación del Sector Salud
EAU USD 0.07 Mil millones Posicionamiento de turismo médico en Dubái y Abu Dabi
Sudáfrica 9.6% CAGR Inversión de grupos de hospitales privados en Gauteng
Egipto 8.8% de los ingresos regionales Implementación de seguro de salud universal
Resto de MEA USD 0.06 Mil millones Actualizaciones de atención terciaria en Qatar y Kuwait


El programa de transformación de Arabia Saudita ha financiado colocaciones emblemáticas en varios nuevos complejos terciarios, combinando hardware con contratos de capacitación a varios años [13]. La adopción en otros lugares de la región sigue concentrándose en instalaciones privadas que compiten por pacientes transfronterizos, donde el valor de marketing complementa la justificación clínica.


Mercado de Robots Quirúrgicos por Región, 2025-2035

Surgical Robots Market Segmentation

Por Componente

La mezcla de componentes en el Mercado de Robots Quirúrgicos revela la transición de la venta de capital a una relación de anualidad.

Segmento Métrica (2025) Principal Motor de Demanda
Sistemas Quirúrgicos 54.1% de participación Colocaciones iniciales y ciclo de renovación de ocho años
Instrumentos y Accesorios 31.4% de participación Consumo por procedimiento y expansión de indicaciones
Capacitación 6.2% de participación Requisitos de acreditación y mandatos de simulación
Servicios 8.3% de participación Garantías de tiempo de actividad y contratos de mantenimiento predictivo


Los sistemas quirúrgicos dominan hoy en día, pero la historia interesante de márgenes se encuentra en otro lugar. Los servicios crecen a un CAGR del 10.1% porque los sistemas de salud compran cada vez más disponibilidad en lugar de equipos; los contratos ahora especifican rutinariamente porcentajes de tiempo de actividad garantizados con penalizaciones financieras adjuntas. Los instrumentos y accesorios, mientras tanto, escalan directamente con el volumen de procedimientos, lo que los convierte en el proxy más limpio para la adopción clínica genuina en lugar de la capacidad de estar en estanterías.

Por Área de Cirugía

Segmento Métrica Principal Motor de Demanda
Ortopédica 34.2% de participación (2025) Volúmenes de artroplastia y precisión en la alineación de implantes
General y Laparoscópica 19.6% de participación (2025) Conjunto de indicaciones más amplio aprobado
Urológica 15.1% de participación (2025) Prostatectomía como el caso de uso clínico fundamental
Ginecológica 12.4% de participación (2025) Volumen de histerectomía y miomectomía
Cardiovascular 8.2% de participación (2025) Adopción de navegación endovascular
Neurocirugía 9.9% CAGR (2026–2035) Precisión estereotáctica y colocación de electrodos
Torácica 3.1% de participación (2025) Crecimiento del volumen de resección pulmonar
Otras Especialidades 1.6% de participación (2025) Otorrinolaringología, transoral y aplicaciones emergentes


La ortopedia lidera porque la propuesta de valor es medible: la precisión en la colocación de implantes se correlaciona con las tasas de revisión, y la cirugía de revisión es costosa. La neurocirugía crece más rápido desde una base pequeña, donde la precisión submilimétrica en la colocación de electrodos y biopsias ofrece beneficios clínicos que la técnica manual no puede igualar [19]. La cardiovascular sigue siendo el mayor grupo no explotado, más limitado por la evidencia de ensayos que por la ingeniería.

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Hospitales 69.1% de participación (2025) Acceso al capital y mezcla de casos complejos
Centros Quirúrgicos Ambulatorios 10.5% CAGR (2026–2035) Orientación del pagador según el sitio de servicio
Otros Usuarios Finales USD 0.83 Mil millones (2025) Clínicas especializadas y centros de investigación académica


Los hospitales seguirán siendo el ancla de volumen durante todo el pronóstico, pero su participación se erosiona gradualmente a medida que los centros ambulatorios absorben casos estandarizados y de menor gravedad. Ese cambio redefine la estrategia de mercado de los proveedores: los compradores ambulatorios son sensibles al precio, deciden más rápido y se preocupan intensamente por la huella y el tiempo de configuración.

Por Producto

Segmento Métrica Principal Motor de Demanda
Sistemas No Portátiles 39.9% de participación (2025) Consolas de múltiples brazos insignia en centros terciarios
Sistemas Portátiles y Basados en Carro 10.3% CAGR (2026–2035) Economía de compartir quirófano y umbral de capital más bajo
Otros Productos 22.5% de participación (2025) Dispositivos de asistencia manual y de un solo brazo


Las plataformas portátiles están ganando el argumento sobre la utilización. Una unidad basada en carro que sirve a tres quirófanos logra volúmenes de casos que una instalación fija no puede, y su menor costo de adquisición amplía considerablemente la base de compradores. Los sistemas no portátiles retienen los procedimientos complejos y de múltiples cuadrantes donde el conteo de brazos y la rigidez aún importan.


Comparación Competitiva

La concentración es alta pero está disminuyendo. Market Research Future estima un HHI en el rango de 2,800–3,100 para 2025, con los cinco principales proveedores controlando aproximadamente el 72–78% de los ingresos globales — a la baja desde más del 85% cinco años antes, ya que las patentes fundamentales expiraron y los retadores ingresaron [17]. El mercado de robots quirúrgicos se caracteriza mejor como una estructura de incumbente dominante con un nivel de retadores en expansión que compiten en precio, presencia y enfoque especializado en lugar de capacidad directa.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Robots Quirúrgicos Posicionamiento Estratégico
Intuitive Surgical ~48–54% Consolas de múltiples puertos y de un solo puerto, ecosistema de instrumentos, análisis Incumbente arraigado con una base instalada inigualable y profundidad de datos clínicos
Stryker ~8–11% Plataformas de navegación ortopédica y artroplastia Líder de categoría en precisión de reemplazo de articulaciones
Medtronic ~7–10% Plataforma modular de tejidos blandos, navegación espinal y craneal Amplias relaciones hospitalarias aprovechadas para ventas cruzadas
Johnson & Johnson MedTech ~4–6% Plataforma de cirugía general, robótica de broncoscopia Entrante tardío pero bien capitalizado con un profundo portafolio energético
Zimmer Biomet ~3–5% Robótica ortopédica portátil y montada en mesa Estrategia anclada en implantes que vincula hardware a consumibles
Smith+Nephew ~2–4% Sistemas de asistencia ortopédica portátiles Huella ligera en capital dirigida a compradores ambulatorios
Globus Medical ~2–4% Navegación espinal y robótica de colocación de tornillos Especialista enfocado con implantes verticalmente integrados
Siemens Healthineers ~1–3% Robótica endovascular e intervencionista Enfoque integrado de imagen en suites cardiovasculares
CMR Surgical ~1–3% Plataforma portátil modular de múltiples brazos Retador que compite en huella y flexibilidad de instalación
MicroPort MedBot ~1–2% Plataformas laparoscópicas y ortopédicas Posicionamiento de campeón nacional en licitaciones chinas
Asensus Surgical ~1–2% Laparoscopia digital con visión por máquina Innovador de nicho que enfatiza la inteligencia aumentada
Brainlab ~1–2% Robótica de navegación craneal y espinal Diferenciación centrada en software en neurocirugía


Noticias y Desarrollos Recientes

  • Intuitive Surgical (marzo de 2024): Recibió la aprobación para su plataforma multi-puerto de próxima generación con retroalimentación de fuerza, marcando la primera gran actualización de consola en más de una década y restableciendo la base técnica para los competidores [15].


  • CMS (noviembre de 2024): Finalizó las reglas de OPPS añadiendo vías de pago ambulatorio para códigos adicionales de cirugía general asistida por robot, mejorando la economía de las instalaciones ambulatorias [3].


  • China NHSA (septiembre de 2024): Revisó los horarios de precios provinciales para procedimientos asistidos por robot, reduciendo la exposición de los pacientes a costos de bolsillo y acelerando la actividad de licitación en Guangdong y Jiangsu [7].
  • Johnson & Johnson MedTech (enero de 2025): Inició ensayos clínicos para su plataforma de cirugía general, con el objetivo de presentar en un cronograma que colocaría la entrada comercial a finales de la década [16].
  • FDA (agosto de 2023): Emitió una comunicación de seguridad sobre mastectomía asistida por robot y procedimientos relacionados con el cáncer, subrayando la brecha de evidencia en indicaciones oncológicas [2].


Surgical Robots Market Report Scope

Parámetro Detalle
Alcance del Mercado Sistemas robóticos quirúrgicos globales, instrumentos, accesorios, capacitación y servicios en todas las especialidades quirúrgicas y entornos de atención
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 9.5% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 8.73 Mil millones (2025); USD 9.59 Mil millones (2026); USD 21.70 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Servicios (componente); Neurocirugía (área de cirugía); Centros Quirúrgicos Ambulatorios (usuario final); Sistemas Portátiles y Basados en Carro (producto)
Empresas Perfiladas 12 proveedores incluyendo Intuitive Surgical, Stryker, Medtronic, Johnson & Johnson MedTech, Zimmer Biomet, Smith+Nephew, Globus Medical, Siemens Healthineers, CMR Surgical, MicroPort MedBot, Asensus Surgical, Brainlab
Moneda de Valoración USD Mil millones, tasas de cambio constantes de 2025

Preguntas frecuentes

¿Qué estructuras contractuales deberían negociar los hospitales al ingresar al mercado de robots quirúrgicos como compradores primerizos?
El arrendamiento vinculado a la utilización con cláusulas de tiempo de actividad garantizado transfiere el riesgo al proveedor. Insista en escaladores de precios de instrumentos con un límite y una asignación de capacitación definida, ya que ambos impulsan el costo de por vida más que el precio de la consola [6].
¿Cómo deberían los inversores distinguir los fosos duraderos de las ventajas temporales en el mercado de robots quirúrgicos?
La base instalada y la tasa de adjuntos de instrumentos importan más que la paridad de características. Un proveedor con miles de sistemas colocados genera ingresos recurrentes independientemente del próximo ciclo de lanzamiento [15].
¿Qué obstáculos de integración suelen retrasar la puesta en marcha después de la compra?
La altura del techo del quirófano, la carga eléctrica y la adyacencia de la sala de imágenes causan más retrasos que el software. La documentación de credenciales para el primer grupo de cirujanos típicamente añade otras ocho a doce semanas [18].
¿Cómo se comparan los dispositivos ortopédicos de mano con las plataformas de consola completa?
Las unidades de mano cuestan una fracción y requieren una modificación mínima del quirófano, pero asisten en lugar de reemplazar el control manual del cirujano. Las consolas completas son adecuadas para trabajos de tejido blando en múltiples cuadrantes [22].
¿Qué matiz regulatorio suele sorprender más a los nuevos entrantes en el mercado de robots quirúrgicos?
Las actualizaciones de software que alteran la función clínica pueden desencadenar una nueva presentación en lugar de una notificación de cambio rutinaria. Los planes de control de cambios predeterminados mitigan esto, pero deben presentarse por adelantado [2].
¿Tienen sentido los sistemas reacondicionados para compradores con restricciones presupuestarias?
Reducen significativamente el costo de entrada y son adecuados para programas de menor volumen. Verifique que la compatibilidad de instrumentos y el soporte de software se extiendan más allá de su período de propiedad previsto, ya que las plataformas huérfanas pierden rápidamente la cobertura de servicio [6].
¿Qué caso de uso emergente es más probable que sorprenda al mercado para 2030?
Navegación broncoscópica y endoluminal para el diagnóstico temprano del cáncer de pulmón. La expansión del programa de detección crea un volumen de procedimientos que las plataformas actuales ya están autorizadas para abordar [19].
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, peer-reviewed surgical journals, clinical robotics publications, and authoritative healthcare technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Federation of Robotics (IFR), Society of American Gastrointestinal and Endoscopic Surgeons (SAGES), American College of Surgeons (ACS), European Association for Endoscopic Surgery (EAES), National Institutes of Health (NIH) Clinical Robotics Initiative, National Center for Biotechnology Information (NCBI/PubMed), OECD Health Statistics, World Health Organization (WHO) Medical Device Global Atlas, EU Eurostat Healthcare Database, and national medical device regulatory reports from key markets including China's National Medical Products Administration (NMPA) and Japan's Ministry of Health, Labour and Welfare (MHLW).

Clinical safety studies, competitive landscape analysis, surgical adoption trends, 510(k) and PMA approval data, and robotic-assisted procedure statistics for robotic surgical systems, robotic instruments, imaging systems, and computer-assisted surgical platforms were gathered from these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of R&D, regulatory affairs leaders, and commercial directors from image system providers, robotic instrument OEMs, and surgical robot manufacturers. Demand-side sources included board-certified orthopedic surgeons, cardiothoracic surgeons, neurosurgeons, urologists, and gynecologists; hospital OR directors, ASC administrators, procurement leads from hospitals and ambulatory surgical centers; and clinical research coordinators from research institutions. The primary research validated market segmentation across control mechanisms (remote controlled, robotic arm controlled, computer assisted), confirmed product pipeline timelines, and gathered insights on surgical adoption patterns, capital equipment purchasing cycles, reimbursement dynamics for robotic-assisted procedures, and training protocol standardization.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (38%), Europe (29%), Asia-Pacific (26%), Rest of World (7%)


Market Size Estimation

Revenue mapping and robotic-assisted procedure volume analysis were implemented to determine global market valuation. The methodology comprised the following:

• Identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in robotic surgical systems, instruments, and imaging technologies

• Product mapping for intraoperative imaging systems, surgical instruments and accessories, robotic surgical systems, and robotic limbs

• Examination of the annual revenues that have been reported and modeled for surgical robotics portfolios, which include disposables, systems, and service contracts

• In 2024, the coverage of manufacturers will account for 75-80% of the global market share.

• Segment-specific valuations across orthopedic, cardiac, neurosurgery, urological, and gynecological applications are derived through extrapolation using bottom-up (robotic procedure volume × ASP by country/specialty) and top-down (manufacturer revenue validation) approaches.

• Analysis of the installed base of robotic systems by healthcare facility type (hospitals, ASCs, research institutions) and utilization rates by surgical specialty for cross-validation.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















