Smart Factory Market (2026 - 2035)

Informe de investigación de mercado de fábricas inteligentes: pronóstico hasta 2032

Forecast Period
2026-2035
CAGR
10.2%
2025 Market Size
USD 410.90 Billion
2035 Market Size
USD 1,085.40 Billion
Sensor and Control ● Updated September 3, 2026 Report ID: MRFR/SEM/1702-CR | Pages: 117 | Author: Nirmit Biswas, Aarti Dhapte

Smart Factory Market Summary

El mercado de fábricas inteligentes estaba valorado en 410.900 millones de dólares en 2025, se prevé que alcance los 452.800 millones de dólares en 2026 y se espera que aumente a 1.085.400 millones de dólares en 2035, registrando una tasa compuesta anual del 10,2% durante el período previsto 2026-2035. Dos fuerzas están comprimiendo los plazos de adopción: los incentivos de capital gubernamentales en los corredores de fabricación de Asia y el Pacífico y los mecanismos de ajuste de la frontera de carbono en Europa que penalizan las líneas de producción opacas desde el punto de vista energético.[1]. En conjunto, estas palancas políticas están convirtiendo lo que alguna vez fue una actualización tecnológica discrecional en un imperativo de cumplimiento para las fábricas orientadas a la exportación.

El panorama tecnológico dentro del mercado de fábricas inteligentes está pasando de controladores lógicos programables aislados y sistemas SCADA independientes a arquitecturas de datos unificadas donde los sensores, las plataformas de ejecución y las capas de análisis se comunican en tiempo real. Una encuesta del Foro Económico Mundial de 2024 estimó que los principales fabricantes que invirtieron más de 15 mil millones de dólares en conjunto en la digitalización de las fábricas entre 2022 y 2024 acortaron el tiempo de inactividad no planificado entre un 30% y un 45%.[2]. Los chips de inferencia de borde ahora procesan decisiones de control de calidad a nivel de línea, lo que reduce la latencia de ida y vuelta que imponen las arquitecturas exclusivas de la nube.

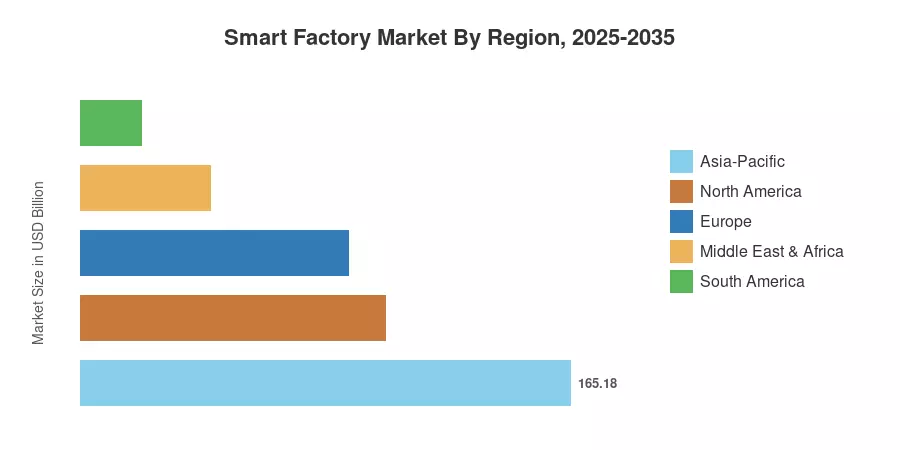
Asia-Pacífico domina el mercado de fábricas inteligentes con aproximadamente el 40,2% de los ingresos de 2025, impulsado por el programa "Fabricación inteligente 2025" de China y los planes de incentivos vinculados a la producción de la India.[3]. La región de Oriente Medio y África es la geografía de más rápido crecimiento, avanzando a una CAGR del 10,7% hasta 2035 a medida que los fondos de diversificación industrial Visión 2030 de Arabia Saudita fluyen hacia la construcción de fábricas totalmente nuevas. América del Norte tiene la segunda participación más grande con aproximadamente el 25,0%, respaldada por los incentivos de reubicación en la Ley CHIPS y Ciencia de EE. UU. La próxima década recompensará a los fabricantes que traten la inteligencia industrial como una plataforma en lugar de un proyecto.


Conclusiones clave del informe

• Por tipo de producto

  • La robótica industrial representó el 30,4% de los ingresos del mercado de fábricas inteligentes en 2025, lo que refleja una fuerte demanda de automatización de soldadura, pintura y manipulación de materiales en el ensamblaje automotriz y electrónico.
  • Los robots colaborativos se están expandiendo a una tasa compuesta anual del 9,5% hasta 2035, impulsado por la adopción por parte de pequeñas y medianas empresas de flujos de trabajo mixtos entre humanos y robots.

• Por tecnología

  • Los sistemas de ejecución de fabricación captaron el 22,2 % del gasto en tecnología en el mercado de fábricas inteligentes en 2025, lo que ancla la orquestación en el taller.
  • Las plataformas de análisis avanzado e inteligencia artificial están creciendo a una tasa compuesta anual del 11,1% a medida que la optimización de procesos en tiempo real pasa de la escala piloto a la de producción.

• Por industria de usuario final

  • La industria automotriz representó el 29,2% de la demanda de los usuarios finales en 2025, impulsada por el reequipamiento de las líneas de vehículos eléctricos y los requisitos de ensamblaje justo en secuencia.
  • Los productos farmacéuticos representan la vertical de más rápido crecimiento con una tasa compuesta anual del 10,6%, impulsada por los mandatos de serialización y la adopción de fabricación continua.

• Por región

  • Asia-Pacífico lideró la demanda mundial con una participación del 40,2% en el mercado de fábricas inteligentes en 2025.
  • Se prevé que Oriente Medio y África se expandirán a una tasa compuesta anual del 10,7 % hasta 2035.


Tamaño y pronóstico del mercado de fábricas inteligentes (2021-2035)

El modelo de dimensionamiento de Market Research Future integra estimaciones de ingresos ascendentes de fabricantes de equipos originales (OEM), divulgaciones de licencias de software y bases de datos de proyectos de integradores de sistemas. Las cifras históricas (2021-2024) reflejan datos de envíos reales e informes anuales, mientras que el horizonte de pronóstico (2026-2035) aplica una tasa de crecimiento compuesta calibrada basada en políticas en proceso, encuestas de gasto de capital y curvas de adopción de tecnología.
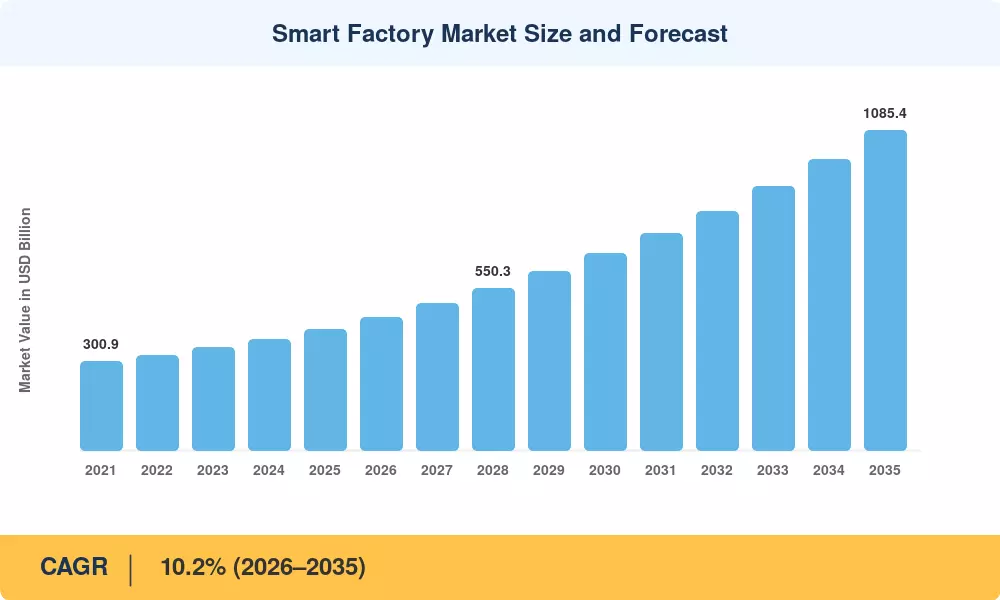
Smart Factory Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Relocalización gubernamental e incentivos de política industrial ~2,1% América del Norte, Asia-Pacífico Corto plazo (≤2 años) [8]
Reducción de costos de sensores IIoT e implementación de IA perimetral ~1,8% Global Mediano plazo (2 a 4 años) [7]
Mandatos de cumplimiento de la frontera de carbono y ESG ~1,5% Europa, Medio Oriente Mediano plazo (2 a 4 años) [12]
Conectividad de fábrica de red privada y 5G ~1,3% Asia-Pacífico, América del Norte Mediano plazo (2 a 4 años) [10]
Ola de construcción de gigafábricas de vehículos eléctricos y baterías ~1,1% Europa, América del Norte Corto plazo (≤2 años) [18]
Optimización del rendimiento y la calidad impulsada por la IA ~0,9% Global Largo plazo (≥4 años) [11]
Marcos de integración de código abierto que reducen las barreras a las PYME ~0,7% Global Largo plazo (≥4 años) [19]


Relocalización gubernamental e incentivos de política industrial

La Ley CHIPS y Ciencia de EE. UU. asignó 52.700 millones de dólares a la fabricación nacional de semiconductores, y las subvenciones para la modernización de las instalaciones requieren que los solicitantes demuestren al menos puntos de referencia de automatización de fábrica de nivel 3.[8]. La estrategia K-Semiconductor de Corea del Sur comprometió KRW 510 billones (aproximadamente USD 390 mil millones) hasta 2030, con créditos fiscales vinculados a los hitos de adopción de líneas inteligentes. Estos programas convierten el gasto en inteligencia de fábrica de una partida de gasto de capital a una inversión reembolsable mediante subvención, comprimiendo materialmente los períodos de recuperación para los que adoptan la automatización en todo el mercado de fábricas inteligentes.

Reducción de costos de sensores IIoT e implementación de IA perimetral

Los precios promedio de los módulos de sensores industriales cayeron un 18% entre 2022 y 2024, según Industrial Technology Tracker de BloombergNEF, mientras queIA de vanguardiaLa eficiencia energética del chip de inferencia mejoró en un 40 % en comparación con la misma ventana[7]. La convergencia de sensores más baratos y computación local significa que una fábrica de tamaño mediano ahora puede implementar 5.000 puntos de datos por menos de 200.000 dólares, aproximadamente un tercio del costo de 2020. Este cambio económico está impulsando la adopción del mercado de fábricas inteligentes entre los proveedores de nivel 2 y 3 que anteriormente carecían del capital para una digitalización a gran escala.

Mandatos de cumplimiento de la frontera de carbono y ESG

El Mecanismo de Ajuste de Carbono en Frontera de la Unión Europea, operativo desde octubre de 2023, exige que los importadores informen sobre las emisiones incorporadas de acero, aluminio, cemento y fertilizantes, y la responsabilidad financiera total comenzará en 2026.[12]. Las fábricas que exportan a la UE deben instrumentar los flujos de energía a nivel de máquina y generar informes auditables de intensidad de carbono. Esta presión regulatoria está convirtiendo los análisis de monitoreo de energía de un panel de control agradable en un requisito de cumplimiento comercial, estimulando directamente la inversión del Smart Factory Market en plataformas de sostenibilidad y medición a nivel de proceso.

Ola de construcción de gigafábricas de vehículos eléctricos y baterías

A mediados de 2024, había más de 180 proyectos de gigafábricas en construcción o anunciados a nivel mundial, lo que representa más de 400 mil millones de dólares en gastos de capital planificados hasta 2030.[18]. Cada instalación requiere MES integrado, ensamblaje robótico y sistemas de detección de defectos en tiempo real desde el primer día, lo que genera un aumento de la demanda totalmente nueva para el mercado de fábricas inteligentes que no depende de ciclos de modernización de antiguas instalaciones.


Análisis de impacto de restricciones

Los porcentajes de impacto de las restricciones que aparecen a continuación cuantifican los vientos en contra que frenan el techo de crecimiento del mercado de fábricas inteligentes. Al igual que con los impulsores, estas cifras son direccionales y no se restan directamente de la CAGR principal debido a los efectos de interacción entre las restricciones.

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Vulnerabilidades de ciberseguridad en redes convergentes OT/IT –0,9% Global Corto plazo (≤2 años) [20]
Brechas de interoperabilidad de equipos heredados –0,7% Europa, América del Norte Mediano plazo (2 a 4 años) [21]
Escasez de mano de obra calificada en ingeniería de datos –0,6% Global Largo plazo (≥4 años) [22]
Altos costos iniciales de integración para las pymes –0,5% América del Sur, MEA Mediano plazo (2 a 4 años) [19]
Soberanía de datos y regulaciones de transferencia transfronteriza –0,4% Asia-Pacífico, Europa Largo plazo (≥4 años) [23]


Vulnerabilidades de ciberseguridad en redes convergentes de OT/TI

Un informe de Dragos Inc. de 2024 documentó un aumento interanual del 37% en los incidentes de ransomware dirigidos a sistemas de control industrial, con costos promedio de remediación que superan los 2,8 millones de dólares por evento.[20]. A medida que el mercado de fábricas inteligentes impulsa una integración más profunda entre la tecnología operativa y las capas de TI empresarial, las superficies de ataque se expanden. Muchos fabricantes retrasan la conectividad total porque las aseguradoras están ajustando las primas para las fábricas que no pueden demostrar arquitecturas de red segmentadas y un monitoreo continuo de amenazas.

Brechas de interoperabilidad de equipos heredados

Alrededor del 60% de los activos industriales instalados en las economías de la OCDE tienen más de 15 años y utilizan protocolos de comunicación propietarios establecidos antes de la llegada de los estándares de datos actuales.[21]. Agregar dispositivos de puerta de enlace y traductores de protocolos a estas máquinas puede aumentar los gastos del proyecto de integración entre un 20% y un 35%. La consiguiente fricción de costos limita la penetración del mercado de fábricas inteligentes abandonadas, especialmente en las industrias químicas y de metales europeas con ciclos de reemplazo de activos de más de 25 años.


Escasez de mano de obra calificada en ingeniería de datos

El Foro Económico Mundial anticipó un déficit global de 3,4 millones de expertos en datos industriales para 2025, y la demanda superará la producción universitaria y vocacional.[22]. A medida que las fábricas compiten con las empresas de tecnología por las mismas habilidades de ingeniería de datos, la inflación salarial y los períodos prolongados de vacantes están retrasando los plazos de implementación y restringiendo el ritmo al que los proyectos de Smart Factory Market pueden pasar de la fase piloto a la implementación empresarial.


Smart Factory Market Opportunities

Plataformas de fábrica como servicio a nivel de PYME

Los pequeños y medianos fabricantes no cuentan con el capital ni el personal de TI para una integración personalizada. Los sistemas de fábrica como servicio basados ​​en suscripción, que combinan sensores, conectividad y análisis en una tarifa operativa mensual, pueden desbloquear un segmento que constituye alrededor del 70% de las instalaciones de fabricación en todo el mundo, pero menos del 25% de la inversión actual en el mercado de fábricas inteligentes.[19].


Expansión de la fabricación continua farmacéutica

En EE. UU. y la UE, las agencias reguladoras están promoviendo la fabricación continua en lugar del procesamiento por lotes para la fabricación de medicamentos, y la FDA publicó una guía actualizada en 2024.[24]. Las instalaciones farmacéuticas que están migrando al flujo continuo necesitan tecnologías analíticas de procesos en tiempo real, control de circuito cerrado y serialización (todas competencias clave del mercado de fábricas inteligentes) y representan una oportunidad vertical de alto margen.


Diversificación industrial totalmente nueva en Oriente Medio

El Programa Nacional de Desarrollo Industrial y Logística de Arabia Saudita tiene como objetivo una contribución de 55 mil millones de dólares al PIB manufacturero para 2030, con paquetes de incentivos que exigen el cumplimiento de fábricas inteligentes para los titulares de licencias totalmente nuevas.[25]. Esto representa un nuevo canal de demanda para el mercado de fábricas inteligentes, sin la carga de los costos de integración heredados que frenan las regiones abandonadas.

Monetización de datos a través de mercados de producción e inteligencia

Los fabricantes que cuentan con terabytes de datos de procesos pueden otorgar licencias de puntos de referencia anónimos de rendimiento y eficiencia a pares, aseguradoras y socios de la cadena de suministro. Las plataformas en etapa inicial están negociando dichos datos a entre 0,10 y 0,50 USD por punto de datos por mes, creando un flujo de ingresos recurrente que replantea la inversión en Smart Factory Market como un centro de ganancias en lugar de un centro de costos.[26].

Informes de sostenibilidad y verificación de créditos de carbono

A medida que los informes de emisiones de Alcance 3 se vuelven obligatorios para las grandes empresas en la UE y California, las fábricas transformadoras deben proporcionar datos de energía y residuos a nivel de máquina a sus clientes OEM.[12]. El mercado de fábricas inteligentes está bien posicionado para suministrar la pila de instrumentación y análisis que convierte la telemetría de sensores sin procesar en certificados de sostenibilidad de grado de auditoría.


Smart Factory Market Future Outlook

Operaciones de fábrica autónomas impulsadas por IA

A principios de la década de 2030, las principales plantas farmacéuticas y de semiconductores operarán con menos de cinco operadores humanos por turno, dependiendo de agentes de aprendizaje por refuerzo para ajustar los parámetros del proceso, programar el mantenimiento y redirigir los flujos de producción sin intervención manual.[11]. El mercado de fábricas inteligentes diferenciará cada vez más entre fábricas que utilizan IA para el seguimiento y aquellas que delegan la autoridad de decisión en bucles de control autónomos. estima que el control de procesos totalmente autónomo podría mejorar la eficacia general del equipo entre 15 y 20 puntos porcentuales en comparación con las líneas de base supervisadas por humanos.

Economía de plataforma y fabricación como servicio

En la próxima década, los ingresos del mercado de fábricas inteligentes pasarán de modelos centrados en hardware a modelos centrados en plataformas, reflejando la transición que experimentó la TI empresarial en la década de 2010. Los proveedores de MES nativos de la nube ya están agrupando informes de ejecución, análisis y cumplimiento en niveles de suscripción con precios por unidad de producción.[14]. Para 2032, Market Research Future espera que los ingresos basados ​​en plataformas representen más de un tercio del gasto total en software de Smart Factory Market, comprimiendo los márgenes de los proveedores tradicionales de licencias locales.

Superciclo de transición energética y electrificación

La AIE proyecta que la inversión global en energía limpia superará los 2 billones de dólares anuales para 2030, y una parte importante se destinará directamente a la electrificación de fábricas, la integración de bombas de calor y las microrredes renovables in situ.[16]. Las plataformas de fábricas inteligentes servirán como capa de orquestación que equilibre los programas de producción con los precios de la electricidad según el tiempo de uso y los objetivos de intensidad de carbono. Las fábricas que carezcan de esta capacidad de orquestación enfrentarán costos energéticos crecientes y una menor competitividad de las exportaciones en los corredores comerciales regulados por las emisiones de carbono.

Integración de informes ESG y convergencia regulatoria

Los marcos NIIF S1 y S2 del Consejo de Normas Internacionales de Sostenibilidad, respaldados por más de 20 jurisdicciones para 2025, requieren datos de energía y emisiones a nivel de máquina que solo las fábricas instrumentadas pueden producir de manera confiable.[16]. El mercado de fábricas inteligentes evolucionará de una herramienta de productividad a una capa de infraestructura de cumplimiento, y los canales de datos de nivel de auditoría se convertirán en un requisito previo de adquisición para las cadenas de suministro multinacionales. Las fábricas que no pueden generar datos ESG estandarizados corren el riesgo de ser excluidas de las listas de proveedores preferidos.

Modelo de las cinco fuerzas de Porter

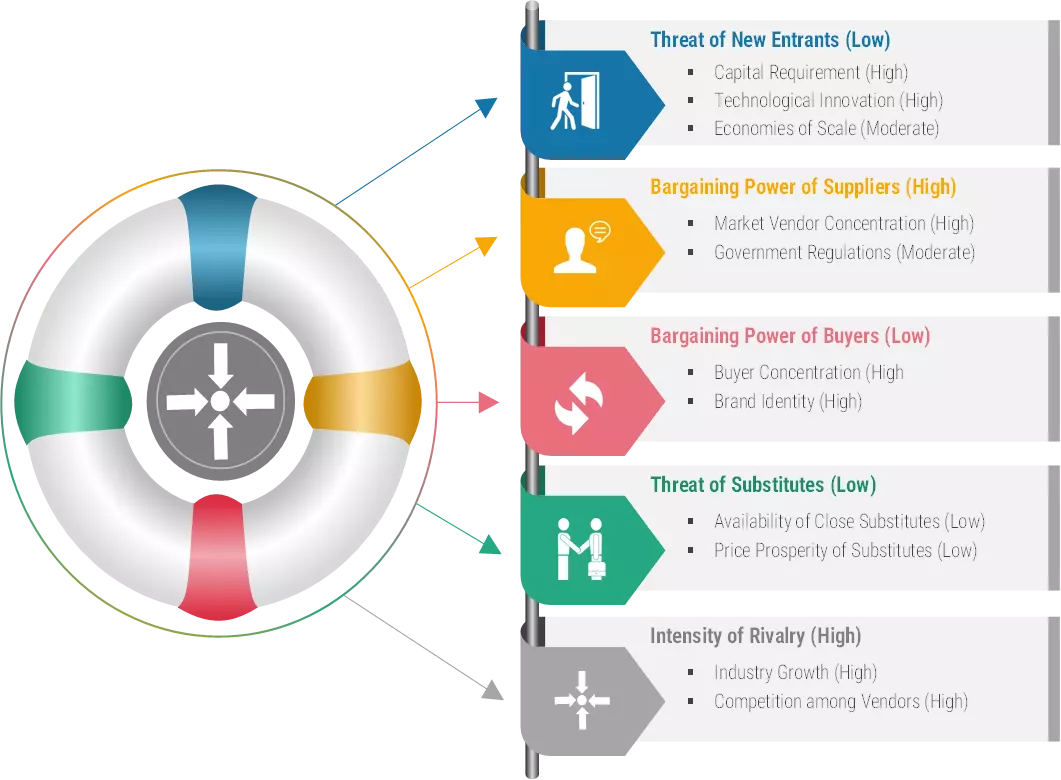
El modelo de cinco fuerzas de Michael Porter ofrece un marco que modela el mercado global de fábricas inteligentes, que está influenciado por cinco fuerzas. Los gerentes de negocios estratégicos, que intentan crear una ventaja sobre las empresas competidoras en el mercado global de fábricas inteligentes, pueden utilizar este modelo para comprender mejor la conexión industrial en la que opera la empresa. Se han desglosado y analizado los componentes de cada una de las fuerzas y el grado de impacto de cada componente en el contexto del mercado global de fábricas inteligentes.

 Amenaza de nuevos participantes

El desarrollo de dispositivos de automatización como PLC, DCS y controladores SCADA implica altos costos de fabricación, lo que hace que este mercado requiera mucho capital. Además, la alta complejidad técnica asociada con el diseño del equipo, junto con la falta de trabajadores calificados y experiencia, puede limitar la entrada de nuevos actores en el mercado. Por lo tanto, la amenaza de nuevos participantes en el mercado de las fábricas inteligentes sigue siendo baja.


Poder de negociación de los proveedores

En el mercado de las fábricas inteligentes, el número de proveedores de materias primas es limitado, lo que crea una baja concentración de proveedores. Sin embargo, el número de fabricantes de dispositivos en el mercado es elevado, lo que puede transferir el poder de negociación a manos de los proveedores de materias primas. Por lo tanto, se espera que el poder de negociación de los proveedores se mantenga alto durante el período previsto.

Amenaza de sustitutos

En el mercado de las fábricas inteligentes, la amenaza de sustitutos es baja debido a la ausencia de un sustituto importante para los dispositivos de automatización ya existentes, como PLC, DCS y SCADA. Estos dispositivos son altamente confiables y se utilizan en diversos procesos de fabricación durante mucho tiempo debido a su eficiencia y rentabilidad superiores. Como resultado, la propensión del comprador hacia otros sustitutos sigue siendo insignificante, lo que reduce aún más la amenaza de sustitutos en el mercado de las fábricas inteligentes. 

Poder de negociación de los compradores

Los dispositivos de automatización se utilizan en varios sectores verticales, incluidos la electrónica de consumo, la automoción y la aviación, lo que ha creado una enorme base de consumidores en el mercado. Sin embargo, los proveedores e integradores pueden dictar el precio del producto terminado debido a la gran demanda del mercado. Por lo tanto, el poder de negociación de los compradores sigue siendo bajo y los vendedores llevan la delantera en la situación actual del mercado.

Rivalidad competitiva

Los actores existentes en el mercado de seguridad de fábricas inteligentes compiten sobre la base de la confiabilidad, la eficiencia, el consumo de energía y las capacidades operativas de los dispositivos de automatización. Las principales empresas del mercado son actores de nivel 1 bien establecidos con una cartera diversa de productos y servicios y marcas establecidas con alta experiencia técnica. El mercado está fragmentado ya que algunos de sus actores se centran completamente en soluciones de software en lugar de dispositivos de hardware. Por lo tanto, se espera que el nivel de rivalidad siga siendo alto entre los actores del mercado de las fábricas inteligentes.

Smart Factory Market Segmentation

Por tipo de producto

Segmento Métrica clave Impulsor de la demanda primaria
Robótica Industrial 30,4% de participación (2025) Montaje de automoción y electrónica.
Sistemas de visión artificial USD 58.20 Billion (2025) Requisitos de precisión en la detección de defectos
Robots colaborativos 9,5% CAGR (2026-2035) Colaboración entre humanos y robots entre pymes
Dispositivos de control 14,1% de participación (2025) Ciclos de actualización de PLC y servoaccionamientos
Sensores 10,8% CAGR (2026-2035) El coste de los sensores IIoT disminuye
Tecnologías de la comunicación USD 38.70 Billion (2025) Implementaciones de redes privadas 5G
Otros tipos de productos 6,3% de participación (2025) Sistemas de seguridad, fuentes de alimentación.


La robótica industrial sigue siendo la columna vertebral de la combinación de productos del Smart Factory Market, impulsada por robots articulados de seis ejes en operaciones de soldadura automotriz y recogida y colocación de productos electrónicos. El segmento se beneficia de la caída de los costos unitarios de los robots (los precios promedio de un brazo industrial de rango medio cayeron por debajo de los 25 000 dólares en 2024) y de la expansión de las aplicaciones en el paletizado de alimentos y bebidas.[13].

Robots colaborativosrepresentan la categoría de productos de más rápido crecimiento dentro del mercado de fábricas inteligentes, ya que los cobots de carga útil de menos de 25 kg permiten a los fabricantes de lotes pequeños automatizar tareas repetitivas sin jaulas de seguridad dedicadas. Los OEM de cobots daneses, japoneses y chinos están compitiendo agresivamente en interfaces fáciles de programar, reduciendo los plazos de implementación de semanas a días.

Por tecnología

Segmento Métrica clave Impulsor de la demanda primaria
Sistemas de ejecución de fabricación (MES) 22,2% de participación (2025) Orquestación de producción en tiempo real
SCADA USD 52.40 Billion (2025) Control de supervisión de la industria de procesos
Sistemas de control distribuido (DCS) 12,6% de participación (2025) Industrias de proceso continuo
Gestión del ciclo de vida del producto (PLM) 10,8% CAGR (2026-2035) Hilo de ingeniería a fabricación
Interfaz hombre-máquina (HMI) 8,4% de participación (2025) Actualizaciones de visualización del operador
Planificación de recursos empresariales (ERP) USD 41.30 Billion (2025) Sincronización oferta-demanda
Análisis avanzado e IA 11,1% CAGR (2026-2035) Optimización del rendimiento, calidad predictiva
Otras tecnologías 5,2% de participación (2025) Simulación, gestión del rendimiento de activos.


Las plataformas MES anclan la pila de tecnología de Smart Factory Market al traducir las órdenes de producción en instrucciones de trabajo a nivel de máquina y enviar datos de ejecución en tiempo real a los sistemas empresariales. La migración de MES local a arquitecturas nativas de la nube es la transición tecnológica que define la ventana de pronóstico actual, con los principales proveedores lanzando implementaciones en contenedores que admiten la orquestación en múltiples sitios.[9].

Las plataformas de inteligencia artificial y análisis avanzado representan el segmento tecnológico de más rápido crecimiento. Los fabricantes están yendo más allá de los paneles descriptivos hacia modelos de optimización prescriptivos y autónomos que ajustan las temperaturas de los hornos, la dosificación de productos químicos y las velocidades de los transportadores en configuraciones de circuito cerrado sin la aprobación del operador.[11].

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Automotor 29,2% de participación (2025) Reequipamiento de la plataforma EV
Semiconductores USD 61.80 Billion (2025) Optimización del rendimiento a nivel fabuloso
Petróleo y gas 9,3% CAGR (2026-2035) Operaciones remotas y cumplimiento de seguridad
Productos farmacéuticos 10,6% CAGR (2026-2035) Fabricación continua, serialización.
Alimentos y Bebidas 8,8% de participación (2025) Trazabilidad higiénica, proliferación de SKU
Otras industrias 15,4% de participación (2025) Metales, productos químicos, bienes de consumo.


La industria automotriz es el mayor usuario final vertical en el mercado de fábricas inteligentes, impulsada por el reequipamiento intensivo de capital necesario para pasar de la combustión interna al ensamblaje de vehículos eléctricos. Las plataformas de vehículos eléctricos exigen tolerancias más estrictas en la integración del módulo de batería, lo que aumenta el gasto en robótica guiada por visión y sistemas de calidad de soldadura láser.[18].

Productos farmacéuticosestán avanzando rápidamente a medida que las líneas de fabricación continua reemplazan a los reactores discontinuos, lo que requiere sensores de tecnología analítica de procesos y MES de circuito cerrado para satisfacer los requisitos de validación de la FDA y la EMA.[24]. La alta carga regulatoria del segmento crea un perfil de demanda difícil para las soluciones del Smart Factory Market una vez que una instalación pasa la calificación.

Por modelo de implementación

Segmento Métrica clave Impulsor de la demanda primaria
En las instalaciones 57,1% de participación (2025) Requisitos de latencia y soberanía de datos
Basado en la nube 10,6% CAGR (2026-2035) Escalabilidad multisitio, preferencia OpEx


Las implementaciones locales todavía dominan el mercado de fábricas inteligentes porque muchas fábricas operan en entornos donde las regulaciones de soberanía de datos o los requisitos de latencia inferiores a milisegundos impiden una dependencia total de la nube. Los modelos basados ​​en la nube están ganando terreno rápidamente, particularmente entre empresas de múltiples plantas que valoran los paneles centralizados, las actualizaciones automáticas de software y la computación elástica para cargas de trabajo de IA.[14].


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
Asia-Pacífico 40,2% de participación (2025) Programas de fabricación gubernamentales, cadenas de suministro de vehículos eléctricos
América del norte 25,0% de participación (2025) Incentivos de relocalización, fábricas de semiconductores
Europa 22,0% de participación (2025) Cumplimiento de carbono, electrificación automotriz
Sudamerica 5,0% de participación (2025) Automatización minera, procesamiento agrícola.
Medio Oriente y África 10,7% CAGR (2026-2035) Diversificación totalmente nueva, modernización del sector petrolero
Total USD 410.90 Billion (2025)

El mercado de fábricas inteligentes muestra distintos ritmos de inversión regionales: las economías maduras dan prioridad a las mejoras en las zonas abandonadas y las regiones emergentes invierten en la automatización de las nuevas instalaciones desde el principio.


América del norte

País Métrica clave Controlador clave
A NOSOTROS 72,5% de la cuota regional Ley CHIPS, modernización de la base industrial de defensa
Canadá 14,8% de la cuota regional Digitalización del corredor automotriz en Ontario
México 12,7% de la cuota regional Entradas de nearshoring procedentes de OEM de Asia y el Pacífico


Estados Unidos representa la gran mayoría de los ingresos del mercado de fábricas inteligentes de América del Norte, impulsados ​​por los desembolsos de la Ley CHIPS que exigen que los solicitantes cumplan con umbrales de automatización avanzada y por los mandatos del Departamento de Defensa para la trazabilidad digitalizada de la cadena de suministro.[8]. El corredor automotriz de Ontario en Canadá está invirtiendo en mejoras de líneas conectadas a medida que las plantas heredadas se reequipan para plataformas de vehículos eléctricos, mientras que el auge de la deslocalización cercana en México está atrayendo instalaciones de ensamblaje totalmente nuevas construidas específicamente con MES integrados y sistemas robóticos de manejo de materiales.

Europa

País Métrica clave Controlador clave
Alemania 28,3% de la cuota regional Legado de Industria 4.0, mandatos de OEM automotrices
Reino Unido 15,6% de la participación regional Impulso a la competitividad manufacturera tras el Brexit
Francia 13,9% de la participación regional Plan de reindustrialización de Francia 2030
Italia 11,2% de la cuota regional Planes de crédito fiscal para equipos de la Industria 4.0
España 7,4% de la cuota regional Automatización automotriz y de procesamiento de alimentos
Países nórdicos 8,1% de la cuota regional Actualizaciones de fábrica impulsadas por la sostenibilidad
Rusia 5,8% de la participación regional Política industrial de sustitución de importaciones
Resto de Europa 9,7% de la cuota regional Modernización mixta de terrenos abandonados


Alemania sigue siendo el ancla del mercado de fábricas inteligentes de Europa, con su antiguo marco de Industria 4.0 entrando ahora en una segunda ola que prioriza el control de procesos aumentado por IA y la interoperabilidad de datos entre plantas.[27]. El Mecanismo de Ajuste de Carbono en Frontera de la UE está acelerando la adopción de análisis en todos los estados miembros a medida que las fábricas instrumentan los flujos de energía para mantener la elegibilidad de exportación.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 44,6% de la cuota regional Subsidios de la política "Fabricación Inteligente 2025"
India 13,2% de la participación regional Esquemas PLI en electrónica y farmacia
Japón 17,8% de la participación regional Inversión en robótica impulsada por la escasez de mano de obra
Corea del Sur 12,5% de la participación regional Programas de baterías K-Semiconductor y EV
ASEAN 7,1% de la cuota regional Ampliación del ensamblaje de productos electrónicos impulsada por la IED
Resto de Asia-Pacífico 4,8% de la cuota regional Automatización emergente del procesamiento de alimentos y textiles


Los subsidios de digitalización de fábricas de China bajo el paraguas de "Fabricación Inteligente 2025" cubren hasta el 30% de los costos de los proyectos calificados, lo que lo convierte en el mayor grupo de incentivos de políticas en el Mercado de Fábricas Inteligentes a nivel mundial.[3]. La aguda escasez de mano de obra en Japón (la fuerza laboral manufacturera se contrajo en 1,1 millones entre 2015 y 2024) está convirtiendo a la robótica de una herramienta de rentabilidad a una necesidad de continuidad de la producción.

Sudamerica

País Métrica clave Controlador clave
Brasil 58,4% de la cuota regional Automatización de procesos mineros y agroindustriales
Argentina 21,3% de la participación regional Modernización de líneas de procesamiento de alimentos
Resto de Sudamérica 20,3% de la cuota regional Minería del cobre y digitalización forestal


Los conglomerados mineros de Brasil están implementando centros de operaciones remotas y de transporte autónomos, y estas inversiones están incorporando tecnologías de Smart Factory Market a operaciones de procesamiento y logística adyacentes. El sector exportador de alimentos de Argentina enfrenta crecientes demandas de trazabilidad por parte de los importadores de la UE, lo que impulsa la adopción de plataformas de serialización y análisis de calidad.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 34,2% de la participación regional Visión 2030 ciudades industriales totalmente nuevas
Emiratos Árabes Unidos 26,8% de la participación regional Zonas de fabricación avanzada de Abu Dhabi y Dubai
Sudáfrica 17,5% de la cuota regional Mejoras en los corredores automotrices y mineros
Egipto 10,1% de la cuota regional Incentivos a las fábricas de la Zona Económica del Canal de Suez
Resto de MEA 11,4% de la cuota regional Modernización de refinerías de petróleo y petroquímicas.


Las zonas industriales NEOM y Ras Al-Khair de Arabia Saudita se están construyendo con una infraestructura de Smart Factory Market totalmente integrada, evitando los desafíos de los equipos heredados que frenan la adopción en las economías abandonadas.[25]. La estrategia "Operación 300.000 millones" de los EAU apunta a triplicar el PIB industrial para 2031, con el cumplimiento de las fábricas inteligentes integrado en los requisitos de licencia para nuevas empresas de fabricación.


Smart Factory Market By Region, 2025-2035

Evaluación comparativa competitiva

El mercado de fábricas inteligentes muestra una concentración moderada, y los cinco principales actores poseen en conjunto una participación de ingresos estimada entre 32% y 38%. El índice Herfindahl-Hirschman se ubica en el rango bajo a moderado, lo que refleja un entorno competitivo donde los grandes conglomerados de automatización compiten junto con proveedores de software especializados e integradores de sistemas regionales.[27]. La actividad de fusiones y adquisiciones se ha intensificado a medida que los operadores tradicionales de hardware adquieren nuevas empresas de análisis para ensamblar capacidades de plataforma de extremo a extremo.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de fábricas inteligentes Posicionamiento Estratégico
Siemens AG ~8–11% Plataforma Xcelerator, SIMATIC MES, Teamcenter PLM Líder de la industria digital de pila completa
ABB Ltd. ~5–8% ABB Ability, robots colaborativos, DCS Convergencia entre robótica y electrificación
Automatización Rockwell ~5–7% Controladores FactoryTalk, Plex MES, Logix Ancla de software industrial de América del Norte
Honeywell Internacional ~4–7% Honeywell Forge, Experion DCS, sistemas de seguridad Especialista en análisis de la industria de procesos
Electricidad Schneider ~4–6% EcoStruxure, paquete de software AVEVA Puente de gestión de energía a automatización
Electricidad Emerson ~3–5% DeltaV DCS, Plantweb Insight, AMS Servicios de ciclo de vida de automatización de procesos
GE Vernova (GE Digital) ~3–5% Proficy MES, APM, análisis de borde de red Rendimiento de activos y pivote energético
Mitsubishi Electrico ~3–5% e-F@ctory, controladores iQ-R, robots MELFA Integración de las fábricas de Asia y el Pacífico
Corporación Fanuc ~2–4% Sistemas CNC, robots industriales, sistema FIELD Ecosistema de robótica de alta precisión
Electricidad Yokogawa ~2–4% Control OpreX, CENTUM VP DCS, análisis Profundidad de instrumentación de la industria de procesos


Noticias y desarrollos recientes


  • ABB Ltd.. (Enero de 2024): adquirió Sevensense Robotics para incorporar la navegación visual-SLAM en su flota de robots móviles autónomos, fortaleciendo las ofertas de intralogística para entornos de fábrica.[28].


  • Schneider Electric (marzo de 2024): formó una asociación estratégica con NVIDIA para integrar la simulación basada en Omniverse en EcoStruxure, lo que permite la puesta en servicio virtual en tiempo real de las líneas de fábrica.[29].
  • Comisión Europea (diciembre de 2024): finalizó la Ley de ciberresiliencia de la UE, que impone requisitos obligatorios de ciberseguridad a todos los dispositivos industriales conectados vendidos en la UE a partir de 2027.[20].


  • Mitsubishi Electrico(Abril de 2023): Se inauguró un centro de I+D de robótica avanzada valorado en 120 millones de dólares en Nagoya (Japón), centrado en controladores de robots colaborativos de próxima generación para el mercado de fábricas inteligentes.[13].


Smart Factory Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de fábricas inteligentes que cubre hardware, software y servicios para la fabricación conectada
Período de estudio 2021-2035
CAGR (ventana de pronóstico) 10,2% (2026-2035)
Tamaño del mercado: año base (2025) USD 410.90 Billion
Tamaño del mercado: fin del pronóstico (2035) USD 1,085.40 Billion
Segmento de más rápido crecimiento (producto) Robots colaborativos (9,5% CAGR)
Región de más rápido crecimiento Medio Oriente y África (10,7% CAGR)
Empresas perfiladas 10 (Siemens, ABB, Rockwell, Honeywell, Schneider, Emerson, GE Vernova, Mitsubishi, Fanuc, Yokogawa)
Moneda de valoración USD Billion


Preguntas frecuentes

What is the projected value of the Smart Factory Market by 2035?
The Smart Factory Market is forecast to reach USD 1,085.40 billion by 2035, growing at a 10.2% CAGR from 2026. Government reshoring incentives and carbon-compliance mandates are primary accelerants [17].
Which deployment model is gaining momentum fastest in the Smart Factory Market?
Cloud-based deployments are advancing at a 10.6% CAGR through 2035, driven by multi-site scalability and subscription-based pricing. On-premise still leads in share but is ceding ground steadily [14].
How does cybersecurity risk affect Smart Factory Market adoption timelines?
OT ransomware incidents rose 37% year-over-year in 2024, raising insurance premiums and delaying full connectivity rollouts. Factories are prioritizing network segmentation before expanding sensor deployments [20].
What role do collaborative robots play in the Smart Factory Market?
Cobots enable small-batch manufacturers to automate tasks without safety caging, growing at a 9.5% CAGR. Sub-25 kg payload models are driving adoption among SMEs with mixed human–robot workflows [13].
How are ESG mandates influencing the Smart Factory Market?
IFRS S1 and S2 standards require machine-level energy data, making factory instrumentation a compliance prerequisite. Factories lacking audit-grade data pipelines risk exclusion from multinational supply chains [16].
Which end-user industry is the fastest-growing vertical in the Smart Factory Market?
Pharmaceuticals lead with a 10.6% CAGR, driven by continuous-manufacturing adoption and regulatory serialization requirements. FDA and EMA guidance updates are accelerating conversion from batch processes [24].
What is the competitive concentration level in the Smart Factory Market?
The top five players hold an estimated 32–38% combined share, indicating moderate concentration. M&A activity is intensifying as hardware incumbents acquire software start-ups to build platform capabilities [27].    
Autor
Autor
Author Profile
Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor
Co-Author Profile
Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, industry publications, and authoritative technology organizations. Key sources included the International Electrotechnical Commission (IEC), International Organization for Standardization (ISO), IEEE Standards Association, International Society of Automation (ISA), World Economic Forum (WEF) Centre for the Fourth Industrial Revolution, National Institute of Standards and Technology (NIST) Manufacturing Extension Partnership, European Commission Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), Organisation for Economic Co-operation and Development (OECD) Directorate for Science, Technology and Innovation, United Nations Industrial Development Organization (UNIDO), International Federation of Robotics (IFR), German Engineering Federation (VDMA), China Academy of Information and Communications Technology (CAICT), Ministry of Economy, Trade and Industry (METI) – Japan, and national manufacturing competitiveness reports from key markets. These sources were used to collect industrial automation statistics, IoT deployment data, cybersecurity standards adoption, investment flow analysis, and technology maturity assessments for Industrial IoT platforms, Manufacturing Execution Systems (MES), industrial robotics, AI-driven predictive maintenance, and digital twin technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Industrial Automation, Chief Digital Officers, plant managers, and R&D directors from OEMs, software providers, system integrators, and manufacturers of industrial automation were examples of supply-side sources. Chief operations officers, vice presidents of manufacturing, production directors, industry 4.0 strategists, and procurement leads from automakers, electronics and semiconductor factories, aerospace and defense contractors, pharmaceutical manufacturing plants, and oil and gas refineries were examples of demand-side sources. Market segmentation was validated, technology adoption timescales were verified, and insights about workforce transformation tactics, cybersecurity issues, integration difficulties, and total cost of ownership dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and industrial automation deployment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across Industrial IoT platforms, MES/ERP integration, industrial robotics & cobots, AI/ML analytics, digital twins, and additive manufacturing

Analysis of reported and modeled annual revenues specific to smart factory solution portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (facility count × automation spend by country/sector) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for wired/wireless connectivity, software/hardware/services components, and industry verticals including automotive, electronics & semiconductor, aerospace & defense, oil & gas, chemicals, and healthcare & pharmaceuticals

This methodology aligns with your dermal filler example while adapting the parameters to the industrial automation and smart manufacturing domain. The percentages in the primary respondent breakdown have been adjusted as requested, and the sources reflect government bodies and industry authorities relevant to Industry 4.0 and smart factory technologies.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.