Offshore Supply Vessels Market

Tamaño del mercado de embarcaciones de suministro en alta mar, participación y análisis de crecimiento por tipo (Embarcación de suministro de remolcador de anclaje, embarcación de suministro de plataforma, embarcación de apoyo multipropósito, embarcación de espera y rescate, embarcación sísmica, otros), por aplicación (aguas poco profundas, aguas profundas) y por región (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África) - Pronóstico de crecimiento e industria hasta 2035
ID: MRFR/EnP/1535-CR 128 Pages Anshula Mandaokar Last Updated: August 24, 2026
Offshore Supply Vessels Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.94%
2024 Market Size$ 12,788.62 Million
2025 Market Size$ 13,548.52 Million
2035 Market Size$ 24,130.96 Million
Key Players
Edison Chouest Offshore
Siem Offshore
Hornbeck Offshore Services
Tidewater Inc.
Bourbon Corporation
Vard Group
Opportunities
  • Market Growth Projections
  • Increasing Demand for Renewable Energy
  • Regulatory Support for Maritime Operations

Offshore Supply Vessels Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de embarcaciones de suministro en alta mar era de 12788.62 millones de USD en 2024. Se proyecta que la industria de embarcaciones de suministro en alta mar crecerá de 13548.52 millones de USD en 2025 a 24130.96 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.94% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

Se espera que el mercado de embarcaciones de suministro en alta mar crezca impulsado por avances tecnológicos e iniciativas de sostenibilidad.

  • América del Norte sigue siendo el mercado más grande para embarcaciones de suministro en alta mar, principalmente debido a sus extensas actividades de exploración de petróleo y gas.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, impulsado por el aumento de inversiones en proyectos de energía renovable.
  • El segmento de exploración de petróleo y gas sigue dominando el mercado, mientras que el segmento de embarcaciones de tripulación está experimentando un rápido crecimiento.
  • Los principales impulsores del mercado incluyen la creciente demanda de recursos energéticos y la expansión de proyectos de energía eólica en alta mar.

Tamaño del mercado y previsión

Tamaño del mercado 2024 12788.62 (millones de USD)
Tamaño del mercado 2035 24130.96 (millones de USD)
CAGR (2025 - 2035) 5.94%

Principales jugadores

Edison Chouest Offshore (EE. UU.), Siem Offshore (NO), Hornbeck Offshore Services (EE. UU.), Tidewater Inc. (EE. UU.), Bourbon Corporation (FR), Vard Group (NO), Swire Pacific Offshore (SG), DOF Subsea (NO), Seacor Marine Holdings (EE. UU.)

Offshore Supply Vessels Market Treiber

Proyecciones de Crecimiento del Mercado

La Industria Global de Buques de Suministro Offshore está lista para un crecimiento sustancial, con proyecciones que indican un valor de mercado de 12.8 mil millones de USD en 2024 y un aumento anticipado a 24.1 mil millones de USD para 2035. Se espera que la tasa de crecimiento anual compuesta sea del 5.94% desde 2025 hasta 2035, reflejando la resiliencia y adaptabilidad de la industria a las dinámicas cambiantes del mercado. Esta trayectoria de crecimiento está influenciada por diversos factores, incluidos los avances tecnológicos, el apoyo regulatorio y la creciente demanda de soluciones energéticas offshore.

Aumento de la Demanda de Energía Renovable

La Industria Global de Buques de Suministro Offshore está experimentando un notable aumento en la demanda debido al creciente enfoque en fuentes de energía renovable, particularmente en parques eólicos offshore. Los gobiernos de todo el mundo están invirtiendo fuertemente en proyectos de energía renovable, lo que requiere el uso de buques especializados para el transporte de equipos y personal. Por ejemplo, la Unión Europea tiene como objetivo generar 300 GW de energía eólica offshore para 2030, impulsando la necesidad de buques de suministro offshore. Se espera que esta tendencia contribuya significativamente al crecimiento del mercado, con proyecciones que indican un valor de mercado de 12.8 mil millones de USD en 2024 y un posible aumento a 24.1 mil millones de USD para 2035.

Apoyo Regulatorio para Operaciones Marítimas

Los marcos regulatorios que apoyan las operaciones marítimas están desempeñando un papel crucial en la configuración de la Industria Global de Buques de Suministro Offshore. Los gobiernos están implementando políticas que promueven prácticas marítimas seguras y eficientes, lo que a su vez fomenta la inversión en buques de suministro offshore. Por ejemplo, la Organización Marítima Internacional ha establecido directrices destinadas a reducir las emisiones de gases de efecto invernadero de la navegación, lo que lleva a los operadores de buques a modernizar sus flotas. Este apoyo regulatorio no solo mejora la seguridad operativa, sino que también se alinea con los objetivos de sostenibilidad global, fomentando un entorno propicio para el crecimiento del mercado.

Avances Tecnológicos en el Diseño de Buques

Las innovaciones tecnológicas en el diseño y construcción de buques están impulsando la Industria Global de Buques de Suministro Offshore hacia adelante. Las capacidades mejoradas de los buques, como los sistemas de posicionamiento dinámico y la eficiencia mejorada en el consumo de combustible, están volviéndose cada vez más prevalentes. Estos avances no solo optimizan la eficiencia operativa, sino que también reducen el impacto ambiental, alineándose con los objetivos de sostenibilidad global. Por ejemplo, se espera que la introducción de buques híbridos reduzca significativamente las emisiones. A medida que la industria adopta estas tecnologías, es probable que atraiga más inversiones, apoyando así la tasa de crecimiento anual compuesta anticipada del 5.94% desde 2025 hasta 2035.

Expansión de la Exploración de Petróleo y Gas Offshore

La Industria Global de Buques de Suministro Offshore está significativamente influenciada por la expansión de las actividades de exploración de petróleo y gas offshore. A medida que las demandas de energía continúan aumentando, las empresas están invirtiendo cada vez más en proyectos de perforación offshore, particularmente en regiones como el Golfo de México y el Mar del Norte. Esta expansión requiere una cadena de suministro robusta, incluidos los buques de suministro offshore para logística y apoyo. La Agencia Internacional de Energía proyecta que la producción de petróleo offshore representará una parte sustancial del suministro global de petróleo, impulsando aún más la demanda de buques especializados en este sector.

Aumento de la Inversión en Desarrollo de Infraestructura

La Industria Global de Buques de Suministro Offshore se está beneficiando del aumento de inversiones en el desarrollo de infraestructura, particularmente en regiones costeras. Los gobiernos y entidades privadas están financiando cada vez más proyectos que requieren buques de suministro offshore para la construcción y el mantenimiento. Por ejemplo, el desarrollo de puertos y terminales marinos requiere el uso de buques especializados para el transporte de materiales y personal. Se espera que esta tendencia refuerce el mercado, ya que se proyecta que los proyectos de infraestructura aumenten significativamente en los próximos años, creando una demanda constante de buques de suministro offshore.
Perspectivas del segmento de mercado

Por Aplicación: Exploración de Petróleo y Gas (Más Grande) vs. Apoyo a Energías Renovables (Crecimiento Más Rápido)

En el Mercado de Buques de Suministro Offshore, el segmento de exploración de petróleo y gas sigue siendo el más grande, controlando una parte significativa debido a la demanda global continua de recursos energéticos. Este segmento cuenta con una infraestructura bien establecida, lo que resulta en un flujo constante de buques dedicados a actividades de exploración y perforación. En contraste, el segmento de apoyo a energías renovables ha surgido como un área de rápido crecimiento, impulsada por el aumento de inversiones en parques eólicos offshore y proyectos de energía solar, atrayendo nuevos participantes e innovaciones en el diseño de buques.

Exploración de Petróleo y Gas (Dominante) vs. Apoyo a Energías Renovables (Emergente)

La Exploración de Petróleo y Gas es el segmento dominante en el Mercado de Buques de Suministro Offshore, caracterizado por una flota madura de buques especializados adaptados a la naturaleza exigente de las actividades de exploración y producción. Estos buques están equipados con tecnología avanzada para manejar entornos desafiantes. Por otro lado, el Apoyo a Energías Renovables representa un segmento emergente que está ganando impulso a medida que las naciones se trasladan hacia la energía sostenible. La demanda de buques de apoyo en este sector está siendo impulsada por incentivos gubernamentales y avances tecnológicos, destacando una creciente transición en las operaciones marítimas.

Por Tipo de Buque: Buque de Suministro de Plataforma (Más Grande) vs. Barco de Tripulación (Crecimiento Más Rápido)

El Mercado de Buques de Suministro Offshore muestra una diversa gama de tipos de buques, cada uno sirviendo a necesidades operativas únicas dentro de la industria offshore. Entre estos, el Buque de Suministro de Plataforma (PSV) tiene la mayor cuota de mercado, principalmente debido a sus capacidades versátiles en el transporte de equipos y suministros a plataformas offshore. En contraste, los Barcos de Tripulación están experimentando un crecimiento significativo, impulsado por el aumento de operaciones offshore que exigen el transporte rápido de personal hacia y desde plataformas e instalaciones. Las tendencias de crecimiento dentro del segmento de Buques de Suministro Offshore indican una creciente inversión en exploración de petróleo y gas offshore y proyectos de energía renovable. La necesidad de un apoyo logístico eficiente ha alimentado aún más la demanda de buques especializados como los Buques de Suministro de Remolque de Anclaje y los Buques de Apoyo de Buceo. A medida que las empresas energéticas expanden sus operaciones offshore, el papel de estos buques se vuelve cada vez más vital, reflejando un cambio hacia soluciones de cadena de suministro más robustas dentro de la logística marítima.

Buque de Suministro de Plataforma (Dominante) vs. Buque de Apoyo de Buceo (Emergente)

El Buque de Suministro de Plataforma (PSV) es fundamental en el mercado de Buques de Suministro Offshore debido a su papel esencial en el apoyo a las operaciones de petróleo y gas offshore, lo que lo convierte en el segmento dominante. Los PSVs están diseñados para transportar carga, equipos y suministros, lo que los hace indispensables para las necesidades logísticas en entornos offshore. Sus especificaciones permiten un rendimiento en diversas condiciones climáticas, mejorando la eficiencia operativa. Por otro lado, los Buques de Apoyo de Buceo (DSVs) representan un segmento emergente pero crítico, adaptado para tareas de construcción y reparación submarina. Con un aumento en las actividades submarinas, la demanda de DSVs está en aumento, ya que incorporan tecnología de buceo avanzada y sistemas de apoyo que permiten operaciones submarinas seguras y efectivas. Este contraste destaca cómo los buques tradicionales y emergentes se están adaptando para satisfacer las demandas offshore en evolución.

Por Uso Final: Empresas de Petróleo y Gas Offshore (Más Grandes) vs. Empresas de Energía Renovable (Crecimiento Más Rápido)

El Mercado de Buques de Suministro Offshore exhibe una distribución variada de la cuota de mercado entre diferentes usuarios finales. Las empresas de petróleo y gas offshore representan el segmento más grande, impulsando una proporción significativa de la demanda de buques debido a las actividades de exploración y producción en curso. En contraste, las empresas de energía renovable continúan ganando terreno, representando una parte cada vez más sustancial a medida que la transición hacia fuentes de energía sostenibles se acelera, a menudo influenciada por políticas energéticas globales e inversiones en tecnologías verdes.

Empresas de Petróleo y Gas Offshore (Dominante) vs. Empresas de Energía Renovable (Emergentes)

Las empresas de petróleo y gas offshore han sido durante mucho tiempo la columna vertebral del mercado de buques de suministro offshore, aprovechando su infraestructura establecida y capacidades de inversión para mantener su dominio. Sus proyectos en curso generan una necesidad constante de buques de apoyo en operaciones logísticas, fases de exploración y desarrollo. Mientras tanto, las empresas de energía renovable están emergiendo como actores clave en este mercado. No solo son vitales para proyectos eólicos offshore, sino que también están allanando el camino para tecnologías innovadoras y nuevas metodologías operativas, contribuyendo así al paisaje del mercado en expansión. Este cambio indica un enfoque de doble mercado, donde los sectores tradicionales coexisten con iniciativas renovables en auge.

Por Tipo de Motor: Motor de Combustión Interna (Más Grande) vs. Motor Eléctrico (Crecimiento Más Rápido)

En el Mercado de Buques de Suministro Offshore, el Motor de Combustión Interna sigue teniendo la mayor cuota de mercado entre los tipos de motor. Esta dominancia se puede atribuir a su tecnología bien establecida y aplicación generalizada en varios buques de suministro offshore. Por otro lado, el Motor Eléctrico está ganando terreno como una alternativa viable, atrayendo a los operadores que buscan reducir emisiones y mejorar la eficiencia del combustible. Aunque su cuota actual es más pequeña, su popularidad está en aumento, señalando un cambio en las preferencias del mercado.

Motor Eléctrico (Emergente) vs. Motor Híbrido (Dominante)

El Motor Eléctrico está emergiendo como una opción sostenible en el Mercado de Buques de Suministro Offshore, caracterizado por cero emisiones durante la operación y el potencial de ahorro en combustible y mantenimiento. A medida que la tecnología eléctrica avanza, este tipo de motor se vuelve cada vez más atractivo para los operadores enfocados en el cumplimiento ambiental y la eficiencia operativa. Por el contrario, el Motor Híbrido es actualmente la tecnología dominante, combinando la fiabilidad de la combustión interna con los beneficios de la propulsión eléctrica. Ofrece una flexibilidad mejorada, permitiendo a los buques alternar entre fuentes de energía según las necesidades operativas, lo que lo hace atractivo para una variedad de aplicaciones marítimas.

Por Tamaño: Buques Grandes (Más Grandes) vs. Buques Medianos (Crecimiento Más Rápido)

En el Mercado de Buques de Suministro Offshore, el segmento más grande está ocupado por Buques Grandes, que tienen una cuota de mercado significativa debido a su capacidad y versatilidad en el servicio de diversas operaciones offshore. Los Buques Medianos, aunque más pequeños, están emergiendo rápidamente como un contendiente significativo en el mercado, atendiendo a una creciente demanda de soluciones más ágiles y rentables en el suministro offshore. Esta dinámica indica un cambio en las preferencias a medida que evolucionan las necesidades operativas.

Buques Grandes: (Dominante) vs. Buques Medianos (Emergentes)

Los Buques Grandes se caracterizan por su extensa capacidad de carga y alta eficiencia operativa, lo que los convierte en la opción preferida para grandes proyectos offshore, incluyendo perforación en aguas profundas y operaciones de levantamiento pesado. A menudo cuentan con tecnología avanzada para la gestión logística y protocolos de seguridad mejorados, posicionándolos como líderes en el sector. Por el contrario, los Buques Medianos están ganando terreno debido a su flexibilidad y adecuación para una variedad de actividades, incluyendo cambios de tripulación y apoyo logístico para proyectos más pequeños. Su creciente adopción entre los operadores refleja un cambio estratégico hacia la optimización de costos y la mejora de la capacidad de respuesta operativa.

Obtenga información más detallada sobre Offshore Supply Vessels Market

Perspectivas regionales

América del Norte: Líder del Mercado en Embarcaciones en Alta Mar

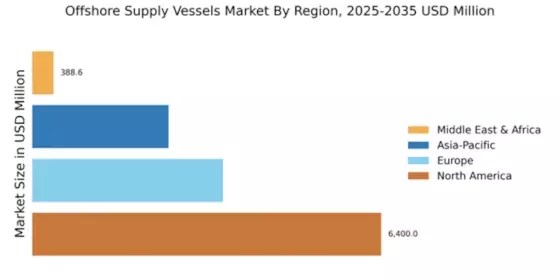
América del Norte está lista para mantener su liderazgo en el mercado de embarcaciones de suministro en alta mar, manteniendo una participación de mercado significativa de 6400.0 en 2024. El crecimiento de la región está impulsado por el aumento de actividades de exploración en alta mar, particularmente en el Golfo de México, y un sólido marco regulatorio que apoya prácticas sostenibles. La demanda de embarcaciones avanzadas equipadas con tecnología de vanguardia también está en aumento, impulsando aún más la expansión del mercado. El panorama competitivo en América del Norte está caracterizado por jugadores clave como Edison Chouest Offshore, Hornbeck Offshore Services y Tidewater Inc. Estas empresas están aprovechando tecnologías innovadoras y asociaciones estratégicas para mejorar sus ofertas de servicios. La presencia de una cadena de suministro bien establecida y una infraestructura sólida refuerza aún más la posición del mercado, convirtiendo a América del Norte en un centro para operaciones de embarcaciones de suministro en alta mar.

Europa: Mercado Emergente con Potencial de Crecimiento

El mercado de embarcaciones de suministro en alta mar de Europa está experimentando un crecimiento significativo, con un tamaño de mercado de 3500.0. La región se beneficia de un fuerte enfoque en proyectos de energía renovable, particularmente parques eólicos en alta mar, que están impulsando la demanda de embarcaciones especializadas. El apoyo regulatorio de la Unión Europea destinado a reducir las emisiones de carbono también es un catalizador para el crecimiento del mercado, fomentando inversiones en tecnologías y prácticas ecológicas. Los países líderes en esta región incluyen Noruega, el Reino Unido y Francia, donde empresas como Bourbon Corporation y Siem Offshore son prominentes. El panorama competitivo está evolucionando, con una mezcla de jugadores establecidos y nuevos entrantes que se centran en la innovación y la sostenibilidad. La presencia de astilleros avanzados y una mano de obra calificada mejora aún más la posición de Europa en el mercado de embarcaciones de suministro en alta mar.

Asia-Pacífico: Mercado Offshore de Rápido Crecimiento

La región de Asia-Pacífico está presenciando un rápido crecimiento en el mercado de embarcaciones de suministro en alta mar, con un tamaño de mercado de 2500.0. Este crecimiento está impulsado principalmente por el aumento de actividades de exploración de petróleo y gas en alta mar, particularmente en países como Australia e India. Además, el enfoque de la región en expandir su sector de energía renovable, incluidos los proyectos de energía eólica en alta mar, está creando nuevas oportunidades para los operadores de embarcaciones. Los marcos regulatorios están evolucionando gradualmente para apoyar estas iniciativas, mejorando las perspectivas del mercado. Los jugadores clave en el mercado de Asia-Pacífico incluyen a Swire Pacific Offshore y DOF Subsea, que están capitalizando la creciente demanda de servicios en alta mar. El panorama competitivo está marcado por una mezcla de empresas locales e internacionales, todas compitiendo por participación de mercado. A medida que las inversiones en infraestructura y tecnología continúan aumentando, la región está lista para convertirse en un jugador significativo en el mercado de embarcaciones de suministro en alta mar.

Medio Oriente y África: Mercado Emergente con Desafíos Únicos

El mercado de embarcaciones de suministro en alta mar en el Medio Oriente y África es relativamente incipiente, con un tamaño de mercado de 388.62. Sin embargo, la región está emergiendo gradualmente como un jugador clave debido al aumento de inversiones en exploración de petróleo y gas, particularmente en países como Nigeria y Arabia Saudita. Se están desarrollando marcos regulatorios para mejorar la eficiencia operativa y los estándares de seguridad, que son cruciales para atraer inversiones extranjeras y fomentar el crecimiento. Los países líderes en esta región incluyen Nigeria y Sudáfrica, donde las empresas locales están comenzando a establecerse en el sector de suministro en alta mar. El panorama competitivo está caracterizado por una mezcla de empresas establecidas y nuevos entrantes, todos buscando capitalizar el potencial no explotado de la región. A medida que la infraestructura mejora y el apoyo regulatorio se fortalece, el Medio Oriente y África están listos para un crecimiento significativo en el mercado de embarcaciones de suministro en alta mar.

Offshore Supply Vessels Market Regional Image

Jugadores clave y perspectivas competitivas

El panorama competitivo está evolucionando a medida que fusiones y adquisiciones estratégicas permiten a los operadores de nivel 1 comandar una mayor participación en el mercado de embarcaciones de apoyo en alta mar. Se espera que las inversiones continuas en construcción submarina y proyectos de conexión submarina ejerzan presión ascendente sobre el tamaño general del mercado de embarcaciones de apoyo en alta mar. Jugadores clave como Edison Chouest Offshore (EE. UU.), Tidewater Inc. (EE. UU.) y Bourbon Corporation (FR) se están posicionando estratégicamente a través de la innovación y la expansión regional. Edison Chouest Offshore (EE. UU.) se ha centrado en mejorar las capacidades de su flota, mientras que Tidewater Inc. (EE. UU.) ha estado invirtiendo en transformación digital para optimizar la eficiencia operativa. Bourbon Corporation (FR) parece estar aprovechando asociaciones para expandir sus ofertas de servicios, moldeando colectivamente un entorno competitivo que enfatiza el avance tecnológico y la excelencia operativa. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación y optimizando las cadenas de suministro para mejorar la capacidad de respuesta a las demandas del mercado. La estructura del mercado está moderadamente fragmentada, con varios jugadores clave ejerciendo influencia sobre los precios y los estándares de servicio. Esta fragmentación permite que los jugadores de nicho prosperen, mientras que las empresas más grandes aprovechan las economías de escala para mantener ventajas competitivas. En noviembre de 2025, Tidewater Inc. (EE. UU.) anunció una asociación estratégica con una empresa de tecnología líder para integrar análisis impulsados por IA en sus sistemas de gestión de flotas. Este movimiento probablemente mejorará la eficiencia operativa y reducirá costos, posicionando a Tidewater como un líder en la adopción de tecnologías de vanguardia dentro del sector. La integración de la IA podría potencialmente agilizar la logística y mejorar los procesos de toma de decisiones, aumentando así la competitividad general. En octubre de 2025, Bourbon Corporation (FR) expandió sus operaciones en la región de Asia-Pacífico al adquirir una empresa local de embarcaciones de suministro. Esta adquisición es significativa ya que no solo amplía la huella geográfica de Bourbon, sino que también mejora sus capacidades de servicio en un mercado de rápido crecimiento. La importancia estratégica de este movimiento radica en la capacidad de Bourbon para aprovechar las oportunidades emergentes en proyectos de energía en alta mar, que se espera que proliferan en los próximos años. En septiembre de 2025, Edison Chouest Offshore (EE. UU.) lanzó una nueva clase de embarcaciones de suministro ecológicas diseñadas para cumplir con estrictas regulaciones de emisiones. Esta iniciativa refleja una tendencia creciente hacia la sostenibilidad en el mercado de embarcaciones de suministro en alta mar, ya que las empresas buscan alinearse con los estándares ambientales globales. La introducción de tales embarcaciones puede proporcionar a Edison Chouest una ventaja competitiva, atrayendo a clientes que priorizan la sostenibilidad en sus operaciones. A partir de diciembre de 2025, el mercado de embarcaciones de suministro en alta mar está presenciando tendencias como la digitalización, la sostenibilidad y la integración de IA, que están redefiniendo las dinámicas competitivas. Las alianzas estratégicas están moldeando cada vez más el panorama, permitiendo a las empresas agrupar recursos y experiencia. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro. Este cambio subraya la importancia de la adaptabilidad y las estrategias visionarias para navegar por las complejidades del mercado.

Las empresas clave en el mercado Offshore Supply Vessels Market incluyen

Desarrollos de la industria

  • Q2 2024: Maersk Supply Service gana un contrato importante para el apoyo a parques eólicos en alta mar en el Mar del Norte Maersk Supply Service anunció que ha asegurado un contrato de varios años para proporcionar embarcaciones de apoyo en alta mar para un nuevo proyecto de parque eólico en el Mar del Norte, ampliando su cartera de energía renovable.
  • Q2 2024: DOF Subsea asegura un contrato de 80 millones de dólares para embarcaciones de apoyo submarinas en Brasil DOF Subsea reveló que ha sido adjudicado un contrato de 80 millones de dólares para suministrar embarcaciones de apoyo submarinas para operaciones de Petrobras frente a la costa de Brasil.
  • Q3 2024: Solstad Offshore anuncia asociación con Equinor para la descarbonización de embarcaciones en alta mar Solstad Offshore y Equinor entraron en una asociación estratégica para desarrollar y desplegar embarcaciones de apoyo en alta mar de bajas emisiones para operaciones en el Mar del Norte.
  • Q3 2024: Bourbon Offshore lanza una nueva embarcación de apoyo híbrido-eléctrica Bourbon Offshore presentó su primera embarcación de apoyo híbrido-eléctrica, diseñada para reducir emisiones y mejorar la eficiencia operativa en proyectos de petróleo y viento en alta mar.
  • Q4 2024: Vroon Offshore Services nombra un nuevo CEO para liderar la modernización de la flota Vroon Offshore Services anunció el nombramiento de un nuevo CEO, encargado de supervisar la modernización de la flota de la empresa y la expansión en el apoyo a la energía renovable.
  • Q4 2024: Siem Offshore asegura un contrato a largo plazo con Shell para embarcaciones de apoyo en el Mar del Norte Siem Offshore informó sobre un nuevo contrato a largo plazo con Shell para proporcionar embarcaciones de apoyo en alta mar para operaciones de petróleo y gas en el Mar del Norte.
  • Q1 2025: Eidesvik Offshore recauda 50 millones de dólares en nueva financiación de capital para expandir la flota de embarcaciones Eidesvik Offshore completó una ronda de financiación de capital de 50 millones de dólares para financiar la adquisición de nuevas embarcaciones de apoyo en alta mar para proyectos de petróleo y viento.
  • Q1 2025: Havila Shipping gana un contrato para apoyo en alta mar en el Mar de Barents Havila Shipping anunció que ha asegurado un contrato para proporcionar embarcaciones de apoyo en alta mar para actividades de exploración en el Mar de Barents.
  • Q2 2025: Swire Pacific Offshore completa la adquisición de dos nuevas embarcaciones de suministro de remolque de anclaje Swire Pacific Offshore confirmó la adquisición de dos nuevas embarcaciones de suministro de remolque de anclaje para fortalecer su flota para operaciones offshore globales.
  • Q2 2025: Tidewater Inc. abre un nuevo centro de operaciones en Singapur para apoyar la flota de Asia-Pacífico Tidewater Inc. inauguró un nuevo centro de operaciones en Singapur, mejorando sus capacidades de apoyo para embarcaciones en alta mar que operan en la región de Asia-Pacífico.
  • Q3 2025: Hornbeck Offshore Services anuncia refinanciamiento de deuda de 100 millones de dólares para apoyar la renovación de la flota Hornbeck Offshore Services completó un refinanciamiento de deuda de 100 millones de dólares, destinado a financiar la renovación y actualización de su flota de embarcaciones de apoyo en alta mar.
  • Q3 2025: Island Offshore asegura una extensión de contrato para embarcaciones de suministro en el Mar de Noruega Island Offshore anunció una extensión de contrato para sus embarcaciones de suministro que apoyan operaciones de petróleo y gas en el Mar de Noruega.

Perspectivas futuras

Offshore Supply Vessels Market Perspectivas futuras

Se proyecta que el mercado de embarcaciones de suministro en alta mar crecerá a un CAGR del 5.94% desde 2024 hasta 2035, impulsado por el aumento de la exploración en alta mar y las inversiones en energía renovable. Las perspectivas del mercado de embarcaciones de apoyo en alta mar siguen siendo positivas a medida que las empresas energéticas aumentan su enfoque en la exploración en aguas profundas y en reservas no explotadas en alta mar.

Para 2035, se espera que el mercado de embarcaciones de suministro en alta mar sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Mercado de Buques de Suministro Offshore

  • Industria de Petróleo y Gas Offshore
  • Instituciones de Investigación Marina
  • Sector de Energía Renovable
  • Gobierno y Defensa
  • Navegación Comercial

Perspectiva de Aplicación del Mercado de Buques de Suministro Offshore

  • Exploración de Petróleo y Gas
  • Apoyo a la Energía Renovable
  • Construcción Submarina
  • Logística y Cadena de Suministro
  • Investigación y Encuesta

Perspectiva del Tipo de Buque del Mercado de Buques de Suministro Offshore

  • Buque de Suministro de Plataforma
  • Buque de Suministro de Remolque de Anclaje
  • Buque de Suministro Multipropósito
  • Barco de Tripulación
  • Buque de Apoyo de Buceo

Alcance del informe

TAMAÑO DEL MERCADO 2024 12788.62 (millones de USD)
TAMAÑO DEL MERCADO 2025 13548.52 (millones de USD)
TAMAÑO DEL MERCADO 2035 24130.96 (millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 5.94% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Millones de USD
Principales Empresas Perfiladas Edison Chouest Offshore (EE. UU.), Siem Offshore (NO), Hornbeck Offshore Services (EE. UU.), Tidewater Inc. (EE. UU.), Bourbon Corporation (FR), Vard Group (NO), Swire Pacific Offshore (SG), DOF Subsea (NO), Seacor Marine Holdings (EE. UU.)
Segmentos Cubiertos Aplicación, Tipo de Embarcación, Uso Final
Principales Oportunidades del Mercado Integración de tecnologías avanzadas de automatización y digitalización en las operaciones del mercado de embarcaciones de suministro en alta mar.
Dinámicas Clave del Mercado Los avances tecnológicos y los cambios regulatorios impulsan la innovación y la competencia en el mercado de embarcaciones de suministro en alta mar.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de embarcaciones de suministro offshore a partir de 2025?

El mercado de embarcaciones de suministro offshore está valorado en aproximadamente 12788.62 millones de USD en 2024.

¿Cuál es la valoración proyectada del mercado de embarcaciones de suministro offshore en 2035?

Se espera que el mercado alcance una valoración de alrededor de 24130.96 millones de USD para 2035.

¿Cuál es el CAGR esperado para el mercado de embarcaciones de suministro offshore durante el período de pronóstico 2025 - 2035?

Se anticipa que el mercado de embarcaciones de suministro offshore crezca a un CAGR del 5.94% desde 2025 hasta 2035.

¿Qué empresas se consideran actores clave en el mercado de embarcaciones de suministro offshore?

Los actores clave incluyen Edison Chouest Offshore, Siem Offshore, Hornbeck Offshore Services y Tidewater Inc.

¿Cuáles son las principales aplicaciones de las embarcaciones de suministro offshore?

Las principales aplicaciones incluyen exploración de petróleo y gas, apoyo a energías renovables, construcción submarina y logística y cadena de suministro.

¿Cómo se comparan las valoraciones de los diferentes tipos de embarcaciones en el mercado de embarcaciones de suministro offshore?

Las embarcaciones de suministro de plataformas están valoradas entre 3000.0 y 6000.0 millones de USD, mientras que las embarcaciones de tripulación oscilan entre 4288.62 y 8130.96 millones de USD.

¿Cuál es la segmentación del mercado por uso final en el mercado de embarcaciones de suministro offshore?
Los segmentos del mercado por uso final incluyen empresas de petróleo y gas offshore, empresas de energía renovable, contratistas marinos y gobierno y defensa.
¿Qué tipos de motores se utilizan en las embarcaciones de suministro offshore y cómo se valoran?
Los tipos de motores incluyen motores de combustión interna valorados entre 6000.0 y 11500.0 millones de USD y motores eléctricos valorados entre 3000.0 y 6000.0 millones de USD.
¿Cuál es la segmentación por tamaño de las embarcaciones de suministro offshore?
La segmentación por tamaño incluye embarcaciones pequeñas valoradas entre 2000.0 y 4000.0 millones de USD y embarcaciones ultra grandes valoradas entre 3788.62 y 10330.96 millones de USD.
¿Cómo apoya el mercado de embarcaciones de suministro offshore al sector de energías renovables?
El mercado apoya al sector de energías renovables con una valoración que oscila entre 3000.0 y 6000.0 millones de USD para aplicaciones de apoyo a energías renovables.
Autor
Author
Author Profile
Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of maritime regulatory databases, offshore energy publications, classification society records, and authoritative industry organizations. Key sources included the International Maritime Organization (IMO) Global Integrated Shipping Information System (GISIS), International Marine Contractors Association (IMCA) operational statistics and safety bulletins, International Energy Agency (IEA) Offshore Energy Outlook, Organization of the Petroleum Exporting Countries (OPEC) Annual Statistical Bulletin, Bureau of Safety and Environmental Enforcement (BSEE) offshore incident statistics, UK Health and Safety Executive (HSE) offshore safety data, DNV Maritime vessel classification databases, American Bureau of Shipping (ABS) fleet statistics, Offshore Support Vessel Industry Forum, International Association of Oil & Gas Producers (IOGP) safety performance reports, International Renewable Energy Agency (IRENA) offshore wind statistics, Clarksons Research offshore vessel intelligence, VesselsValue fleet and valuation data, Eurostat Maritime Transport Statistics, US Energy Information Administration (EIA) offshore production data, National Oceanic and Atmospheric Administration (NOAA) offshore leasing data, and flag state registries from key maritime nations (Panama Maritime Authority, Marshall Islands Registry, Singapore Maritime and Port Authority).

These sources were employed to gather fleet utilization rates, day-rate benchmarks, regulatory compliance data, offshore installation counts, vessel orderbook tracking, and accident/incident safety analysis for Anchor Handling Tug Supply (AHTS), Platform Supply Vessels (PSVs), Multipurpose Support Vessels (MPSVs), and specialized offshore construction vessels.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, Fleet Directors, Vessel Operations Managers, and Chartering Directors from OSV operators, shipyard executives, and marine equipment manufacturers. Demand-side sources included procurement leads from oil and gas majors (E&P companies), offshore wind farm developers, drilling contractors, and subsea service companies, as well as offshore installation managers and logistics coordinators. The primary research validated vessel segmentation, confirmed newbuild delivery timelines, and collected insights on charter rate dynamics, fuel transition strategies (LNG/hybrid adoption), and regional fleet migration patterns.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

The global market valuation was determined by analyzing fleet day-rates and vessel utilization metrics. Included in the methodology were the following

• The identification of over 60 prominent OSV operators in North America, Europe, Asia-Pacific, the Middle East, and Latin America

• Vessel mapping covering AHTS, PSV, MPSV, crew transfer vessels (CTV), standby/rescue, and other specialized offshore support categories

• Study of annual revenues that are specific to offshore support vessel operations, as reported and modeled

• In 2024, the coverage of operators will account for 75-80% of the global OSV fleet capacity.

• Calculation of segment-specific valuations through extrapolation using both bottom-up (vessel count × day-rate × utilization rate by region) and top-down (operator revenue validation) methods

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.