Industrial Robotics Market (2026 – 2035)

Tamaño del Mercado de Robótica Industrial, Participación e Informe de Investigación por Aplicación (Manejo, Montaje y Desmontaje, Soldadura y Soldadura, Dispensa, Sala Limpia, Procesamiento y Otros), por Uso Final (Automotriz, Electrónica, Metal y Maquinaria Pesada, Química, Caucho y Plásticos, Alimentación y Otros) y por Región (América del Norte, Europa, Asia-Pacífico y el Resto del Mundo) – Pronóstico de la Industria hasta 2035
ID: MRFR/SEM/1401-CR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Industrial Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.8%
2025 Market SizeUSD 34.2 Billion
2035 Market SizeUSD 104.3 Billion
Key Players
FANUC
ABB
Yaskawa Electric
KUKA
Kawasaki Heavy Industries
Mitsubishi Electric
Opportunities
  • Small and Mid-Sized Manufacturers
  • Outcome-Based Commercial Models
  • India, Southeast Asia, and Mexico

Industrial Robotics Market Summary

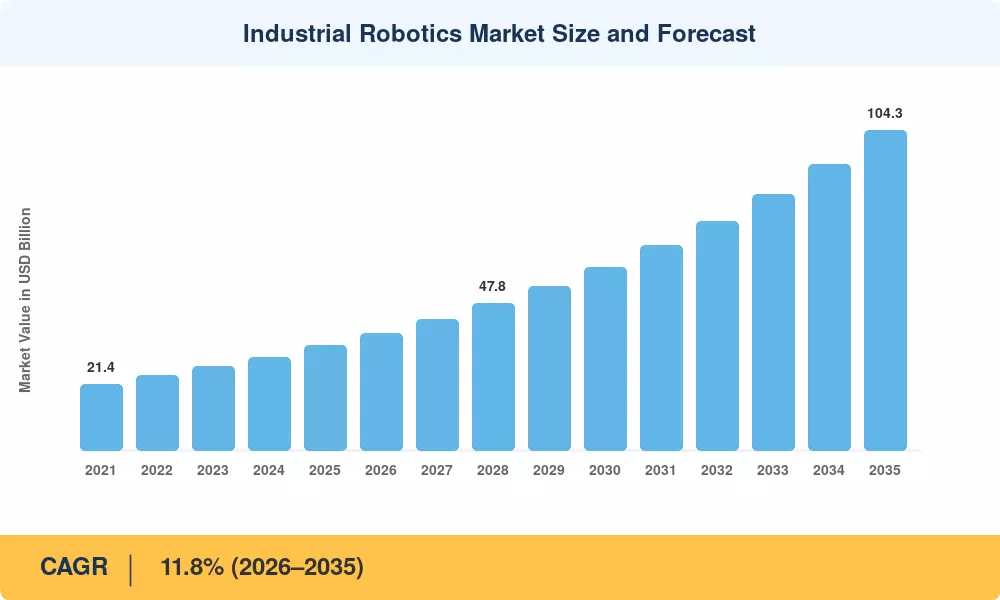
El mercado de Robótica Industrial cerró 2025 en USD 34.2 mil millones y entra en la ventana de pronóstico en USD 38.2 mil millones en 2026, alcanzando USD 104.3 mil millones para 2035 con una tasa de crecimiento anual compuesta del 11.8%. Dos catalizadores anclan esa trayectoria. Los programas sucesores de *Hecho en China 2025* continúan respaldando la reconfiguración de fábricas, mientras que la Ley CHIPS y Ciencia de EE. UU. ha comprometido USD 52.7 mil millones a la capacidad de semiconductores domésticos — plantas que llegan automatizadas desde el primer día [1][14].

La tecnología dentro de la planta está cambiando rápidamente. Las líneas de transferencia de herramientas duras y los pórticos de pick-and-place dedicados, muchos instalados en los años 90, están dando paso a brazos de seis ejes reprogramables, celdas colaborativas con limitación de fuerza y picking guiado por visión. La Federación Internacional de Robótica contó más de 4.28 millones de unidades operativas en todo el mundo en el último censo, y las instalaciones anuales se han mantenido por encima de 500,000 durante cuatro años consecutivos [1].

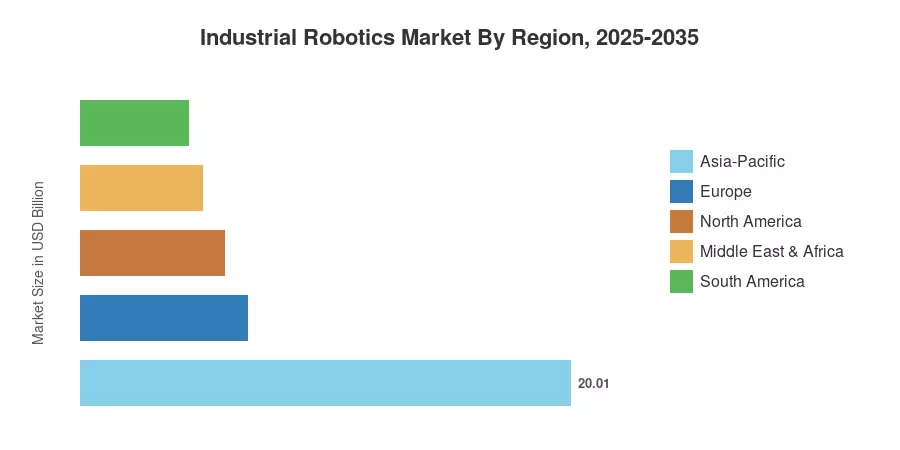
Regionalmente, Asia-Pacífico domina con el 58.5% de los ingresos globales, sustentado por la densidad de fabricación en China, Japón y Corea. Oriente Medio y África crecen más rápido con un CAGR del 14.6% a medida que los estados del Golfo se industrializan más allá de los hidrocarburos. Europa ocupa el segundo lugar, sostenida por el gasto de capital automotriz alemán y el crédito fiscal Transizione 5.0 de Italia. La próxima década pertenece a quien resuelva los costos de integración, no al control de movimiento.


Conclusiones Clave del Informe

Las métricas de segmento a continuación reflejan la posición del año base del Mercado de Robótica Industrial.

• Por Tipo de Robot

  • Los brazos articulados representan aproximadamente el 58% de los ingresos de 2025
  • Las unidades colaborativas se expanden más rápido con un CAGR pronosticado del 17.4%


• Por Componente

  • El software y los servicios juntos representan cerca de USD 9.6 mil millones del gasto de 2025

• Por Usuario Final

  • La industria automotriz ancla la demanda con aproximadamente el 29% del valor instalado
  • La fabricación de productos eléctricos y electrónicos crece un 13.1% anualmente hasta 2035
  • Las líneas de alimentos y bebidas absorben casi USD 3.1 mil millones en el año base

• Por Región

  • Asia-Pacífico controla el 58.5% del Mercado de Robótica Industrial
  • Oriente Medio y África presentan el crecimiento regional más rápido con un CAGR del 14.6%
  • Europa generó aproximadamente USD 6.8 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Los valores históricos concilian los conteos de envíos publicados por la Federación Internacional de Robótica y la Asociación para el Avance de la Automatización contra las divulgaciones de ingresos de los proveedores como ABB, FANUC, Yaskawa y KUKA, y luego ajustan para la integración de sistemas y la captura de servicios postventa no registrados a nivel de unidad [1][3][20][21].
Tamaño y Pronóstico del Mercado de Robótica Industrial
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escasez de mano de obra en manufactura e inflación salarial 2.4 América del Norte, Europa, Japón Corto plazo (2–4 años)
Gastos de capital para reconfiguración de plataformas de vehículos eléctricos 2.1 Asia-Pacífico, Europa Corto plazo (≤2 años)
Subsidios estatales a la automatización y créditos fiscales 1.8 China, India, Corea, Italia Corto plazo (2–4 años)
Precios de venta promedio por eje en declive 1.6 Global Corto plazo (≤2 años)
Percepción y planificación de movimiento basadas en IA 1.5 América del Norte, Asia-Pacífico Largo plazo (≥4 años)
Adopción de cobots entre pequeños fabricantes 1.3 Europa, Asia-Pacífico Corto plazo (2–4 años)
Construcción de fábricas de semiconductores y pantallas 1.1 Taiwán, Corea, Estados Unidos Largo plazo (≥4 años)


La Escasez de Mano de Obra es Ahora Estructural

Aún bajo supuestos razonables de reubicación, el Instituto de Manufactura proyecta que 1.9 millones de empleos en manufactura en EE. UU. permanecerán vacantes hasta 2033 [2]. La situación en Japón es más grave: según el informe, la fuerza laboral manufacturera disminuirá significativamente para 2035 debido a una población en edad de trabajar en declive [7]. La automatización es ahora un argumento de capacidad en lugar de uno de reducción de costos; las plantas compran robots porque el segundo turno no puede ser cubierto a ningún salario que el producto pueda soportar.


La Electrificación Reescribe la Línea Automotriz

La precisión requerida para el ensamblaje de módulos de baterías, soldadura láser de barras colectoras y apilamiento de celdas es demasiado alta para la mano de obra manual. Cada línea a escala de gigafábrica en la instalación de CATL en Hungría y la producción de celdas de Volkswagen en Salzgitter requiere varios miles de robots [5]. Los compradores eligen cada vez más brazos reprogramables sobre la automatización fija con supuestos de amortización de diez años, ya que las plataformas de vehículos eléctricos tienen ciclos de modelo más rápidos que los diseños de combustión.


El Dinero Público Mueve el Libro de Pedidos

El esquema Transizione 5.0 de Italia asignó 6.3 mil millones de euros en créditos fiscales para actualizaciones de plantas digitales y energéticamente eficientes, siendo la robótica explícitamente elegible [8]. Los programas de Incentivo Vinculado a la Producción de India han comprometido aproximadamente 1.97 billones de INR en catorce sectores, y los ensambladores de electrónica que reclaman esos incentivos son los compradores de robots de más rápido crecimiento del país [15]. El diseño de subsidios importa más que el tamaño del subsidio: los créditos vinculados a las fechas de puesta en marcha adelantan los pedidos en dos a tres trimestres.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones son arrastres direccionales sobre el crecimiento en el Mercado de Robótica Industrial, puntuados sobre la misma base relativa que los impulsores y no aditivos a la tasa principal.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Costo de integración que excede el costo del hardware −1.7 Global, agudo para las PYMEs Corto plazo (2–4 años)
Escasez de integradores y programadores de robots −1.3 América del Norte, Europa Largo plazo (≥4 años)
Volatilidad de componentes en reductores y servomotores −0.9 Global Corto plazo (≤2 años)
Complejidad de certificación de seguridad y estándares −0.7 Europa, América del Norte Corto plazo (2–4 años)
Aranceles y controles de exportación sobre componentes −0.6 Estados Unidos, China Corto plazo (≤2 años)


El Robot es la Parte Barata

La integración de fin de línea (herramientas, fijaciones, protección, ingeniería de controles y puesta en marcha) cuesta entre 1.5 y 2.5 veces el precio de lista del manipulador en todas las implementaciones evaluadas . Un brazo que cuesta USD 45,000 se convierte en una celda que cuesta USD 120,000. Los proyectos se detienen en la cotización debido a este múltiplo, no al costo del robot, según pequeñas empresas con menos de 100 empleados.


Los Cuellos de Botella de Talento Limitan la Base de Instalación

Debido a que los ingenieros de controles capacitados son difíciles de encontrar, el Instituto ARM ha apoyado programas de capacitación dirigidos a decenas de miles de personas [9][18]. Los miembros de la Asociación para el Avance de la Automatización indican rutinariamente la capacidad de integración, no la recepción de pedidos, como la restricción limitante. En períodos pico, los plazos de entrega para integradores certificados en el Medio Oeste de los Estados Unidos han alcanzado los seis meses.


Las Cadenas de Componentes Siguen Siendo Frágiles

Los reductores de precisión y los codificadores de alta resolución se concentran en un puñado de proveedores japoneses. Cuando la demanda de automóviles y semiconductores alcanza su punto máximo, los plazos de entrega de los sistemas de transmisión armónica pasan de doce semanas a cuarenta [6]. Los proveedores han respondido con doble abastecimiento e inventario de reserva, pero la exposición persiste durante esta década.


Industrial Robotics Market Opportunities

Fabricantes Pequeños y Medianos

Menos de uno de cada diez fabricantes pequeños a nivel mundial opera un robot hoy en día. Los brazos con limitación de fuerza, con un precio inferior a USD 30,000, enviados con plantillas de aplicación pre-validadas, abordan el segmento que la economía de integración ha excluido. Los distribuidores en lugar de los equipos de ventas directas capturarán este volumen.

Modelos Comerciales Basados en Resultados

Los contratos de pago por selección y suscripción mensual convierten el gasto de capital en gasto operativo, con los proveedores manteniendo la propiedad y la responsabilidad de mantenimiento. La telemetría de flota de estas instalaciones crea un activo de datos recurrente: evaluación de tiempo de actividad, optimización de ciclos y servicio predictivo vendido de nuevo a los operadores como una capa de margen muy por encima del hardware.

India, el Sudeste Asiático y México

El nearshoring ha desplazado el ensamblaje de electrónica y electrodomésticos hacia Vietnam, Tailandia y los estados fronterizos de México. Estas plantas construyen desde cero, saltándose por completo el problema de los controles heredados. La base de servicios de fabricación de electrónica de India es la única piscina no aprovechada más grande en el Mercado de Robótica Industrial.

Crossover de Almacenes y Logística

Las aplicaciones de selección de piezas y paletización especifican cada vez más brazos de grado industrial en lugar de maquinaria diseñada para un propósito específico. Los operadores de cumplimiento de comercio electrónico compran en función del rendimiento por metro cuadrado, una métrica que tolera precios unitarios más altos que la adquisición tradicional en fábricas.

Canales de Modernización y Renovación

Una base instalada de más de cuatro millones de unidades genera una demanda constante de actualizaciones de controladores, reemplazo de unidades de accionamiento y renovación certificada. Los márgenes en la modernización superan los márgenes de unidades nuevas, y el canal contrarresta las caídas cíclicas del gasto de capital.


Industrial Robotics Market Future Outlook

Control Aprendido Reemplaza Caminos Enseñados

El agarre aprendido por refuerzo y la especificación de tareas condicionadas por lenguaje pasarán de celdas piloto a producción entre 2027 y 2030. El efecto práctico es el tiempo de programación: una tarea que consume cuarenta horas de ingeniería hoy debería caer por debajo de cinco, lo que ataca directamente la restricción de costo de integración identificada en la Sección 5 [11].

Economía de Plataformas y Ecosistemas

Los proveedores están abriendo APIs de controladores y tiendas de aplicaciones para que terceros puedan vender paquetes de aplicaciones. Quien posea la capa de ejecución captura ingresos recurrentes de una base instalada medida en millones de unidades, replicando el cambio que los proveedores de software industrial ejecutaron una década antes [12].

Costo de Energía como Línea de Especificación

Los precios de electricidad industrial en Europa se mantienen materialmente por encima de los niveles anteriores a 2021, y la Agencia Internacional de Energía proyecta que la demanda de electricidad industrial aumentará drásticamente hasta 2035 [17]. Los drives regenerativos y la gestión de energía en estado de reposo están pasando de ser afirmaciones de marketing a especificaciones licitadas, particularmente para celdas de soldadura y pintura.

Obligaciones de Reporte Alcanzan el Piso de Producción

La Directiva de Reporte de Sostenibilidad Corporativa de la UE impulsa la divulgación de Alcance 1 y 2 en los contratos de proveedores, y las flotas de robots son activos medidos que reportan de manera clara. Los proveedores de automatización que envían telemetría de energía como estándar ganarán batallas de especificación que no tienen nada que ver con el tiempo de ciclo [22].


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
Asia-Pacífico 58.5% de participación Ensamblaje de electrónica, baterías de vehículos eléctricos, escalado de proveedores locales
Europa USD 6.8 Mil millones Reequipamiento automotriz, Transizione 5.0, integración de herramientas de máquina
América del Norte 17.2% de participación Repatriación, fábricas de semiconductores, automatización del procesamiento de alimentos
América del Sur 12.9% CAGR Servicios mineros, procesamiento de agronegocios, plantas automotrices brasileñas
Medio Oriente y África 14.6% CAGR Diversificación industrial, petroquímica downstream, centros logísticos
Total USD 34.2 Mil millones —

La concentración geográfica en el Mercado de Robótica Industrial sigue siendo inusualmente alta según los estándares de equipos de capital.


Asia-Pacífico

País Métrica Motor Clave
China 54% de los ingresos regionales Competencia de precios de proveedores locales
Japón USD 3.4 Mil millones Fabricación de exportación y base de proveedores locales
Corea del Sur 13.9% CAGR Fábricas de semiconductores y pantallas
India 16.8% CAGR Incentivo de producción vinculada para la expansión de electrónica
Resto de Asia-Pacífico 9% de los ingresos regionales Reubicación de ensamblaje en Vietnam y Tailandia


Corea lidera el mundo en densidad de robots con más de 1,000 unidades por cada 10,000 empleados de manufactura, aproximadamente siete veces el promedio global [1]. La historia de China es diferente: Estun, Siasun e Inovance han llevado a los proveedores locales a superar la mitad de los envíos de unidades locales, comprimiendo precios en todos los niveles y llevando la adopción a industrias que anteriormente no podían justificar el capital.

Europa

País Métrica Motor Clave
Alemania 33% de los ingresos regionales Sector automotriz y de herramientas de máquina
Italia USD 1.1 Mil millones Créditos fiscales de Transizione 5.0
Francia 11.2% CAGR Aeroespacial y procesamiento de alimentos
Reino Unido 8% de los ingresos regionales Recuperación de automatización en etapas tardías
Resto de Europa USD 1.6 Mil millones Corredor de baterías de Europa Central


Las plantas alemanas absorben aproximadamente un tercio del gasto europeo, aunque las ganancias de densidad del país se han aplanado a medida que la inversión en líneas de combustión disminuye. Italia tiene un índice superior en relación con su producción manufacturera porque el crédito fiscal convierte proyectos marginales en proyectos financiados [8]. Europa Central — Hungría, Polonia, Eslovaquia — es donde realmente se establece nueva capacidad de celdas.

América del Norte

País Métrica Motor Clave
Estados Unidos 79% de los ingresos regionales Fábricas de la Ley CHIPS y repatriación
Canadá 10.8% CAGR Partes automotrices y procesamiento de alimentos
México USD 0.7 Mil millones Ensamblaje de electrodomésticos y automóviles cerca de la costa


La demanda estadounidense se ha ampliado más allá de Detroit. El procesamiento de alimentos, plásticos y fabricación de metales ahora superan al sector automotriz en pedidos de unidades, una reversión que tomó dos décadas [3]. La asignación de USD 52.7 mil millones de la Ley CHIPS y Ciencia financia fábricas que especifican la automatización de manejo de obleas como un requisito de diseño en lugar de una mejora [14].

América del Sur

País Métrica Motor Clave
Brasil 68% de los ingresos regionales Procesamiento automotriz y de agronegocios
Argentina USD 0.09 Mil millones Embalaje de alimentos y bebidas
Resto de América del Sur 11.4% CAGR Servicios mineros chilenos y peruanos


Las plantas de ensamblaje brasileñas operadas por Stellantis, Volkswagen y Toyota impulsan la mayor parte del volumen regional, con el embalaje de agronegocios como un segundo de rápido crecimiento. La volatilidad de la moneda sigue siendo el freno práctico: el equipo de capital importado valorado en dólares enfrenta obstáculos de financiamiento que ningún argumento técnico resuelve.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 34% de los ingresos regionales Diversificación industrial Visión 2030
Emiratos Árabes Unidos 15.9% CAGR Estrategia de fabricación Operación 300bn
Sudáfrica USD 0.11 Mil millones Ensamblaje de exportación automotriz
Resto del Medio Oriente y África 13.1% CAGR Petroquímica downstream y logística


La política industrial del Golfo es toda la historia aquí. El Programa Nacional de Desarrollo Industrial y Logística de Arabia Saudita y la Operación 300bn de los EAU establecen objetivos explícitos de PIB manufacturero que requieren automatización para alcanzarlos, dado el pequeño tamaño de las fuerzas laborales nacionales [13]. Los volúmenes se mantienen modestos en términos absolutos, pero las tasas de crecimiento lideran todas las demás regiones.


Mercado de Robótica Industrial por Región, 2025-2035

Industrial Robotics Market Segmentation

Por Tipo de Robot

La mezcla de tipos dentro del Mercado de Robótica Industrial ha cambiado solo gradualmente, con una excepción.

Segmento Métrica Principal Motor de Demanda
Articulado 58% de participación Soldadura, manipulación, alcance de propósito general
SCARA USD 4.8 Mil millones Ensamblaje de electrónica de alta velocidad
Cartesian / Gantry 11% de participación Atención de máquinas de gran tamaño
Colaborativo (Cobots) 17.4% CAGR Producción de lotes pequeños y modelos mixtos
Cilíndrico, Paralelo y Otros USD 2.7 Mil millones Embalaje y recogida y colocación


Los brazos articulados mantienen su posición porque las cargas y los alcances aún se corresponden con las aplicaciones más grandes: soldadura por puntos, manipulación de materiales, paletización. Las unidades colaborativas son la historia de crecimiento, duplicando su participación en los envíos de unidades en los últimos seis años, aunque los precios de venta promedio, que son aproximadamente un tercio de los de un brazo de seis ejes comparable, significan que la participación en ingresos se queda considerablemente atrás de la participación en unidades [1][10].

Por Componente

Segmento Métrica Principal Motor de Demanda
Hardware 72% de participación Manipuladores, motores, controladores, efectores finales
Software USD 4.1 Mil millones Programación offline, gestión de flotas, simulación
Servicios 16% de participación Integración, mantenimiento, capacitación, modernización


El hardware sigue dominando, pero la mezcla está cambiando. El software y los servicios crecen aproximadamente 300 puntos básicos por encima de la línea de hardware a medida que los proveedores buscan ingresos recurrentes y los compradores exigen garantías de tiempo de actividad en lugar de garantías [12].

Por Aplicación

Segmento Métrica Principal Motor de Demanda
Manipulación 42% de participación Paletización, atención de máquinas, recogida de contenedores
Soldadura y Soldering USD 7.2 Mil millones Fabricación de carrocerías de automóviles y estructuras
Ensamblaje y Desensamblaje 13.8% CAGR Construcción de módulos de electrónica y baterías
Dispensación 8% de participación Adhesivos, selladores, recubrimientos
Procesamiento y Otros USD 4.8 Mil millones Corte, molienda, desbarbado


La manipulación lidera porque es el primer despliegue de menor riesgo para cualquier planta. El ensamblaje crece más rápido, y es donde la visión por computadora justifica su costo: las tolerancias de apilamiento de módulos de baterías no dejan margen para el posicionamiento ciego [11].

Por Industria de Usuario Final

Segmento Métrica Principal Motor de Demanda
Automotriz 29% de participación Reequipamiento de plataformas de vehículos eléctricos
Eléctrico y Electrónica 13.1% CAGR Fábricas de semiconductores y pantallas
Metales y Maquinaria USD 4.1 Mil millones Automatización de soldadura y fabricación
Alimentos y Bebidas 12.4% CAGR Normas de higiene y escasez de mano de obra
Plásticos, Químicos, Farmacéuticos y Otros 24% de participación Manipulación y embalaje en salas limpias


La participación del sector automotriz ha caído de más del 40% hace una década, no por debilidad, sino porque todo lo demás creció más rápido. La electrónica ahora rivaliza con él en términos de unidades, y el procesamiento de alimentos se ha convertido en la fuente más confiable de compradores primerizos en economías desarrolladas [3].


Comparación Competitiva

La concentración se sitúa en el rango moderado. El Índice Herfindahl-Hirschman estimado para el Mercado de Robótica Industrial se encuentra cerca de 750–850, con los cinco principales proveedores controlando aproximadamente el 44–50% de los ingresos. Los incumbentes japoneses y europeos dominan el nivel de alta carga, mientras que los proveedores chinos han fragmentado agresivamente el segmento de menos de 20 kg en los últimos cinco años.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Robótica Industrial Posicionamiento Estratégico
FANUC ~10–13% Brazos articulados, celdas integradas CNC, controladores Líder en volumen, integración de herramientas de máquina
ABB ~9–12% Brazos de seis ejes, cobots, software RobotStudio Portafolio de aplicaciones más amplio
Yaskawa Electric ~8–11% Brazos Motoman, servomotores, paquetes de soldadura Profundidad en soldadura por arco y tren de potencia
KUKA ~6–8% Brazos de alta carga, talleres de carrocería automotriz Especialista en líneas automotrices
Kawasaki Heavy Industries ~4–6% Manejo, pintura, robots de sala limpia Nichos de semiconductores y pintura
Mitsubishi Electric ~3–5% SCARA, pequeños articulados, controles de fábrica Paquete de controles más robots
Denso Wave ~2–4% Brazos compactos, cobots, soluciones de codificación Enfoque en precisión de carga pequeña
Universal Robots (Teradyne) ~2–4% Brazos colaborativos con límite de fuerza Estrategia de ecosistema y canal
Estun Automation ~2–4% Brazos articulados, sistemas de servo Líder en costos domésticos en China
Seiko Epson ~1–3% SCARA, compacto de seis ejes Especialista en ensamblaje de electrónica


Noticias y desarrollos recientes


  • Comisión Europea (junio de 2025): El Reglamento de Maquinaria de la UE reemplazó la anterior Directiva de Maquinaria, introduciendo requisitos de conformidad explícitos para funciones de seguridad habilitadas por IA en sistemas robóticos [16].
  • FANUC (mayo de 2026): Anunció una colaboración estratégica con Google para avanzar en la IA Física en sistemas robóticos, incluyendo el uso de agentes de IA de Google para operar robots, apoyando una mayor autonomía y flexibilidad impulsada por software en producción de alta mezcla.
  • FANUC América (marzo de 2026): Anunció una inversión de 90 millones de USD en una instalación de 840,000 pies cuadrados en Michigan para expandir la capacidad de fabricación de robots en EE. UU., fortaleciendo el suministro nacional y apoyando la localización en medio de la demanda impulsada por el regreso de la producción.
  • ABB (junio de 2024): Lanzó la plataforma de control robótico OmniCore tras una inversión de 170 millones de USD, integrando IA, sensores, computación en la nube y en el borde, mientras establece una transición del controlador IRC5 hacia la nueva plataforma para junio de 2026.


Industrial Robotics Market Report Scope

Parámetro Detalle
Alcance del Mercado Hardware, software y servicios de robots industriales globales en tipos articulados, SCARA, cartesianos, colaborativos, cilíndricos y paralelos
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 11.8% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 34.2 Mil millones (2025); USD 59.7 Mil millones (2030); USD 104.3 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Robots colaborativos (tipo); Eléctrico y Electrónica (usuario final); Medio Oriente y África (región)
Empresas Perfiladas ABB, FANUC, Yaskawa, KUKA, Kawasaki, Mitsubishi Electric, Denso Wave, Universal Robots, Estun, Seiko Epson, Stäubli, Comau
Moneda de Valoración USD, base constante 2025

Preguntas frecuentes

¿Cómo deben evaluar los compradores los períodos de recuperación al invertir en el mercado de robótica industrial?
La mayoría de los integradores modelan períodos de recuperación de 18 a 36 meses en operaciones de dos turnos. Incluya la integración, las herramientas y la capacitación en el denominador, ya que estos suelen ser de 1.5 a 2.5 veces el precio de lista del brazo. Las líneas de un solo turno rara vez superan las tasas internas de rendimiento.
¿Qué estructuras contractuales reducen el riesgo de capital inicial?
Los acuerdos de arrendamiento y pago por recogida convierten el gasto de capital en un gasto operativo mensual vinculado al rendimiento. Los proveedores mantienen las obligaciones de mantenimiento, lo que se adapta a las plantas sin personal de robótica interno. [12]
¿Qué tan difícil es adaptar robots a líneas de producción heredadas?
La compatibilidad del controlador es el cuello de botella habitual, y los controladores lógicos programables anteriores a 2010 a menudo necesitan módulos de puerta de enlace o un reemplazo total. Presupueste del 20% al 30% del costo total del proyecto para la modificación de la línea y la protección de seguridad. [18]
¿Qué obligaciones de ciberseguridad se aplican ahora a los controladores de robots en red?
La Ley de Ciberresiliencia de la UE exige el manejo de vulnerabilidades y la provisión de actualizaciones de seguridad para productos conectados a partir de diciembre de 2027. Los controladores de robots con interfaces de red caen claramente dentro del alcance. [16]
¿Son las unidades reacondicionadas una ruta de adquisición viable en el mercado de robótica industrial?
Los brazos reacondicionados certificados se venden a aproximadamente el 40% al 60% del precio de lista nuevo y generalmente tienen garantías de doce meses. Son adecuados para tareas de manipulación de bajo ciclo. La disponibilidad de piezas de repuesto para modelos de más de quince años es poco confiable. [3]
¿Qué personal requiere un primer despliegue?
Planifique un técnico capacitado por cada tres a cuatro celdas, más un retén de integrador durante el primer año. Los cursos de certificación de proveedores duran de cuatro a diez días a aproximadamente USD 2,000 a 4,500 por persona. [9]
¿Cómo difieren los requisitos de seguridad para aplicaciones sin cercas en el mercado de robótica industrial?
La ISO 10218 y la ISO/TS 15066 rigen la operación limitada por potencia y fuerza, exigiendo una evaluación de riesgos validada por aplicación en lugar de por robot. El monitoreo de velocidad y separación generalmente requiere hardware de detección adicional. [25]
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, industry publications, and authoritative manufacturing organizations. Key sources included the International Federation of Robotics (IFR), International Organization for Standardization (ISO) Technical Committee 299 (Robotics), IEEE Robotics and Automation Society, American National Standards Institute (ANSI/RIA R15.06), European Committee for Electrotechnical Standardization (CENELEC), Occupational Safety and Health Administration (OSHA) Robotics Safety Guidelines, National Institute of Standards and Technology (NIST) Manufacturing Engineering Laboratory, EU Eurostat Manufacturing Statistics, Japan Robot Association (JARA) statistics, China Robot Industry Alliance (CRIA), International Labour Organization (ILO) automation employment data, and national industrial statistics bureaus from key manufacturing markets. These sources were used to collect robot deployment statistics, safety certification data, patent filings, production capacity metrics, and technology adoption trends for articulated robots, SCARA robots, delta/parallel robots, collaborative robots (cobots), Cartesian robots, and autonomous mobile robots (AMRs).


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product development, regulatory compliance officers, and worldwide sales directors from suppliers of automation components, system integrators, and industrial robot manufacturers were examples of supply-side sources. Plant managers, automation engineers, directors of manufacturing, heads of procurement from automakers, electronics contract manufacturers, metal fabrication plants, chemical processing plants, food and beverage manufacturers, and logistics/warehousing operators were among the demand-side sources. In addition to confirming product development roadmaps and gathering information on integration challenges, total cost of ownership models, and after-sales service dynamics, primary research validated market segmentation across handling, assembling & disassembling, welding & soldering, dispensing, cleanroom, and processing applications.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (30%), Europe (33%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across articulated robots, SCARA robots, delta robots, collaborative robots, Cartesian gantry systems, and mobile robotics platforms

Analysis of reported and modeled annual revenues specific to industrial robot hardware, software, and integration services portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by robot type and country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive, electronics, metal & heavy machinery, chemical/rubber/plastics, and food processing end-use verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















