Foundry Coke Market

Información del Informe de Investigación del Mercado de Coke de Fundición por Tipo (Contenido de Ceniza < 8%, 8% < Contenido de Ceniza < 10%, 10% < Contenido de Ceniza), por Tipo de Carbono (Coke Metalúrgico, Coke de Petróleo, Coke de Alquitrán, Coke de Antracita, Otros), por Tipo de Fundición de Metales (Fundición de Hierro, Fundición de Metales No Ferrosos, Fundición de Aleaciones Ferrosas y No Ferrosas, Fundición de Acero), por Aplicación (Fundición de Maquinaria, Fundición de Piezas Automotrices, Aislamiento, Tratamiento de Materiales, Otros), por Región - Pronóstico Global hasta 2035
ID: MRFR/CnM/6742-CR
191 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Foundry Coke Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.73%
2024 Market Size$ 2,496.42 Million
2025 Market Size$ 2,614.55 Million
2035 Market Size$ 4,151.38 Million
Key Players
China National Coal Group
Shanxi Coking Coal Group
ArcelorMittal
Nippon Steel Corporation
United States Steel Corporation
JFE Holdings
Opportunities
  • Growth in Automotive Sector
  • Rising Demand from Steel Industry
  • Increasing Environmental Regulations

Foundry Coke Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de coque de fundición era de 2496.42 millones de USD en 2024. Se proyecta que la industria del coque de fundición crecerá de 2614.55 millones de USD en 2025 a 4151.38 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 4.73% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Coke de Fundición está experimentando un cambio dinámico impulsado por la sostenibilidad y los avances tecnológicos.

  • América del Norte sigue siendo el mercado más grande para el coke de fundición, impulsado por la robusta demanda de la industria del acero.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, alimentada por la rápida industrialización y el desarrollo de infraestructuras.
  • El segmento de contenido de ceniza inferior al 8% domina el mercado, mientras que el segmento con contenido de ceniza entre el 10% y el 12% está experimentando el crecimiento más rápido.
  • La creciente demanda de la industria del acero y el aumento de las regulaciones ambientales son los principales impulsores que influyen en la dinámica del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 2496.42 (millones de USD)
Tamaño del mercado 2035 4151.38 (millones de USD)
CAGR (2025 - 2035) 4.73%

Principales jugadores

China National Coal Group (CN), Shanxi Coking Coal Group (CN), ArcelorMittal (LU), Nippon Steel Corporation (JP), United States Steel Corporation (US), JFE Holdings, Inc. (JP), POSCO (KR), Tata Steel Limited (IN), Cleveland-Cliffs Inc. (US)

Foundry Coke Market Treiber

Crecimiento en el Sector Automotriz

El sector automotriz juega un papel crucial en impulsar la demanda dentro del Mercado de Coque de Fundición. A medida que la industria automotriz continúa expandiéndose, particularmente con el aumento de vehículos eléctricos, la necesidad de piezas y componentes de alta calidad sigue siendo significativa. El coque de fundición es esencial en la producción de varias partes automotrices, incluidos bloques de motor y carcasas de transmisión. En 2025, se espera que el sector automotriz represente una parte sustancial del consumo de coque de fundición, reflejando la tendencia continua hacia materiales ligeros y de alta resistencia en la fabricación de vehículos. Este crecimiento se ve respaldado por el creciente enfoque en el rendimiento y la seguridad de los vehículos, lo que requiere el uso de materiales avanzados. En consecuencia, la interacción entre la industria automotriz y la demanda de coque de fundición sugiere una perspectiva prometedora para el crecimiento del mercado en los próximos años.

Aumento de la Demanda de la Industria del Acero

El Mercado de Coque de Fundición experimenta un notable aumento en la demanda impulsado principalmente por el sector de fabricación de acero. A medida que la producción de acero continúa expandiéndose, la necesidad de coque de fundición de alta calidad se vuelve cada vez más crítica. En 2025, se proyecta que la industria del acero consumirá aproximadamente el 70 por ciento del total de coque de fundición producido, lo que indica una correlación robusta entre la producción de acero y el consumo de coque de fundición. Esta tendencia sugiere que a medida que las economías se desarrollan y la urbanización se acelera, la demanda de acero—y, en consecuencia, de coque de fundición—probablemente aumentará. Además, el énfasis en la producción de acero de alta calidad requiere el uso de coque de fundición premium, lo que podría impulsar aún más el crecimiento del mercado. Así, la interdependencia de estas industrias subraya el papel fundamental del coque de fundición en satisfacer las necesidades cambiantes de la producción de acero.

Aumento de las Regulaciones Ambientales

El Mercado de Coque de Fundición está cada vez más influenciado por regulaciones ambientales estrictas destinadas a reducir las emisiones de carbono y promover prácticas sostenibles. Los gobiernos de todo el mundo están implementando políticas que exigen a las industrias adoptar tecnologías más limpias y reducir su huella de carbono. Este panorama regulatorio está obligando a los productores de coque de fundición a invertir en métodos de producción más limpios y explorar materiales alternativos. Por ejemplo, la introducción de tecnologías de captura y almacenamiento de carbono está ganando impulso, transformando potencialmente la forma en que se produce y utiliza el coque de fundición. A medida que estas regulaciones se endurecen, las empresas que se adapten proactivamente a estos cambios pueden obtener una ventaja competitiva, mientras que aquellas que no cumplan podrían enfrentar sanciones significativas. Este entorno regulatorio en evolución sugiere que el mercado de coque de fundición probablemente verá un cambio hacia prácticas más amigables con el medio ambiente, lo que podría redefinir la dinámica de la industria.

Innovaciones Tecnológicas en la Producción

Los avances tecnológicos dentro del Mercado de Coque de Fundición están remodelando los procesos de producción, mejorando la eficiencia y la calidad del producto. Innovaciones como técnicas avanzadas de carbonización y procesos de coquización mejorados están siendo adoptadas para optimizar el rendimiento y la calidad del coque de fundición. Por ejemplo, la implementación de sistemas de monitoreo en tiempo real permite un mejor control sobre el proceso de coquización, resultando en un producto más consistente. Además, se espera que la integración de la automatización y la inteligencia artificial en las instalaciones de producción reduzca los costos operativos y aumente la producción. A medida que estas tecnologías se vuelven más prevalentes, pueden llevar a un panorama más competitivo, donde los productores que invierten en innovación pueden capturar una mayor cuota de mercado. Esta tendencia indica un cambio hacia métodos de producción más sostenibles y eficientes, lo que podría redefinir los estándares dentro del sector del coque de fundición.

Mercados Emergentes y Desarrollo de Infraestructura

Los mercados emergentes se están convirtiendo en actores clave en el Mercado de Coque de Fundición, impulsados por el rápido desarrollo de infraestructura y la urbanización. Los países que experimentan un crecimiento económico significativo están invirtiendo fuertemente en proyectos de infraestructura, lo que a su vez alimenta la demanda de acero y, posteriormente, de coque de fundición. Por ejemplo, la construcción de carreteras, puentes y edificios requiere cantidades sustanciales de acero, aumentando así la necesidad de coque de fundición como insumo crítico. En 2025, se anticipa que estas economías emergentes contribuirán significativamente a la demanda total de coque de fundición, a medida que busquen modernizar su infraestructura. Esta tendencia indica que el mercado de coque de fundición puede presenciar oportunidades de crecimiento robustas en regiones donde se prioriza el desarrollo de infraestructura, destacando la interconexión entre el crecimiento económico y la demanda de materiales.
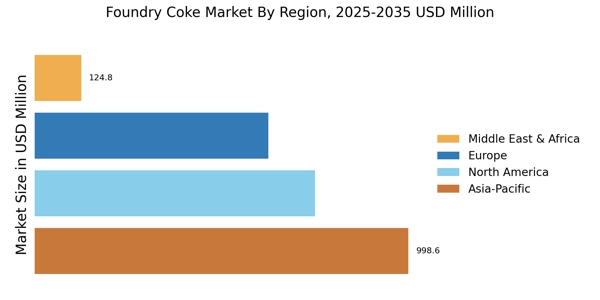
Perspectivas del segmento de mercado

Por Tipo: Contenido de Ceniza < 8% (Más Grande) vs. 10% < Contenido de Ceniza (De Más Rápido Crecimiento)

En el Mercado de Coke de Fundición, el segmento de Contenido de Ceniza < 8% tiene la mayor participación de mercado, principalmente debido a su mayor valor calórico y eficiencia durante los procesos de producción de metales. Las empresas priorizan este grado para lograr un mejor rendimiento y rendimiento en sus operaciones. Mientras tanto, el segmento de Contenido de Ceniza que varía del 10% está experimentando un rápido crecimiento, atrayendo a sectores que se están adaptando a regulaciones estrictas y objetivos de sostenibilidad, creando una nueva ventaja competitiva para los productores.

Contenido de Ceniza < 8% (Dominante) vs. 10% < Contenido de Ceniza (Emergente)

El segmento de Contenido de Ceniza < 8% es reconocido por su rendimiento superior en aplicaciones metalúrgicas, ofreciendo una eficiencia mejorada y una formación de escoria reducida, lo que lo convierte en la opción dominante entre las fundiciones. Su menor contenido de ceniza contribuye a operaciones más limpias, maximizando la producción y minimizando los desechos. Por el contrario, el segmento con Contenido de Ceniza que supera el 10% está emergiendo rápidamente a medida que los fabricantes exploran alternativas rentables que cumplen con los estándares ambientales en evolución. Si bien puede ofrecer un menor valor calórico, los avances en la tecnología de procesamiento están haciendo que este segmento sea atractivo para las industrias que buscan un equilibrio entre costo, eficiencia y responsabilidad ambiental.

Por Tipo de Carbono: Coke Metalúrgico (Más Grande) vs. Coke de Petróleo (De Más Rápido Crecimiento)

En el Mercado de Coke de Fundición, el segmento de tipo de carbono está predominantemente liderado por el coke metalúrgico, que toma la mayor parte, utilizado principalmente en la producción de hierro y acero. Coke de petróleo sigue de cerca, reconocido por su rentabilidad y versatilidad, particularmente en el sector energético. Otros tipos como el coke de alquitran, coke de antracita y varias categorías menores contribuyen al panorama del mercado pero tienen participaciones comparativamente más pequeñas. La dinámica colectiva muestra una intensa competencia entre estos tipos de carbono a medida que satisfacen diferentes necesidades industriales.

Coke Metalúrgico (Dominante) vs. Coke de Petróleo (Emergente)

El coke metalúrgico se mantiene como el jugador dominante en el Mercado de Coke de Fundición debido a su papel crítico en la fabricación de acero, proporcionando la fuente de carbono necesaria para la reducción del hierro. Se caracteriza por su alto contenido de carbono y su capacidad para resistir altas temperaturas, lo que lo hace esencial para aplicaciones metalúrgicas. En contraste, el coke de petróleo, un segmento emergente, está ganando terreno debido a su adaptabilidad, utilizado frecuentemente en la producción de electrodos y como fuente de combustible. Su menor costo y la creciente demanda en el sector de generación de energía lo posicionan como un jugador clave con un potencial de crecimiento significativo. Ambos segmentos exhiben fortalezas únicas, influyendo en sus posiciones de mercado y trayectorias de crecimiento.

Por Tipo de Fundición de Metales: Fundición de Acero (Más Grande) vs. Fundición de Hierro (De Más Rápido Crecimiento)

En el Mercado de Coke de Fundición, la distribución de la participación de mercado entre los tipos de fundición de metales ilustra un paisaje complejo, donde la fundición de acero emerge como el segmento más grande debido a su papel fundamental en el sector manufacturero. Otros contribuyentes significativos incluyen la fundición de hierro y la fundición de metales no ferrosos, reflejando juntos las diversas aplicaciones del coke de fundición. La fundición de aleaciones ferrosas y no ferrosas también juega un papel crucial, atendiendo a industrias especializadas y creando una mezcla de mercado robusta que mejora la competencia y la innovación.

Fundición de Hierro (Dominante) vs. Fundición de Metales No Ferrosos (Emergente)

La fundición de hierro sigue siendo la fuerza dominante en el mercado de coke de fundición, impulsada principalmente por la demanda incesante de productos a base de hierro en la construcción y diversas aplicaciones industriales. Este segmento se beneficia de procesos y tecnologías establecidos, asegurando alta eficiencia e integración con los sistemas de producción de acero existentes. En contraste, la fundición de metales no ferrosos está emergiendo rápidamente, impulsada por el crecimiento de los sectores de electrónica y energía renovable que requieren materiales como aluminio y cobre. A medida que las tendencias de sostenibilidad ganan impulso, este segmento está innovando cada vez más para reducir emisiones y mejorar el reciclaje de metales, posicionándose así como un jugador vital en el paisaje del mercado en evolución.

Por Aplicación: Fundición de Piezas Automotrices (Más Grande) vs. Fundición de Maquinaria (De Más Rápido Crecimiento)

El Mercado de Coke de Fundición exhibe un paisaje de aplicaciones diversificado, con la Fundición de Piezas Automotrices manteniendo la mayor participación de mercado. Este segmento se beneficia de la floreciente industria automotriz, ya que los fabricantes dependen cada vez más del coke de fundición para producir piezas automotrices de alta calidad. Mientras tanto, la Fundición de Maquinaria está ganando terreno y se reconoce como el segmento de más rápido crecimiento. Este crecimiento está impulsado por la creciente demanda del sector de fabricación de maquinaria, que busca componentes duraderos y de alto rendimiento para diversas aplicaciones de maquinaria.

Fundición de Maquinaria (Emergente) vs. Aislamiento (Dominante)

El segmento de aplicación de Fundición de Maquinaria está emergiendo como un jugador pivotal en el Mercado de Coke de Fundición, caracterizado por su creciente adopción en la producción de componentes de maquinaria debido a la demanda de precisión y robustez. En contraste, el segmento de Aislamiento sigue siendo dominante, aprovechando las propiedades de resistencia térmica del coke de fundición para el aislamiento térmico en diversas aplicaciones industriales. A medida que las industrias evolucionan, la Fundición de Maquinaria está lista para captar una atención significativa del mercado, impulsada por innovaciones en los procesos de fabricación. El segmento de Aislamiento, aunque establecido, continúa expandiéndose como una opción confiable para las industrias que buscan una mayor eficiencia energética.

Obtenga información más detallada sobre Foundry Coke Market

Perspectivas regionales

América del Norte: Potencia Manufacturera

América del Norte está presenciando un crecimiento robusto en el mercado de coque de fundición, impulsado por la creciente demanda de los sectores automotriz y de construcción. La región posee aproximadamente el 30% de la cuota de mercado global, siendo Estados Unidos el mayor contribuyente, seguido de Canadá con alrededor del 15%. El apoyo regulatorio para la producción nacional y el cumplimiento ambiental está alimentando aún más la expansión del mercado.

El paisaje competitivo está dominado por actores clave como United States Steel Corporation y Cleveland-Cliffs Inc., que están invirtiendo en tecnologías avanzadas para mejorar la eficiencia de producción. La presencia de fabricantes de acero establecidos y un creciente enfoque en prácticas sostenibles también están dando forma a las dinámicas del mercado. A medida que la demanda continúa aumentando, América del Norte está preparada para un crecimiento significativo en el sector del coque de fundición.

Europa: Innovación y Sostenibilidad

El mercado de coque de fundición de Europa se caracteriza por un fuerte énfasis en la sostenibilidad y la innovación, poseyendo aproximadamente el 25% de la cuota de mercado global. Alemania y Francia son los mercados más grandes, representando alrededor del 12% y 8% respectivamente. Los marcos regulatorios destinados a reducir las emisiones de carbono y promover métodos de producción más limpios son impulsores clave del crecimiento del mercado, fomentando inversiones en tecnologías ecológicas.

Los países líderes en la región están persiguiendo activamente iniciativas para mejorar la eficiencia de producción y reducir el impacto ambiental. Actores importantes como ArcelorMittal y Tata Steel Limited están a la vanguardia, aprovechando tecnologías avanzadas para cumplir con los estándares regulatorios. El paisaje competitivo está evolucionando, con un enfoque en prácticas sostenibles y colaboración entre los interesados de la industria para impulsar la innovación en el mercado de coque de fundición.

Asia-Pacífico: Dinámicas Emergentes del Mercado

Asia-Pacífico está emergiendo como una potencia en el mercado de coque de fundición, impulsada por la rápida industrialización y urbanización. La región posee aproximadamente el 40% de la cuota de mercado global, siendo China el mercado más grande, contribuyendo con alrededor del 30%. India sigue como el segundo mercado más grande, representando alrededor del 8%. Las iniciativas gubernamentales para impulsar la manufactura y el desarrollo de infraestructura son catalizadores significativos de crecimiento.

El paisaje competitivo está marcado por la presencia de actores importantes como China National Coal Group y Shanxi Coking Coal Group. Estas empresas se están enfocando en expandir las capacidades de producción y mejorar las eficiencias operativas para satisfacer la creciente demanda. Las dinámicas del mercado de la región también están influenciadas por fluctuaciones en los precios de las materias primas y medidas regulatorias destinadas a la sostenibilidad ambiental, dando forma al futuro de la producción de coque de fundición.

Medio Oriente y África: Frontera Rica en Recursos

La región de Medio Oriente y África está desarrollando gradualmente su mercado de coque de fundición, actualmente poseyendo alrededor del 5% de la cuota de mercado global. Países como Sudáfrica y los EAU están liderando el camino, con Sudáfrica representando aproximadamente el 3% del mercado. El crecimiento de la región está impulsado por inversiones crecientes en infraestructura y manufactura, junto con una demanda creciente de productos de acero.

El paisaje competitivo aún se encuentra en sus primeras etapas, con actores locales comenzando a emerger. Los actores clave se están enfocando en establecer instalaciones de producción para atender la creciente demanda. La presencia de abundantes recursos naturales y las iniciativas gubernamentales destinadas a impulsar el crecimiento industrial se espera que mejoren el potencial del mercado en los próximos años, posicionando a la región como un futuro centro de producción de coque de fundición.

Foundry Coke Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de coque de fundición se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por la creciente demanda de coque metalúrgico de alta calidad en la producción de acero y otras aplicaciones industriales. Los actores clave como China National Coal Group (CN), ArcelorMittal (LU) y Tata Steel Limited (IN) se están posicionando estratégicamente a través de diversos enfoques operativos, incluyendo la innovación tecnológica y la expansión regional. Estas empresas no solo están mejorando sus capacidades de producción, sino que también están invirtiendo en prácticas sostenibles para cumplir con los estándares regulatorios en evolución y las preferencias de los consumidores. Las estrategias colectivas de estas empresas contribuyen a una estructura de mercado moderadamente fragmentada, donde la competencia se intensifica a medida que las empresas buscan diferenciarse a través de la calidad y el servicio en lugar de solo en precio.

En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los costos de transporte y mejorar la eficiencia de la cadena de suministro. Este enfoque parece ser particularmente efectivo en regiones con alta demanda de coque de fundición, permitiendo a las empresas responder rápidamente a las fluctuaciones del mercado. La estructura competitiva del mercado sigue siendo moderadamente fragmentada, con varios actores clave ejerciendo influencia sobre los precios y las dinámicas de suministro. La interacción entre estas empresas da forma al mercado, mientras navegan por desafíos como la fluctuación de los costos de materias primas y las regulaciones ambientales.

En agosto de 2025, ArcelorMittal (LU) anunció una inversión significativa en una nueva instalación de producción de coque de fundición en Brasil, destinada a aumentar su capacidad de producción en un 30%. Este movimiento estratégico probablemente fortalecerá la posición de la empresa en el mercado sudamericano, donde la demanda de coque de alta calidad está en aumento. Al mejorar sus capacidades de producción, ArcelorMittal no solo busca satisfacer la demanda local, sino también reducir su huella de carbono a través de procesos de fabricación más eficientes, alineándose con los objetivos de sostenibilidad global.

En septiembre de 2025, Tata Steel Limited (IN) reveló una asociación con una empresa de tecnología para desarrollar soluciones impulsadas por IA para optimizar los procesos de producción de coque. Se espera que esta colaboración mejore la eficiencia operativa y reduzca el desperdicio, mejorando así la rentabilidad. La integración de tecnologías de IA en sus operaciones sugiere un enfoque innovador que podría diferenciar a Tata Steel de sus competidores, particularmente en una industria que se inclina cada vez más hacia la transformación digital.

En octubre de 2025, China National Coal Group (CN) lanzó una nueva iniciativa centrada en prácticas de minería sostenibles, que incluye la implementación de sistemas de monitoreo avanzados para minimizar el impacto ambiental. Esta iniciativa no solo refleja el compromiso de la empresa con la sostenibilidad, sino que también la posiciona favorablemente en un mercado que prioriza progresivamente las prácticas ecológicas. Al adoptar tales medidas, China National Coal Group puede mejorar su reputación y atraer a clientes conscientes del medio ambiente, ganando potencialmente una ventaja competitiva.

A partir de octubre de 2025, el mercado de coque de fundición está presenciando un cambio hacia la digitalización y la sostenibilidad, con empresas que aprovechan cada vez más la tecnología para mejorar la eficiencia operativa y reducir el impacto ambiental. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para navegar por dinámicas de mercado complejas. Mirando hacia adelante, es probable que la diferenciación competitiva evolucione, con un mayor énfasis en la innovación, la integración tecnológica y la fiabilidad de la cadena de suministro, en lugar de la competencia tradicional basada en precios. Esta transición puede redefinir el panorama competitivo, obligando a las empresas a adaptarse e innovar continuamente.

Las empresas clave en el mercado Foundry Coke Market incluyen

Perspectivas futuras

Foundry Coke Market Perspectivas futuras

Se proyecta que el Mercado de Coke de Fundición crecerá a una CAGR del 4.73% desde 2024 hasta 2035, impulsado por la creciente demanda en la producción de acero y los avances tecnológicos.

Para 2035, se espera que el Mercado de Coke de Fundición consolide su posición como un actor clave en el panorama industrial global.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Coke de Fundición

  • Contenido de Ceniza < 8%
  • 8% < Contenido de Ceniza < 10%
  • 10% < Contenido de Ceniza

Perspectiva de Aplicación del Mercado de Coke de Fundición

  • Fundición de Maquinaria
  • Fundición de Piezas Automotrices
  • Aislamiento
  • Tratamiento de Materiales
  • Otros

Perspectiva del Tipo de Carbono del Mercado de Coke de Fundición

  • Coke Metalúrgico
  • Coke de Petróleo
  • Coke de Alquitrán
  • Coke de Antracita
  • Otros

Perspectiva del Tipo de Fundición de Metales del Mercado de Coke de Fundición

  • Fundición de Hierro
  • Fundición de Metales No Ferrosos
  • Fundición de Aleaciones Ferrosas y No Ferrosas
  • Fundición de Acero

Alcance del informe

TAMAÑO DEL MERCADO 2024 2496.42(Millones de USD)
TAMAÑO DEL MERCADO 2025 2614.55(Millones de USD)
TAMAÑO DEL MERCADO 2035 4151.38(Millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 4.73% (2024 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Millones de USD
Principales Empresas Perfiladas Análisis de mercado en progreso
Segmentos Cubiertos Análisis de segmentación de mercado en progreso
Principales Oportunidades del Mercado La creciente demanda de métodos de producción sostenibles en el mercado de coque de fundición presenta oportunidades significativas.
Principales Dinámicas del Mercado La creciente demanda de coque de fundición de alta calidad impulsa la competencia y la innovación en los procesos de producción y la gestión de la cadena de suministro.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de coque de fundición?

El mercado de coque de fundición fue valorado en 2496.42 millones de USD en 2024.

¿Cuál es la valoración de mercado proyectada para el mercado de coque de fundición en 2035?

Se proyecta que el mercado alcanzará 4151.38 millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de coque de fundición durante el período de pronóstico?

La CAGR esperada para el mercado de coque de fundición de 2025 a 2035 es del 4.73%.

¿Quiénes son los actores clave en el mercado de coque de fundición?

Los actores clave incluyen China National Coal Group, Shanxi Coking Coal Group y ArcelorMittal, entre otros.

¿Cuáles son los diferentes tipos de coque de fundición según el contenido de cenizas?

Los tipos incluyen contenido de cenizas < 8% valorado entre 999.0 y 1700.0 millones de USD, 8% < contenido de cenizas < 10% entre 800.0 y 1300.0 millones de USD, y 10% < contenido de cenizas valorado entre 697.42 y 1151.38 millones de USD.

¿Cómo se compara el coque metalúrgico con otros tipos de carbono en términos de valoración de mercado?

El coque metalúrgico lidera con un rango de valoración de 1000.0 a 1700.0 millones de USD, superando al coque de petróleo y otros.

¿Qué aplicaciones están impulsando la demanda en el mercado de coque de fundición?

Aplicaciones como la fundición de piezas automotrices y la fundición de maquinaria se proyecta que impulsarán la demanda, con valoraciones que oscilan entre 499.29 y 1050.0 millones de USD.

¿Cuál es la valoración de mercado para la fundición de hierro dentro del mercado de coque de fundición?

La fundición de hierro tiene un rango de valoración de 1000.0 a 1700.0 millones de USD, lo que indica su prominencia en el mercado.

¿Cómo parece el potencial de crecimiento del mercado de coque de fundición en el contexto de las tendencias futuras?

El potencial de crecimiento del mercado parece robusto, con un aumento proyectado a 4151.38 millones de USD para 2035.

¿Qué factores podrían influir en el panorama competitivo del mercado de coque de fundición?

Factores como los avances tecnológicos y las asociaciones estratégicas entre actores clave como Nippon Steel Corporation y Tata Steel Limited pueden influir en el panorama competitivo.

Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, trade statistics, and authoritative energy and metallurgical organizations. Key sources included the US Energy Information Administration (EIA), US Geological Survey (USGS), International Energy Agency (IEA), World Steel Association (worldsteel), American Foundry Society (AFS), European Association for Coal and Lignite (EURACOAL), National Institute of Standards and Technology (NIST), US Environmental Protection Agency (EPA), European Environment Agency (EEA), Organisation for Economic Co-operation and Development (OECD) Steel Committee, China National Coal Association, Ministry of Coal (India), and national mining & energy ministry reports from key producing regions. These sources were used to collect production statistics, regulatory compliance data, trade flow analysis, environmental emission standards, and market landscape analysis for metallurgical coke, petroleum coke, pitch coke, anthracite coke, and other carbon types across iron smelting, steel smelting, and non-ferrous metal applications.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Foundry coke manufacturers, coking coal suppliers, and carbon material producers were among the supply-side sources, which included CEOs, VPs of Operations, facility managers, and commercial directors. The demand-side sources included procurement heads from steel foundries, iron casting facilities, automotive parts manufacturers, metallurgical engineers, and sustainability executives from metal smelting operations. Market segmentation was validated across ash content categories, production capacity expansion timelines were confirmed, and insights regarding furnace technology adoption, pricing volatility, carbon emission compliance costs, and raw material procurement strategies were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through production volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 50+ key manufacturers and coking coal processors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across ash content tiers (<8%, 8-10%, >10%), carbon types (metallurgical, petroleum, pitch, anthracite coke), and metal smelting applications (iron, steel, non-ferrous alloys)

Analysis of reported and modeled annual revenues specific to foundry coke product lines

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (smelting volume × carbon consumption rates × ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across machinery casting, automotive parts casting, insulation, and material treatment applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.