Cloud POS Market (2026 – 2035)

Tamaño del mercado de POS en la nube, participación e informe de investigación por componente (software y servicios), por tipo de PoS (PoS fijo y móvil/MPoS), por modelo de implementación (nube pública, nube privada y nube híbrida), por tamaño de organización (pequeñas y medianas empresas (PYME) y grandes empresas), por industria de usuario final (bienes de consumo y venta minorista, hotelería y restaurantes, atención médica, entretenimiento y ocio, transporte y logística, y otros), y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo): previsión de la industria hasta 2035.
ID: MRFR/ICT/6240-HCR 100 Pages Ankit Gupta, Shubham Munde Last Updated: September 15, 2026
Cloud Point of Sale Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.9%
2025 Market SizeUSD 6.73 Billion
2035 Market SizeUSD 29.46 Billion
Key Players
Block
Inc.
Toast, Inc.
Fiserv
Shopify Inc.
Oracle Corporation
Opportunities
  • Embedded Lending Off Transaction Data
  • Data Monetisation Through Anonymised Demand Signals
  • Emerging-Market Softpos Expansion

Cloud Point of Sale Market Summary

El Mercado de Punto de Venta en la Nube fue valorado en USD 6.73 mil millones en 2025 y abre el horizonte de pronóstico en USD 7.80 mil millones en 2026, subiendo a USD 29.46 mil millones para 2035 con una CAGR del 15.9% entre 2026 y 2035. Dos catalizadores explican la pendiente. Primero, la política de desplazamiento de efectivo: el Reglamento de Pagos Instantáneos de la UE, en vigor desde abril de 2024, obliga a los proveedores de servicios de pago en toda el área euro a ofrecer transferencias de crédito en diez segundos, empujando a los comerciantes hacia terminales que pueden liquidar y conciliar en tiempo real [7]. Segundo, el gasto en software para pequeñas empresas: el Global Findex 2025 del Banco Mundial informa que el 40% de los adultos en economías en desarrollo ahora realizan pagos a comerciantes de forma digital, una base que no existía hace una década [1].

La economía de reemplazo hace el resto. Las cajas registradoras electrónicas heredadas y las arquitecturas de servidor y caja en las instalaciones — muchas aún funcionando con versiones de Windows que perdieron el soporte del proveedor — están dando paso a plataformas de suscripción donde el motor de transacciones, el catálogo y la capa de informes se encuentran en un entorno alojado y el hardware del mostrador se convierte en un punto final delgado. Los comerciantes intercambian una inversión de capital de cinco cifras por una tarifa mensual por terminal, típicamente de USD 60 a 200. Fiserv, Block y Toast añadieron colectivamente cientos de miles de nuevas ubicaciones de comerciantes netas entre 2023 y 2025, con Toast superando solo las 140,000 ubicaciones a finales de 2025 [16].

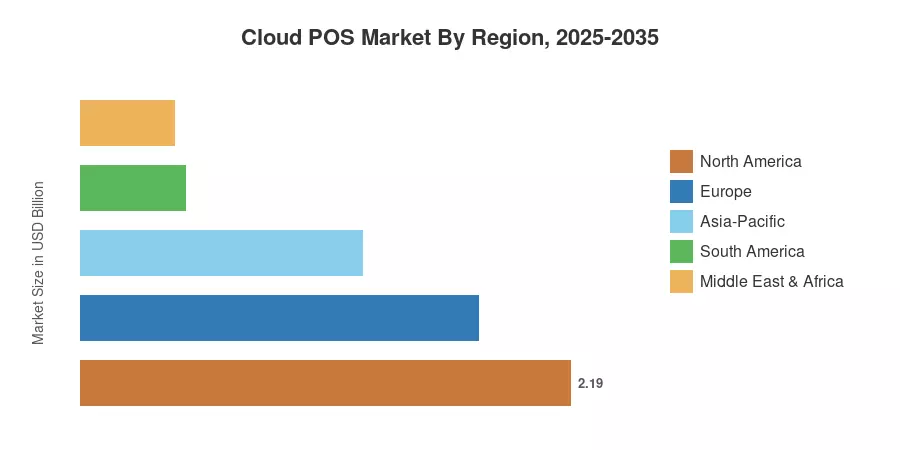
A nivel regional, América del Norte posee el 32.6% del Mercado de Punto de Venta en la Nube en 2025, anclado por una densa aceptación de tarjetas y canales ISV maduros. Asia-Pacífico crece más rápido con una CAGR del 18.7%, impulsado por las vías UPI de India y la interoperabilidad de códigos QR de la ASEAN. Europa ocupa el segundo lugar gracias a la competencia de adquisición de la era PSD2 y la penetración sin efectivo en los países nórdicos. A través de 2035, el Mercado de Punto de Venta en la Nube cambia de vender terminales a suscribir capital de trabajo para comerciantes.


Principales Conclusiones del Informe

• Por Tecnología

  • El software representó el 55.8% de los ingresos del Mercado de Punto de Venta en la Nube en 2025, reflejando el cambio de valor del hardware a licencias recurrentes
  • Las implementaciones de nube híbrida están listas para expandirse a una CAGR del 22.3% hasta 2035 a medida que los comerciantes regulados separan los datos de tarjetas de las cargas de trabajo de análisis
  • Los puntos finales móviles y de tabletas representaron USD 3.62 mil millones de ingresos en 2025, superando a los carriles fijos

• Por Sector

  • El comercio minorista y los bienes de consumo contribuyeron con el 36.1% de los ingresos de 2025, siendo el vertical más grande
  • La atención médica presenta la trayectoria más pronunciada con una CAGR del 20.1%, impulsada por los flujos de trabajo de copago en clínicas y dispensación en farmacias
  • Las pequeñas y medianas empresas generaron USD 3.63 mil millones en 2025, confirmando el carácter de cola larga del Mercado de Punto de Venta en la Nube

• Por Región

  • América del Norte lideró con una participación del 32.6% en 2025
  • Asia-Pacífico avanza a una CAGR del 18.7% hasta 2035
  • Medio Oriente y África alcanzaron USD 0.42 mil millones en 2025, pequeños pero acelerados por políticas


Tamaño del Mercado y Pronóstico (2021–2035)

El dimensionamiento combina conteos de ubicaciones de comerciantes de abajo hacia arriba por vertical y región contra el ingreso promedio por ubicación, verificado de arriba hacia abajo contra los ingresos de suscripción y soluciones divulgados en los archivos de emisores y procesadores, estadísticas de pagos de bancos centrales y censos nacionales de establecimientos minoristas. Los años históricos reflejan cifras reportadas; los años de pronóstico aplican curvas de adopción verticalizadas.
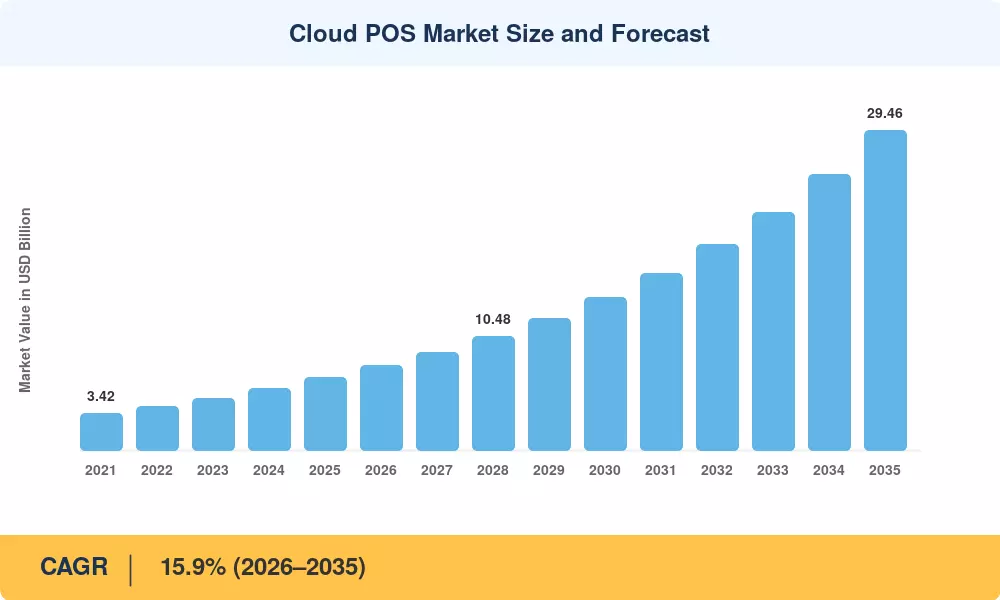
Tamaño y Pronóstico del Mercado de POS en la Nube
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de pago digital y reglas de manejo de efectivo 3.4 Europa, MEA, LATAM Mediano plazo (2–4 años)
Asequibilidad de suscripciones para PYMEs vs. terminales de capex 3.1 Global Corto plazo (≤2 años)
Inventario en tiempo real y enrutamiento de pedidos omnicanal 2.6 América del Norte, Europa Mediano plazo (2–4 años)
Finanzas integradas y avance en efectivo para comerciantes 2.2 América del Norte, Reino Unido Largo plazo (≥4 años)
Penetración de aceptación de smartphones y QR 2.0 Asia-Pacífico, África Corto plazo (≤2 años)
Pronóstico de demanda impulsado por IA y personalización 1.6 Global Largo plazo (≥4 años)
Aceptación tap-to-phone en dispositivos de consumo 1.0 Global Mediano plazo (2–4 años)


Compresión Regulatoria del Efectivo

Europa fue la primera y la más afectada. La Regulación de Pagos Instantáneos requiere que los proveedores de la zona euro reciban transferencias de crédito instantáneas a partir de enero de 2025 y las envíen a partir de octubre de 2025, con cargos limitados a los niveles de transferencia estándar [7]. La transmisión de recibos electrónicos obligatoria de Italia a la Agenzia delle Entrate, y el régimen de libros electrónicos myDATA de Grecia, hacen que un libro de transacciones alojado sea el camino de menor resistencia para el cumplimiento. Los comerciantes que operan con registros independientes enfrentan cargas de presentación manual que las plataformas en la nube descargan automáticamente.

Economía de Suscripciones Contra Terminales de Capital

Una construcción de carril tradicional —registro, servidor de back-office, trabajo de integración— históricamente costaba entre USD 8,000 y 15,000 por tienda con una amortización de cinco a siete años. Las alternativas en la nube tienen un precio de aproximadamente USD 69 a 165 por terminal al mes con hardware incluido o financiado. Block informó que los ingresos por suscripción y servicios de Square se han convertido en su línea de ganancia bruta de más rápido crecimiento, evidenciando la lógica de margen que los proveedores están persiguiendo [17].

Inventario en Tiempo Real como el Gancho Comercial

La precisión del stock, no la aceptación de pagos, cierra la mayoría de los acuerdos de actualización. La distorsión del inventario minorista —merma, sobrestock y faltantes— cuesta a los minoristas globales más de USD 1 billón anualmente según estimaciones de la industria, y las arquitecturas de libro único reducen materialmente la superficie de error [5]. Cuando una tienda, un listado de mercado y un agregador de entregas leen el mismo campo de cantidad, comprar en línea y recoger en la tienda se vuelve operable sin un proyecto de middleware.

Aceptación Alcanzando la Cola Larga

Softpos cambia la economía unitaria de la adquisición de comerciantes. La certificación de aceptación sin contacto en dispositivos Android e iOS de uso general elimina completamente el terminal de la ecuación de incorporación, permitiendo a los adquirentes firmar micro-comerciantes a un costo de hardware casi nulo [14]. El NPCI de India informó que el procesamiento de UPI superó los 18 mil millones de transacciones mensuales durante 2025, una base de volumen que hace que la aceptación solo con software sea comercialmente viable en tamaños de ticket inferiores a USD 3 [9].


Análisis del Impacto de las Restricciones

Los pesos de las restricciones reflejan la estimación de la fricción en la tasa de crecimiento alcanzable. Son juicios analíticos direccionales, no restas aditivas de la CAGR principal.

Restricción ~% Fricción en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Dependencia de conectividad y límites en modo offline -1.9 África, APAC rural, LATAM Corto plazo (2–4 años)
Costo de residencia de datos y cumplimiento de datos de tarjetas -1.5 Europa, Medio Oriente, China Largo plazo (≥4 años)
Sensibilidad a tarifas de intercambio y plataforma entre PYMEs -1.3 Global Corto plazo (≤2 años)
Patrimonios empresariales heredados arraigados -1.1 América del Norte, Japón Largo plazo (≥4 años)
Exposición a incidentes cibernéticos y riesgo de ransomware -0.9 Global Corto plazo (2–4 años)


El Problema Offline

Se asume que las redes están presentes en las arquitecturas en la nube. Aproximadamente 2.6 mil millones de individuos estaban desconectados según el ciclo de medición más reciente, de acuerdo con datos de la UIT, y incluso los mercados conectados experimentan inestabilidad de grado comercial en ciudades secundarias [10]. En respuesta, los proveedores han implementado almacenamiento en caché local, que pone en cola las transacciones y sincroniza al reconectarse. Sin embargo, en ese modo, los decrementos de stock, las búsquedas de lealtad y las restricciones de autorización de tarjetas se deterioran. La tolerancia a las interrupciones es una queja común de los operadores en Nigeria, Indonesia y el interior de Brasil.


Residencia, Soberanía y el Costo del Cumplimiento

El lugar donde se encuentra físicamente el libro mayor se ha convertido en un criterio de compra. Las fases de integración de facturación electrónica de ZATCA en Arabia Saudita, el próximo régimen de facturación electrónica de los EAU y la dirección de localización de datos de India para los operadores de sistemas de pago restringen dónde se pueden procesar los registros de transacciones [19][20]. Cumplir con estos requisitos significa construir infraestructura regional que los proveedores más pequeños no pueden financiar, elevando efectivamente el precio de entrada y ralentizando la intensidad competitiva precisamente en las geografías que están creciendo más rápido.

Fatiga por Tarifas entre Pequeños Comerciantes

Con márgenes estrechos en el comercio minorista y de servicios de alimentos, los gastos combinados de 2.6–3.5% por transacción con tarjeta más tarifas de software por terminal se acumulan rápidamente. Los grupos de comerciantes continúan oponiéndose a la expansión, y las limitaciones de intercambio del Reino Unido y la UE no se han traducido completamente en alivio de tarifas para esquemas y adquirentes [15]. Los micro-comerciantes continúan teniendo una tasa de rotación significativamente mayor que las empresas con múltiples ubicaciones.


Cloud Point of Sale Market Opportunities

Préstamos Integrados Basados en Datos de Transacción

El historial de pagos es la mejor señal de crédito respaldada que genera una pequeña empresa. Las plataformas que ya ven volúmenes de liquidación diarios pueden fijar avances de capital de trabajo con tasas de incumplimiento por debajo de los préstamos convencionales para PYMEs, y luego reembolsar a través de un porcentaje fijo de los recibos diarios de tarjetas. Las tasas de adjunto en América del Norte sugieren que la ganancia bruta por préstamos puede rivalizar con la ganancia bruta por suscripciones dentro de los cuatro años posteriores al lanzamiento [17], y el arrastre de la sensibilidad a las tarifas identificada en parte se revierte cuando se agrupan los financiamientos.

Monetización de Datos a Través de Señales de Demanda Anonimizadas

Los datos agregados a nivel de cesta —anonimizados, consentidos y vendidos a fabricantes de bienes de consumo empaquetados como lecturas de categoría casi en tiempo real— son una segunda línea de ingresos con casi ningún costo incremental de bienes. Toast, Square y Lightspeed han publicado índices de tendencias obtenidos de esta manera, y la versión comercial de esa capacidad es un producto de suscripción dirigido a equipos de marca en lugar de a comerciantes.

Expansión de Softpos en Mercados Emergentes

La mayor base de comerciantes no explotada se encuentra en el sur de Asia y África. Los adquirentes pueden incorporar comerciantes cuyos volúmenes mensuales nunca justificaron hardware una vez que se eliminan los terminales de la ecuación. Existen decenas de millones de negocios minoristas no oficiales en Nigeria, Kenia, Bangladés y Vietnam en conjunto; incluso una pequeña conversión de un solo dígito altera significativamente la mezcla de ingresos regional.


Cuidado de la Salud y Verticales No Tradicionales

Las clínicas, consultorios dentales, oficinas veterinarias y farmacias necesitan recolección de copagos, exhibición de elegibilidad y registros de dispensación en un solo flujo de trabajo. Este es el vertical de más rápido crecimiento en el Mercado de Punto de Venta en la Nube y sigue siendo desatendido por plataformas generalistas, dejando espacio para la entrada de especialistas con construcciones nativas de cumplimiento.

Pedidos Agentes y Conversacionales

A medida que los asistentes de IA comienzan a realizar transacciones en nombre de los consumidores, los sistemas de tienda que exponen inventarios limpios y APIs de precios capturarán esa demanda primero. Las plataformas ya están publicando puntos finales de catálogo diseñados para el consumo de máquinas en lugar de la navegación humana.


Cloud Point of Sale Market Future Outlook

Operaciones de Tienda Autónomas

Los sistemas de estanterías con visión por computadora y sensores de peso pasarán de pilotos emblemáticos a cadenas de mercado medio a medida que caigan los costos de los componentes. El papel del sistema de tienda se reduce a la arbitraje: reconciliar cestas inferidas por sensores con tokens de pago y manejar excepciones. Se espera una bifurcación entre formatos sin caja en ubicaciones urbanas de alto alquiler y carriles atendidos en el resto de lugares.

Economía de Plataforma y el Techo de la Tasa de Toma

Las tarifas de suscripción están convergiendo hacia un piso mientras que las tasas de toma de pagos enfrentan un escrutinio regulatorio. Los proveedores defenderán el beneficio bruto ampliando la pila de módulos: préstamos, nómina, entrega y marketing, en lugar de aumentar los precios base. El Mercado de Punto de Venta en la Nube, en consecuencia, se parecerá menos a software y más a un sistema operativo para comerciantes con un servicio financiero adjunto.

Desplazamiento de Cuentas a Cuentas de Tarjetas

Las vías de pago instantáneo ahora operan en más de setenta jurisdicciones según el seguimiento del BIS, y la economía de los comerciantes las favorece en gran medida donde se elude el intercambio [2]. Las plataformas que hagan que la aceptación A2A sea tan fluida como tocar una tarjeta ganarán participación en Brasil, India y la zona euro primero, con EE. UU. siguiendo detrás de las curvas de adopción de FedNow.

Energía, Longevidad del Hardware y Reportes

Las actividades de la tienda ahora están sujetas a la divulgación de sostenibilidad corporativa. Bajo informes alineados con CSRD, los ciclos de renovación de hardware más largos, los programas de terminales reacondicionados y la intensidad energética reportada por transacción están comenzando a incluirse como criterios de adquisición en licitaciones minoristas europeas [6]. Aquí, las arquitecturas de cliente ligero son útiles ya que los servidores distribuidos en las instalaciones suelen ser superados por la concentración de computación en centros de datos eficientes.


Análisis de la Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 32.6% de participación Préstamos integrados, renovación de restaurantes empresariales
Europa USD 1.78 mil millones Cumplimiento de facturación electrónica, pagos instantáneos
Asia-Pacífico 18.7% CAGR (2026–2035) Interoperabilidad de QR, softpos, integraciones de super-aplicaciones
América del Sur USD 0.47 mil millones Aceptación nativa de Pix, automatización de recibos fiscales
Medio Oriente y África 6.2% de participación Mandatos de facturación electrónica, comercio minorista turístico
Total USD 6.73 mil millones —

El rendimiento geográfico en el Mercado de Punto de Venta en la Nube sigue dos variables: densidad de aceptación de tarjetas y presión regulatoria sobre el efectivo. Donde ambas son altas, la penetración se acerca a la saturación entre comerciantes de múltiples ubicaciones y el crecimiento proviene de la integración de software en lugar de nuevos logotipos.


América del Norte

País Métrica Motor Clave
EE. UU. 84.1% de la región Conversión de restaurantes y comercio minorista especializado liderada por ISV
Canadá USD 0.24 mil millones Ubicuidad sin contacto de Interac
México 14.3% CAGR Formalización del comercio minorista vinculada al nearshoring


EE. UU. sigue siendo el mercado de referencia para el Mercado de Punto de Venta en la Nube porque las tasas de integración de software son las más altas a nivel mundial: nómina, programación, lealtad y módulos de capital rutinariamente aumentan los ingresos por ubicación de tres a cuatro veces por encima de la suscripción base. El Estudio de Pagos de la Reserva Federal documenta el cambio sostenido en la mezcla de transacciones hacia tarjetas y ACH que sustenta esto [3]. El crecimiento de Canadá es más estable y más concentrado entre redes de franquicias, mientras que México se beneficia de CoDi y la digitalización de recibos fiscales que atrae a comerciantes informales al comercio registrado.

Europa

País Métrica Motor Clave
Alemania 21.4% de la región Reglas de dispositivos fiscales de la Kassensicherungsverordnung
Reino Unido USD 0.39 mil millones Adopción de orden y pago en hospitalidad
Francia 16.8% de la región Obligaciones de software de efectivo certificado
Italia 13.9% CAGR Mandato de transmisión de recibos electrónicos
España 9.7% de la región Régimen de facturación Verifactu
Países Nórdicos USD 0.14 mil millones Comportamiento del consumidor casi sin efectivo
Rusia 4.1% de la región Sustitución de plataformas nacionales
Resto de Europa 11.2% de la región Expansión de franquicias en CEE


El crecimiento de Europa es forzado por el cumplimiento en lugar de liderado por la conveniencia. Los requisitos de registro fiscal de Alemania, las reglas de software certificado de Francia y la transmisión de recibos en tiempo real de Italia convierten cada actualización discrecional en una obligatoria [7]. La investigación de actitudes de pago del BCE muestra que el efectivo cae por debajo de la mitad de las transacciones en punto de venta por valor en toda la zona euro, lo que elimina el último argumento operativo para los registros optimizados para efectivo [8].

Asia-Pacífico

País Métrica Motor Clave
China 26.9% de la región Ecosistemas de QR de super-aplicaciones
India 22.4% CAGR Escala de aceptación de comerciantes UPI
Japón USD 0.31 mil millones Objetivos de promoción sin efectivo
Corea del Sur 11.3% de la región Densidad de franquicias y ubicuidad de tarjetas
ASEAN 15.8% de la región Interoperabilidad de QR transfronteriza
Resto de Asia-Pacífico 8.6% de la región Renovación de hospitalidad en Australia y Nueva Zelanda


Asia-Pacífico es donde el Mercado de Punto de Venta en la Nube cambia de forma en lugar de simplemente crecer. El NPCI de India informa volúmenes de UPI que superan las transacciones con tarjeta, lo que significa que el software de aceptación debe tratar los rieles de cuenta a cuenta como primarios en lugar de suplementarios [9]. Los esquemas de QR vinculados de ASEAN entre Singapur, Tailandia, Malasia, Indonesia y Vietnam crean un estándar de aceptación regional que favorece a las plataformas en la nube capaces de actualizar la lógica del esquema de forma central.

América del Sur

País Métrica Motor Clave
Brasil 61.7% de la región Ubicuidad de pagos instantáneos Pix
Argentina USD 0.08 mil millones Necesidades de revalorización impulsadas por la inflación
Resto de América del Sur 20.9% de la región Formalización del comercio minorista chileno y colombiano


El Banco Central de Brasil informa que Pix se ha convertido en el instrumento de pago minorista dominante del país por número de transacciones, y los comerciantes ahora esperan visibilidad de liquidación en segundos en lugar de días [4]. La revalorización frecuente bajo la inflación argentina hace que los catálogos gestionados centralmente sean genuinamente valiosos: un gerente de tienda que actualiza cientos de precios semanalmente no puede hacerlo de manera confiable en registros independientes.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 32.8% de la región Fases de integración de facturación electrónica de ZATCA
EAU 27.4% de la región Comercio minorista turístico y despliegue de facturación electrónica
Sudáfrica USD 0.06 mil millones Digitalización de comerciantes en barrios
Egipto 16.1% CAGR Programa de digitalización de recibos fiscales
Resto de MEA 18.3% de la región Aceptación de comerciantes de dinero móvil


La demanda en el Golfo es regulatoria e infraestructural a la vez. El requisito de integración por fases de ZATCA obliga a los contribuyentes saudíes a transmitir facturas a una plataforma gubernamental en forma estructurada, lo que efectivamente descarta los registros no conectados [19]. El crecimiento en el África subsahariana sigue una lógica diferente: agentes de dinero móvil que se convierten en comerciantes formales, con software de aceptación distribuido a través de canales de telecomunicaciones en lugar de adquirentes.


Mercado de POS en la Nube por Región, 2025-2035

Cloud Point of Sale Market Segmentation

La estructura del segmento en el Mercado de Punto de Venta en la Nube refleja la taxonomía a través de componentes, tipo de PoS, modelo de implementación, tamaño de la organización y sector del usuario final.

Por Componente

Segmento Métrica (2025) Principal Motor de Demanda
Software 55.8% de participación Licencia recurrente y módulo adjunto
Servicios 19.7% CAGR (2026–2035) Implementación, integración, soporte gestionado


El software domina el Mercado de Punto de Venta en la Nube porque el valor duradero se encuentra en el catálogo, la capa de informes y la integración, en lugar del dispositivo de mostrador. Los servicios crecen más rápido desde una base más pequeña a medida que los comerciantes de múltiples ubicaciones externalizan la ingeniería de menús, la configuración de impuestos y el trabajo de integración de terceros que anteriormente manejaban internamente.

Por Tipo de PoS

Segmento Métrica (2025) Principal Motor de Demanda
Móvil / MPoS USD 3.62 mil millones Ordenación en línea, pedidos en la mesa, venta minorista emergente
PoS Fijo 11.7% CAGR (2026–2035) Reemplazo de pasillos de supermercado y de alto rendimiento


Los puntos finales móviles superaron a los pasillos fijos porque el costo de un dispositivo portátil colapsó mientras su capacidad aumentó. Los sistemas fijos mantienen una posición defendible en supermercados, farmacias y cualquier entorno con requisitos de integración a gran escala y verificación de edad.

Por Modelo de Implementación

Segmento Métrica (2025) Principal Motor de Demanda
Nube Pública 67.1% de participación El costo total más bajo, la provisión más rápida
Nube Privada USD 1.31 mil millones Control empresarial e integración personalizada
Nube Híbrida 22.3% CAGR (2026–2035) Cumplimiento de residencia más análisis central


La nube pública representa la mayor parte del Mercado de Punto de Venta en la Nube hoy en día. La nube híbrida crece más rápido a medida que los sectores regulados y las jurisdicciones de residencia de datos obligan a una separación entre los registros de transacciones mantenidos localmente y la inteligencia procesada centralmente.

Por Tamaño de Organización

Segmento Métrica (2025) Principal Motor de Demanda
Pequeñas y Medianas Empresas (PYMEs) 53.9% de participación Bajo costo de entrada, incorporación de autoservicio
Grandes Empresas 17.7% CAGR (2026–2035) Reemplazo de patrimonio legado a gran escala


Las Pequeñas y Medianas Empresas (PYMEs) dominan el Mercado de Punto de Venta en la Nube hoy en día, impulsadas por bajos costos de entrada y la incorporación de autoservicio. Mientras tanto, las grandes empresas están alimentando un rápido impulso futuro—proyectado en un 17.7% CAGR a través de 2026–2035—mientras las organizaciones priorizan reemplazos complejos de patrimonio legado a gran escala.

Por Industria del Usuario Final

Segmento Métrica (2025) Principal Motor de Demanda
Retail y Bienes de Consumo 36.1% de participación Enrutamiento de pedidos omnicanal
Hospitalidad y Restaurantes USD 1.84 mil millones Integración de agregadores de entrega
Salud 20.1% CAGR (2026–2035) Recolección de copagos y registros de dispensación
Entretenimiento y Ocio 9.8% de participación Convergencia de boletos y concesiones
Transporte y Logística 7.6% de participación Recolección de tarifas y fletes móviles
Otros 7.9% de participación Educación, sector público, servicios


El retail ancla el Mercado de Punto de Venta en la Nube y continuará haciéndolo, pero la hospitalidad genera mayores ingresos por ubicación porque los módulos de entrega, visualización de cocina y lealtad se adjuntan a tasas inusualmente altas. La salud es el caso atípico interesante —baja participación actual, trayectoria pronunciada y casi ninguna retención de incumbentes.


Comparación Competitiva

La concentración es moderada. Los cinco principales proveedores tienen un estimado del 34–40% de los ingresos globales, con un HHI implícito en el rango de 550–750 — lo suficientemente fragmentado como para que los especialistas regionales prosperen, lo suficientemente concentrado como para que los jugadores de escala establezcan precios en verticales maduros. La consolidación se aceleró a través de 2024–2025 a medida que los procesadores de pagos compraron activos de software para defender las tasas de comisión.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Punto de Venta en la Nube Posicionamiento Estratégico
Block, Inc. (Square) ~11–14% Square POS, Square para Restaurantes/Ventas, Square Portátil Escala de SMB autoservicio con préstamos integrados
Toast, Inc. ~8–11% Toast POS, Pantalla de Cocina, Toast Capital Especialista en vertical de restaurantes, pila de módulos profunda
Fiserv (Clover) ~7–10% Clover Station, Flex, Mini; Clover Capital Ventaja de distribución bancaria e ISO
Shopify Inc. ~5–7% Shopify POS, POS Go, hardware minorista Libro mayor de comercio unificado en línea y fuera de línea
Oracle Corporation ~4–6% MICROS Simphony, Oracle Retail Xstore Hospitalidad empresarial y retail de primer nivel
Lightspeed Commerce ~3–5% Lightspeed Restaurant, Retail, Golf Mercado medio multiubicación, fuerte en Europa
NCR Voyix ~3–5% Aloha Cloud, Counterpoint, Banca Digital-adyacente Empresas de comestibles y restaurantes
PAR Technology ~2–4% PAR POS (Brink), lealtad Punchh, Data Central QSR empresarial con convergencia de lealtad
Shift4 Payments ~2–4% SkyTab POS, Revel Systems Paquete liderado por pagos, enfoque en hospitalidad
SumUp ~1–3% SumUp POS, Solo, lectores Air Aceptación de microcomerciantes en toda Europa/LATAM
Adyen N.V. ~1–3% Terminales Adyen POS, plataforma de comercio unificado Procesamiento omnicanal empresarial


Los rangos de participación en ingresos son estimaciones de analistas y no suman con precisión.


Noticias y Desarrollos Recientes

  • NCR Corporation (octubre de 2023): Completó la separación en NCR Voyix y NCR Atleos, permitiendo a Voyix concentrarse en plataformas de restaurantes y comercio minorista en la nube en lugar de hardware de cajeros automáticos — una aclaración estructural que agudizó la competencia empresarial [11].


  • Unión Europea (abril de 2024): La Regulación de Pagos Instantáneos entró en vigor, exigiendo transferencias de crédito instantáneo denominadas en euros con obligaciones escalonadas hasta 2025 y empujando a los comerciantes hacia la conciliación en tiempo real [7].


  • Shift4 Payments (septiembre de 2024): Anunció la adquisición de Revel Systems, combinando una plataforma en la nube establecida con la distribución de pagos de Shift4 y acelerando el empaquetado vertical [13].
  • Block, Inc. (2024–2025): Lanzó Square Handheld y continuó expandiendo Square Banking y productos de préstamos, profundizando el cambio de hardware de aceptación hacia servicios financieros para comerciantes [17].
  • Toast, Inc. (2024–2025): Se extendió internacionalmente más allá de América del Norte hacia Irlanda, el Reino Unido y la India, superando las 140,000 ubicaciones de restaurantes — evidencia de que la especialización vertical viaja a través de geografías [16].
  • ZATCA, Arabia Saudita (2024–2025): Continuó el despliegue escalonado de olas de integración de facturación electrónica, incorporando progresivamente a grupos de contribuyentes más pequeños en la transmisión obligatoria de facturas estructuradas [19].


Mercado de puntos de venta en la nube Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Punto de Venta en la Nube por componente, tipo de PoS, modelo de implementación, tamaño de la organización, industria del usuario final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 15.9% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 6.73 Mil millones (2025); USD 7.80 Mil millones (2026); USD 29.46 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Nube Híbrida (22.3% CAGR); Salud (20.1% CAGR); Servicios (19.7% CAGR); Asia-Pacífico (18.7% CAGR)
Empresas Perfiladas 11 proveedores principales incluyendo Block, Toast, Fiserv, Shopify, Oracle, Lightspeed, NCR Voyix, PAR Technology, Shift4, SumUp, Adyen
Moneda de Valoración Mil millones de USD

Preguntas frecuentes

¿Qué términos del contrato deberían negociar más los compradores al adquirir en el mercado de Punto de Venta en la Nube?
Los derechos de exportación de datos y los bloqueos de tarifas de procesamiento son más importantes que el precio de suscripción principal. Insista en la exportación estructurada de todo el historial de transacciones sin tarifas y limite los aumentos de tarifas de pago durante el período del contrato [15].
¿Cómo se desglosan típicamente los costos de integración para un despliegue en múltiples ubicaciones?
Presupueste aproximadamente el 25–40% del gasto del primer año en integración: la sincronización contable, la migración de inventario y la configuración del menú o catálogo dominan. La certificación de pago generalmente la maneja el proveedor y rara vez es el cuello de botella [13].
¿Es el bloqueo de proveedores un riesgo real en el mercado de Punto de Venta en la Nube?
Sí, principalmente a través de préstamos agrupados. Una vez que un comerciante lleva un adelanto reembolsado de los recibos de tarjetas, cambiar de plataforma requiere liquidar ese saldo primero [17].
¿Cómo deberían evaluar los compradores la resiliencia fuera de línea durante la selección de proveedores?
Pruebe el modo de falla real, no la afirmación de marketing. Pregunte cuántas transacciones se acumulan localmente, si se aplican límites de autorización de tarjeta y qué sucede con la lealtad y la precisión del stock durante la interrupción [10].
¿Qué diferencia a las plataformas de propiedad de procesadores de pago de los proveedores de software independientes?
Las plataformas de propiedad de procesadores subsidian el software para proteger el margen de pago, por lo que los precios de suscripción son más bajos. Los proveedores independientes cobran más por adelantado, pero generalmente permiten la elección del procesador [22].
¿Qué casos de uso emergentes están remodelando el mercado de Punto de Venta en la Nube más allá del pago minorista?
Las clínicas móviles, las concesiones de eventos y la recolección de servicios de campo son los que más rápido se mueven. Cada uno necesita aceptación sin infraestructura fija, lo que se adapta bien a las arquitecturas alojadas [16].
¿Cómo difiere el cumplimiento de la facturación electrónica del informe fiscal ordinario para los comerciantes?
La facturación electrónica requiere la transmisión estructurada de facturas a una plataforma gubernamental en o cerca del momento de la transacción, no la presentación periódica. Los registros independientes no pueden cumplir esto sin middleware [19].
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Coautor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technology publications, industry reports, and authoritative financial and retail technology organizations. Key sources included the US Federal Trade Commission (FTC), National Institute of Standards and Technology (NIST), European Central Bank (ECB) Payment Systems, Payment Card Industry Security Standards Council (PCI SSC), Federal Reserve Economic Data (FRED), US Census Bureau Business Patterns, Eurostat Digital Economy and Society Statistics, International Telecommunication Union (ITU), World Bank Digital Development Indicators, Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, US Small Business Administration (SBA) Office of Advocacy, Bureau of Labor Statistics (BLS) Occupational Employment Statistics, National Retail Federation (NRF) Research, Retail Industry Leaders Association (RILA), Hospitality Technology Magazine Archives, Healthcare Information and Management Systems Society (HIMSS), and national statistical offices from key markets. These sources were used to collect digital payment adoption statistics, cloud infrastructure deployment data, SME technology investment trends, retail technology regulatory frameworks, cybersecurity compliance requirements, and competitive landscape analysis for cloud POS solutions, mobile payment systems, integrated analytics platforms, and omnichannel retail technologies.


Primary Research

In the initial research phase, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. The supply-side sources were CEOs, CTOs, VPs of Product Development, heads of Partnerships and Alliances, and commercial directors from cloud POS software vendors, payment processors, and fintech companies. On the demand side, there were CIOs, IT directors, retail operations managers, procurement leads from multi-location retail chains, restaurant group owners, healthcare facility administrators, logistics fleet managers, and finance heads from small and large businesses in the retail, hospitality, healthcare, and transportation sectors. Primary research confirmed the dates for the product roadmap, validated market segmentation, and acquired information on how people embrace new technologies, the problems that come up when integrating them, pricing structures, and the dynamics of subscription renewals.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (25%), Others (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key cloud POS providers and payment technology companies across North America, Europe, Asia-Pacific, and Latin America

Solution mapping across training and support services, integration and implementation services, consulting services, and software platforms (SaaS, PaaS, hybrid deployments)

Analysis of reported and modeled annual revenues specific to cloud POS portfolios and recurring subscription revenues

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ARPU by country/vertical) and top-down (provider revenue validation) approaches to derive segment-specific valuations for SMEs versus large enterprises and across retail, hospitality, healthcare, logistics, and other verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















