Cloud Communication Platform Market (2026 – 2035)

Tamaño del mercado de plataformas de comunicación en la nube, participación e informe de investigación por mandatos de localización y soberanía de datos, por economía de terminación del operador, por exposición al fraude en las comunicaciones y por regiones (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/2094-CR 123 Pages Ankit Gupta Last Updated: September 15, 2026
Cloud Communication Platform Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.90%
2025 Market SizeUSD 21.51 Billion
2035 Market SizeUSD 86.21 Billion
Key Players
Twilio Inc.
Cisco Systems
Microsoft Corporation
Zoom Communications
RingCentral Inc.
Vonage
Opportunities
  • Vertical-Specific Communication Suites
  • Emerging-Market SME Penetration
  • Conversation Data Monetization

Cloud Communication Platform Market Summary

El Mercado de Plataformas de Comunicación en la Nube fue valorado en 21.51 mil millones de USD en 2025 y entra en la ventana de pronóstico en 24.78 mil millones de USD en 2026, subiendo a 86.21 mil millones de USD para 2035 con un CAGR del 14.90%. El crecimiento en el Mercado de Plataformas de Comunicación en la Nube está anclado a dos catalizadores concretos: la jubilación de la infraestructura de voz de cobre y TDM bajo programas de cierre de operadores en Estados Unidos, Reino Unido y Alemania, y el capital empresarial que se desplaza del hardware de PBX capitalizado hacia servicios de comunicación. [1][3]

Las empresas están desmantelando rápidamente las instalaciones de centralitas privadas en las instalaciones. Reemplazándolas están las capas de voz, video y mensajería direccionables por API que se sitúan junto a los sistemas de CRM e identidad en lugar de debajo de ellos. La retirada de PSTN de Openreach afecta por sí sola a aproximadamente 14 millones de líneas en el Reino Unido, forzando un plazo de migración estricto que los proveedores han convertido en pipeline. [2] Los compradores de servicios financieros y de salud están avanzando más rápido, porque las pilas nativas de la nube ahora vienen con biometría de voz y auditorías inmutables que acortan los ciclos de revisión de cumplimiento. [5]

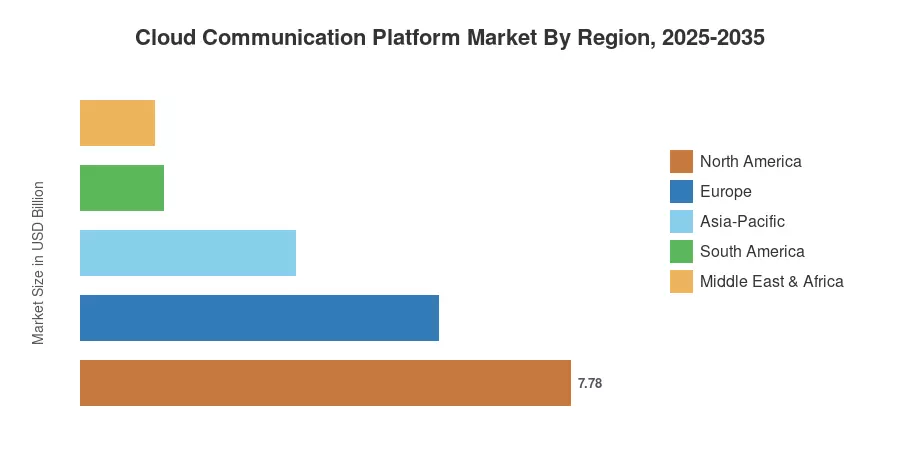
América del Norte representa el 36.16% de los ingresos de 2025, apoyada por ecosistemas de desarrolladores densos y la modernización temprana de centros de contacto. Asia-Pacífico se expande más rápido con un CAGR del 15.90% hasta 2035, impulsada por el despliegue de 5G y la banca digital. Europa sigue como la segunda región más grande, donde las reglas de residencia de datos empujan a los compradores hacia arquitecturas híbridas. A lo largo de la próxima década, el Mercado de Plataformas de Comunicación en la Nube será moldeado menos por precios mínimos y más por quién controla la capa de IA sobre la red.


Principales Conclusiones del Informe

• Por Tecnología

  • Las soluciones dominan el Mercado de Plataformas de Comunicación en la Nube con el 62.85% de los ingresos de 2025, lideradas por las cargas de trabajo de CPaaS y UCaaS.
  • Los servicios son el componente de más rápido crecimiento con un CAGR del 16.75% hasta 2035, a medida que se multiplican los mandatos de migración gestionada.
  • El despliegue de Nube Pública representa el 68.23% de los ingresos de 2025, aunque la Nube Híbrida es el segmento de mayor impulso.

• Por Sector

  • La Tecnología de la Información y las Telecomunicaciones representaron el 29.75% de los ingresos de 2025.
  • La atención médica presenta un CAGR del 15.48% hasta 2035 en telemedicina y cargas de trabajo de compromiso del paciente.
  • Las Pequeñas y Medianas Empresas crecen a un CAGR del 17.07%, el grupo de más rápido crecimiento en el Mercado de Plataformas de Comunicación en la Nube.

• Por Región

  • América del Norte contribuyó con el 36.16% de los ingresos de 2025.
  • Asia-Pacífico avanza a un CAGR del 15.90% hasta 2035.
  • Medio Oriente y África alcanzaron 1.18 mil millones de USD en 2025 por gastos en gobierno digital soberano.


Tamaño del Mercado y Pronóstico (2021–2035)

La estimación del Mercado de Plataformas de Comunicación en la Nube combina las divulgaciones de ingresos de los proveedores de los informes públicos, datos de tráfico mayorista de operadores y una construcción de abajo hacia arriba de recuentos de asientos y volúmenes de transacciones de API en 34 países. Los años históricos se concilian con informes anuales auditados; los años de pronóstico aplican modelado de curva de adopción calibrado a los cronogramas de cierre de PSTN y hitos de cobertura de 5G.
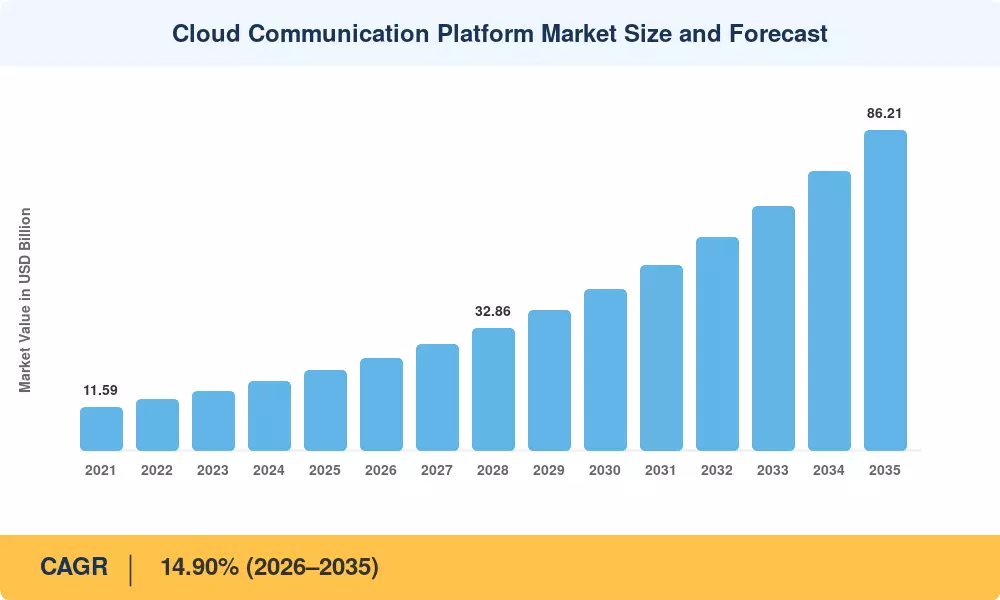
Tamaño y Pronóstico del Mercado de Plataformas de Comunicación en la Nube
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Retiro de PBX y mandatos de finalización de TDM ~3.1 Global Corto plazo (2–4 años)
Adopción de desarrolladores con enfoque en API ~2.6 América del Norte, Europa Corto plazo (≤2 años)
Segmentación de red 5G y reducción de latencia en el borde ~2.2 Asia-Pacífico, América del Norte Largo plazo (≥4 años)
Herramientas de cumplimiento para el sector regulado ~1.9 Europa, América del Norte Corto plazo (2–4 años)
Normalización de la fuerza laboral híbrida ~1.7 Global Corto plazo (≤2 años)
Paquete de APIs de comunicación de hyperscalers ~1.5 Global Corto plazo (2–4 años)
Agentes de IA integrados en centros de contacto ~1.4 América del Norte, Asia-Pacífico Largo plazo (≥4 años)


Las Fechas Límite del Fin del Cobre Están Forzando la Migración

Los reguladores han convertido una actualización discrecional en una obligación con fecha. El programa de retiro de PSTN de Ofcom retira la voz analógica en aproximadamente 14 millones de líneas en el Reino Unido para enero de 2027, mientras que Deutsche Telekom completó la conversión total a IP para más de 25 millones de líneas de acceso en Alemania. [2][3] Los compradores que enfrentan estas fechas límite rara vez vuelven a licitar por equipos locales. En cambio, consolidan voz, video y mensajería en una única plataforma contratada, razón por la cual los ingresos por desplazamiento en lugar de la demanda neta nueva explican gran parte de la expansión a corto plazo.

Los Desarrolladores, No los Gerentes de Telecomunicaciones, Ahora Tienen el Presupuesto

La autoridad de adquisición ha cambiado. Los equipos de aplicaciones integran APIs de comunicación en tiempo real para desarrolladores directamente en los flujos de trabajo de incorporación, despacho y verificación, eludiendo completamente la gobernanza tradicional de telecomunicaciones. Twilio reveló más de 320,000 cuentas de clientes activas, una base inclinada hacia la adopción liderada por ingeniería en lugar de licencias de asientos empresariales. [6] Ese cambio comprime los ciclos de ventas de meses a días y aumenta los ingresos por expansión, porque el uso escala con el tráfico de aplicaciones en lugar de con el número de empleados.

Las Características de Cumplimiento Se Han Convertido en Disparadores de Compra

Los compradores regulados ahora tratan la grabación de llamadas, la retención y la garantía de identidad como requisitos de la plataforma. El Departamento de Salud y Servicios Humanos de EE. UU. registró más de 700 investigaciones de violaciones de salud que afectan a 500 o más individuos en un solo año de informes, agudizando el escrutinio sobre dónde se almacenan las conversaciones de los pacientes. [11] Los proveedores que responden con autorización FedRAMP, acuerdos de asociados comerciales de HIPAA y residencia de grabación por región han ganado participación en el mercado de Plataformas de Comunicación en la Nube que la pura competencia de precios no pudo ofrecer.

La Economía de la Latencia Desbloquea Nuevas Cargas de Trabajo

En áreas metropolitanas congestionadas, la latencia de ida y vuelta se ha reducido a milisegundos de un solo dígito gracias al despliegue de computación en el borde y la segmentación 5G. Según GSMA, hay más de 2.2 mil millones de conexiones 5G en todo el mundo, con la mayoría de los despliegues de núcleo independiente ocurriendo en China, Corea del Sur y el Golfo. En ciertos umbrales, las mesas de operaciones, los diagnósticos remotos y los juegos interactivos se vuelven viables en infraestructura compartida, extendiendo la base direccionable más allá de los teléfonos corporativos tradicionales.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones son arrastres direccionales sobre el crecimiento, estimados a partir de datos de retraso en la adquisición y divulgaciones de rotación de proveedores. No son restas aditivas del CAGR principal del Mercado de Plataformas de Comunicación en la Nube.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de soberanía de datos y localización ~-1.4 Europa, Asia-Pacífico Mediano plazo (2–4 años)
Tarifas de terminación de operadores y recargos A2P ~-1.1 Global Corto plazo (≤2 años)
Exposición al fraude en comunicaciones ~-0.9 Medio Oriente y África, América del Sur Corto plazo (≤2 años)
Arrastre de integración heredada y gestión del cambio ~-0.8 Global Mediano plazo (2–4 años)
Compresión de márgenes por ofertas agrupadas de hiperescaladores ~-0.7 América del Norte, Europa Largo plazo (≥4 años)


Arquitectura de Despliegue de Fragmentos de Reglas de Soberanía

Los requisitos de localización complican lo que los proveedores diseñaron como una única tela global. Las condiciones de licencias de telecomunicaciones de India requieren que los registros de detalles de llamadas permanezcan dentro de las fronteras nacionales, y la Ley de Datos de la UE impuso obligaciones de conmutación y portabilidad a los contratos en la nube a partir de septiembre de 2025. [10][14] Los compradores responden dividiendo las cargas de trabajo: las grabaciones sensibles permanecen en el país, mientras que la analítica y la transcripción se realizan en regiones públicas. Por lo tanto, el despliegue híbrido crece más rápido que la nube pública, pero cada arquitectura dividida añade costos de integración y alarga el despliegue en aproximadamente un cuarto.

Economía de Terminación Limita el Poder de Precios

El control del proveedor no se aplica a los gastos mayoristas. Después de que se endureció la aplicación de 10DLC, los regímenes de registro de operadores y los recargos de mensajería A2P aumentaron significativamente los precios de mensajería empresarial en EE. UU., con tarifas de paso que representan una parte significativa del precio del mensaje entregado. [17] Los márgenes brutos en el tráfico de comunicaciones disminuyen incluso cuando los ingresos aumentan porque las plataformas no pueden absorber esto continuamente a gran escala. Esta dinámica distorsiona el crecimiento principal en una señal de menor rentabilidad.


Las Pérdidas por Fraude Socavan la Confianza del Comprador

El fraude de peaje y el fraude de participación de ingresos internacionales siguen siendo persistentes. La Asociación de Control de Fraude en Comunicaciones estimó pérdidas globales por fraude en telecomunicaciones cercanas a USD 38.95 mil millones anuales, siendo el abuso de voz automatizada y SMS un componente en aumento. [20] Debido a que la mayoría de los contratos asignan la responsabilidad del fraude al cliente, los equipos de adquisiciones en mercados emergentes exigen cada vez más límites de velocidad y listas de permitidos geográficas antes de firmar, lo que ralentiza la conversión.


Cloud Communication Platform Market Opportunities

Suites de Comunicación Específicas por Vertical

Las plataformas genéricas están dando paso a soluciones verticales empaquetadas. La programación de atención médica, la triage de reclamaciones de seguros y el despacho logístico tienen requisitos de cumplimiento y flujo de trabajo distintos que recompensan las plantillas preconstruidas sobre las API en bruto. Los proveedores que empaquetan conjuntos verticales informan valores de contrato materialmente más altos que los equivalentes horizontales, y el enfoque acorta el esfuerzo de construcción interno del comprador.

Penetración de PYMEs en Mercados Emergentes

Las pequeñas y medianas empresas en India, Indonesia, Brasil y Nigeria están saltando completamente la telefonía fija. El regulador de telecomunicaciones de India informó que las suscripciones de banda ancha superan los 950 millones, creando una base direccionable que nunca tuvo una PBX. [15] Los niveles de precios de bajo compromiso y autoservicio convierten a este grupo a gran escala, y es el grupo de demanda de mayor crecimiento en el Mercado de Plataformas de Comunicación en la Nube.

Monetización de Datos de Conversación

Cada interacción genera datos de transcripción, sentimiento e intención que la mayoría de las empresas actualmente descartan. Las plataformas que añaden capas de retención, indexación y análisis convierten una línea de costo en una suscripción de inteligencia recurrente. Los precios cambian de por minuto a por percepción, lo que desacopla los ingresos de la economía de terminación de los operadores y repara el problema de margen mencionado anteriormente.

Zonas de Nube Soberanas y Regionales

Los mandatos para la residencia de datos que restringen a ciertos proveedores hacen espacio para otros. Los proveedores solo globales no pueden licitar para cargas de trabajo reguladas que son capturadas por operadores que lanzan regiones en el país alrededor del Golfo, India y el Sudeste Asiático. Tanto la ley federal de datos de los EAU como la política de nube primero de Arabia Saudita apoyan a los proveedores nacionales. [18][19]


Operaciones Autónomas de Centros de Contacto

Los agentes de IA que resuelven contactos rutinarios sin transferencia humana cambian la economía unitaria del servicio al cliente. Los primeros despliegues informan tasas de desvío superiores al 40% en consultas de nivel uno, y los precios han comenzado a migrar de licencias por asiento hacia modelos por resolución. Los proveedores que poseen tanto la capa de red como la capa de razonamiento capturan un valor desproporcionado.


Cloud Communication Platform Market Future Outlook

Manejo Autónomo de Interacciones

La mayoría de las interacciones de clientes de nivel uno en el mercado de plataformas de comunicación en la nube se manejarán automáticamente para 2030. Las transacciones simples, las consultas de estado y la autenticación ya son gestionadas por modelos de razonamiento que están directamente incorporados en el enrutamiento de llamadas y mensajes. El resultado comercial es un cambio en el modelo de precios: las licencias por asiento son reemplazadas por contratos basados en resolución y resultados, que benefician a los proveedores con activos de red e inteligencia y perjudican a los revendedores puros.


Economía de la Plataforma y Consolidación

La presión de consolidación aumenta a medida que el empaquetado erosiona los precios independientes. Cuando los hyperscalers incluyen APIs de comunicación junto con compromisos de computación y almacenamiento, las plataformas independientes deben diferenciarse en profundidad de cumplimiento, relaciones con operadores o empaquetado vertical. Se espera que los proveedores de subescala con menos de 300 millones de dólares en ingresos se conviertan en objetivos de adquisición, con los cinco principales proveedores probablemente ganando varios puntos de participación combinada durante la década.

La Sostenibilidad Entra en la Selección de Proveedores

La intensidad energética de los centros de datos se ha convertido en una variable de adquisición. La Agencia Internacional de Energía proyecta que el consumo eléctrico de los centros de datos podría acercarse a 945 TWh para 2030, aproximadamente el doble de los niveles de mediados de la década. [22] Las empresas ahora evalúan a los proveedores según la disponibilidad de regiones alimentadas por energía renovable, y las plataformas están reubicando cargas de trabajo no en tiempo real — transcripción, análisis, archivo — hacia regiones nórdicas y del Pacífico Noroeste donde la intensidad de carbono es más baja.

APIs de Red Reformulan las Relaciones con los Operadores

Las APIs de red estandarizadas difuminarán la línea entre operador y plataforma. La iniciativa Open Gateway de GSMA ha inscrito a operadores que representan la mayoría de las conexiones móviles globales, exponiendo la detección de intercambio de SIM, la verificación de números y la calidad bajo demanda como servicios programables. Las plataformas que agregan estos servicios entre operadores se convierten en el punto de integración práctico, expandiendo lo que el Mercado de Plataformas de Comunicación en la Nube vende más allá del transporte de conversaciones hacia la identidad y la garantía de red.


Análisis de la Cuota de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 36.16% de cuota IA en centros de contacto, voz autorizada por FedRAMP, cumplimiento de 10DLC
Europa USD 5.68 Mil millones Alojamiento soberano, grabación alineada con GDPR, migración total a IP
Asia-Pacífico 15.90% CAGR 5G independiente, autoservicio para pymes, mensajería de superaplicaciones
América del Sur 6.10% de cuota Notificaciones de banca digital, comercio liderado por WhatsApp
Medio Oriente y África USD 1.18 Mil millones Digitalización gubernamental, zonas de nube en el país
Total USD 21.51 Mil millones —

El rendimiento regional en el Mercado de Plataformas de Comunicación en la Nube refleja tres variables: cuán avanzado está el ocaso del cobre local, cuán permisivas son las reglas de residencia de datos y cuán profundo es el grupo de talento de desarrolladores.


América del Norte

País Métrica Motor Clave
EE. UU. 79.40% de la región Ciclo de reemplazo de centros de contacto empresariales
Canadá USD 1.02 Mil millones Modernización del servicio público bilingüe
México 17.60% CAGR Expansión de BPO cerca de la costa


La concentración de la demanda en los Estados Unidos se basa en una base instalada de plataformas de centros de contacto envejecidas que alcanzan el final del soporte. El marco de autenticación de llamadas STIR/SHAKEN de la FCC, ahora aplicado a todos los proveedores de origen, empujó a las empresas hacia transportistas y plataformas que pueden atestiguar la identidad de las llamadas de extremo a extremo. [13] México se beneficia de una mecánica diferente: operadores de subcontratación cerca de la costa que estandarizan en voz en la nube para atender a clientes estadounidenses sin inversión de capital en conmutación local.

Europa

País Métrica Motor Clave
Alemania 22.30% de la región Finalización de la conversión total a IP y flujos de trabajo de la Industria 4.0
Reino Unido USD 1.18 Mil millones Plazo de retiro de PSTN de Openreach
Francia 15.80% CAGR Adquisición de nube soberana del sector público
Italia 8.60% de la región Incentivos para la digitalización de pymes
España 7.90% de la región Compromiso de los huéspedes en turismo y hospitalidad
Países Nórdicos USD 0.42 Mil millones Madura nube temprana, alta adopción de video
Rusia 4.35% de la región Sustitución de proveedores nacionales
Resto de Europa 13.79% de la región Consolidación de centros de contacto transfronterizos


La trayectoria de Europa está moldeada por la regulación en lugar de estar restringida por la demanda. Las reglas de retención de GDPR y las disposiciones de portabilidad de la Ley de Datos de la UE han convertido la residencia de grabación en una cuestión de nivel de junta, y los organismos públicos franceses que adquieren bajo la calificación SecNumCloud excluyen efectivamente a los proveedores sin infraestructura local calificada. [14] La conversión total a IP completada en Alemania eliminó por completo la cuestión de la migración, desplazando el gasto hacia enrutamiento avanzado y análisis en lugar de reemplazo básico.

Asia-Pacífico

País Métrica Motor Clave
China 31.20% de la región Paquete de hiperescaladores nacionales y mensajería de superaplicaciones
India 18.55% CAGR Banca digital, adopción de salto de pymes
Japón USD 0.95 Mil millones Reforma del estilo de trabajo y mandatos de trabajo remoto
Corea del Sur 10.20% de la región Profundidad de cobertura 5G independiente
ASEAN 17.90% CAGR Volumen de notificaciones de comercio electrónico
Resto de Asia-Pacífico 10.31% de la región Redes de socios de servicios gestionados


Asia-Pacífico presenta la curva más pronunciada en el Mercado de Plataformas de Comunicación en la Nube. El MIIT de China informó que las estaciones base 5G superaron los 4.2 millones a nivel nacional, dando a los proveedores de plataformas condiciones de latencia que los mercados occidentales solo alcanzan en áreas metropolitanas densas. El crecimiento de India es estructuralmente diferente: impulsado por volumen en lugar de sofisticación, ya que las plataformas de préstamos, seguros y comercio envían miles de millones de mensajes de verificación y notificación mensualmente a través de canales programables.

América del Sur

País Métrica Motor Clave
Brasil 54.80% de la región Notificaciones de transacciones vinculadas a PIX
Argentina USD 0.24 Mil millones Onboarding de clientes fintech
Resto de América del Sur 26.88% de la región Mensajería de comercio minorista y logística


Brasil ancla la región sobre la base de la adopción de pagos instantáneos. El sistema PIX procesa miles de millones de transacciones anualmente, y cada confirmación, disputa y alerta de fraude viaja a través de un canal de mensajería programable. [21] El comercio centrado en chat refuerza el patrón, con canales conversacionales manejando una mayor parte del servicio al cliente que la voz, una inversión de la mezcla norteamericana que cambia qué capacidades de plataforma pesan más los compradores.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 27.60% de la región Digitalización de servicios gubernamentales de Visión 2030
EAU USD 0.28 Mil millones Requisitos de cumplimiento de zonas francas financieras
Sudáfrica 16.40% de la región Modernización de centros de contacto bancarios y de seguros
Egipto 18.20% CAGR Expansión de centros de subcontratación
Resto de MEA 22.37% de la región Tráfico de notificaciones de dinero móvil


La demanda en el Golfo es fabricada por políticas. La política de adquisición en la nube de Arabia Saudita requiere que las entidades públicas evalúen opciones en la nube antes de considerar alternativas locales, y las reglas de localización efectivamente exigen alojamiento en el reino para cargas de trabajo gubernamentales. [18] La expansión de Egipto sigue una lógica de arbitraje laboral, ya que los operadores de subcontratación que atienden a clientes del Golfo y europeos estandarizan en plataformas en la nube para aumentar el número de asientos sin compromisos de infraestructura.


Mercado de Plataformas de Comunicación en la Nube por Región, 2025-2035

Cloud Communication Platform Market Segmentation

La segmentación del Mercado de Plataformas de Comunicación en la Nube sigue cuatro dimensiones comerciales que los compradores realmente utilizan al definir la adquisición: componente, tipo de implementación, vertical de la industria y tamaño de la empresa.

Por Componente

La estructura de componentes en el Mercado de Plataformas de Comunicación en la Nube se divide entre software empaquetado y la experiencia de entrega necesaria para implementarlo.

Segmento Métrica (2025) Principal Motor de Demanda
Soluciones 62.85% de participación Consolidación de plataformas a través de voz, video, mensajería
Soluciones — CPaaS 34.10% de participación Comunicación de flujo de trabajo integrada
Soluciones — UCaaS USD 4.12 mil millones Colaboración de fuerza laboral híbrida
Soluciones — Puentes WebRTC 15.65% CAGR Video nativo del navegador e interoperabilidad
Soluciones — APIs de Centro de Contacto 16.30% CAGR Modernización de la experiencia del cliente
Servicios 16.75% CAGR Complejidad de migración y garantía de cumplimiento
Servicios — Profesionales USD 4.62 mil millones Migración e integración de planes de marcado
Servicios — Servicios Gestionados 17.20% CAGR Externalización de operaciones continuas


Las soluciones retienen la mayoría porque la consolidación de plataformas es el movimiento de compra central: las empresas reemplazan tres o cuatro herramientas puntuales con un solo contrato. CPaaS lidera dentro de las Soluciones a medida que los desarrolladores integran soluciones de comunicaciones unificadas basadas en la nube directamente en aplicaciones en lugar de adquirirlas como sistemas independientes. Los servicios crecen más rápido por una razón mecánica: cada migración de un legado requiere mapeo de planes de marcado, portabilidad de números y validación de cumplimiento que los compradores rara vez gestionan internamente, y los servicios gestionados convierten ese compromiso único en ingresos recurrentes.

Por Tipo de Implementación

La elección de implementación en el Mercado de Plataformas de Comunicación en la Nube ahora está determinada más por la regulación que por la preferencia técnica.

Segmento Métrica (2025) Principal Motor de Demanda
Nube Pública 68.23% de participación Escalado elástico y menor costo de entrada
Nube Privada USD 3.29 mil millones Aislamiento de defensa, gobierno e infraestructura crítica
Nube Híbrida 16.22% CAGR Cumplimiento de residencia de datos con la economía de la nube pública


El dominio de la nube pública refleja economías que ninguna alternativa iguala a pequeña y mediana escala. La implementación híbrida crece más rápido porque resuelve una contradicción que los compradores regulados no pueden evitar de otra manera: mantener grabaciones de llamadas y registros de detalles en el país mientras se ejecutan transcripciones, análisis y archivo en regiones compartidas de costo eficiente.

Por Vertical de Industria

La demanda vertical en el Mercado de Plataformas de Comunicación en la Nube se concentra donde el volumen de interacción y la intensidad de cumplimiento se superponen.

Segmento Métrica (2025) Principal Motor de Demanda
TI y Telecomunicaciones 29.75% de participación Comunicación integrada en productos de software
BFSI USD 4.09 mil millones Alertas de transacciones, verificación, llamadas de asesoría grabadas
Salud 15.48% CAGR Telemedicina y compromiso del paciente
Retail y Comercio Electrónico 12.60% de participación Notificaciones de pedidos y comercio conversacional
Medios y Entretenimiento 8.90% de participación Transmisión en vivo interactiva
Gobierno y Sector Público 7.35% de participación Digitalización del servicio al ciudadano
Otros 9.19% de participación Logística, educación, flujos de trabajo de manufactura


TI y telecomunicaciones lideran porque los proveedores en ese sector integran comunicación en productos que revenden, convirtiéndolos en compradores y canal. La aceleración de la salud es la historia más interesante: la paridad de reembolso para consultas virtuales en varios mercados importantes convirtió la telemedicina de una improvisación pandémica en un canal de atención financiado permanentemente, y cada visita virtual requiere video compliant, grabado y verificado por identidad.

Por Tamaño de Empresa

Las dinámicas de tamaño de empresa en el Mercado de Plataformas de Comunicación en la Nube muestran una clásica división entre ingresos y momentum.

Segmento Métrica (2025) Principal Motor de Demanda
Grandes Empresas 63.18% de participación Reemplazo de PBX multi-sitio y consolidación de contratos globales
Pequeñas y Medianas Empresas 17.07% CAGR Onboarding autoservicio y precios de pago por uso


Las grandes empresas suministran la base de ingresos a través de contratos de consolidación a varios años y países. Las empresas más pequeñas impulsan la tasa de crecimiento, porque la provisión autoservicio eliminó la fricción de ventas que históricamente las mantenía en herramientas de grado consumidor, y las pymes de mercados emergentes nunca poseyeron el equipo legado que ralentizaría una decisión.


Comparación Competitiva

La concentración en el mercado de plataformas de comunicación en la nube es moderada. El índice de Herfindahl-Hirschman estimado se sitúa en el rango de 700–900, con los cinco principales proveedores controlando aproximadamente el 38–45% de los ingresos combinados. Esa estructura apoya una competencia de precios significativa mientras permite que los jugadores de escala defiendan cuentas reguladas y de nivel empresarial, y la entrada de hiperescaladores ha comprimido los márgenes en el extremo de volumen sin desplazar a los especialistas en el extremo de cumplimiento.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Plataformas de Comunicación en la Nube Posicionamiento Estratégico
Twilio Inc. ~9–12% Voz programable, mensajería, verificación, plataforma de datos de clientes Líder de CPaaS centrado en desarrolladores con la superficie de API más amplia
Cisco Systems (Webex) ~8–11% Webex Calling, Centro de Contacto, dispositivos de video Incumbente empresarial aprovechando la base de red instalada
Microsoft Corporation ~7–10% Teams Phone, Servicios de Comunicación de Azure, Operator Connect Combina comunicación en contratos de productividad y nube
Zoom Communications ~6–9% Zoom Phone, Video SDK, Centro de Contacto Marca nativa de video que se extiende a voz y CX
RingCentral Inc. ~5–8% RCX nube PBX, Centro de Contacto, SDKs integrables UCaaS puro con una profunda red de socios de canal
Vonage (Ericsson) ~4–7% APIs de comunicaciones, comunicaciones unificadas, APIs de red Puente respaldado por operadores entre capas de red y aplicación
Sinch AB ~4–6% Mensajería A2P global, voz, correo electrónico, verificación Mensajería a escala mayorista con fuertes rutas en mercados emergentes
Amazon Web Services ~3–5% Amazon Connect, Chime SDK, Pinpoint Disrupción en centros de contacto a través de precios por consumo
8x8 Inc. ~3–5% Plataforma XCaaS que combina UCaaS y CCaaS Consolidador de mercado medio con propuesta integrada de proveedor único
Infobip Ltd. ~2–4% Mensajería omnicanal, aplicaciones de chat, IA conversacional Conectividad directa fuerte con operadores en EMEA y APAC
Bandwidth Inc. ~2–4% Voz de red propia, mensajería, servicios de emergencia Diferencia al poseer la infraestructura subyacente del operador


Noticias y Desarrollos Recientes


  • Ofcom (Noviembre 2023): Emitió una guía revisada que requiere a los proveedores de comunicaciones identificar y proteger a los clientes vulnerables durante la migración de PSTN, añadiendo obligaciones de cumplimiento que moldearon los plazos de migración del Reino Unido para 2024–2025. [2]


  • Comisión Federal de Comunicaciones (Agosto 2024): Avanzó en acciones de cumplimiento contra proveedores que transmiten tráfico ilegal de robocalls, endureciendo la carga de cumplimiento sobre las plataformas de origen y aumentando el costo de una verificación laxa de clientes. [13]


  • Arabia Saudita MCIT (Junio 2025): Ampliada la guía de política de nube primero para entidades gubernamentales, reforzando los requisitos de alojamiento en el reino que moldearon la selección de proveedores regionales. [18]


Mercado de plataformas de comunicación en la nube Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Plataformas de Comunicación en la Nube por componente, tipo de implementación, vertical de la industria, tamaño de la empresa y geografía
Período de Estudio 2021–2035 (Histórico: 2021–2024; Año Base: 2025; Pronóstico: 2026–2035)
CAGR 14.90% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 21.51 Mil millones (2025); USD 24.78 Mil millones (2026); USD 49.89 Mil millones (2031); USD 86.21 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Servicios (componente); Nube Híbrida (implementación); Salud (vertical); PYMEs (tamaño de la empresa); Asia-Pacífico (geografía)
Empresas Perfiladas Twilio, Cisco Systems, Microsoft, Zoom, RingCentral, Vonage (Ericsson), Sinch, Amazon Web Services, 8x8, Infobip, Bandwidth
Moneda de Valoración USD Mil millones, precios constantes de 2025

Preguntas frecuentes

¿Cómo deben los compradores evaluar el riesgo de bloqueo del proveedor en el mercado de plataformas de comunicación en la nube?
Verifique los términos de portabilidad de números, la interoperabilidad SIP y si el proveedor expone interfaces basadas en estándares en lugar de SDKs propietarios. Las cláusulas de salida del contrato que cubren la exportación de registros de detalles de llamadas son más importantes que el precio por minuto anunciado. [Ref 14]
¿Cuáles son los desafíos de integración que más a menudo retrasan las implementaciones?
La conectividad de CRM y la federación de identidad consumen el tiempo más largo, especialmente donde los planes de marcado heredados deben funcionar en paralelo durante la transición. La mayoría de las empresas presupuestan de 90 a 120 días para la migración completa en el mercado de plataformas de comunicación en la nube. [Ref 9]
¿Cómo funciona típicamente la fijación de precios en el mercado de plataformas de comunicación en la nube?
Las llamadas y los mensajes se facturan por unidad, mientras que los asientos de colaboración se facturan mensualmente. Los descuentos por uso comprometido del 15 al 25% son comunes por encima de los umbrales de volumen definidos, aunque los recargos de los operadores se aplican por separado y rara vez son negociables. [Ref 17]
¿Qué certificaciones deben requerir los equipos de adquisiciones?
SOC 2 Tipo II e ISO/IEC 27001 forman la base. Los compradores regulados añaden acuerdos de asociados comerciales de HIPAA o atestación de PCI DSS, y deben solicitar listas de subprocesadores regionales, ya que estos determinan dónde se almacenan físicamente las grabaciones. [Ref 11]
¿Es CPaaS o UCaaS la mejor opción para casos de uso orientados al cliente?
CPaaS se adapta a flujos de trabajo integrados y programables dentro de aplicaciones propietarias. UCaaS se adapta a la colaboración interna con recuentos de asientos predecibles. Muchas empresas utilizan ambos, separando los viajes del cliente de la comunicación entre empleados. [Ref 4]
¿Qué significa la aplicación de mensajería para los compradores en el mercado de plataformas de comunicación en la nube?
Los regímenes de registro de operadores requieren la verificación de marca y campaña antes de que se otorgue el rendimiento. El tráfico no registrado se filtra o se bloquea, por lo que el tiempo de incorporación debe integrarse en los cronogramas de lanzamiento en lugar de asumirse. [Ref 17]
¿Cómo se maneja generalmente la responsabilidad por fraude contractual?
El fraude en la participación de ingresos internacionales sigue siendo la mayor exposición, y los contratos estándar asignan la responsabilidad al cliente. Negocie límites de velocidad, listas de permitidos geográficos y umbrales de responsabilidad compartida antes de la firma. [Ref 20]
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technology research reports, and authoritative telecommunications organizations. Key sources included the Federal Communications Commission (FCC), National Institute of Standards and Technology (NIST), European Telecommunications Standards Institute (ETSI), International Telecommunication Union (ITU), Cloud Security Alliance (CSA), GSMA Intelligence, Telecommunications Industry Association (TIA), Unified Communications & Collaboration (UC&C) Industry Association, U.S. Small Business Administration (SBA) Technology Statistics, Eurostat ICT Database, World Bank Digital Development Indicators, OECD Digital Economy Outlook, and national communications regulatory authorities from key markets including Ofcom (UK), Bundesnetzagentur (Germany), and Ministry of Internal Affairs and Communications (Japan). These sources were used to collect cloud adoption statistics, regulatory compliance frameworks (GDPR, HIPAA, PCI-DSS), network infrastructure data, enterprise communication trends, and market landscape analysis for Unified Communications as a Service (UCaaS), WebRTC, VoIP, and API-driven communication technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of Chief Technology Officers (CTOs), VPs of Cloud Infrastructure, Heads of Product Development, Chief Information Security Officers (CISOs), and Enterprise Sales Directors from cloud communication platform providers, telecommunications operators, and CPaaS (Communications Platform as a Service) vendors. The demand-side sources included Chief Information Officers (CIOs), IT Directors, Heads of Digital Transformation, Contact Center Managers, and Procurement Leads from BFSI institutions, healthcare providers, retail enterprises, manufacturing firms, and educational institutions. Primary research verified market segmentation for UCaaS, WebRTC, IVR, and API solutions, confirmed product roadmap timelines, and collected insights on cloud migration patterns, pricing models (subscription vs. usage-based), integration challenges, and security compliance requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise adoption analysis. The methodology included:

The identification of over 50 essential platform providers in North America, Europe, Asia-Pacific, and Latin America, including pure-play cloud communication vendors, traditional telecom operators transitioning to cloud, and hyperscale cloud providers

Product mapping across UCaaS/UCC, WebRTC, IVR systems, VoIP infrastructure, Communication APIs, and managed services categories

Analysis of reported and modeled annual revenues specific to cloud communication portfolios, distinguishing between solution (platform) revenue and service (professional/managed) revenue

Coverage of platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise seat count × ARPU by organization size and vertical) and top-down (vendor revenue validation and telecom operator cloud revenue reporting) approaches to derive segment-specific valuations across SME and Large Enterprise categories, with further granularity by BFSI, Healthcare, Telecom/ITES, Government, and other vertical segments

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















