Mercado de Redes Agrícolas (2026 - 2035)

Informe de Investigación del Mercado de Redes Agrícolas por Tipo de Material (Polietileno, Polipropileno, Nailon, Fibras Naturales), por Aplicación del Producto (Redes de Protección de Cultivos, Redes de Sombra, Redes Antiinsectos, Redes de Control de Aves), por Tamaño de Malla (Malla Fina, Malla Media, Malla Gruesa), por Características (Resistencia a UV, Antiestático, Repelente al Agua, Resistente al Fuego), por Usuario Final (Agricultores Comerciales, Pequeños Agricultores, Cooperativas Agrícolas) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/Agri/29827-HCR 128 Pages Snehal Singh, Harshita Gorde Last Updated: September 10, 2026
Agriculture Nets Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.82%
2026 Market SizeUSD 11.83 Billion
2035 Market SizeUSD 18.94 Billion
Key Players
Tencate Protective Fabrics
Ginegar Plastic Products
Polysack Industries
Grupo Armando Álvarez
Beaulieu Technical Textiles
SWM International
Opportunities
  • Agri-Photovoltaic Dual-Use Systems
  • Bio-Based and Compostable Net Materials
  • Digital-First Distribution and DaaS Models

Agriculture Nets Market Summary

El mercado de redes agrícolas alcanzó los 11.18 mil millones de USD en 2025 y se proyecta que crecerá de 11.83 mil millones de USD en 2026 a 18.94 mil millones de USD para 2035, registrando un CAGR del 5.82% durante 2026–2035. Dos catalizadores anclan esta trayectoria: el endurecimiento de los Límites Máximos de Residuos (LMRs) en toda la UE y Japón que empujan a los cultivadores hacia barreras físicas para cultivos en lugar de sprays químicos [1], y una ola de misiones nacionales de horticultura — la Misión de Desarrollo Integrado de Horticultura de India sola asignó más de 650 millones de USD en 2024–2025 para infraestructura de cultivo protegido [2]. Estas señales políticas se traducen directamente en volúmenes de adquisición para redes de sombra y protección de cultivos, redes anti-insectos y aves, y redes agrícolas de protección contra granizo.

Un cambio generacional está remodelando cómo se fabrican y despliegan las redes. Las cubiertas de sombra de yute y algodón tejidas de legado están dando paso a redes de cultivos estabilizadas por UV hechas de monofilamento de polietileno de alta densidad y, cada vez más, mezclas de polímeros de base biológica que se descomponen después de tres a cinco temporadas de cultivo. Instalaciones piloto de agri-fotovoltaica en Francia y Corea del Sur han demostrado que la tela de sombra de invernadero fotovoltaica semi-transparente puede proteger simultáneamente los cultivos y generar de 40 a 60 kWh por metro cuadrado anualmente [3]. Los integradores de invernaderos llave en mano están incorporando redes retráctiles impulsadas por sensores en plataformas de control climático, convirtiendo una entrada pasiva en un activo habilitado por datos.

Asia-Pacífico tiene la mayor participación en el mercado de redes agrícolas con aproximadamente el 40% de los ingresos de 2025, impulsada por la producción hortícola intensiva en China e India. África es la región de más rápido crecimiento, expandiéndose a un CAGR del 9.52% hasta 2035 a medida que los esquemas de agregación de pequeños agricultores y los programas de adaptación climática financiados por donantes aceleran la adopción. Europa ocupa la segunda posición más grande, donde los estrictos mandatos de reducción de pesticidas del Pacto Verde de la UE sostienen la demanda. El mercado de redes agrícolas está entrando en una década donde la precisión, la sostenibilidad y la funcionalidad de doble uso definirán el éxito competitivo.

Conclusiones Clave del Informe

• Por Aplicación

  • Las redes de sombra lideraron el mercado de redes agrícolas con una participación de ingresos del 51.08% en 2025, reflejando el dominio de las redes de sombra y protección de cultivos en la horticultura y floricultura de campo abierto
  • Las redes anti-insectos son el segmento de aplicación de más rápido crecimiento, expandiéndose a un CAGR del 9.12% hasta 2035 a medida que los cultivadores sustituyen el control químico de plagas por redes anti-insectos y aves

• Por Material

  • El monofilamento de HDPE representó 7.12 mil millones de USD en ingresos del mercado de redes agrícolas en 2025, respaldado por su resistencia a los UV y eficiencia de costos
  • Se espera que los polímeros de base biológica crezcan a un CAGR del 11.98% de 2026 a 2035, impulsados por regulaciones de economía circular en Europa

• Por Cultivo de Uso Final

  • Las frutas y nueces comandaron el 33.86% del mercado de redes agrícolas en 2025, apoyadas por estándares de calidad de exportación que requieren redes agrícolas de protección contra granizo y gestión de sombra

• Por Canal de Distribución

  • Los distribuidores de insumos agrícolas tuvieron una participación del 44.89% en el mercado de redes agrícolas en 2025
  • Los integradores de invernaderos llave en mano registraron el mayor CAGR de canal con un 9.74% hasta 2035

• Por Región

  • Asia-Pacífico contribuyó con aproximadamente el 40% de la participación en el mercado de redes agrícolas en 2025
  • Se proyecta que África crecerá a un CAGR del 9.52% hasta 2035, el más rápido de cualquier región

Tamaño del Mercado y Pronóstico (2021–2035)

La estimación del mercado de MRFR integra datos de producción y comercio de abajo hacia arriba de la FAO, ministerios agrícolas nacionales y bases de datos de aduanas, validados cruzadamente con modelos de demanda de arriba hacia abajo basados en el área cultivada bajo agricultura protegida. Las cifras del mercado de redes agrícolas a continuación reflejan la calibración del año base contra los flujos comerciales de 2025 y los registros de envíos de fabricantes.
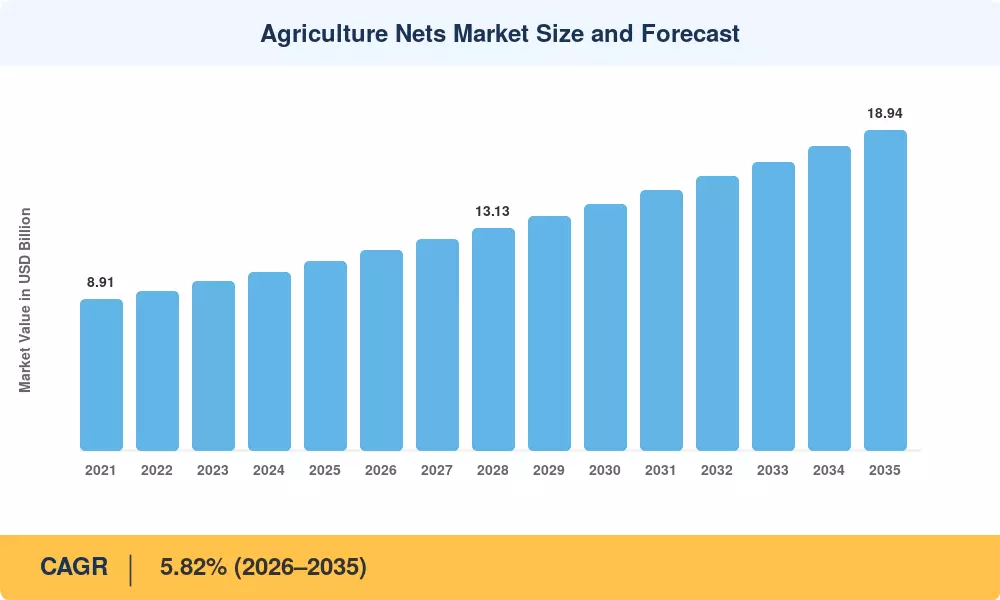
Tamaño y Pronóstico del Mercado de Redes Agrícolas
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Endurecimiento de los MRL y mandatos de reducción de pesticidas ~18% UE, Japón, América del Norte Corto plazo (≤2 años)
Subsidios para cultivos protegidos y misiones de horticultura ~16% India, China, África Mediano plazo (2–4 años)
Volatilidad climática y frecuencia de eventos de granizo/heladas ~15% América del Sur, Europa Largo plazo (≥4 años)
Expansión de la superficie de invernaderos comerciales ~14% América del Norte, Europa, APAC Mediano plazo (2–4 años)
Innovación en polímeros bio-basados y reciclables ~12% Europa, América del Norte Largo plazo (≥4 años)
Despliegue de redes de uso dual agro-fotovoltaico ~10% Francia, Corea del Sur, Israel Largo plazo (≥4 años)
Agregación de pequeños agricultores y programas financiados por donantes ~9% África Subsahariana, SE Asia Mediano plazo (2–4 años)

Endurecimiento de MRL y Política de Reducción de Pesticidas

La Estrategia de la Granja a la Mesa de la Comisión Europea tiene como objetivo una reducción del 50% en el uso de pesticidas químicos para 2030, afectando directamente a más de 10 millones de hectáreas de tierras cultivables de la UE [1]. El Sistema de Lista Positiva de Japón para residuos de productos químicos agrícolas ya cubre más de 800 sustancias. Estas barreras regulatorias están convirtiendo las redes anti-insectos y aves de un insumo opcional en una necesidad de cumplimiento, particularmente para los cultivadores de frutas de hueso y bayas orientados a la exportación. Las redes de sombra y protección de cultivos ofrecen una alternativa no química que satisface las auditorías de diligencia debida de los minoristas en las principales cadenas de suministro.

Subsidios Nacionales para Cultivos Protegidos

El Pradhan Mantri Krishi Sinchayee Yojana de India proporciona hasta un 55% de subsidio de capital en tela de sombra para invernaderos y estructuras de casas de malla para pequeños y marginales agricultores [2]. El 14º Plan Quinquenal de China para la Agricultura Moderna destina 12 mil millones de RMB para horticultura basada en instalaciones, gran parte de los cuales se destina a la adquisición de redes de cultivos estabilizadas por UV. Estos programas comprimen los períodos de recuperación de cinco años a menos de dos, convirtiendo parcelas de subsistencia en operaciones comerciales de casas de malla y promoviendo el crecimiento del volumen en el mercado de redes agrícolas.

Volatilidad Climática y Eventos Meteorológicos Extremos

La Organización Meteorológica Mundial (OMM) ha señalado que la demanda de infraestructura protectora está impulsada por la creciente frecuencia y severidad de eventos meteorológicos extremos. En áreas de cultivo de frutas de alto valor como la provincia de Mendoza en Argentina, el valle central de Chile y la región de Trentino en Italia, las redes de protección contra granizo—que están específicamente aprobadas para cargas de piedra de alto impacto—se han vuelto rutinarias. Debido a que las aseguradoras ven las redes anti-granizo aprobadas como una técnica vital de mitigación de riesgos que reduce las reclamaciones por pérdidas agrícolas, los cultivadores están utilizando cada vez más estas instalaciones para obtener descuentos en las primas de seguros además de la protección directa de cultivos.

Expansión de la Superficie de Invernaderos

La tierra de cultivo protegida de América del Norte ha aumentado constantemente debido al establecimiento de operaciones a gran escala de tomates y pimientos en lugares como Ontario, Canadá, y México. Las pantallas contra insectos, pantallas térmicas y cortinas de sombra son solo algunas de las soluciones de malla que ahora están integradas en el diseño moderno de invernaderos como partes esenciales del paquete de control climático. Para garantizar que los sistemas de protección de cultivos estén integrados desde la primera construcción y mantenidos a través de contratos de servicio a largo plazo, los integradores de invernaderos están agrupando cada vez más estos componentes en proyectos completos y llave en mano.

Análisis del Impacto de las Restricciones

Los porcentajes de impacto de las restricciones son estimaciones direccionales y no deben ser restados del CAGR.

Restricción ~% Impacto Negativo en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Precios volátiles de materias primas petroquímicas ~-8% Global Corto plazo (≤2 años)
Baja conciencia entre los pequeños agricultores ~-7% África Subsahariana, Asia del Sur Mediano plazo (2–4 años)
Preocupaciones sobre la eliminación y microplásticos ~-6% UE, América del Norte Largo plazo (≥4 años)
Barreras arancelarias a la importación de redes terminadas ~-5% América Latina, África Corto plazo (≤2 años)
Competencia de incumbentes en control de plagas químicas ~-4% SE Asia, América del Sur Mediano plazo (2–4 años)

Volatilidad de Materias Primas Petroquímicas

El núcleo de la industria de redes agrícolas, la resina de HDPE, se retrasa tres a cuatro meses respecto al crudo Brent. Los convertidores con contratos de suministro a precio fijo vieron sus márgenes presionados por el aumento de precios de 2022–2023, lo que incrementó los gastos de fabricación de redes en un 18–22% [11]. Aunque los precios de la resina ya han vuelto a la normalidad, los fabricantes de nivel medio en Turquía e India están retrasando las decisiones de desarrollo de capacidad debido a la memoria de la constricción de márgenes.

Regulación sobre Eliminación y Microplásticos

El Reglamento propuesto por la UE sobre Envases y Residuos de Envases (PPWR) clasifica las redes agrícolas como "envases plásticos" en varios borradores de anexos, lo que podría requerir tarifas de Responsabilidad Ampliada del Productor (EPR) de EUR 0.15–0.30 por kilogramo [12]. Los cultivadores en los Países Bajos y España ya han señalado la logística de recolección como un punto problemático. Hasta que el reciclaje rentable o las alternativas bio-basadas logren paridad de precios con las redes agrícolas convencionales estabilizadas con UV, la economía de eliminación actuará como un viento en contra.

Brechas de Conciencia entre Pequeños Agricultores

A nivel global, hay alrededor de 500 millones de pequeñas explotaciones agrícolas que cultivan menos de dos hectáreas cada una, y menos del 20% de las personas en África Subsahariana y algunas regiones de Asia del Sur son conscientes de las telas de sombra para invernaderos y redes para insectos y aves [10]. A pesar de la fuerte demanda teórica, solo una pequeña parte de estas explotaciones recibe servicios de extensión, lo que limita el mercado para las redes agrícolas dirigibles.

Agriculture Nets Market Opportunities

Sistemas Dual-Use Agro-Fotovoltaicos

Las redes fotovoltaicas semitransparentes convierten la luz solar parcial en electricidad mientras reducen el estrés térmico en los cultivos de sotobosque. La hoja de ruta nacional de agro-PV de Francia tiene como objetivo 4 GW de capacidad instalada para 2030, y cada MW requiere aproximadamente 8,000 metros cuadrados de tela de sombra de invernadero especializada [3]. Esta convergencia crea un nivel de producto premium dentro del mercado de redes agrícolas

Materiales de Redes Biodegradables y Compostables

Los mandatos de economía circular en Europa están acelerando la I+D en redes de ácido poliláctico (PLA) y poliéster de hidroxialcanoato (PHA) que se degradan en 24 meses bajo condiciones de campo [9]. Los primeros en moverse que ofrecen redes de sombra y protección de cultivos compostables certificadas pueden capturar el segmento premium donde los cultivadores enfrentan obligaciones de EPR

Modelos de Distribución Digital-Primero y DaaS

Las plataformas de comercio electrónico en India (por ejemplo, DeHaat, AgroStar) y África (por ejemplo, Twiga Foods) están permitiendo ventas directas a los cultivadores de redes de cultivos estabilizadas por UV, eludiendo las redes de distribuidores tradicionales. Los modelos de "Red-como-Servicio" basados en suscripción —donde los integradores alquilan, instalan y reemplazan redes en un ciclo anual— están surgiendo en América del Norte y Europa, convirtiendo capex en opex para los cultivadores

Programas de Agregación para Pequeños Productores Africanos

El Plan de Inversión en Agricultura Climáticamente Inteligente del Banco Mundial de USD 1.5 mil millones para África Subsahariana incluye la construcción de casas de red como un gasto calificado [10]. Las cooperativas de agregación en Kenia, Etiopía y Tanzania están agrupando compras para lograr precios por volumen en redes anti-insectos y aves, abriendo un gran segmento inexplorado del mercado de redes agrícolas

Redes Inteligentes con Sensores Integrados

Las redes habilitadas para IoT que incorporan sensores de humedad, luz y detección de plagas representan una oportunidad incipiente pero de alto margen. Los prototipos de startups agro-tecnológicas israelíes y holandesas pueden transmitir datos de microclima a plataformas de gestión agrícola, permitiendo ajustes de precisión en la tensión y densidad de las redes de sombra y protección de cultivos

Agriculture Nets Market Future Outlook

Redes Inteligentes e Integración de IoT

Para 2030, se estima que el 15% de las redes de sombra y protección de cultivos recién instaladas en mercados desarrollados incorporarán sensores ambientales — midiendo la radiación fotosintéticamente activa (PAR), la humedad y la presencia de plagas en tiempo real [15]. Estos flujos de datos alimentarán plataformas de gestión agrícola impulsadas por IA que ajustan automáticamente las redes retráctiles, optimizando el equilibrio entre la transmisión de luz y la mitigación del calor. El mercado de redes agrícolas está evolucionando de un textil de mercancía a una infraestructura inteligente.

Circularidad y Cumplimiento de EPR

Se espera que los esquemas de Responsabilidad Extendida del Productor que apuntan a plásticos agrícolas cubran el 60% de las tierras agrícolas de la UE para 2028 [12]. Los fabricantes de redes que inviertan en reciclaje de circuito cerrado — recolectando redes de cultivos estabilizadas por UV usadas, regranulando HDPE y re-extruyéndolo en nuevas redes — asegurarán el estatus de proveedor preferido con grupos de compra cooperativa. Las redes compostables de base biológica siguen siendo un nicho hoy, pero podrían capturar entre el 8% y el 10% del mercado de redes agrícolas para 2035.

Escalado Agri-Fotovoltaico

Se prevé que la capacidad global de agri-PV alcance los 15 GW para 2032, desde menos de 1 GW en 2024 [3]. Cada instalación requiere tela de sombra para invernadero de doble función diseñada para perfiles de transmitancia espectral específicos. Esta convergencia posiciona al mercado de redes agrícolas en la intersección de la seguridad alimentaria y la energía renovable, atrayendo inversiones intersectoriales de empresas de servicios públicos y corporaciones agroalimentarias por igual.

Africa y Asia del Sur como Fronteras de Volumen

El crecimiento demográfico, la urbanización y la diversificación dietética impulsarán la demanda de productos frescos en África Subsahariana en un 60% para 2035, según proyecciones del Banco Mundial [10]. La adopción de redes anti-insectos y aves entre los pequeños agricultores — actualmente por debajo del 5% — podría alcanzar el 20% si las cooperativas de agregación y los modelos de financiamiento móvil escalan. Asia del Sur presenta una historia paralela: se espera que el área de casas de red de India se triplique desde su base de 2024, asegurando que el mercado de redes agrícolas se beneficie de dos de las fuerzas laborales agrarias más grandes del mundo.

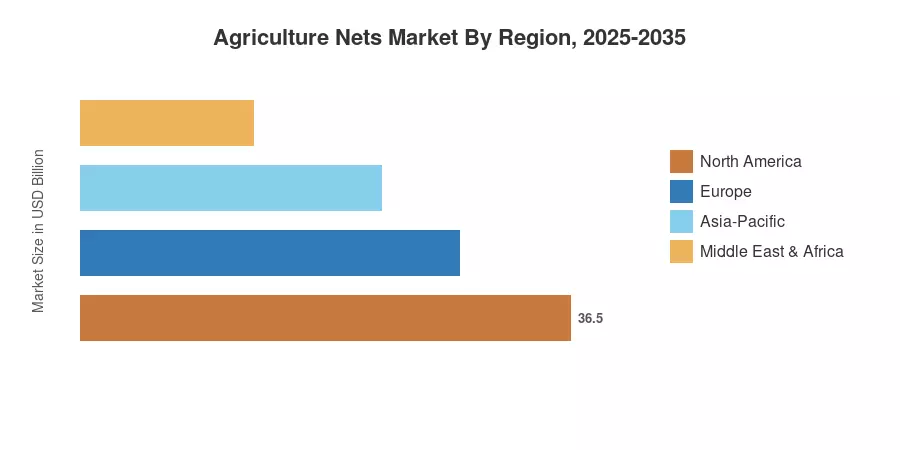
Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Asia-Pacífico ~40% de participación en ingresos (2025) Expansión de invernaderos, misiones de horticultura, cumplimiento de calidad de exportación
Europa USD 2.68 Mil millones (2025) Reducción de pesticidas del Green Deal, agri-PV, mandatos de economía circular
América del Norte 5.48% CAGR (2026–2035) Construcción de invernaderos comerciales, redes agrícolas de protección contra granizo en huertos
América del Sur USD 1.01 Mil millones (2025) Corredores de exportación de frutas, redes anti-granizo en viñedos
Medio Oriente y África 9.52% CAGR (2026–2035) Programas financiados por donantes, redes de sombra en zonas áridas y agregación de pequeños agricultores
Total USD 11.18 Mil millones (2025)

El mercado de redes agrícolas abarca cinco regiones principales, cada una moldeada por tradiciones agronómicas distintas, regímenes de subsidios y presiones climáticas. Asia-Pacífico domina en ingresos, mientras que África lidera en velocidad de crecimiento.

América del Norte

País Métrica Clave Motor Clave
EE. UU. 62% de los ingresos regionales Cultivo de vegetales y cannabis a gran escala en invernaderos
Canadá 5.91% CAGR (2026–2035) Expansión del clúster de invernaderos en Ontario
México USD 0.29 Mil millones (2025) Construcción de casas de malla para exportación de bayas y aguacates

La demanda de América del Norte para el mercado de redes agrícolas está anclada en la rápida expansión de la agricultura en ambientes controlados. El Programa de Subvenciones para Cultivos Especiales del USDA ha desembolsado más de USD 85 millones anuales a proyectos que incluyen redes de sombra y protección de cultivos como infraestructura elegible [8]. Los operadores de invernaderos canadienses en Leamington, Ontario, están invirtiendo en sistemas de redes de cultivos estabilizados por UV retráctiles integrados con computadoras climáticas, una tendencia que está aumentando el consumo de redes por hectárea.

Europa

País Métrica Clave Motor Clave
Alemania USD 0.42 Mil millones (2025) Proyectos piloto de agri-PV y horticultura orgánica
Reino Unido 5.27% CAGR (2026–2035) Túneles de frutas suaves y adopción de IPM
Francia 18% de los ingresos regionales Hoja de ruta nacional de agri-PV
Italia USD 0.38 Mil millones (2025) Redes anti-granizo en huertos de manzanas en Trentino
España 6.15% CAGR (2026–2035) Ciclo de renovación de invernaderos en Almería
Países Nórdicos USD 0.09 Mil millones (2025) Redes de energía en invernaderos calefaccionados
Rusia 4.82% CAGR (2026–2035) Programas de invernaderos de sustitución de importaciones
Resto de Europa USD 0.31 Mil millones (2025) Horticultura mixta

El mercado de redes agrícolas de Europa se beneficia de los objetivos de reducción de pesticidas vinculantes legalmente del Green Deal de la UE, que han convertido las redes anti-insectos y aves en una herramienta de cumplimiento en lugar de un insumo opcional [1]. La provincia de Trentino en Italia despliega más de 15,000 hectáreas de redes agrícolas de protección contra granizo, y el Fraunhofer ISE de Alemania está escalando ensayos de redes de sombra agri-PV en 200 hectáreas de huertos de bayas y manzanas [3].

Asia-Pacífico

País Métrica Clave Motor Clave
China 38% de los ingresos regionales Objetivos agrícolas del 14º Plan Quinquenal
India 7.85% CAGR (2026–2035) Subsidios de la Misión Nacional de Horticultura
Japón USD 0.52 Mil millones (2025) Redes resistentes a tifones, cumplimiento de la Lista Positiva de MRL
Corea del Sur 6.34% CAGR (2026–2035) Integración de granjas inteligentes y agri-PV
ASEAN USD 0.61 Mil millones (2025) La presión de plagas tropicales está impulsando la adopción de redes anti-insectos
Resto de Asia-Pacífico 5.18% CAGR (2026–2035) Horticultura mixta

Asia-Pacífico es el motor del mercado de redes agrícolas, impulsado por la enorme escala de superficie hortícola en China e India. Los fabricantes chinos dominan las exportaciones globales de redes de HDPE, y la demanda interna de tela de sombra para invernaderos sigue aumentando a medida que se expande la agricultura protegida en la periferia urbana [2]. El auge de casas de malla impulsado por subsidios en India la ha convertido en el mercado de gran país de más rápido crecimiento en la región.

América del Sur

País Métrica Clave Motor Clave
Brasil 52% de los ingresos regionales Manejo de sombra de frutas tropicales y café
Argentina 6.72% CAGR (2026–2035) Programas anti-granizo en viñedos de Mendoza
Resto de América del Sur USD 0.18 Mil millones (2025) Redes de frutas para exportación en Chile y Perú

El crecimiento en América del Sur en el mercado de redes agrícolas está vinculado a las cadenas de valor de frutas de exportación. Los exportadores chilenos de cerezas y arándanos están invirtiendo fuertemente en redes agrícolas de protección contra granizo y redes de cultivos estabilizados por UV para cumplir con las especificaciones minoristas de América del Norte y Asia [13]. El INV (Instituto Nacional de Vitivinicultura) de Argentina ha recomendado cobertura anti-granizo para el 100% de la superficie de viñedos premium en Mendoza para 2030.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita USD 0.14 Mil millones (2025) Programas de invernaderos de seguridad alimentaria de la Visión 2030
EAU 8.45% CAGR (2026–2035) Agricultura en ambientes controlados en zonas áridas
Sudáfrica 31% de los ingresos subregionales Redes anti-granizo para uvas de mesa y cítricos
Egipto 7.92% CAGR (2026–2035) Nueva construcción de recuperación del Delta y casas de malla
Resto de MEA USD 0.21 Mil millones (2025) Programas para pequeños agricultores financiados por donantes

La trayectoria del mercado de redes agrícolas en África es la más pronunciada a nivel mundial, impulsada por el financiamiento de adaptación climática del Banco Mundial y el AfDB. La Fuerza de Tarea Nacional de Horticultura de Kenia ha asignado KES 8 mil millones para infraestructura de casas de malla dirigidas a pequeños cultivadores de flores y vegetales [10]. Los estados del Golfo están escalando la agricultura en interiores y requieren extensas telas de sombra para invernaderos para gestionar cargas de calor extremas.

Mercado de Redes Agrícolas por Región, 2025-2035

Agriculture Nets Market Segmentation

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Redes de Sombreo 51.08% de participación (2025) Gestión térmica en campo abierto y invernaderos
Redes Anti-granizo USD 1.79 Mil millones (2025) Eventos de granizo impulsados por el clima en regiones frutales templadas
Redes Anti-insectos 9.12% CAGR (2026–2035) Mandatos de reducción de pesticidas y adopción de MIP
Redes para Aves USD 0.67 Mil millones (2025) Protección de cultivos de bayas y cerezas
Redes de Rompevientos 4.95% CAGR (2026–2035) Horticultura en zonas costeras y áridas

El mercado de redes agrícolas está moldeado predominantemente por redes de sombra y protección de cultivos desplegadas como redes de sombreo. Estos productos regulan la temperatura, reducen la evapotranspiración y protegen contra quemaduras solares en cultivos que van desde uvas de mesa hasta viveros ornamentales. Las redes anti-insectos representan la aplicación de más rápido crecimiento: a medida que se intensifica la aplicación de MRL, las redes anti-insectos y para aves reemplazan los programas de insecticidas de amplio espectro en la producción de vegetales y bayas de alto valor.

Por Material

Segmento Métrica Clave Principal Motor de Demanda
Monofilamento de HDPE USD 7.12 Mil millones (2025) Relación costo-efectividad, durabilidad UV, facilidad de extrusión
LDPE 4.18% CAGR (2026–2035) Forros de invernadero flexibles y redes de pantalla interna
Polipropileno USD 0.84 Mil millones (2025) Redes ligeras para aves y rompevientos
Polímeros de Base Biológica 11.98% CAGR (2026–2035) Mandatos de economía circular de la UE

El monofilamento de HDPE domina el mercado de redes agrícolas porque ofrece un equilibrio óptimo entre resistencia a la tracción, estabilización UV y precio. Las redes de cultivos estabilizadas UV hechas de HDPE pueden soportar de 5 a 7 años de exposición en campo en latitudes tropicales. Los polímeros de base biológica siguen siendo un nicho premium, pero las redes a base de PLA de convertidores europeos están ganando terreno en la agricultura orgánica, donde los materiales compostables se alinean con los requisitos de certificación [9].

Por Cultivo de Uso Final

Segmento Métrica Clave Principal Motor de Demanda
Frutas y Nueces 33.86% de participación (2025) Estándares de calidad para exportación, protección contra granizo y sol
Verduras 6.31% CAGR (2026–2035) Expansión de invernaderos y cumplimiento de MIP
Floricultura y Vivero USD 1.23 Mil millones (2025) Gestión de luz y exclusión de insectos
Cultivos de Campo 4.52% CAGR (2026–2035) Uso emergente de redes de sombra en el cultivo de especias y hierbas de alto valor

Las frutas y nueces siguen siendo el segmento ancla del mercado de redes agrícolas, ya que los cultivadores de manzanas, cerezas, uvas y almendras despliegan redes agrícolas de protección contra granizo y estructuras de sombra para proteger rendimientos premium. El segmento de verduras está acelerando, liderado por la expansión de casas de malla para tomates y pimientos en India, México y África Oriental.

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
Distribuidores de Insumos Agrícolas 44.89% de participación (2025) Redes de distribución rural establecidas
Directo al Cultivador (En Línea) 8.15% CAGR (2026–2035) Plataformas de comercio electrónico en India y África
Integradores de Invernaderos Llave en Mano 9.74% CAGR (2026–2035) Paquetes de control climático agrupados
Licitación del Gobierno / Cooperativa USD 0.89 Mil millones (2025) Adquisición a granel vinculada a subsidios

Los integradores de invernaderos llave en mano están remodelando el panorama de distribución del mercado de redes agrícolas al incorporar redes de sombra y protección de cultivos en contratos de servicio a varios años. Este modelo eleva la red a una compra transaccional de mercancía a una suscripción de ingresos recurrentes, aumentando el valor de vida del cliente para los fabricantes.

Comparación Competitiva

El mercado de redes agrícolas exhibe baja concentración, sin que ningún fabricante controle más del 10% de los ingresos globales. Los cinco principales actores tienen en conjunto una participación estimada del 28–33%, reflejando un paisaje fragmentado donde los convertidores regionales compiten junto a especialistas globales. El Índice Herfindahl-Hirschman (HHI) se sitúa por debajo de 500, indicando un entorno altamente competitivo.

Empresa Rango Estimado de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Tencate Protective Fabrics ~5–8% Redes de sombra de HDPE, sistemas anti-granizo Escala global, suministro de polímeros verticalmente integrado
Ginegar Plastic Products ~4–7% Tejido de sombra para invernaderos, pantallas térmicas Centro de innovación israelí, asociaciones agri-PV
Polysack Industries ~4–6% Redes de cultivo estabilizadas UV, redes de mantillo reflectante Diferenciación liderada por tecnología, sombreado de precisión
Grupo Armando Álvarez ~3–5% Películas y redes agrícolas Fortaleza de distribución ibérica y latinoamericana
Beaulieu Technical Textiles ~3–5% Redes de cultivo tejidas y de punto Programas de reciclaje listos para EPR en Europa
SWM International ~2–4% Redes especializadas y no tejidas Plataforma de materiales diversificada
Diatex (Grupo Texinov) ~2–4% Redes anti-insectos y aves Líder del mercado francés, certificado Oeko-Tex
Shakti Polyweave ~2–3% Redes de sombra y anti-granizo de HDPE Fabricante indio de bajo costo con alcance de exportación
Arrigoni S.p.A. ~2–3% Redes anti-granizo, anti-insectos, de sombra Marca de calidad italiana, fuerte en huertos de Trentino
Ultraviolette Agro ~1–3% Redes de cultivo bio-basadas y estabilizadas UV Posicionamiento de startup en redes de economía circular

Noticias Recientes y Desarrollos

  • Ginegar Plastic Products (marzo de 2025): Lanzó un tejido de sombra de invernadero compatible con PV semi-transparente co-desarrollado con un fabricante israelí de módulos solares, dirigido a pilotos agri-PV europeos [3].
  • Polysack Industries (enero de 2025): Abrió una nueva línea de extrusión de redes de cultivo estabilizadas UV en el sur de India con una capacidad anual de 12,000 toneladas, duplicando su huella en Asia-Pacífico [16].
  • Comisión Europea (diciembre de 2024): Publicó directrices actualizadas de aplicación de MRL que requieren barreras físicas de exclusión de plagas como requisito previo para la certificación de pesticidas reducidos bajo la Estrategia de la Granja a la Mesa de la UE [1].
  • Arrigoni S.p.A. (octubre de 2024): Adquirió una participación del 60% en un convertidor de redes anti-granizo turco, expandiendo su distribución en los mercados de Asia Central y Oriente Medio [17].
  • Banco Mundial (agosto de 2024): Aprobó una línea de crédito de USD 280 millones para agricultura climáticamente inteligente en África Oriental que incluye redes anti-insectos y aves como un artículo de adquisición elegible [10].
  • Beaulieu Technical Textiles (mayo de 2024): Introdujo un programa de reciclaje de HDPE en circuito cerrado que acepta redes agrícolas al final de su vida útil de cultivadores belgas y holandeses [12].
  • Grupo Armando Álvarez (febrero de 2024): Firmó un acuerdo de suministro de cinco años con el mayor exportador de cerezas de Chile para redes agrícolas de protección contra granizo que cubren 2,500 hectáreas [13].
  • USDA (noviembre de 2023): Ampliado el Programa de Subvenciones para Cultivos Especiales para incluir instalaciones de redes de sombra y protección de cultivos para proyectos de hábitat de polinizadores [8].
  • Unión Europea (junio de 2025): Con un presupuesto de 4.1 millones de euros, la UE lanzó LIFE VINOSHIELD en junio de 2025 para instalar redes textiles multipropósito en 16,500 hectáreas de viñedos.
  • Deere & Company (mayo de 2025): Con el fin de mejorar la exploración aérea de cultivos y permitir el monitoreo digital de huertos cubiertos con redes, Deere & Company adquirió al especialista en drones Sentera en mayo de 2025.

Mercado de Redes Agrícolas Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado global de redes agrícolas que cubre redes de sombreado, anti-granizo, anti-insectos, aves y cortavientos
Período de Estudio 2021–2035
Ventana CAGR 2026–2035 (5.82%)
Año Base 2025 (USD 11.18 mil millones)
Inicio de Pronóstico 2026 USD 11.83 mil millones
Fin de Pronóstico 2035 USD 18.94 mil millones
Segmento de Más Rápido Crecimiento Redes anti-insectos por aplicación; polímeros bio-basados por material
Empresas Perfiladas 10
Moneda de Valoración USD mil millones

Preguntas frecuentes

¿Qué vida útil neta debe esperar un comprador de redes de HDPE frente a redes bio-basadas en condiciones tropicales?
Las redes de HDPE con un 3–5% de estabilizador UV suelen durar de 5 a 7 temporadas de campo bajo cargas UV tropicales, mientras que las bio-redes a base de PLA se degradan en un plazo de 18 a 24 meses por diseño [9]. Los compradores deben ajustar la elección del material a su ciclo de reemplazo y obligaciones de disposición.
¿Cómo afecta el tamaño de la malla anti-insectos a la ventilación y exclusión de plagas en estructuras de invernadero?
Una malla de 50 hilos excluye moscas blancas y trips, pero reduce el flujo de aire en aproximadamente un 30%, aumentando las temperaturas del dosel [15]. Los cultivadores deben combinar mallas más finas con ventilación forzada o paneles retráctiles para equilibrar la exclusión de plagas con la acumulación de calor.
¿Qué mecanismos de financiamiento existen para que los pequeños agricultores puedan costear productos del mercado de redes agrícolas?
Las cooperativas de agregación agrupan la demanda para acceder a precios al por mayor, y varios prestamistas de dinero móvil en África Oriental ahora ofrecen planes de compra de redes a plazos de 12 meses [10]. Estos modelos reducen las barreras de costo inicial en un 40–60%.
¿En qué se diferencian las redes agrícolas de protección contra granizo de las redes de sombra estándar en ingeniería estructural?
Las redes contra granizo utilizan una construcción de HDPE tejido reforzado clasificada para impactos de piedras de 40 mm, soportada por una infraestructura de cable de acero galvanizado [17]. Las redes de sombra estándar carecen de esta clasificación de tensión y se rasgarán bajo cargas de granizo.
¿Qué papel juega el mercado de redes agrícolas en la certificación de manejo integrado de plagas (MIP)?
Las redes de exclusión física son reconocidas como una intervención de MIP de Nivel 1 por GlobalG.A.P., reduciendo los registros de pulverización química requeridos y acelerando las aprobaciones de auditoría para mercados de exportación [1].
¿Pueden los sistemas de redes retráctiles integrarse con el software de control climático de invernaderos existente?
La mayoría de los sistemas comerciales de redes de sombra y protección de cultivos retráctiles se comunican a través de protocolos Modbus o BACnet, lo que permite la integración directa con plataformas Priva, Ridder y HortiMaX [15]. Hay kits de adaptación disponibles para estructuras de invernaderos más antiguas.
¿Cuál es el costo total de propiedad de una instalación anti-granizo de una hectárea durante diez años?
Los costos totales, incluidos redes, estructuras de soporte y mantenimiento anual, promedian entre 18,000 y 25,000 USD por hectárea durante una década, lo que genera un ROI del 150 al 200% en comparación con escenarios de pérdida por granizo no protegidos [7].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Coautor Co-Author Profile Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















