Vitaminmarkt (2026 - 2035)

Marktgröße, Marktanteil, Branchentrend und Analyse von Vitaminen Forschungsbericht nach Vitamintyp (Vitamin A, Vitamin B-Komplex, Vitamin C, Vitamin D, Vitamin E, andere), nach Quelle (synthetisch, natürlich), nach Produkttyp (einzelne Vitaminzutaten, Vitaminvormischungen und -mischungen), nach Form (Pulver, Flüssigkeiten, andere), nach Anwendung (Nahrungsergänzungsmittel, Lebensmittel und Getränke, Kosmetik und Körperpflege, Tierfutter) – Prognose bis 2035
ID: MRFR/FnB/0823-CR 128 Pages Pradeep Nandi Last Updated: September 15, 2026
Vitamins Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.40%
2025 Market SizeUSD 5.54 Billion
2035 Market SizeUSD 7.74 Billion
Key Players
DSM-Firmenich
BASF SE
Lonza Group
ADM
Adisseo
CSPC Pharmaceutical Group
Opportunities
  • Personalized Nutrition Platforms
  • Emerging-Market Fortification Programs
  • Clean-Label & Fermentation-Derived Premiumization

Vitamins Market Summary

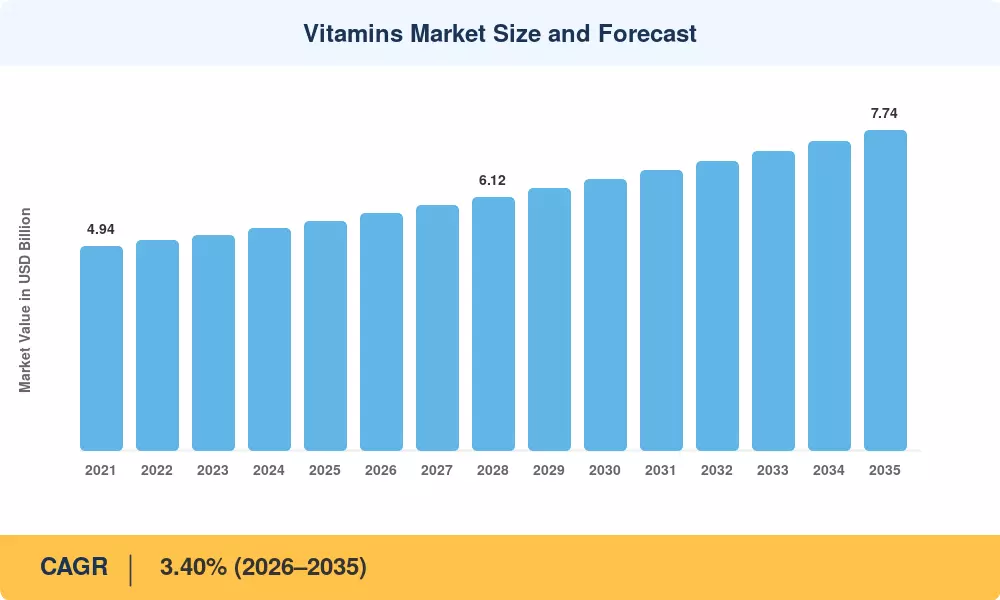
Der globale Vitaminmarkt erreichte im Jahr 2025 schätzungsweise 5,54 Milliarden USD und wird voraussichtlich von 5,73 Milliarden USD im Jahr 2026 auf 7,74 Milliarden USD bis 2035 steigen, mit einer CAGR von 3,40% während des Prognosezeitraums. Steigende öffentliche Gesundheitsmandate – einschließlich der aktualisierten Mikronährstoffanreicherungsrichtlinien der WHO von 2024 und dem überarbeiteten Rahmen für die empfohlenen Tagesdosen der U.S. FDA – lenken institutionelle und Verbraucherausgaben in einem beispiellosen Tempo in Richtung vitaminangereicherter Produkte [1][2]. Der Vitaminmarkt profitiert von einem strukturellen Rückenwind, da Regierungen in über 80 Ländern mittlerweile obligatorische Anreicherungsprogramme für Mehl und Öl durchsetzen, die eine Grundnachfrage schaffen, die den Sektor vor typischen Volatilitäten bei den diskretionären Ausgaben schützt.

Technologische Transformationen verändern die Produktionsökonomie im gesamten Vitaminmarkt. Traditionelle chemische Syntheserouten für Vitamine wie A, E und B12 weichen allmählich der Präzisionsfermentation und biokatalytischen Prozessen, die den Energieverbrauch um bis zu 35% pro Kilogramm Output senken [3]. Allein DSM-Firmenich hat 2024 150 Millionen EUR investiert, um die Kapazität für fermentationsbasierte Vitamine an seinen Schweizer und chinesischen Standorten auszubauen, was auf eine breitere Branchenwende hin zu sauberem Label und nachhaltiger Produktion hinweist [4].

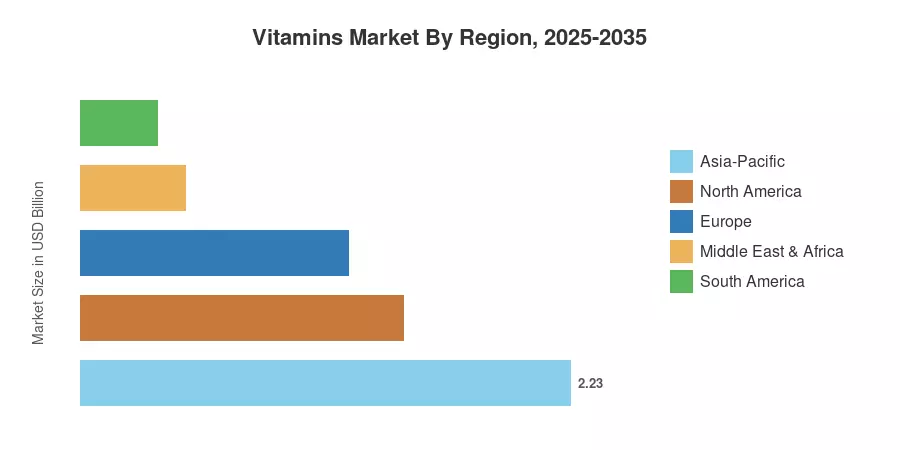
Der asiatisch-pazifische Raum hält etwa 40,3% des globalen Vitaminmarktes, angetrieben durch Chinas Dominanz in der Massenproduktion von Vitaminen und Indiens wachsende Anreicherungsmandate unter der Food Safety and Standards Authority of India (FSSAI) . Die Region Naher Osten & Afrika ist die am schnellsten wachsende Geografie und verzeichnet eine prognostizierte CAGR von 8,70% bis 2035, da nationale Ernährungsstrategien in Saudi-Arabien, den VAE und Ägypten die Akzeptanz von Nahrungsergänzungsmitteln beschleunigen [6]. Europa hält den zweitgrößten Anteil mit etwa 22,0%, gestützt durch strenge EFSA-Vorschriften zu Gesundheitsansprüchen, die premium, wissenschaftlich fundierte Formulierungen begünstigen [7]. Das kommende Jahrzehnt verspricht eine fortgesetzte Premiumisierung, wobei Nutrikosmetik und personalisierte Ernährungsplattformen als hochmargige Wachstumsvektoren für den Vitaminmarkt auftauchen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Vitaminart

  • Vitamin B-Komplex machte 2024 39,5% des Vitaminmarktes aus, unterstützt durch die weit verbreitete klinische Anerkennung der Rollen von B-Vitaminen in der neurologischen und metabolischen Gesundheit.
  • Vitamin D wird voraussichtlich mit einer CAGR von 10,6% bis 2035 wachsen, angetrieben durch das Bewusstsein für Immununterstützung nach der Pandemie.
  • Vitamin C erfasste 2024 schätzungsweise 0,83 Milliarden USD im gesamten Vitaminmarkt, gestützt durch die Nachfrage sowohl aus dem Bereich der Nahrungsergänzungsmittel als auch aus der Lebensmittelanreicherung.

• Nach Quelle

  • Synthetische Quellen machten 2024 etwa 69,2% des Volumens im Vitaminmarkt aus, was die Kostenvorteile in der großflächigen pharmazeutischen und futtermittelgradigen Produktion widerspiegelt.
  • Vitamine aus natürlichen Quellen werden voraussichtlich mit einer CAGR von 12,15% bis 2035 wachsen, angetrieben durch die Vorlieben der Verbraucher für saubere Labels.

• Nach Region

  • Der asiatisch-pazifische Raum führte den Vitaminmarkt mit einem Anteil von 40,3% im Jahr 2025 an, gestützt durch die Produktionskapazität Chinas und die Anreicherungsrichtlinien Indiens.
  • Die Region Naher Osten & Afrika wird voraussichtlich die höchste regionale CAGR von 8,70% im Zeitraum 2026–2035 verzeichnen.


Größe und Prognose des Vitaminmarktes (2021–2035)

Die Schätzungen von Market Research Future kombinieren primäre Interviews mit über 120 Branchenakteuren, proprietäre Handelsflussdatenbanken und Triangulationen gegen veröffentlichte Finanzberichte führender Vitaminproduzenten. Historische Zahlen spiegeln tatsächliche Versand- und Umsatzdaten wider, während der Prognosezeitraum ein Wachstumsmodell anwendet, das auf regulatorischen, demografischen und makroökonomischen Eingaben kalibriert ist.
Größe und Prognose des Vitaminmarktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
Gesetzgebung zur verpflichtenden Lebensmittelanreicherung +0.55% Global Langfristig
Bewusstsein für Immun-Gesundheit nach der Pandemie +0.45% Nordamerika, Europa Kurzfristig
Kostensenkung durch präzise Fermentation +0.40% Europa, Asien-Pazifik Mittel- bis langfristig
Nutrikosmetik & Schönheit von innen Trend +0.35% Asien-Pazifik, Europa Mittel- bis langfristig
E-Commerce & DTC Ergänzungs-Kanäle +0.30% Global Kurzfristig
Demografie der alternden Bevölkerung +0.25% Europa, Japan Langfristig
Personalisierte Ernährung & KI-Formulierungen +0.20% Nordamerika Langfristig


Gesetzgebung zur verpflichtenden Lebensmittelanreicherung

Über 80 nationale Regierungen schreiben mittlerweile die Anreicherung von Grundnahrungsmitteln—hauptsächlich Weizenmehl, Speiseöl und Reis—mit den Vitaminen A, D und ausgewählten B-Komplex-Verbindungen vor. Die Weltbank schätzt, dass diese Programme jährlich etwa 500.000 Neuralrohrdefekte verhindern und ein Nutzen-Kosten-Verhältnis von über 15:1 in Subsahara-Afrika und Südasien erzeugen [1]. Für den Vitamirmarkt schaffen verpflichtende Programme eine dauerhafte Nachfragestruktur, die weitgehend unempfindlich gegenüber den Konsumausgabenzyklen ist und etwa 18% des gesamten Volumens an Vitaminrohstoffen weltweit verankert.

Bewusstsein für Immun-Gesundheit nach der Pandemie

Laut Umfragen [2] ist das Interesse der Verbraucher an immununterstützenden Vitaminen—insbesondere Vitamin C, Vitamin D und Zink—zwischen 2020 und 2022 um 320% explodiert und hat sich seitdem auf einem Niveau stabilisiert, das etwa 140% höher ist als die Normen vor der Pandemie. Im Jahr 2024 überstiegen die Einzelhandelsverkäufe von Nahrungsergänzungsmitteln allein in den Vereinigten Staaten 63 Milliarden USD, wobei vitamin-spezifische SKUs schätzungsweise 34% dieses Gesamtbetrags ausmachten [11]. Große Einzelhändler haben ihre Regalplatzzuweisungen für eigenständige Vitaminprodukte als Reaktion auf diesen nachhaltigen Verhaltenswandel im Vitamirmarkt erhöht.


Kostensenkung durch präzise Fermentation

Der Übergang von petrochemischer Synthese zu mikrobieller Fermentation für Vitamine wie B2 (Riboflavin), B12 und Beta-Carotin (Provitamin A) hat kommerzielle Lebensfähigkeit erreicht. Die BASF-Anlage in Ludwigshafen reduzierte ihre Produktionskosten pro Kilogramm für Riboflavin zwischen 2021 und 2024 um 28% durch optimierte Ashbya gossypii-Stämme [4]. Da die Fermentationserträge weiterhin um etwa 6–8% pro Jahr steigen, wird der Vitamirmarkt von niedrigeren Rohstoffkosten und saubereren Lieferketten profitieren, die Premiumpreise in verbraucherorientierten Segmenten erzielen.

Nutrikosmetik und Schönheit von innen Trend

Der globale Nutrikosmetiksektor—geschätzt auf etwa 9,2 Milliarden USD im Jahr 2024—vertraut stark auf Vitaminbestandteile wie Biotin, Vitamin E und Vitamin C für Kollagen-Syntheseansprüche. Japan und Südkorea haben die Einführung angeführt, wobei essbare Schönheitsprodukte in beiden Ländern mit zweistelligen Raten wachsen. Diese crossover Nachfrage fügt dem Vitamirmarkt einen hochmargigen Anwendungsbereich hinzu, der außerhalb traditioneller Ergänzungs- und Anreicherungsvertikalen operiert.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
Preisschwankungen bei Rohstoffen –0.30% Global Kurzfristig
Regulatorische Fragmentierung über Jurisdiktionen hinweg –0.25% Global Langfristig
Risiken von Fälschungen und Verunreinigungen –0.20% Asien-Pazifik, MEA Mittel- bis langfristig
Verbraucherskepsis gegenüber synthetischen Quellen –0.15% Europa, Nordamerika Mittel- bis langfristig
Umweltprüfungen der chemischen Synthese –0.10% Europa Langfristig


Preisschwankungen bei Rohstoffen

Periodische Preisspitzen sind das Ergebnis eines konzentrierten Angebots, das auf chinesische Produzenten zurückzuführen ist, die über 70% der globalen Produktion von Bulk-Vitaminen ausmachen. Im dritten Quartal 2023 stiegen die Preise für Vitamin E um 45% aufgrund von Betriebsschließungen in der Provinz Zhejiang, die durch Umweltprüfungen ausgelöst wurden [13]. Diese Angebotsunterbrechungen führen zu Planungsunsicherheiten in der gesamten Wertschöpfungskette und drücken die Margen für nachgelagerte Formulierer im Vitamintmarkt.


Regulatorische Fragmentierung

Das Fehlen eines einheitlichen globalen Rahmens für Gesundheitsansprüche von Vitaminen zwingt multinationale Marken dazu, sich in unterschiedlichen regulatorischen Umgebungen zurechtzufinden. Die strengen Nachweisanforderungen der EFSA lehnen etwa 80% der Anträge auf Gesundheitsansprüche ab, während das Struktur-Funktions-Anspruchsregime der FDA viel breitere Marketingformulierungen erlaubt [7][15]. Für den Vitamintmarkt addiert dieses Flickwerk Compliance-Kosten, die auf 4–6% des Umsatzes für Unternehmen geschätzt werden, die in mehr als drei regulatorischen Jurisdiktionen tätig sind.

Fälschungen und Verunreinigungen

Die Weltgesundheitsorganisation schätzt, dass bis zu 10% der Vitaminprodukte in einkommensschwachen und mittleren Ländern minderwertige oder gefälschte Inhaltsstoffe enthalten [14]. Fälschungen untergraben das Vertrauen in Marken, verringern die Preismacht und schaffen Gesundheitsrisiken, die regulatorische Gegenmaßnahmen auslösen können. Blockchain-basierte Rückverfolgbarkeitslösungen entstehen als Antwort, aber die Akzeptanz bleibt im gesamten Vitamintmarkt unter 15% der Lieferkette.


Vitamins Market Opportunities

Personalisierte Ernährungsplattformen

KI-gesteuerte Nutrigenomik-Plattformen, die Vitaminempfehlungen an individuelle Biomarker und genetische Profile anpassen, stellen bis 2030 eine adressierbare Gelegenheit von 3,8 Milliarden USD dar . Unternehmen wie Baze und Rootine haben 30–40% höhere Kundenlebenswerte im Vergleich zum traditionellen Einzelhandel mit Nahrungsergänzungsmitteln nachgewiesen. Der Vitaminmarkt kann diese Premium-Stufe durch Partnerschaften mit Diagnostikunternehmen und die Integration von Bluttest-zu-Tür-Liefermodellen erobern.

Programme zur Anreicherung in Schwellenländern

In Subsahara-Afrika und Südasien sind laut UNICEF immer noch über 350 Millionen Menschen von Vitamin-A-Mangel bedroht [1]. Von der Regierung finanzierte Anreicherungsausschreibungen – die voraussichtlich von 2026 bis 2035 kumuliert über 1,2 Milliarden USD überschreiten werden – schaffen einen garantierten Beschaffungsweg für bulk Vitaminbestandteile.

Clean-Label & Premiumisierung durch Fermentation

Die Bereitschaft der Verbraucher, einen Aufpreis von 20–30% für fermentierte, nicht-GVO Vitaminbestandteile zu zahlen, eröffnet einen Weg zur Margenexpansion im gesamten Vitaminmarkt [4]. Die europäischen und nordamerikanischen Märkte zeigen die stärkste Preiselastizität für Clean-Label-Positionierungen, insbesondere in den Kategorien für pränatale und pädiatrische Vitamine.

Anreicherung von funktionalen Lebensmitteln und Getränken

Die funktionale Lebensmittelindustrie integriert Vitamine in Kategorien, die über traditionelle Cerealien hinausgehen, wie pflanzliche Milch, Proteinriegel und Fertiggetränke. Der gesamte adressierbare Fußabdruck des Vitaminmarktes wird durch diese branchenübergreifende Durchdringung auf ein Ökosystem funktionaler Lebensmittel im Wert von 280 Milliarden USD erweitert.


Datenmonetarisierung durch digitale Gesundheitsintegration

Vitaminmarken, die Smart-Packaging (QR-verlinkte Dosierungs-Apps, NFC-fähige Compliance-Tracking) einbetten, können anonymisierte Verbraucherdaten für klinische Forschung und Einzelhandelsanalysen monetarisieren. Frühe Akteure in diesem Bereich berichten von 15–20% Verbesserungen der Wiederkaufraten, was eine wiederkehrende Einnahmeschicht über den transaktionalen Verkauf von Nahrungsergänzungsmitteln im Vitaminmarkt schafft .


Vitamins Market Future Outlook

KI-gesteuerte Formulierung und Qualitätskontrolle

Künstliche Intelligenz betritt den Vitaminmarkt durch zwei Vektoren: computergestützte Formulierungsdesigns, die die Bioverfügbarkeitsprofile über Multivitaminmischungen optimieren, und maschinelles Sehen zur Qualitätskontrolle, das Verunreinigungen mit Produktionsgeschwindigkeit erkennt. Schätzungen zufolge könnte die KI-gestützte Herstellung die Qualitätsfehlerquote bis 2030 um 50 % in der Produktion von Nutraceuticals senken .

Nachhaltigkeit und grüne Chemie

Umwelt-, Sozial- und Governance-Kriterien (ESG) werden zu Beschaffungsvoraussetzungen für große Lebensmittel- und Ergänzungsmarken, die Vitaminbestandteile beziehen. Der Vitaminmarkt wird eine beschleunigte Einführung von biobasierten Lösungsmitteln, Upcycling von Abfallströmen (Extraktion von Vitaminen aus landwirtschaftlichen Nebenprodukten) und Verpflichtungen zur kohlenstoffneutralen Herstellung erleben. BASF hat sich verpflichtet, bis 2030 eine kohlenstoffneutrale Vitaminproduktion in ihrem Werk in Ludwigshafen zu erreichen [16].

Premiumisierung durch klinische Validierung

Produzenten von Commodity-Vitaminen werden sich im Laufe des nächsten Jahrzehnts durch das Investitionsniveau in klinische Studien von Premium-Anbietern unterscheiden. In entwickelten Märkten werden Produkte, die durch randomisierte kontrollierte Studien unterstützt werden, mit einem Aufpreis von 25–40 % bepreist. Der Vitaminmarkt wird voraussichtlich einen Anstieg der Zusammenarbeit zwischen akademischen medizinischen Zentren und Inhaltsstofflieferanten erleben, da klinische Endpunkte von der Prävention von Mangelernährung zur Optimierung der kognitiven Leistung, der Schlafqualität und der Biomarker für Langlebigkeit übergehen.


Regionalisierung der Lieferkette

Geopolitische Spannungen und Störungen in der Pandemiezeit treiben einen strategischen Wandel von China-abhängigen Lieferketten hin zu regionalisierter Vitaminproduktion voran. Das Gesetz über kritische Rohstoffe der Europäischen Kommission und Indiens Produktionsgebundenes Anreizprogramm (PLI) für Pharmazeutika umfassen beide Vitaminzwischenprodukte und signalisieren staatlich unterstützte Maßnahmen zur Stärkung der inländischen Produktionskapazitäten im Vitaminmarkt bis 2035 [13].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik 40,3% Anteil (2025) Dominanz der Massenproduktion, FSSAI-Vorgaben zur Anreicherung
Nordamerika 26,5% Anteil (2025) Wachstum von DTC-Nahrungsergänzungsmitteln, personalisierte Ernährung
Europa 22,0% Anteil (2025) Premiumisierung von Gesundheitsansprüchen durch EFSA, Nachfrage nach Clean-Label-Produkten
Südamerika 6,4% Anteil (2025) Regierungsprogramme zur Schulernährung, Anreicherung von Mehl
Mittlerer Osten & Afrika 8,70% CAGR (2026–2035) Nationale Ernährungsstrategien, steigendes verfügbares Einkommen
Gesamt USD 5,54 Milliarden (2025) —

Der Vitamirmarkt zeigt ausgeprägte regionale Dynamiken, die durch regulatorische Rahmenbedingungen, Ernährungsgewohnheiten und Produktionsinfrastrukturen geprägt sind. Asien-Pazifik behält seine Führungsposition durch schiere Produktionsskala, während schneller wachsende Regionen wie der Mittlere Osten & Afrika die Nachfrage aus einer aufstrebenden Verbraucherschicht aufbauen.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,4% des regionalen Anteils Modernisierung der regulatorischen Rahmenbedingungen für Nahrungsergänzungsmittel durch die FDA
Kanada 13,8% des regionalen Anteils Reformen der natürlichen Gesundheitsprodukte durch Health Canada
Mexiko CAGR 4,10% Vorgaben zur Anreicherung durch COFEPRIS


Die Vereinigten Staaten treiben den nordamerikanischen Vitamirmarkt durch eine ausgereifte Einzelhandelsinfrastruktur für Nahrungsergänzungsmittel voran, in der Amazon, Costco und spezialisierte Online-Händler gemeinsam über 55% des Online-Verkaufs von Vitaminen kontrollieren. Die regulatorische Überarbeitung der natürlichen Gesundheitsprodukte in Kanada im Jahr 2024 erweitert die Palette der zulässigen Gesundheitsansprüche für Vitamine und stimuliert neue Produkteinführungen [15].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,6% des regionalen Anteils Pharmazeutische Qualität der Nahrungsergänzungsmittel
Vereinigtes Königreich 19,3% des regionalen Anteils Unabhängiger regulatorischer Rahmen nach dem Brexit
Frankreich CAGR 3,25% Innovationszentrum für Nutrikosmetik
Italien 11,4% des regionalen Anteils Tradition der Nahrungsergänzungsmittel im Apothekenkanal
Spanien 8,7% des regionalen Anteils Integration von Nahrungsergänzungsmitteln in die mediterrane Ernährung
Nordische Länder CAGR 3,55% Vorgaben zur Vitamin-D-Ergänzungspolitik
Russland 6,2% des regionalen Anteils Programme zur Importsubstitution
Rest von Europa 9,8% des regionalen Anteils EU-harmonisierte Vorschriften zur Anreicherung


Der europäische Vitamirmarkt ist durch strenge evidenzbasierte Anforderungen an Gesundheitsansprüche gemäß der EFSA-Verordnung (EG) Nr. 1924/2006 gekennzeichnet, die eine hohe Eintrittsbarriere schafft, aber Unternehmen mit klinisch fundierten Formulierungen durch Premium-Preissetzung belohnt [7].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 48,2% des regionalen Anteils Vertikal integrierte Massenproduktion von Vitaminen
Indien CAGR 6,80% FSSAI-Vorgaben zur Anreicherung von Reis und Öl
Japan 14,7% des regionalen Anteils Alternde Bevölkerung und Kultur der funktionalen Lebensmittel
Südkorea 9,1% des regionalen Anteils Nachfrage nach Schönheitsnahrungsergänzungsmitteln
ASEAN CAGR 5,90% Steigende Ausgaben der Mittelschicht
Rest von Asien-Pazifik 5,6% des regionalen Anteils Aufstrebende Pharmamärkte


Chinas Dominanz im asiatisch-pazifischen Vitamirmarkt geht über den Inlandsverbrauch hinaus – das Land exportiert etwa 60% der globalen Vitamin-C- und 70% der globalen Vitamin-E-Rohstoffe und ist damit der zentrale Bestandteil der Lieferkette für Produzenten weltweit [13].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,5% des regionalen Anteils Vorgeschriebene Anreicherung von Weizen- und Maismehl
Argentinien CAGR 3,85% Wachsendes Verkaufsvolumen von Nahrungsergänzungsmitteln im Apothekenkanal
Rest von Südamerika 16,8% des regionalen Anteils Regierungsprogramme zur Ernährung


Die ANVISA-Vorschriften in Brasilien verlangen die Anreicherung von Eisen und Folsäure in allen Weizen- und Maismehlen, was eine konstante institutionelle Nachfrage schafft. Die Deregulierung der Einzelhandelskanäle für Nahrungsergänzungsmittel in Argentinien im Jahr 2023 öffnete den Vertrieb über Apotheken und Supermärkte und erweiterte die adressierbare Verbraucherbasis des Vitamirmarktes um schätzungsweise 12 Millionen Haushalte [10].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,4% des regionalen Anteils Gesundheits- und Wellness-Säule der Vision 2030
VAE CAGR 9,45% Nachfrage nach Premium-Nahrungsergänzungsmittel-Importen
Südafrika 22,1% des regionalen Anteils Regierungsprogramm zur Vitamin-A-Ergänzung
Ägypten CAGR 8,30% Initiative zur Anreicherung von Mehl auf Bevölkerungsebene
Rest von MEA 19,5% des regionalen Anteils Von NGOs finanzierte Mikronährstoffprogramme


Der Mittlere Osten & Afrika stellt den am schnellsten wachsenden Korridor für den Vitamirmarkt dar. Die Vision 2030 Saudi-Arabiens zielt ausdrücklich darauf ab, die Raten von Mikronährstoffmangel um 40% durch verpflichtende Anreicherung und öffentliche Ergänzungskampagnen zu senken, während das nationale Programm zur Anreicherung von Mehl in Ägypten – unterstützt vom Welternährungsprogramm – jährlich über 65 Millionen Verbraucher erreicht [6].


Vitamirmarkt nach Region, 2025-2035

Vitamins Market Segmentation

Nach Vitaminart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Vitamin A 0,44 Milliarden USD (2025) Ausschreibungen zur Anreicherung durch die Regierung
Vitamin B-Komplex 39,5% Anteil (2024) Anerkennung der neurologischen und metabolischen Gesundheit
Vitamin C CAGR 4,15% (2026–2035) Immunsupport und kosmetische Anwendungen
Vitamin D CAGR 10,6% (2026–2035) Bewusstsein nach der Pandemie, Knochengesundheit
Vitamin E 0,52 Milliarden USD (2025) Nachfrage nach kosmetischen und Futtermittelqualitäten
Andere Vitamine (K, Biotin, Folsäure) 8,2% Anteil (2024) Wachstum bei pränatalen und speziellen Nahrungsergänzungsmitteln


Der Vitamin B-Komplex dominiert den Vitaminmarkt nach Art und spiegelt seine fest verankerte Rolle im Energiestoffwechsel, der Bildung roter Blutkörperchen und der neurologischen Funktion wider. Das Segment profitiert sowohl von der Nachfrage nach pharmazeutischen Produkten (injektierbares B12 bei perniziöser Anämie) als auch von den Verkaufszahlen von Nahrungsergänzungsmitteln (tägliche B-Komplex-Multivitaminformulierungen). Klinische Richtlinien der American Academy of Neurology, die ein Screening auf B-Vitamine für Patienten über 60 Jahren empfehlen, tragen weiterhin zum Nachfragewachstum bei .

Vitamin D ist die herausragende Wachstums Kategorie innerhalb des Vitaminmarktes. Weit verbreitete klinische Beweise, die einen Zusammenhang zwischen Vitamin D-Mangel und Immunfunktionsstörungen, Stimmungserkrankungen und Knochendichteverlust herstellen – was schätzungsweise 1 Milliarde Menschen weltweit betrifft – haben dazu geführt, dass Regulierungsbehörden im Vereinigten Königreich, Finnland und Kanada bevölkerungsweite Empfehlungen zur Supplementierung herausgegeben haben [2].

Nach Quelle

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Synthetisch 69,2% Anteil (2024) Kosteneffiziente Großproduktion
Natürlich CAGR 12,15% (2026–2035) Verschiebung der Verbraucherpräferenz zu Clean-Label


Synthetische Vitamine bleiben der Anker des Vitaminmarktes aufgrund ihrer Kostenvorteile – typischerweise 40–60% günstiger pro IU als natürliche Äquivalente – und der etablierten regulatorischen Akzeptanz in pharmazeutischen und Futtermittelanwendungen. Natürliche Vitamine hingegen erfassen unverhältnismäßig viele Neueinführungen von Produkten in den Kanälen für Nahrungsergänzungsmittel und funktionelle Lebensmittel, wo "pflanzenbasiert" und "aus Vollwertkost" Ansprüche Kaufentscheidungen unter gesundheitsbewussten Demografien beeinflussen [15].

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Einzelne Vitaminbestandteile 72,0% Anteil (2024) Beschaffung von pharmazeutischen und Anreicherungsprodukten
Vitamin-Premixe und -Mischungen CAGR 8,50% (2026–2035) Komplexität der Formulierung funktioneller Lebensmittel


Einzelne Vitaminbestandteile dominieren den Markt mit einem Anteil von 72,0% (2024), angetrieben durch die Beschaffung von pharmazeutischen und Lebensmittelanreicherungen in großen Mengen. Inzwischen sind Vitamin-Premixe und -Mischungen das am schnellsten wachsende Segment, das mit einer CAGR von 8,50% (2026–2035) prognostiziert wird, da Hersteller zunehmend auf vorab gemischte Lösungen zurückgreifen, um die Komplexität der Formulierungen funktioneller Lebensmittel zu bewältigen.

Nach Form

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Pulver 76,5% Anteil (2024) Industrielle und B2B-Anwendungen zur Anreicherung
Flüssigkeiten CAGR 11,75% (2026–2035) Verbraucherpräferenz für schnell absorbierbare Formate
Sonstige (Kapseln, Tabletten) 0,38 Milliarden USD (2025) Bequemlichkeit von Einzelhandelsnahrungsergänzungsmitteln


Pulver halten den Großteil des Marktes mit einem Anteil von 76,5% (2024), angetrieben durch die weit verbreitete Verwendung in der industriellen und B2B-Lebensmittelanreicherung. Flüssigkeiten stellen das am schnellsten wachsende Segment dar, das mit einer CAGR von 11,75% (2026–2035) prognostiziert wird, aufgrund der steigenden Verbrauchernachfrage nach schnell absorbierbaren Formaten. Inzwischen erreichten traditionelle Darreichungsformen wie Kapseln und Tabletten im Jahr 2025 einen Wert von 0,38 Milliarden USD, unterstützt durch eine stetige Nachfrage nach praktischen Einzelhandelsnahrungsergänzungsmitteln.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Nahrungsergänzungsmittel 50,2% Anteil (2024) Globale Expansion des Einzelhandels mit Nahrungsergänzungsmitteln
Lebensmittel und Getränke 1,68 Milliarden USD (2025) Obligatorische und freiwillige Anreicherung
Kosmetik und Körperpflege CAGR 10,05% (2026–2035) Nutrikosmetik und Schönheit von innen
Tierfutter 9,3% Anteil (2024) Optimierung der Gesundheit von Nutztieren


Nahrungsergänzungsmittel stellen die größte Einzelanwendung innerhalb des Vitaminmarktes dar, angetrieben von einer globalen Verbraucherschaft, die zunehmend tägliche Supplementierung als proaktive Gesundheitsinvestition und nicht als reaktive medizinische Intervention betrachtet. Das Segment Kosmetik und Körperpflege ist die am schnellsten wachsende Anwendung, da essbare Schönheitsprodukte mit Biotin, Vitamin C und Vitamin E in asiatischen und europäischen Märkten expandieren.


Wettbewerbsbenchmarking

Der Vitamine-Markt weist eine mittlere Konzentration auf, wobei die fünf größten Akteure schätzungsweise 45–55% des globalen Umsatzes erfassen. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 1.200–1.600, was auf eine moderat wettbewerbsfähige Struktur hinweist, in der Skalenvorteile in der Fermentation und chemischen Synthese mit Nischenproduzenten koexistieren, die sich auf Clean-Label- und Bio-Segmente konzentrieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Vitamine-Markt Strategische Positionierung
DSM-Firmenich ~12–16% Vitamine A, C, D, E, B-Serie; Quali®-Markenbestandteile Vertikal integrierter Marktführer in der Fermentation
BASF SE ~10–14% Vitamine A, E, B2, Carotinoide; Newtrition®-Plattform Skalierung der chemischen Synthese; Nachhaltigkeitswende
Lonza Group ~5–8% Capsugel-Delivery-Systeme; maßgeschneiderte Vitaminmischungen Spezialist für Kapselung und Bioverfügbarkeit
ADM (Archer Daniels Midland) ~4–7% Vitamin E aus natürlichen Quellen; Premix-Lösungen Landwirtschaftliche Integration; natürliche Positionierung
Adisseo (Bluestar) ~4–6% Futtervitamine A, E; NutriOpt-Dienste Fokus auf Tierernährung; Kostenführerschaft
CSPC Pharmaceutical Group ~3–5% Vitamin C (Bulk); Vitamin B-Serie Chinesische Fertigungsskala
Northeast Pharmaceutical Group ~3–5% Vitamin C, B1, B6 Bulk-APIs Positionierung als Hochvolumengut
Zhejiang Medicine Co. ~3–5% Vitamin A, E, D3; Produktionsbasis in Xinchang Exportorientierte Bulk-Produktion
Jubilant Life Sciences ~2–4% Vitamin B3 (Niacinamid); Pyridoxin Indischer kostenwettbewerbsfähiger Spezialproduzent
SinoVitamins (Shandong Luwei) ~2–3% Vitamin B5, B3; Futter-Premixe Aufstrebender chinesischer Herausforderer


Aktuelle Nachrichten & Entwicklungen

  • DSM-Firmenich (Oktober 2024): Inbetriebnahme einer Präzisionsfermentationsanlage zur Vitaminproduktion im Wert von 150 Millionen EUR in Dalry, Schottland, mit dem Ziel, Vitamin B12 und Beta-Carotin mit 35% geringerer Kohlenstoffintensität als synthetische Verfahren zu produzieren [4].
  • BASF SE (Juli 2024): Ankündigung einer strategischen Partnerschaft mit Evonik zur gemeinsamen Entwicklung von Produktionsprozessen für die nächste Generation von Vitamin A unter Verwendung bio-katalytischer Synthese, mit dem Ziel, bis 2027 kommerzielle Maßstäbe zu erreichen [3].
  • Zhejiang Medicine (September 2023): Investierte 800 Millionen CNY in eine neue Vitamin E Produktionslinie in seiner Anlage in Xinchang und erweiterte die jährliche Kapazität um 15.000 metrische Tonnen [13].
  • ADM (November 2023): Einführung einer Vitamin E-Linie aus natürlichen Quellen, die aus nicht-GVO-Sojabohnen-Destillat gewonnen wird, mit dem Ziel, den nordamerikanischen Markt für Clean-Label-Nahrungsergänzungsmittel zu bedienen [15].


Vitaminmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Vitaminmarkt (Zutatenebene)
Studienzeitraum 2021–2035
CAGR (Prognosezeitraum) 3,40 % (2026–2035)
Marktgröße — 2025 (Basisjahr) 5,54 Milliarden USD
Marktgröße — 2035 (Prognoseende) 7,74 Milliarden USD
Schnellst wachsendes Segment Vitamin D (nach Typ); Natürlich (nach Quelle); MEA (nach Region)
Profilierte Unternehmen 10
Bewährungswährung Milliarden USD

FAQs

Wie beeinflussen Unterschiede in der Bioverfügbarkeit zwischen synthetischen und natürlichen Vitaminen die Beschaffungsentscheidungen?
Synthetische Vitamine liefern typischerweise eine Bioverfügbarkeit von 85–95%, vergleichbar mit natürlichen Formen für die meisten B- und C-Vitamine. Beschaffungsteams sollten Bioverfügbarkeitsdatenblätter von Lieferanten priorisieren und den Quelltyp an die Zahlungsbereitschaft der Zielverbraucherdemografie für Clean-Label-Prämien anpassen [15].
Welche Strategien zum Schutz des geistigen Eigentums verwenden führende Vitaminproduzenten, um Fermentationsprozesse zu schützen?
Große Produzenten beantragen Prozesspatente auf entwickelte mikrobiologische Stämme und Fermentationsbedingungen, anstatt auf die Vitaminmoleküle selbst. DSM-Firmenich und BASF halten gemeinsam über 200 aktive Patente im Zusammenhang mit Fermentation, was bedeutende Barrieren für neue Marktteilnehmer schafft [4].
Wie sollten Käufer das Risiko von Fälschungen bewerten, wenn sie Vitamine von Lieferanten aus Schwellenländern beziehen?
Fordern Sie Drittanbieter-Zertifikate zur Analyse von ISO 17025-akkreditierten Laboren an und überprüfen Sie die Chargenverfolgbarkeit über Blockchain- oder Serialisierungssysteme. Lieferanten, die keine Dokumentation zur Lieferkette bereitstellen können, sollten für zusätzliche Due-Diligence-Maßnahmen gekennzeichnet werden [14].
Welche Rolle spielen Auftragsentwicklungs- und Fertigungsorganisationen (CDMOs) im Vitamirmarkt?
CDMOs übernehmen etwa 30% der globalen Produktion von Vitamin-Premix und Fertigpräparaten und bieten Marken ohne interne Fertigung eine schnelle Markteinführung. Lonza, Catalent und Aenova dominieren diesen Bereich mit GMP-zertifizierten Multi-Format-Fähigkeiten [17].
Wie beeinflussen sich entwickelnde Codex Alimentarius-Standards die internationalen Handelsströme von Vitaminen?
Die Harmonisierung der maximalen Vitaminwerte in angereicherten Lebensmitteln durch den Codex reduziert nichttarifäre Handelshemmnisse und ermöglicht es Herstellern, mehrere Regionen aus einer einzigen Produktionscharge zu bedienen. Aktualisierte Richtlinien von 2023 haben die Genehmigungen für grenzüberschreitende Vitaminbestandteile vereinfacht [19].
Welche Versicherungs- und Haftungsüberlegungen gelten für Lieferanten von Vitaminbestandteilen?
Lieferanten tragen typischerweise eine Produkthaftpflichtversicherung von 5–10 Millionen USD pro Vorfall. Käufer sollten überprüfen, ob die Policen der Lieferanten Rückrufkosten abdecken, da ein einzelner Verunreinigungsfall mehrmillionenschwere Rückrufkosten in der gesamten Lieferkette auslösen kann [14].
Wie werden Mechanismen zur Anpassung an Kohlenstoffgrenzen die Preisgestaltung von Vitaminbestandteilen in Europa beeinflussen?
Der CBAM der EU, der 2026 in Kraft tritt, wird die Kosten für kohlenstoffintensive Vitaminimporte aus China erhöhen. Europäische Käufer sollten eine Preiserhöhung von 3–6% auf synthetische Vitaminimporte modellieren und fermentationsbasierte Alternativen zur Kostenminderung evaluieren [16][18].
Autor
Autor Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed nutritional science journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), European Medicines Agency (EMA), National Institutes of Health (NIH) Office of Dietary Supplements, World Health Organization (WHO) Global Health Observatory, Food and Agriculture Organization (FAO) Statistical Database, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, Health Canada Natural and Non-prescription Health Products Directorate, Therapeutic Goods Administration (TGA) Australia, Food Safety and Standards Authority of India (FSSAI), and China National Medical Products Administration (NMPA).

Regulatory framework updates, clinical efficacy studies, deficiency prevalence data, fortification policies, and consumption statistics for Vitamin A, Vitamin B-complex, Vitamin C, Vitamin D, Vitamin E, Vitamin K, and multivitamin formulations were gathered using these sources.

Additional authoritative sources included the Council for Responsible Nutrition (CRN), International Alliance of Dietary Supplement Associations (IADSA), European Federation of Associations of Health Product Manufacturers (EHPM), Natural Products Association (NPA), United States Department of Agriculture (USDA) FoodData Central, World Bank Health Indicators, and national nutrition surveys from key markets including NHANES (US), NDNS (UK), and CNNS (China). Trade databases such as UN Comtrade and national customs authorities provided import/export flows of vitamin raw materials and finished formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, regulatory affairs chiefs, R&D directors, and commercial directors from vitamin manufacturers, raw material suppliers, and contract manufacturers. Chief pharmacists, clinical nutritionists, dietitians, procurement leads from pharmaceutical and nutraceutical companies, brand managers from food and beverage fortification divisions, and animal nutrition specialists from feed industry leaders constituted demand-side sources. The market segmentation was validated across human nutrition, pharmaceuticals, animal feed, and personal care applications through primary research. The product pipeline timelines for novel delivery formats (gummies, liposomal, effervescent) were confirmed, and consumer purchasing patterns, pricing strategies, and regulatory compliance dynamics were gathered.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and consumption volume analysis were employed to determine the global market valuation in the pharmaceutical, nutraceutical, food fortification, and animal feed sectors. The methodology comprised the following:

• Identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Cross-product mapping: multivitamin complexes, water-soluble vitamins (B-complex, C), and fat-soluble vitamins (A, D, E, K)

• The analysis of pharmaceutical-grade, food-grade, and feed-grade vitamin portfolios on a segment-specific basis

• Examination of the annual revenues that have been reported and modeled for the vitamin ingredient and finished product portfolios

• In 2024, the coverage of manufacturers will account for 72-78% of the global market share.

• Segment-specific valuations for human nutrition, animal nutrition, and cosmetic applications are derived through extrapolation using bottom-up (consumption volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















