Markt für Stromerzeugung mit Gasturbinen

Marktforschungsbericht über Gasturbinen zur Stromerzeugung nach Brennstofftyp (Erdgas, Flüssigbrennstoffe, Wasserstoff, Biogas), nach Leistungskapazität (100 MW, 100-200 MW, 200-400 MW, >400 MW), nach Technologie (Einfachzyklus, Kombikraftwerk, Aeroderivat, Industrie), nach Endverbrauchsindustrie (Stromerzeugung, Industrie, Kraft-Wärme-Kopplung, Marineantrieb) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/27068-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Power Generation Gas Turbine Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.52%
2024 Market Size$ 31.93 Billion
2025 Market Size$ 33.37 Billion
2035 Market Size$ 51.92 Billion
Key Players
General Electric
Siemens
Mitsubishi Power
Ansaldo Energia
Alstom
Rolls-Royce
Opportunities
  • Increasing Energy Demand
  • Environmental Regulations
  • Technological Innovations

Markt für Stromerzeugung mit Gasturbinen Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Gasturbinen zur Stromerzeugung im Jahr 2024 auf 31,93 Milliarden USD geschätzt. Die Branche der Gasturbinen zur Stromerzeugung wird voraussichtlich von 33,37 Milliarden USD im Jahr 2025 auf 51,92 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 4,52 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Gasturbinen zur Stromerzeugung steht vor einem erheblichen Wachstum, angetrieben durch technologische Fortschritte und steigende Energienachfragen.

  • Nordamerika bleibt der größte Markt für Gasturbinen, angetrieben durch eine robuste Infrastruktur und Energiebedarfe.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, gefördert durch rasante Industrialisierung und Urbanisierung.
  • Erdgasturbinen dominieren den Markt, während Wasserstoffturbinen als nachhaltige Alternative an Bedeutung gewinnen.
  • Wichtige Markttreiber sind die steigende Energienachfrage und strenge Umweltvorschriften, die auf sauberere Technologien drängen.

Marktgröße & Prognose

2024 Marktgröße 31,93 (USD Milliarden)
2035 Marktgröße 51,92 (USD Milliarden)
CAGR (2025 - 2035) 4,52%

Hauptakteure

General Electric (US), Siemens (DE), Mitsubishi Power (JP), Ansaldo Energia (IT), Alstom (FR), Rolls-Royce (GB), Bharat Heavy Electricals Limited (IN), Turbine Efficiency (GB), Solar Turbines (US)

Markt für Stromerzeugung mit Gasturbinen Treiber

Steigende Energienachfrage

Der Stromerzeugungs Gasturbinen-Markt erlebt einen Anstieg der Energienachfrage aufgrund der raschen Urbanisierung und Industrialisierung. Mit dem Wachstum der Bevölkerung wird die Notwendigkeit einer zuverlässigen und effizienten Stromerzeugung von größter Bedeutung. Laut aktuellen Daten wird ein signifikanter Anstieg des Energieverbrauchs prognostiziert, wobei Gasturbinen eine entscheidende Rolle bei der Deckung dieser Nachfrage spielen. Gasturbinen werden aufgrund ihrer Fähigkeit, schnelle Anlaufzeiten und betriebliche Flexibilität zu bieten, bevorzugt, was sie ideal für die Balance von Angebot und Nachfrage macht. Diese steigende Energienachfrage wird voraussichtlich Investitionen in die Gasturbinentechnologie ankurbeln und die Fähigkeiten des Stromerzeugungs-Gasturbinenmarktes weiter verbessern.

Umweltvorschriften

Der Stromerzeugungs-Gasturbinenmarkt wird von strengen Umweltvorschriften beeinflusst, die darauf abzielen, die Kohlenstoffemissionen zu reduzieren. Regierungen weltweit setzen Richtlinien um, die sauberere Energiequellen begünstigen, und Gasturbinen werden oft als umweltfreundlichere Option im Vergleich zu kohlebetriebenen Anlagen angesehen. Die Effizienz von Gasturbinen, kombiniert mit niedrigeren Emissionen, positioniert sie günstig im Energiemarkt. Mit der Weiterentwicklung der regulatorischen Rahmenbedingungen wird erwartet, dass die Nachfrage nach Gasturbinen wächst, da sie mit den Zielen der Nachhaltigkeit übereinstimmen. Dieser Trend deutet auf einen potenziellen Wandel der Investitionen in sauberere Technologien innerhalb des Stromerzeugungs-Gasturbinenmarktes hin.

Technologische Innovationen

Technologische Fortschritte sind eine treibende Kraft im Stromerzeugungs-Gasturbinenmarkt. Innovationen wie die Kombikraftwerkstechnologie und fortschrittliche Materialien verbessern die Effizienz und Leistung von Gasturbinen. Zum Beispiel optimiert die Integration von digitalen Steuerungen und prädiktiven Wartungstechnologien die Betriebseffizienz und reduziert Ausfallzeiten. Diese Innovationen verbessern nicht nur die Gesamtleistung von Gasturbinen, sondern tragen auch zu Kosteneinsparungen für Betreiber bei. Da sich die Technologie weiterentwickelt, wird der Stromerzeugungs-Gasturbinenmarkt voraussichtlich eine erhöhte Akzeptanz dieser fortschrittlichen Systeme erleben, was seine Position im Energiesektor weiter festigt.

Investitionen in Infrastruktur

Investitionen in die Energieinfrastruktur sind ein entscheidender Treiber für den Stromerzeugungs-Gasturbinenmarkt. Viele Regionen konzentrieren sich darauf, ihre Energieerzeugungskapazitäten zu modernisieren und auszubauen, um zukünftige Anforderungen zu erfüllen. Dazu gehört der Bau neuer Gasturbinenkraftwerke und die Nachrüstung bestehender Anlagen. Laut Branchenberichten werden erhebliche Mittel bereitgestellt, um die Energieinfrastruktur zu verbessern, was voraussichtlich die Nachfrage nach Gasturbinen steigern wird. Während Länder bestrebt sind, ihre Energiesysteme zu modernisieren, wird der Stromerzeugungs-Gasturbinenmarkt von diesen Infrastrukturinvestitionen profitieren.

Integration von hybriden Systemen

Die Integration von hybriden Systemen entwickelt sich zu einem bedeutenden Trend im Stromerzeugungs-Gasturbinenmarkt. Hybridsysteme, die Gasturbinen mit erneuerbaren Energiequellen wie Solar- oder Windenergie kombinieren, bieten einen nachhaltigeren Ansatz für die Stromerzeugung. Diese Integration ermöglicht eine verbesserte Zuverlässigkeit und Effizienz, da Gasturbinen Notstrom bereitstellen können, wenn erneuerbare Quellen unzureichend sind. Das wachsende Interesse an hybriden Systemen wird voraussichtlich Innovationen und Investitionen im Stromerzeugungs-Gasturbinenmarkt vorantreiben, da die Akteure bestrebt sind, widerstandsfähigere und flexiblere Energielösungen zu schaffen.

Einblicke in Marktsegmente

Nach Brennstoffart: Erdgas (Größtes) vs. Wasserstoff (Schnellstwachsende)

Im Markt für Gasturbinen zur Stromerzeugung nimmt Erdgas eine bedeutende Stellung ein und dient als primäre Brennstoffart aufgrund seiner hohen Effizienz, geringeren Emissionen im Vergleich zu anderen fossilen Brennstoffen und weit verbreiteten Verfügbarkeit. Nach Erdgas halten auch Flüssigbrennstoffe und Biogas bemerkenswerte Anteile; jedoch werden sie zunehmend von den Diskussionen über sauberere Energieoptionen überschattet. Wasserstoff, der als neuartige Lösung auftaucht, gewinnt an Bedeutung, da das Interesse aufgrund von Umweltpolitiken, die nachhaltige Praktiken begünstigen, steigt und seine Marktpräsenz in den letzten Jahren vorantreibt.

Erdgas (Dominant) vs. Wasserstoff (Aufkommend)

Erdgas bleibt die dominante Brennstoffart im Markt für Gasturbinen zur Stromerzeugung, gefeiert für seine Effizienz und seine geringeren Umweltauswirkungen im Vergleich zu traditionellen fossilen Brennstoffen. Diese Position wird durch eine bestehende Infrastruktur und günstige regulatorische Rahmenbedingungen gestärkt. Im Gegensatz dazu bietet Wasserstoff eine aufkommende Gelegenheit, die durch Fortschritte in den Produktionsmethoden und Speichertechnologien katalysiert wird. Sein Potenzial für emissionsfreie Stromerzeugung steht im Einklang mit globalen Nachhaltigkeitszielen. Beide Brennstoffe bieten einzigartige Vorteile: Während Erdgas Zuverlässigkeit und Kosteneffizienz aufrechterhält, gewinnt Wasserstoff aufgrund seiner Rolle bei der Erreichung von Netto-Null-Zielen an Aufmerksamkeit, was ihn zu einem kritischen Fokus für die zukünftige Diversifizierung der Energie macht.

Nach Leistungskapazität: 200-400 MW (Größtes) vs. >400 MW (Schnellstwachsende)

Im Markt für Gasturbinen zur Stromerzeugung wird die Segmentverteilung stark von den unterschiedlichen Leistungskapazitäten beeinflusst. Die Kategorie 200-400 MW hält einen signifikanten Marktanteil und spricht Versorgungsunternehmen an, die eine erhebliche Leistung für die Netzstabilität und Effizienz benötigen. Inzwischen zieht das Segment >400 MW zunehmend Aufmerksamkeit auf sich, da es in der Lage ist, die wachsende Nachfrage nach größeren Kraftwerken zu decken und Fortschritte in der Technologie ermöglicht, die eine höhere Effizienz bei der Leistungsausgabe bieten und den industriellen und großflächigen Energiebedarf bedienen.
Da sich die globale Energielandschaft in Richtung saubererer und effizienterer Stromerzeugung verschiebt, wird für das Segment >400 MW ein beschleunigtes Wachstum prognostiziert. Faktoren, die dieses Wachstum antreiben, sind strenge staatliche Vorschriften, die sauberere Technologien fördern, die steigende Nachfrage nach Elektrizität und erhöhte Investitionen in die Integration erneuerbarer Energien. Die Fortschritte in der Gasturbinentechnologie, die die Leistungskapazität und die Brennstoffeffizienz verbessern, festigen weiter die Position dieses Segments als das am schnellsten wachsende auf dem Markt.

Kapazität: 200-400 MW (Dominant) vs. >400 MW (Aufkommend)

Das Segment der Leistungskapazität von 200-400 MW ist derzeit der dominante Akteur auf dem Markt, hauptsächlich aufgrund seines Gleichgewichts zwischen Effizienz und Flexibilität. Dieser Leistungsbereich wird von Versorgungsunternehmen bevorzugt, da er skalierbar ist, um den Anforderungen der Zwischenlastgeneration gerecht zu werden, insbesondere in Märkten mit variablen Energiequellen. Im Gegensatz dazu stellt >400 MW eine aufkommende Gelegenheit dar, die durch Innovationen vorangetrieben wird, die darauf abzielen, größere Turbinentechnologien zu nutzen, die eine höhere Leistung bieten. Diese Kapazität ist besonders attraktiv für großflächige industrielle Anwendungen, in denen hohe Nachfrage und Betriebseffizienz entscheidend sind. Der Übergang zu größeren Installationen wird durch günstige wirtschaftliche Bedingungen und technologische Fortschritte gestärkt, was eine transformative Phase in der Landschaft der Stromerzeugung signalisiert.

Nach Technologie: Kombinierter Zyklus (Größtes) vs. Aeroderivat (Schnellstwachsende)

Der Markt für Gasturbinen zur Stromerzeugung ist hauptsächlich in vier Schlüsseltechnologien unterteilt: Einfacher Zyklus, Kombinierter Zyklus, Aeroderivat und Industrie. Unter diesen haben sich Kombinierte Zyklussysteme den größten Marktanteil gesichert, da sie sowohl Gas als auch Dampfturbinen nutzen, um Strom effizienter zu erzeugen. Dieses Segment macht einen signifikanten Teil des Marktes aus, da es den Brennstoffverbrauch optimiert und gleichzeitig die Emissionen minimiert, was seine Bedeutung beim Übergang zu saubereren Energielösungen unterstreicht.

Auf der anderen Seite wird das Aeroderivat-Segment als das am schnellsten wachsende anerkannt, da es schnelle Fortschritte in der Technologie gibt, die diese Gasturbinen flexibler und anpassungsfähiger an verschiedene Betriebsbedürfnisse machen. Ihr leichtes und kompaktes Design macht sie besonders geeignet für Spitzenlastanwendungen und Schnellstart-Situationen, die zunehmend entscheidend werden, da die Energienachfrage mit der Integration erneuerbarer Quellen in das Netz schwankt.

Technologie: Kombinierter Zyklus (Dominant) vs. Aeroderivat (Aufkommend)

Im Markt für Gasturbinen zur Stromerzeugung sticht die Technologie des Kombinierten Zyklus als dominante Kraft hervor, die weit verbreitet für ihre Effizienz und Effektivität in der großflächigen Stromerzeugung eingesetzt wird. Diese Systeme nutzen sowohl Gas- als auch Dampfturbinentechnologien, was eine optimale Mischung aus Leistung und Umweltverantwortung ermöglicht. Die Fähigkeit, sich mit erneuerbaren Energiequellen zu integrieren, stärkt ihre Marktposition weiter und zieht Investitionen von Versorgungsunternehmen an, die sich auf Nachhaltigkeit konzentrieren. Im Gegensatz dazu wird das Aeroderivat-Segment als aufkommend angesehen, gekennzeichnet durch seine Vielseitigkeit und schnellen Bereitstellungsmöglichkeiten. Diese Turbinen werden häufig in industriellen Anwendungen und der Notstromerzeugung eingesetzt, da sie schnelle Startzeiten bieten. Da Unternehmen nach wirtschaftlich tragfähigen und effizienten Lösungen suchen, wird eine steigende Nachfrage nach Aeroderivat-Turbinen erwartet, was eine dynamische Wachstumschance in der sich entwickelnden Energielandschaft darstellt.

Nach Endverbrauchsindustrie: Stromerzeugung (Größtes) vs. Kraft-Wärme-Kopplung (Schnellstwachsende)

Die Stromerzeugungsindustrie bleibt das größte Segment im Markt für Gasturbinen zur Stromerzeugung und macht einen signifikanten Anteil aus, da die Nachfrage nach Elektrizität weltweit steigt. Dieses Segment wird gefolgt von der Industrie, die einen rasanten Anstieg verzeichnet, da verschiedene Branchen versuchen, die Effizienz zu steigern und die Emissionen zu reduzieren. Zusammen unterstreichen diese Segmente die entscheidende Rolle von Gasturbinen bei der nachhaltigen Deckung erheblicher Energiebedarfe.

Innovation und Umweltvorschriften sind die Haupttreiber für das Wachstum in diesem Markt. Das Industriesegment wächst besonders schnell, angetrieben durch einen Übergang zu umweltfreundlicheren Technologien und einen Wechsel zu erneuerbaren Energiequellen. Darüber hinaus gewinnen Kraft-Wärme-Kopplungssysteme, die Gasturbinen sowohl für die Strom- als auch für die Wärmeerzeugung nutzen, an Bedeutung, da sie doppelte Vorteile bieten und zum Gesamtwachstum des Segments beitragen.

Stromerzeugung (Dominant) vs. Kraft-Wärme-Kopplung (Aufkommend)

Das Segment der Stromerzeugung ist dominant im Markt für Gasturbinen und nutzt fortschrittliche Technologien, um zuverlässige und effiziente Energie zu produzieren. Kraftwerke, die Gasturbinen verwenden, nutzen deren Fähigkeit, schnell auf Nachfrageschwankungen zu reagieren. Im Gegensatz dazu gewinnt das Segment der Kraft-Wärme-Kopplung, obwohl es aufkommend ist, an Aufmerksamkeit aufgrund seiner Fähigkeit, Abwärme effizient zusammen mit der Stromerzeugung zu nutzen. Diese doppelte Funktion verbessert nicht nur die Energieeffizienz, sondern steht auch im Einklang mit globalen Bemühungen, die Kohlenstoffemissionen zu minimieren. Die Kraft-Wärme-Kopplungssysteme werden zunehmend in industrielle Anwendungen integriert, während Unternehmen nachhaltige Energielösungen verfolgen, was erhebliche Kosteneinsparungen und reduzierte Umweltauswirkungen ermöglicht.

Erhalten Sie detailliertere Einblicke zu Markt für Stromerzeugung mit Gasturbinen

Regionale Einblicke

Nordamerika: Innovation und Nachfrageanstieg

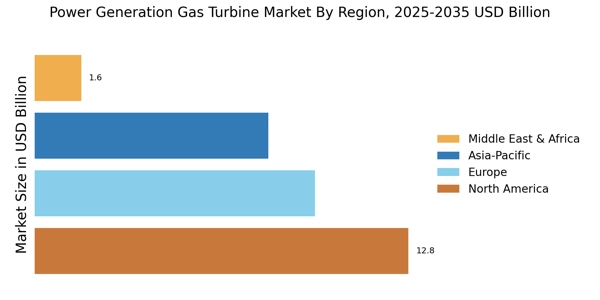
Nordamerika ist der größte Markt für Gasturbinen zur Stromerzeugung und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch steigende Energienachfragen, alternde Infrastruktur und einen Wandel hin zu saubereren Energiequellen vorangetrieben. Regulatorische Unterstützung für die Integration erneuerbarer Energien und die Reduzierung von Emissionen katalysiert zudem die Markterweiterung. Die USA und Kanada sind die Hauptbeiträger mit erheblichen Investitionen in Gasturbinentechnologie und Infrastruktur-Upgrades. Die Wettbewerbslandschaft in Nordamerika wird von Schlüsselakteuren wie General Electric und Solar Turbines dominiert, die an der Spitze technologischer Fortschritte stehen. Die Präsenz etablierter Hersteller und einer robusten Lieferkette verbessert die Marktdynamik. Darüber hinaus profitiert die Region von einem starken Fokus auf Forschung und Entwicklung, der kontinuierliche Innovationen in der Effizienz und Leistung von Gasturbinen gewährleistet. Dieser Wettbewerbsvorteil positioniert Nordamerika als führend im globalen Stromerzeugungssektor.

Europa: Nachhaltiger Energiewandel

Europa erlebt einen signifikanten Wandel im Markt für Gasturbinen zur Stromerzeugung und hält etwa 30 % des globalen Anteils. Das Wachstum der Region wird durch strenge Umweltvorschriften und ein starkes Engagement zur Reduzierung von Kohlenstoffemissionen vorangetrieben. Länder wie Deutschland und das Vereinigte Königreich führen den Wandel an, indem sie Politiken umsetzen, die sauberere Energielösungen begünstigen und die Einführung von Gasturbinen als Übergangstechnologie zu erneuerbaren Energiequellen fördern. Die Wettbewerbslandschaft in Europa umfasst große Akteure wie Siemens und Alstom, die stark in innovative Technologien investieren, um die Effizienz zu steigern und Emissionen zu reduzieren. Die Präsenz einer gut etablierten Fertigungsbasis und der Fokus auf Nachhaltigkeit sind Schlüsselfaktoren, die die Marktdynamik antreiben. Darüber hinaus fördern Kooperationen zwischen Regierungen und Privatsektor Fortschritte in der Gasturbinentechnologie, sodass Europa an der Spitze des Energiewandels bleibt.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für Gasturbinen zur Stromerzeugung und macht etwa 25 % des globalen Marktanteils aus. Das rasante Wachstum der Region, die Urbanisierung und die steigenden Energienachfragen sind die Haupttreiber des Wachstums. Länder wie China und Indien investieren stark in Gasturbinentechnologie, um ihren wachsenden Energiebedarf zu decken und gleichzeitig auf sauberere Energielösungen umzusteigen. Regierungsinitiativen zur Verbesserung der Energiesicherheit und zur Reduzierung der Abhängigkeit von Kohle sind ebenfalls entscheidend für diesen Wandel. Die Wettbewerbslandschaft in Asien-Pazifik ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, darunter Mitsubishi Power und Bharat Heavy Electricals Limited. Die Präsenz dieser Schlüsselhersteller wird durch günstige staatliche Politiken und Investitionen in die Infrastrukturentwicklung gestärkt. Während die Region weiterhin ihre Energiefähigkeiten ausbaut, wird erwartet, dass die Nachfrage nach effizienten und zuverlässigen Gasturbinen steigt, was Asien-Pazifik zu einem entscheidenden Markt im globalen Kontext macht.

Naher Osten und Afrika: Ressourcenreiche Energiesektor

Die Region Naher Osten und Afrika verzeichnet ein wachsendes Interesse an Gasturbinen zur Stromerzeugung und hält etwa 5 % des globalen Marktanteils. Das Wachstum der Region wird durch reichlich vorhandene Erdgasressourcen und einen starken Drang zur Diversifizierung der Energiequellen vorangetrieben. Länder wie die VAE und Saudi-Arabien investieren in Gasturbinentechnologie, um die Energieeffizienz zu steigern und den Kohlenstoffausstoß zu reduzieren, was mit ihren langfristigen Nachhaltigkeitszielen übereinstimmt. Die Wettbewerbslandschaft in dieser Region entwickelt sich, wobei Schlüsselakteure wie Ansaldo Energia und Rolls-Royce eine Präsenz aufbauen. Der Fokus auf Infrastrukturentwicklung und Energievielfalt zieht Investitionen sowohl von lokalen als auch von internationalen Unternehmen an. Während die Region weiterhin ihren Energiesektor entwickelt, wird erwartet, dass die Nachfrage nach fortschrittlichen Gasturbinenlösungen wächst, was sie zu einem strategischen Markt für zukünftige Investitionen macht.

Markt für Stromerzeugung mit Gasturbinen Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Gasturbinen zur Stromerzeugung ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach effizienten und nachhaltigen Energielösungen angetrieben wird. Schlüsselakteure wie General Electric (US), Siemens (DE) und Mitsubishi Power (JP) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktpositionierung. General Electric (US) konzentriert sich auf Innovationen in der Turbinentechnologie, insbesondere zur Verbesserung der Effizienz und zur Reduzierung von Emissionen, während Siemens (DE) die digitale Transformation und die Integration intelligenter Netze betont. Mitsubishi Power (JP) verfolgt aktiv eine regionale Expansion, insbesondere in Asien, um von den wachsenden Energiebedürfnissen in Schwellenländern zu profitieren. Gemeinsam tragen diese Strategien zu einem wettbewerbsintensiven Umfeld bei, das zunehmend auf technologische Fortschritte und Nachhaltigkeit fokussiert ist. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Fertigung und optimieren die Lieferketten, um die Betriebseffizienz zu steigern und Kosten zu senken. Die Marktstruktur erscheint moderat fragmentiert, wobei mehrere Schlüsselakteure erheblichen Einfluss ausüben. Diese Fragmentierung ermöglicht eine Vielzahl von Wettbewerbsstrategien, da Unternehmen versuchen, sich durch Innovation und Kundenservice zu differenzieren, anstatt ausschließlich über den Preis.

Im August kündigte General Electric (US) eine Partnerschaft mit einem führenden erneuerbaren Energie-Unternehmen an, um hybride Gasturbinen-Systeme zu entwickeln, die Solarenergie integrieren. Dieser strategische Schritt ist bedeutend, da er General Electric in die Lage versetzt, den wachsenden Trend zu hybriden Energielösungen zu nutzen und potenziell seinen Marktanteil im Bereich der erneuerbaren Energien zu erhöhen. Die Zusammenarbeit wird voraussichtlich Fortschritte in der Turbinen-Effizienz und der Emissionsreduzierung bringen, was mit den globalen Nachhaltigkeitszielen übereinstimmt.

Im September startete Siemens (DE) eine neue digitale Plattform, die darauf abzielt, die Betriebsabläufe von Gasturbinen durch KI und maschinelles Lernen zu optimieren. Diese Initiative ist entscheidend, da sie Siemen's Engagement für die Digitalisierung widerspiegelt und es den Kunden ermöglicht, die Betriebseffizienz zu steigern und Ausfallzeiten zu reduzieren. Die Plattform wird voraussichtlich Siemen's Wettbewerbsfähigkeit stärken, indem sie fortschrittliche Analytik und prädiktive Wartungsfähigkeiten bereitstellt, die im Energiesektor zunehmend gefragt sind.

Im Juli sicherte sich Mitsubishi Power (JP) einen wichtigen Vertrag über die Lieferung von Gasturbinen für ein neues Kraftwerk in Südostasien. Dieser Vertrag unterstreicht Mitsubishis strategischen Fokus auf die Expansion in wachstumsstarke Regionen, insbesondere dort, wo die Energienachfrage steigt. Die erfolgreiche Umsetzung dieses Projekts könnte Mitsubishis Ruf und Marktpräsenz in der Region verbessern und seine Wettbewerbsposition weiter festigen.

Im Oktober zeigen die aktuellen Trends im Markt für Gasturbinen zur Stromerzeugung einen starken Fokus auf Digitalisierung, Nachhaltigkeit und KI-Integration. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft, da Unternehmen zusammenarbeiten, um technologische Fähigkeiten und Marktanteile zu verbessern. In Zukunft wird sich die Wettbewerbsdifferenzierung voraussichtlich entwickeln, wobei der Fokus von preisbasierter Konkurrenz auf Innovation, fortschrittliche Technologie und Zuverlässigkeit der Lieferkette verlagert wird. Dieser Übergang deutet darauf hin, dass Unternehmen, die diese Aspekte priorisieren, besser positioniert sein werden, um in einem zunehmend komplexen und anspruchsvollen Markt erfolgreich zu sein.
Zu den wichtigsten Unternehmen im Markt für Stromerzeugung mit Gasturbinen-Markt gehören

Recent Industry Developments

  • Q1 2025: Neueste Informationen zu den Prognosen für Gasturbinenbestellungen - Power Engineering GE Vernova kündigte 7,1 GW an Gasturbinenbestellungen für das erste Quartal 2025 an und setzte damit seinen Schwung aus 2024 fort, als 20,2 GW an Bestellungen gemeldet wurden, was einen erheblichen Anstieg der Investitionen in die Fertigung zur Deckung der steigenden Nachfrage widerspiegelt.
  • Q1 2025: Neueste Informationen zu den Prognosen für Gasturbinenbestellungen - Power Engineering GE Vernova gab in SEC-Berichten bekannt, dass es zu Beginn des Jahres 2025 Hunderte Millionen Dollar in US-Fertigungsanlagen investiert hat, um die Produktionskapazität von Gasturbinen als Reaktion auf die gestiegene Marktnachfrage zu erweitern.
  • Q1 2025: Neueste Informationen zu den Prognosen für Gasturbinenbestellungen - Power Engineering Entwickler planen, im Jahr 2025 vier Kombikraftwerke mit Gasturbinen (CCGT) mit insgesamt 1,6 GW hinzuzufügen, so die vorläufigen Daten der US-Energieinformationsbehörde.
  • Q4 2024: Neueste Informationen zu den Prognosen für Gasturbinenbestellungen - Power Engineering GE Vernova berichtete 2024 über 20,2 GW an Gasturbinenbestellungen, mehr als eine Verdopplung der Gesamtzahl von 2023, da die Nachfrage nach gasbetriebenen Stromerzeugung anstieg.
  • Q4 2024: Neueste Informationen zu den Prognosen für Gasturbinenbestellungen - Power Engineering Solar Turbines, ein Unternehmen von Caterpillar, stellte im Februar 2025 fest, dass die Lieferzeiten für kleine Turbinen aufgrund von Engpässen in der Lieferkette steigen, was OEMs dazu veranlasst, stark in die Kapazitätserweiterung zu investieren.
  • Q4 2024: Der Boom der Gasenergie löst einen Engpass bei Turbinen aus Siemens Energy Nordamerika gab auf der POWERGEN International im Februar 2025 bekannt, dass die Produktionskapazität von Gasturbinen erhöht wird, um der beispiellosen Marktnachfrage gerecht zu werden, und verwies auf einen Engpass in der Versorgung.
  • Q4 2024: Der Boom der Gasenergie löst einen Engpass bei Turbinen aus GE Vernova CEO Scott Strazik erklärte auf einer Investorenveranstaltung im Dezember 2024, dass das Unternehmen die Produktion von Gasturbinen erhöht, um den stärksten Marktbedingungen seit über einem Jahrzehnt gerecht zu werden.
  • Q4 2024: Die neue Landschaft für gasbetriebene Energie: turboaufgeladen oder ... Die Bestellungen für Gasturbinen stiegen 2024 im Jahresvergleich um 32 %, angetrieben durch das erwartete Lastwachstum durch Elektrifizierung, KI und Wasserstoffproduktion, so Wood Mackenzie.
  • Q1 2024: Gasturbinen-OEMs steigen 2024 - Wer führt ... Die Aktien von Siemens Energy stiegen 2024 um über 300 %, was das starke Vertrauen der Investoren in seine Energiewende-Strategien und innovativen Gasturbinen-Technologien widerspiegelt.

Zukunftsaussichten

Markt für Stromerzeugung mit Gasturbinen Zukunftsaussichten

Der Markt für Gasturbinen zur Stromerzeugung wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 4,52% wachsen, angetrieben durch die steigende Energienachfrage, technologische Fortschritte und einen Wandel hin zu saubereren Energiequellen.

Neue Möglichkeiten liegen in:

  • Entwicklung hybrider Gasturbinensysteme zur Effizienzsteigerung.

Bis 2035 wird erwartet, dass der Markt seine Position als führender Anbieter nachhaltiger Energielösungen festigt.

Marktsegmentierung

Markt für Gasturbinen zur Stromerzeugung - Ausblick nach Brennstofftyp

  • Erdgas
  • Flüssige Brennstoffe
  • Wasserstoff
  • Biogas

Markt für Gasturbinen zur Stromerzeugung - Ausblick nach Technologie

  • Einfacher Zyklus
  • Kombinierter Zyklus
  • Aeroderivativ
  • Industriell

Markt für Gasturbinen zur Stromerzeugung - Ausblick nach Endverbrauchsindustrie

  • Stromerzeugung
  • Industrie
  • Kraft-Wärme-Kopplung
  • Marine Antrieb

Markt für Gasturbinen zur Stromerzeugung - Ausblick nach Leistungsabgabe

  • 100 MW
  • 100-200 MW
  • 200-400 MW
  • >400 MW

Berichtsumfang

MARKTGRÖSSE 2024 31,93 (USD Milliarden)
MARKTGRÖSSE 2025 33,37 (USD Milliarden)
MARKTGRÖSSE 2035 51,92 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4,52 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert General Electric (US), Siemens (DE), Mitsubishi Power (JP), Ansaldo Energia (IT), Alstom (FR), Rolls-Royce (GB), Bharat Heavy Electricals Limited (IN), Turbine Efficiency (GB), Solar Turbines (US)
Abgedeckte Segmente Brennstofftyp, Stromausgangskapazität, Technologie, Endverbrauchsindustrie, regional
Wichtige Marktchancen Integration fortschrittlicher digitaler Technologien verbessert die Effizienz im Markt für Gasturbinen zur Stromerzeugung.
Wichtige Marktdynamiken Technologische Fortschritte in Effizienz und Emissionen treiben die Wettbewerbsdynamik im Markt für Gasturbinen zur Stromerzeugung voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für Gasturbinen zur Stromerzeugung bis 2035?

Die prognostizierte Marktbewertung für den Markt für Gasturbinen zur Stromerzeugung wird voraussichtlich bis 2035 51,92 Milliarden USD erreichen.

Wie hoch war die Marktbewertung des Marktes für Gasturbinen zur Stromerzeugung im Jahr 2024?

Die Gesamtmarktbewertung des Marktes für Gasturbinen zur Stromerzeugung betrug 31,93 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für Gasturbinen zur Stromerzeugung im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für Gasturbinen zur Stromerzeugung im Prognosezeitraum 2025 - 2035 beträgt 4,52 %.

Welches Brennstoffsegment wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Segment Erdgas wird voraussichtlich die höchste Bewertung haben, die zwischen 20,0 und 32,0 Milliarden USD bis 2035 erreicht werden soll.

Wie hoch sind die prognostizierten Bewertungen für das Segment der Kombikraftwerkstechnologie bis 2035?

Das Segment der Kombikraftwerkstechnologie wird voraussichtlich eine Bewertung zwischen 12,0 und 20,0 Milliarden USD bis 2035 erreichen.

Welche Hauptakteure führen den Markt für Gasturbinen zur Stromerzeugung an?

Zu den Hauptakteuren im Markt für Gasturbinen zur Stromerzeugung gehören General Electric, Siemens, Mitsubishi Power und Rolls-Royce.

Wie hoch wird der erwartete Bewertungsbereich für das Segment mit einer Leistung von über 400 MW bis 2035 sein?

Das Segment mit einer Leistung von über 400 MW wird voraussichtlich eine Bewertung zwischen 8,93 und 16,92 Milliarden USD bis 2035 erreichen.

Wie wird sich das Segment der industriellen Endverbraucher bis 2035 voraussichtlich entwickeln?

Das Segment der industriellen Endverbraucher wird voraussichtlich eine Bewertung zwischen 8,0 und 12,0 Milliarden USD bis 2035 erreichen.

Wie hoch ist die prognostizierte Bewertung für das Segment der aerodynamischen Technologie bis 2035?

Das Segment der aerodynamischen Technologie wird voraussichtlich eine Bewertung zwischen 5,0 und 8,0 Milliarden USD bis 2035 erreichen.

Wie hoch wird die erwartete Bewertung für das Segment des Biogas-Brennstofftyps bis 2035 sein?

Das Segment des Biogas-Brennstofftyps wird voraussichtlich eine Bewertung zwischen 2,93 und 3,92 Milliarden USD bis 2035 erreichen.

Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.