Pitch-basierter Carbonfaser-Markt

Marktforschungsbericht über auf Pitch basierende Kohlenstofffasern Informationen nach Typ (Verbundstoffe und Nicht-Verbundstoffe), nach Anwendung (Luft- und Raumfahrt & Verteidigung, Automobil, Bau, Windenergie, Sport & Freizeit und andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktentwicklung bis 2035
ID: MRFR/CnM/6743-CR 128 Pages Chitranshi Jaiswal Last Updated: October 05, 2026
Pitch Based Carbon Fiber Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.62%
2024 Market Size$ 0.91 Billion
2025 Market Size$ 0.97 Billion
2035 Market Size$ 1.84 Billion
Key Players
Toray Industries
Mitsubishi Chemical Corporation
SGL Carbon
Teijin Limited
Hexcel Corporation
Cytec Solvay Group
Opportunities
  • Technological Innovations
  • Sustainability Initiatives
  • Diverse Application Spectrum

Pitch-basierter Carbonfaser-Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für pitchbasierte Kohlenstofffasern im Jahr 2024 auf 0,91 Milliarden USD geschätzt. Die Branche der pitchbasierten Kohlenstofffasern wird voraussichtlich von 0,9703 Milliarden USD im Jahr 2025 auf 1,842 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 6,62 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für auf Pitch basierende Kohlenstofffasern steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und Nachhaltigkeitsinitiativen vorangetrieben wird.

  • Technologische Fortschritte verbessern die Leistung und Anwendungen von pitch-basierten Kohlenstofffasern.",
  • Der Markt zeigt einen starken Fokus auf Nachhaltigkeit, mit einer zunehmenden Nachfrage nach umweltfreundlichen Materialien.",
  • Nordamerika bleibt der größte Markt, während der asiatisch-pazifische Raum als die am schnellsten wachsende Region hervorgeht.",
  • Wichtige Treiber sind technologische Innovationen und die steigende Nachfrage im Luftfahrtsektor.

Marktgröße & Prognose

2024 Marktgröße 0.91 (USD Milliarden)
2035 Marktgröße 1.842 (USD Milliarden)
CAGR (2025 - 2035) 6.62%

Hauptakteure

Toray Industries (JP), Mitsubishi Chemical Corporation (JP), SGL Carbon (DE), Teijin Limited (JP), Hexcel Corporation (US), Cytec Solvay Group (BE), Zoltek Companies (US), Kordsa Teknik Tekstil A.S. (TR), Formosa Plastics Corporation (TW)

Pitch-basierter Carbonfaser-Markt Treiber

Technologische Innovationen

Der Markt für pitchbasierte Kohlenstofffasern erlebt einen Anstieg technologischer Innovationen, die die Produktionsprozesse und Eigenschaften von Kohlenstofffasern verbessern. Fortschrittliche Fertigungstechniken wie chemische Dampfabscheidung und Spinntechnologien werden entwickelt, um die Qualität und Leistung von pitchbasierten Kohlenstofffasern zu verbessern. Diese Innovationen erhöhen nicht nur die Effizienz der Produktion, sondern senken auch die Kosten, wodurch pitchbasierte Kohlenstofffasern für verschiedene Branchen zugänglicher werden. Der Markt wird voraussichtlich in den nächsten fünf Jahren mit einer jährlichen Wachstumsrate von etwa 10 % wachsen, angetrieben von diesen Fortschritten. Da die Branchen nach leichten und hochfesten Materialien suchen, wird der Markt für pitchbasierte Kohlenstofffasern voraussichtlich erheblich von diesen technologischen Verbesserungen profitieren.

Nachhaltigkeitsinitiativen

Nachhaltigkeitsinitiativen werden im Markt für pitchbasierte Kohlenstofffasern zunehmend entscheidend. Angesichts steigender Umweltbedenken suchen die Branchen nach Materialien, die mit nachhaltigen Praktiken übereinstimmen. Pitchbasierte Kohlenstofffasern, die aus erneuerbaren Quellen stammen, bieten einen geringeren CO2-Fußabdruck im Vergleich zu traditionellen Materialien. Dieser Wandel hin zu umweltfreundlichen Alternativen veranlasst Hersteller, in nachhaltige Produktionsmethoden zu investieren. Der Markt verzeichnet eine wachsende Nachfrage nach pitchbasierten Kohlenstofffasern in Sektoren wie Automobil und Luftfahrt, wo leichte Materialien zur Kraftstoffeffizienz und zur Reduzierung von Emissionen beitragen. Der Fokus auf Nachhaltigkeit wird voraussichtlich den Markt für pitchbasierte Kohlenstofffasern vorantreiben, da Unternehmen versuchen, regulatorische Anforderungen und Verbraucherpräferenzen für umweltfreundlichere Produkte zu erfüllen.

Vielfältiges Anwendungsspektrum

Das vielfältige Anwendungsspektrum von pitchbasierten Kohlenstofffasern ist ein wesentlicher Treiber für den Markt für pitchbasierte Kohlenstofffasern. Diese Fasern werden in verschiedenen Sektoren eingesetzt, darunter Luftfahrt, Automobil und Bauwesen, aufgrund ihrer außergewöhnlichen mechanischen Eigenschaften und thermischen Stabilität. Zum Beispiel werden in der Luftfahrtindustrie pitchbasierte Kohlenstofffasern bei der Herstellung von leichten Komponenten eingesetzt, die die Kraftstoffeffizienz verbessern. Der Automobilsektor nimmt diese Materialien ebenfalls zunehmend an, um leichtere Fahrzeuge zu produzieren, was zu einer verbesserten Leistung und reduzierten Emissionen führen kann. Während die Branchen weiterhin innovative Anwendungen erkunden, wird erwartet, dass die Nachfrage nach pitchbasierten Kohlenstofffasern zunimmt, was die Position des Marktes für pitchbasierte Kohlenstofffasern im Materialmarkt weiter festigt.

Wachsende Nachfrage im Luftfahrtsektor

Die wachsende Nachfrage im Luftfahrtsektor ist ein entscheidender Treiber für den Markt für pitchbasierte Kohlenstofffasern. Da die Luftfahrtindustrie darauf abzielt, das Gewicht zu reduzieren und die Kraftstoffeffizienz zu steigern, werden pitchbasierte Kohlenstofffasern zur bevorzugten Wahl für Hersteller. Diese Materialien bieten hohe Festigkeits-Gewichts-Verhältnisse, was sie ideal für Flugzeugkomponenten macht. Die steigende Produktion von zivilen und militärischen Flugzeugen wird voraussichtlich die Nachfrage nach pitchbasierten Kohlenstofffasern erheblich steigern. Berichte deuten darauf hin, dass der Luftfahrtsektor in den kommenden Jahren über 30 % des gesamten Marktanteils ausmachen könnte, was die Bedeutung dieser Branche für das Wachstum des Marktes für pitchbasierte Kohlenstofffasern unterstreicht.

Steigende Investitionen in Forschung und Entwicklung

Steigende Investitionen in Forschung und Entwicklung treiben den Markt für pitchbasierte Kohlenstofffasern voran. Unternehmen weisen zunehmend Ressourcen zu, um neue Anwendungen zu erkunden und die Eigenschaften von pitchbasierten Kohlenstofffasern zu verbessern. Diese Investitionen sind entscheidend für die Verbesserung der Leistungsmerkmale dieser Materialien, wie Zugfestigkeit und thermische Beständigkeit. Darüber hinaus fördern Kooperationen zwischen akademischen Institutionen und Industrieakteuren Innovationen, die zur Entwicklung der nächsten Generation von pitchbasierten Kohlenstofffasern führen. Während sich der Markt weiterentwickelt, werden diese F&E-Bemühungen voraussichtlich Durchbrüche erzielen, die neue Möglichkeiten für den Markt für pitchbasierte Kohlenstofffasern eröffnen und möglicherweise seine Reichweite in verschiedenen Sektoren erweitern.

Einblicke in Marktsegmente

Nach Typ: Verbundwerkstoffe (Größte) vs. Nicht-Verbundwerkstoffe (Schnellstwachsende)

Der Markt für pitchbasierte Kohlenstofffasern zeigt eine erhebliche Verteilung zwischen Verbundwerkstoffen und Nicht-Verbundwerkstoffen, wobei Verbundwerkstoffe eindeutig die Marktlandschaft dominieren. Verbundwerkstoffe, die sich durch hervorragende Eigenschaften wie ein hohes Verhältnis von Festigkeit zu Gewicht und Korrosionsbeständigkeit auszeichnen, machen den größten Marktanteil aus. Nicht-Verbundwerkstoffe hingegen gewinnen an Bedeutung und sprechen ein Nischensegment aufgrund ihrer einzigartigen Eigenschaften und potenziellen Anwendungen in verschiedenen Branchen an. In Bezug auf Wachstumstrends erweisen sich Nicht-Verbundwerkstoffe als das am schnellsten wachsende Segment im Markt für pitchbasierte Kohlenstofffasern. Dieses Wachstum kann auf die steigende Nachfrage nach leichten Materialien in den Automobil- und Luftfahrtsektoren zurückgeführt werden, in denen Effizienz und Leistung entscheidend sind. Darüber hinaus treiben Fortschritte in den Fertigungstechniken und Materialinnovationen die Akzeptanz und Nutzung von Nicht-Verbundwerkstoffen voran, was auf eine lebendige und sich schnell entwickelnde Marktszene hinweist.

Verbundwerkstoffe (Dominant) vs. Nicht-Verbundwerkstoffe (Aufkommend)

Im Markt für pitchbasierte Kohlenstofffasern spielen Verbundwerkstoffe eine dominante Rolle aufgrund ihrer überlegenen Materialeigenschaften, zu denen außergewöhnliche Zugfestigkeit, geringes Gewicht und Haltbarkeit gehören. Dieses Segment wird in Branchen wie Luftfahrt, Automobil und Sportartikel weit genutzt, wo Leistung und Zuverlässigkeit entscheidend sind. Im Gegensatz dazu gewinnen Nicht-Verbundwerkstoffe, obwohl sie sich derzeit in einer aufkommenden Phase befinden, aufgrund ihrer einzigartigen kompositorischen Vorteile und neuartigen Anwendungen, die spezifischen Branchenbedürfnissen gerecht werden, an positiver Aufmerksamkeit. Ihre steigende Beliebtheit kann auf den zunehmenden Fokus auf Nachhaltigkeit und Leistungseffizienz zurückgeführt werden, was das Interesse von Herstellern weckt, die ihre Produktlinien innovieren möchten. Infolgedessen wird erwartet, dass Nicht-Verbundwerkstoffe eine bedeutende Nische schaffen und das etablierte Segment der Verbundwerkstoffe ergänzen.

Nach Anwendung: Luft- und Raumfahrt & Verteidigung (Größte) vs. Automobil (Schnellstwachsende)

Der Markt für pitchbasierte Kohlenstofffasern zeigt eine vielfältige Verteilung unter seinen Anwendungssegmenten, wobei Luft- und Raumfahrt & Verteidigung den größten Anteil hält, aufgrund der umfangreichen Verwendung von leichten Materialien für Flugzeuge und militärische Produkte. Automobilanwendungen gewinnen schnell an Boden und nutzen Kohlenstofffaser zur Gewichtsreduzierung und Leistungssteigerung von Fahrzeugen. Weitere Anwendungen, einschließlich Bauwesen, Windenergie, Sport & Freizeit und andere, tragen zu einem insgesamt diversifizierten Portfolio bei, das die Anpassungsfähigkeit von pitchbasierten Kohlenstofffasern in verschiedenen Branchen widerspiegelt. Aktuelle Wachstumstrends zeigen, dass während Luft- und Raumfahrt & Verteidigung der größte Sektor bleibt, das Automobilsegment als das am schnellsten wachsende Segment im Markt für pitchbasierte Kohlenstofffasern aufkommt. Die steigende Nachfrage nach kraftstoffeffizienten und leistungsstarken Fahrzeugen, gepaart mit Fortschritten in der Kohlenstofffasertechnologie, treibt dieses Wachstum voran. Branchen wie Windenergie integrieren ebenfalls Kohlenstofffasern, um die Effizienz von Turbinenblättern zu verbessern, was das Expansionspotenzial des Marktes weiter festigt.

Luft- und Raumfahrt & Verteidigung: Dominant vs. Automobil: Aufkommend

Das Segment Luft- und Raumfahrt & Verteidigung steht an der Spitze des Marktes für pitchbasierte Kohlenstofffasern und zeichnet sich durch seine entscheidende Rolle bei der Herstellung von Komponenten aus, die leicht und dennoch robust sind. Diese Anwendung profitiert von den Hochleistungseigenschaften von pitchbasierten Kohlenstofffasern, wie hervorragender Zugfestigkeit und Widerstandsfähigkeit gegenüber Umwelteinflüssen. Während die Verteidigungs- und Luftfahrtsektoren weiterhin mit fortschrittlichen Materialien für bessere Flugzeugleistung und Sicherheit innovieren, behält dieses Segment seine Position als dominante Kraft. Auf der anderen Seite gewinnt das Automobilsegment, obwohl es sich derzeit in der Entstehungsphase befindet, schnell an Bedeutung aufgrund der steigenden Nachfrage nach leichten Materialien zur Verbesserung der Effizienz von Automobilen. Da die Automobilindustrie Nachhaltigkeit und Leistung priorisiert, wird erwartet, dass die Anwendung von Kohlenstofffasern in Fahrzeugen beschleunigt wird, was ein vielversprechendes Wachstumspotenzial in den kommenden Jahren zeigt.

Erhalten Sie detailliertere Einblicke zu Pitch-basierter Carbonfaser-Markt

Regionale Einblicke

Nordamerika: Innovation und Nachfrageanstieg

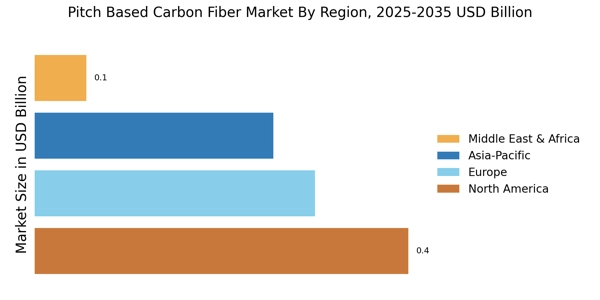
Nordamerika ist der größte Markt für pitchbasierte kohlenstofffasern und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Nachfrage in den Bereichen Luft- und Raumfahrt, Automobilindustrie und erneuerbare Energien sowie durch unterstützende staatliche Vorschriften, die fortschrittliche Materialien fördern, vorangetrieben. Die USA sind der Hauptbeitragende, während Kanada als zweitgrößter Markt mit etwa 15 % des Anteils folgt. Die Wettbewerbslandschaft in Nordamerika ist robust und umfasst wichtige Akteure wie Hexcel Corporation und Zoltek Companies. Diese Unternehmen investieren stark in Forschung und Entwicklung, um die Produktleistung und Nachhaltigkeit zu verbessern. Die Präsenz fortschrittlicher Fertigungsanlagen und einer starken Lieferkette stärkt die Marktposition der Region weiter und macht sie zu einem Zentrum für Innovation in der Kohlenstofffasertechnologie.

Europa: Fokus auf nachhaltige Herstellung

Europa verzeichnet ein signifikantes Wachstum im Markt für pitchbasierte Kohlenstofffasern, das durch strenge Umweltvorschriften und einen Wandel zu nachhaltigen Herstellungspraktiken vorangetrieben wird. Die Region hält etwa 30 % des globalen Marktanteils, wobei Deutschland und Frankreich die größten Beiträge leisten. Deutschland führt mit etwa 18 % des Marktes, während Frankreich mit 10 % dicht folgt. Regulierungsrahmen, die grüne Technologien unterstützen, sind wichtige Katalysatoren für dieses Wachstum. Die Wettbewerbslandschaft wird von großen Akteuren wie SGL Carbon und Cytec Solvay Group geprägt, die sich auf Innovation und Nachhaltigkeit konzentrieren. Der europäische Markt verzeichnet auch eine zunehmende Zusammenarbeit zwischen Herstellern und Forschungseinrichtungen zur Entwicklung fortschrittlicher Materialien. Dieser kooperative Ansatz wird voraussichtlich die Wettbewerbsfähigkeit der Region im globalen Markt verbessern.

Asien-Pazifik: Schnelles industrielles Wachstum

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Markt für pitchbasierte Kohlenstofffasern und hält etwa 25 % des globalen Marktanteils. Das Wachstum der Region wird durch die zunehmende Industrialisierung, insbesondere in Ländern wie China und Japan, die stark in die Luft- und Raumfahrt- sowie Automobilsektoren investieren, vorangetrieben. China ist der größte Markt in der Region und macht etwa 15 % aus, während Japan mit 8 % folgt. Regierungsinitiativen zur Förderung der Hochtechnologieproduktion treiben ebenfalls die Nachfrage an. Die Wettbewerbslandschaft in Asien-Pazifik umfasst wichtige Akteure wie Toray Industries und Mitsubishi Chemical Corporation. Diese Unternehmen nutzen fortschrittliche Technologien, um die Produktionseffizienz und Produktqualität zu verbessern. Der Fokus der Region auf Innovation und kosteneffektive Herstellungsprozesse positioniert sie gut für zukünftiges Wachstum im Markt für pitchbasierte Kohlenstofffasern.

Naher Osten und Afrika: Ressourcenreiche Möglichkeiten

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für pitchbasierte Kohlenstofffasern und hält derzeit etwa 5 % des globalen Marktanteils. Das Wachstum wird hauptsächlich durch zunehmende Investitionen in Infrastruktur und Luft- und Raumfahrtsektoren, insbesondere in den Ländern des Golf-Kooperationsrates (GCC), vorangetrieben. Die VAE und Saudi-Arabien führen den Vorstoß an, indem sie sich auf die Diversifizierung ihrer Volkswirtschaften und Investitionen in fortschrittliche Materialien konzentrieren. Die Wettbewerbslandschaft entwickelt sich noch, wobei lokale Akteure beginnen, in den Markt einzutreten. Unternehmen erkunden Partnerschaften mit internationalen Firmen, um ihre technologischen Fähigkeiten zu verbessern. Da die Region weiterhin in Hochtechnologieindustrien investiert, wird erwartet, dass die Nachfrage nach pitchbasierten Kohlenstofffasern wächst, was neue Möglichkeiten für Markteintritte bietet.

Pitch-basierter Carbonfaser-Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Führende Marktteilnehmer investieren stark in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Markt für pitchbasierte Kohlenstofffasern weiteres Wachstum ermöglichen wird. Marktteilnehmer unternehmen auch verschiedene strategische Aktivitäten, um ihre Präsenz auszubauen, wobei wichtige Marktentwicklungen neue Produkteinführungen, vertragliche Vereinbarungen, Fusionen und Übernahmen, höhere Investitionen und Kooperationen mit anderen Organisationen umfassen. Um in einem wettbewerbsintensiveren und wachsenden Marktumfeld zu expandieren und zu überleben, muss die Industrie der pitchbasierten Kohlenstofffasern kosteneffektive Produkte anbieten.

Die lokale Herstellung zur Minimierung der Betriebskosten ist eine der wichtigsten Geschäftstaktiken, die Hersteller in der Industrie der pitchbasierten Kohlenstofffasern anwenden, um den Kunden zu nutzen und den Marktsektor zu vergrößern. In den letzten Jahren hat die Industrie der pitchbasierten Kohlenstofffasern einige der bedeutendsten medizinischen Vorteile geboten.

Wichtige Akteure im Markt für pitchbasierte Kohlenstofffasern, darunter Hexcel Corporation (US), Hyosung Corporation (Südkorea), Mitsubishi Chemical Corporation (Japan), Teijin Limited (Japan), Cytec Industries, Inc. (US), DowAksa (Georgien), OJSC «SvetlogorskKhimvolokno» (Weißrussland), Nippon Graphite Fiber Co., Ltd (Japan), Kureha Corporation (Japan), SGL Carbon (Deutschland), Toray Industries Inc. (Japan) und andere, versuchen, die Marktnachfrage durch Investitionen in Forschungs- und Entwicklungsaktivitäten zu steigern.

Die Hexcel Corporation von Nick L. Stanage, die 1948 in Stamford, Connecticut, USA, gegründet wurde, ist ein amerikanisches Materialunternehmen, das strukturelle Materialien entwickelt und herstellt. Es verkauft die Produkte in kommerziellen, militärischen und Freizeitmärkten zur Verwendung in Flugzeugen, Raumfahrzeugen, Sportgeräten und Automobilprodukten.

Im Mai baute die Hexcel Corporation ein Flaggschiff-Zentrum für Forschung und Technologie, um Entwicklungen der nächsten Generation in fortschrittlichen Verbundwerkstofftechnologien in Utah zu unterstützen.

Dieses neue R&T-Zentrum ist das Innovations- und Entwicklungszentrum des Unternehmens in Nordamerika und eine Schaufenster für die neue Verbundwerkstofftechnologie des Unternehmens, die Raum für zukünftiges Wachstum in den kommenden Jahren bietet.

Hyun-Joon Cho, Hyosung Advanced Materials Corporation, die 1966 gegründet wurde, hat ihren Sitz in Seoul, Südkorea. Das südkoreanische Unternehmen ist in den Bereichen Chemie, industrielle Maschinen, IT, Handel und Bau tätig. Es ist bekannt für seine Technologien, die Wasserstofffahrzeuge, wie Kohlenstofffasern für den Kraftstofftank, umfassen.

Im Mai gab Hyosung Advanced Materials die Erweiterung seines Kohlenstofffaserwerks in Jeonju auf 6.500 Tonnen bekannt.

Die Hinzufügung von Produktionsanlagen zielt darauf ab, auf die steigende Nachfrage nach Kohlenstofffasern zu reagieren, die in Kraftstofftanks von Wasserstoffautos verwendet werden, die sich als umweltfreundliche Autos der Zukunft und Hochdruckbehälter für Erdgas etablieren.
Zu den wichtigsten Unternehmen im Pitch-basierter Carbonfaser-Markt-Markt gehören

Recent Industry Developments

April 2021: Mitsubishi Chemical Corporation integrierte Tochtergesellschaften auf nationaler Ebene in den USA, im Vereinigten Königreich und in Deutschland. Durch das Teilen und Kombinieren von Fachwissen und Ressourcen wird diese Integration die Zusammenarbeit verbessern und die Gesamtgeschäftskapazitäten in diesen drei Ländern stärken. Das Unternehmen wird auch versuchen, die Kundenreaktion auf der Grundlage dieser Länder zu verbessern und Lösungen für jedes Land anzubieten.

Zukunftsaussichten

Pitch-basierter Carbonfaser-Markt Zukunftsaussichten

Der Markt für auf Pitch basierende Kohlenstofffasern wird von 2025 bis 2035 voraussichtlich mit einer CAGR von 6,62% wachsen, angetrieben durch Fortschritte in den Bereichen Luftfahrt, Automobil und erneuerbare Energien.

Neue Möglichkeiten liegen in:

  • Entwicklung von Hochleistungsverbundwerkstoffen für Luft- und Raumfahrtanwendungen.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht und seine Position in fortschrittlichen Materialanwendungen festigt.

Marktsegmentierung

Marktübersicht für pitchbasierte Kohlenstofffasern

  • Verbundwerkstoffe
  • Nicht-Verbundwerkstoffe

Anwendungsübersicht für pitchbasierte Kohlenstofffasern

  • Luft- und Raumfahrt & Verteidigung
  • Automobil
  • Bau
  • Windenergie
  • Sport & Freizeit
  • Sonstige

Berichtsumfang

MARKTGRÖSSE 2024 0,91 (USD Milliarden)
MARKTGRÖSSE 2025 0,9703 (USD Milliarden)
MARKTGRÖSSE 2035 1,842 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 6,62 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Toray Industries (JP), Mitsubishi Chemical Corporation (JP), SGL Carbon (DE), Teijin Limited (JP), Hexcel Corporation (US), Cytec Solvay Group (BE), Zoltek Companies (US), Kordsa Teknik Tekstil A.S. (TR), Formosa Plastics Corporation (TW)
Abgedeckte Segmente Typ, Anwendung, Region
Wichtige Marktchancen Wachsende Nachfrage nach leichten Materialien in der Luft- und Raumfahrt- sowie Automobilindustrie treibt die Chancen im Markt für pitchbasierte Kohlenstofffasern an.
Wichtige Marktdynamiken Steigende Nachfrage nach leichten Materialien treibt Innovation und Wettbewerb im Markt für pitchbasierte Kohlenstofffasern an.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Pitch Based Carbon Fiber Markt im Jahr 2035?

Die prognostizierte Marktbewertung für den Pitch Based Carbon Fiber Markt im Jahr 2035 beträgt 1,842 USD Milliarden.

Wie hoch war die Marktbewertung für Pitch Based Carbon Fiber im Jahr 2024?

Die gesamte Marktbewertung für Pitch Based Carbon Fiber betrug 0,91 USD Milliarden im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Pitch Based Carbon Fiber Markt von 2025 bis 2035?

Die erwartete CAGR für den Pitch Based Carbon Fiber Markt während des Prognosezeitraums 2025 - 2035 beträgt 6,62%.

Welche Unternehmen gelten als Schlüsselakteure im Pitch Based Carbon Fiber Markt?

Schlüsselakteure im Pitch Based Carbon Fiber Markt sind Toray Industries, Mitsubishi Chemical Corporation, SGL Carbon und andere.

Was sind die wichtigsten Anwendungssegmente für Pitch Based Carbon Fiber?

Die wichtigsten Anwendungssegmente für Pitch Based Carbon Fiber sind Luft- und Raumfahrt & Verteidigung, Automobil, Bauwesen und Windenergie.

Wie groß war die Marktgröße für das Segment Luft- und Raumfahrt & Verteidigung im Jahr 2024?

Die Marktgröße für das Segment Luft- und Raumfahrt & Verteidigung betrug 0,25 USD Milliarden im Jahr 2024.

Wie viel wird das Automobilsegment bis 2035 voraussichtlich wachsen?
Das Automobilsegment wird voraussichtlich bis 2035 auf 0,4 USD Milliarden wachsen.
Wie hoch ist die Bewertung des Composites-Segments im Jahr 2024?
Die Bewertung des Composites-Segments betrug 0,54 USD Milliarden im Jahr 2024.
Wie hoch ist das erwartete Wachstum des Anwendungssegments Windenergie bis 2035?
Das Anwendungssegment Windenergie wird voraussichtlich bis 2035 auf 0,3 USD Milliarden wachsen.
Wie schneidet die Leistung von Non-Composites im Vergleich zu Composites im Pitch Based Carbon Fiber Markt ab?
Im Jahr 2024 wurde das Non-Composites-Segment mit 0,37 USD Milliarden bewertet, was ein Wachstumspotenzial im Vergleich zum Composites-Segment anzeigt.
Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering and materials science journals, industry publications, and authoritative industrial organizations. Key sources included the US Department of Energy (DOE) Office of Energy Efficiency & Renewable Energy, National Institute of Standards and Technology (NIST), US International Trade Commission (USITC), European Chemicals Agency (ECHA), European Aviation Safety Agency (EASA), Japan Carbon Fiber Manufacturers Association (JCMA), CompositesWorld / Gardner Business Media, American Composites Manufacturers Association (ACMA), Society for the Advancement of Material and Process Engineering (SAMPE), Carbon Fiber Research Foundation, US Bureau of Industry and Security (BIS), Organisation for Economic Co-operation and Development (OECD) Industrial Production Database, World Trade Organization (WTO) Trade Statistics, International Energy Agency (IEA) Clean Energy Technology Reports, China Chemical Fibers Association (CCFA), Ministry of Economy, Trade and Industry (METI) Japan, Korea Carbon Industry Promotion Association (KCIPA), and national industrial statistics bureaus from key markets. These sources were used to collect production capacity data, trade flow statistics, regulatory compliance data, import/export tariff structures, patent filings, aerospace certification timelines, automotive lightweighting adoption rates, and market landscape analysis for pitch-based carbon fiber, PAN-based carbon fiber alternatives, precursor material supply chains, and composite manufacturing technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing Operations, leaders of Carbon Fiber Business Units, regulatory compliance officers, and commercial directors from pitch-based carbon fiber manufacturers, precursor suppliers, and composite OEMs. The demand-side sources included chief engineers from aerospace OEMs (Boeing, Airbus, Lockheed Martin), automotive lightweighting program directors (BMW, Mercedes-Benz, Toyota), wind turbine blade design leads, construction composites procurement managers, and R&D heads from advanced materials institutes. Primary research verified market segmentation between composites and non-composites, verified aerospace qualification timelines and automotive platform integration roadmaps, and collected insights on pitch precursor sourcing strategies, pricing dynamics, and supply chain resilience in the aftermath of geopolitical disruptions.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across Composites (prepregs, woven fabrics, chopped fiber reinforced plastics) and Non-Composites (carbon fiber electrodes, thermal insulation felts, carbon-carbon composites)

Application-level mapping across Aerospace & Defense, Automotive, Construction, Wind Energy, Sports & Leisure, and Others

Analysis of reported and modeled annual revenues specific to pitch-based carbon fiber portfolios

Coverage of manufacturers representing 75–80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/grade) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation against aerospace procurement data, automotive lightweighting program budgets, and wind energy composite demand forecasts

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Magnesium Sulfate Market – Forecast till 2027
Fallstudie
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.