Industrieller Elektrofahrzeugmarkt

Marktforschungsbericht über industrielle Elektrofahrzeuge nach Fahrzeugtyp (Elektro-Gabelstapler, Elektro-Palettenheber, Elektro-Zugmaschinen, Elektro-Busse, Elektro-Lkw), nach Batterietyp (Lithium-Ionen-Batterien, Blei-Säure-Batterien, Nickel-Metallhydrid-Batterien, Festkörperbatterien), nach Endverbrauchsindustrie (Logistik, Lagerhaltung, Fertigung, Bau, Einzelhandel), nach Ladeinfrastruktur (Standardladung, Schnellladung, kabelloses Laden) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/31093-HCR 100 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
Industrial Electric Vehicle Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.68%
2024 Market Size$ 16.21 Billion
2025 Market Size$ 17.45 Billion
2035 Market Size$ 36.58 Billion
Key Players
Tesla Inc
BYD Company Limited
Volvo Group
Daimler AG
MAN SE
Nikola Corporation
Opportunities
  • Growing Environmental Regulations
  • Government Incentives and Subsidies
  • Increased Focus on Supply Chain Resilience

Industrieller Elektrofahrzeugmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für industrielle Elektrofahrzeuge im Jahr 2024 auf 16,21 Milliarden USD geschätzt. Die Branche der industriellen Elektrofahrzeuge wird voraussichtlich von 17,45 Milliarden USD im Jahr 2025 auf 36,58 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 7,68 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für industrielle Elektrofahrzeuge steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und regulatorische Unterstützung vorangetrieben wird.

  • Nordamerika bleibt der größte Markt für industrielle Elektrofahrzeuge und zeigt eine starke Nachfrage nach Elektro-Gabelstaplern.
  • Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, insbesondere im Segment der Elektrobusse, was einen Wandel hin zu nachhaltigem öffentlichen Verkehr widerspiegelt.
  • Technologische Innovationen bei Lithium-Ionen-Batterien verbessern die Leistung und Effizienz und festigen ihre Position als größtes Batteriesegment.
  • Die steigende Nachfrage nach effizienten Logistiklösungen und staatliche Anreize sind wichtige Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

Marktgröße 2024 16,21 (USD Milliarden)
Marktgröße 2035 36,58 (USD Milliarden)
CAGR (2025 - 2035) 7,68%

Hauptakteure

Tesla Inc (US), BYD Company Limited (CN), Volvo Group (SE), Daimler AG (DE), MAN SE (DE), Nikola Corporation (US), Proterra Inc (US), Xos Trucks (US), Caterpillar Inc (US)

Industrieller Elektrofahrzeugmarkt Treiber

Wachsende Umweltvorschriften

Der Markt für industrielle Elektrofahrzeuge wird zunehmend von wachsenden Umweltvorschriften geprägt, die darauf abzielen, die Kohlenstoffemissionen zu reduzieren und sauberere Technologien zu fördern. Regierungen weltweit setzen strengere Emissionsstandards um, die die Industrie zwingen, nachhaltigere Praktiken zu übernehmen. Elektrofahrzeuge, mit ihren null Emissionen am Auspuff, sind gut positioniert, um diese regulatorischen Anforderungen zu erfüllen. Da die Industrie unter zunehmendem Druck steht, die Umweltstandards einzuhalten, wird der Übergang zu Elektrofahrzeugen nicht nur zu einer Wahl, sondern zu einer Notwendigkeit. Daten deuten darauf hin, dass Sektoren wie die Fertigung und Logistik besonders betroffen sind, da sie bedeutende Verursacher von Treibhausgasemissionen sind. Der Markt für industrielle Elektrofahrzeuge wird daher voraussichtlich wachsen, da Unternehmen bestrebt sind, ihre Betriebsabläufe an die regulatorischen Erwartungen anzupassen und ihre Unternehmensnachhaltigkeitsprofile zu verbessern.

Regierungsanreize und Subventionen

Der Markt für industrielle Elektrofahrzeuge wird erheblich von Regierungsanreizen und Subventionen beeinflusst, die darauf abzielen, die Einführung von Elektrofahrzeugen zu fördern. Verschiedene Regierungen haben finanzielle Anreize wie Steuervergünstigungen und Zuschüsse eingeführt, um Unternehmen zu ermutigen, auf elektrische Flotten umzusteigen. Beispielsweise bieten einige Regionen Rabatte an, die einen erheblichen Teil des Kaufpreises von Elektrofahrzeugen abdecken können. Diese finanzielle Unterstützung senkt nicht nur die anfängliche Investitionsbarriere, sondern erhöht auch die allgemeine Attraktivität von Elektrofahrzeugen in industriellen Anwendungen. Darüber hinaus entwickeln sich regulatorische Rahmenbedingungen weiter, um Elektrofahrzeuge zu begünstigen, wobei viele Jurisdiktionen ehrgeizige Ziele für die Emissionsreduzierung festlegen. Infolgedessen wird der Markt für industrielle Elektrofahrzeuge voraussichtlich ein beschleunigtes Wachstum erleben, da Unternehmen diese Anreize nutzen, um ihre Betriebsabläufe zu modernisieren und den neuen Vorschriften zu entsprechen.

Erhöhter Fokus auf die Resilienz der Lieferkette

Der Markt für industrielle Elektrofahrzeuge profitiert von einem erhöhten Fokus auf die Resilienz der Lieferkette, insbesondere im Zuge jüngster Störungen. Unternehmen überprüfen ihre Logistikstrategien, um Kontinuität und Zuverlässigkeit in ihren Betriebsabläufen sicherzustellen. Elektrofahrzeuge erweisen sich als ein Schlüsselbestandteil dieser Strategie, da sie Vorteile wie niedrigere Wartungskosten und reduzierte Abhängigkeit von fossilen Brennstoffen bieten. Der Übergang zu Elektrofahrzeugen kann die Flexibilität der Lieferkette erhöhen, sodass Unternehmen schneller auf sich ändernde Marktbedingungen reagieren können. Darüber hinaus kann die Integration von Elektrofahrzeugen in Lieferketten zur Verbesserung der Betriebseffizienz beitragen, da sie oft weniger Ausfallzeiten im Vergleich zu herkömmlichen Fahrzeugen erfordern. Da die Industrie Resilienz und Anpassungsfähigkeit priorisiert, wird der Markt für industrielle Elektrofahrzeuge voraussichtlich einen nachhaltigen Anstieg der Nachfrage nach Elektrofahrzeugen als strategisches Gut erleben.

Steigende Nachfrage nach effizienten Logistiklösungen

Der Markt für industrielle Elektrofahrzeuge erlebt einen bemerkenswerten Anstieg der Nachfrage nach effizienten Logistiklösungen. Während die Industrie bestrebt ist, ihre Lieferketten zu optimieren, werden Elektrofahrzeuge zunehmend für ihre Fähigkeit anerkannt, die Betriebskosten zu senken und die Produktivität zu steigern. Laut aktuellen Daten kann die Einführung von Elektrofahrzeugen in der Logistik zu einer Reduzierung der Kraftstoffkosten um bis zu 30 % führen. Dieser wirtschaftliche Anreiz, gepaart mit dem wachsenden Fokus auf Nachhaltigkeit, positioniert Elektrofahrzeuge als eine tragfähige Alternative zu herkömmlichen Verbrennungsmotoren. Darüber hinaus hat der Übergang zum E-Commerce den Bedarf an Lösungen für die letzte Meile verstärkt, bei denen Elektrofahrzeuge eine entscheidende Rolle spielen können. Der Markt für industrielle Elektrofahrzeuge wird daher voraussichtlich von diesem Trend profitieren, da Unternehmen bestrebt sind, ihre Flotten zu modernisieren und die Erwartungen der Verbraucher an schnellere und umweltfreundlichere Lieferoptionen zu erfüllen.

Technologische Innovationen in der Batterietechnologie

Der Markt für industrielle Elektrofahrzeuge ist aufgrund laufender technologischer Innovationen in der Batterietechnologie auf Wachstumskurs. Fortschritte in der Batteriewirkungsgrad, Energiedichte und Ladegeschwindigkeit verändern die Landschaft der Elektrofahrzeuge. Beispielsweise verspricht die Entwicklung von Festkörperbatterien, die Reichweite und Sicherheit von Elektrofahrzeugen zu verbessern, was sie für industrielle Anwendungen attraktiver macht. Aktuelle Trends zeigen, dass die Batteriekosten erheblich gesunken sind, wobei Prognosen einen weiteren Rückgang in den kommenden Jahren voraussagen. Diese Kostensenkung ist entscheidend für den Markt für industrielle Elektrofahrzeuge, da sie sich direkt auf die allgemeine Erschwinglichkeit von Elektrofahrzeugen auswirkt. Darüber hinaus werden verbesserte Batterietechnologien voraussichtlich die Betriebskapazitäten von Elektrofahrzeugen erweitern, längere Nutzungszeiten ermöglichen und die Ausfallzeiten reduzieren. Folglich könnten diese Fortschritte eine breitere Einführung von Elektrofahrzeugen in verschiedenen Industriesektoren katalysieren.
Einblicke in Marktsegmente

Nach Typ: Elektrische Gabelstapler (Größte) vs. Elektrische Busse (Schnellstwachsende)

Im Markt für industrielle Elektrofahrzeuge zeigt die Verteilung des Marktanteils, dass Elektrische Gabelstapler den größten Anteil halten und eine grundlegende Komponente in industriellen Abläufen darstellen. Elektrische Palettenheber und elektrische Zugtraktoren spielen ebenfalls eine bedeutende Rolle und decken spezifische Bedürfnisse in Lager- und Logistikbetrieben ab. In der Zwischenzeit gewinnen elektrische Busse und elektrische Lkw an Bedeutung, was auf einen Wandel hin zur Elektrifizierung im öffentlichen Verkehr und im Frachtsektor hinweist.

Elektrische Gabelstapler (Dominant) vs. Elektrische Busse (Aufkommend)

Elektrische Gabelstapler sind aufgrund ihrer Effizienz und Vielseitigkeit in der Materialhandhabung dominant in der Industrie. Sie werden in verschiedenen Branchen aufgrund ihrer robusten Leistung und Kosteneffektivität in den Abläufen weit verbreitet eingesetzt. Auf der anderen Seite treten elektrische Busse als bedeutender Akteur auf dem Markt auf, angetrieben von zunehmenden Umweltvorschriften und dem Bedarf an nachhaltigen Lösungen im öffentlichen Verkehr. Der Übergang zur Elektrifizierung wird durch Fortschritte in der Batterietechnologie unterstützt, die zu längeren Reichweiten und verkürzten Ladezeiten führen, was die Akzeptanz von elektrischen Bussen in städtischen Umgebungen weiter vorantreibt.

Nach Batterietyp: Lithium-Ionen-Batterien (Größte) vs. Blei-Säure-Batterien (Schnellstwachsende)

Im Markt für industrielle Elektrofahrzeuge wird das Segment der Batterietypen überwiegend von Lithium-Ionen-Batterien angeführt, die aufgrund ihrer hohen Energiedichte, ihres geringen Gewichts und ihrer Langlebigkeit einen erheblichen Marktanteil haben. Blei-Säure-Batterien, die historisch der Standard für industrielle Anwendungen waren, erleben ein Wiederaufleben des Interesses, da neuere Technologien aufkommen, die sie wettbewerbsfähiger machen. Nickel-Metallhydrid-Batterien und Festkörperbatterien folgen, halten jedoch im Vergleich kleinere Anteile, was ihre aktuellen Marktpositionen widerspiegelt.

Die Landschaft der Batterietechnologie entwickelt sich schnell, wobei Lithium-Ionen-Batterien den Standard für Leistung und Effizienz setzen. Die am schnellsten wachsende Kategorie, Blei-Säure-Batterien, wird durch Fortschritte gestärkt, die ihre Energiekapazität erhöhen und die Ladezeiten verkürzen, was sie zu einer kosteneffektiven Wahl für verschiedene industrielle Anwendungen macht. In der Zwischenzeit werden Festkörperbatterien, obwohl sie sich noch in den frühen Phasen der kommerziellen Akzeptanz befinden, für ihre Sicherheit und potenziellen Energievorteile anerkannt, was auf eine vielversprechende Zukunft in diesem wettbewerbsintensiven Markt hindeutet.

Lithium-Ionen-Batterien (Dominant) vs. Festkörperbatterien (Aufkommend)

Lithium-Ionen-Batterien haben eine dominante Position im Markt für industrielle Elektrofahrzeuge, hauptsächlich aufgrund ihrer unübertroffenen Energiedichte, Effizienz und ihres geringeren Gewichts im Vergleich zu anderen Batterietypen. Sie werden in Anwendungen bevorzugt, die eine erweiterte Reichweite und schnelle Ladefähigkeiten erfordern, was sie für verschiedene Designs industrieller Fahrzeuge geeignet macht. Im Gegensatz dazu werden Festkörperbatterien als aufkommende Alternative anerkannt, die bedeutende Vorteile wie verbesserte Sicherheitsmerkmale und höhere Energiekapazitäten ohne die Entflammbarkeitsrisiken von flüssigen Elektrolyten bieten. Während die Forschungs- und Entwicklungsbemühungen weiter reifen, haben Festkörperbatterien großes Potenzial, die Energiespeicherlösungen in industriellen Anwendungen zu revolutionieren, was möglicherweise zu längeren Lebensdauern und niedrigeren Betriebskosten führt, während die Produktion skaliert.

Nach Endverbrauchsindustrie: Logistik (Größte) vs. Bau (Schnellstwachsende)

Der Markt für industrielle Elektrofahrzeuge verzeichnet eine signifikante Verteilung des Marktanteils über verschiedene Endverbrauchsindustrien. Unter diesen sticht der Logistiksektor als größtes Segment hervor, angetrieben durch die steigende Nachfrage nach effizienten und nachhaltigen Lieferlösungen. Nahezu gleichauf folgen Lagerhaltung und Fertigung, die von Automatisierung und der Einführung elektrischer Fahrzeuge profitieren. Bau und Einzelhandel, obwohl kleiner, entwickeln sich zu wichtigen Akteuren mit ihren wachsenden Bedürfnissen nach elektrischen Fahrzeugen, was einen Wandel hin zu nachhaltigen Praktiken in verschiedenen Branchen hervorhebt.

Logistik: Dominant vs. Bau: Aufkommend

Im Markt für industrielle Elektrofahrzeuge ist die Logistik der dominante Sektor, der durch erhebliche Investitionen in elektrische Flottenfahrzeuge gekennzeichnet ist, um die Effizienz der Lieferungen zu verbessern. Dieses Segment betont Nachhaltigkeit und Kostensenkung, was sowohl Verbraucher als auch Regulierungsbehörden anspricht. Auf der anderen Seite wird der Bau als aufkommendes Segment anerkannt, das durch den Wandel der Branche zu saubereren Technologien und der Elektrifizierung von Geräten angetrieben wird. Bauunternehmen übernehmen zunehmend elektrische Fahrzeuge, um Emissionen zu reduzieren und den Umweltvorschriften zu entsprechen. Während sich beide Sektoren weiterentwickeln, wird das Logistiksegment weiterhin von Skaleneffekten profitieren, während der Bau durch Innovation und regulatorische Anreize für schnelles Wachstum positioniert ist.

Nach Ladeinfrastruktur: Schnellladung (Größte) vs. Drahtloses Laden (Schnellstwachsende)

Im Markt für industrielle Elektrofahrzeuge zeigt die Verteilung des Marktanteils unter den Ladeinfrastrukturen, dass Schnellladung sich als das größte Segment etabliert hat. Dieses Segment ist entscheidend für die Verbesserung der Effizienz von Elektrofahrzeugbetrieben, da es schnelle Umsetzungszeiten für industrielle Anwendungen ermöglicht. Auf der anderen Seite zeigt drahtloses Laden, obwohl es derzeit ein kleineres Segment ist, ein schnelles Wachstum aufgrund von Fortschritten in der Technologie und der steigenden Nachfrage nach bequemeren und flexibleren Ladelösungen.

Ladetechnologie: Schnellladung (Dominant) vs. Drahtloses Laden (Aufkommend)

Schnellladung stellt eine dominante Kraft im Markt für industrielle Elektrofahrzeuge dar und bietet effiziente Lösungen, die Ausfallzeiten minimieren und die betriebliche Produktivität maximieren. Ihre weit verbreitete Akzeptanz wird durch den wachsenden Bedarf an schnellen Ladesystemen in der Logistik und im Schwerlastbetrieb vorangetrieben. In der Zwischenzeit entwickelt sich drahtloses Laden als vielversprechende Alternative, die innovative Ladelösungen ohne physische Anschlüsse bietet. Diese Technologie spricht Branchen an, die manuelle Handhabung reduzieren und Sicherheitsmaßnahmen verbessern möchten. Während sich beide Segmente weiterentwickeln, spiegeln sie den Wandel der Branche wider, die Infrastruktur für Elektrofahrzeuge zu verbessern und dabei Geschwindigkeit, Bequemlichkeit und betriebliche Effizienz zu betonen.

Erhalten Sie detailliertere Einblicke zu Industrieller Elektrofahrzeugmarkt

Regionale Einblicke

Nordamerika: Innovations- und Führungsmarkt

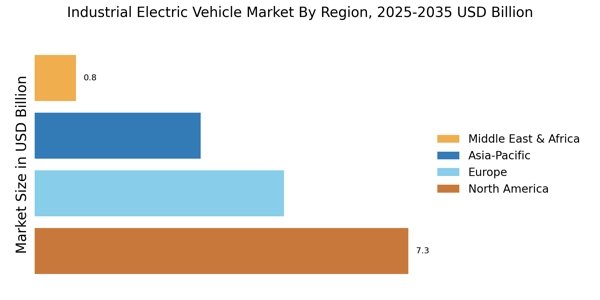
Nordamerika ist der größte Markt für industrielle elektrische Fahrzeuge und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch strenge Umweltvorschriften, die steigende Nachfrage nach nachhaltigem Transport und erhebliche Investitionen in die Ladeinfrastruktur vorangetrieben. Regierungsanreize und -richtlinien, die darauf abzielen, die Kohlenstoffemissionen zu reduzieren, fördern zudem die Marktentwicklung und machen die Region zu einem Zentrum für Innovationen in der Elektrofahrzeugtechnologie. Die Vereinigten Staaten führen den nordamerikanischen Markt an, wobei Schlüsselakteure wie Tesla, Nikola und Proterra Fortschritte in der Elektrofahrzeugtechnologie vorantreiben. Kanada entwickelt sich ebenfalls zu einem bedeutenden Akteur, der sich auf nachhaltige Transportlösungen konzentriert. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Automobilriesen und innovativen Start-ups geprägt, die alle um einen Anteil an diesem sich schnell entwickelnden Markt konkurrieren.

Europa: Fokus auf Nachhaltigkeit und Regulierung

Europa ist der zweitgrößte Markt für industrielle Elektrofahrzeuge und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird durch ehrgeizige Klimaziele, strenge Emissionsvorschriften und einen starken Druck auf nachhaltige Transportlösungen vorangetrieben. Der Green Deal der Europäischen Union und verschiedene nationale Initiativen sind wichtige regulatorische Katalysatoren, die die Einführung von Elektrofahrzeugen in den Mitgliedstaaten vorantreiben. Führende Länder in Europa sind Deutschland, Schweden und die Niederlande, wo erhebliche Investitionen in die Infrastruktur für Elektrofahrzeuge und Anreize für Unternehmen verbreitet sind. Hauptakteure wie Volvo und Daimler erweitern aktiv ihr Angebot an Elektrofahrzeugen, was zu einer Wettbewerbslandschaft beiträgt, die Innovation und Nachhaltigkeit betont. Die Präsenz robuster Lieferketten und technologischer Fortschritte verbessert zudem die Marktposition der Region.

Asien-Pazifik: Potenzial des aufstrebenden Marktes

Die Region Asien-Pazifik verzeichnet ein rapides Wachstum im Markt für industrielle Elektrofahrzeuge und hält etwa 20 % des globalen Marktanteils. Die Expansion der Region wird durch zunehmende Urbanisierung, staatliche Initiativen zur Förderung der elektrischen Mobilität und ein wachsendes Augenmerk auf die Reduzierung der Luftverschmutzung vorangetrieben. Länder wie China und Japan stehen an der Spitze und setzen Richtlinien um, die die Einführung von Elektrofahrzeugen in verschiedenen Sektoren, einschließlich Logistik und öffentlichem Verkehr, fördern. China ist der größte Markt in der Region, wobei Unternehmen wie BYD die Produktion von Elektrofahrzeugen anführen. Japan und Südkorea sind ebenfalls bedeutende Akteure, die sich auf technologische Fortschritte und den Ausbau der Infrastruktur konzentrieren. Die Wettbewerbslandschaft ist durch eine Mischung aus inländischen Herstellern und internationalen Akteuren geprägt, die alle bestrebt sind, die wachsende Nachfrage nach Elektrofahrzeugen in der Region zu erfassen.

Naher Osten und Afrika: Ressourcenreiche und aufstrebende Märkte

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für industrielle Elektrofahrzeuge und hält derzeit etwa 5 % des globalen Marktanteils. Das Wachstum wird hauptsächlich durch zunehmende Investitionen in erneuerbare Energien und staatliche Initiativen vorangetrieben, die darauf abzielen, die Volkswirtschaften von der Abhängigkeit von Öl zu diversifizieren. Länder wie Südafrika und die VAE beginnen, Elektrofahrzeuge zu übernehmen, unterstützt durch günstige Richtlinien und den Ausbau der Infrastruktur. In Südafrika erkunden lokale Hersteller die Produktion von Elektrofahrzeugen, während die VAE stark in die Ladeinfrastruktur investieren, um die elektrische Mobilität zu unterstützen. Die Wettbewerbslandschaft entwickelt sich noch, mit einer Mischung aus lokalen und internationalen Akteuren, die in den Markt eintreten. Mit dem wachsenden Bewusstsein für Umweltprobleme ist die Region in den kommenden Jahren auf signifikantes Wachstum vorbereitet.

Industrieller Elektrofahrzeugmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für industrielle Elektrofahrzeuge ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch eine Konvergenz technologischer Fortschritte, regulatorischer Unterstützung für Nachhaltigkeit und eine steigende Nachfrage nach effizienten Logistiklösungen vorangetrieben wird. Hauptakteure wie Tesla Inc (US), BYD Company Limited (CN) und Volvo Group (SE) stehen an der Spitze, wobei jeder unterschiedliche Strategien verfolgt, die den Verlauf des Marktes prägen. Tesla Inc (US) nutzt weiterhin seine Innovationen in der Batterietechnologie und den autonomen Fahrfähigkeiten und positioniert sich als Marktführer in der Leistung von Elektrofahrzeugen. In der Zwischenzeit konzentriert sich BYD Company Limited (CN) auf vertikale Integration und lokale Fertigung, um die Resilienz der Lieferkette und die Kosteneffizienz zu verbessern. Volvo Group (SE) betont Nachhaltigkeit durch sein Engagement für Kohlenstoffneutralität, was mit dem wachsenden Umweltbewusstsein unter Verbrauchern und Unternehmen übereinstimmt. Die Geschäftstaktiken dieser Unternehmen spiegeln einen gemeinsamen Effort wider, die Betriebsabläufe zu optimieren und die Marktpräsenz zu erhöhen. Die Lokalisierung der Fertigung hat sich als kritische Strategie herauskristallisiert, die es Unternehmen ermöglicht, Störungen in der Lieferkette zu mindern und schnell auf regionale Anforderungen zu reagieren. Die Marktstruktur scheint moderat fragmentiert zu sein, wobei mehrere Hauptakteure Einfluss ausüben und gleichzeitig Konkurrenz von aufstrebenden Start-ups erfahren. Diese Fragmentierung fördert Innovationen, da Unternehmen bestrebt sind, sich durch einzigartige Wertangebote zu differenzieren.

Im August kündigte Tesla Inc (US) die Eröffnung einer neuen Gigafactory in Texas an, die darauf abzielt, die Produktion seiner Elektro-Lkw und Nutzfahrzeuge zu steigern. Dieser strategische Schritt erhöht nicht nur die Produktionskapazität von Tesla, sondern signalisiert auch sein Engagement, der wachsenden Nachfrage nach industriellen Elektrofahrzeugen gerecht zu werden. Die Errichtung dieser Anlage wird voraussichtlich die lokalen Volkswirtschaften stärken und Arbeitsplätze schaffen, was die Position von Tesla auf dem Markt weiter festigt.

Im September enthüllte BYD Company Limited (CN) eine Partnerschaft mit einem großen Logistikunternehmen zur Entwicklung einer Flotte von elektrischen Liefer-Lkw. Diese Zusammenarbeit unterstreicht die Strategie von BYD, in das Segment der Nutzfahrzeuge einzudringen, was mit dem zunehmenden Trend zur Elektrifizierung in der Logistik übereinstimmt. Die Partnerschaft wird voraussichtlich die Betriebseffizienz verbessern und die CO2-Emissionen für Logistikdienstleister reduzieren, wodurch die Marktpräsenz von BYD gestärkt wird.

Im Oktober brachte die Volvo Group (SE) eine neue Reihe von elektrischen Baumaschinen auf den Markt, die ihr Engagement für Nachhaltigkeit und Innovation demonstriert. Diese Produktlinie zielt darauf ab, der wachsenden Nachfrage nach umweltfreundlichen Lösungen im Bausektor gerecht zu werden. Durch die Diversifizierung ihres Angebots stärkt Volvo nicht nur seine Wettbewerbsfähigkeit, sondern adressiert auch den dringenden Bedarf an nachhaltigen Praktiken in der Schwerindustrie.

Im Oktober sind die Wettbewerbstrends im Markt für industrielle Elektrofahrzeuge zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz geprägt. Strategische Allianzen werden entscheidend, da Unternehmen zusammenarbeiten, um technologische Fähigkeiten zu verbessern und die Marktpräsenz zu erweitern. Ausblickend scheint es, dass sich die wettbewerbliche Differenzierung zunehmend von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, fortschrittliche Technologie und Zuverlässigkeit der Lieferkette verschieben wird. Dieser Wandel könnte die Wettbewerbslandschaft neu definieren und Unternehmen dazu zwingen, in Forschung und Entwicklung zu investieren, um ihre Marktpositionen zu halten.

Zu den wichtigsten Unternehmen im Industrieller Elektrofahrzeugmarkt-Markt gehören

Recent Industry Developments

  • Q2 2024: Volvo Group wird neues Batteriewerk in Schweden für elektrische Lkw Die Volvo Group kündigte Pläne an, eine neue Batteriefabrik in Schweden zu errichten, die Batterien für ihre industriellen Elektro-Lkw liefern soll, mit dem Ziel, 2026 die Produktion zu beginnen.
  • Q2 2024: BYD bringt neue Elektro-Gabelstapler-Serie für europäische Lagerhäuser auf den Markt BYD stellte eine neue Reihe von industriellen Elektro-Gabelstaplern vor, die für den europäischen Markt konzipiert sind und die Präsenz im Logistik- und Lagersektor erweitern.
  • Q3 2024: Danfoss erwirbt den finnischen Hersteller von Elektrofahrzeugantrieben Visedo Danfoss hat die Übernahme von Visedo, einem finnischen Unternehmen, das sich auf elektrische Antriebe für industrielle Fahrzeuge spezialisiert hat, abgeschlossen, um sein Elektrifizierungsportfolio zu stärken.
  • Q2 2024: CNH Industrial stellt voll elektrischen Baggerlader für den nordamerikanischen Markt vor CNH Industrial brachte seinen ersten voll elektrischen Baggerlader auf den Markt, der sich an Bau- und Kommunalkunden in Nordamerika richtet.
  • Q1 2025: KION Group und Toyota Material Handling kündigen strategische Partnerschaft zur Lithium-Ionen-Batterietechnologie an KION Group und Toyota Material Handling haben eine Partnerschaft geschlossen, um gemeinsam fortschrittliche Lithium-Ionen-Batteriesysteme für industrielle Elektrofahrzeuge zu entwickeln und bereitzustellen.
  • Q2 2025: Proterra sichert sich 50 Millionen USD in der Series-D-Finanzierung zur Erweiterung der Batterieproduktion für Elektrobusse Proterra hat 50 Millionen USD in der Series-D-Finanzierung gesammelt, um seine Batteriefertigung für Elektrobusse und industrielle Fahrzeuge auszubauen.
  • Q2 2024: Schwedisches Start-up Einride sammelt 100 Millionen USD zur Skalierung autonomer elektrischer Lastkraftwagen Einride hat 100 Millionen USD an neuer Finanzierung gesichert, um die Einführung seiner autonomen, vollelektrischen Lastkraftwagen in Europa und Nordamerika zu beschleunigen.
  • Q3 2024: ABB eröffnet neue Ladestation für Elektrofahrzeuge in Deutschland ABB hat eine neue Fertigungsstätte in Deutschland eingeweiht, die sich auf die Produktion von Hochleistungsladesystemen für industrielle Elektrofahrzeuge und Flotten konzentriert.
  • Q1 2025: Nikola ernennt neuen CEO zur Beschleunigung der Elektro-Lkw-Strategie Nikola Corporation hat einen neuen CEO ernannt, der den Auftrag hat, das Geschäft mit industriellen Elektro-Lkw voranzutreiben und die Marktpräsenz auszubauen.
  • Q2 2025: CNH Industrial unterzeichnet Liefervertrag mit US-Stadt für elektrische Baumaschinen CNH Industrial hat einen Vertrag zur Lieferung einer Flotte von elektrischen Baumaschinen an eine große US-Stadt gesichert, um die kommunalen Nachhaltigkeitsziele zu unterstützen.
  • Q1 2024: Hyundai Mobis investiert 200 Millionen USD in neues Werk in den USA für Komponenten für kommerzielle Elektrofahrzeuge Hyundai Mobis kündigte eine Investition von 200 Millionen USD an, um eine neue Anlage in den USA zu errichten, die der Herstellung von Komponenten für industrielle und kommerzielle Elektrofahrzeuge gewidmet ist.
  • Q3 2024: Volta Trucks beantragt Börsengang zur Finanzierung der Expansion der Produktion von elektrischen Lieferfahrzeugen Volta Trucks hat einen Antrag auf einen Börsengang gestellt, um Kapital zur Skalierung der Produktion seiner elektrischen Liefer-Lkw für die urbane Logistik zu beschaffen.

Zukunftsaussichten

Industrieller Elektrofahrzeugmarkt Zukunftsaussichten

Der Markt für industrielle Elektrofahrzeuge wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 7,68 % wachsen, angetrieben durch technologische Fortschritte, regulatorische Unterstützung und die steigende Nachfrage nach nachhaltigen Lösungen.

Neue Möglichkeiten liegen in:

  • Entwicklung fortschrittlicher Batteriemanagementsysteme für verbesserte Effizienz.

Bis 2035 wird erwartet, dass der Markt robust ist, angetrieben durch Innovation und strategische Investitionen.

Marktsegmentierung

Markt für industrielle Elektrofahrzeuge - Ausblick nach Typ

  • Elektro-Gabelstapler
  • Elektrische Hubwagen
  • Elektrische Zugtraktoren
  • Elektrische Busse
  • Elektrische Lastwagen

Markt für industrielle Elektrofahrzeuge - Ausblick nach Batterietyp

  • Lithium-Ionen-Batterien
  • Blei-Säure-Batterien
  • Nickel-Metallhydrid-Batterien
  • Festkörperbatterien

Markt für industrielle Elektrofahrzeuge - Ausblick nach Endverbrauchsindustrie

  • Logistik
  • Lagerhaltung
  • Herstellung
  • Bau
  • Einzelhandel

Markt für industrielle Elektrofahrzeuge - Ausblick nach Ladeinfrastruktur

  • Standardladung
  • Schnellladung
  • Drahtloses Laden

Berichtsumfang

MARKTGRÖSSE 2024 16,21 (Milliarden USD)
MARKTGRÖSSE 2025 17,45 (Milliarden USD)
MARKTGRÖSSE 2035 36,58 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 7,68 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Tesla Inc (US), BYD Company Limited (CN), Volvo Group (SE), Daimler AG (DE), MAN SE (DE), Nikola Corporation (US), Proterra Inc (US), Xos Trucks (US), Caterpillar Inc (US)
Abgedeckte Segmente Fahrzeugtyp, Batterietyp, Endverbraucherindustrie, Ladeinfrastruktur, regional
Wichtige Marktchancen Integration fortschrittlicher Batterietechnologien verbessert die Effizienz im Markt für industrielle Elektrofahrzeuge.
Wichtige Marktdynamiken Steigende Nachfrage nach nachhaltiger Logistik treibt Innovation und Wettbewerb im Sektor der industriellen Elektrofahrzeuge voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für industrielle Elektrofahrzeuge bis 2035?

Der Markt für industrielle Elektrofahrzeuge wird voraussichtlich bis 2035 eine Bewertung von 36,58 Milliarden USD erreichen.

Wie hoch war die Marktbewertung des Marktes für industrielle Elektrofahrzeuge im Jahr 2024?

Im Jahr 2024 betrug die Marktbewertung des Marktes für industrielle Elektrofahrzeuge 16,21 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für industrielle Elektrofahrzeuge im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für industrielle Elektrofahrzeuge im Prognosezeitraum 2025 - 2035 beträgt 7,68 %.

Welche Unternehmen gelten als Schlüsselakteure im Markt für industrielle Elektrofahrzeuge?

Zu den Schlüsselakteuren im Markt für industrielle Elektrofahrzeuge gehören Tesla Inc, BYD Company Limited, Volvo Group, Daimler AG, MAN SE, Nikola Corporation, Proterra Inc, Xos Trucks und Caterpillar Inc.

Was sind die prognostizierten Einnahmen für elektrische Gabelstapler im Markt für industrielle Elektrofahrzeuge bis 2035?

Die prognostizierten Einnahmen für elektrische Gabelstapler im Markt für industrielle Elektrofahrzeuge werden voraussichtlich bis 2035 11,0 Milliarden USD erreichen.

Wie viel wird das Segment der Elektro-Lkw bis 2035 voraussichtlich wachsen?

Das Segment der Elektro-Lkw wird voraussichtlich bis 2035 auf 7,58 Milliarden USD wachsen.

Wie groß wird die erwartete Marktgröße für Lithium-Ionen-Batterien im Jahr 2035 sein?

Die erwartete Marktgröße für Lithium-Ionen-Batterien im Markt für industrielle Elektrofahrzeuge wird voraussichtlich bis 2035 22,0 Milliarden USD betragen.

Was ist der prognostizierte Umsatz für das Segment der Logistik-Endverbraucherindustrie bis 2035?

Der prognostizierte Umsatz für das Segment der Logistik-Endverbraucherindustrie wird voraussichtlich bis 2035 8,0 Milliarden USD erreichen.

Was sind die erwarteten Einnahmen für Schnellladeinfrastruktur bis 2035?

Die erwarteten Einnahmen für Schnellladeinfrastruktur im Markt für industrielle Elektrofahrzeuge werden voraussichtlich bis 2035 15,0 Milliarden USD betragen.

Wie sieht die Wachstumsperspektive für das Segment der Elektrobusse bis 2035 aus?

Das Segment der Elektrobusse wird voraussichtlich bis 2035 auf 7,0 Milliarden USD wachsen.

Autor
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.