Im Markt für Memory Analytics (2026 – 2035)

In Memory Analytics Market Size, Share and Research Report By Deployment (On-Premise and Cloud), By End-User Industry (BFSI, Retail, IT and Telecommunications, Manufacturing, Government and Public Sector, and Other End-User Industries), And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/ICT/28164-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: October 31, 2026
In Memory Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.10%
2025 Market SizeUSD 3.78 Billion
2035 Market SizeUSD 18.33 Billion
Key Players
SAP SE
Oracle Corporation
Microsoft Corporation
IBM Corporation
Amazon Web Services
SAS Institute
Opportunities
  • Memory Pooling Lowers the Cost of Large Workloads
  • Instant-Payment Analytics in Emerging Markets
  • Data Monetization under the EU Data Act

Im Markt für Memory Analytics Marktzusammenfassung

Der Markt für In-Memory-Analytik wurde im Jahr 2025 mit 3,78 Milliarden USD bewertet und wird voraussichtlich im Jahr 2026 4,43 Milliarden USD erreichen, mit einer Expansion auf 18,33 Milliarden USD bis 2035 bei einer CAGR von 17,1 % über 2026–2035. Zwei regulatorische Katalysatoren ziehen Budgets vor. Das EU-Datengesetz trat im September 2025 in Kraft und verpflichtet Hersteller von vernetzten Produkten, auf Anfrage Nutzungsdaten zu teilen [5], und das Gesetz über digitale operationale Resilienz (DORA) verlangt von EU-Finanzinstituten, seit Januar 2025 kontinuierlich ICT-Risiken zu überwachen und zu berichten [6]. Beide Regelungen belohnen Plattformen, die in Sekunden statt in Stunden auf aktuelle Betriebsdaten zugreifen können.

Unternehmen stellen datenträgergebundene Data Warehouses, nächtliche Batch-ETL-Jobs und voraggregierte OLAP-Würfel zugunsten von spaltenbasierten Engines ein, die Arbeitsdatensätze im DRAM halten und transaktionale sowie analytische Workloads auf einer einzigen Kopie der Daten ausführen. Dieser Wandel hin zu In-Memory-Computing erfolgt in der Cloud. Es wird erwartet, dass die weltweiten Ausgaben der Endbenutzer für öffentliche Cloud-Dienste im Jahr 2025 723,4 Milliarden USD erreichen , und die meisten neuen analytischen Bereitstellungen erfolgen mittlerweile auf verwalteten Diensten, die nach Verbrauch abgerechnet werden, anstatt auf dedizierten Hochspeicherservern.

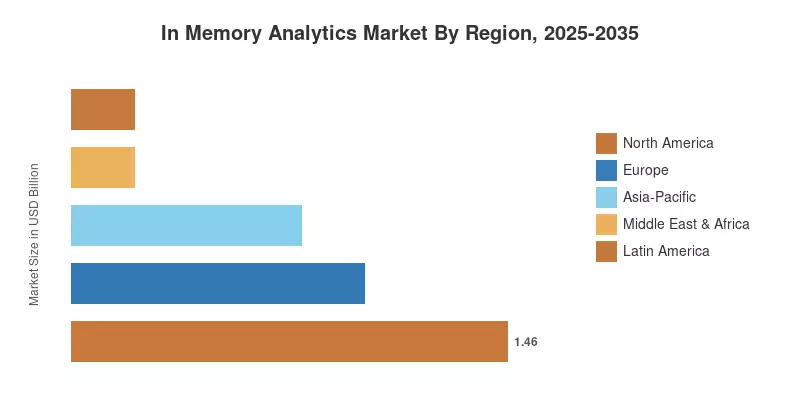
Nordamerika hat mit einem Anteil von 38,5 % im Jahr 2025 die größte Position, angetrieben durch frühe Cloud-Adoption und hohe Ausgaben im BFSI-Sektor. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 20,4 %, unterstützt durch sofortige Zahlungsvolumina in Indien und nationale KI-Programme in China, Japan und ASEAN. Europa belegt den zweiten Platz, wo Datenfreigabe- und Resilienzvorschriften Compliance-Verpflichtungen in Analyseprojekte umwandeln. Im nächsten Jahrzehnt wird der Wettbewerbsvorteil zu Anbietern verschieben, die speicherresidenten Geschwindigkeit mit Governance, Kostenkontrolle und KI-bereitem Datenzugang kombinieren.

Wichtige Erkenntnisse aus dem Bericht

• Nach Bereitstellung

  • On-Premise-Installationen halten 54,0 % des Marktes für In-Memory-Analytik im Jahr 2025, was Banken, Versicherungen und öffentlichen Einrichtungen entspricht, die sensible Daten in ihren eigenen Rechenzentren aufbewahren
  • Cloud ist der am schnellsten wachsende Bereitstellungsmodus mit einer CAGR von 20,6 % bis 2035, da die Verbrauchspreise die anfängliche DRAM-Investition beseitigen, die einst mittelgroße Käufer abgeschreckt hat

• Nach Endnutzerbranche

  • BFSI ist die größte Endnutzerbranche mit einem Anteil von 27,5 %, die speicherresidenten Engines für Betrugsbewertung, intraday Risiko und Sofortzahlungen nutzt
  • IT und Telekommunikation generierten im Jahr 2025 0,73 Milliarden USD, angeführt von Netzwerkabsicherung und Abonnentenanalytik
  • Einzelhandel ist die am schnellsten wachsende Branche mit einer CAGR von 19,4 %, unterstützt durch dynamische Preisgestaltung und kanalübergreifende Bestandsübersicht

• Nach Region

  • Nordamerika hat einen Anteil von 38,5 % am Markt für In-Memory-Analytik, verankert in den Vereinigten Staaten
  • Asien-Pazifik verzeichnet die höchste regionale CAGR mit 20,4 %
  • Europa machte im Jahr 2025 0,98 Milliarden USD aus, wobei Deutschland und das Vereinigte Königreich als Anker-Märkte fungieren

Marktgröße und Prognose (2021–2035)

Die Schätzungen für den Markt für In-Memory-Analytik kombinieren eine Bottom-up-Kartierung der Einnahmen von Anbietern über Softwarelizenzen, Abonnements und verwaltete Dienste mit einer Top-down-Validierung anhand von Unternehmensanalysen und Cloud-Ausgabedaten . Historische Werte für 2021–2024 basieren auf Unternehmensberichten und Interviews mit Plattformanbietern, Systemintegratoren und Unternehmenskäufern; 2025 dient als Basisjahr, und die Zahlen für 2026–2035 spiegeln szenariogewichtete Prognosen wider. Das Wachstum stieg 2023 sprunghaft an, als Pilotprojekte zu generativer KI eine Welle der Modernisierung von Datenplattformen auslösten, bevor es 2024 normalisiert wurde, als Käufer von Experimenten zu Produktionsbudgets wechselten und die Kostenkontrollen in der Cloud strafften.
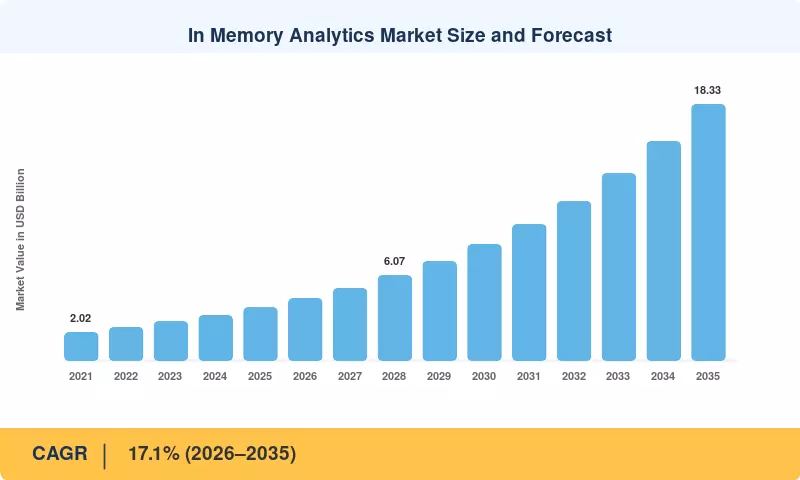
Marktgröße und Prognose für In-Memory-Analytik
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Treiberwirkungen

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Wachstum des Datenvolumens durch verbundene Geräte +3,4% Global Langfristig
Echtzeit-Betrugsbekämpfung und Sofortzahlungen +2,9% Nordamerika, Asien-Pazifik, Europa Kurzfristig
Cloud-Migration und Verbrauchspreise +2,6% Global Mittel- bis langfristig
Generative KI und HTAP-Workloads +2,3% Nordamerika, Asien-Pazifik Mittel- bis langfristig
Fortschritte in der Speicherarchitektur (CXL) +1,7% Nordamerika, Ostasien Langfristig
Datenfreigabe und Resilienzregulierung +1,4% Europa Kurzfristig
Nationale KI-Programme in Schwellenländern +1,5% Asien-Pazifik, Lateinamerika, Naher Osten & Afrika Mittel- bis langfristig

Wachstum des Datenvolumens durch verbundene Geräte

Cisco prognostizierte bis 2022 1.105 Millionen vernetzte tragbare Geräte [2], während Seagate vorhersagte, dass die globale Datensphäre bis 2025 175 Zettabyte erreichen wird [1]. Die Festplattenspeicherung wird zum Engpass, da Sensordaten, Klickströme und Maschinenprotokolle regelmäßig eintreffen und innerhalb von Minuten an Wert verlieren. Speicherresidenten Motoren ermöglichen es Betreibern, während eines Ereignisses zu handeln, indem sie diese Streams auf einer einzigen Plattform erfassen und abfragen. Global anwendbar, wird der Treiber stärker, da 5G und Edge-Implementierungen die Anzahl der Datenquellen erhöhen.

Echtzeit-Betrugsbekämpfung und Sofortzahlungen

Nach Angaben der Federal Trade Commission berichteten US-Kunden 2024 von Betrugsverlusten in Höhe von 12,5 Milliarden USD, was einem Anstieg von 25 % im Vergleich zum Vorjahr entspricht [10]. In einem einzigen Monat im Jahr 2025 verarbeitete das UPI-Netzwerk in Indien über 18 Milliarden Transaktionen [9]. Banken sind gezwungen, speicherresidenten Feature-Stores und Scoring-Engines zu verwenden, da Betrugsmodelle jede Zahlung in Millisekunden vor der Abwicklung bewerten müssen. Dies ist der am schnellsten umwandelbare Treiber aufgrund seiner kurzen Amortisationszeiten, mit Ausgaben, die innerhalb von zwei Jahren spürbar werden.

Cloud-Migration und Verbrauchspreise

Verwaltete In-Memory-Dienste wandeln hohe Investitionen in leistungsstarke Server in verbrauchsabhängige Ausgaben um und bringen mittelständische Unternehmen in den Käuferpool. Laut Prognosen wird die Ausgaben der Endbenutzer für öffentliche Cloud-Dienste bis 2025 um etwa 21 % auf 723,4 Milliarden USD steigen , was zeigt, wo neue analytische Workloads bereitgestellt werden. Elastisches Skalieren ermöglicht es Käufern auch, den Speicher für Spitzenlasten zum Quartalsende zu dimensionieren, ohne für ungenutzte Kapazitäten zu zahlen, ein Kostenprofil, das lokale Cluster nicht erreichen können.

Generative KI und HTAP-Workloads

Erwartet, dass die weltweiten Ausgaben für generative KI bis 2025 644 Milliarden USD erreichen . Retrieval-unterstützte Generierung, Vektorsuche und KI-Agenten benötigen alle frische Betriebsdaten mit niedriger Latenz, und hybrides transaktionales/analytisches Processing (HTAP) beseitigt die Verzögerung beim Kopieren von Daten zwischen Systemen. Oracles Datenbank 23ai, die im Mai 2024 veröffentlicht wurde, fügte ihrer konvergierten Engine die native KI-Vektorsuche hinzu [19], wodurch bestehende Bestände in KI-Datenplattformen umgewandelt wurden. Der Einfluss wächst in den nächsten zwei bis vier Jahren stetig.

Fortschritte in der Speicherarchitektur

Die Compute Express Link (CXL) 3.1-Spezifikation, die im November 2023 veröffentlicht wurde, ermöglicht das Pooling und Teilen von Speicher über Server hinweg [12] und reduziert den ungenutzten DRAM, der die Bereitstellungskosten in die Höhe treibt. Das US-Gesetz über Chips und Wissenschaft weist 52,7 Milliarden USD für die inländische Halbleiterproduktion und Forschung zu [7], um die Resilienz der Speicherlieferkette zu unterstützen. Wenn CXL-angebundene Speichererweiterungen in großen Stückzahlen verfügbar werden, können Käufer größere Datensätze im Speicher zu geringeren Kosten pro Gigabyte halten, was den wirtschaftlichen Fall für Workloads erweitert, die zuvor auf Festplatten gelassen wurden.

Datenfreigabe und Resilienzregulierung

Die Verordnung (EU) 2023/2854, das Daten-Gesetz, gilt ab dem 12. September 2025 und gewährt Nutzern das Recht auf Zugang zu Daten, die von verbundenen Produkten generiert werden [5]. DORA, die seit dem 17. Januar 2025 für 20 Arten von Finanzinstituten in Kraft ist, erfordert eine kontinuierliche Überwachung und Berichterstattung über ICT-Vorfälle [6]. Beide Regelungen verlangen schnellen, prüfbaren Zugang zu Betriebsdaten. Compliance-Teams finanzieren zunehmend die Modernisierung der Analytik aus regulatorischen Budgets, was Käufe beschleunigt, die sonst in spätere Jahre verschoben werden könnten.

Nationale KI-Programme in Schwellenländern

Indien genehmigte seine IndiaAI-Mission im März 2024 mit einem Budget von 10.371,92 Crore INR, etwa 1,25 Milliarden USD [8], während Brasilien seinen KI-Plan (PBIA) im Juli 2024 mit einer geplanten Investition von 23 Milliarden BRL startete . Diese Programme finanzieren Recheninfrastruktur, öffentliche Datenplattformen und Fachkräfte, wodurch die Basis der Organisationen, die speicherresidenten Analysen bereitstellen können, erweitert wird. Der Effekt ist in Asien-Pazifik, Lateinamerika und dem Nahen Osten am stärksten.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Speicherkosten und Preisschwankungen bei DRAM −1,7% Global Kurzfristig
Störung des Fahrplans für persistente Speicher −0,8% Global Mittel- bis langfristig
Engpass an Datenengineering-Fähigkeiten −1,3% Global Mittel- bis langfristig
Kosten für die Einhaltung von Datenschutz und Datensouveränität −1,1% Europa, Asien-Pazifik Kurzfristig
Strombeschränkungen in Rechenzentren −0,9% Nordamerika, Europa Langfristig

Hohe Speicherkosten und Preisschwankungen bei DRAM

Für große Cluster machen die Speicherkosten den Großteil der Hardwarekosten aus, da DRAM pro Gigabyte immer noch erheblich teurer ist als NAND-Flash. Als die Hersteller Kapazitäten auf Hochgeschwindigkeits-Speicher für KI-Beschleuniger umschichteten, beobachtete TrendForce im Jahr 2024 zweistellige vierteljährliche Anstiege bei den traditionellen DRAM-Vertragspreisen [14]. Preisschwankungen können dazu führen, dass Expansionsprojekte mitten im Zyklus ins Stocken geraten und die mehrjährige Planung für On-Premises-Käufer komplizieren.

Störung des Fahrplans für persistente Speicher

Im Juli 2022 erklärte Intel, dass das Geschäft mit Optane-Persistentspeicher eingestellt werde [13], wodurch die am häufigsten verwendete Schicht zwischen DRAM und Flash entfällt. Datenbankanbieter mussten um CXL herum neu konzipieren, das sich noch in der Anfangsphase befindet, da ihre Engines für schnellere Neustarts und größere Kapazitäten auf Optane ausgelegt waren. Mittelfristig haben Käufer weniger erschwingliche Optionen für sehr große speicherresidenten Datensätze.

Engpass an Datenengineering-Fähigkeiten

Schätzungen zufolge könnten IT-Fähigkeitsengpässe Organisationen bis zu 5,5 Billionen USD bis 2026 kosten, aufgrund von Verzögerungen, Qualitätsproblemen und entgangenem Umsatz . Speicherresidenten Plattformen erfordern Fachwissen in Datenmodellierung, Partitionierung und Speicherdimensionierung, das vielen Unternehmen fehlt. Das begrenzte Bewusstsein für die Technologie bei kleinen und mittelständischen Unternehmen verschärft das Problem, insbesondere in Lateinamerika und Afrika.

Kosten für die Einhaltung von Datenschutz und Datensouveränität

Die Datenschutzkommission Irlands verhängte im Mai 2023 eine Geldstrafe von 1,2 Milliarden EUR gegen Meta wegen Datenübertragungen zwischen der EU und den USA [16], und das indische Gesetz zum Schutz persönlicher Daten 2023 erlaubt Strafen von bis zu 250 Crore INR pro Verstoßkategorie [17]. Die Speicherung persönlicher Daten im Speicher über Regionen hinweg erhöht die Anforderungen an den Wohnsitz und die Verschlüsselung, was zu doppelter Infrastruktur und längeren Beschaffungszyklen für multinationale Käufer führt.

Strombeschränkungen in Rechenzentren

Die IEA schätzt, dass Rechenzentren im Jahr 2024 etwa 415 TWh Strom verbrauchten und prognostiziert, dass die Nachfrage bis 2030 auf etwa 945 TWh steigen wird [11]. Speicherintensive Server benötigen kontinuierlich Strom, und die Warteschlangen für Netzanschlüsse in Knotenpunkten wie Nord-Virginia, Dublin und Amsterdam verzögern neue Kapazitäten. Stromobergrenzen können die Menge an Speicher begrenzen, die Betreiber an bestimmten Standorten hinzufügen können.

Im Markt für Memory Analytics Chancen

Speicher-Pooling senkt die Kosten großer Workloads

CXL-basiertes Speicher-Pooling ermöglicht es Betreibern, DRAM über Server hinweg zu teilen, anstatt jede Node überzubestellen, eine direkte Antwort auf die Kostenbeschränkung, die in Abschnitt 5.1 beschrieben ist. Anbieter, die ihre Engines frühzeitig auf CXL-verbundenen Speicherebenen zertifizieren, können Workloads gewinnen, die derzeit in diskbasierten Lagern geparkt sind, weil sie zu groß waren, um eine vollständige DRAM-Residency zu rechtfertigen [12]. Erwarten Sie die frühesten kommerziellen Erfolge bei Hyperscalern und großen Banken.

Sofortzahlungsanalytik in Schwellenländern

Indiens UPI, Brasiliens Pix und Saudi-Arabiens Sofortzahlungsinfrastrukturen generieren Milliarden von Transaktionen, die in Millisekunden Betrugsprüfungen, Kreditentscheidungen und Händleranalysen benötigen [9]. Lokale Banken und Fintechs verfügen oft nicht über ausgereifte Plattformen, was eine beträchtliche Lücke für cloudbasierte Echtzeitdatenanalysen schafft, die für hohe Volumen und niedrige Ticketgrößen ausgelegt sind. Anbieter mit lokalen Cloud-Regionen und Unterstützung für regionale Sprachen werden am besten positioniert sein, um dieses Wachstum im In-Memory-Analytikmarkt zu erfassen.

Datenmonetarisierung unter dem EU-Datengesetz

Die Zugangs- und Teilungsrechte des Datengesetzes [5] schaffen Daten-Austauschdienste, nutzungsbasierte Versicherungsprodukte und Aftermarket-Wartungsangebote, die auf Daten von vernetzten Produkten basieren. Speicherresident-Plattformen, die Datenmengen messen, anonymisieren und auf Anfrage bereitstellen können, eröffnen eine Einnahmequelle für Hersteller und Plattformanbieter im Bereich Daten-as-a-Service. Dieses neue Geschäftsmodell könnte eines der markantesten Einnahmepools im In-Memory-Analytikmarkt in ganz Europa werden.

Edge-Analytik für intelligente Fertigung

Fabriken, die prädiktive Wartung und Qualitätsinspektion durchführen, benötigen Analytik in der Nähe der Produktionslinie, wo Cloud-Round-Trips zu langsam sind. Kompakte, speicherresident Engines, die auf Edge-Servern bereitgestellt werden, können Maschinen-Telemetrie lokal verarbeiten und nur Aggregate nach oben senden, wodurch Bandbreite und Latenz reduziert werden. Programme wie Deutschlands Industrie 4.0-Initiativen und Japans Unterstützung für Halbleiter und KI [24] finanzieren genau diese Art der Anlagenmodernisierung.

Speicherdienste für KI-Agenten

KI-Agenten benötigen persistente, latenzarme Kontextspeicher, die Vektor-, Schlüssel-Wert- und relationale Daten kombinieren. Anbieter, die diese als gemessene Dienste paketieren, die pro Agentensitzung oder pro Abruf berechnet werden, können Budgets für generative KI ansprechen, anstatt traditionelle Analytikbudgets . Das Modell begünstigt cloud-native Anbieter und spezialisierte In-Memory-Datenbanken mit starken Entwickler-Ökosystemen.

Im Markt für Memory Analytics Zukunftsaussichten

Autonome Analytik und KI-Agenten

Analytik bewegt sich von Dashboards, die Menschen lesen, zu Agenten, die handeln. Die Prognose von 644 Milliarden USD für Ausgaben in generativer KI im Jahr 2025 signalisiert, wohin die Budgets der Unternehmen tendieren, und Agenten, die Kredite genehmigen, Sendungen umleiten oder Produkte neu bepreisen, benötigen konsistenten, aktuellen Kontext. Gedächtnis-residente Plattformen sind positioniert, um die operationale Gedächtnisschicht für diese Systeme zu werden, wobei Governance, Herkunft und Zugriffskontrollen ebenso wichtig werden wie rohe Geschwindigkeit.

Plattformkonsolidierung und Verbrauchswirtschaft

Konsolidierung zeichnet die Wettbewerbslandschaft neu. Microsoft stellte Fabric im November 2023 allgemein zur Verfügung [20], IBM schloss im Juli 2024 den Kauf von StreamSets und webMethods ab [21], und Salesforce stimmte im Mai 2025 zu, Informatica für etwa 8 Milliarden USD zu erwerben [22]. Käufer bevorzugen zunehmend einheitliche Plattformen, die nach Verbrauch bepreist sind, was den Druck auf eigenständige Anbieter im Markt für Gedächtnisanalytik erhöht, Partnerschaften einzugehen, sich zu spezialisieren oder zu verkaufen.

Der Superzyklus der Gedächtnishierarchie

KI-Beschleuniger haben Gedächtnis zu einer strategischen Ressource gemacht. Hochgeschwindigkeitsgedächtnis, CXL-Expander und Pool-Architekturen [12] definieren neu, wie viele Daten ein Server nahe der Verarbeitung halten kann. Öffentliche Mittel, einschließlich des CHIPS and Science Act in Höhe von 52,7 Milliarden USD [7] und Japans KI- und Halbleiterrahmen [24], erweitern das Angebot, was den Druck auf die DRAM-Kosten in der zweiten Hälfte des Prognosezeitraums verringern und den wirtschaftlichen Fall für Gedächtnisresidenz erweitern sollte.

Energieeffizienz und Nachhaltigkeitsberichterstattung

Der Strombedarf von Rechenzentren wird laut der IEA [11] voraussichtlich bis 2030 etwa doppelt so hoch sein, was die Energieeffizienz zu einem Kaufkriterium macht. Gedächtnis-residente Motoren können die Energie pro Abfrage reduzieren, indem sie wiederholte Festplattenspeicherungen vermeiden, ein Anspruch, den Anbieter dokumentieren müssen, da die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung große Käufer dazu drängt, Scope-3-Emissionen aus IT-Diensten offenzulegen. Metriken zur Energie pro Abfrage werden voraussichtlich vor 2030 in Beschaffungspunktesystemen erscheinen.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 38,5% Anteil BFSI-Betrugsanalytik, Cloud-Datenplattformen, KI-Workloads
Europa USD 0,98 Milliarden Compliance mit dem Data Act, DORA-Resilienz, souveräne Cloud
Asien-Pazifik 20,4% CAGR (2026–2035) Instant-Zahlungen, nationale KI-Programme, Fertigungsanalytik
Lateinamerika 5,5% Anteil Pix-gesteuerte Bankanalytik, Modernisierung des Einzelhandels
Mittlerer Osten & Afrika USD 0,21 Milliarden Nationale Datenstrategien, intelligente Regierung, Telekommunikationsanalytik
Gesamt USD 3,78 Milliarden —

Die regionale Nachfrage im Markt für In-Memory-Analytik folgt der Reife der Cloud, der Digitalisierung von Zahlungen und dem regulatorischen Druck. Nordamerika führt bei der installierten Basis, Europa bei der durch Regulierung getriebenen Modernisierung und Asien-Pazifik bei der Wachstumsdynamik.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 84,0% Anteil der Region Hyperscaler-Ökosystem, BFSI- und Einzelhandelsanalytik
Kanada 17,8% CAGR (2026–2035) Verbraucherorientiertes Bankwesen
Mexiko USD 0,08 Milliarden Nearshoring-gesteuerte Fertigungsanalytik

Die Vereinigten Staaten bilden den Anker des nordamerikanischen Marktes für In-Memory-Analytik, mit dem tiefsten Pool an Cloud-Anbietern, Plattformanbietern und datenzentrierten Finanzinstituten. Der FedNow-Instant-Zahlungsdienst der Federal Reserve, der im Juli 2023 gestartet wurde, erweitert die Echtzeit-Betrugsüberprüfung über die größten Banken hinaus auf Gemeinschaftsbanken. Kanadas verbraucherorientiertes Bankwesen, das im Budget 2024 skizziert wurde, erfordert sicheren, schnellen Datenzugang über Institutionen hinweg. In Mexiko schafft das Nearshoring-Investment in Automobil- und Elektronikwerke Nachfrage nach Produktionsanalytik.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 23,5% Anteil der Region Industrie 4.0 und Automobilanalytik
Vereinigtes Königreich USD 0,20 Milliarden Finanzdienstleistungen und Data (Use and Access) Act 2025
Frankreich 16,9% CAGR (2026–2035) SecNumCloud-Adoption souveräner Clouds
Italien 8,5% Anteil der Region Modernisierung des Bankwesens
Spanien USD 0,06 Milliarden Einzelhandels- und Tourismusanalytik
Nordische Länder 18,6% CAGR (2026–2035) Cloud-first-öffentlicher Sektor
Russland 3,0% Anteil der Region Inländische Softwareersatz
Rest von Europa USD 0,15 Milliarden EU-Digitalförderprogramme

Die europäische Nachfrage im Markt für In-Memory-Analytik wird mehr durch Regulierung als durch andere Faktoren geprägt. DORA [6] und der Data Act [5] erfordern beide schnellen, prüfbaren Zugang zu Betriebsdaten, und Banken in Deutschland, Italien und den nordischen Ländern modernisieren entsprechend ihre Risikoplattformen. Die SecNumCloud-Zertifizierung Frankreichs lenkt öffentliche und kritische Käufer in Richtung souverän gehosteter Dienste. Der Data (Use and Access) Act 2025 des Vereinigten Königreichs erweitert intelligente Datenschemata über das offene Banking hinaus. Russland ersetzt weiterhin abgewanderte westliche Plattformen durch inländische Alternativen, was seinen adressierbaren Anteil für globale Anbieter einschränkt.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 36,0% Anteil der Region Ostdaten, Westcomputing-Infrastrukturprogramm
Indien 23,8% CAGR (2026–2035) Wachstum der UPI-Transaktionen, IndiaAI-Mission
Japan USD 0,17 Milliarden KI- und Halbleiterunterstützungsrahmen
Südkorea 8,0% Anteil der Region Telekommunikations- und Elektronikanalytik
ASEAN 22,1% CAGR (2026–2035) Digitale Banklizenzen, Wachstum des E-Commerce
Rest von Asien-Pazifik USD 0,08 Milliarden Erweiterung der Cloud-Region

Asien-Pazifik ist die am schnellsten wachsende Region im Markt für In-Memory-Analytik. Chinas Programm Ostdaten, Westcomputing verbindet acht nationale Rechenzentren mit zehn Datenzentrum-Clustern und erweitert die inländische Kapazität für speicherintensive Workloads. Indien kombiniert Rekordvolumen bei UPI [9] mit der IndiaAI-Mission [8], während das DPDP-Gesetz [17] Inlandsbereitstellungen fördert. Japans Rahmen von rund 10 Billionen JPY für KI- und Halbleiterunterstützung bis 2030 [24] unterstützt die Modernisierung von Unternehmen. Die Lizenzierung von Digitalbanken in Singapur, Malaysia und den Philippinen schafft eine neue Kohorte von cloud-nativen Käufern in ASEAN.

Lateinamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 46,0% Anteil der Region Pix-Instant-Zahlungen, brasilianischer KI-Plan
Argentinien 15,9% CAGR (2026–2035) Fintech-Expansion
Rest von Lateinamerika USD 0,08 Milliarden Modernisierung des Einzelhandels und der Telekommunikation

Brasilien dominiert den lateinamerikanischen Markt für In-Memory-Analytik, angetrieben durch das Instant-Zahlungssystem Pix der Zentralbank und den BRL 23 Milliarden brasilianischen KI-Plan . Banken und Einzelhändler nutzen speicherresidenten Analytik für Echtzeit-Kredit-, Betrugs- und Promotionsentscheidungen, und Brasiliens LGPD-Datenschutzgesetz begünstigt lokal gehostete Cloud-Regionen. Der Fintech-Sektor Argentiniens wächst schnell trotz makroökonomischer Volatilität, während Kolumbien, Chile und Peru den Großteil der verbleibenden regionalen Nachfrage ausmachen.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 21,5% CAGR (2026–2035) Vision 2030 und nationale Datenstrategie
VAE 24,0% Anteil der Region Nationale KI-Strategie 2031, intelligente Regierung
Südafrika USD 0,04 Milliarden Bank- und Telekommunikationsanalytik
Ägypten 18,2% CAGR (2026–2035) Digitales Ägypten-Programm
Rest von MEA 22,0% Anteil der Region Wachstum von Mobile Money und Telekommunikation

Die Golfstaaten führen den Mittleren Osten & Afrika im Markt für Memory-Analytik an. Saudi-Arabiens Vision 2030 und die nationale Daten- und KI-Strategie, die von SDAIA verwaltet wird, finanzieren Regierungsdatenplattformen und neue hyperskalierte Cloud-Regionen. Die nationale KI-Strategie 2031 der VAE unterstützt intelligente Regierungs- und intelligente Stadtanalytik in Dubai und Abu Dhabi. Die Banken und Telekommunikationsanbieter Südafrikas bleiben die größten Käufer südlich der Sahara, während das Wachstum von Mobile Money in Ost- und Westafrika eine frühe Nachfrage nach Transaktionsanalytik schafft.

In Memory Analytics Market Nach Region, 2025-2035

Im Markt für Memory Analytics Marktsegmentierung

Nach Bereitstellung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Vor Ort 54,0% Anteil (2025) Datenhoheit und Latenzsteuerung im BFSI- und Regierungssektor
Cloud 20,6% CAGR (2026–2035) Verbrauchspreise und verwaltete Dienste

Die Bereitstellung vor Ort führt mit einem Anteil von 54,0%, was Jahrzehnte an Investitionen in Hochspeicherserver durch Banken, Versicherer und öffentliche Einrichtungen widerspiegelt, die regulierte Daten unter direkter Kontrolle halten müssen. Die Cloud-Bereitstellung ist der am schnellsten wachsende Modus mit einer CAGR von 20,6%, da verwaltete Dienste die anfänglichen DRAM-Käufe eliminieren und es ermöglichen, die Kapazität mit der Nachfrage zu skalieren. Hybride Muster, bei denen sensible Daten vor Ort und Burst-Workloads in der Cloud verarbeitet werden, werden zur Standardarchitektur im Markt für In-Memory-Analytik.

Nach Endnutzerbranche

Segment Wichtige Kennzahl Primärer Nachfragefaktor
BFSI 27,5% Anteil (2025) Betrugsbewertung, intraday Risiko, Sofortzahlungen
Einzelhandel 19,4% CAGR (2026–2035) Dynamische Preisgestaltung und Omnichannel-Inventar
IT und Telekommunikation 0,73 Milliarden USD (2025) Netzwerksicherheit und Abonnentenanalytik
Fertigung 13,0% Anteil (2025) Prädiktive Wartung und Qualitätsanalytik
Regierung und öffentlicher Sektor 16,2% CAGR (2026–2035) Intelligente Regierung und Steueranalytik
Andere Endnutzerbranchen 0,53 Milliarden USD (2025) Gesundheitswesen, Energie und Logistik-Anwendungsfälle

BFSI ist die größte Endnutzerbranche mit einem Anteil von 27,5%, da Millisekunden-Betrugsbewertungen und DORA-gesteuertes Risikomanagement die Speicherresidenz zur Notwendigkeit und nicht zu einem Upgrade machen. Der Einzelhandel ist die am schnellsten wachsende Branche mit einer CAGR von 19,4%, wo dynamische Preisgestaltung und Echtzeit-Inventarsichtbarkeit über Geschäfte und E-Commerce-Kanäle messbare Margensteigerungen liefern. IT und Telekommunikation, Fertigung sowie Regierung und öffentlicher Sektor bilden eine starke Mittelschicht, die jeweils mit der Modernisierung von Netzwerken, Fabriken oder Bürgerdiensten verbunden ist.

Wettbewerbsbenchmarking

Der Wettbewerb im Markt für In-Memory-Analytik ist moderat fragmentiert. Market Research Future schätzt einen HHI von etwa 750–850 und einen kombinierten Marktanteil der fünf größten Anbieter von etwa 45–55%, was auf eine niedrige Konzentration hinweist. Große Plattformanbieter konkurrieren um die installierte Basis und die Breite des Ökosystems, Hyperscaler um den Komfort von Managed Services und Spezialisten um Rohleistung und Preis.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den In-Memory-Analytikmarkt Strategische Positionierung
SAP SE ~14–18% SAP HANA Cloud, SAP Datasphere, SAP Business Data Cloud Marktführer bei der installierten Basis, der Analytik mit ERP-Daten verbindet
Oracle Corporation ~10–13% Oracle Database In-Memory, HeatWave, Oracle Database 23ai Konvergente Datenbank mit eingebauter Vektorsuche
Microsoft Corporation ~8–11% Microsoft Fabric, Power BI, SQL Server In-Memory OLTP Vereinheitlichte SaaS-Analytik gebündelt mit Azure
IBM Corporation ~5–8% Db2 BLU Acceleration, watsonx.Data, Cognos Analytics Hybrid-Cloud-Governance für regulierte Branchen
Amazon Web Services ~5–8% Amazon MemoryDB, Amazon ElastiCache, Amazon Redshift Hyperscale-Managed-Services mit Verbrauchspreisen
SAS Institute ~4–6% SAS Viya mit Cloud Analytic Services Engine Fortgeschrittene Analytik und Modellrisikomanagement
Teradata ~3–5% Teradata VantageCloud Unternehmensgroße hybride Analytik
Strategy (ehemals MicroStrategy) ~2–4% Strategy One, In-Memory-intelligente Würfel Semantische Schicht und KI-unterstützte BI
Qlik ~2–4% Qlik Sense assoziative Engine, Qlik Talend Cloud Assoziative Analytik plus Datenintegration
Software AG ~1–3% Terracotta, Adabas In-Memory-Datenmanagement für Kernsysteme
Exasol ~1–2% Exasol Analytics Engine Hochleistungs-MPP-Analytikdatenbank
Kognitio ~0.5–1.5% Kognitio analytische Plattform Nischen-High-Concurrency-SQL-Analytik

Aktuelle Nachrichten & Entwicklungen

  • Microsoft (November 2023): Microsoft Fabric wurde allgemein verfügbar gemacht, vereint Datenengineering, -lagerung und Power BI auf einer SaaS-Plattform und hebt die Messlatte für integrierte Analyse-Stacks [20]
  • Europäische Union (Januar 2024): Das Daten-Gesetz trat in Kraft, mit Verpflichtungen, die ab September 2025 gelten, und schafft neue Nachfrage nach Systemen, die Daten zu vernetzten Produkten auf Anfrage bereitstellen [5]
  • Oracle (Mai 2024): Oracle Database 23ai mit nativer KI-Vektor-Suche veröffentlicht, vereint KI-Abfragen mit speicheroptimierten Analysen in einer Engine [19]
  • IBM (Juli 2024): Abschluss der Übernahme von StreamSets und webMethods von Software AG, Stärkung der Echtzeit-Datenintegration für hybride Cloud-Analysen [21]
  • SAP (Februar 2025): Einführung der SAP Business Data Cloud in Partnerschaft mit Databricks, Erweiterung der HANA-basierten Analysen mit offenem Datenaustausch für KI-Workloads [18]
  • Strategy (Februar 2025): MicroStrategy wurde in Strategy umbenannt und konzentriert sein BI-Portfolio auf KI-unterstützte Analysen und eine universelle semantische Schicht
  • Redis (Mai 2025): Veröffentlichung von Redis 8 mit einer AGPL-Lizenzoption, Rückgängigmachung eines Teils seiner 2024 getroffenen Entscheidung zu quelloffenen Bedingungen und Beruhigung von Open-Source-Anwendern [23]
  • Salesforce (Mai 2025): Einigung über die Übernahme von Informatica für etwa 8 Milliarden USD zur Stärkung des Datenmanagements unter seinen Analyse- und KI-Agenten-Angeboten [22]

Im Markt für Memory Analytics Marktberichtsumfang

Parameter Details
Marktumfang In-Memory-Analytics-Marktsoftware und -dienstleistungen, segmentiert nach Bereitstellung, Endbenutzerbranche und Geografie
Studienzeitraum 2021–2035 (historisch: 2021–2024; Basisjahr: 2025; Prognose: 2026–2035)
CAGR 17,1 % (2026–2035)
Marktgrößenprüfpunkte 3,78 Milliarden USD (2025); 4,43 Milliarden USD (2026); 8,32 Milliarden USD (2030); 18,33 Milliarden USD (2035)
Schnellstwachsende Segmente Cloud (Bereitstellung); Einzelhandel (Endbenutzerbranche); Asien-Pazifik (Region)
Profilierte Unternehmen SAP SE, Oracle, Microsoft, IBM, Amazon Web Services, SAS Institute, Teradata, Strategy, Qlik, Software AG, Exasol, Kognitio
Bewährungswährung Milliarden USD
CAGR-Treiber-Haftungsausschluss Einflussfaktoren und Einschränkungen sind richtungsweisend, überlappende Schätzungen und addieren sich nicht zur Haupt-CAGR

FAQs

Wie sollten Käufer speicherresidenten Plattformen mit festplattenbasierten Cloud-Lagern vergleichen?
Benchmark-Konkurrenz und Latenz auf Ihrer eigenen Produktionslast anstelle von vom Anbieter veröffentlichten Tests. Speicherresidenten Engines gewinnen bei Abfragen unter einer Sekunde über heiße Daten, während festplattenbasierte Lager für Petabyte-große Historie günstiger bleiben, sodass die meisten Unternehmen beide in Schichten betreiben.
Welche Lizenzrisiken sollten Käufer des Marktes für In-Memory-Analysen beachten?
Änderungen der Open-Source-Lizenz können die Gesamtkosten des Eigentums mit wenig Vorankündigung zurücksetzen. Redis wechselte im März 2024 zu quellverfügbaren Bedingungen und stellte dann im Mai 2025 mit Redis 8 eine AGPL-Option wieder her [23]. Verträge sollten die Preisgestaltung festlegen und Ausstiegsrechte beinhalten.
Wie verändert CXL die Hardwareplanung für Bereitstellungen im In-Memory-Analytikmarkt?
CXL ermöglicht es Servern, auf gepoolten Speicher über ein Rack zuzugreifen, sodass die Kapazität nicht mehr nodeweise dimensioniert werden muss. Käufer können DRAM-Käufe aufschieben und die Auslastung erhöhen, obwohl die Datenbankunterstützung für gestaffelten Speicher noch ungleichmäßig ist [12].
Welche neuen Anwendungsfälle ziehen Investitionen in den In-Memory-Analytikmarkt an?
Abruf für KI-Agenten, Telekommunikationsnetzwerk-Slice-Sicherung und Telemetrie am Netzrand sind die neuesten Nachfragelücken im In-Memory-Analytikmarkt. Jeder erfordert Millisekundenantworten auf ständig wechselnde Daten, die Batch-Pipelines nicht liefern können.
Welche Integrationsprobleme verzögern am häufigsten den Go-Live?
Legacy-ETL-Jobs, inkonsistente Stammdaten und fehlende Change-Data-Capture-Feeds sind die üblichen Engpässe. Projekte, die mit einer regulierten semantischen Schicht beginnen, erreichen in der Regel schneller die Produktion als solche, die zuerst rohe Tabellen migrieren.
Wie beeinflussen Datenresidenzregeln Architekturentscheidungen?
Residenzgesetze drängen Bereitstellungen in Richtung souveräner Cloud-Regionen und lokal gehaltene Verschlüsselungsschlüssel. Das DPDP-Gesetz Indiens erlaubt Strafen von bis zu 250 Crore INR pro Verstoßkategorie [17], sodass multinationale Unternehmen zunehmend separate speicherresidenten Knoten innerhalb jeder Gerichtsbarkeit betreiben.
Welche Kennzahlen sind wichtig, wenn man Anbieter im In-Memory-Analytikmarkt für Investitionen bewertet?
Die Nettoumsatzbindung und der Anteil des verbrauchsabhängigen Umsatzes signalisieren am besten eine nachhaltige Nachfrage. Investoren sollten auch die Abhängigkeit von Hyperscaler-Marktplätzen berücksichtigen, die zunehmend kontrollieren, wie Unternehmen neue Daten-Software beschaffen.
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Ko-Autor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















