在内存分析市场 市场概要
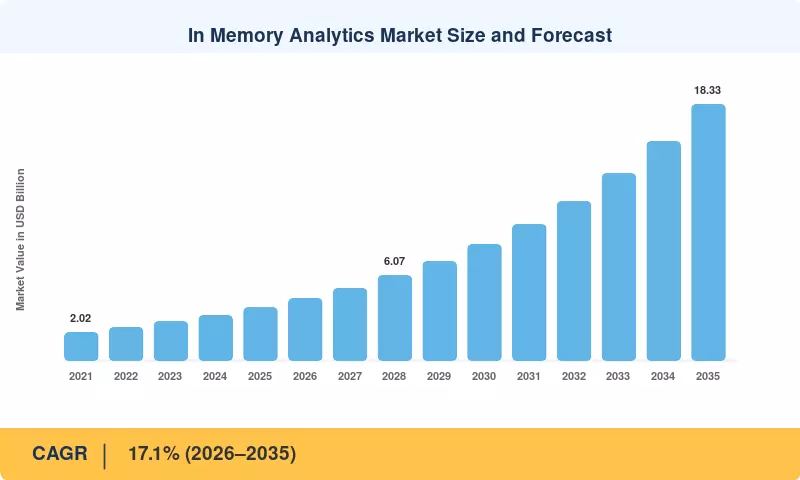
内存分析市场在2025年的估值为37.8亿美元,预计在2026年达到44.3亿美元,到2035年扩展至183.3亿美元,2026年至2035年的年均增长率为17.1%。两个监管催化剂推动预算提前。欧盟数据法案于2025年9月生效,要求连接产品制造商在请求时共享使用数据[5],而数字运营弹性法案(DORA)自2025年1月以来要求欧盟金融实体持续监控和报告信息通信技术风险[6]。这两项规则奖励能够在几秒钟内查询实时操作数据的平台,而不是几个小时。
企业正在淘汰基于磁盘的数据仓库、夜间批处理ETL作业和预聚合的OLAP立方体,转而采用在DRAM中保存工作数据集并在单一数据副本上运行事务和分析工作负载的列式引擎。这种向内存计算的转变依赖于云。预计全球公共云终端用户支出将在2025年达到7234亿美元,而大多数新的分析部署现在都落在按消费计费的托管服务上,而不是专用的高内存服务器上。
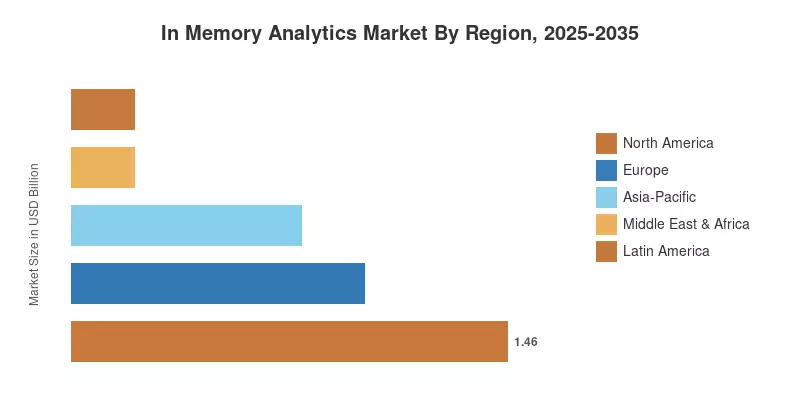
北美在2025年占据38.5%的市场份额,主要受早期云采用和金融服务行业(BFSI)重度支出的推动。亚太地区是增长最快的地区,年均增长率为20.4%,受印度即时支付量和中国、日本及东盟的国家人工智能项目推动。欧洲排名第二,数据共享和弹性要求将合规义务转化为分析项目。在未来十年,竞争优势将转向那些将内存驻留速度与治理、成本控制和人工智能准备的数据访问相结合的供应商。
关键报告要点
• 按部署方式
- 本地安装在2025年占内存分析市场的54.0%,反映出银行、保险公司和公共机构将敏感数据保留在自己的数据中心内
- 云是增长最快的部署模式,2035年前的年均增长率为20.6%,因为消费定价消除了曾经阻碍中型买家的前期DRAM投资
• 按最终用户行业
- BFSI是最大的最终用户行业,占27.5%的市场份额,使用内存驻留引擎进行欺诈评分、日内风险和即时支付
- 信息技术和电信在2025年产生了7.3亿美元,主要由网络保障和用户分析推动
- 零售是增长最快的行业,年均增长率为19.4%,得益于动态定价和跨渠道库存可见性
• 按地区
- 北美在内存分析市场中占据38.5%的份额,以美国为支柱
- 亚太地区的地区年均增长率最高,达到20.4%
- 欧洲在2025年占据9.8亿美元,以德国和英国作为主要市场
市场规模和预测(2021–2035)
内存分析市场的估计结合了对软件许可证、订阅和托管服务的供应商收入的自下而上映射,以及对企业分析和云支出数据的自上而下验证。2021年至2024年的历史数据来源于公司备案和与平台供应商、系统集成商及企业买家的访谈;2025年作为基准年,2026年至2035年的数据反映了情景加权预测。2023年增长激增,当时生成性人工智能试点引发了一波数据平台现代化,随后在2024年趋于正常,因为买家从实验转向生产预算并收紧云成本控制。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


