Electric Truck Market Summary
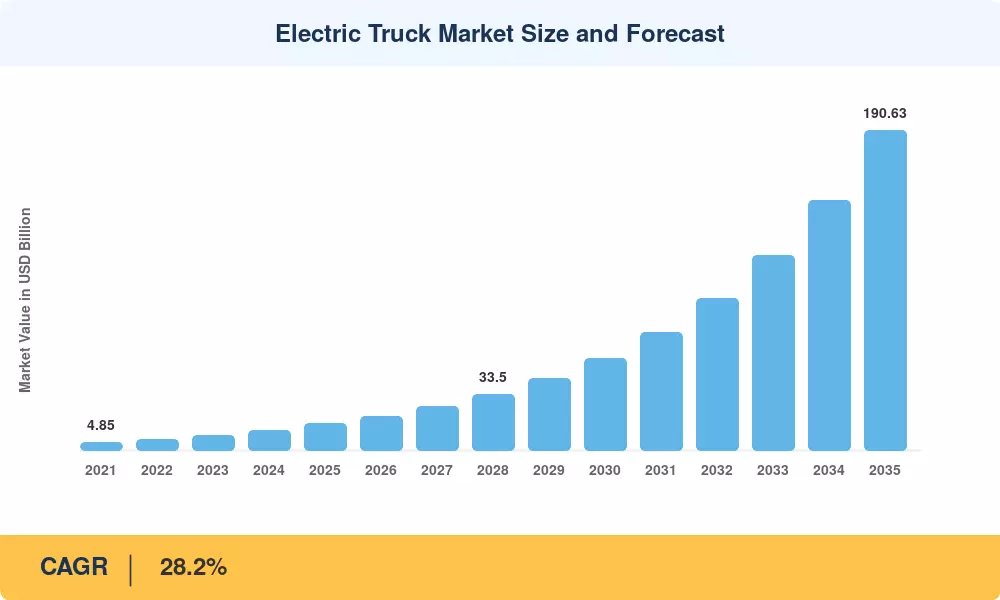
Der Markt für Elektro-Lkw erreichte im Jahr 2025 geschätzte 15,90 Milliarden USD und wird voraussichtlich von 20,38 Milliarden USD im Jahr 2026 auf 190,63 Milliarden USD bis 2035 steigen, was einer CAGR von 28,2% über den Prognosezeitraum entspricht. Zwei Kräfte beschleunigen diesen Verlauf: die Phase-3-Treibhausgasstandards der US-Umweltschutzbehörde (EPA) für schwere Fahrzeuge und die überarbeiteten CO₂-Emissionsvorschriften der Europäischen Union für Lkw, die beide strenge Compliance-Strafen auferlegen, die emissionsfreie Antriebssysteme zu einer wirtschaftlichen Notwendigkeit und nicht nur zu einer Nachhaltigkeitswahl machen [1][2].
Die Preise für Lithium-Ionen Batteriepakete fielen 2024 unter 120 USD pro kWh, was die Amortisationszeiten der Gesamtkosten des Eigentums für städtische und regionale Einsatzzyklen auf unter vier Jahre komprimiert [3]. Hersteller von Erstausrüstungen haben darauf reagiert, indem sie batteriebetriebene und wasserstoffbetriebene Plattformen gleichzeitig ausgebaut haben, wobei die kumulierten Investitionen der Branche seit 2021 45 Milliarden USD übersteigen. Dieselbetriebene Flotten, die einst die Linienverkehrskorridore dominierten, werden nun zuerst auf kürzeren regionalen Routen verdrängt, während die Umstellung auf Langstrecken folgt, da die Ladeinfrastruktur der Megawatt-Klasse erweitert wird [4].
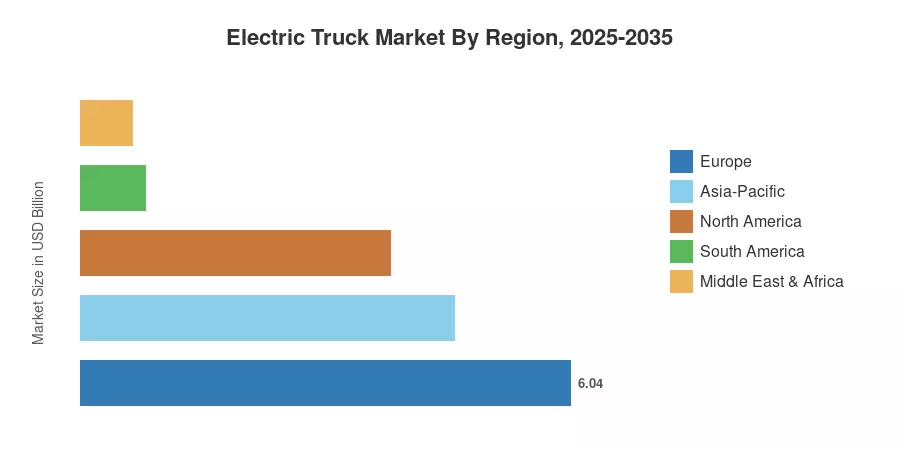
Europa hat den größten Anteil am Markt für Elektro-Lkw mit etwa 38% des Umsatzes im Jahr 2025, angetrieben durch aggressive nationale Subventionen in Deutschland, Frankreich und dem nordischen Block. Die Region Naher Osten & Afrika ist der am schnellsten wachsende Markt und expandiert mit einer CAGR von 33,1%, während die Golfstaaten ihre Logistiknetze diversifizieren. Der asiatisch-pazifische Raum hat die zweitgrößte Position und trägt mit fast 29% zum globalen Wert bei, gestützt durch Chinas heimische Produktionskapazitäten und Indiens FAME-III-Subventionsrahmen. Mit dem Anstieg der Einspeisung erneuerbarer Energien im Netz und dem Ausbau der Ladeinfrastruktur ist der Markt für Elektro-Lkw auf eine infrastrukturelle Beschleunigung bis 2035 vorbereitet.
Wichtige Erkenntnisse aus dem Bericht
• Nach Antriebsart
- Batterieelektrische Fahrzeuge hielten im Jahr 2025 etwa 51% des Marktanteils für Elektro-Lkw und profitierten von niedrigeren Energiekosten pro Kilometer und einem reifenden Lieferantennetzwerk in Nordamerika und Europa.
- Wasserstoffbetriebene Elektro-Lkw werden voraussichtlich eine CAGR von 32,5% bis 2035 erreichen, unterstützt durch Investitionen in Wasserstoffkorridore, die auf Langstreckentransporte über 500 km abzielen.
• Nach Lkw-Typ
- Schwerlastmodelle über 12 Tonnen machten etwa 47% des Umsatzes im Jahr 2025 im Markt für Elektro-Lkw aus, was die starke Nachfrage von Logistikbetreibern widerspiegelt, die die Scope-3-Compliance anstreben.
- Traktor-Anhänger-Konfigurationen werden voraussichtlich bis 2035 28,40 Milliarden USD erreichen, angetrieben durch Vorschriften zur Elektrifizierung des grenzüberschreitenden Frachtverkehrs in Europa und Nordamerika.
• Nach Region
- Europa führte den Markt für Elektro-Lkw mit einem Anteil von 38% im Jahr 2025, gestützt durch die EU-Richtlinie über saubere Fahrzeuge und nationale Vorschriften für emissionsfreie Zonen.
- Die Region Naher Osten & Afrika wächst mit einer CAGR von 33,1%, der schnellsten aller Regionen, da von Staatsfonds unterstützte Logistikzentren in die Elektrifizierung von Flotten investieren.
Marktgröße und Prognose (2021–2035)
Market Research Future hat historische Schätzungen aus OEM-Versandmeldungen, nationalen Fahrzeugregistrierungsdatenbanken und Handelsdaten der Batterie-Lieferkette abgeleitet. Prognoseprojektionen verwenden ein Bottom-up-Modell, das gegen Umfragen zur Kaufabsicht von Flottenbetreibern, staatliche Beschaffungspläne und angekündigte Kapazitätserweiterungen in 28 Ländern kalibriert ist.