Markt für angewandte Photovoltaik

Marktforschungsbericht für gebäudeintegrierte Photovoltaik nach Technologieart (Dünnschichttechnologie, kristalline Siliziumtechnologie, gebäudeintegrierte Photovoltaik (BIPV), konzentrierte Photovoltaik (CPV)), nach Installationsart (Dachmontage, Fassadenmontage, gebäudeintegriert), nach Anwendungssektor (Wohngebäude, Gewerbe, Industrie, öffentliche Infrastruktur), nach Energieerzeugungsmethode (Netzgebundene Systeme, Off-Grid-Systeme, Hybridsysteme), nach regulatorischer Unterstützung (Anreizprogramme, verpflichtende Installationsrichtlinien, Net-Metering-Vorschriften) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/29785-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Building Applied Photovoltaic Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.52%
2024 Market Size$ 9.11 Billion
2025 Market Size$ 10.07 Billion
2035 Market Size$ 27.38 Billion
Key Players
Tesla
SunPower
First Solar
Canadian Solar
Trina Solar
JA Solar
Opportunities
  • Rising Energy Costs
  • Technological Advancements
  • Government Incentives and Policies

Markt für angewandte Photovoltaik Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für gebäudeintegrierte Photovoltaik im Jahr 2024 auf 9,112 Milliarden USD geschätzt. Die Branche der gebäudeintegrierten Photovoltaik wird voraussichtlich von 10,07 Milliarden USD im Jahr 2025 auf 27,38 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 10,52 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für gebäudeintegrierte Photovoltaik steht vor einem erheblichen Wachstum, angetrieben durch technologische Fortschritte und eine steigende Verbrauchernachfrage nach nachhaltigen Lösungen.

  • Nordamerika bleibt der größte Markt für gebäudeintegrierte Photovoltaik, angetrieben durch robuste staatliche Anreize und Richtlinien.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, gefördert durch rasante Urbanisierung und Infrastrukturentwicklung.
  • Die kristalline Siliziumtechnologie dominiert weiterhin den Markt, während die Dünnschichttechnologie aufgrund ihrer Flexibilität und Leichtigkeit an Bedeutung gewinnt.
  • Steigende Energiekosten und ein erhöhtes Bewusstsein der Verbraucher für Nachhaltigkeit sind bedeutende Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 9.112 (USD Milliarden)
2035 Marktgröße 27.38 (USD Milliarden)
CAGR (2025 - 2035) 10.52%

Hauptakteure

Tesla (US), SunPower(US), First Solar (US), Canadian Solar (CA), Trina Solar (CN), JA Solar (CN), Hanwha Q CELLS (KR), LG Electronics (KR), Sharp Corporation (JP)

Markt für angewandte Photovoltaik Treiber

Steigende Energiekosten

Der Markt für gebäudeintegrierte Photovoltaik wird durch die steigenden Kosten traditioneller Energiequellen angetrieben. Da die Energiepreise weiterhin steigen, suchen Verbraucher und Unternehmen nach alternativen Lösungen, um ihre Energiekosten zu senken. Die Integration von gebäudeintegrierter Photovoltaik bietet einen praktikablen Weg, um Energieunabhängigkeit zu erreichen und die Abhängigkeit von fossilen Brennstoffen zu verringern. Berichte zeigen, dass die nivellierten Kosten für Strom aus Solarenergie in den letzten zehn Jahren erheblich gesenkt wurden, was es zu einer wettbewerbsfähigen Option im Vergleich zu konventionellen Energiequellen macht. Es wird erwartet, dass dieser Trend anhält, da Fortschritte in der Technologie und Skaleneffekte die Kosten weiter senken. Folglich wird die zunehmende finanzielle Belastung durch Energiekosten wahrscheinlich die Einführung von Photovoltaikanlagen in Gebäuden beschleunigen und somit die Wachstumsaussichten des Marktes verbessern.

Technologische Fortschritte

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Marktes für gebäudeintegrierte Photovoltaik. Innovationen in Photovoltaikmaterialien, wie die Entwicklung von Dünnschichtsolarzellen und gebäudeintegrierter Photovoltaik, verbessern die Effizienz und senken die Kosten. Jüngste Studien zeigen, dass die Effizienz von Solarpanels erheblich verbessert wurde, wobei einige Produkte Effizienzen von über 25 % erreichen. Diese Fortschritte machen Solarenergie nicht nur zugänglicher, sondern ermöglichen auch eine bessere Integration in Gebäudedesigns, ohne die Ästhetik zu beeinträchtigen. Darüber hinaus erleichtert das Aufkommen intelligenter Technologien, wie Energiemanagementsysteme, eine bessere Energienutzung in Gebäuden mit Photovoltaikanlagen. Diese Synergie zwischen Technologie und Design wird wahrscheinlich den Markt vorantreiben, da Verbraucher zunehmend nach energieeffizienten Lösungen suchen.

Regierungsanreize und -richtlinien

Der Markt für gebäudeintegrierte Photovoltaik erlebt ein Wachstum aufgrund günstiger Regierungsanreize und -richtlinien. Verschiedene Regierungen setzen Steuervergünstigungen, Rückzahlungen und Zuschüsse ein, um die Einführung erneuerbarer Energietechnologien zu fördern. Beispielsweise werden in mehreren Regionen Richtlinien eingeführt, die die Integration von Solartechnologien in neuen Gebäuden vorschreiben. Diese regulatorische Unterstützung senkt nicht nur die anfänglichen Investitionskosten für Verbraucher, sondern erhöht auch die allgemeine Attraktivität von gebäudeintegrierter Photovoltaik. Infolgedessen wird erwartet, dass der Markt erheblich expandiert, mit Schätzungen, die eine jährliche Wachstumsrate von über 20 % in den kommenden Jahren vorschlagen. Solche Initiativen sind entscheidend für den Übergang zu nachhaltigen Energielösungen und fördern somit eine widerstandsfähigere Energieinfrastruktur.

Urbanisierung und Infrastrukturentwicklung

Urbanisierung und Infrastrukturentwicklung sind Schlüsselfaktoren, die den Markt für gebäudeintegrierte Photovoltaik vorantreiben. Mit der Expansion städtischer Gebiete wird die Nachfrage nach energieeffizienten Gebäuden zunehmend kritisch. Die Integration von Photovoltaikanlagen in neue Bauprojekte wird als strategischer Ansatz angesehen, um den Energiebedarf zu decken und gleichzeitig die Umweltbelastung zu minimieren. Jüngste Daten zeigen, dass städtische Zentren für einen erheblichen Teil des globalen Energieverbrauchs verantwortlich sind, was den dringenden Bedarf an nachhaltigen Lösungen verdeutlicht. Darüber hinaus setzen viele Städte Bauvorschriften um, die die Nutzung erneuerbarer Energietechnologien in neuen Entwicklungen vorschreiben oder anreizen. Dieser Trend wird voraussichtlich anhalten, da Stadtplaner und Architekten zunehmend die Bedeutung der Integration von Solarenergielösungen in die städtische Infrastruktur erkennen.

Verbraucherbewusstsein und Nachfrage nach Nachhaltigkeit

Das Verbraucherbewusstsein für Umweltfragen beeinflusst den Markt für gebäudeintegrierte Photovoltaik erheblich. Da Einzelpersonen sich ihrer CO2-Bilanz bewusster werden, wächst die Nachfrage nach nachhaltigen Energielösungen. Dieser Wandel im Verbraucherverhalten veranlasst Bauherren und Entwickler, Photovoltaikanlagen in ihre Projekte zu integrieren. Umfragen zeigen, dass ein erheblicher Prozentsatz der Hauskäufer bereit ist, einen Aufpreis für Immobilien zu zahlen, die mit Solarenergiesystemen ausgestattet sind, was eine klare Präferenz für nachhaltiges Wohnen widerspiegelt. Darüber hinaus fördern Bildungsinitiativen und Gemeinschaftsprojekte weiter die Vorteile von Solarenergie, wodurch das öffentliche Interesse steigt. Dieses gesteigerte Bewusstsein wird voraussichtlich das Marktwachstum antreiben, da immer mehr Verbraucher aktiv nach energieeffizienten und umweltfreundlichen Bauoptionen suchen.
Einblicke in Marktsegmente

Nach Technologieart: Kristalline Siliziumtechnologie (Größter) vs. Dünnschichttechnologie (Schnellwachsend)

Im Markt für gebäudeintegrierte Photovoltaik zeigt die Verteilung des Marktanteils nach Technologiearten, dass die kristalline Siliziumtechnologie der dominierende Akteur bleibt und einen erheblichen Teil des Marktes aufgrund ihrer Effizienz und etablierten Produktionsmethoden hält. Die Dünnschichttechnologie folgt und gewinnt an Bedeutung aufgrund ihrer Kostenwirksamkeit und Vielseitigkeit, während gebäudeintegrierte Photovoltaik (BIPV) und konzentrierte Photovoltaik (CPV) kleinere Anteile halten, die auf Nischenanwendungen und aufstrebende Märkte abzielen.

Technologie: Kristallines Silizium (Dominant) vs. Dünnschicht (Aufstrebend)

Kristalline Silizium Technologie gilt als das dominierende Segment im Markt für gebäudeintegrierte Photovoltaik, bekannt für ihre hohe Effizienz und umfassende Anwendung in Wohn- und Gewerbeimmobilien. Ihre gut etablierte Lieferkette und fortlaufende technologische Fortschritte haben ihre Marktposition gefestigt. Im Gegensatz dazu entwickelt sich die Dünnschichttechnologie zu einer beliebten Wahl aufgrund ihrer leichten und flexiblen Eigenschaften, die innovative Anwendungen in verschiedenen architektonischen Stilen ermöglichen. Mit der steigenden Nachfrage nach ästhetischen und integrierten Solarlösungen wird erwartet, dass Dünnschicht von diesem Trend profitiert und ihr Wachstum in der Branche markiert.

Nach Installationsart: Auf dem Dach montiert (Größter) vs. Gebäudeintegriert (Schnellwachsend)

Im Markt für gebäudeintegrierte Photovoltaik ist das Segment der auf dem Dach montierten Systeme derzeit das größte und erfasst einen erheblichen Teil des Gesamtmarktanteils. Diese Beliebtheit ist auf ihre Vielseitigkeit und die einfache Installation auf verschiedenen Gebäudetypen zurückzuführen. Im Gegensatz dazu entwickelt sich das Segment der Gebäudeintegrierten Systeme, das Solarmodule umfasst, die nahtlos in Baumaterialien integriert sind, schnell. Sein Anteil wächst, da Architekten und Entwickler innovative Lösungen suchen, die Energieerzeugung mit Ästhetik verbinden. Der Trend zu Energieeffizienz und Nachhaltigkeit ist ein wesentlicher Treiber für beide Segmente. Auf dem Dach montierte Systeme dominieren weiterhin aufgrund ihrer etablierten Technologie und nachgewiesenen Rentabilität. Das Segment der Gebäudeintegrierten Systeme gewinnt jedoch an Schwung, da Fortschritte im Design und in der Technologie sie für Neubauten, insbesondere in städtischen Gebieten, wo der Platz begrenzt ist, attraktiver machen. Der zunehmende Fokus auf nachhaltige Baupraktiken wird voraussichtlich mehr Investitionen in dieses innovative Segment ankurbeln.

Installationsart: Auf dem Dach montiert (Dominant) vs. Gebäudeintegriert (Aufstrebend)

Auf dem Dach montierte Systeme stellen die dominante Installationsart im Markt für gebäudeintegrierte Photovoltaik dar und werden für ihre Anpassungsfähigkeit an verschiedene Wohn- und Gewerbedächer geschätzt. Sie bieten unkomplizierte Installationsprozesse und können ohne wesentliche Änderungen in bestehende Strukturen nachgerüstet werden. Dieses Segment ist durch etablierte Technologie und breite Verbraucherakzeptanz gekennzeichnet, was zu seiner Marktführerschaft beiträgt. Inzwischen entwickelt sich das Segment der Gebäudeintegrierten Systeme zu einem Game-Changer, der Ästhetik mit Funktionalität kombiniert. Diese Systeme sind oft in die Fassade oder die Dachmaterialien des Gebäudes integriert und sprechen umweltbewusste Verbraucher und Entwickler an, die eine LEED-Zertifizierung oder ähnliche nachhaltige Baustandards anstreben. Sie sind innovativ gestaltet, um das Erscheinungsbild des Gebäudes zu verbessern und gleichzeitig erneuerbare Energie zu erzeugen, was einen Wandel hin zur Integration von Energielösungen in architektonische Designs fördert.

Nach Anwendungssektor: Wohnbereich (Größter) vs. Gewerbe (Schnellwachsend)

Im Markt für gebäudeintegrierte Photovoltaik kann der Anwendungssektor in Wohn-, Gewerbe-, Industrie- und öffentliche Infrastruktur unterteilt werden. Unter diesen hält das Segment Wohnbereich den größten Marktanteil, angetrieben von einer zunehmenden Zahl von Hausbesitzern, die in Solarlösungen investieren, um Energiekosten zu senken und die Nachhaltigkeit zu verbessern. Nahezu gleichauf folgt das Segment Gewerbe, das aufgrund des wachsenden Engagements der Unternehmen für erneuerbare Energien und Kostenwirksamkeit an Bedeutung gewonnen hat.

Wohnbereich (Dominant) vs. Gewerbe (Aufstrebend)

Das Segment Wohnbereich hebt sich als der dominante Akteur im Markt für gebäudeintegrierte Photovoltaik hervor, gekennzeichnet durch eine starke Neigung zur Nachhaltigkeit und Energieunabhängigkeit unter Hausbesitzern. Dieses Segment profitiert von der Anpassungsfähigkeit der Solartechnologien an Wohndächer und den Anreizen, die von Regierungen für Solarinstallationen angeboten werden. Auf der anderen Seite entwickelt sich das Segment Gewerbe schnell, angetrieben von Unternehmen, die ihre Betriebskosten senken und Unternehmensverantwortungsinitiativen erfüllen möchten. Dieses Segment nutzt zunehmend großflächige Installationen und innovative Technologien, um die Energieeffizienz zu maximieren und damit einen wachsenden Marktanteil zu erobern.

Nach Energieerzeugungsmethode: Netzgebundene Systeme (Größter) vs. Hybridsysteme (Schnellwachsend)

Im Markt für gebäudeintegrierte Photovoltaik dominieren netzgebundene Systeme die Energieerzeugungsmethoden und repräsentieren den größten Anteil aufgrund ihrer Effizienz und Integration mit bestehenden Stromnetzen. Diese Systeme ermöglichen es den Nutzern, Solarenergie zu nutzen, während sie Zugang zum Stromnetz haben, was sie zu einer beliebten Wahl für Wohn- und Gewerbeimmobilien macht. Im Gegensatz dazu gewinnen Hybridsysteme als das am schnellsten wachsende Segment an Bedeutung, dank ihrer Fähigkeit, sowohl netzgebundene als auch netzunabhängige Funktionen zu kombinieren, was sie für Nutzer, die nach vielseitigeren Lösungen suchen, attraktiv macht.

Energieerzeugungsmethode: Netzgebundene Systeme (Dominant) vs. Hybridsysteme (Aufstrebend)

Netzgebundene Systeme sind bekannt für ihre Effizienz und Kostenwirksamkeit, die es den Nutzern ermöglichen, von der Solarenergieproduktion zu profitieren und gleichzeitig die Verbindung zum Stromnetz aufrechtzuerhalten. Diese Methode wird in städtischen Gebieten weit verbreitet angewendet, wo der Energiebedarf hoch ist und eine solche Integration Einsparungen und Nachhaltigkeit maximiert. Auf der anderen Seite entwickeln sich Hybridsysteme als flexible Alternative, die Solarenergie mit Backup-Quellen wie Batterien oder Generatoren kombiniert. Sie richten sich an Kunden, die Zuverlässigkeit in abgelegenen Gebieten oder Regionen mit intermittierender Netzstromversorgung benötigen, und unterstützen damit ein wachsendes Marktsegment, das Wert auf Energieunabhängigkeit und Sicherheit legt.

Nach regulatorischer Unterstützung: Anreizprogramme (Größter) vs. Net-Metering-Vorschriften (Schnellwachsend)

Im Markt für gebäudeintegrierte Photovoltaik zeigt die Verteilung der Werte für regulatorische Unterstützungssegmente, dass Anreizprogramme den größten Anteil halten und die Einführung von Photovoltaik-Technologien erheblich beeinflussen. Diese Programme haben ihre Position gefestigt, indem sie finanzielle Unterstützung und Steuervergünstigungen sowohl für private als auch für gewerbliche Nutzer anbieten, was zu einer erhöhten Installation in verschiedenen Regionen führt. Im Vergleich dazu sind Net-Metering-Vorschriften, obwohl sie derzeit ein kleineres Segment darstellen, als kritischer Treiber für das Marktwachstum auf dem Vormarsch, da sie es den Nutzern ermöglichen, überschüssige Energie ins Netz zurückzuspeisen und somit eine breitere Einführung von Solarlösungen zu fördern.

Anreizprogramme (Dominant) vs. Net-Metering-Vorschriften (Aufstrebend)

Anreizprogramme sind eine dominante Kraft im Bereich der regulatorischen Unterstützung innerhalb des Marktes für gebäudeintegrierte Photovoltaik, die Investitionen durch finanzielle Anreize, Steuervergünstigungen und Rabatte effektiv fördern. Diese Programme senken nicht nur die anfänglichen Kosten für Verbraucher, sondern erhöhen auch die Attraktivität von Photovoltaikanlagen als langfristige Energielösungen. Im Gegensatz dazu gewinnen Net-Metering-Vorschriften an Bedeutung und werden als aufkommender Trend im Sektor angesehen. Sie bieten eine einzigartige Wert proposition für Solarenergie-Nutzer, da sie ihre Stromrechnungen durch die Erzeugung eigener Energie ausgleichen und überschüssige Energie zurückverkaufen können. Dieser Mechanismus fördert nicht nur ein größeres Engagement der Verbraucher, sondern beschleunigt auch den Übergang zu erneuerbaren Energien auf individueller und gemeinschaftlicher Ebene.

Erhalten Sie detailliertere Einblicke zu Markt für angewandte Photovoltaik

Regionale Einblicke

Nordamerika: Innovations- und Adoptionsführer

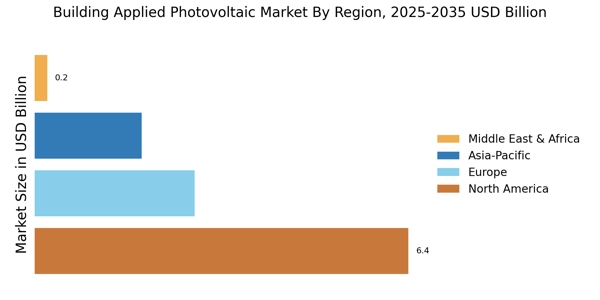
Nordamerika verzeichnet ein robustes Wachstum im Markt für gebäudeintegrierte Photovoltaik (BAPV), das durch steigende Energienachfragen und unterstützende Regierungspolitiken vorangetrieben wird. Die USA sind der größte Markt und halten etwa 70 % des regionalen Anteils, gefolgt von Kanada mit 15 %. Regulatorische Anreize wie Steuervergünstigungen und Vorgaben für erneuerbare Energien fördern die Einführung von Solartechnologien in Wohn- und Gewerbesektoren. Das Wettbewerbsumfeld wird von Schlüsselakteuren wie Tesla, SunPower und First Solar dominiert, die Innovationen vorantreiben, um die Effizienz zu steigern und die Kosten zu senken. Die Präsenz etablierter Unternehmen neben aufstrebenden Startups fördert ein dynamisches Marktumfeld. Da die Bundesstaaten strengere Bauvorschriften umsetzen, die die Integration von Solarenergie begünstigen, wird erwartet, dass die Nachfrage nach BAPV-Lösungen ansteigt, was Nordamerikas Führungsposition im Markt für gebäudeintegrierte Photovoltaik weiter festigt.

Europa: Zentrum für Nachhaltigkeit und Innovation

Europa transformiert schnell seinen Markt für gebäudeintegrierte Photovoltaik (BAPV), angetrieben von ehrgeizigen Nachhaltigkeitszielen und regulatorischen Rahmenbedingungen. Deutschland und Frankreich sind die größten Märkte und machen zusammen über 60 % des regionalen Anteils aus. Der Green Deal der Europäischen Union und nationale Politiken katalysieren Investitionen in erneuerbare Energien, mit dem Ziel, die Kohlenstoffemissionen bis 2030 erheblich zu reduzieren, was die Nachfrage nach BAPV-Lösungen vorantreibt. Führende Länder wie Deutschland, Frankreich und die Niederlande stehen an der Spitze dieser Transformation, unterstützt von Schlüsselakteuren wie Trina Solar und JA Solar. Das Wettbewerbsumfeld ist durch Innovationen in der Solartechnologie und deren Integration in Gebäudedesigns gekennzeichnet. Während Europa auf Energieunabhängigkeit und Nachhaltigkeit drängt, wird erwartet, dass der BAPV-Markt floriert, mit zunehmenden Installationen sowohl im Wohn- als auch im Gewerbesektor.

Asien-Pazifik: Aufstrebende Macht im Solarbereich

Asien-Pazifik entwickelt sich zu einer Macht im Markt für gebäudeintegrierte Photovoltaik (BAPV), angetrieben von schneller Urbanisierung und staatlichen Initiativen zur Förderung erneuerbarer Energien. China ist der größte Markt und hält etwa 50 % des regionalen Anteils, gefolgt von Japan mit 20 %. Das Wachstum der Region wird durch günstige Politiken wie Einspeisetarife und Subventionen gefördert, die die Einführung von Solartechnologien in städtischen Infrastrukturen und Wohngebäuden unterstützen. Länder wie China, Japan und Südkorea führen den Weg an, mit erheblichen Investitionen von Schlüsselakteuren wie Hanwha Q CELLS und LG Electronics. Das Wettbewerbsumfeld ist lebhaft, mit einer Mischung aus etablierten Unternehmen und innovativen Startups. Während sich die Region auf nachhaltige Entwicklung und Energiesicherheit konzentriert, ist der BAPV-Markt auf erhebliches Wachstum vorbereitet, mit zunehmenden Installationen in verschiedenen Sektoren.

Naher Osten und Afrika: Ressourcenreiche Grenze

Der Nahe Osten und Afrika erkennen allmählich das Potenzial des Marktes für gebäudeintegrierte Photovoltaik (BAPV), angetrieben von reichlich Sonnenlicht und steigenden Energienachfragen. Die Vereinigten Arabischen Emirate und Südafrika sind die größten Märkte und machen zusammen etwa 40 % des regionalen Anteils aus. Regierungsinitiativen, die darauf abzielen, die Energiequellen zu diversifizieren und die Abhängigkeit von fossilen Brennstoffen zu verringern, katalysieren Investitionen in Solartechnologien, wodurch BAPV eine attraktive Option für die Stadtentwicklung wird. Länder wie die VAE, Südafrika und Kenia führen den Weg an, unterstützt von Schlüsselakteuren wie Canadian Solar und Sharp Corporation. Das Wettbewerbsumfeld entwickelt sich weiter, mit einer wachsenden Anzahl von Projekten, die darauf abzielen, Solarlösungen in Gebäudedesigns zu integrieren. Während die Region versucht, die Energiesicherheit und Nachhaltigkeit zu verbessern, wird erwartet, dass der BAPV-Markt erheblich expandiert, insbesondere in städtischen Gebieten.

Markt für angewandte Photovoltaik Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für gebäudeintegrierte Photovoltaik ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch die steigende Nachfrage nach nachhaltigen Energielösungen und Fortschritte in der Photovoltaik-Technologie vorangetrieben wird. Schlüsselakteure wie Tesla (US), SunPower (US) und Canadian Solar (CA) positionieren sich strategisch durch Innovation und regionale Expansion. Tesla (US) nutzt weiterhin seine starke Markenpräsenz und technologische Kompetenz, um sein Angebot an Solardächern zu verbessern, während SunPower (US) sich darauf konzentriert, sein Produktportfolio zu optimieren, um den unterschiedlichen Bedürfnissen der Verbraucher gerecht zu werden. Canadian Solar (CA) verfolgt aktiv Partnerschaften, um seine Marktpräsenz zu stärken, was auf einen kollektiven Fokus auf Zusammenarbeit und technologische Fortschritte hinweist, die das Wettbewerbsumfeld prägen. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um Störungen in der Lieferkette zu minimieren und die Reaktionsfähigkeit auf regionale Marktnachfragen zu verbessern. Der Markt erscheint moderat fragmentiert, mit einer Mischung aus etablierten Akteuren und aufstrebenden Neulingen. Diese Struktur ermöglicht eine Vielzahl von Wettbewerbsstrategien, bei denen Schlüsselakteure die Marktdynamik durch Innovation und strategische Partnerschaften beeinflussen und somit ihre operativen Fähigkeiten und Marktpräsenz verbessern.

Im August kündigte Tesla (US) die Einführung seines neuesten Solardachprodukts an, das fortschrittliche Energiespeicherlösungen integriert. Dieser strategische Schritt verstärkt nicht nur Teslas Engagement für Nachhaltigkeit, sondern positioniert das Unternehmen auch, um einen größeren Anteil am Wohnsolarmarkt zu gewinnen. Die Integration von Energiespeicher mit Solartechnologie wird voraussichtlich die Wertangebote für Kunden verbessern und Solarenergie für Hausbesitzer zugänglicher und effizienter machen.

Im September enthüllte SunPower (US) eine neue Initiative zur Erweiterung seiner Produktionskapazitäten für Solarmodule in den Vereinigten Staaten. Diese Initiative ist bedeutend, da sie mit dem wachsenden Trend zur Rückverlagerung der Produktion zur Verbesserung der Resilienz der Lieferkette übereinstimmt. Durch die Erhöhung der inländischen Produktion zielt SunPower (US) darauf ab, die Vorlaufzeiten und Kosten zu senken und damit seine Wettbewerbsfähigkeit auf dem sich schnell entwickelnden Markt zu verbessern.

Im Juli ging Canadian Solar (CA) eine strategische Partnerschaft mit einem führenden Bauunternehmen ein, um integrierte Solarlösungen für gewerbliche Gebäude zu entwickeln. Diese Zusammenarbeit ist ein Indikator für einen breiteren Trend zur Integration von Solartechnologie in Gebäudedesigns, die nicht nur die Energieeffizienz erhöht, sondern auch mit globalen Nachhaltigkeitszielen übereinstimmt. Solche Partnerschaften werden voraussichtlich Innovationen vorantreiben und die Marktchancen für Canadian Solar (CA) erweitern.

Im Oktober sind die Wettbewerbstrends im Markt für gebäudeintegrierte Photovoltaik zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz in Energiemanagementsysteme geprägt. Strategische Allianzen werden entscheidend für die Gestaltung des Marktes, da Unternehmen versuchen, komplementäre Stärken zu nutzen, um ihre Angebote zu verbessern. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette entwickelt, was die Bedeutung von Agilität und Reaktionsfähigkeit in einem sich schnell verändernden Markt unterstreicht.

Zu den wichtigsten Unternehmen im Markt für angewandte Photovoltaik-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im globalen Markt für gebäudeintegrierte Photovoltaik (BAPV) zeigen einen wachsenden Trend zur Integration von Solartechnologien in städtischen Umgebungen. Regierungen weltweit investieren zunehmend in Initiativen für erneuerbare Energien, die durch Klimaverpflichtungen und den Bedarf an Energieunabhängigkeit vorangetrieben werden. Innovationen in Baumaterialien, die Photovoltaikzellen integrieren, gewinnen bei Architekten und Bauherren an Bedeutung und führen zu ästhetisch ansprechenden und energieeffizienten Designs. 

Darüber hinaus gibt es einen Anstieg von finanziellen Anreizen und Subventionen, die darauf abzielen, die Einführung von BAPV-Systemen zu fördern, was ihre Attraktivität sowohl für gewerbliche als auch für private Projekte erhöht. Jüngste Kooperationen zwischen Technologieunternehmen und Bauunternehmen konzentrieren sich ebenfalls darauf, die Effizienz und Skalierbarkeit von Photovoltaikanwendungen im Gebäudedesign voranzutreiben. Mit dem Aufschwung von Smart-City-Initiativen wird die Integration erneuerbarer Energielösungen in die Gebäudeinfrastruktur zu einem wichtigen Bestandteil der Stadtplanung, was das Wachstum des Marktes von 2024 bis 2032 weiter unterstützt.

Dies steht im Einklang mit den laufenden Bemühungen, die globalen Energiebedürfnisse nachhaltig zu decken, und unterstreicht die Bedeutung von BAPV zur Erreichung dieser Ziele.

Zukunftsaussichten

Markt für angewandte Photovoltaik Zukunftsaussichten

Der Markt für gebäudeintegrierte Photovoltaik wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 10,52% wachsen, angetrieben durch technologische Fortschritte, regulatorische Unterstützung und steigende Energienachfrage.

Neue Möglichkeiten liegen in:

  • Integration von photovoltaischen Materialien in intelligente Gebäudedesigns
  • Entwicklung von Energie-als-Service-Modellen für Gewerbeimmobilien
  • Ausweitung von BAPV-Lösungen in aufstrebenden Märkten mit hohem Solarpotential

Bis 2035 wird der Markt voraussichtlich robust sein, angetrieben durch Innovation und zunehmende Akzeptanz.

Marktsegmentierung

Marktübersicht der angewandten Photovoltaik-Technologien

  • Dünnschichttechnologie
  • Kristalline Siliziumtechnologie
  • Gebäudeintegrierte Photovoltaik (BIPV)
  • Konzentrierte Photovoltaik (CPV)

Marktübersicht der angewandten Photovoltaik-Installationsarten

  • Dachmontiert
  • Fassade montiert
  • Gebäudeintegriert

Marktübersicht der angewandten Photovoltaik-Anwendungssektoren

  • Wohnbereich
  • Gewerbe
  • Industrie
  • Öffentliche Infrastruktur

Marktübersicht der regulatorischen Unterstützung für angewandte Photovoltaik

  • Anreizprogramme
  • Verpflichtende Installationsrichtlinien
  • Netzanschlussregelungen

Marktübersicht der Methoden zur Energieerzeugung durch angewandte Photovoltaik

  • Netzgebundene Systeme
  • Inselanlagen
  • Hybridsysteme

Berichtsumfang

MARKTGRÖSSE 2024 9.112 (USD Milliarden)
MARKTGRÖSSE 2025 10.07 (USD Milliarden)
MARKTGRÖSSE 2035 27.38 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 10.52 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Tesla (US), SunPower (US), First Solar (US), Canadian Solar (CA), Trina Solar (CN), JA Solar (CN), Hanwha Q CELLS (KR), LG Electronics (KR), Sharp Corporation (JP)
Abgedeckte Segmente Technologietyp, Installationstyp, Anwendungssektor, Energieerzeugungsmethode, regulatorische Unterstützung, regional
Wichtige Marktchancen Integration fortschrittlicher Materialien erhöht die Energieeffizienz im Markt für gebäudeintegrierte Photovoltaik.
Wichtige Marktdynamiken Steigende Nachfrage nach nachhaltigen Bau-Lösungen treibt Innovation und Wettbewerb im Markt für gebäudeintegrierte Photovoltaik voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Markt für gebäudeintegrierte Photovoltaik im Jahr 2035?

Die prognostizierte Marktbewertung für den Markt für gebäudeintegrierte Photovoltaik im Jahr 2035 beträgt 27,38 Milliarden USD.

Wie hoch war die Marktbewertung für den Markt für gebäudeintegrierte Photovoltaik im Jahr 2024?

Die Marktbewertung für den Markt für gebäudeintegrierte Photovoltaik im Jahr 2024 betrug 9,112 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für gebäudeintegrierte Photovoltaik von 2025 bis 2035?

Die erwartete CAGR für den Markt für gebäudeintegrierte Photovoltaik während des Prognosezeitraums 2025 - 2035 beträgt 10,52%.

Welches Technologiemodul wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Segment der kristallinen Siliziumtechnologie wird voraussichtlich eine Bewertung von 10,5 Milliarden USD bis 2035 erreichen.

Wer sind die Hauptakteure im Markt für gebäudeintegrierte Photovoltaik?

Zu den Hauptakteuren im Markt gehören Tesla, SunPower, First Solar, Canadian Solar, Trina Solar, JA Solar, Hanwha Q CELLS, LG Electronics und Sharp Corporation.

Wie vergleicht sich die Bewertung von dachmontierten Installationen mit der von fassadenmontierten Installationen bis 2035?

Bis 2035 wird erwartet, dass dachmontierte Installationen 10,5 Milliarden USD erreichen, während fassadenmontierte Installationen voraussichtlich 7,5 Milliarden USD erreichen werden.

Wie hoch ist die prognostizierte Bewertung für das Segment der gebäudeintegrierten Systeme bis 2035?

Das Segment der gebäudeintegrierten Systeme wird voraussichtlich eine Bewertung von 9,4 Milliarden USD bis 2035 erreichen.

Wie hoch ist die erwartete Bewertung für das Segment der netzunabhängigen Systeme bis 2035?

Das Segment der netzunabhängigen Systeme wird voraussichtlich eine Bewertung von 7,5 Milliarden USD bis 2035 erreichen.

Welche regulatorischen Unterstützungsmechanismen beeinflussen den Markt für gebäudeintegrierte Photovoltaik?

Regulatorische Unterstützungsmechanismen umfassen Anreizprogramme, verpflichtende Installationsrichtlinien und Net-Metering-Vorschriften, mit Bewertungen von 1,5 bis 6,0 Milliarden USD.

Welcher Anwendungssektor wird bis 2035 das höchste Wachstum erwarten?

Der kommerzielle Anwendungssektor wird voraussichtlich bis 2035 auf eine Bewertung von 9,0 Milliarden USD wachsen.

Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.