Aerostructures Market (2026 - 2035)

Aerostructures Market Research Report By Aircraft Type (Narrow-Body (Single-Aisle), Wide-Body, Regional Jets, Military Aircraft and Rotorcraft, Unmanned Aerial Vehicles), By Component (Fuselage Sections, Wings and Winglets, Empennage (Tail), Nacelles and Pylons, Flight Control Surfaces, Doors and Other Structures), By Material Type (Aluminium Alloys, Titanium Alloys, Carbon-Fibre Composites, Glass-Fibre Composites, Steel and Other Alloys), By End User (OEMs, Tier-1 Integrators, Aftermarket / MRO), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/AD/6297-CR 133 Pages Abbas Raut, Swapnil Palwe Last Updated: August 31, 2026
Aerostructures Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.78%
2025 Market SizeUSD 68.75 Billion
2035 Market SizeUSD 144.85 Billion
Key Players
Spirit AeroSystems
Airbus Atlantic
Leonardo S.p.A.
GKN Aerospace
Collins Aerospace
Mitsubishi Heavy Industries
Opportunities
  • Thermoplastic Primary Structure at Rate
  • Emerging-Market Industrial Capacity
  • Structural Health Monitoring as a Service

Aerostructures Market Summary

Der Aerostructures-Markt wurde im Jahr 2025 mit 68,75 Milliarden USD bewertet und wird voraussichtlich das Prognosefenster im Jahr 2026 mit 73,80 Milliarden USD eröffnen, bevor er bis 2035 144,85 Milliarden USD erreicht, mit einer jährlichen Wachstumsrate (CAGR) von 7,78% im Zeitraum 2026–2035. Zwei Katalysatoren verankern diesen Verlauf. Flugzeughersteller arbeiten durch Rückstände von über 14.000 unerfüllten kommerziellen Bestellungen, und die NATO-Mitglieder haben die kombinierten Verteidigungsausgaben im Jahr 2024 auf über 1,4 Billionen USD angehoben, wodurch strukturelle Arbeitsaufträge auf beiden Seiten des Atlantiks vorgezogen werden [10][11].

Die Produktionsökonomie im Aerostructures-Markt wird derzeit überarbeitet. Nieten aus Aluminium und handgelegte Autoklavteile werden durch out-of-autoclave-Thermoplasten, automatisierte Faserplatzierung und einteilige bearbeitete Monolithen ersetzt, die die Anzahl der Befestigungselemente um zweistellige Prozentsätze reduzieren. Das Clean Aviation Joint Undertaking in Europa hat bis 2031 etwa 4,1 Milliarden EUR an kombinierten öffentlich-privaten Finanzierungen für die Demonstration von ultra-effizienten Flugzeugarchitekturen bereitgestellt. Die Demonstratoren für Flügel und Rumpf sind die Hauptbegünstigten dieses Programms [12].

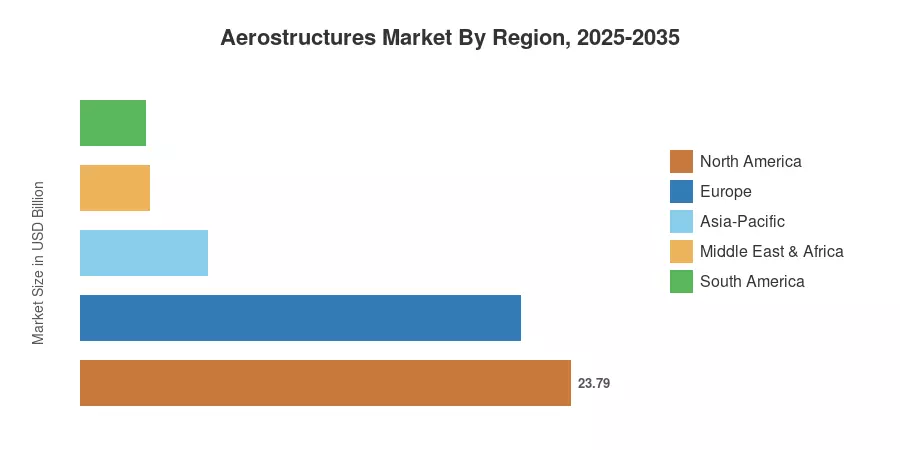
Aufgrund seines Verteidigungsanteils und der Endmontagebasis kontrolliert Nordamerika 34,6% des Aerostructures-Marktes aus geografischer Sicht. Angetrieben durch die Industrialisierung von chinesischen Schmalrumpfflugzeugen und indischen Ausgleichsmandaten ist der asiatisch-pazifische Raum der Vorreiter mit einer CAGR von 8,97%. Europa folgt Nordamerika eng, dank eines dichten Tier-1-Clusters, das Toulouse, Hamburg, Bristol und Nantes umfasst, sowie den Produktionssteigerungen von Airbus. Lieferanten, die in der Lage sind, Qualität, Kosten und Produktionsrate gleichzeitig aufrechtzuerhalten, werden das kommende Jahrzehnt dominieren.


Wichtige Erkenntnisse aus dem Bericht

• Nach Flugzeugtyp

  • Schmalrumpf (einzelne Gang) Plattformen machten 2025 59,3% des Aerostructures-Marktes aus, was die Produktionssteigerungen von A320neo und 737 MAX widerspiegelt
  • Unbemannte Luftfahrzeuge sind die am schnellsten wachsende Plattformklasse mit einer CAGR von 18,24% bis 2035
  • Breitkörperprogramme trugen 2025 etwa 14,71 Milliarden USD zum Umsatz bei

• Nach Komponente und Material

  • Flügel und Winglets machten 2025 24,8% des Umsatzes im Aerostructures-Markt aus
  • Nacellen und Pylonen entwickeln sich mit einer CAGR von 12,93%, dem schnellsten Komponentenkurs
  • Thermoplastische Verbundstoffe wachsen mit einer CAGR von 13,09%, während das Pressformen reift

• Nach Region

  • Nordamerika führte 2025 mit einem Umsatzanteil von 34,6%
  • Asien-Pazifik verzeichnet das schnellste regionale Wachstum mit einer CAGR von 8,97% bis 2035
  • Europa erzielte 2025 etwa 21,38 Milliarden USD


Marktgröße und Prognose (2021–2035)

Die Schätzungen unten kombinieren die Lieferleitlinien der Flugzeughersteller, die Berichterstattung des Tier-1-Segments, die Handelsströme auf Zollniveau in Aerostructure-Baugruppen und die Modellierung der Produktionsraten auf Programmebene. Historische Jahre stimmen mit den geprüften Offenlegungen der Lieferanten überein; Prognosejahre wenden plattformspezifische Ratenkurven an, anstatt eine einzige gemischte Wachstumsannahme.
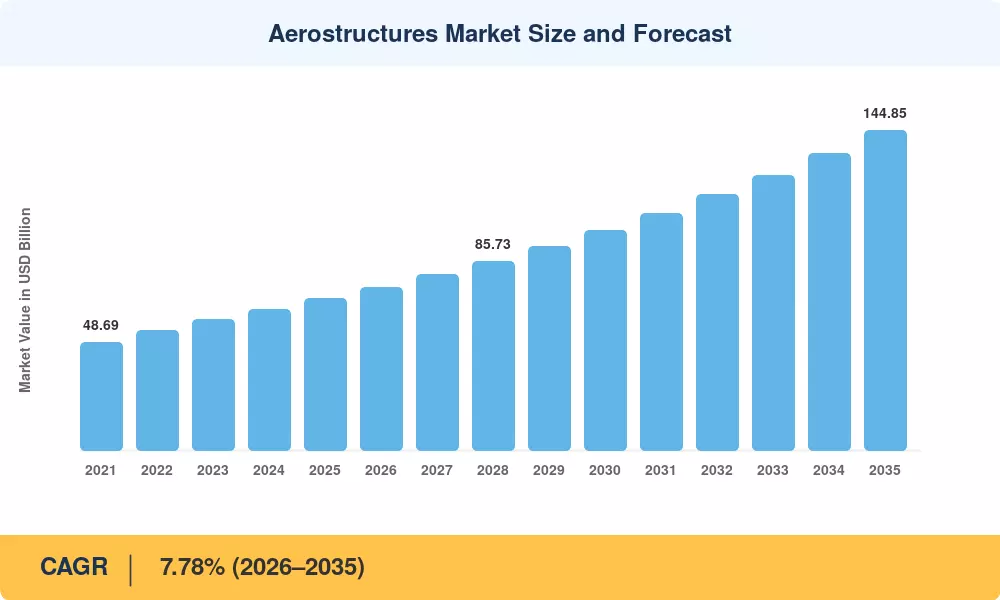
Marktgröße und Prognose für Aerostructures
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Rekord-OEM-Rückstände und Steigerung der Einmalgangrate +1.9 Global Langfristig (≥4 Jahre)
Modernisierung der Verteidigung und Rekapitalisierung von Kampfflugzeugen +1.4 Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Gewichtsreduzierung und Durchdringung von Verbundwerkstoffen +1.2 Global Langfristig (≥4 Jahre)
Verbreitung unbemannter Plattformen +0.9 Asien-Pazifik, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Strukturelle Reparatur und Lebensverlängerung im Aftermarket +0.7 Global Kurzfristig (≤2 Jahre)
Offset-getriebene Industrialisierung in Schwellenländern +0.6 Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Fabrikautomatisierung und Einführung digitaler Prozesse +0.5 Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)


Umwandlung von Rückständen und Disziplin bei den Raten

Die Auftragsbücher der Flugzeughersteller erstrecken sich nun über ein Jahrzehnt Produktion zu den aktuellen Raten, und diese Sichtbarkeit ist das einzig bankfähige Merkmal des Aerostructures-Marktes. Airbus hat eine monatliche Rate von 75 Flugzeugen der A320-Familie angepeilt, während Boeings veröffentlichte Prognose eine Nachfrage nach etwa 43.600 neuen Verkehrsflugzeugen bis 2044 erwartet [2][3]. Zulieferer mit qualifizierter Kapazität wandeln diese Sichtbarkeit in langfristige Verträge mit Eskalationsklauseln um — ein struktureller Wandel von der käuferdominierten Vertragsgestaltung der 2010er Jahre.

Rekapitalisierung der Verteidigung

Die Haushaltsmittel der Regierungen haben sich entscheidend verändert. Der Haushaltsantrag des US-Verteidigungsministeriums für das Geschäftsjahr 2026 sieht mehr als 61 Milliarden USD für die Beschaffung von Flugzeugen in den Bereichen Kampfjet, Tanker, Hubschrauber und Trainer vor, während die europäischen Mitglieder gemeinsam die Verteidigungsausgaben zum ersten Mal als Block über die 2%-BIP-Schwelle angehoben haben [10][11]. Strukturelle Arbeitspakete in diesen Programmen haben längere Lebenszyklen und eine geringere Preissensibilität als kommerzielle Äquivalente, was die Margenstruktur der Zulieferer erheblich verbessert.

Materialübergang und Gewichtswirtschaftlichkeit

Jedes Kilogramm, das von einem Flugzeugrumpf entfernt wird, spart etwa 0,03 Tonnen jährlichen Treibstoffverbrauch bei einer Mittelstreckenrotation, weshalb Verbundwerkstoffe weiterhin Metallwerkstoffe bei neuen Designs verdrängen. Das Programm Destination Zero des UK Aerospace Technology Institute hat bis 2030 975 Millionen GBP für leichte Strukturen und wasserstoffkompatible Flugzeugrümpfe zugesagt [25]. Die thermoplastische Pressformung ist der entscheidende Ermöglicher, da sie die Zykluszeiten von Stunden auf Minuten verkürzt und die wirtschaftliche Verteidigung der Hochrate-Produktion von Verbundwerkstoffen ermöglicht.

Unbemannte Systeme als strukturelle Nachfrageklasse

Unbemannte Plattformen entwickeln sich von Nischenbeschaffungen zu Programmen im Flottenmaßstab, und ihre Rümpfe bestehen fast vollständig aus Verbundwerkstoffen. Die FAA-Prognose sieht die kommerzielle Flotte kleiner unbemannter Luftfahrzeuge bis 2029 über 1,0 Millionen Einheiten, während kollaborative Kampfflugzeugprogramme in den Vereinigten Staaten und Europa eine wertvollere strukturelle Ebene hinzufügen [13]. Zulieferer, die diese Klasse bedienen, tauschen die Komplexität der Zertifizierung gegen Volumen — ein materiell anderes Geschäftsmodell als bei traditionellen Arbeitspaketen.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Engpässe bei Schmiedeteilen, Gussstücken und Titanlieferungen -1.1 Global Kurzfristig (≤2 Jahre)
Mangel an qualifizierten Arbeitskräften und Abwanderung -0.8 Nordamerika, Europa Mittelfristig (2–4 Jahre)
Dauer des Zertifizierungs- und Qualifikationszyklus -0.6 Global Langfristig (≥4 Jahre)
Kapitalintensität und Margenkompression bei Tier-2/3 -0.5 Global Mittelfristig (2–4 Jahre)
Exportkontrollen und Handelskonflikte -0.4 Global Kurzfristig (≤2 Jahre)


Rohstoffknappheit

Die Lieferzeiten für Titanwalzprodukte bleiben weit über den Normen vor 2020 hinaus gestreckt, und große strukturelle Schmiedeteile sind zum bindenden Faktor für die Erhöhung der Produktionsraten im Aerostructures-Markt geworden. Lieferantenaussagen deuten darauf hin, dass Strategien zum Aufbau von Beständen erhebliches Working Capital absorbieren, um sich abzusichern [6][7]. Qualifizierte Quellen sind rar, da die Requalifizierung eines Schmiedelieferanten 24 bis 36 Monate in Anspruch nehmen kann, was den etablierten Anbietern Preismacht verleiht und Tier-2-Betriebe unter Druck setzt, die nicht über die nötige Bilanzstärke verfügen.

Kapazität der Arbeitskräfte

Die Abwanderung unter erfahrenen strukturellen Monteuren und Verbundtechniker hat sich als schwieriger herausgestellt, als es die Luftfahrthersteller erwartet hatten. Spirit AeroSystems gab an, dass die anhaltenden Einstellungs- und Ausbildungskosten mit dem Wiederaufbau einer während des Rückgangs geschrumpften Belegschaft verbunden sind, und vergleichbare Drucksituationen scheinen auch bei europäischen und japanischen Lieferanten aufzutreten [5][19]. Die Ausbildung eines zertifizierten Verbindungstechnikers dauert 12 bis 18 Monate, was bedeutet, dass Einschränkungen der Arbeitskräfte direkt in verpasste Liefertermine und nicht nur in höhere Arbeitskosten übersetzt werden.

Zertifizierungsverzögerung bei neuen Architekturen

Neue Materialien und Verbindungsmethoden stehen vor einer Qualifikationslast, die mit der strukturellen Kritikalität zunimmt. Die Regulierungsbehörden verlangen umfangreiche Nachweise von Coupons bis hin zu vollwertigen Strukturen für die Primärstruktur, und die Umweltberichterstattung der EASA weist darauf hin, dass Innovationszyklen bei Flugzeugstrukturen mittlerweile routinemäßig acht Jahre von der Demonstration bis zur zertifizierten Anwendung überschreiten [14]. Dieser Zeitrahmen verzögert die Umsatzrealisierung genau bei den Technologien, die ansonsten das schnellste Wachstum freisetzen würden.


Aerostructures Market Opportunities

Thermoplastische Primärstruktur zum Preis

Pressgeformte und geschweißte thermoplastische Baugruppen beseitigen die Autoklav-Härtung und tausende von Befestigungselementen pro Schiffssatz. Lieferanten, die die geschweißte thermoplastische Primärstruktur vor dem nächsten Start eines einmotorigen Programms qualifizieren, werden einen unverhältnismäßigen Marktanteil gewinnen, da Architekturentscheidungen Jahre vor dem Flug festgelegt werden. Veröffentlichten Marktanalysen zufolge wird der globale Markt für thermoplastische Verbundwerkstoffe in der Luft- und Raumfahrt auf über 5,6 Milliarden USD geschätzt, mit einer Prognose, die über 13,8 Milliarden USD im Prognosezeitraum hinausgeht.


Industrielle Kapazität in Schwellenländern

Indien, Vietnam, Marokko und Mexiko nehmen strukturelle Arbeiten durch Ausgleichsverpflichtungen und Kostenarbitrage auf. Der politische Rahmen für die Luft- und Raumfahrtproduktion in Indien und das wachsende inländische Auftragsbuch geben Tier-1-Integratoren einen glaubwürdigen Grund, Kapazitäten aufzubauen, anstatt nur Komponenten zu beschaffen. Von der Regierung unterstützte Analysen zeigen, dass der indische Markt für die Herstellung von Luft- und Raumfahrtteilen auf 13,2 Milliarden USD geschätzt wird und bis 2030 auf 21 Milliarden USD wachsen soll, was massive Investitionen widerspiegelt, die durch politische Rahmenbedingungen und lokale industrielle Ausgleichsmaßnahmen katalysiert wurden.


Strukturelles Gesundheitsmonitoring als Dienstleistung

Integrierte Faseroptik- und akustische Sensorik verwandelt einen Flugzeugrumpf in ein datengenerierendes Asset. Lieferanten können zustandsbasiertes strukturelles Monitoring durch abonnierbare Analysen monetarisieren und den Umsatz von einmaligen Teileverkäufen auf wiederkehrende Dienstleistungsströme umschichten, die an die Betriebsstunden der Flotte gebunden sind. Veröffentlichten Branchenanalysen zufolge wird der globale Markt für strukturelles Gesundheitsmonitoring auf etwa 2,5 Milliarden USD geschätzt, mit einer Skalierung auf 6,3 Milliarden USD im kommenden Jahrzehnt, was die schnelle kommerzielle Integration von intelligenter Telemetrie und automatisierten Diagnosetools unterstreicht.


Arbitrage durch vertikale Integration

Die Konsolidierung von OEMs kritischer Strukturen hat Veräußungsmöglichkeiten in angrenzenden Arbeitsbereichen geschaffen. Mittelständische Spezialisten, die diese verwaisten Programme übernehmen, können in Nischen wachsen, die zu klein für die Hauptaufmerksamkeit, aber zu komplex für Handelsunternehmen sind. Globale Bewertungen des Fertigungssektors zeigen, dass primäre Integratoren routinemäßig spezialisierte Unterbaugruppen veräußern, um die Abläufe zu optimieren, wodurch fähige Tier-2-Lieferanten hochpreisige, proprietäre Montageverträge gewinnen können.


Aerostructures Market Future Outlook

Automatisierte und digital vernetzte Fabriken

Robotisches Bohren, automatisierte Faserplatzierung und geschlossene Messtechnik bewegen sich von Pilotzellen zu Produktionslinien. Lieferanten, die die stärkste Leistungsrate melden, haben Automatisierungskapital mit digitaler Infrastruktur kombiniert, die die als entworfen Geometrie mit den als gebaut Inspektionsdaten verbindet, wodurch Nacharbeiten aufgrund von Nichtkonformität um zweistellige Prozentsätze gesenkt werden [9]. Die Wirtschaftlichkeit schließt sich nur bei hohen Volumina, was konsolidierte Tier-1-Plattformen gegenüber fragmentierten Spezialisten begünstigt.

Programmökonomie und Risikoteilung

Modelle zur Risikoteilung werden nach einem Jahrzehnt von Lieferantenverlusten neu verhandelt. Flugzeughersteller tauschen jetzt längere Vertragslaufzeiten und indexierte Preise gegen investierte Kapazität, was die deflationären Vertragsnormen der 2010er Jahre umkehrt und die Reinvestitionsfähigkeit im Aerostructures-Markt verbessert.

Entkarbonisierungseinfluss auf das Flugzeugdesign

Die Luftfahrt macht etwa 2% der globalen energiebezogenen CO2-Emissionen aus, und die Szenarien der IEA weisen einen bedeutenden Anteil der kurzfristigen Minderung der aerodynamischen und strukturellen Effizienz zu, anstatt nur der Antriebstechnik [21]. Tragflächen mit ultra-hohem Aspektverhältnis, klappbare Flügelspitzen und gemischte Architekturen verlagern den Wert alle in Richtung struktureller Spezialisten, die in der Lage sind, neue Lastpfade zu verwalten.

Nachhaltigkeitsberichterstattung und Kreislaufwirtschaft

Die Offenlegungspflichten der Kategorie 3 drängen Flugzeughersteller dazu, die Energieintensität und Materialrecyclingfähigkeit ihrer Lieferanten zu prüfen. Thermoplasten bieten einen echten Vorteil am Ende der Lebensdauer gegenüber Duroplasten, und die an CORSIA gebundene Berichterstattung beginnt, die Beschaffungsentscheidungen auf eine Weise zu beeinflussen, die über den Stückpreis hinausgeht [15].


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 34,6% Anteil Verteidigungsrekapitalisierung, Erholung der Einmalgangrate, vertikale Integration
Europa 31,1% Anteil Saubere Luftfahrt-Demonstratoren, Flügeltechnologie, Tier-1-Konsolidierung
Asien-Pazifik 8,97% CAGR (2026–2035) Indigene Programme, Offset-Industrialisierung, Kapazitätsausbau
Südamerika USD 3,16 Milliarden Lieferkette für Regionaljets, Aerostruktur-Exportcluster
Naher Osten & Afrika USD 3,37 Milliarden MRO-Lokalisierung, souveräne industrielle Diversifizierung
Gesamt USD 68,75 Milliarden

Die regionale Leistung im Aerostructures-Markt orientiert sich an der Geographie der Endmontage, den Verteidigungsbudgets und der Reife der lokalen Versorgungsecosysteme und nicht nur am Luftverkehr des Endmarktes.


Nordamerika

Land Kennzahl Haupttreiber
USA 82,4% der Region Verteidigungsbeschaffung und kommerzielle Endmontage
Kanada USD 2,83 Milliarden Geschäftsjet- und Regionalplattformstrukturen
Mexiko 9,1% CAGR Low-Cost-Bearbeitungs- und Montagecluster


Die Nachfrage in Nordamerika wird durch Programme verankert, die Skalierung mit Langlebigkeit kombinieren. Die Übernahme von Spirit AeroSystems durch Boeing restrukturierte die Kontrolle über kritische Arbeitspakete und signalisierte, dass die Qualitätssicherung nun die Kostenoptimierung auf Distanz übertrifft [4][5]. Querétaro und Chihuahua absorbieren weiterhin Detailteile und Unterbauvolumen, was den US-Primes einen Nearshore-Schutz gegen trans-pazifische Logistikaussetzungen bietet.

Europa

Land Kennzahl Haupttreiber
Deutschland 24,6% der Region Rumpfabschnitte und Kabinenstrukturen
Vereinigtes Königreich USD 4,28 Milliarden Führerschaft im Flügeldesign und -herstellung
Frankreich 23,1% der Region Endmontage und Triebwerksysteme
Italien 6,8% CAGR Kompositzylinder und Leitwerkskompetenz
Spanien USD 1,71 Milliarden Heckbaugruppen und horizontale Stabilisatoren
Nordische Länder 5,9% CAGR Präzisionsbearbeitung und Titanfertigung
Russland USD 0,94 Milliarden Inländische Programmersatz
Rest von Europa 6,2% der Region Entstehende zentraleuropäische Versorgungsbasis


Die Wettbewerbsfähigkeit Europas beruht auf Designautorität und nicht auf Arbeitskosten. Die Finanzierung der sauberen Luftfahrt hat Demonstrationsarbeiten in Richtung hochaspektverhältnis Flügel und hybride elektrische Flugzeugintegration gelenkt, während die Strategie Destination Zero des Vereinigten Königreichs die Flügelkapazität als souveräne Vermögenswerte schützt [12][25]. Die Konsolidierung unter mittelständischen Zulieferern setzt sich fort, da die Komplexität der Programme die Bilanzen familiengeführter Spezialisten übersteigt.

Asien-Pazifik

Land Kennzahl Haupttreiber
China 34,8% der Region Indigene Industrialisierung von Narrow-Body-Flugzeugen
Indien 11,4% CAGR Offset-Vorgaben und Exportbearbeitung
Japan USD 3,24 Milliarden Partnerschaften für Kompositflügelkästen und Rümpfe
Südkorea 9,6% CAGR Verteidigungs-Aerostrukturen und Hubschrauber
ASEAN USD 1,87 Milliarden Detailteile und Unterbaukapazität
Rest von Asien-Pazifik 5,4% der Region Entstehende MRO- und Reparaturkapazität


Der Aufstieg Asien-Pazifiks spiegelt eine gezielte Industriepolitik wider. Der Anstieg des chinesischen Inlandsprogramms schafft eine parallele strukturelle Lieferkette, und die japanische Schwerindustrie behält privilegierte Positionen bei der Arbeit mit breikörperlichen Kompositen durch langjährige Risikoteilungspartnerschaften [17][19][20]. Indiens Wachstum ist das steilste in der Region, angetrieben durch Offset-Verpflichtungen, die an große Flottenbestellungen gebunden sind, und durch eine Bearbeitungsbasis, die stetig in der Wertschöpfungskette aufgestiegen ist.

Südamerika

Land Kennzahl Haupttreiber
Brasilien 71,2% der Region Ökosystem für Regionaljet-Plattformen
Argentinien USD 0,41 Milliarden Trainer- und Leichtflugzeugstrukturen
Rest von Südamerika 6,4% CAGR Komponentenexport und MRO-Entwicklung


Brasilien dominiert durch einen einzigen, langlebigen Anker: ein inländisches Regionaljet-Programm, das eine wettbewerbsfähige Tier-2-Basis rund um São José dos Campos aufrechterhält. Die Exportorientierung ist hier wichtig, da die lokale Flottennachfrage allein die installierte Kapazität nicht unterstützen könnte, und die Zulieferer versenden zunehmend Strukturen in nordamerikanische und europäische Montagebänder [22].

Naher Osten & Afrika

Land Kennzahl Haupttreiber
Saudi-Arabien 31,6% der Region Vision 2030 Luftfahrtlokalisierung
VAE USD 0,92 Milliarden Kompositstrukturen und MRO-Hubs
Südafrika 7,3% CAGR Etablierte Bearbeitungs- und Werkzeugbasis
Ägypten USD 0,28 Milliarden Verteidigungsassemblierung und Überholung
Rest von MEA 12,4% der Region Entstehende offset-gebundene Kapazität


Die Golfstaaten wandeln die Kaufkraft der Flotte in industrielle Teilhabe um. Lokalisierungsziele, die an die Beschaffung von souveränen Trägern und Verteidigung gebunden sind, haben Joint Ventures in der Kompositreparatur und der Herstellung von Detailteilen hervorgebracht, obwohl die Zertifizierungsmaturität der hemmende Faktor für die Arbeit an primären Strukturen bleibt [22].


Aerostructures-Markt nach Region, 2025-2035

Aerostructures Market Segmentation

Nach Flugzeugtyp

Der Markt für Aerostrukturen teilt sich deutlich zwischen hochvolumigen, einläufigen Arbeiten und niedrigvolumigen, höherwertigen Programmen für Großraumflugzeuge.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Schmalrumpf (Einzelgang) 59,3% Anteil Produktionssteigerungen bei A320neo und 737 MAX
Großraumflugzeuge 14,71 Milliarden USD Langstreckenwiederherstellung und Frachtumrüstungen
Regionale Jets 7,4% CAGR Flottenersatz in Nordamerika und Asien
Militärflugzeuge und Hubschrauber 8,6% CAGR Rekapitalisierungsbudgets
Unbemannte Luftfahrzeuge 18,24% CAGR Kollaborative Kampf- und kommerzielle Flotten


Basierend auf den bereitgestellten Tabellendaten wird der Markt für Aerostrukturen nach Flugzeugtyp vom Segment Schmalrumpf (Einzelgang) angeführt, das den dominierenden Sektor mit einem Anteil von 59,3% darstellt, der durch Produktionssteigerungen bei A320neo und 737 MAX angetrieben wird. Im Gegensatz dazu zeigt das Segment der unbemannten Luftfahrzeuge das schnellste Wachstum und expandiert mit einer CAGR von 18,24%, angetrieben durch Anwendungen in kollaborativen Kampf- und kommerziellen Flotten.


Nach Komponente

Die Wirtschaftlichkeit der Komponenten im Markt für Aerostrukturen variiert stark je nach Zertifizierungsaufwand und Integrationskomplexität.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Rumpfabschnitte 28,6% Anteil Produktion von Fässern und Paneelen
Flügel und Winglets 24,8% Anteil Retrofits zur aerodynamischen Effizienz
Heck (Empennage) 8,52 Milliarden USD Umrüstung auf Verbundwerkstoffe für Stabilisatoren
Triebwerksverkleidungen und Pylonen 12,93% CAGR Inhalte neuer Triebwerksprogramme
Flugsteuerflächen 9,4% CAGR Aktuator- und morphende Oberflächen-Upgrades
Türen und andere Strukturen 8,4% Anteil Kabinenumgestaltung und Nachfrage nach Frachtern


Basierend auf der Komponentensegmentierungstabelle wird der Markt für Aerostrukturen von Rumpfabschnitten angeführt, die das dominierende Segment mit einem Anteil von 28,6% darstellen, angetrieben durch die Produktion von Fässern und Paneelen. In der Zwischenzeit zeigen Triebwerksverkleidungen und Pylonen das schnellste Wachstum mit einer CAGR von 12,93%, unterstützt durch Inhalte neuer Triebwerksprogramme. Weitere bedeutende Anteile sind Flügel und Winglets mit einem Anteil von 24,8% und Heck (Empennage) mit einem Wert von 8,52 Milliarden USD.


Nach Materialtyp und

Die Materialauswahl bestimmt zunehmend die Wettbewerbsposition im gesamten Markt für Aerostrukturen.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Aluminiumlegierungen 45,0% Anteil Installierte Basis und Reparaturekonomik
Carbonfaser-Verbundstoffe 26,8% Anteil Primärstruktur von Großraumflugzeugen
Titanlegierungen 8,9% CAGR Verbundwerkstoffkompatible Verbindungen und Fittings
Glasfaser-Verbundstoffe 7,9% Anteil Sekundärstruktur und Verkleidungen
Stahl und andere Legierungen 5,29 Milliarden USD Fahrwerksanschlüsse und Fittings


Der Markt für Aerostrukturen nach Materialtyp wird stark von Aluminiumlegierungen angeführt, die das dominierende Segment mit einem Anteil von 45,0% darstellen, angetrieben durch installierte Basis und Reparaturekonomik. In der Zwischenzeit zeigen Titanlegierungen das schnellste Wachstum mit einer CAGR von 8,9%, unterstützt durch die Nachfrage nach verbundwerkstoffkompatiblen Verbindungen und Fittings.

Aluminium behält den größten Anteil, da die bestehenden Flotten und die aktuelle Generation von Einzelgängen überwiegend metallisch bleiben, aber seine Position erodiert bei jedem Neuentwurf. Tier-1-Integratoren halten fast zwei Drittel der Einnahmen, eine Konzentration, die zwei Jahrzehnte der Luftfahrzeughersteller widerspiegelt, die das Integrationsrisiko nach unten verlagern — eine Struktur, die nach sichtbaren Qualitätsproblemen nun aktiv überdacht wird.

Endbenutzer

Segment Kennzahl (2025) Primärer Nachfragefaktor
OEMs 21,4% Anteil Beibehaltung kritischer Strukturen im eigenen Haus
Tier-1-Integratoren 65,9% Anteil Konsolidierung von Arbeitspaketen
Aftermarket / MRO 9,8% CAGR Flottenalterung und Lebensverlängerung


Der Markt für Aerostrukturen im Endbenutzerbereich wird eindeutig von Tier-1-Integratoren angeführt, die das dominierende Segment mit einem beeindruckenden Anteil von 65,9% darstellen, angetrieben durch die Konsolidierung von Arbeitspaketen, während OEMs einen Anteil von 21,4% halten, der sich auf die Beibehaltung kritischer Strukturen im eigenen Haus konzentriert. In der Zwischenzeit zeigt der Aftermarket / MRO-Sektor das schnellste Wachstum und expandiert mit einer robusten CAGR von 9,8%, unterstützt durch die Alterung der Flotte und die Anforderungen an die Lebensverlängerung von Strukturen.

Wettbewerbsbenchmarking

Die Konzentration liegt im mittleren Bereich, mit einem geschätzten HHI zwischen 780 und 900 und einem Umsatzanteil der Top-Fünf von etwa 41%. Die Struktur lässt sich am besten als konsolidierte oberste Ebene charakterisieren, die über einem langen, fragmentierten Schwanz von spezialisierten Maschinen- und Detailteilzulieferern sitzt. Die vertikale Integration durch Flugzeughersteller hat begonnen, die unabhängige Tier-1-Bevölkerung zu komprimieren, während Private Equity weiterhin aktiv in der Tier-2-Konsolidierungsschicht ist.

Unternehmen Geschätzter Umsatzanteilsbereich Wesentliche Angebote für den Aerostructures-Markt Strategische Positionierung
Spirit AeroSystems ~9–12% Rumpfabschnitte, Pylonen, Tragflächenkomponenten Wieder in die Kontrolle des Flugzeugherstellers integriert; Fokus auf Ratenwiederherstellung
Airbus Atlantic ~7–10% Aerostrukturen, Kabinen- und Sitzintegration Gefangene Skalierung zur Unterstützung der Produktionssteigerungen des Mutterunternehmens
Leonardo S.p.A. ~5–7% Verbundfässer, Stabilisatoren, Tragflächenstrukturen Duale kommerzielle und verteidigungstechnische Exposition
GKN Aerospace ~4–6% Tragflächenstrukturen, Triebwerksysteme, additive Komponenten Technologiegeführte Differenzierung in der Fertigung
Collins Aerospace (RTX) ~4–6% Nacellen, thermische Strukturen, Innenräume Systeme-Plus-Strukturen-Bündelung
Mitsubishi Heavy Industries ~3–5% Tragflächenkästen, Rumpfplatten Langfristiger Risikoteilungspartner für Großraumflugzeuge
Kawasaki Heavy Industries ~3–5% Vorderer Rumpf, Frachttüren Verteidigungs- und kommerzielle Dual-Track
Triumph Group ~2–4% Strukturierte Komponenten, Betätigung, Systeme Portfolio auf margenstärkere Nischen fokussiert
Aernnova Aerospace ~2–4% Heck, Tragflächenunterbaugruppen, Türen Kostenwettbewerbsfähiger europäischer Tier-1
Subaru Corporation ~1–3% Mittlerer Tragflächenkasten, Rotorflugzeugstrukturen Spezialisierte hochpräzise Arbeitspakete
Korea Aerospace Industries ~1–3% Tragflächenbaugruppen, militärische Flugzeugzellen Offset-getriebenes Exportwachstum
Safran ~1–3% Nacellen, Verbundstrukturen Struktureller Inhalt in der Nähe der Antriebstechnik


Aktuelle Nachrichten & Entwicklungen

  • Boeing (Juli 2024): Ankündigung einer endgültigen Vereinbarung zur Übernahme von Spirit AeroSystems in einer rein aktienbasierten Transaktion, Rückkehr zu einem zwei Jahrzehnte langen Outsourcing-Modell und Wiederherstellung der direkten Kontrolle über kritische Strukturarbeiten [4].
  • Airbus (Juli 2024): Einigung zur Übernahme von Spirits Airbus-bezogenen Arbeitspaketen in Kinston, St. Nazaire, Casablanca und Belfast, Sicherstellung der Kontinuität bei der strukturellen Versorgung für A350 und A220 [3].
  • Leonardo (März 2024): Zusage zusätzlicher Mittel für seine Kompositanlage in Grottaglie zur Unterstützung von Erhöhungen der Produktionsraten für Großraumflugzeuge und Qualifikationsarbeiten der nächsten Generation [8].
  • GKN Aerospace (September 2024): Eröffnung eines erweiterten globalen Technologiezentrums, das sich auf additive Fertigung und automatisierte Flügelmontage konzentriert, mit dem Ziel der Reduzierung der Zykluszeiten bei Primärstrukturen [9].
  • Clean Aviation JU (Januar 2025): Start der zweiten Aufforderung zur Einreichung von Vorschlägen für ultra-effiziente Flugzeugrumpf-Demonstratoren, Erweiterung der öffentlichen Mitfinanzierung auf Flügel- und Leitwerksarchitekturen [12].
  • Korea Aerospace Industries (November 2024): Sicherung erweiterter Strukturarbeitsanteilsvereinbarungen mit westlichen Flugzeugherstellern, Vertiefung der Teilnahme des asiatisch-pazifischen Raums an kommerziellen Programmen [24].
  • Triumph Group (Februar 2025): Abschluss der Veräußerung von nicht zum Kerngeschäft gehörenden Produktlinien zur Konzentration auf margenstärkere Struktur- und Betätigungsnischen nach einer strategischen Überprüfung [18].
  • Safran (Mai 2025): Fortschritte bei der Industrialisierung von Triebwerksverkleidungen, die mit Plattformen der nächsten Generation verbunden sind, Erweiterung der Kapazität für Verbundwerkstoff-Schubumkehrer [7].


Markt für Flugzeugstrukturen Market Report Scope

Parameter Detail
Marktumfang Globale Gestaltung, Herstellung, Montage und Aftermarket-Support von primären und sekundären Rumpfstrukturen für kommerzielle, militärische, regionale und unbemannte Plattformen
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 7,78% (2026–2035)
Marktgrößenprüfpunkte 68,75 Milliarden USD (2025); 73,80 Milliarden USD (2026); 144,85 Milliarden USD (2035)
Schnellst wachsende Segmente Unbemannte Luftfahrzeuge (18,24% CAGR); thermoplastische Verbundwerkstoffe (13,09% CAGR); Triebwerksgondeln und Pylonen (12,93% CAGR)
Profilierte Unternehmen 12 führende Anbieter einschließlich Spirit AeroSystems, Airbus Atlantic, Leonardo, GKN Aerospace, Collins Aerospace, Mitsubishi Heavy Industries, Kawasaki Heavy Industries, Triumph Group, Aernnova, Subaru, Korea Aerospace Industries, Safran
Bewährungswährung USD Milliarden, konstante Wechselkurse von 2025

FAQs

Wie sollten Beschaffungsteams langfristige Vereinbarungen im Aerostructures-Markt strukturieren?
Indexpreisgestaltung an Rohmaterial- und Arbeitskostenbündeln statt an festen Eskalatoren. Kapazitätsverpflichtungen und Qualifikationsmeilensteine sollten in den Vertrag aufgenommen werden, da qualifizierte Kapazität — nicht der Preis — jetzt die bindende Einschränkung ist [5].
Welche Due-Diligence-Aspekte sind bei der Akquisition eines Tier-2-Strukturzulieferers am wichtigsten?
Überprüfen Sie den Umfang der Nadcap-Akkreditierung, die Programmkonzentration und das Alter der installierten Bearbeitungsanlagen. Ein Zulieferer, der mehr als 40 % seines Umsatzes von einer Plattform erzielt, trägt ein Konzentrationsrisiko, das jede Bewertungsabschreibung überdauert [18].
Ersetzt die additive Fertigung die konventionelle Strukturfertigung?
Nicht für die Primärstruktur. Additive Fertigung gewinnt derzeit bei Halterungen, Kanälen und Titanbeschlägen, wo die Buy-to-Fly-Verhältnisse bestrafend sind, aber die Zertifizierungswege für tragende additive Teile bleiben unreif [9].
Was sind die wichtigsten Integrationsherausforderungen bei der Qualifizierung eines neuen Zulieferers für den Aerostructures-Markt?
Die Erstartikelinspektion und der Werkzeugtransfer dauern routinemäßig 18 bis 30 Monate. Die digitale Modellkompatibilität zwischen den Systemen des Zulieferers und des Flugzeugherstellers ist das am meisten unterschätzte Hindernis, das häufig vermeidbare Nacharbeiten verursacht [14].
Wie verändern Offset-Verpflichtungen die Zuliefererauswahl?
Große Flottenbestellungen haben zunehmend lokale Inhaltsanforderungen, die reine Kostenvergleiche überlagern. Zulieferer mit etablierten Joint Ventures in Indien, Saudi-Arabien oder Indonesien erhalten bevorzugten Zugang zu Arbeitsaufträgen, die an diese Bestellungen gebunden sind [16].
Welcher Zertifizierungsweg gilt für Strukturen an kollaborativen Kampfflugzeugen?
Militärische Lufttüchtigkeitsbehörden wenden maßgeschneiderte Nachweisstandards an, anstatt die zivilen Part-25-Kriterien zu verwenden. Dies verkürzt die Qualifizierungszeiten, schränkt jedoch die direkte Übertragbarkeit auf kommerzielle Programme ein [10].
Welche Signale deuten darauf hin, dass ein Zulieferer im Aerostructures-Markt an Position verliert?
Achten Sie auf einen rückläufigen Ingenieureinsatz im Verhältnis zum Umsatz und die Abwesenheit von Demonstrationsprogrammen. Zulieferer, die von der Technologiereifearbeit ausgeschlossen sind, gewinnen selten Inhalte in der nächsten Plattformgeneration [25].
Autor
Autor Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Ko-Autor Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of aviation regulatory databases, aerospace engineering journals, defense procurement publications, and authoritative aviation industry organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), International Air Transport Association (IATA), US Department of Defense (DoD) procurement databases, Defense Logistics Agency (DLA), NASA Technical Reports Server (NTRS), National Transportation Safety Board (NTSB), European Defence Agency (EDA), Flight Global (Ascend), Teal Group, Aviation Week Intelligence Network (AWIN), Aerospace Industries Association (AIA), General Aviation Manufacturers Association (GAMA), International Helicopter Industry Association (IHIA), and national civil aviation authorities from India (DGCA), China (CAAC), and Brazil (ANAC). These sources were utilized to collect aircraft delivery statistics, defense budget allocations for military aircraft, composite material certification data, airworthiness directives, fleet expansion announcements, and MRO (Maintenance, Repair, Overhaul) spending patterns across commercial aviation, military defense, and UAV sectors.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Presidents of aerostructures divisions, vice presidents of engineering, chief aerodynamics engineers, program directors for large airframe contracts, supply chain executives from tier-1 and tier-2 aerostructure manufacturers, suppliers of composite materials, and experts in metal fabrication were examples of supply-side sources. Senior procurement executives from commercial aircraft OEMs (Boeing, Airbus, Bombardier), defense contractors (Lockheed Martin, Northrop Grumman, BAE Systems), fleet acquisition managers from large commercial airlines, military procurement officers from defense ministries, and directors of MRO facilities with a focus on structural repairs and aftermarket modifications were examples of demand-side sources. Primary research validated platform segmentation (fixed-wing vs. rotary-wing), confirmed composite adoption trends, and gathered insights on contract manufacturing strategies, lightweighting initiatives, and defense procurement cycles.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through contract value mapping and aircraft delivery volume analysis. The methodology included:

• Identification of 40+ key aerostructure suppliers and OEMs across North America, Europe, Asia-Pacific, and Latin America

• Component mapping across wings, fuselages, empennage structures, nacelles, and flight control surfaces, segmented by metallic and composite material compositions

• Analysis of long-term OEM supply agreements, defense procurement contracts, and reported segment revenues specific to aerostructure manufacturing divisions

• Coverage of manufacturers representing 70-75% of global aerostructures market share in 2024

• Extrapolation using bottom-up (aircraft delivery forecasts × aerostructure content value per platform by material type and component) and top-down (contract revenue validation and defense budget allocation analysis) approaches to derive segment-specific valuations for OEM and aftermarket services

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















