3D-Ultraschallmarkt

Marktforschungsbericht über 3D-Ultraschall nach Technologie (volumetrischer Ultraschall, kontrastverstärkter Ultraschall, hochauflösender 3D-Ultraschall, tragbare 3D-Ultraschallsysteme), nach Anwendung (Geburtshilfe und Gynäkologie, Kardiologie, muskuloskelettale Bildgebung, abdominale Bildgebung, Notfallmedizin), nach Endbenutzer (Krankenhäuser, diagnostische Bildgebungszentren, Forschungs- und akademische Institute, mobile Gesundheitsdienste), nach Produkttyp (Standalone-Systeme, tragbare Systeme, Softwarelösungen), nach Frequenzbereich (niedrige Frequenz (1-5 MHz), mittlere Frequenz (6-15 MHz), hohe Frequenz (16-30 MHz)) und nach regional - Prognose bis 2035
ID: MRFR/HC/30147-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
3D Ultrasound Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.41%
2024 Market Size$ 2.3 Billion
2025 Market Size$ 2.48 Billion
2035 Market Size$ 5.06 Billion
Key Players
Companies such as GE Healthcare
Siemens Healthineers
Philips Healthcare
Canon Medical Systems
Fujifilm Holdings Corporation
Mindray Medical International Limited
Opportunities
  • Focus on Prenatal Imaging
  • Technological Advancements in Imaging
  • Rising Awareness of Diagnostic Benefits

3D-Ultraschallmarkt Zusammenfassung

Die Größe des globalen 3D-Ultraschallmarktes wurde im Jahr 2024 auf 2,305 Milliarden US-Dollar geschätzt, und der Markt wird voraussichtlich von 2,476 Milliarden US-Dollar im Jahr 2025 auf 5,061 Milliarden US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2025–2035 eine jährliche Wachstumsrate von 7,41 % verzeichnen. Nordamerika war im Jahr 2024 mit einem Anteil von über 39,05 % Marktführer und erwirtschaftete einen Umsatz von rund 0,9 Milliarden US-Dollar.
 
Die zunehmende Akzeptanz fortschrittlicher pränataler Bildgebung ist ein wesentlicher Treiber des 3D-Ultraschallmarktes. Gesundheitsdienstleister und werdende Eltern bevorzugen zunehmend eine detaillierte fetale Visualisierung zur Früherkennung von Anomalien, einer verbesserten Schwangerschaftsüberwachung und einer verbesserten klinischen Entscheidungsfindung, was eine breitere Nutzung von 3D-Ultraschallsystemen unterstützt.
 
Nach Angaben der Weltgesundheitsorganisation (WHO) kommt es jedes Jahr weltweit zu etwa 140 Millionen Geburten, was einen erheblichen Bedarf an pränatalen Überwachungs- und fetalen Beurteilungstechnologien schafft. Die steigende Zahl an Schwangerschaften weltweit unterstützt weiterhin die Einführung fortschrittlicher 3D-Ultraschall-Bildgebungslösungen in der Müttergesundheit.

Wichtige Markttrends & Highlights

Der 3D-Ultraschallmarkt steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach nicht-invasiven Verfahren angetrieben wird.

  • Standalone-Systeme machten im Jahr 2024 etwa 62 % des Produktumsatzes aus, angetrieben durch fortschrittliche klinische Bildgebungsfunktionen.
  • Die Kardiologie erwirtschaftete im Jahr 2024 aufgrund steigender Anforderungen an die kardiovaskuläre Diagnostik etwa 36 % des Umsatzes im Anwendungssegment.
  • Mittelfrequenz-Ultraschallsysteme machten im Jahr 2024 aufgrund ihrer vielseitigen klinischen Anwendungen etwa 47 % des Umsatzes im Frequenzbereich aus.
  • Nordamerika dominierte den Markt und machte im Jahr 2024 über 39,05 % des weltweiten Umsatzes aus.
  • Europa erwirtschaftete im Jahr 2024 rund 0,69 Milliarden US-Dollar und behauptete mit einem Marktanteil von 30 % die zweitgrößte regionale Position.

Marktgröße & Prognose

Marktgröße 2024 2.305 (USD Billion)
Marktgröße 2035 5.061 (USD Billion)
CAGR (2025 - 2035) 7.41%
Größter regionaler Marktanteil im Jahr 2024 Nordamerika

Hauptakteure

Unternehmen wie z.B GE Healthcare (USA), Siemens Healthineers (DE), Philips Healthcare (NL), Canon Medical Systems (JP), Fujifilm Holdings Corporation (JP), Mindray Medical International Limited (CN), Samsung Medison (KR), Hitachi Medical Corporation (JP) und Esaote S.p.A. (IT) sind einige der wichtigsten Teilnehmer auf dem Weltmarkt.

3D-Ultraschallmarkt Treiber

Konzentrieren Sie sich auf die pränatale Bildgebung

Die 3D-Ultraschallbranche wird maßgeblich durch den wachsenden Fokus auf pränatale Bildgebung beeinflusst. Werdende Eltern suchen zunehmend nach fortschrittlichen Bildgebungsoptionen, um die Entwicklung des Fötus zu überwachen und die Gesundheit des ungeborenen Kindes sicherzustellen. 3D-Ultraschall liefert detaillierte Visualisierungen, die das Bindungserlebnis zwischen Eltern und ihrem Kind verbessern können.
 
Dieser Trend wird durch Daten gestützt, die darauf hinweisen, dass sich fast 70 % der werdenden Mütter während ihrer Schwangerschaft für 3D- oder 4D-Ultraschalluntersuchungen entscheiden. Da Gesundheitsdienstleister die Bedeutung einer umfassenden Schwangerschaftsvorsorge erkennen, wird erwartet, dass die Nachfrage nach 3D-Ultraschalldiensten steigt und das Wachstum des globalen Marktes weiter vorantreibt.
 
  • Nach Angaben der Weltbank liegen die globalen Rohgeburtenraten weiterhin über 16 Geburten pro 1.000 Einwohner, was die anhaltende Nachfrage nach pränatalen Diagnosediensten weltweit unterstützt. Das große jährliche Geburtenvolumen schafft weiterhin günstige Bedingungen für fortschrittliche fetale Bildgebungstechnologien und ermutigt Gesundheitsdienstleister, in hochwertige 3D-Ultraschallsysteme für eine umfassende pränatale Beurteilung zu investieren.

Technologische Fortschritte in der Bildgebung

Die 3D-Ultraschallbranche erlebt einen Aufschwung technologischer Fortschritte, die die Bildgebungsfähigkeiten verbessern. Innovationen wie eine verbesserte Wandlertechnologie und fortschrittliche Softwarealgorithmen ermöglichen klarere und detailliertere Bilder. Diese Fortschritte verbessern nicht nur die diagnostische Genauigkeit, sondern ermöglichen auch bessere Patientenergebnisse.
 
Auch die Integration künstlicher Intelligenz in die Bildanalyse gewinnt an Bedeutung, was möglicherweise Arbeitsabläufe rationalisiert und den Zeitaufwand für die Bildinterpretation verkürzt. Infolgedessen setzen Gesundheitsdienstleister zunehmend auf 3D-Ultraschallsysteme, deren Wachstum in den nächsten fünf Jahren voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 8 % zunehmen wird. Dieser Trend deutet auf eine starke Nachfrage nach fortschrittlichen Bildgebungslösungen auf dem Weltmarkt hin.
 
  • Von PubMed veröffentlichte klinische Studien haben gezeigt, dass fortschrittliche 3D-Ultraschalltechnologien die Visualisierung anatomischer Strukturen im Vergleich zu herkömmlichen Bildgebungsverfahren deutlich verbessern. Laufende Innovationen in der Bildverarbeitung, der Schallkopfleistung und der KI-gestützten Analyse unterstützen eine breitere Akzeptanz bei Gesundheitsdienstleistern, die eine höhere diagnostische Präzision und Arbeitsablaufeffizienz anstreben.

Steigendes Bewusstsein für diagnostische Vorteile

Die 3D-Ultraschallbranche profitiert von einem wachsenden Bewusstsein für die diagnostischen Vorteile der 3D-Bildgebung. Fachleute im Gesundheitswesen erkennen zunehmend, dass 3D-Ultraschall im Vergleich zur herkömmlichen 2D-Bildgebung eine bessere Visualisierung anatomischer Strukturen ermöglichen kann. Dieses gestiegene Bewusstsein führt zu einem häufigeren Einsatz von 3D-Ultraschall in verschiedenen medizinischen Bereichen, einschließlich der Kardiologie und der Bildgebung des Bewegungsapparates.
 
Da Ärzte immer besser über die Möglichkeiten des 3D-Ultraschalls aufgeklärt werden, wird es auf dem Weltmarkt wahrscheinlich zu einem Anstieg der Akzeptanzraten kommen. Dieser Trend deutet auf eine vielversprechende Zukunft für den Markt hin, da immer mehr Gesundheitseinrichtungen in fortschrittliche Bildgebungstechnologien investieren.
 
  • Laut IHME sind Herz-Kreislauf-Erkrankungen nach wie vor die weltweit häufigste Todesursache und verursachen jedes Jahr Millionen von Todesfällen. Der wachsende Fokus auf Frühdiagnose und Krankheitsmanagement erhöht die Nachfrage nach fortschrittlichen Bildgebungstechnologien wie 3D-Ultraschall, die eine detaillierte anatomische Visualisierung ermöglichen und eine fundiertere klinische Entscheidungsfindung unterstützen.

Erhöhte Nachfrage nach nicht-invasiven Verfahren

Die 3D-Ultraschallbranche verzeichnet einen deutlich steigenden Bedarf an nicht-invasiven Diagnoseverfahren. Sowohl Patienten als auch Gesundheitsdienstleister tendieren zu Methoden, die Risiken und Beschwerden minimieren. Die 3D-Ultraschalltechnologie bietet eine nicht-invasive Alternative zu herkömmlichen Bildgebungstechniken und ist daher besonders für die pränatale Bildgebung und andere Anwendungen attraktiv.
 
Diese Verschiebung spiegelt sich in der steigenden Zahl der jährlich durchgeführten Eingriffe wider. Schätzungen zufolge hat der Einsatz von 3D-Ultraschall in der Geburtshilfe in den letzten Jahren um über 20 % zugenommen. Da das Bewusstsein für die Vorteile der nicht-invasiven Bildgebung wächst, wird die globale Industrie wahrscheinlich weiter wachsen, angetrieben von der Patientenpräferenz und der klinischen Wirksamkeit.

Wachsende Investitionen in die Gesundheitsinfrastruktur

Die 3D-Ultraschallbranche ist aufgrund steigender Investitionen in die Gesundheitsinfrastruktur auf Wachstumskurs. Regierungen und private Einrichtungen stellen erhebliche Ressourcen bereit, um medizinische Einrichtungen zu verbessern und Bildgebungstechnologien zu verbessern. Besonders deutlich wird diese Investition in den Schwellenländern, wo die Nachfrage nach fortschrittlichen Diagnosetools steigt.
 
Mit der Erweiterung und Modernisierung der Gesundheitssysteme wird erwartet, dass die Akzeptanz der 3D-Ultraschalltechnologie zunehmen wird, was auf den Bedarf an effizienten und genauen Diagnoselösungen zurückzuführen ist. Der Kapitalzufluss in die Gesundheitsinfrastruktur dürfte ein günstiges Umfeld für die globale Industrie schaffen und Innovation und Zugänglichkeit fördern.

Einblicke in Marktsegmente

Nach Technologie: hochauflösender 3D-Ultraschall (am größten) vs. tragbare 3D-Ultraschallsysteme (am schnellsten wachsend)

Auf dem 3D-Ultraschallmarkt stellt die hochauflösende 3D-Ultraschalltechnologie das größte Segment dar und macht einen beachtlichen Marktanteil von 44 % aus. Volumetrischer Ultraschall undKontrastverstärkter Ultraschallfolgen und spiegeln Spezialnischen auf dem Weltmarkt wider. Tragbare 3D-Ultraschallsysteme sind zwar kleiner, erfreuen sich jedoch aufgrund ihres Komforts und der wachsenden Nachfrage in verschiedenen Gesundheitseinrichtungen immer größerer Beliebtheit und verbessern den Zugang zu fortschrittlichen Bildgebungstechnologien.

Die Fujifilm Holdings Corporation investiert weiterhin in fortschrittliche diagnostische Bildgebungstechnologien, um die Bildqualität und die Effizienz der klinischen Arbeitsabläufe zu verbessern. High-Definition-Bildgebungsfunktionen werden immer wichtiger, da Gesundheitseinrichtungen bei kardiologischen, geburtshilflichen und radiologischen Anwendungen Wert auf verbesserte Diagnosesicherheit und Präzision legen.

Nach Anwendung: Kardiologie (am größten) vs. Bildgebung des Bewegungsapparates (am schnellsten wachsend)

Im 3D-Ultraschallmarkt hält die Kardiologie aufgrund ihrer etablierten Anwendungen bei der Diagnose von Herz-Kreislauf-Erkrankungen mit 36 ​​% den größten Anteil. Dieses Segment profitiert von fortschrittlichen Bildgebungstechnologien, die detaillierte Einblicke in Herzstrukturen liefern und so zu genaueren Diagnosen und Behandlungsplanungen führen. Die muskuloskelettale Bildgebung hingegen entwickelt sich rasant weiter, angetrieben durch die zunehmende Prävalenz von Muskel-Skelett-Erkrankungen und die Nachfrage nach nicht-invasiven Diagnosemethoden. Auch die Nutzung dieses Segments in der Sportmedizin und Rehabilitation nimmt zu. Die Wachstumstrends in diesem Segment verdeutlichen eine starke Zukunft sowohl für die Kardiologie als auch für die Bildgebung des Bewegungsapparates. Faktoren wie technologische Fortschritte bei Ultraschallsystemen, die wachsende Präferenz für nicht-invasive Bildgebungsmodalitäten und eine zunehmende Anzahl diagnostischer Verfahren treiben die Marktexpansion voran. Darüber hinaus setzen medizinische Fachkräfte zunehmend 3D-Ultraschall für die Echtzeitbildgebung ein, was seine Anwendung in der Notfallmedizin verbessert und zum Gesamtwachstum des Marktes beiträgt.

Mindray Medical International hat die kardiovaskulären Ultraschallkapazitäten in seinem gesamten Bildgebungsportfolio erweitert. Da Herz-Kreislauf-Erkrankungen nach wie vor eine der größten globalen Gesundheitsbelastungen darstellen, unterstützt die Nachfrage nach fortschrittlichen Herzvisualisierungstechnologien weiterhin die starke Akzeptanz von 3D-Ultraschallsystemen in kardiologischen Abteilungen und spezialisierten Diagnosezentren.

Nach Endbenutzern: Krankenhäuser (größte) vs. Zentren für diagnostische Bildgebung (am schnellsten wachsend)

Auf dem 3D-Ultraschallmarkt halten Krankenhäuser derzeit mit 58 % den größten Marktanteil, was auf ihren umfangreichen Patientenstamm und den Bedarf an fortschrittlichen Bildgebungstechnologien zurückzuführen ist. Zentren für diagnostische Bildgebung folgen dicht dahinter, kümmern sich um ambulante Dienste und verbessern den Zugang zur 3D-Bildgebung. Diese beiden Segmente sind entscheidende Akteure im Gesundheitsökosystem, wobei Krankenhäuser aufgrund ihrer umfassenden Dienstleistungen traditionell den Markt anführen, während sich Bildgebungszentren zu einer zentralen Rolle bei der Bereitstellung spezialisierter und schneller Diagnostik entwickeln. Wachstumstrends deuten auf erhebliche Investitionen in 3D-Ultraschalltechnologien in beiden Segmenten hin. Krankenhäuser konzentrieren sich auf die Verbesserung ihrer Bildgebungsfähigkeiten, um die Patientenversorgung und Effizienz zu verbessern. Unterdessen entwickeln sich Zentren für diagnostische Bildgebung rasant weiter und nutzen den Trend zu ambulanten Dienstleistungen und die gestiegene Nachfrage nach präziser Diagnostik. Sie setzen innovative Technologien ein, um das Patientenerlebnis und die Ergebnisse zu verbessern, wodurch dieses Segment das am schnellsten wachsende auf dem Markt ist.

Samsung Medison stärkt weiterhin krankenhausorientierte Bildgebungslösungen durch fortschrittliche Ultraschallinnovationen. Krankenhäuser bleiben der wichtigste Ort für komplexe Diagnoseverfahren und profitieren von großen Patientenzahlen, integrierten Gesundheitsdiensten und kontinuierlichen Investitionen in Bildgebungsinfrastruktur und Diagnosetechnologien der nächsten Generation.

Nach Produkttyp: Standalone-Systeme (am größten) vs. tragbare Systeme (am schnellsten wachsend)

Der 3D-Ultraschallmarkt weist eine vielfältige Verteilung seiner Produkttypen auf. Standalone-Systeme dominieren die Landschaft und gewinnen aufgrund ihrer fortschrittlichen Bildgebungsfähigkeiten und umfassenden Diagnosefunktionen erheblich an Bedeutung und machen 62 % des Marktes aus. Sie werden häufig in Krankenhäusern und Bildgebungszentren eingesetzt und haben sich auf dem Markt stark etabliert. Im Gegensatz dazu erfreuen sich tragbare Systeme aufgrund ihrer Flexibilität und Bequemlichkeit sowie der steigenden Nachfrage im ambulanten und häuslichen Pflegebereich immer größerer Beliebtheit. Ihr kompaktes Design und ihre einfache Handhabung machen sie für Point-of-Care-Anwendungen attraktiv. Wachstumstrends auf dem Markt deuten auf einen Anstieg der Akzeptanz tragbarer Systeme hin, der durch technologische Fortschritte und den Bedarf an mobilen Gesundheitslösungen vorangetrieben wird. Während sich die Gesundheitsbranche weiterentwickelt, treibt der Bedarf an schneller Diagnose und Zugänglichkeit Innovationen voran. Das Wachstum dieses Segments ist auch auf die wachsende geriatrische Bevölkerung und die zunehmende Prävalenz chronischer Krankheiten zurückzuführen, die häufige Bildgebungsdienste erfordern, die tragbare Geräte problemlos bereitstellen können.

Hitachi Medical Corporation hat sich in der Vergangenheit auf leistungsstarke diagnostische Bildgebungssysteme konzentriert, die umfassende klinische Arbeitsabläufe unterstützen. Aufgrund ihrer überlegenen Bildgebungsfähigkeiten, der fortschrittlichen Softwareintegration und der Fähigkeit, hochvolumige Diagnoseumgebungen in großen Gesundheitseinrichtungen zu unterstützen, werden eigenständige Ultraschallplattformen nach wie vor weithin bevorzugt.

Nach Frequenzbereich: Mittelfrequenz (am größten) vs. Hochfrequenz (am schnellsten wachsend)

Im 3D-Ultraschallmarkt weist das Frequenzbereichssegment eine vielfältige Verteilung seiner Werte auf. Als größtes Segment hat sich die Mittelfrequenz (6–15 MHz) herausgestellt, die aufgrund ihrer vielseitigen Einsatzmöglichkeiten in verschiedenen Bildgebungsszenarien einen bedeutenden Marktanteil von 47 % erobert. Anschließend decken die Segmente Niederfrequenz (1–5 MHz) und Hochfrequenz (16–30 MHz) spezifische Bedürfnisse ab, stellen jedoch einen kleineren Anteil dar und sind vor allem für Nischenanwendungen in der medizinischen Bildgebung und Diagnostik attraktiv. Wachstumstrends deuten darauf hin, dass das Mittelfrequenzsegment zwar die aktuelle Landschaft dominiert, der Hochfrequenzbereich jedoch als das am schnellsten wachsende Segment gilt. Dieser Anstieg ist größtenteils auf Fortschritte in der Bildgebungstechnologie, die steigende Nachfrage nach hochauflösender Bildgebung in der Geburtshilfe und Gynäkologie sowie steigende Investitionen in die medizinische Bildgebungsinfrastruktur zurückzuführen. Mit der Weiterentwicklung des Marktes gewinnen die Funktionen von Hochfrequenz-Ultraschallsystemen im klinischen Umfeld immer mehr an Bedeutung und stehen im Einklang mit einem breiteren Trend zur Präzisionsdiagnostik.

Esaote S.p.A. entwickelt weiterhin vielseitige Ultraschalllösungen, die für mehrere klinische Anwendungen optimiert sind. Mittelfrequenzsysteme werden nach wie vor stark genutzt, da sie ein effektives Gleichgewicht zwischen Bildtiefe und Auflösung bieten und einen breiten Einsatz bei Bildgebungsverfahren im Bauch-, Herz-, Gefäß- und Geburtshilfebereich ermöglichen.

Erhalten Sie detailliertere Einblicke zu 3D-Ultraschallmarkt

Regionale Einblicke

Nordamerika: Innovation und Marktführerschaft

Nordamerika ist der größte Markt für 3D-Ultraschalltechnologie und hält etwa 40 % des Weltmarktanteils. Das Wachstum der Region wird durch eine fortschrittliche Gesundheitsinfrastruktur, eine steigende Nachfrage nach nicht-invasiven Diagnoseverfahren und unterstützende staatliche Vorschriften vorangetrieben. Die Präsenz führender Unternehmen wie GE Healthcare und Siemens Healthineers treibt neben steigenden Investitionen in Gesundheitstechnologie die Marktexpansion weiter voran.

  • CDC-Gesundheitsstatistiken zeigen, dass jedes Jahr Millionen Amerikaner von Herz-Kreislauf-Erkrankungen betroffen sind, was die starke Nachfrage nach fortschrittlichen diagnostischen Bildgebungstechnologien unterstützt. Der zunehmende Bedarf an frühzeitiger Krankheitserkennung und kontinuierlicher Patientenüberwachung führt weiterhin zu einer stärkeren Nutzung hochentwickelter Ultraschallsysteme in Krankenhäusern und Diagnosezentren in ganz Nordamerika.

Die Vereinigten Staaten leisten den größten Beitrag zu diesem Markt, gefolgt von Kanada. Die Wettbewerbslandschaft ist durch umfangreiche F&E-Aktivitäten und Kooperationen zwischen wichtigen Akteuren gekennzeichnet. Unternehmen konzentrieren sich auf innovative Produkteinführungen und strategische Partnerschaften, um ihre Marktpräsenz zu stärken. Das regulatorische Umfeld ist günstig, da Behörden wie die FDA die Sicherheit und Wirksamkeit von Ultraschallgeräten gewährleisten und so das Vertrauen der Verbraucher stärken.

  • GE Healthcare treibt die Ultraschallinnovation durch KI-gestützte Bildgebungstechnologien und verbesserte Visualisierungsplattformen weiter voran. Die laufenden Investitionen des Unternehmens in Forschung und Entwicklung tragen zu einer verbesserten Diagnoseeffizienz und Bildqualität bei und stärken Nordamerikas Führungsposition in der fortschrittlichen Ultraschalleinführung und der hervorragenden klinischen Bildgebung.

Europa: Wachsende Akzeptanz im Gesundheitswesen

Europa ist der zweitgrößte Markt für 3D-Ultraschall und macht etwa 30 % des weltweiten Marktanteils aus. Das Wachstum der Region wird durch steigende Gesundheitsausgaben, eine wachsende geriatrische Bevölkerung und Fortschritte in der Bildgebungstechnologie angetrieben. Aufsichtsbehörden fördern die Einführung von 3D-Ultraschall in verschiedenen medizinischen Bereichen und verbessern so die Diagnosegenauigkeit und die Patientenergebnisse. Deutschland und Großbritannien sind die führenden Länder auf diesem Markt und verfügen über eine starke Präsenz wichtiger Akteure wie Siemens Healthineers und Philips Healthcare.

Die Wettbewerbslandschaft ist geprägt von Innovation und Zusammenarbeit zwischen Herstellern, Gesundheitsdienstleistern und Forschungseinrichtungen. Der europäische Markt verzeichnet einen Anstieg der Nachfrage nach tragbaren und benutzerfreundlichen Ultraschallgeräten, der durch den Bedarf an Point-of-Care-Diagnostik vorangetrieben wird. „Der europäische Markt erlebt einen deutlichen Wandel hin zu fortschrittlichen Bildgebungstechnologien, wodurch die Patientenversorgung und die Diagnosemöglichkeiten verbessert werden“, berichtet die Europäische Kommission.

  • Die Europäische Arzneimittel-Agentur unterstützt ein robustes Regulierungsumfeld, das sichere und wirksame medizinische Technologien in der gesamten Region fördert. In Kombination mit steigenden Gesundheitsausgaben und einer alternden Bevölkerung fördert dieser Rahmen die breitere Einführung fortschrittlicher diagnostischer Bildgebungslösungen und unterstützt so das weitere Wachstum des europäischen Marktes.

Asien-Pazifik: Potenzial für neue Märkte

Der asiatisch-pazifische Raum ist ein aufstrebendes Kraftpaket auf dem Markt und hält etwa 25 % des Weltanteils. Das Wachstum der Region wird durch steigende Investitionen in das Gesundheitswesen, ein wachsendes Bewusstsein für fortschrittliche Diagnosetools und eine wachsende Bevölkerung vorangetrieben. Länder wie China und Indien verzeichnen einen Anstieg der Nachfrage nach 3D-Ultraschalltechnologie, unterstützt durch Regierungsinitiativen zur Verbesserung des Zugangs und der Qualität der Gesundheitsversorgung. China ist der größte Markt in der Region, gefolgt von Japan und Indien.

Die Wettbewerbslandschaft entwickelt sich weiter und sowohl lokale als auch internationale Akteure streben danach, Marktanteile zu gewinnen. Unternehmen wie Mindray und Canon Medical Systems konzentrieren sich auf Innovation und Erschwinglichkeit, um den vielfältigen Bedürfnissen der Bevölkerung gerecht zu werden. Das regulatorische Umfeld verbessert sich allmählich und erleichtert die Einführung fortschrittlicher Ultraschalltechnologien. Die Region steht vor einem deutlichen Wachstum, da die Gesundheitssysteme weiter modernisiert werden.

Naher Osten und Afrika: Ungenutzte Marktchancen

Die Region Naher Osten und Afrika verzeichnet ein allmähliches Marktwachstum und hält etwa 5 % des Weltanteils. Das Wachstum wird durch steigende Gesundheitsinvestitionen, ein wachsendes Bewusstsein für fortschrittliche Diagnosetechnologien und staatliche Initiativen zur Verbesserung der Gesundheitsinfrastruktur vorangetrieben. Länder wie Südafrika und die Vereinigten Arabischen Emirate sind Vorreiter bei der Einführung der 3D-Ultraschalltechnologie, auch wenn der Markt noch weitgehend unerschlossen ist. Südafrika ist der größte Markt in der Region, da immer mehr Gesundheitseinrichtungen fortschrittliche Bildgebungstechnologien einsetzen.

Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, wobei Unternehmen wie Fujifilm und Esaote auf dem Markt Fortschritte machen. Das regulatorische Umfeld der Region entwickelt sich weiter und es werden Anstrengungen unternommen, die Genehmigungsprozesse für zu verbessern medizinische Geräte, wodurch Investitionen in Gesundheitstechnologien gefördert werden. „Der Nahe Osten und Afrika stehen am Rande einer Transformation des Gesundheitswesens, wobei fortschrittliche Bildgebungstechnologien eine entscheidende Rolle bei der Verbesserung der Patientenergebnisse spielen“, berichtet die Weltgesundheitsorganisation.
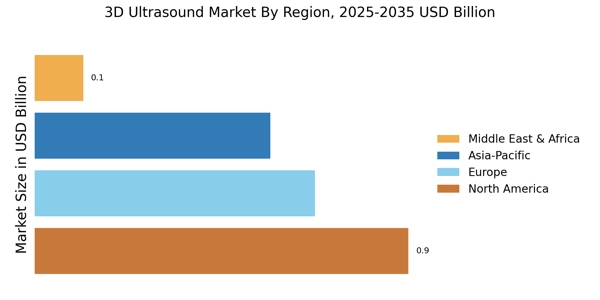
3D-Ultraschallmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der 3D-Ultraschallmarkt zeichnet sich derzeit durch eine dynamische Wettbewerbslandschaft aus, die durch technologische Fortschritte und die steigende Nachfrage nach nicht-invasiven Diagnosewerkzeugen angetrieben wird. Große Akteure wie GE Healthcare (USA), Siemens Healthineers (DE) und Philips Healthcare (NL) stehen an vorderster Front und verfolgen jeweils unterschiedliche Strategien, um ihre Marktpräsenz zu stärken. GE Healthcare (US) konzentriert sich auf Innovation, insbesondere auf die Entwicklung fortschrittlicher Bildgebungstechnologien, die die Diagnosegenauigkeit verbessern.
 
Siemens Healthineers (DE) legt Wert auf Partnerschaften und Kooperationen, um sein Produktangebot zu erweitern und die Servicebereitstellung zu verbessern. Unterdessen investiert Philips Healthcare (NL) stark in die digitale Transformation und integriert KI und maschinelles Lernen in seine Ultraschallsysteme, um Arbeitsabläufe zu rationalisieren und die Patientenergebnisse zu verbessern. Zusammengenommen tragen diese Strategien zu einem Wettbewerbsumfeld bei, das zunehmend auf technologische Innovation und kundenorientierte Lösungen ausgerichtet ist.
 
Im Hinblick auf Geschäftstaktiken lokalisieren Unternehmen ihre Fertigung und optimieren Lieferketten, um die betriebliche Effizienz zu steigern und Kosten zu senken. Die Marktstruktur scheint mäßig fragmentiert zu sein, wobei mehrere Hauptakteure beträchtliche Marktanteile halten, gleichzeitig aber auch der Konkurrenz durch aufstrebende Unternehmen ausgesetzt sind. Diese Fragmentierung ermöglicht ein vielfältiges Angebot an Produkten und Dienstleistungen, die auf unterschiedliche Kundenbedürfnisse und -präferenzen eingehen und dadurch die gesamte Wettbewerbsdynamik beeinflussen.
 
Im August gab Siemens Healthineers (DE) eine strategische Partnerschaft mit einem führenden Telemedizinanbieter bekannt, um Remote-Ultraschalldienste in seine Plattform zu integrieren. Dieser Schritt dürfte den Zugang zur Ultraschalldiagnostik insbesondere in unterversorgten Regionen verbessern und spiegelt einen wachsenden Trend zur Telemedizin wider. Durch die Nutzung dieser Partnerschaft positioniert sich Siemens Healthineers (DE) als führendes Unternehmen im Bereich der digitalen Gesundheit und erhöht möglicherweise seinen Marktanteil und seine Kundenbasis.
 
Im September brachte Philips Healthcare (NL) ein neues 3D-Ultraschallsystem auf den Markt, das fortschrittliche KI-Algorithmen für die Bildanalyse in Echtzeit enthält. Es wird erwartet, dass diese Innovation die diagnostische Genauigkeit und Effizienz deutlich verbessern wird und damit der steigenden Nachfrage nach hochwertigen Bildgebungslösungen gerecht wird. Die Einführung dieses Systems stärkt nicht nur das Produktportfolio von Philips, sondern unterstreicht auch sein Engagement für die Integration modernster Technologie in Gesundheitslösungen.
 
Im Juli erweiterte GE Healthcare (US) seine Produktionskapazitäten in Asien, um der wachsenden Nachfrage nach Ultraschallgeräten in Schwellenländern gerecht zu werden. Dieser strategische Schritt ist ein Zeichen dafür, dass GE sich auf regionale Expansion und Lokalisierung konzentriert, was seinen Wettbewerbsvorteil durch die Reduzierung von Vorlaufzeiten und Kosten im Zusammenhang mit dem internationalen Versand verbessern kann. Durch den Aufbau einer stärkeren Präsenz in Asien dürfte GE Healthcare (US) einen größeren Anteil des schnell wachsenden Marktes in dieser Region erobern.
 
Ab Oktober werden die Wettbewerbstrends im Markt zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration künstlicher Intelligenz bestimmt. Strategische Allianzen gewinnen immer mehr an Bedeutung, da Unternehmen den Wert der Zusammenarbeit für die Verbesserung ihrer technologischen Fähigkeiten und ihrer Marktreichweite erkennen. Mit Blick auf die Zukunft scheint es, dass die Wettbewerbsdifferenzierung zunehmend von Innovation und technologischem Fortschritt und nicht nur vom Preis abhängen wird. Unternehmen, die auf zuverlässige Lieferketten und modernste Technologie Wert legen, werden in dieser sich wandelnden Landschaft wahrscheinlich zu den führenden Unternehmen werden.

Zu den wichtigsten Unternehmen im 3D-Ultraschallmarkt-Markt gehören

Recent Industry Developments

  • Q1 2024: Olympus Corporation und Canon Medical Systems Corporation bilden eine Partnerschaft zur Entwicklung und Vermarktung fortschrittlicher endoskopischer Ultraschallsysteme Im Januar 2024 gaben die Olympus Corporation und die Canon Medical Systems Corporation eine Partnerschaft bekannt, um gemeinsam fortschrittliche endoskopische Ultraschallsysteme zu entwickeln und zu vermarkten, mit dem Ziel, die diagnostischen Fähigkeiten und die frühzeitige Krankheitsdetektion weltweit zu verbessern.
  • Q2 2025: Zusammenarbeit von NVIDIA & GE Healthcare (2025) für autonome Bildgebung Im Jahr 2025 gingen NVIDIA und GE Healthcare eine Zusammenarbeit ein, um autonome Bildgebungstechnologien im Ultraschall voranzutreiben, einschließlich 3D/4D-Bildgebung, mit dem Ziel, Arbeitsabläufe zu automatisieren und die diagnostische Genauigkeit zu verbessern.
  • Q2 2025: Markteinführungen wie die GE Voluson Signature-Serie und Samsung Z20, die auf OB/GYN abzielen GE Healthcare und Samsung führten im Jahr 2025 neue 3D-Ultraschallprodukte ein, darunter die Voluson Signature-Serie und das Samsung Z20, die speziell für die Frauengesundheit und OB/GYN-Anwendungen entwickelt wurden.

Zukunftsaussichten

3D-Ultraschallmarkt Zukunftsaussichten

Der 3D-Ultraschallmarkt wird voraussichtlich von 2024 bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,41 % wachsen, angetrieben durch technologische Fortschritte, steigende Gesundheitsausgaben und eine wachsende Nachfrage nach nicht-invasiven Diagnosetools.

Neue Möglichkeiten liegen in:

  • Entwicklung tragbarer 3D-Ultraschallgeräte für die Fern-Diagnose
  • Integration von KI zur verbesserten Bildanalyse und Entscheidungsunterstützung
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Preisstrategien

Bis 2035 wird der 3D-Ultraschallmarkt voraussichtlich ein erhebliches Wachstum und Innovationen erreichen.

Marktsegmentierung

Marktanwendungsausblick für 3D-Ultraschall

  • Kardiologie
  • Muskuloskelettale Bildgebung
  • Abdominale Bildgebung
  • Notfallmedizin

Technologieausblick für den 3D-Ultraschallmarkt

  • Volumetrischer Ultraschall
  • Kontrastverstärkter Ultraschall
  • Hochauflösender 3D-Ultraschall
  • Tragbare 3D-Ultraschallsysteme

Marktübersicht der Produktarten für 3D-Ultraschall

  • Eigenständige Systeme
  • Tragbare Systeme
  • Softwarelösungen

Marktübersicht des 3D-Ultraschalls im Frequenzbereich

  • Niedrigfrequenz (1-5 MHz)
  • Mittelwelle (6-15 MHz)
  • Hochfrequenz (16-30 MHz)

Marktprognose für Endbenutzer im Bereich 3D-Ultraschall

  • Krankenhäuser
  • Diagnostische Bildgebungszentren
  • Forschungs- und Akademische Institute
  • Mobile Gesundheitsdienste

Berichtsumfang

MARKTGRÖSSE 2024 2,305 (Milliarden USD)
MARKTGRÖSSE 2025 2,476 (Milliarden USD)
MARKTGRÖSSE 2035 5,061 (Milliarden USD)
Durchschnittliche jährliche Wachstumsrate (CAGR) 7,41 % (2024 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Profilierte Schlüsselunternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Schlüsselmarktchancen Die Integration von künstlicher Intelligenz im 3D-Ultraschallmarkt verbessert die diagnostische Genauigkeit und die betriebliche Effizienz.
Schlüsselmarktdynamiken Technologische Fortschritte in der Bildqualität und Portabilität treiben die Wettbewerbsdynamik im 3D-Ultraschallmarkt voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch wird die voraussichtliche Marktbewertung des 3D-Ultraschallmarktes bis 2035 sein?
Die prognostizierte Marktbewertung des 3D-Ultraschallmarktes wird voraussichtlich bis 2035 5,061 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des 3D-Ultraschallmarktes im Jahr 2024?
Die Gesamtmarktbewertung des 3D-Ultraschallmarktes betrug 2,305 USD Milliarden im Jahr 2024.
Was ist die erwartete CAGR für den 3D-Ultraschallmarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den 3D-Ultraschallmarkt im Prognosezeitraum 2025 - 2035 beträgt 7,41 %.
Welches Technologiefeld wird bis 2035 voraussichtlich die höchste Bewertung haben?
Das volumetrische Ultraschallsegment wird voraussichtlich bis 2035 etwa 1,999 USD Milliarden erreichen.
Was sind die wichtigsten Anwendungen, die den 3D-Ultraschallmarkt antreiben?
Wichtige Anwendungen sind Kardiologie, muskuloskelettale Bildgebung, abdominale Bildgebung und Notfallmedizin, wobei in der Kardiologie bis 2035 mit 1,5305 Milliarden USD gerechnet wird.
Welches Endbenutzersegment wird voraussichtlich den Markt bis 2035 dominieren?
Der Krankenhaussektor wird voraussichtlich den Markt dominieren und bis 2035 auf 1.999 USD Milliarden anwachsen.
Welche Produkttypen sind im 3D-Ultraschallmarkt enthalten?
Die Produkttypen umfassen Standalone-Systeme, tragbare Systeme und Softwarelösungen, wobei erwartet wird, dass die Standalone-Systeme bis 2035 1,999 Milliarden USD erreichen.
Wie wirkt sich der Frequenzbereich auf den 3D-Ultraschallmarkt aus?
Der Hochfrequenzbereich (16-30 MHz) wird voraussichtlich erheblich wachsen und bis 2035 etwa 2,236 USD Milliarden erreichen.
Wer sind die Hauptakteure im 3D-Ultraschallmarkt?
Wichtige Akteure sind GE Healthcare, Siemens Healthineers, Philips Healthcare und Canon Medical Systems, unter anderem.
Welche Trends beeinflussen das Wachstum des 3D-Ultraschallmarktes?
Trends wie technologische Fortschritte und die steigende Nachfrage nach tragbaren Systemen beeinflussen wahrscheinlich das Wachstum des 3D-Ultraschallmarktes.
Autor
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.