Marché de l'échographie 3D

Rapport de recherche sur le marché de l'échographie 3D par technologie (échographie volumétrique, échographie améliorée par contraste, échographie 3D haute définition, systèmes d'échographie 3D portables), par application (obstétrique et gynécologie, cardiologie, imagerie musculosquelettique, imagerie abdominale, médecine d'urgence), par utilisateur final (hôpitaux, centres d'imagerie diagnostique, instituts de recherche et académiques, services de santé mobiles), par type de produit (systèmes autonomes, systèmes portables, solutions logicielles), par plage de fréquence (basse fréquence (1-5 MHz), fréquence moyenne (6-15 MHz), haute fréquence (16-30 MHz)) et par région - Prévisions jusqu'en 2035.
ID: MRFR/HC/30147-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
3D Ultrasound Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.41%
2024 Market Size$ 2.3 Billion
2025 Market Size$ 2.48 Billion
2035 Market Size$ 5.06 Billion
Key Players
Companies such as GE Healthcare
Siemens Healthineers
Philips Healthcare
Canon Medical Systems
Fujifilm Holdings Corporation
Mindray Medical International Limited
Opportunities
  • Focus on Prenatal Imaging
  • Technological Advancements in Imaging
  • Rising Awareness of Diagnostic Benefits

Marché de l'échographie 3D Résumé

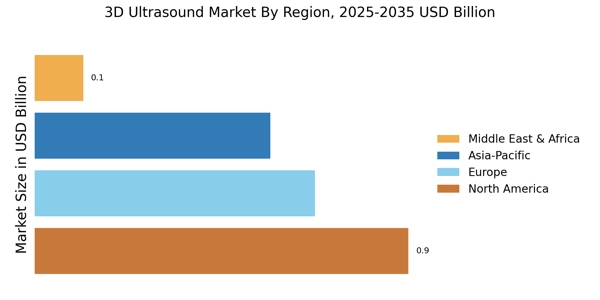
La taille du marché mondial de l’échographie 3D était évaluée à 2,305 milliards de dollars en 2024, et le marché devrait passer de 2,476 milliards de dollars en 2025 à 5,061 milliards de dollars d’ici 2035, enregistrant un TCAC de 7,41 % au cours de la période de prévision 2025-2035. L'Amérique du Nord a dominé le marché en 2024 avec une part de plus de 39,05 %, générant environ 0,9 milliard de dollars de revenus.
 
L’adoption croissante de l’imagerie prénatale avancée est un moteur clé du marché de l’échographie 3D. Les prestataires de soins de santé et les futurs parents préfèrent de plus en plus la visualisation fœtale détaillée pour une détection précoce des anomalies, un meilleur suivi de la grossesse et une prise de décision clinique améliorée, favorisant une utilisation plus large des systèmes d'échographie 3D.
 
Selon l'Organisation mondiale de la santé (OMS), environ 140 millions de naissances ont lieu chaque année dans le monde, ce qui crée une demande substantielle en technologies de surveillance prénatale et d'évaluation fœtale. Le volume croissant de grossesses dans le monde continue de soutenir l’adoption de solutions avancées d’imagerie échographique 3D dans les établissements de soins de santé maternelle.

Principales tendances et faits saillants du marché

Le marché de l’échographie 3D est sur le point de connaître une croissance substantielle tirée par les progrès technologiques et la demande croissante de procédures non invasives.

  • Les systèmes autonomes représentaient environ 62 % des revenus par type de produit en 2024, grâce à des capacités avancées d’imagerie clinique.
  • La cardiologie a généré environ 36 % des revenus du segment d'application en 2024 en raison des exigences croissantes en matière de diagnostic cardiovasculaire.
  • Les systèmes à ultrasons moyenne fréquence détenaient environ 47 % des revenus dans la gamme de fréquences en 2024 en raison de leurs applications cliniques polyvalentes.
  • L'Amérique du Nord a dominé le marché, représentant plus de 39,05 % du chiffre d'affaires mondial en 2024.
  • L’Europe a généré environ 0,69 milliard de dollars en 2024, conservant la deuxième position régionale avec 30 % de part de marché.

Taille du marché et prévisions

Taille du marché 2024 2.305 (USD Billion)
Taille du marché en 2035 5.061 (USD Billion)
CAGR (2025 - 2035) 7.41%
La plus grande part de marché régional en 2024 Amérique du Nord

Principaux acteurs

Des entreprises telles que GE Santé (États-Unis), Siemens Healthineers (DE), Philips Healthcare (NL), Canon Medical Systems (JP), Fujifilm Holdings Corporation (JP), Mindray Medical International Limited (CN), Samsung Medison (KR), Hitachi Medical Corporation (JP), Esaote S.p.A. (IT) sont quelques-uns des principaux acteurs du marché mondial.

Marché de l'échographie 3D conducteurs

Focus sur l'imagerie prénatale

L’industrie de l’échographie 3D est fortement influencée par l’intérêt croissant porté à l’imagerie prénatale. Les futurs parents recherchent de plus en plus d’options d’imagerie avancées pour surveiller le développement du fœtus et garantir la santé de l’enfant à naître. L'échographie 3D fournit des visualisations détaillées qui peuvent améliorer l'expérience de lien entre les parents et leur enfant.
 
Cette tendance est étayée par des données indiquant que près de 70 % des femmes enceintes optent pour des échographies 3D ou 4D pendant leur grossesse. À mesure que les prestataires de soins de santé reconnaissent l’importance de soins prénatals complets, la demande de services d’échographie 3D devrait augmenter, propulsant encore davantage la croissance du marché mondial.
 
  • Selon la Banque mondiale, les taux bruts de natalité dans le monde restent supérieurs à 16 naissances pour 1 000 habitants, ce qui soutient une demande soutenue de services de diagnostic prénatal dans le monde entier. Le volume annuel important de naissances continue de créer des conditions favorables aux technologies avancées d’imagerie fœtale, encourageant les prestataires de soins de santé à investir dans des systèmes d’échographie 3D de haute qualité pour une évaluation prénatale complète.

Avancées technologiques en imagerie

L’industrie de l’échographie 3D connaît une poussée de progrès technologiques qui améliorent les capacités d’imagerie. Des innovations telles qu'une technologie de transducteur améliorée et des algorithmes logiciels avancés permettent d'obtenir des images plus claires et plus détaillées. Ces progrès améliorent non seulement la précision du diagnostic, mais facilitent également de meilleurs résultats pour les patients.
 
L’intégration de l’intelligence artificielle dans l’analyse d’images gagne également du terrain, rationalisant potentiellement les flux de travail et réduisant le temps nécessaire à l’interprétation des images. En conséquence, les prestataires de soins de santé adoptent de plus en plus les systèmes à ultrasons 3D, qui devraient croître à un taux de croissance annuel composé d'environ 8 % au cours des cinq prochaines années. Cette tendance indique une forte demande de solutions d’imagerie avancées sur le marché mondial.
 
  • Des études cliniques publiées sur PubMed ont démontré que les technologies avancées d'échographie 3D améliorent considérablement la visualisation des structures anatomiques par rapport aux méthodes d'imagerie conventionnelles. Les innovations continues en matière de traitement d’images, de performances des transducteurs et d’analyse assistée par l’IA soutiennent une adoption plus large par les prestataires de soins de santé à la recherche d’une précision diagnostique et d’une efficacité du flux de travail améliorées.

Prise de conscience croissante des avantages du diagnostic

L'industrie de l'échographie 3D bénéficie d'une prise de conscience croissante des avantages diagnostiques associés à l'imagerie 3D. Les professionnels de la santé reconnaissent de plus en plus que l’échographie 3D peut fournir une visualisation supérieure des structures anatomiques par rapport à l’imagerie 2D traditionnelle. Cette prise de conscience accrue conduit à une utilisation plus fréquente de l’échographie 3D dans divers domaines médicaux, notamment la cardiologie et l’imagerie musculo-squelettique.
 
À mesure que les praticiens seront mieux informés sur les capacités de l’échographie 3D, le marché mondial connaîtra probablement une augmentation des taux d’adoption. Cette tendance laisse présager un avenir prometteur pour le marché, à mesure que de plus en plus d’établissements de santé investissent dans des technologies d’imagerie avancées.
 
  • Selon l’IHME, les maladies cardiovasculaires restent la première cause mondiale de mortalité, causant des millions de décès chaque année. L’accent croissant mis sur le diagnostic précoce et la gestion des maladies entraîne une demande croissante de technologies d’imagerie avancées telles que l’échographie 3D, qui fournissent une visualisation anatomique détaillée et soutiennent une prise de décision clinique plus éclairée.

Demande accrue de procédures non invasives

L’industrie de l’échographie 3D connaît une augmentation notable de la demande de procédures de diagnostic non invasives. Les patients et les prestataires de soins de santé se tournent vers des méthodes qui minimisent les risques et l’inconfort. La technologie des ultrasons 3D offre une alternative non invasive aux techniques d’imagerie traditionnelles, ce qui la rend particulièrement intéressante pour l’imagerie prénatale et d’autres applications.
 
Ce changement se reflète dans le nombre croissant d'interventions réalisées chaque année, les estimations suggérant que l'utilisation de l'échographie 3D en obstétrique a augmenté de plus de 20 % ces dernières années. À mesure que la prise de conscience des avantages de l’imagerie non invasive grandit, l’industrie mondiale est susceptible de se développer davantage, motivée par les préférences des patients et l’efficacité clinique.

Investissement croissant dans les infrastructures de santé

L’industrie de l’échographie 3D est sur le point de connaître une croissance grâce à l’augmentation des investissements dans les infrastructures de soins de santé. Les gouvernements et les entités privées allouent des ressources substantielles pour améliorer les installations médicales et moderniser les technologies d’imagerie. Cet investissement est particulièrement évident sur les marchés émergents, où la demande d'outils de diagnostic avancés est en hausse.
 
À mesure que les systèmes de santé se développent et se modernisent, l’adoption de la technologie des ultrasons 3D devrait augmenter, motivée par le besoin de solutions de diagnostic efficaces et précises. L’afflux de capitaux dans les infrastructures de soins de santé est susceptible de créer un environnement favorable à l’industrie mondiale, favorisant l’innovation et l’accessibilité.

Aperçu des segments de marché

Par technologie : échographie 3D haute définition (le plus grand) par rapport aux systèmes d'échographie 3D portables (à la croissance la plus rapide)

Sur le marché de l’échographie 3D, la technologie de l’échographie 3D haute définition apparaît comme le segment le plus important, représentant une part importante de 44 % du marché. Échographie Volumétrique etÉchographie à contraste améliorésuivre, reflétant les niches spécialisées au sein du marché mondial. Les systèmes d'échographie 3D portables, bien que plus petits, gagnent rapidement du terrain en raison de leur commodité et de leur demande croissante dans divers contextes de soins de santé, améliorant ainsi l'accessibilité aux technologies d'imagerie avancées.

Fujifilm Holdings Corporation continue d'investir dans les technologies avancées d'imagerie diagnostique pour améliorer la qualité des images et l'efficacité du flux de travail clinique. Les capacités d’imagerie haute définition deviennent de plus en plus importantes à mesure que les établissements de santé donnent la priorité à une fiabilité et une précision accrues des diagnostics dans les applications de cardiologie, d’obstétrique et de radiologie.

Par application : cardiologie (la plus importante) et imagerie musculo-squelettique (à la croissance la plus rapide)

Sur le marché de l'échographie 3D, la cardiologie détient la plus grande part, soit 36 ​​%, en raison de ses applications établies dans le diagnostic des maladies cardiovasculaires. Ce segment bénéficie de technologies d'imagerie avancées qui fournissent des informations détaillées sur les structures cardiaques, conduisant à des diagnostics et à une planification de traitement plus précis. L’imagerie musculo-squelettique, quant à elle, connaît un essor rapide, motivée par la prévalence croissante des troubles musculo-squelettiques et la demande de méthodes de diagnostic non invasives. L'utilisation de ce segment en médecine sportive et en réadaptation est également en augmentation. Les tendances de croissance dans ce segment mettent en évidence un avenir prometteur pour la cardiologie et l'imagerie musculo-squelettique. Des facteurs tels que les progrès technologiques dans les systèmes à ultrasons, la préférence croissante pour les modalités d’imagerie non invasives et le nombre croissant de procédures de diagnostic stimulent l’expansion du marché. En outre, les professionnels de la santé adoptent de plus en plus l’échographie 3D pour l’imagerie en temps réel, améliorant ainsi son application en médecine d’urgence et contribuant à sa croissance globale sur le marché.

Mindray Medical International a étendu ses capacités d'échographie cardiovasculaire à l'ensemble de son portefeuille d'imagerie. Les maladies cardiovasculaires restant un problème de santé majeur à l’échelle mondiale, la demande en technologies avancées de visualisation cardiaque continue de soutenir une forte adoption des systèmes à ultrasons 3D au sein des services de cardiologie et des centres de diagnostic spécialisés.

Par utilisateur final : hôpitaux (les plus grands) et centres d'imagerie diagnostique (à la croissance la plus rapide)

Sur le marché de l’échographie 3D, les hôpitaux détiennent actuellement la plus grande part de marché, représentant 58 %, en raison de leur vaste base de patients et du besoin de technologies d’imagerie avancées. Les centres d’imagerie diagnostique suivent de près, proposant des services ambulatoires et améliorant l’accessibilité à l’imagerie 3D. Ces deux segments sont des acteurs cruciaux dans l’écosystème de la santé, les hôpitaux étant traditionnellement en tête du marché grâce à leurs services complets, tandis que les centres d’imagerie émergent comme un acteur central dans la fourniture de diagnostics spécialisés et rapides. Les tendances de croissance indiquent des investissements substantiels dans les technologies d’ultrasons 3D au sein des deux segments. Les hôpitaux se concentrent sur la mise à niveau de leurs capacités d’imagerie pour améliorer les soins aux patients et leur efficacité. Parallèlement, les centres d’imagerie diagnostique évoluent rapidement, capitalisant sur la tendance vers les services ambulatoires et la demande croissante de diagnostics précis. Ils adoptent des technologies innovantes pour améliorer l’expérience et les résultats des patients, faisant de ce segment celui qui connaît la croissance la plus rapide du marché.

Samsung Medison continue de renforcer les solutions d'imagerie destinées aux hôpitaux grâce à des innovations avancées en matière d'ultrasons. Les hôpitaux restent le cadre principal des procédures de diagnostic complexes, bénéficiant d’un grand nombre de patients, de services de santé intégrés et d’investissements continus dans les infrastructures d’imagerie et les technologies de diagnostic de nouvelle génération.

Par type de produit : systèmes autonomes (les plus grands) et systèmes portables (à la croissance la plus rapide)

Le marché de l’échographie 3D présente une répartition diversifiée de ses types de produits. Les systèmes autonomes dominent le paysage et gagnent du terrain, représentant 62 % du marché en raison de leurs capacités d’imagerie avancées et de leurs fonctionnalités de diagnostic complètes. Ils sont largement utilisés dans les hôpitaux et les centres d’imagerie, établissant ainsi une solide position sur le marché. En revanche, les systèmes portables gagnent rapidement en popularité, en raison de leur flexibilité, de leur commodité et de la demande croissante dans les contextes de soins ambulatoires et à domicile. Leur conception compacte et leur facilité d’utilisation les rendent attrayants pour les applications sur lieu de soins. Les tendances de croissance du marché indiquent une augmentation de l’adoption des systèmes portables, alimentée par les progrès technologiques et le besoin de solutions de soins de santé mobiles. À mesure que le secteur de la santé évolue, le besoin d’un diagnostic rapide et d’une accessibilité stimule l’innovation. La croissance de ce segment est également attribuée à l'augmentation de la population gériatrique et à la prévalence croissante des maladies chroniques, qui nécessitent des services d'imagerie fréquents que les appareils portables peuvent facilement fournir.

Hitachi Medical Corporation s'est historiquement concentrée sur les systèmes d'imagerie diagnostique hautes performances qui prennent en charge des flux de travail cliniques complets. Les plates-formes d'échographie autonomes restent largement préférées en raison de leurs capacités d'imagerie supérieures, de leur intégration logicielle avancée et de leur capacité à prendre en charge des environnements de diagnostic à volume élevé dans les principaux établissements de santé.

Par plage de fréquences : fréquence moyenne (la plus grande) et haute fréquence (à croissance la plus rapide)

Sur le marché de l’échographie 3D, le segment de la gamme de fréquences présente une répartition diversifiée entre ses valeurs. La moyenne fréquence (6 à 15 MHz) est devenue le segment le plus important, capturant une part de marché significative de 47 % en raison de ses applications polyvalentes dans divers scénarios d'imagerie. Ensuite, les segments basse fréquence (1-5 MHz) et haute fréquence (16-30 MHz) répondent à des besoins spécifiques mais représentent une part plus petite, attirant principalement des applications de niche dans l'imagerie médicale et le diagnostic. Les tendances de croissance indiquent que si le segment des moyennes fréquences domine le paysage actuel, la gamme des hautes fréquences est reconnue comme le segment qui connaît la croissance la plus rapide. Cette hausse est largement due aux progrès des technologies d’imagerie, à la demande croissante d’imagerie haute résolution en obstétrique et gynécologie et à l’augmentation des investissements dans les infrastructures d’imagerie médicale. À mesure que le marché évolue, les capacités offertes par les systèmes à ultrasons haute fréquence deviennent de plus en plus essentielles en milieu clinique, s'alignant sur une tendance plus large vers des diagnostics de précision.

Esaote S.p.A. continue de développer des solutions échographiques polyvalentes optimisées pour de multiples applications cliniques. Les systèmes à moyenne fréquence restent très utilisés car ils offrent un équilibre efficace entre la profondeur et la résolution de l’imagerie, permettant ainsi une large utilisation dans les procédures d’imagerie abdominale, cardiaque, vasculaire et obstétricale.

Obtenez des informations plus détaillées sur Marché de l'échographie 3D

Aperçu régional

Amérique du Nord : Innovation et leadership sur le marché

L’Amérique du Nord est le plus grand marché pour la technologie des ultrasons 3D, détenant environ 40 % de la part de marché mondiale. La croissance de la région est tirée par des infrastructures de soins de santé avancées, une demande croissante de procédures de diagnostic non invasives et des réglementations gouvernementales favorables. La présence d'entreprises de premier plan telles que GE Healthcare et Siemens Healthineers stimule l'expansion du marché, parallèlement à l'augmentation des investissements dans les technologies de santé.

  • Les statistiques de santé du CDC indiquent que les maladies cardiovasculaires touchent des millions d'Américains chaque année, ce qui soutient une forte demande pour des technologies avancées d'imagerie diagnostique. Le besoin croissant de détection précoce des maladies et de surveillance continue des patients continue de renforcer l’utilisation de systèmes d’échographie sophistiqués dans les hôpitaux et les centres de diagnostic partout en Amérique du Nord.

Les États-Unis sont le principal contributeur à ce marché, suivis du Canada. Le paysage concurrentiel est caractérisé par d’importantes activités de R&D et des collaborations entre acteurs clés. Les entreprises se concentrent sur les lancements de produits innovants et les partenariats stratégiques pour renforcer leur présence sur le marché. L'environnement réglementaire est favorable, avec des agences comme la FDA garantissant la sécurité et l'efficacité des appareils à ultrasons, renforçant ainsi la confiance des consommateurs.

  • GE Healthcare continue de faire progresser l'innovation en matière d'échographie grâce à des technologies d'imagerie basées sur l'IA et à des plateformes de visualisation améliorées. Les investissements continus de la société dans la recherche et le développement soutiennent l'amélioration de l'efficacité du diagnostic et de la qualité des images, renforçant ainsi la position de leader de l'Amérique du Nord dans l'adoption avancée des ultrasons et l'excellence de l'imagerie clinique.

Europe : Adoption croissante dans le domaine des soins de santé

L'Europe est le deuxième marché de l'échographie 3D, représentant environ 30 % de la part mondiale. La croissance de la région est alimentée par l'augmentation des dépenses de santé, l'augmentation de la population gériatrique et les progrès des technologies d'imagerie. Les organismes de réglementation favorisent l'adoption de l'échographie 3D dans divers domaines médicaux, améliorant ainsi la précision du diagnostic et les résultats pour les patients. L'Allemagne et le Royaume-Uni sont les pays leaders sur ce marché, avec une forte présence d'acteurs clés comme Siemens Healthineers et Philips Healthcare.

Le paysage concurrentiel est marqué par l’innovation et la collaboration entre les fabricants, les prestataires de soins de santé et les instituts de recherche. Le marché européen assiste à une augmentation de la demande d'appareils à ultrasons portables et conviviaux, motivée par le besoin de diagnostics sur le lieu d'intervention. "Le marché européen assiste à une évolution significative vers des technologies d'imagerie avancées, améliorant les soins aux patients et les capacités de diagnostic", rapport de la Commission européenne.

  • L'Agence européenne des médicaments soutient un environnement réglementaire solide qui promeut des technologies médicales sûres et efficaces dans la région. Associé à l'augmentation des dépenses de santé et au vieillissement de la population, ce cadre encourage une adoption plus large de solutions avancées d'imagerie diagnostique, soutenant ainsi la croissance continue du marché européen.

Asie-Pacifique : Potentiel des marchés émergents

L’Asie-Pacifique est une puissance émergente sur le marché, détenant environ 25 % de la part mondiale. La croissance de la région est tirée par l'augmentation des investissements dans les soins de santé, la sensibilisation croissante aux outils de diagnostic avancés et une population croissante. Des pays comme la Chine et l’Inde connaissent une augmentation de la demande de technologie d’échographie 3D, soutenue par des initiatives gouvernementales visant à améliorer l’accès et la qualité des soins de santé. La Chine est le plus grand marché de la région, suivie par le Japon et l'Inde.

Le paysage concurrentiel évolue, les acteurs locaux et internationaux s’efforçant de conquérir des parts de marché. Des entreprises comme Mindray et Canon Medical Systems se concentrent sur l’innovation et l’abordabilité pour répondre aux divers besoins de la population. L'environnement réglementaire s'améliore progressivement, facilitant l'introduction de technologies avancées à ultrasons. La région est prête à connaître une croissance significative à mesure que les systèmes de santé continuent de se moderniser.

Moyen-Orient et Afrique : des opportunités de marché inexploitées

La région Moyen-Orient et Afrique connaît une croissance progressive du marché, détenant environ 5 % de la part mondiale. Cette croissance est tirée par l'augmentation des investissements dans les soins de santé, la sensibilisation croissante aux technologies de diagnostic avancées et les initiatives gouvernementales visant à améliorer les infrastructures de santé. Des pays comme l’Afrique du Sud et les Émirats arabes unis ouvrent la voie en adoptant la technologie des ultrasons 3D, même si le marché reste largement inexploité. L'Afrique du Sud est le plus grand marché de la région, avec un nombre croissant d'établissements de santé adoptant des technologies d'imagerie avancées.

Le paysage concurrentiel est caractérisé par un mélange d'acteurs locaux et internationaux, avec des sociétés comme Fujifilm et Esaote qui progressent sur le marché. L'environnement réglementaire de la région évolue, avec des efforts visant à améliorer les processus d'approbation des dispositifs médicaux, encourageant ainsi les investissements dans les technologies de santé. « Le Moyen-Orient et l'Afrique sont à l'aube d'une transformation des soins de santé, les technologies d'imagerie avancées jouant un rôle crucial dans l'amélioration des résultats pour les patients », rapporte l'Organisation mondiale de la santé.
Marché de l'échographie 3D Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de l’échographie 3D est actuellement caractérisé par un paysage concurrentiel dynamique, tiré par les progrès technologiques et la demande croissante d’outils de diagnostic non invasifs. Des acteurs majeurs tels que GE Healthcare (États-Unis), Siemens Healthineers (DE) et Philips Healthcare (NL) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour renforcer leur présence sur le marché. GE Healthcare (États-Unis) se concentre sur l'innovation, en particulier dans le développement de technologies d'imagerie avancées qui améliorent la précision du diagnostic.
 
Siemens Healthineers (DE) met l'accent sur les partenariats et les collaborations pour élargir son offre de produits et améliorer la prestation de services. Pendant ce temps, Philips Healthcare (NL) investit massivement dans la transformation numérique, en intégrant l'IA et l'apprentissage automatique dans ses systèmes d'échographie pour rationaliser les flux de travail et améliorer les résultats pour les patients. Collectivement, ces stratégies contribuent à un environnement concurrentiel de plus en plus centré sur l’innovation technologique et les solutions centrées sur le client.
 
En termes de tactiques commerciales, les entreprises localisent la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité opérationnelle et réduire les coûts. La structure du marché semble modérément fragmentée, plusieurs acteurs clés détenant des parts de marché substantielles tout en étant également confrontés à la concurrence des entreprises émergentes. Cette fragmentation permet une gamme diversifiée de produits et de services, répondant aux divers besoins et préférences des clients, influençant ainsi la dynamique globale de la concurrence.
 
En août, Siemens Healthineers (DE) a annoncé un partenariat stratégique avec un fournisseur leader de télésanté pour intégrer des services d'échographie à distance dans sa plateforme. Cette évolution est susceptible d’améliorer l’accessibilité aux diagnostics échographiques, en particulier dans les régions mal desservies, et reflète une tendance croissante vers la télémédecine. En tirant parti de ce partenariat, Siemens Healthineers (DE) se positionne comme un leader dans le domaine de la santé numérique, augmentant potentiellement sa part de marché et sa clientèle.
 
En septembre, Philips Healthcare (NL) a lancé un nouveau système à ultrasons 3D intégrant des algorithmes d'IA avancés pour l'analyse d'images en temps réel. Cette innovation devrait améliorer considérablement la précision et l’efficacité du diagnostic, en phase avec la demande croissante de solutions d’imagerie de haute qualité. L'introduction de ce système renforce non seulement le portefeuille de produits de Philips, mais renforce également son engagement à intégrer une technologie de pointe dans les solutions de soins de santé.
 
En juillet, GE Healthcare (États-Unis) a étendu ses capacités de fabrication en Asie pour répondre à la demande croissante d'appareils à ultrasons sur les marchés émergents. Cette décision stratégique témoigne de l'accent mis par GE sur l'expansion régionale et la localisation, ce qui pourrait renforcer son avantage concurrentiel en réduisant les délais et les coûts associés au transport international. En établissant une présence plus forte en Asie, GE Healthcare (États-Unis) est susceptible de conquérir une part plus importante du marché en croissance rapide dans cette région.
 
Depuis octobre, les tendances concurrentielles sur le marché sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques sont de plus en plus répandues, à mesure que les entreprises reconnaissent la valeur de la collaboration pour améliorer leurs capacités technologiques et leur portée sur le marché. À l’avenir, il semble que la différenciation concurrentielle reposera de plus en plus sur l’innovation et les progrès technologiques plutôt que uniquement sur les prix. Les entreprises qui privilégient des chaînes d’approvisionnement fiables et une technologie de pointe sont susceptibles de devenir des leaders dans ce paysage en évolution.

Les principales entreprises du marché Marché de l'échographie 3D incluent

Recent Industry Developments

  • T1 2024 : Olympus Corporation et Canon Medical Systems Corporation ont formé un partenariat pour développer et commercialiser des systèmes avancés d'échographie endoscopique En janvier 2024, Olympus Corporation et Canon Medical Systems Corporation ont annoncé un partenariat pour développer et commercialiser conjointement des systèmes avancés d'échographie endoscopique, visant à améliorer les capacités de diagnostic et la détection précoce des maladies dans le monde entier.
  • T2 2025 : Collaboration entre NVIDIA et GE Healthcare (2025) pour l'imagerie autonome En 2025, NVIDIA et GE Healthcare ont conclu une collaboration pour faire progresser les technologies d'imagerie autonome en échographie, y compris l'imagerie 3D/4D, dans le but d'automatiser les flux de travail et d'améliorer la précision diagnostique.
  • T2 2025 : Lancements comme la série GE Voluson Signature et le Samsung Z20 ciblant l'OB/GYN GE Healthcare et Samsung ont introduit de nouveaux produits d'échographie 3D en 2025, y compris la série Voluson Signature et le Samsung Z20, spécifiquement conçus pour la santé des femmes et les applications OB/GYN.

Perspectives d'avenir

Marché de l'échographie 3D Perspectives d'avenir

Le marché de l'échographie 3D devrait croître à un taux de croissance annuel composé (CAGR) de 7,41 % entre 2024 et 2035, soutenu par les avancées technologiques, l'augmentation des dépenses de santé et la demande croissante d'outils de diagnostic non invasifs.

De nouvelles opportunités résident dans :

  • Développement d'appareils d'échographie 3D portables pour des diagnostics à distance
  • Intégration de l'IA pour une analyse d'image améliorée et un soutien à la décision
  • Expansion sur les marchés émergents avec des stratégies de tarification adaptées

D'ici 2035, le marché de l'échographie 3D devrait connaître une croissance et une innovation substantielles.

Segmentation du marché

Perspectives d'application du marché de l'échographie 3D

  • Cardiologie
  • Imagerie musculosquelettique
  • Imagerie abdominale
  • Médecine d'urgence

Perspectives technologiques du marché de l'échographie 3D

  • Échographie volumétrique
  • Échographie avec contraste
  • Échographie 3D haute définition
  • Systèmes d'échographie 3D portables

Perspectives sur le type de produit du marché de l'échographie 3D

  • Systèmes autonomes
  • Systèmes portables
  • Solutions logicielles

Perspectives des utilisateurs finaux du marché de l'échographie 3D

  • Hôpitaux
  • Centres d'imagerie diagnostique
  • Instituts de recherche et académiques
  • Services de santé mobiles

Perspectives de la plage de fréquence du marché de l'échographie 3D

  • Basse fréquence (1-5 MHz)
  • Fréquence moyenne (6-15 MHz)
  • Haute fréquence (16-30 MHz)

Portée du rapport

TAILLE DU MARCHÉ 2024 2,305 (milliards USD)
TAILLE DU MARCHÉ 2025 2,476 (milliards USD)
TAILLE DU MARCHÉ 2035 5,061 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 7,41 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché L'intégration de l'intelligence artificielle dans le marché de l'échographie 3D améliore la précision diagnostique et l'efficacité opérationnelle.
Dynamiques clés du marché Les avancées technologiques en matière de qualité d'imagerie et de portabilité stimulent les dynamiques concurrentielles sur le marché de l'échographie 3D.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché de l'échographie 3D d'ici 2035 ?
La valorisation de marché projetée du marché de l'échographie 3D devrait atteindre 5,061 milliards USD d'ici 2035.
Quelle était la valorisation du marché de l'échographie 3D en 2024 ?
La valorisation globale du marché de l'échographie 3D était de 2,305 milliards USD en 2024.
Quelle est la CAGR attendue pour le marché de l'échographie 3D pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché de l'échographie 3D pendant la période de prévision 2025 - 2035 est de 7,41 %.
Quel segment technologique devrait avoir la plus haute valorisation d'ici 2035 ?
Le segment de l'échographie volumétrique devrait atteindre environ 1,999 milliards USD d'ici 2035.
Quelles sont les principales applications qui stimulent le marché de l'échographie 3D ?
Les principales applications incluent la cardiologie, l'imagerie musculosquelettique, l'imagerie abdominale et la médecine d'urgence, la cardiologie devant atteindre 1,5305 milliards USD d'ici 2035.
Quel segment d'utilisateur final devrait dominer le marché d'ici 2035 ?
Le segment des hôpitaux devrait dominer le marché, avec une projection atteignant 1,999 milliards USD d'ici 2035.
Quels types de produits sont inclus dans le marché de l'échographie 3D ?
Les types de produits incluent des systèmes autonomes, des systèmes portables et des solutions logicielles, les systèmes autonomes devant atteindre 1,999 milliards USD d'ici 2035.
Comment la plage de fréquence impacte-t-elle le marché de l'échographie 3D ?
Le segment des hautes fréquences (16-30 MHz) devrait croître de manière significative, atteignant environ 2,236 milliards USD d'ici 2035.
Qui sont les acteurs clés du marché de l'échographie 3D ?
Les acteurs clés incluent GE Healthcare, Siemens Healthineers, Philips Healthcare et Canon Medical Systems, entre autres.
Quelles tendances influencent la croissance du marché de l'échographie 3D ?
Des tendances telles que les avancées technologiques et la demande croissante de systèmes portables influencent probablement la croissance du marché de l'échographie 3D.
Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.