香草豆市场 (2026 - 2035)

香草豆市场规模、份额、行业趋势与分析研究报告按形式(整个香草豆、香草精和香草酱、香草粉)、按品种(香草香草(波本)、香草塔希提(大溪地)、香草蓬波纳)、按应用(食品和饮料、化妆品和个人护理、制药)、按地区(北美、欧洲、亚太地区、南美、中东和非洲) - 预测至 2035 年
ID: MRFR/FnB/36631-HCR 128 Pages Sakshi Gupta Last Updated: October 09, 2026
Vanilla Bean Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.8%
2025 Market SizeUSD 1.72 Billion
2035 Market SizeUSD 3.33 Billion
Key Players
Symrise AG
dsm-firmenich
Givaudan SA
Archer Daniels Midland
Nielson-Massey Vanillas
Prova SAS
Opportunities
  • Controlled-Environment Cultivation
  • Carbon-Credit Vanilla Programs
  • Value-Added Vanilla Products in E-Commerce

Vanilla Bean Market Summary

香草豆市场预计在2025年达到17.2亿美元,并预计在2026年从18.4亿美元增长到2035年的33.3亿美元,预测期内年均增长率为6.8%。欧盟的清洁标签立法和美国FDA对“天然香料”声明的严格指南促使食品制造商用天然香草香料化合物替代合成香草醛,形成了一个价格波动无法侵蚀的需求底线 [2]。全球 冰淇淋行业——价值超过900亿美元——仍然是最大的消费渠道,越来越多的高端品牌指定来自马达加斯加和科摩罗的可追溯来源的香草平滑豆种植 。

香草豆市场的供应侧转型正在加速。以色列、澳大利亚和荷兰的受控环境农业试点正在挑战数百年来开放田野香草平滑豆种植的模式,通过使用酶和超声波后处理技术将9个月的香草豆固化和干燥周期压缩到4个月以内 [4]。区块链验证的可追溯性平台现在覆盖了全球交易的香草提取物和香草膏量的约18%,而2020年这一比例不到3% [5]。

北美在香草豆市场中占据约35.2%的份额,主要得益于美国对天然香草香料化合物在 乳制品、烘焙和个人护理配方的巨大需求。亚太地区是增长最快的地区,预计年均增长率为7.8%,主要受中国和印度对西式甜点消费增加的推动。欧洲仍然是第二大消费市场,占全球价值的约28.4%,法国和德国作为马达加斯加和塔希提香草豆的精炼和再出口中心。


关键报告要点

• 按形式

  • 整体香草豆在2025年占据香草豆市场最大的收入份额,主要受到手工烘焙和高档餐饮对优质豆荚需求的推动。
  • 香草提取物和香草膏共同代表了增长最快的形式细分,年均增长率为7.4%,受到工业食品加工规模化的推动。

• 按应用

  • 食品和饮料应用在2025年占全球香草豆市场消费的68%以上,冰淇淋和糖果是主要的最终使用渠道。
  • 预计到2035年,化妆品和个人护理应用将达到5.2亿美元,因为马达加斯加和塔希提香草豆在香水配方中获得了关注。

• 按地区

  • 北美在2025年占据香草豆市场的35.2%份额,得益于强劲的清洁标签和有机认证要求。
  • 预计亚太地区到2035年将注册7.8%的年均增长率,中国和印度对天然香草香料化合物的需求领先。


香草豆市场规模和预测(2021–2035)

MRFR的市场规模结合了来自联合国贸易数据的海关贸易数据、马达加斯加、乌干达和巴布亚新几内亚的农场门价格调查,以及针对领先香料公司的季度收益披露进行校准的专有需求侧建模。历史值反映了经过质量等级价格差异调整的实际交易量;预测值应用了一个计量经济模型,将清洁标签监管采用、香草平滑豆种植面积扩张和下游改配率联系起来[7]。
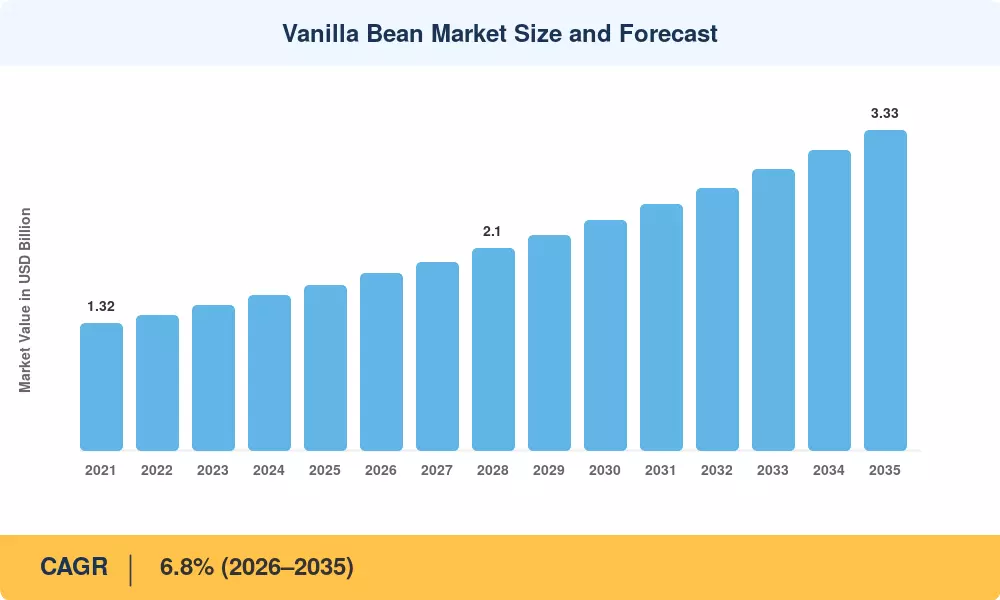
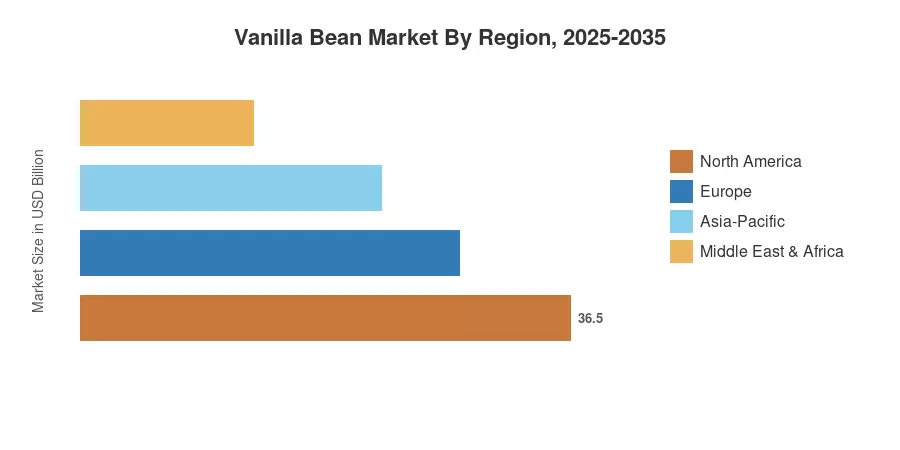
香草豆市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
清洁标签和天然香料法规 +1.4% 北美,欧洲 短期(≤2年) [2]
优质冰淇淋和糖果增长 +1.1% 全球 中期(2–4年)
区块链可追溯性和农民预融资 +0.8% 马达加斯加,东非 中期(2–4年) [5]
亚太地区西式甜点的采用 +0.9% 中国,印度,东盟 长期(≥4年)
受控环境香草种植 +0.6% 以色列,澳大利亚,荷兰 长期(≥4年) [4]
个人护理和香水的重新配方 +0.5% 欧洲,北美 中期(2–4年)
碳信用和ESG相关的香草采购 +0.4% 全球 长期(≥4年) [11]

清洁标签监管顺风

美国FDA长期以来的21 CFR 169标准和欧盟的(EC)第1334/2008号法规都收紧了“天然香料”的定义,要求用于消费品的香草提取物和香草膏必须来自香草(Vanilla planifolia)或塔希提香草(Vanilla tahitensis),而不是生物发酵香草醛 [2]。这些规定影响了北美和欧洲约140亿美元的标记食品产品,迫使配方朝向真正的天然香草风味化合物转变,并在香草豆市场中创造了无弹性需求 [2][9]。

优质冰淇淋和糖果扩张

2024年,全球优质冰淇淋销售额超过280亿美元。此外,带有原产地标签的香草,特别是马达加斯加和塔希提香草豆,在B2B原料渠道中比商品级豆荚的价格溢价达到40-60% 。像哈根达斯、麦格农和当地手工生产商等品牌描述了香草豆的 curing 和 drying 技术,这些技术保留了化学家所珍视的香草醛、对羟基苯甲醛和其他天然香草风味成分 [12]。

区块链可追溯性和供应链融资

在与450名马达加斯加农民的试点项目中,雅诗兰黛证明区块链验证的可追溯性将豆荚盗窃减少了约11%,并为可追溯的香草提取物和香草膏提供了15%的零售溢价 [5]。Symrise、Givaudan和DSM-Firmenich各自开发了农民预融资计划,锁定优质香草(Vanilla planifolia)种植产出的供应,同时生成经过验证的碳信用 [5][11]。

亚太地区甜点文化转变

中国和印度日益增长的可支配收入正在改变香草豆市场,因为消费者从合成香草醛风味的产品转向真正的香草,出现在面包店、咖啡馆和包装甜点品牌中。2024年,印度的FSSAI发布了草案指南,要求加工食品披露合成香草与天然香草,这可能会刺激对进口香草豆、 curing 和 drying 产品的需求 。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
马达加斯加供应集中和气旋风险 −0.9% 全球(供应端) 短期(≤2年) [8]
价格波动和投机交易 −0.7% 全球 短期(≤2年) [13]
合成香草醛替代压力 −0.6% 亚太地区,南美洲 中期(2–4年) [14]
香草平滑树的遗传多样性狭窄 −0.5% 马达加斯加,科摩罗 长期(≥4年) [15]
有组织的盗窃和质量欺诈 −0.4% 马达加斯加 中期(2–4年) [8]


马达加斯加供应集中

马达加斯加占全球香草生产的三分之一以上,该岛东海岸是世界上最容易遭受气旋影响的农业区之一 [8]。一个严重的气旋季节可能会摧毁20–30%的现有作物,使香草平滑树的农场门价格在几周内从每公斤250美元飙升至超过500美元 [8][13]。这种脆弱性使得香草提取物和香草膏制造商的前期规划异常困难。

合成香草醛替代

合成香草醛——由愈创木酚、木质素或生物发酵的阿魏酸生产——成本大约是天然香草的1/100到1/250,并占全球香草醛重量的95%以上 [14]。在亚太地区和南美洲的成本敏感领域,合成替代品直接抑制了香草豆市场的需求增长,特别是在消费者无法区分天然香草风味化合物和合成替代品的商品烘焙食品和低价饮料中 [14]。

遗传脆弱性

全球商业种植的香草中超过95%来自于单一的香草平滑树克隆谱系,导致对镰刀菌根腐病和其他疾病的严重脆弱性 [15]。CIRAD(法国)和留尼汪大学的育种项目正在寻求引入抗病性,但香草的3–4年幼苗期妨碍了香草豆市场的品种发布周期 [15]。


Vanilla Bean Market Opportunities

受控环境栽培

以色列的Vanilla Vida和澳大利亚香草的室内垂直农场试点展示了全年授粉和酶促固化及干燥香草豆的过程,将传统的6-9个月的农场到提取的时间压缩到不到3个月 [4]。如果生产成本降至每公斤300美元以下,这些设施到2032年可以满足全球香草豆市场需求的8-12%。

碳信用香草项目

在马达加斯加和乌干达的农林复合香草栽培每公顷每年可固定约2.5-4.0吨二氧化碳,为小农户通过自愿碳市场创造了可叠加的收入来源 [11]。将碳信用与可追溯的香草提取物和香草膏捆绑在一起的香料公司可以从承诺ESG的快速消费品客户那里获得额外的10-15%的溢价。

电子商务中的增值香草产品

直接面向消费者的品牌在亚马逊和特色食品市场上销售单一产地的马达加斯加和塔希提香草豆,年增长率超过25% 。这一渠道使种植者合作社能够绕过传统中介利润,获得每公斤比批发价高出50-80美元的收入,从而扩大高端香草豆市场的可达性。

药品和营养保健品应用

香草醛的抗炎和抗氧化特性引起了临床关注,自2020年以来的研究探索了天然香草风味化合物在代谢综合症和神经退行性疾病中的辅助疗法 [17]。药品级香草提取物和香草膏在香草豆市场中代表了一个新兴但高利润的细分市场。

非洲来源多样化

乌干达、坦桑尼亚和刚果民主共和国在2020年至2024年间共同将香草栽培面积增加了35%,使采购商能够从马达加斯加的飓风走廊中实现区域多样化 [8]。如果东非投资于当地的香草豆固化和干燥基础设施,到2030年可能成为超过2亿美元的产地。


Vanilla Bean Market Future Outlook

供应链数字化与人工智能驱动的质量评估

机器视觉系统和近红外光谱技术正在进入香草豆的 curing 和 drying 价值链,实现实时香草醛含量评估,取代主观的视觉检查 [4]。到2030年,人工智能驱动的质量评估有望将香草豆市场的后收获损失减少15-20%,同时降低香草提取物和香草膏制造商的成本,并提高终端用户的一致性 [4][12]。

超越马达加斯加的来源多样化

香草豆市场正逐渐摆脱对单一来源的依赖。乌干达的香草平滑豆种植面积在2019年至2024年间翻了一番,印度尼西亚的苏拉威西地区正在吸引风味公司对 curing 基础设施的投资 [8]。巴布亚新几内亚和汤加提供了差异化的风味特征——花香、果香和茴香味——吸引寻求替代标准马达加斯加和大溪地香草豆的手工生产者 [7]。

环境、社会和治理整合与无森林砍伐供应链

美国的 FOREST 法案提案将迫使进口商证明香草平滑豆的种植不会导致原始森林的转化 [9][11]。早期投资于农业林业认证和碳信用计划的公司将获得对香草豆市场中增长最快的买家群体的优先访问权,特别是在欧洲个人护理和北美有机食品领域 [11]。

精准发酵与混合风味系统

通过精准发酵生产自然相同香草醛的生物技术公司将继续在香草豆市场的商品端竞争,但天然香草的复杂性——包含250多种独特的天然香草风味化合物——确保整豆和冷提取的香草提取物及香草膏在2035年前保持可辩护的溢价地位 [14][17]。


区域市场份额分析

地区 关键指标 主要投资主题
北美 35.2% 市场份额 (2025) 清洁标签要求;高端乳制品和烘焙食品
欧洲 28.4% 市场份额 (2025) 香料/风味提炼;合规防止森林砍伐
亚太地区 7.8% 年均增长率 (2026–2035) 西式甜点的采用;印度的监管推动
南美洲 1.5亿美元 (2025) 国内种植试点;糖果增长
中东和非洲 5.8% 年均增长率 (2026–2035) 清真认证的天然香料;阿联酋食品与饮料旅游
总计 17.2亿美元 (2025) —

香草豆市场表现出集中的需求结构,北美和欧洲共同占全球消费价值的63%以上。亚太地区通过加速采用天然香草风味化合物在加工食品和化妆品中的使用,正在重塑竞争平衡。


北美

国家 关键指标 关键驱动因素
美国 78.3% 的区域份额 FDA天然风味标签合规
加拿大 年均增长率 6.4% 有机香草在专业零售中的需求
墨西哥 0.3亿美元 本土香草种植复兴


美国主导了北美香草豆市场的需求,每年估计消费2400公吨的熟豆用于冰淇淋、烘焙食品和高端个人护理产品。加拿大的有机认证食品行业同比增长9%,提升了对可追溯的马达加斯加和塔希提香草豆的需求,而墨西哥——香草的植物来源——正在恢复在韦拉克鲁斯和普埃布拉州的小规模种植 [18]。

欧洲

国家 关键指标 关键驱动因素
德国 22.1% 的区域份额 香料加工中心
英国 年均增长率 6.1% 手工烘焙和高端冰淇淋
法国 1.1亿美元 香料提炼和再出口
意大利 年均增长率 5.8% 冰淇淋和糖果的高端化
西班牙 5.4% 的区域份额 餐饮行业扩张
北欧国家 年均增长率 6.3% 清洁标签消费者偏好
俄罗斯 0.2亿美元 进口替代糖果需求
欧洲其他地区 14.7% 的区域份额 欧盟防止森林砍伐法规合规


欧洲既是香草豆市场的消费中心,也是加工的门户。德国的汉堡和法国的格拉斯仍然是主要的提炼中心,原料马达加斯加和塔希提香草豆在这里被转化为香草提取物和香草膏,分发到整个欧洲大陆。欧盟防止森林砍伐法规(EUDR)将于2025年6月生效,要求对进口香草进行全面追溯,推动对区块链验证的香草豆供应链的投资 [9]。

亚太地区

国家 关键指标 关键驱动因素
中国 年均增长率 8.2% 高端烘焙和咖啡连锁扩张
印度 年均增长率 7.9% FSSAI天然风味披露指南
日本 18.4% 的区域份额 高端糖果和化妆品
韩国 0.4亿美元 K-美容天然成分采购
东盟 年均增长率 7.1% 旅游驱动的餐饮服务增长
亚太其他地区 9.2% 的区域份额 巴布亚新几内亚香草种植


亚太地区是香草豆市场增长最快的地区,消费者向中国一线和二线城市的高端西式甜点转变推动了这一增长。印度关于天然与合成风味披露的FSSAI草案指南可能会为国内食品加工商解锁对天然香草风味化合物的巨大需求,而日本对高质量香草计划种植产出的既定需求则维持了高端定价 。

南美洲

国家 关键指标 关键驱动因素
巴西 52.8% 的区域份额 糖果和乳制品行业规模
阿根廷 年均增长率 5.6% 焦糖和手工烘焙
南美其他地区 0.3亿美元 厄瓜多尔新兴的香草种植


巴西在南美香草豆市场中占据主导地位,大规模的乳制品和糖果制造商越来越多地指定天然香草提取物和香草膏,以满足美国和欧盟的出口市场标签要求 [18]。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.5% 的区域份额 2030愿景食品与饮料旅游投资
阿联酋 年均增长率 6.9% 高端酒店和餐饮需求
南非 0.2亿美元 日益增长的手工食品文化
埃及 年均增长率 5.3% 糖果进口增长
中东和非洲其他地区 31.4% 的区域份额 马达加斯加和科摩罗作为生产来源


中东和非洲地区在香草豆市场中扮演着双重角色——既是生产来源(马达加斯加、科摩罗、乌干达),也是快速增长的消费区。沙特阿拉伯的2030愿景酒店投资和阿联酋的高端酒店和餐饮行业为天然香草风味化合物和高品质的香草豆产品创造了强劲的需求 [11]。


香草豆市场按地区,2025-2035

Vanilla Bean Market Segmentation

按形式

细分 关键指标 主要需求驱动因素
整根香草豆 41.3% 市场份额(2025) 手工面包店、高档餐饮、优质零售
香草提取物和香草膏 年均增长率 7.4% 工业食品加工的可扩展性
香草粉 1.9亿美元(2025) 干混产品和营养补充品混合


整根香草豆仍然是香草豆市场价值结构的支柱,由于劳动密集型的手工授粉和6至9个月的香草豆固化和干燥过程所需的时间,价格昂贵 [12]。马达加斯加波旁豆——香草平滑豆种植的行业黄金标准——占据了整根豆贸易量的主要部分,而塔希提豆(香草塔希提)则因其花香和樱桃前调而受到糕点厨师的青睐。

香草提取物和香草膏代表了增长最快的形式细分,主要是由于食品制造商寻求可在货架上稳定、剂量一致的天然香草风味化合物,这些化合物可以无缝集成到大批量生产线上 。将马达加斯加和塔希提香草豆结合在单一膏状形式中的共提取混合物在寻求复杂风味层次的高端冰淇淋和饮料品牌中越来越受欢迎。

按应用

细分 关键指标 主要需求驱动因素
食品和饮料 68.2% 市场份额(2025) 冰淇淋、烘焙、糖果、乳制品
化妆品和个人护理 年均增长率 8.1% 香水、护肤、清洁美容趋势
制药 0.6亿美元(2025) 香草醛生物活性研究;赋形剂使用


食品和饮料应用主导了香草豆市场,冰淇淋单独消耗了全球天然香草供应的约35%。北美和欧洲的清洁标签趋势促使主要消费品品牌用来自可追溯的香草平滑豆种植来源的天然香草风味化合物替代合成香草醛 [2]。

化妆品和个人护理是香草豆市场中增长最快的应用。法国和美国的奢侈香水品牌越来越多地指定单一来源的马达加斯加和塔希提香草豆用于基调配方,而清洁美容运动提升了对天然香草提取物和香草膏在护肤中的需求。

按物种

细分 关键指标 主要需求驱动因素
香草平滑豆(波旁) 82.6% 市场份额(2025) 行业标准风味;马达加斯加来源
香草塔希提(塔希提) 年均增长率 7.9% 花香型细分;糕点和香水
香草波蓬纳 0.2亿美元(2025) 加勒比地区和中美洲的使用


香草平滑豆的种植占全球生产和贸易的绝大部分,马达加斯加、科摩罗和乌干达是主要来源。香草塔希提主要在法属波利尼西亚和巴布亚新几内亚种植,是香草豆市场中增长最快的物种,因为其独特的马达加斯加和塔希提香草豆风味对特色食品和香水买家具有吸引力 [7][12]。


竞争基准测试

香草豆市场在加工和分销阶段适度集中,前五大香料公司控制着全球贸易价值的约38-45%。加工环节的赫芬达尔-赫希曼指数(HHI)约为1,100-1,300,表明适度集中,而上游生产在大约200,000个小农户中高度分散[5]。

公司 估计收入份额范围 主要产品 战略定位
Symrise AG ~8–11% 香草采购、天然香料化合物、可追溯性 垂直整合的马达加斯加业务
dsm-firmenich ~7–10% 香草提取物和香草膏、香料成分 合并后的综合香料-香水平台
Givaudan SA ~7–9% 优质香草提取物、天然香料化合物 与乌干达和马达加斯加的直接农民合作
Archer Daniels Midland (ADM) ~5–8% 甜味产品组合、香草提取 收购Revela Foods(2024)以实现乳制品风味协同
McCormick & Company ~4–7% 消费者和工业用香草提取物及香草膏 北美零售品牌主导地位
Nielson-Massey Vanillas ~3–5% 单一来源的马达加斯加和塔希提香草豆、香草膏 优质手工艺定位
Prova SAS ~3–5% 香草提取物、可可-香草混合物 欧洲B2B香料专家
Heilala Vanilla ~2–4% 汤加产香草、可持续采购 碳中和供应链认证
Estée Lauder Companies ~2–3% 基于香草的香料成分 在马达加斯加进行区块链可追溯性试点
Vanilla Vida ~1–2% 受控环境下的香草平滑种植 技术驱动的室内农业模式

最新新闻与发展

  • ADM(2024年1月):完成收购Revela Foods,以扩展乳制品风味能力,并在其甜味产品组合中确保额外的香草提取能力 [19]。
  • Symrise AG(2024年6月):在马达加斯加SAVA地区宣布一项为期五年的2500万美元农民预融资计划,以稳定香草计划的供应并改善香草豆的 curing 和 drying 质量 [5]。


  • Givaudan SA(2024年9月):推出一项碳信用试点,将乌干达基于农林业的香草计划种植与自愿碳市场连接,目标是每年实现5000吨的经验证的二氧化碳抵消 [11]。
  • Estée Lauder(2024年11月):将其区块链可追溯性试点从450名扩展到1200名马达加斯加农民,报告称豆类盗窃进一步减少,自然香草风味化合物的质量分级得到改善 [5]。
  • FSSAI(印度)(2025年1月):发布草案指南,要求在加工食品中披露合成香草与天然香草的标签,这一举措预计将加速香草提取物和香草膏的进口到印度 。


香草豆市场 Market Report Scope

参数 详细信息
市场范围 全球香草豆市场,包括整豆、提取物、酱和粉末,涵盖食品和饮料、化妆品以及制药应用
研究周期 2021–2035
年均增长率 6.8% (2026–2035)
市场规模 (2025) 17.2亿美元
市场规模 (2035) 33.3亿美元
增长最快的细分市场 香草提取物和香草酱(按形式);亚太地区(按地区)
公司简介 Symrise, dsm-firmenich, Givaudan, ADM, McCormick, Nielson-Massey, Prova, Heilala, Estée Lauder, Vanilla Vida
估值货币 美元十亿

常见问题

不同产地的香草豆中香草醛含量如何变化,这对采购有什么影响?
马达加斯加波旁豆通常含有1.6–2.4%的香草醛,而塔希提豆的平均含量为1.0–1.4%,并且具有更高的苯乙烯化合物浓度。采购团队应将产地化学成分与产品风味特征相匹配[12]。
哪些保质期考虑因素会影响天然香草提取物和香草膏的大宗采购?
妥善存储的香草提取物可保持效力3–5年,而香草膏由于种子浆氧化而更快降解。买家应为超过6个月库存周期的香草膏订单指定氮气冲洗包装[12]。
欧盟森林砍伐法规的要求如何改变香草采购合规成本?
EUDR地理可追溯性文档使进口成本增加估计每公斤0.80–1.50美元。采购自EUDR合规合作社的买家可以预先协商价格调整以吸收这一开销[9]。
人工授粉在限制香草豆市场供应规模方面发挥了什么作用?
每朵香草花必须在12小时内进行人工授粉,这限制了每位农民每年大约50公斤绿豆的产量。这一劳动瓶颈使天然香草的供应本质上受到限制[15]。
精准发酵香草醛生产商如何影响天然香草豆的定价?
生物发酵香草醛主要在每公斤低于15美元的商品市场竞争,对每公斤超过300美元的天然豆的直接定价压力很小。这两种产品主要服务于不重叠的买家群体[14]。
有哪些保险或对冲工具可用于管理香草价格波动?
目前没有标准化的香草期货合约。买家通常通过与香料公司签订固定价格的远期合约或通过混合来源来降低单一来源的风险[13]。
6–9个月的香草豆的 curing 和 drying 周期如何给中型加工商带来营运资金挑战?
延长的 curing 时间线使资本在从绿豆购买到成品提取物销售的8–14个月内被锁定。主要香料公司的预融资计划部分解决了这一缺口,适用于认证供应商[5][8]。
作者
作者 Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, commodity trade publications, and authoritative agricultural and food safety organizations. Key sources included the Food and Agriculture Organization of the United Nations (FAO), International Trade Centre (ITC), United States Department of Agriculture (USDA) Foreign Agricultural Service, European Food Safety Authority (EFSA), Food Standards Australia New Zealand (FSANZ), Bureau of Indian Standards (BIS), Madagascar National Institute of Statistics (INSTAT), Indonesian Ministry of Agriculture, Comoros National Center for Documentation and Scientific Research (CNDRS), International Federation of Essential Oils and Aroma Trades (IFEAT), International Organization for Standardization (ISO) Technical Committee 34 (Food Products), World Customs Organization (WCO) Harmonized System Committee, International Monetary Fund (IMF) Commodity Price Statistics, World Bank Commodity Markets Outlook, International Vanilla Exporters Association (IVEA), Sustainable Vanilla Initiative (SVI), Rainforest Alliance Certification Database, Fairtrade International Standards, and national customs and export promotion agencies from key vanilla-producing regions. These sources were utilized to collect production statistics, export/import trade data, quality certification standards, price trend analysis, cultivation area data, and supply chain mapping for natural vanilla beans, organic vanilla beans, and synthetic vanilla flavoring across whole bean, powder, and extract forms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Managing Directors, Heads of Sourcing and Procurement, Quality Assurance Managers, and Export Operations were examples of supply-side sources. Managers from cooperatives, flavor houses, curing factories, vanilla bean growers, and spice trading firms. Procurement directors from food and beverage businesses, R&D heads from cosmetics and personal care companies, flavor chemists from pharmaceutical companies, executive chefs from culinary institutes, and category managers from retail and e-commerce platforms were examples of demand-side suppliers. In addition to confirming organic certification timelines and validating market segmentation across food and beverage, cosmetics and personal care, pharmaceutical, and culinary applications, primary research also gathered information on quality grading preferences, pricing volatility management, and the adoption of sustainable sourcing.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through production volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 60+ key stakeholders across Madagascar, Indonesia, Mexico, Papua New Guinea, Uganda, India, and other producing regions

Product mapping across natural vanilla beans (Bourbon, Tahitian, Mexican varieties), organic certified beans, synthetic vanillin, and alternative natural flavors

Analysis of reported and modeled annual revenues specific to vanilla bean portfolios from raw material suppliers to finished flavor manufacturers

Coverage of stakeholders representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × farm-gate/FOB/retail pricing by grade and origin) and top-down (processor and flavor house revenue validation) approaches to derive segment-specific valuations for whole beans, powder, and extract forms across food industry, household, and perfume and fragrance industry end uses

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















