Vanillebohnenmarkt (2026 - 2035)

Marktgröße, Anteil, Branchentrend und Analyse von Vanilleschoten Forschungsbericht nach Form (ganze Vanilleschoten, Vanilleextrakt und Vanillepaste, Vanillepulver), nach Art (Vanilla Planifolia (Bourbon), Vanille Tahitensis (Tahitian), Vanille Pompona), nach Anwendung (Lebensmittel und Getränke, Kosmetik und Körperpflege, Pharmazeutika), nach Region (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/FnB/36631-HCR 128 Pages Sakshi Gupta Last Updated: October 09, 2026
Vanilla Bean Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.8%
2025 Market SizeUSD 1.72 Billion
2035 Market SizeUSD 3.33 Billion
Key Players
Symrise AG
dsm-firmenich
Givaudan SA
Archer Daniels Midland
Nielson-Massey Vanillas
Prova SAS
Opportunities
  • Controlled-Environment Cultivation
  • Carbon-Credit Vanilla Programs
  • Value-Added Vanilla Products in E-Commerce

Vanillebohnenmarkt Marktzusammenfassung

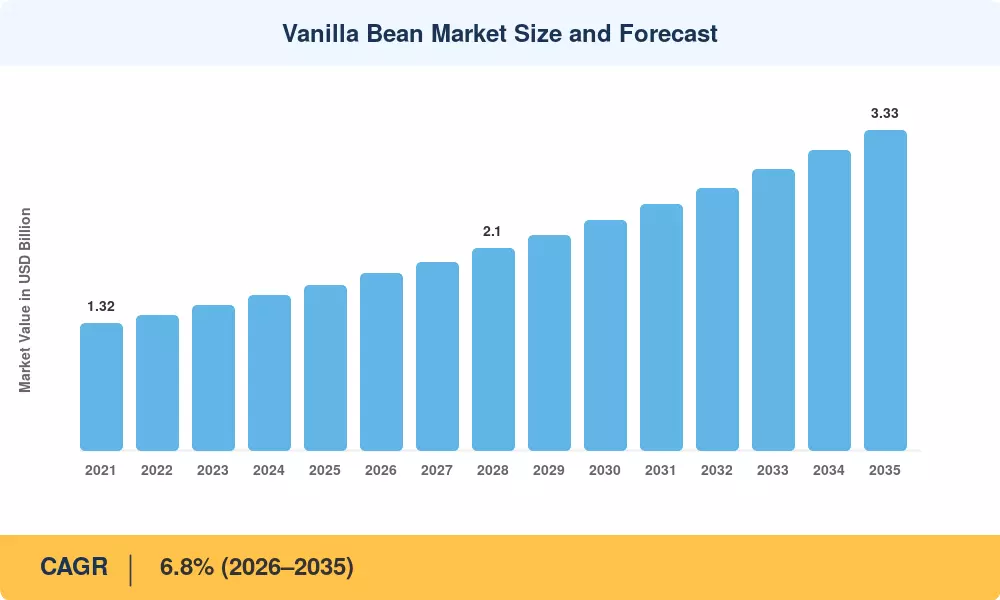
Der Markt für Vanilleschoten erreichte im Jahr 2025 einen geschätzten Wert von 1,72 Milliarden USD und wird voraussichtlich von 1,84 Milliarden USD im Jahr 2026 auf 3,33 Milliarden USD bis 2035 wachsen, was einer CAGR von 6,8% über den Prognosezeitraum entspricht. Die Gesetzgebung zu Clean-Label in der EU und die verschärften Richtlinien der U.S. FDA zu „natürlichen Aromastoffen“ haben Lebensmittelhersteller dazu gedrängt, synthetisches Vanillin durch natürliche Vanillearoma-Verbindungen zu ersetzen, was eine Nachfragebasis schafft, die allein durch Preisschwankungen nicht erodiert werden kann [2]. Der globale Eiscreme-Sektor — mit einem Wert von über 90 Milliarden USD — bleibt der größte Absatzkanal, und Premium-Marken geben zunehmend Herkunft-nachverfolgbare Anbauquellen von Vanille planifolia aus Madagaskar und den Komoren an .

Die Transformation auf der Angebotsseite beschleunigt sich im gesamten Markt für Vanilleschoten. Pilotprojekte zur kontrollierten Umweltlandwirtschaft in Israel, Australien und den Niederlanden stellen das jahrhundertealte Modell des Freilandanbaus von Vanille planifolia in Frage, indem sie den 9-monatigen Reifungs- und Trocknungszyklus von Vanilleschoten auf unter 4 Monate komprimieren, wobei enzymatische und ultrasonische Nachernte-Techniken verwendet werden [4]. Blockchain-überprüfte Rückverfolgbarkeitsplattformen decken nun etwa 18% des global gehandelten Volumens von Vanilleextrakt und Vanillepaste ab, gegenüber weniger als 3% im Jahr 2020 [5].

Nordamerika hält einen geschätzten Anteil von 35,2% am Markt für Vanilleschoten, gestützt durch die überproportionale Nachfrage der Vereinigten Staaten nach natürlichen Vanillearoma-Verbindungen in Milchprodukten, Backwaren und Formulierungen für die Körperpflege. Der asiatisch-pazifische Raum stellt die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,8% dar, angetrieben durch den steigenden Konsum von westlichen Desserts in China und Indien. Europa bleibt die zweitgrößte Verbrauchsbasis und macht etwa 28,4% des globalen Wertes aus, wobei Frankreich und Deutschland als Raffinierungs- und Re-Exportzentren für Vanilleschoten aus Madagaskar und Tahiti fungieren.


Wichtige Erkenntnisse aus dem Bericht

• Nach Form

  • Ganze Vanilleschoten hatten im Jahr 2025 den größten Umsatzanteil im Markt für Vanilleschoten, angetrieben durch die Nachfrage aus der handwerklichen Bäckerei und der gehobenen Gastronomie nach hochwertigen Schoten.
  • Vanilleextrakt und Vanillepaste stellen gemeinsam das am schnellsten wachsende Segment nach Form mit einer CAGR von 7,4% dar, gefördert durch die Skalierbarkeit der industriellen Lebensmittelverarbeitung.

• Nach Anwendung

  • Anwendungen in der Lebensmittel- und Getränkeindustrie machten im Jahr 2025 über 68% des globalen Verbrauchs von Vanilleschoten aus, wobei Eiscreme und Süßwaren die dominierenden Endverbrauchskanäle sind.
  • Anwendungen in der Kosmetik- und Körperpflegebranche werden voraussichtlich bis 2035 0,52 Milliarden USD erreichen, da Vanilleschoten aus Madagaskar und Tahiti in Duftformulierungen an Bedeutung gewinnen.

• Nach Region

  • Nordamerika hielt im Jahr 2025 einen Anteil von 35,2% am Markt für Vanilleschoten, unterstützt durch robuste Clean-Label- und Bio-Zertifizierungsanforderungen.
  • Der asiatisch-pazifische Raum wird voraussichtlich bis 2035 eine CAGR von 7,8% verzeichnen, wobei China und Indien die Nachfrage nach natürlichen Vanillearoma-Verbindungen anführen.


Marktgröße und Prognose für Vanilleschoten (2021–2035)

Die Marktgrößenschätzung von MRFR kombiniert Zollhandelsdaten von UN Comtrade, Erhebungen zu Erzeugerpreisen in Madagaskar, Uganda und Papua-Neuguinea sowie proprietäre Nachfragemodelle, die gegen vierteljährliche Gewinnveröffentlichungen führender Aromahäuser kalibriert sind. Historische Werte spiegeln die tatsächlich gehandelten Volumina wider, die um Qualitätsunterschiede bei den Preisen angepasst sind; Prognosewerte wenden ein ökonometrisches Modell an, das die Einführung von Clean-Label-Regulierungen, die Ausweitung der Anbaufläche für Vanille planifolia und die Reformulierungssätze in der downstream-Industrie verknüpft[7].
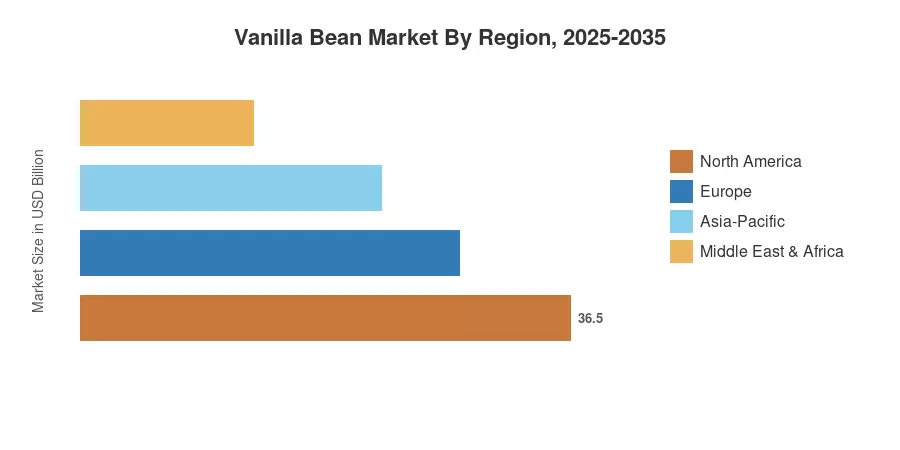
Marktgröße und Prognose für Vanilleschoten
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf die Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Regulierungen für saubere Etiketten und natürliche Aromen +1,4% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Wachstum von Premium-Eiscreme und Süßwaren +1,1% Global Mittel- bis langfristig (2–4 Jahre)
Blockchain-Rückverfolgbarkeit und Vorfinanzierung für Landwirte +0,8% Madagaskar, Ostafrika Mittel- bis langfristig (2–4 Jahre)
Adoption westlicher Desserts im asiatisch-pazifischen Raum +0,9% China, Indien, ASEAN Langfristig (≥4 Jahre)
Kontrollierte Anbau von Vanilla planifolia +0,6% Israel, Australien, Niederlande Langfristig (≥4 Jahre)
Neugestaltung von Körperpflege und Duftstoffen +0,5% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Kohlenstoffgutschriften und ESG-gebundene Vanillebeschaffung +0,4% Global Langfristig (≥4 Jahre)


Regulatorische Rückenwind für saubere Etiketten

Die langjährigen Standards der U.S. FDA 21 CFR 169 und die EU-Verordnung (EG) Nr. 1334/2008 verschärfen beide die Definition von "natürlichem Aroma" und verlangen, dass Vanilleextrakt und Vanillepaste, die in Verbraucherprodukten verwendet werden, von Vanilla planifolia oder Vanilla tahitensis stammen und nicht von biofermentiertem Vanillin [2]. Diese Vorschriften betreffen schätzungsweise 14 Milliarden USD an etikettierten Lebensmitteln in Nordamerika und Europa, was eine Neugestaltung hin zu echten natürlichen Vanillearoma-Verbindungen erzwingt und eine unelastische Nachfrage auf dem Vanilleschotenmarkt schafft [2][9].

Expansion von Premium-Eiscreme und Süßwaren

Im Jahr 2024 überstiegen die globalen Verkäufe von Premium-Eiscreme 28 Milliarden USD. Darüber hinaus verlangen Vanille mit Herkunftsbezeichnungen, insbesondere Madagaskar- und Tahiti-Vanilleschoten, einen Preisaufschlag von 40-60% gegenüber handelsüblichen Schoten im B2B-Zutatenkanal . Marken wie Häagen-Dazs, Magnum und lokale handwerkliche Produzenten beschreiben Heilungs- und Trocknungstechniken für Vanilleschoten, die Vanillin, p-Hydroxybenzaldehyd und andere natürliche Vanillearoma-Komponenten hinterlassen, die von Chemikern geschätzt werden [12].


Blockchain-Rückverfolgbarkeit und Finanzierung der Lieferkette

In einem Pilotprojekt mit 450 malagassischen Landwirten zeigte Estée Lauder, dass die blockchain-verifizierte Rückverfolgbarkeit den Diebstahl von Bohnen um schätzungsweise 11% reduzierte und einen Einzelhandelspreisaufschlag von 15% auf rückverfolgbare Vanilleextrakte und Vanillepasten rechtfertigte [5]. Symrise, Givaudan und DSM-Firmenich haben jeweils Vorfinanzierungsprogramme für Landwirte entwickelt, die die Versorgung mit hochwertig geheiltem Vanilla planifolia-Anbauoutput sichern und gleichzeitig verifizierte Kohlenstoffgutschriften generieren [5][11].


Wandel der Dessertkultur im asiatisch-pazifischen Raum

Steigende verfügbare Einkommen in China und Indien transformieren den Vanilleschotenmarkt, da Kunden von synthetisch vanillin-aromatisierten Produkten zu echter Vanille in Bäckereien, Cafés und verpackten Dessertmarken übergehen. Im Jahr 2024 veröffentlichte Indiens FSSAI Entwurfsvorgaben, die verlangen würden, dass verarbeitete Lebensmittel synthetische vs. natürliche Vanille offenlegen, was die Nachfrage nach importierten Vanilleschoten, Heilungs- und Trocknungsprodukten ankurbeln könnte .


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Lieferkonzentration in Madagaskar und Zyklonrisiko −0.9% Global (Angebotsseite) Kurzfristig (≤2 Jahre)
Preisschwankungen und spekulativer Handel −0.7% Global Kurzfristig (≤2 Jahre)
Druck zur Substitution von synthetischem Vanillin −0.6% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
Enger genetischer Vielfalt von Vanilla planifolia −0.5% Madagaskar, Komoren Langfristig (≥4 Jahre)
Organisierter Diebstahl und Qualitätsbetrug −0.4% Madagaskar Mittel- bis langfristig (2–4 Jahre)


Lieferkonzentration in Madagaskar

Madagaskar macht über ein Drittel der globalen Vanilleproduktion aus, und die Ostküste der Insel ist eine der am stärksten zyklonexponierten Agrarregionen der Welt [8]. Eine einzige schwere Zyklonsaison kann 20–30% der stehenden Ernte zerstören und die Erzeugerpreise für die Vanilleplanifolia-Produktion innerhalb von Wochen von 250 USD/kg auf über 500 USD/kg steigen lassen [8][13]. Diese Fragilität macht die vorausschauende Planung für Hersteller von Vanilleextrakt und Vanillepaste äußerst schwierig.

Substitution von synthetischem Vanillin

Synthetisches Vanillin — hergestellt aus Guaiacol, Lignin oder biofermentierter Ferulasäure — kostet ungefähr 1/100 bis 1/250 des Preises von natürlicher Vanille und macht über 95% des globalen Vanillinvolumens nach Gewicht aus [14]. In preissensiblen Segmenten in Asien-Pazifik und Südamerika unterdrücken synthetische Substitute direkt das Nachfragewachstum im Vanilleschotenmarkt, insbesondere in Handelsbackwaren und preisgünstigen Getränken, wo Verbraucher natürliche Vanillearomen nicht von synthetischen Alternativen unterscheiden können [14].

Genetische Verwundbarkeit

Mehr als 95% der kommerziell angebauten Vanille weltweit stammen von einer einzigen klonalen Linie von Vanilla planifolia, was zu einer schweren Verwundbarkeit gegenüber Fusarium-Wurzelfäule und anderen Krankheiten führt [15]. Zuchtprojekte am CIRAD (Frankreich) und an der Universität von Réunion versuchen, Krankheitsresistenz einzuführen, aber die 3–4-jährige Jugendphase von Vanille behindert die Sortenfreigabezyklen im Vanilleschotenmarkt [15].


Vanillebohnenmarkt Chancen

Kontrollierte Anbauumgebungen

Indoor-Versuche mit vertikalen Farmen von Vanilla Vida (Israel) und Australian Vanilla haben eine ganzjährige Bestäubung sowie enzymatische Verarbeitung und Trocknung von Vanilleschoten demonstriert, die den traditionellen Zeitraum von 6-9 Monaten vom Anbau bis zur Extraktion auf unter 3 Monate verkürzt [4]. Wenn die Produktionskosten unter 300 USD/kg fallen, könnten diese Einrichtungen bis 2032 8–12% der globalen Nachfrage nach Vanilleschoten decken.

Kohlenstoffgutschriften-Vanille-Programme

Agroforstwirtschaftlich basierter Anbau von Vanilla planifolia in Madagaskar und Uganda speichert schätzungsweise 2,5–4,0 Tonnen CO₂ pro Hektar und Jahr und schafft eine stapelbare Einnahmequelle für Kleinbauern durch freiwillige Kohlenstoffmärkte [11]. Aromahäuser, die Kohlenstoffgutschriften mit rückverfolgbar verifiziertem Vanilleextrakt und Vanillepaste bündeln, können von ESG-gebundenen FMCG-Kunden einen zusätzlichen Aufschlag von 10–15% verlangen.

Wertschöpfende Vanilleprodukte im E-Commerce

Direktvertriebsmarken, die Vanilleschoten aus Madagaskar und Tahiti verkaufen, sind auf Plattformen wie Amazon und spezialisierten Lebensmittelmarktplätzen um über 25% jährlich gewachsen . Dieser Kanal ermöglicht es Erzeugergenossenschaften, traditionelle Zwischenhändlermargen zu umgehen und 50–80 USD/kg mehr als den Großhandelspreis zu erzielen, wodurch der adressierbare Markt für Vanilleschoten im Premiumsegment erweitert wird.

Pharmazeutische und nutraceutical Anwendungen

Die nachgewiesenen entzündungshemmenden und antioxidativen Eigenschaften von Vanillin haben klinisches Interesse geweckt, wobei seit 2020 Studien veröffentlicht wurden, die natürliche Vanillearoma-Verbindungen für die unterstützende Therapie bei metabolischem Syndrom und neurodegenerativen Erkrankungen untersuchen [17]. Vanilleextrakt und Vanillepaste in pharmazeutischer Qualität stellen ein aufstrebendes, aber margenstarkes Segment innerhalb des Marktes für Vanilleschoten dar.

Diversifizierung der afrikanischen Herkunft

Uganda, Tansania und die Demokratische Republik Kongo haben zwischen 2020 und 2024 die Fläche unter dem Anbau von Vanilla planifolia um 35% erhöht, was Käufern eine regionale Diversifizierung von Madagaskars Korridor, der Zyklonen ausgesetzt ist, ermöglicht [8]. Ostafrika könnte bis 2030 eine Herkunft von über 200 Millionen USD sein, wenn in lokale Infrastruktur zur Verarbeitung und Trocknung von Vanilleschoten investiert wird.


Vanillebohnenmarkt Zukunftsaussichten

Digitalisierung der Lieferkette und KI-gestützte Qualitätsbewertung

Maschinenvisionssysteme und Nahinfrarotspektroskopie dringen in die Wertschöpfungskette der Verarbeitung und Trocknung von Vanillebohnen ein und ermöglichen eine Echtzeitbewertung des Vanillingehalts, die die subjektive visuelle Inspektion ersetzt [4]. Bis 2030 könnte die KI-gesteuerte Qualitätsbewertung die Nachernteverluste im Vanillebohnenmarkt um 15–20 % reduzieren, während gleichzeitig die Kosten für Hersteller von Vanilleextrakt und Vanillepaste gesenkt und die Konsistenz für Endverbraucher verbessert wird [4][12].

Ursprungsdiversifizierung über Madagaskar hinaus

Der Vanillebohnenmarkt wandelt sich allmählich von einer Abhängigkeit von Einzelursprüngen. Die Anbaufläche für Vanille planifolia in Uganda hat sich zwischen 2019 und 2024 verdoppelt, und die Region Sulawesi in Indonesien zieht Investitionen in die Infrastruktur zur Verarbeitung an [8]. Papua-Neuguinea und Tonga bieten differenzierte Geschmacksprofile — blumig, fruchtig und anislastig — die Handwerksproduzenten ansprechen, die nach Alternativen zu standardmäßigen madagassischen und tahitianischen Vanillebohnen suchen [7].

ESG-Integration und abholzungsfreie Lieferketten

Die Vorschläge des US FOREST Act werden Importeure zwingen, nachzuweisen, dass der Anbau von Vanille planifolia nicht zur Umwandlung von Primärwäldern beiträgt [9][11]. Unternehmen, die frühzeitig in Agroforstzertifizierungen und Kohlenstoffkreditprogramme investieren, werden bevorzugten Zugang zu den am schnellsten wachsenden Käufersegmenten des Vanillebohnenmarktes sichern, insbesondere im europäischen Bereich für Körperpflege und im nordamerikanischen Bio-Lebensmittelmarkt [11].

Präzisionsfermentation und hybride Geschmackssysteme

Biotechnologiefirmen, die naturidentisches Vanillin durch Präzisionsfermentation herstellen, werden weiterhin am Commodity-Ende des Vanillebohnenmarktes konkurrieren, aber die Komplexität von natürlicher Vanille — die über 250 verschiedene natürliche Vanillegeschmackverbindungen enthält — stellt sicher, dass ganze Bohnen und kaltgepresster Vanilleextrakt sowie Vanillepaste bis 2035 eine verteidigbare Premiumposition behalten [14][17].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 35,2% Anteil (2025) Clean-Label-Vorgaben; Premium-Molkerei und Bäckerei
Europa 28,4% Anteil (2025) Verfeinerung von Duftstoffen/Aromen; Einhaltung der Abholzungsrichtlinien
Asien-Pazifik 7,8% CAGR (2026–2035) Übernahme westlicher Desserts; regulatorischer Druck in Indien
Südamerika USD 0,15 Milliarden (2025) Inlandsanbau-Pilotprojekte; Wachstum der Süßwarenindustrie
Mittlerer Osten & Afrika 5,8% CAGR (2026–2035) Halal-zertifizierte natürliche Aromen; F&B-Tourismus in den VAE
Gesamt USD 1,72 Milliarden (2025) —

Der Markt für Vanilleschoten weist eine konzentrierte Nachfragestruktur auf, wobei Nordamerika und Europa zusammen über 63% des globalen Verbrauchswertes ausmachen. Asien-Pazifik verändert das Wettbewerbsgefüge durch die beschleunigte Übernahme natürlicher Vanillearoma-Verbindungen in verarbeiteten Lebensmitteln und Kosmetika.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,3% des regionalen Anteils Einhaltung der FDA-Vorgaben zur Kennzeichnung natürlicher Aromen
Kanada CAGR 6,4% Nachfrage nach Bio-Vanille im Fachhandel
Mexiko USD 0,03 Milliarden Wiederbelebung des Inlandsanbaus von Vanilla planifolia


Die Vereinigten Staaten treiben den Großteil der Nachfrage nach Vanilleschoten in Nordamerika an und verbrauchen schätzungsweise 2.400 metrische Tonnen gereifter Bohnen jährlich für Eiscreme, Backwaren und hochwertige Körperpflegeprodukte. Der Bio-zertifizierte Lebensmittelsektor Kanadas hat sich im Jahresvergleich um 9% erweitert, was die Nachfrage nach rückverfolgbaren Vanilleschoten aus Madagaskar und Tahiti erhöht, während Mexiko — der botanische Ursprung von Vanilla planifolia — den Kleinbau in den Bundesstaaten Veracruz und Puebla wiederbelebt [18].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 22,1% des regionalen Anteils Verarbeitungszentrum für Aromen
Vereinigtes Königreich CAGR 6,1% Artisanale Bäckerei und Premium-Eiscreme
Frankreich USD 0,11 Milliarden Verfeinerung von Duftstoffen und Re-Export
Italien CAGR 5,8% Premiumisierung von Gelato und Süßwaren
Spanien 5,4% des regionalen Anteils Expansion des Horeca-Sektors
Nordische Länder CAGR 6,3% Clean-Label-Verbraucherpräferenzen
Russland USD 0,02 Milliarden Nachfrage nach Importsubstitution in der Süßwarenindustrie
Rest von Europa 14,7% des regionalen Anteils Einhaltung der EU-Abholzungsrichtlinien


Europa fungiert sowohl als Verbrauchszentrum als auch als Verarbeitungsdrehscheibe für den Markt der Vanilleschoten. Hamburg in Deutschland und Grasse in Frankreich bleiben die wichtigsten Verfeinerungszentren, in denen rohe Vanilleschoten aus Madagaskar und Tahiti in Vanilleextrakt und Vanillepaste umgewandelt werden, um sie auf dem Kontinent zu vertreiben. Die EU-Abholzungsverordnung (EUDR), die im Juni 2025 in Kraft tritt, erfordert eine vollständige Rückverfolgbarkeit von importierter Vanille und beschleunigt Investitionen in blockchain-überprüfte Lieferketten für die Verarbeitung und Trocknung von Vanilleschoten [9].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China CAGR 8,2% Expansion von Premium-Bäckereien und Café-Ketten
Indien 7,9% CAGR FSSAI-Richtlinien zur Offenlegung natürlicher Aromen
Japan 18,4% des regionalen Anteils Hochwertige Süßwaren und Kosmetika
Südkorea USD 0,04 Milliarden Beschaffung natürlicher Inhaltsstoffe für K-Beauty
ASEAN CAGR 7,1% Wachstum im Gastronomiebereich durch Tourismus
Rest von Asien-Pazifik 9,2% des regionalen Anteils Anbau von Vanille in Papua-Neuguinea


Asien-Pazifik ist die am schnellsten wachsende Region im Markt für Vanilleschoten, angetrieben durch einen Verbraucherwechsel hin zu Premium-Desserts im westlichen Stil in Chinas Städten der Stufen 1 und 2. Die Entwurfsvorgaben der FSSAI in Indien zur Offenlegung natürlicher versus synthetischer Aromen könnten eine erhebliche Nachfrage nach natürlichen Vanillearoma-Verbindungen bei inländischen Lebensmittelverarbeitern freisetzen, während Japans etablierte Nachfrage nach hochwertigen Erträgen aus dem Anbau von Vanilla planifolia die Premiumpreise aufrechterhält .

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 52,8% des regionalen Anteils Skalierung der Süßwaren- und Molkereibranche
Argentinien CAGR 5,6% Dulce de leche und artisanale Bäckerei
Rest von Südamerika USD 0,03 Milliarden Aufkommender Vanilleanbau in Ecuador


Brasilien ist der Anker der Nachfrage in Südamerika auf dem Markt für Vanilleschoten, wobei große Molkerei- und Süßwarenhersteller zunehmend natürliche Vanilleextrakte und Vanillepasten spezifizieren, um die Kennzeichnungsanforderungen für die Exportmärkte der USA und der EU zu erfüllen [18].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,5% des regionalen Anteils Vision 2030 F&B-Tourismusinvestitionen
VAE CAGR 6,9% Nachfrage nach Premium-Hotellerie und Gastronomie
Südafrika USD 0,02 Milliarden Wachsende artisanale Esskultur
Ägypten CAGR 5,3% Wachstum bei Süßwarenimporten
Rest von MEA 31,4% des regionalen Anteils Madagaskar und Komoren als Produktionsursprünge


Die Region Mittlerer Osten & Afrika spielt eine doppelte Rolle im Markt für Vanilleschoten — sowohl als Produktionsursprung (Madagaskar, Komoren, Uganda) als auch als schnell wachsendes Verbrauchsgebiet. Die Investitionen in die Gastfreundschaft im Rahmen von Saudi-Arabiens Vision 2030 und der Premium-Sektor für Hotels und Restaurants in den VAE schaffen eine robuste Nachfrage nach natürlichen Vanillearoma-Verbindungen und hochwertigen Produkten zur Verarbeitung und Trocknung von Vanilleschoten [11].


Vanillemarkt nach Region, 2025-2035

Vanillebohnenmarkt Marktsegmentierung

Nach Form

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Ganze Vanilleschoten 41,3% Anteil (2025) Artisanale Bäckerei, gehobene Gastronomie, Premium-Einzelhandel
Vanilleextrakt & Vanillepaste CAGR 7,4% Skalierbarkeit der industriellen Lebensmittelverarbeitung
Vanillepulver 0,19 Milliarden USD (2025) Trockenmischprodukte und nutraceutical Mischungen


Ganze Vanilleschoten bleiben das Rückgrat der Wertstruktur des Vanilleschotenmarktes und erzielen aufgrund der arbeitsintensiven Handbestäubung sowie des 6–9-monatigen Reifungs- und Trocknungsprozesses, der erforderlich ist, um den vollen Geschmack zu entwickeln, Premiumpreise [12]. Madagascar Bourbon-Schoten — der Goldstandard der Branche aus dem Anbau von Vanilla planifolia — machen den Großteil des Handelsvolumens mit ganzen Schoten aus, während Tahiti-Schoten (Vanilla tahitensis) eine Nische einnehmen, die von Konditoren für ihr blumiges, kirschbetontes Profil geschätzt wird.

Vanilleextrakt und Vanillepaste stellen das am schnellsten wachsende Segment in der Form dar, angetrieben von Lebensmittelherstellern, die nach lagerstabilen, dosierungsstabilen natürlichen Vanillearoma-Verbindungen suchen, die nahtlos in große Produktionslinien integriert werden können . Co-extrahierte Mischungen, die Madagascar- und Tahiti-Vanilleschoten in einem einzigen Pastenformat kombinieren, gewinnen bei Premium-Eiscreme- und Getränkemarken, die komplexe Geschmacksstrukturen suchen, an Bedeutung.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Lebensmittel & Getränke 68,2% Anteil (2025) Eiscreme, Bäckerei, Süßwaren, Milchprodukte
Kosmetik & Körperpflege CAGR 8,1% Duft, Hautpflege, Clean-Beauty-Trend
Pharmazeutika 0,06 Milliarden USD (2025) Forschung zur Bioaktivität von Vanillin; Verwendung von Hilfsstoffen


Anwendungen in der Lebensmittel- und Getränkeindustrie dominieren den Vanilleschotenmarkt, wobei allein Eiscreme schätzungsweise 35% des globalen Angebots an natürlicher Vanille verbraucht. Clean-Label-Trends in Nordamerika und Europa haben große CPG-Marken dazu veranlasst, synthetisches Vanillin durch natürliche Vanillearoma-Verbindungen zu ersetzen, die aus nachvollziehbaren Anbauursprüngen von Vanilla planifolia stammen [2].

Kosmetik und Körperpflege sind die am schnellsten wachsenden Anwendungen im Vanilleschotenmarkt. Luxusparfümhäuser in Frankreich und den Vereinigten Staaten spezifizieren zunehmend Vanilleschoten aus einer einzigen Herkunft, Madagascar und Tahiti, für Basisnotenformulierungen, während die Clean-Beauty-Bewegung die Nachfrage nach natürlich gewonnenem Vanilleextrakt und Vanillepaste in der Hautpflege erhöht.

Nach Art

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Vanilla Planifolia (Bourbon) 82,6% Anteil (2025) Branchenspezifischer Geschmack; Herkunft Madagascar
Vanilla Tahitensis (Tahitian) CAGR 7,9% Blumiges Nischenprofil; Patisserie und Duft
Vanilla Pompona 0,02 Milliarden USD (2025) Regionale Verwendung in der Karibik und Mittelamerika


Der Anbau von Vanilla planifolia macht den Großteil der globalen Produktion und des Handels aus, wobei Madagascar, Komoren und Uganda die Hauptursprünge sind. Vanilla tahitensis, die hauptsächlich in Französisch-Polynesien und Papua-Neuguinea angebaut wird, ist die am schnellsten wachsende Art im Vanilleschotenmarkt aufgrund ihres charakteristischen Geschmacksunterschieds zwischen Madagascar- und Tahiti-Vanilleschoten, der Käufer von Spezialitätenlebensmitteln und Düften anspricht [7][12].


Wettbewerbsbenchmarking

Der Markt für Vanilleschoten ist in der Verarbeitungs- und Vertriebsstufe moderat konzentriert, wobei die fünf größten Aromahäuser schätzungsweise 38–45% des globalen Handelswerts kontrollieren. Der Herfindahl-Hirschman-Index (HHI) für den Verarbeitungssektor liegt bei etwa 1.100–1.300, was auf eine moderate Konzentration hinweist, während die vorgelagerte Produktion stark fragmentiert ist und etwa 200.000 Kleinbauern umfasst[5].

Unternehmen Geschätzter Umsatzanteil Wesentliche Angebote Strategische Positionierung
Symrise AG ~8–11% Vanillebeschaffung, natürliche Aromastoffe, Rückverfolgbarkeit Vertikal integrierte Betriebe in Madagaskar
dsm-firmenich ~7–10% Vanilleextrakt und Vanillepaste, Duftstoffe Kombinierte Aroma-Duft-Plattform nach der Fusion
Givaudan SA ~7–9% Premium Vanilleextrakt, natürliche Aromastoffe Direkte Partnerschaften mit Bauern in Uganda und Madagaskar
Archer Daniels Midland (ADM) ~5–8% Süßaroma-Portfolio, Vanilleextraktion Übernahme von Revela Foods (2024) für Synergien im Milchgeschmack
McCormick & Company ~4–7% Verbraucher- und Industrievanilleextrakt sowie Vanillepaste Dominanz der Einzelhandelsmarken in Nordamerika
Nielson-Massey Vanillas ~3–5% Einzelursprung Vanille aus Madagaskar und Tahiti, Paste Premium-handwerkliche Positionierung
Prova SAS ~3–5% Vanilleextrakt, Kakao-Vanille-Mischungen Europäischer B2B-Aromaspezialist
Heilala Vanilla ~2–4% Vanille aus Tonga, nachhaltige Beschaffung Zertifizierung der CO2-neutralen Lieferkette
Estée Lauder Companies ~2–3% Vanillebasierte Duftstoffe Blockchain-Rückverfolgbarkeits-Pilotprojekt in Madagaskar
Vanilla Vida ~1–2% Kontrollierte Vanilleplanifolia-Anbau in Innenräumen Technologiegetriebenes Indoor-Farming-Modell


Aktuelle Nachrichten & Entwicklungen

  • ADM (Januar 2024): Abschluss der Übernahme von Revela Foods zur Erweiterung der Fähigkeiten im Bereich Milchgeschmack und zur Sicherung zusätzlicher Vanille-Extraktionskapazitäten in seinem Süßgeschmack-Portfolio [19].
  • Symrise AG (Juni 2024): Ankündigung eines fünfjährigen, 25 Millionen USD schweren Vorfinanzierungsprogramms für Landwirte in der SAVA-Region Madagaskars zur Stabilisierung der Vanilleplanifolia-Anbauversorgung und zur Verbesserung der Qualität der Verarbeitung und Trocknung von Vanilleschoten [5].


  • Givaudan SA (September 2024): Einführung eines Pilotprojekts für Kohlenstoffgutschriften, das den agroforstwirtschaftlichen Anbau von Vanilleplanifolia in Uganda mit freiwilligen Kohlenstoffmärkten verbindet, mit dem Ziel, jährlich 5.000 Tonnen verifiziertes CO₂-Äquivalent zu erreichen [11].
  • Estée Lauder (November 2024): Erweiterung seines Pilotprojekts zur Blockchain-Rückverfolgbarkeit von 450 auf 1.200 madagassische Landwirte, mit einem weiteren Rückgang von Diebstählen bei Bohnen und einer verbesserten Qualitätsbewertung für natürliche Vanillearoma-Verbindungen [5].
  • FSSAI (Indien) (Januar 2025): Veröffentlichung von Entwurfsempfehlungen, die eine Kennzeichnung von synthetischer versus natürlicher Vanille in verarbeiteten Lebensmitteln erfordern, eine Maßnahme, die voraussichtlich die Importe von Vanilleextrakt und Vanillepaste nach Indien beschleunigen wird .


Vanillebohnenmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Vanilleschoten, der ganze Bohnen, Extrakt, Paste und Pulver in den Bereichen Lebensmittel & Getränke, Kosmetik und Pharmazeutika abdeckt
Studienzeitraum 2021–2035
CAGR 6,8% (2026–2035)
Marktgröße (2025) 1,72 Milliarden USD
Marktgröße (2035) 3,33 Milliarden USD
Schnellst wachsendes Segment Vanilleextrakt & Vanillepaste (nach Form); Asien-Pazifik (nach Region)
Profilierte Unternehmen Symrise, dsm-firmenich, Givaudan, ADM, McCormick, Nielson-Massey, Prova, Heilala, Estée Lauder, Vanilla Vida
Bewährungswährung Milliarden USD

FAQs

Wie variiert der Vanillingehalt in gereiften Bohnen je nach Herkunft, und warum ist das für die Beschaffung wichtig?
Madagaskar Bourbon Bohnen enthalten typischerweise 1,6–2,4% Vanillin, während Tahitian Bohnen im Durchschnitt 1,0–1,4% mit höheren Anisyl-Verbindungen aufweisen. Beschaffungsteams sollten die chemischen Eigenschaften der Herkunft mit den Geschmacksprofilen des Produkts abstimmen [12].
Welche Haltbarkeitsüberlegungen beeinflussen den Großkauf von natürlichem Vanilleextrakt und Vanillepaste?
Richtig gelagerter Vanilleextrakt behält seine Potenz für 3–5 Jahre, während Vanillepaste schneller abgebaut wird aufgrund der Oxidation des Samenfruchtfleisches. Käufer sollten für Paste-Bestellungen, die 6 Monate Lagerbestände überschreiten, stickstoffspülte Verpackungen angeben [12].
Wie verändern die Anforderungen der EU-Abholzungsregelung die Kosten für die Einhaltung der Vanillebeschaffung?
Die Dokumentation zur geo-rückverfolgbarkeit gemäß EUDR erhöht die Importkosten um schätzungsweise 0,80–1,50 USD pro Kilogramm. Käufer, die von EUDR-konformen Genossenschaften beziehen, können Preisänderungen im Voraus verhandeln, um diese Gemeinkosten zu absorbieren [9].
Welche Rolle spielt die Handbestäubung bei der Einschränkung der Skalierbarkeit des Vanillebohnenmarktes?
Jede Vanilla planifolia Blüte muss innerhalb eines 12-Stunden-Fensters von Hand bestäubt werden, was die Produktion pro Landwirt auf etwa 50 kg grüne Bohnen jährlich begrenzt. Dieser Arbeitsengpass hält die natürliche Vanille von Natur aus in der Versorgung eingeschränkt [15].
Wie beeinflussen Produzenten von Präzisionsfermentationsvanillin die Preise für natürliche Vanillebohnen?
Biofermentiertes Vanillin konkurriert hauptsächlich im Segment unter 15 USD/kg und übt minimalen direkten Preisdruck auf natürliche Bohnen aus, die über 300 USD/kg gehandelt werden. Die beiden Produkte bedienen weitgehend nicht überlappende Käufersegmente [14].
Welche Versicherungs- oder Absicherungsinstrumente gibt es zur Verwaltung der Preisschwankungen bei Vanille?
Es gibt keinen standardisierten Futures-Kontrakt für Vanille. Käufer verwalten typischerweise das Risiko durch Festpreis-Vorverträge mit Aromahäusern oder durch Mischen von Herkunft, um die Exposition gegenüber einer einzigen Quelle zu reduzieren [13].
Wie schafft der 6–9-monatige Zyklus zur Aushärtung und Trocknung von Vanillebohnen Herausforderungen im Betriebskapital für mittelgroße Verarbeiter?
Der verlängerte Aushärtungszeitraum bindet Kapital für 8–14 Monate vom Kauf der grünen Bohnen bis zum Verkauf des fertigen Extrakts. Vorfinanzierungsprogramme von großen Aromahäusern adressieren teilweise diese Lücke für zertifizierte Lieferanten [5][8].
Autor
Autor Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, commodity trade publications, and authoritative agricultural and food safety organizations. Key sources included the Food and Agriculture Organization of the United Nations (FAO), International Trade Centre (ITC), United States Department of Agriculture (USDA) Foreign Agricultural Service, European Food Safety Authority (EFSA), Food Standards Australia New Zealand (FSANZ), Bureau of Indian Standards (BIS), Madagascar National Institute of Statistics (INSTAT), Indonesian Ministry of Agriculture, Comoros National Center for Documentation and Scientific Research (CNDRS), International Federation of Essential Oils and Aroma Trades (IFEAT), International Organization for Standardization (ISO) Technical Committee 34 (Food Products), World Customs Organization (WCO) Harmonized System Committee, International Monetary Fund (IMF) Commodity Price Statistics, World Bank Commodity Markets Outlook, International Vanilla Exporters Association (IVEA), Sustainable Vanilla Initiative (SVI), Rainforest Alliance Certification Database, Fairtrade International Standards, and national customs and export promotion agencies from key vanilla-producing regions. These sources were utilized to collect production statistics, export/import trade data, quality certification standards, price trend analysis, cultivation area data, and supply chain mapping for natural vanilla beans, organic vanilla beans, and synthetic vanilla flavoring across whole bean, powder, and extract forms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Managing Directors, Heads of Sourcing and Procurement, Quality Assurance Managers, and Export Operations were examples of supply-side sources. Managers from cooperatives, flavor houses, curing factories, vanilla bean growers, and spice trading firms. Procurement directors from food and beverage businesses, R&D heads from cosmetics and personal care companies, flavor chemists from pharmaceutical companies, executive chefs from culinary institutes, and category managers from retail and e-commerce platforms were examples of demand-side suppliers. In addition to confirming organic certification timelines and validating market segmentation across food and beverage, cosmetics and personal care, pharmaceutical, and culinary applications, primary research also gathered information on quality grading preferences, pricing volatility management, and the adoption of sustainable sourcing.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through production volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 60+ key stakeholders across Madagascar, Indonesia, Mexico, Papua New Guinea, Uganda, India, and other producing regions

Product mapping across natural vanilla beans (Bourbon, Tahitian, Mexican varieties), organic certified beans, synthetic vanillin, and alternative natural flavors

Analysis of reported and modeled annual revenues specific to vanilla bean portfolios from raw material suppliers to finished flavor manufacturers

Coverage of stakeholders representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × farm-gate/FOB/retail pricing by grade and origin) and top-down (processor and flavor house revenue validation) approaches to derive segment-specific valuations for whole beans, powder, and extract forms across food industry, household, and perfume and fragrance industry end uses

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















