바닐라 빈 시장 (2026 - 2035)

바닐라 콩 시장 규모, 점유율, 산업 동향 및 분석 연구 보고서는 형태별(전체 바닐라 콩, 바닐라 추출물 및 바닐라 페이스트, 바닐라 가루), 종별(바닐라 플래니폴리아(버번), 바닐라 타히텐시스(타히티안), 바닐라 폼포나), 애플리케이션별(식품 및 음료, 화장품 및 개인 관리, 제약), 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카) - 2035년까지 예측

Forecast Period
2026-2035
CAGR
6.8%
2025 Market Size
USD 1.72 Billion
2035 Market Size
USD 3.33 Billion
Food, Beverages & Nutrition ● Updated August 27, 2026 Report ID: MRFR/FnB/36631-HCR | Pages: 128 | Author: Sakshi Gupta

Vanilla Bean Market Summary

바닐라 빈 시장은 2025년까지 약 17억 2천만 달러에 도달할 것으로 예상되며, 2026년 18억 4천만 달러에서 2035년까지 33억 3천만 달러로 성장할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 6.8%에 이를 것으로 보입니다. EU의 클린 라벨 법안과 미국 FDA의 "자연 향료" 선언에 대한 강화된 지침은 식품 제조업체들이 합성 바닐린을 자연 바닐라 향료 화합물로 대체하도록 압박하고 있으며, 이는 가격 변동성만으로는 침식할 수 없는 수요 바닥을 형성하고 있습니다 [2]. 전 세계 아이스크림 부문 — 900억 달러 이상의 가치 — 은 단일 최대 소비 채널로 남아 있으며, 프리미엄 브랜드는 점점 더 마다가스카르와 코모로에서 유래한 원산지 추적 가능한 바닐라 플라니폴리아 재배 출처를 지정하고 있습니다 [3].

공급 측 변혁이 바닐라 빈 시장 전반에 걸쳐 가속화되고 있습니다. 이스라엘, 호주, 네덜란드에서의 통제된 환경 농업 파일럿은 9개월의 바닐라 빈 숙성 및 건조 주기를 효소 및 초음파 수확 후 기술을 사용하여 4개월 이하로 단축시키며, 수세기 동안의 개방형 바닐라 플라니폴리아 재배 모델에 도전하고 있습니다 [4]. 블록체인 검증 추적 가능성 플랫폼은 현재 전 세계 거래되는 바닐라 추출물 및 바닐라 페이스트 물량의 약 18%를 커버하고 있으며, 이는 2020년 3% 미만에서 증가한 수치입니다 [5].

북미는 바닐라 빈 시장의 약 35.2%의 점유율을 차지하고 있으며, 이는 미국의 자연 바닐라 향료 화합물에 대한 과도한 수요에 기반하고 있습니다 유제품, 제과 및 개인 관리 제형에서. 아시아 태평양은 중국과 인도에서 서양식 디저트 소비 증가에 힘입어 예상 CAGR 7.8%로 가장 빠르게 성장하는 지역을 나타냅니다. 유럽은 여전히 두 번째로 큰 소비 기반으로, 전 세계 가치의 약 28.4%를 차지하며, 프랑스와 독일은 마다가스카르와 타히티 바닐라 빈의 정제 및 재수출 허브 역할을 하고 있습니다.


주요 보고서 요약

• 형태별

  • 전체 바닐라 빈은 2025년 바닐라 빈 시장에서 가장 큰 수익 점유율을 차지했으며, 이는 프리미엄 등급의 포드를 위한 장인 제과 및 고급 식사 수요에 의해 주도되었습니다.
  • 바닐라 추출물과 바닐라 페이스트는 산업 식품 가공의 확장성에 힘입어 7.4%의 CAGR로 가장 빠르게 성장하는 형태 세그먼트를 나타냅니다.

• 용도별

  • 식음료 용도는 2025년 전 세계 바닐라 빈 시장 소비의 68% 이상을 차지하며, 아이스크림과 과자가 주요 최종 사용 채널로 자리 잡고 있습니다.
  • 화장품 및 개인 관리 용도는 마다가스카르와 타히티 바닐라 빈이 향수 제형에서 주목받으면서 2035년까지 5억 2천만 달러에 이를 것으로 예상됩니다.

• 지역별

  • 북미는 2025년 바닐라 빈 시장의 35.2% 점유율을 차지하며, 강력한 클린 라벨 및 유기농 인증 의무에 의해 지원됩니다.
  • 아시아 태평양은 2035년까지 7.8% CAGR을 기록할 것으로 예상되며, 중국과 인도가 자연 바닐라 향료 화합물에 대한 수요를 주도하고 있습니다.


바닐라 빈 시장 규모 및 예측 (2021–2035)

MRFR의 시장 규모는 UN Comtrade의 관세 무역 데이터, 마다가스카르, 우간다 및 파푸아뉴기니의 농장 가격 조사, 그리고 주요 향료 회사의 분기별 수익 공시에 맞춰 조정된 독점적인 수요 측 모델링을 결합합니다. 역사적 가치는 품질 등급 가격 차이를 조정한 실제 거래량을 반영하며; 예측 값은 클린 라벨 규제 채택, 바닐라 플라니폴리아 재배 면적 확장 및 하류 재형성 비율을 연결하는 경제계량 모델을 적용합니다[7].
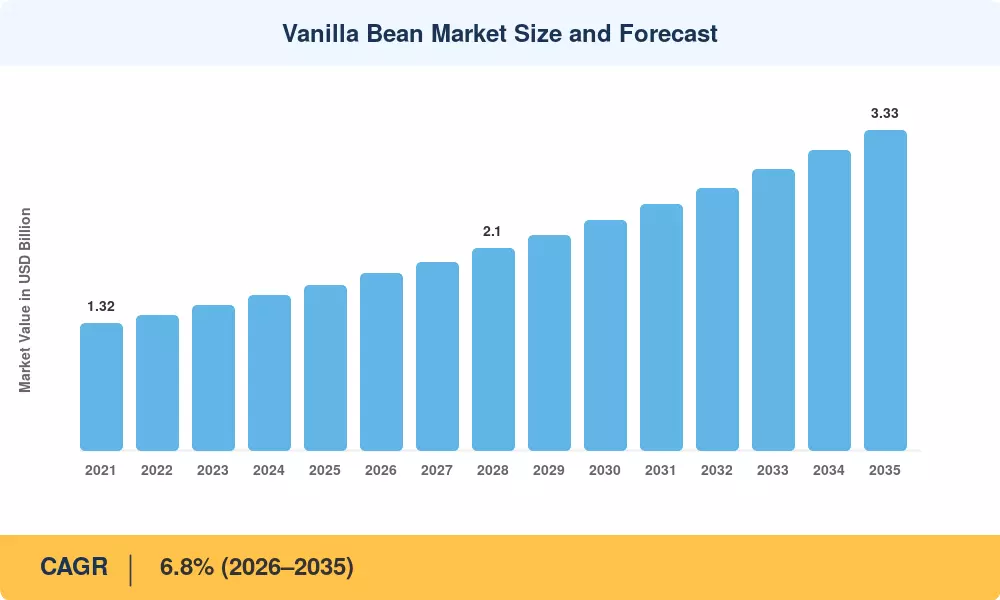
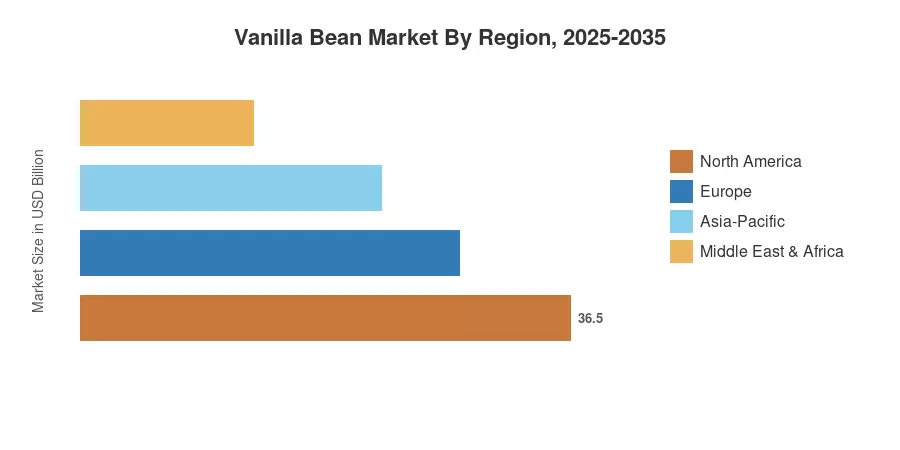
바닐라 빈 시장 규모 및 예측
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
클린 라벨 및 자연 향료 규정 +1.4% 북미, 유럽 단기 (≤2년) [2]
프리미엄 아이스크림 및 과자 성장 +1.1% 글로벌 중기 (2–4년) [3]
블록체인 추적 가능성 및 농민 사전 자금 지원 +0.8% 마다가스카르, 동아프리카 중기 (2–4년) [5]
아시아 태평양 서양 디저트 채택 +0.9% 중국, 인도, ASEAN 장기 (≥4년) [10]
통제된 환경에서의 바닐라 플라니폴리아 재배 +0.6% 이스라엘, 호주, 네덜란드 장기 (≥4년) [4]
개인 관리 및 향수 재조정 +0.5% 유럽, 북미 중기 (2–4년)
탄소 크레딧 및 ESG 연계 바닐라 조달 +0.4% 글로벌 장기 (≥4년) [11]

클린 라벨 규제의 긍정적 영향

미국 FDA의 오랜 21 CFR 169 기준과 EU의 규정 (EC) No 1334/2008은 "자연 향료"의 정의를 강화하여 소비자 제품에 사용되는 바닐라 추출물과 바닐라 페이스트가 바이오 발효 바닐린이 아닌 바닐라 플라니폴리아 또는 바닐라 타히텐시스에서 유래해야 한다고 요구합니다 [2]. 이러한 규정은 북미와 유럽 전역에서 라벨이 붙은 식품 제품에 대해 약 140억 달러에 영향을 미치며, 진정한 자연 바닐라 향 화합물로의 재조정을 강요하고 바닐라 콩 시장 내 비탄력적인 수요를 창출합니다 [2][9].

프리미엄 아이스크림 및 과자 확장

2024년, 프리미엄 아이스크림의 글로벌 판매는 280억 달러를 초과했습니다. 또한, 원산지 라벨이 붙은 바닐라, 특히 마다가스카르 및 타히티 바닐라 콩은 B2B 재료 채널에서 상품 등급 포드보다 40-60%의 가격 프리미엄을 받고 있습니다 [3]. Häagen-Dazs, Magnum 및 지역 장인 생산자와 같은 브랜드는 바닐라 콩의 숙성 및 건조 기술을 설명하며, 이는 화학자들이 소중히 여기는 바닐린, p-하이드록시벤즈알데하이드 및 기타 자연 바닐라 향 성분을 남깁니다 [3][12].

블록체인 추적 가능성 및 공급망 자금 조달

450명의 마다가스카르 농민과의 파일럿 프로젝트에서 Estée Lauder는 블록체인으로 검증된 추적 가능성이 콩 도난을 약 11% 줄이고, 추적 가능한 바닐라 추출물 및 바닐라 페이스트에 대해 15%의 소매 프리미엄을 정당화했음을 보여주었습니다 [5]. Symrise, Givaudan 및 DSM-Firmenich는 각각 프리미엄 숙성 바닐라 플라니폴리아 재배 출력을 잠그면서 검증된 탄소 크레딧을 생성하는 농민 사전 자금 지원 프로그램을 개발했습니다 [5][11].

아시아 태평양 디저트 문화 변화

중국과 인도의 증가하는 가처분 소득은 고객들이 제과점, 카페 및 포장된 디저트 브랜드에서 합성 바닐린 맛 제품에서 실제 바닐라로 전환함에 따라 바닐라 콩 시장을 변화시키고 있습니다. 2024년, 인도의 FSSAI는 가공식품이 합성 바닐라와 자연 바닐라를 공개하도록 요구하는 초안 지침을 발표했으며, 이는 수입 바닐라 콩, 숙성 및 건조 제품에 대한 수요를 촉진할 수 있습니다 [10].

제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
마다가스카르 공급 집중과 사이클론 위험 −0.9% 전 세계 (공급 측) 단기 (≤2년) [8]
가격 변동성과 투기 거래 −0.7% 전 세계 단기 (≤2년) [13]
합성 바닐린 대체 압력 −0.6% 아시아-태평양, 남미 중기 (2–4년) [14]
바닐라 플라니폴리아의 좁은 유전적 다양성 −0.5% 마다가스카르, 코모로 장기 (≥4년) [15]
조직적인 절도와 품질 사기 −0.4% 마다가스카르 중기 (2–4년) [8]


마다가스카르 공급 집중

마다가스카르는 전 세계 바닐라 생산의 3분의 1 이상을 차지하며, 섬의 동쪽 해안은 세계에서 가장 사이클론에 노출된 농업 지역 중 하나입니다 [8]. 한 번의 심각한 사이클론 시즌은 재배 중인 작물의 20–30%를 파괴할 수 있으며, 바닐라 플라니폴리아 재배의 농가 가격이 USD 250/kg에서 USD 500/kg 이상으로 급등하는 데 몇 주밖에 걸리지 않습니다 [8][13]. 이러한 취약성은 바닐라 추출물 및 바닐라 페이스트 제조업체의 사전 계획을 매우 어렵게 만듭니다.

합성 바닐린 대체

합성 바닐린 — 과산화물, 리그닌 또는 생물 발효된 페룰산에서 생산됨 — 은 자연 바닐라의 약 1/100에서 1/250의 비용으로, 중량 기준으로 전 세계 바닐린의 95% 이상을 차지합니다 [14]. 아시아-태평양 및 남미의 비용 민감한 부문에서는 합성 대체품이 바닐라 콩 시장의 수요 성장을 직접 억제하며, 특히 소비자가 자연 바닐라 향 화합물과 합성 대체품을 구별할 수 없는 저가의 제과 및 음료에서 더욱 그러합니다 [14].

유전적 취약성

전 세계에서 상업적으로 재배되는 바닐라의 95% 이상이 바닐라 플라니폴리아의 단일 클론 계통에서 유래되어, 푸사리움 뿌리 썩음병 및 기타 질병에 심각한 취약성을 초래합니다 [15]. CIRAD(프랑스)와 레위니옹 대학교의 육종 프로젝트는 질병 저항성을 도입하려고 하지만, 바닐라의 3–4년 유아기 기간은 바닐라 콩 시장 내 품종 출시 주기를 방해합니다 [15].


Vanilla Bean Market Opportunities

통제된 환경 재배

이스라엘의 바닐라 비다와 호주 바닐라의 실내 수직 농장 파일럿은 연중 내내 수분과 효소적 경화 및 건조 바닐라 빈 과정을 시연하여 전통적인 6-9개월의 농장에서 추출까지의 시간을 3개월 이하로 단축했습니다 [4]. 생산 비용이 kg당 300달러 이하로 떨어지면, 이러한 시설은 2032년까지 전 세계 바닐라 빈 시장 수요의 8-12%를 공급할 수 있습니다.

탄소 크레딧 바닐라 프로그램

마다가스카르와 우간다에서의 임업 기반 바닐라 플라니폴리아 재배는 연간 헥타르당 약 2.5-4.0톤의 CO₂를 격리하여 자발적인 탄소 시장을 통해 소규모 농민들에게 수익 흐름을 창출합니다 [11]. 탄소 크레딧과 추적 가능성이 검증된 바닐라 추출물 및 바닐라 페이스트를 묶어 판매하는 향료 회사는 ESG에 헌신하는 FMCG 고객으로부터 추가 10-15%의 프리미엄을 받을 수 있습니다.

전자상거래에서의 부가가치 바닐라 제품

단일 원산지인 마다가스카르와 타히티 바닐라 빈을 판매하는 직접 소비자 브랜드는 아마존 및 전문 식품 시장과 같은 플랫폼에서 연간 25% 이상 성장했습니다 [16]. 이 채널은 재배자 협동조합이 전통적인 중개 마진을 우회하고 도매 가격보다 kg당 50-80달러 더 많은 수익을 올릴 수 있게 하여 프리미엄 시장에서의 바닐라 빈 시장을 확장합니다.

제약 및 건강기능식품 응용

바닐린의 입증된 항염증 및 항산화 특성은 임상적 관심을 끌었으며, 2020년 이후 발표된 연구들은 대사 증후군 및 신경퇴행성 질환의 보조 요법을 위한 자연 바닐라 향 화합물을 탐구하고 있습니다 [17]. 제약 등급의 바닐라 추출물 및 바닐라 페이스트는 바닐라 빈 시장 내에서 초기이지만 높은 마진의 세그먼트를 나타냅니다.

아프리카 원산지 다각화

우간다, 탄자니아, 그리고 콩고 민주 공화국은 2020년과 2024년 사이에 바닐라 플라니폴리아 재배 면적을 35% 증가시켜 구매자들이 사이클론에 노출된 마다가스카르의 회랑에서 지역 다각화를 할 수 있게 했습니다 [8]. 동아프리카는 2030년까지 2억 달러 이상의 원산지가 될 수 있으며, 이는 현지 바닐라 빈 경화 및 건조 인프라에 투자할 경우 가능합니다.


Vanilla Bean Market Future Outlook

공급망 디지털화 및 AI 기반 품질 평가

기계 비전 시스템과 근적외선 분광법이 바닐라 빈의 경화 및 건조 가치 사슬에 도입되어, 주관적인 시각 검사를 대체하는 실시간 바닐린 함량 평가를 가능하게 하고 있습니다 [4]. 2030년까지 AI 기반 품질 평가가 바닐라 빈 시장의 수확 후 손실을 15–20% 줄이고, 바닐라 추출물 및 바닐라 페이스트 제조업체의 비용을 동시에 낮추며 최종 사용자에게 일관성을 개선할 수 있습니다 [4][12].

마다가스카르를 넘어선 원산지 다양화

바닐라 빈 시장은 점차 단일 원산지 의존에서 벗어나고 있습니다. 우간다의 바닐라 플라니폴리아 재배 면적은 2019년과 2024년 사이에 두 배로 증가했으며, 인도네시아의 술라웨시 지역은 경화 인프라에 대한 향료 회사의 투자를 유치하고 있습니다 [8]. 파푸아뉴기니와 통가는 표준 마다가스카르 및 타히티 바닐라 빈에 대한 대안을 찾는 수공예 생산자에게 매력적인 차별화된 풍미 프로필 — 꽃향기, 과일향, 아니스향 — 을 제공합니다 [7].

ESG 통합 및 산림 파괴 없는 공급망

미국 FOREST 법안 제안은 수입업체가 바닐라 플라니폴리아 재배가 원시림 전환에 기여하지 않음을 입증하도록 강제할 것입니다 [9][11]. 농림 인증 및 탄소 크레딧 프로그램에 조기에 투자하는 기업은 유럽 개인 관리 및 북미 유기농 식품의 바닐라 빈 시장에서 가장 빠르게 성장하는 구매 세그먼트에 우선적으로 접근할 수 있습니다 [11].

정밀 발효 및 하이브리드 풍미 시스템

정밀 발효를 통해 자연 동일 바닐린을 생산하는 생명공학 기업들은 바닐라 빈 시장의 원자재 부문에서 계속 경쟁할 것이지만, 250개 이상의 독특한 자연 바닐라 풍미 화합물을 포함하는 자연 바닐라의 복잡성은 전체 빈 및 냉추출 바닐라 추출물 및 바닐라 페이스트가 2035년까지 방어 가능한 프리미엄 위치를 유지하도록 보장합니다 [14][17].


Vanilla Bean Market Segmentation

형태별

세그먼트 주요 지표 주요 수요 동인
통 바닐라 빈 41.3% 점유율 (2025) 장인 제과점, 고급 식당, 프리미엄 소매
바닐라 추출물 및 바닐라 페이스트 CAGR 7.4% 산업 식품 가공의 확장성
바닐라 파우더 USD 0.19억 (2025) 드라이 믹스 제품 및 영양소 혼합


통 바닐라 빈은 바닐라 빈 시장의 가치 구조의 중추를 이루며, 노동 집약적인 수작업 수분과 6-9개월의 숙성 및 건조 과정을 통해 완전한 풍미를 개발하는 데 필요한 프리미엄 가격을 요구합니다 [12]. 마다가스카르 부르봉 빈은 바닐라 플라니폴리아 재배에서 산업의 금본위로, 전체 빈 거래량의 대부분을 차지하며, 타히티 빈(바닐라 타히텐시스)은 제과 셰프들이 꽃향기와 체리향이 두드러진 프로필로 소중히 여기는 틈새 시장을 차지하고 있습니다.

바닐라 추출물과 바닐라 페이스트는 식품 제조업체들이 대량 생산 라인에 원활하게 통합할 수 있는 선반 안정성 및 일관된 용량의 자연 바닐라 향 화합물을 찾고 있어 가장 빠르게 성장하는 형태 세그먼트를 나타냅니다 [3]. 마다가스카르와 타히티 바닐라 빈을 단일 페이스트 형식으로 혼합한 공동 추출 혼합물이 복합적인 풍미 층을 추구하는 프리미엄 아이스크림 및 음료 브랜드 사이에서 인기를 얻고 있습니다.

용도별

세그먼트 주요 지표 주요 수요 동인
식품 및 음료 68.2% 점유율 (2025) 아이스크림, 제과, 과자, 유제품
화장품 및 개인 관리 CAGR 8.1% 향수, 스킨케어, 클린 뷰티 트렌드
제약 USD 0.06억 (2025) 바닐린 생리활성 연구; 부형제 사용


식품 및 음료 용도가 바닐라 빈 시장을 지배하고 있으며, 아이스크림만으로도 전 세계 자연 바닐라 공급의 약 35%를 소비하고 있습니다. 북미와 유럽의 클린 라벨 트렌드는 주요 소비재 브랜드들이 합성 바닐린을 추적 가능한 바닐라 플라니폴리아 재배 원산지에서 공급된 자연 바닐라 향 화합물로 대체하도록 촉구하고 있습니다 [2][3].

화장품 및 개인 관리는 바닐라 빈 시장에서 가장 빠르게 성장하는 용도입니다. 프랑스와 미국의 고급 향수 브랜드는 베이스 노트 포뮬레이션을 위해 단일 원산지인 마다가스카르와 타히티 바닐라 빈을 점점 더 많이 지정하고 있으며, 클린 뷰티 운동은 스킨케어에서 자연 유래 바닐라 추출물과 바닐라 페이스트에 대한 수요를 높이고 있습니다.

종별

세그먼트 주요 지표 주요 수요 동인
바닐라 플라니폴리아 (부르봉) 82.6% 점유율 (2025) 산업 표준 풍미; 마다가스카르 원산지
바닐라 타히텐시스 (타히티) CAGR 7.9% 꽃향기 프로필 틈새; 제과 및 향수
바닐라 폼포나 USD 0.02억 (2025) 지역 카리브해 및 중앙 아메리카 사용


바닐라 플라니폴리아 재배는 전 세계 생산 및 거래의 대부분을 차지하며, 마다가스카르, 코모로, 우간다가 주요 원산지로 기능합니다. 바닐라 타히텐시스는 주로 프랑스 폴리네시아와 파푸아뉴기니에서 재배되며, 특유의 마다가스카르와 타히티 바닐라 빈 풍미 대비로 인해 바닐라 빈 시장에서 가장 빠르게 성장하는 종입니다 [7][12].


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 35.2% 점유율 (2025) 클린 라벨 의무; 프리미엄 유제품 및 제과
유럽 28.4% 점유율 (2025) 향료/맛 정제; 산림 파괴 준수
아시아-태평양 7.8% CAGR (2026–2035) 서양 디저트 채택; 인도 규제 추진
남미 USD 0.15억 (2025) 국내 재배 파일럿; 제과 성장
중동 & 아프리카 5.8% CAGR (2026–2035) 할랄 인증 자연 향료; UAE F&B 관광
총계 USD 1.72억 (2025)

바닐라 빈 시장은 집중된 수요 구조를 보여주며, 북미와 유럽이 함께 전 세계 소비 가치의 63% 이상을 차지하고 있습니다. 아시아-태평양 지역은 가공식품 및 화장품에서 자연 바닐라 향료 화합물의 빠른 채택을 통해 경쟁 균형을 재편하고 있습니다.


북미

국가 주요 지표 주요 동인
미국 지역 점유율의 78.3% FDA 자연 향료 라벨링 준수
캐나다 CAGR 6.4% 유기농 바닐라의 전문 소매 수요
멕시코 USD 0.03억 국내 바닐라 플라니폴리아 재배 부활


미국은 북미 바닐라 빈 시장 수요의 대부분을 차지하며, 매년 약 2,400미터 톤의 숙성된 빈을 아이스크림, 제과 및 프리미엄 개인 관리 제품에 소비하고 있습니다. 캐나다의 유기농 인증 식품 부문은 매년 9% 성장하여 추적 가능한 마다가스카르 및 타히티 바닐라 빈에 대한 수요를 높이고 있으며, 멕시코 — 바닐라 플라니폴리아의 식물학적 기원 — 는 베라크루즈 및 푸에블라 주에서 소규모 재배를 부활시키고 있습니다 [18].

유럽

국가 주요 지표 주요 동인
독일 지역 점유율의 22.1% 향료 가공 허브
영국 CAGR 6.1% 장인 제과 및 프리미엄 아이스크림
프랑스 USD 0.11억 향료 정제 및 재수출
이탈리아 CAGR 5.8% 젤라토 및 제과 프리미엄화
스페인 지역 점유율의 5.4% 호레카 부문 확장
북유럽 국가 CAGR 6.3% 클린 라벨 소비자 선호
러시아 USD 0.02억 수입 대체 제과 수요
유럽 나머지 지역 점유율의 14.7% EU 산림 파괴 규제 준수


유럽은 바닐라 빈 시장의 소비 중심지이자 가공 게이트웨이 역할을 합니다. 독일의 함부르크와 프랑스의 그라스는 원료 마다가스카르 및 타히티 바닐라 빈이 바닐라 추출물 및 바닐라 페이스트로 전환되는 주요 정제 허브로 남아 있습니다. 2025년 6월 발효되는 EU 산림 파괴 규정(EUDR)은 수입 바닐라의 완전한 추적 가능성을 요구하며, 블록체인 검증된 바닐라 빈 공급망의 숙성 및 건조에 대한 투자를 가속화하고 있습니다 [9].

아시아-태평양

국가 주요 지표 주요 동인
중국 CAGR 8.2% 프리미엄 제과 및 카페 체인 확장
인도 7.9% CAGR FSSAI 자연 향료 공개 지침
일본 지역 점유율의 18.4% 고급 제과 및 화장품
한국 USD 0.04억 K-뷰티 자연 성분 조달
ASEAN CAGR 7.1% 관광 주도 식음료 성장
아시아-태평양 나머지 지역 점유율의 9.2% 파푸아뉴기니 바닐라 재배


아시아-태평양은 바닐라 빈 시장에서 가장 빠르게 성장하는 지역으로, 중국의 1급 및 2급 도시에서 프리미엄 서양식 디저트에 대한 소비자 이동이 촉진되고 있습니다. 인도의 자연 대 합성 향료 공개에 대한 FSSAI 초안 지침은 국내 식품 가공업체들 사이에서 자연 바닐라 향료 화합물에 대한 상당한 수요를 열어줄 수 있으며, 일본의 고품질 바닐라 플라니폴리아 재배 생산에 대한 확립된 수요는 프리미엄 가격을 유지하고 있습니다 [10].

남미

국가 주요 지표 주요 동인
브라질 지역 점유율의 52.8% 제과 및 유제품 산업 규모
아르헨티나 CAGR 5.6% 둘세 데 레체 및 장인 제과
남미 나머지 USD 0.03억 에콰도르의 신흥 바닐라 재배


브라질은 바닐라 빈 시장에서 남미 수요의 중심을 이루며, 대규모 유제품 및 제과 제조업체들이 미국 및 EU의 수출 시장 라벨링 요구 사항을 충족하기 위해 자연 바닐라 추출물 및 바닐라 페이스트를 점점 더 많이 지정하고 있습니다 [18].

중동 & 아프리카

국가 주요 지표 주요 동인
사우디아라비아 지역 점유율의 28.5% 비전 2030 F&B 관광 투자
UAE CAGR 6.9% 프리미엄 호텔 및 식음료 수요
남아프리카 USD 0.02억 성장하는 장인 음식 문화
이집트 CAGR 5.3% 제과 수입 성장
MEA 나머지 지역 점유율의 31.4% 생산 기원으로서의 마다가스카르 및 코모로


중동 & 아프리카 지역은 바닐라 빈 시장에서 생산 기원(마다가스카르, 코모로, 우간다)과 빠르게 성장하는 소비 지역이라는 이중 역할을 합니다. 사우디아라비아의 비전 2030 환대 투자와 UAE의 프리미엄 호텔 및 레스토랑 부문은 자연 바닐라 향료 화합물 및 고급 숙성 및 건조 바닐라 빈 제품에 대한 강력한 수요를 창출합니다 [11].


바닐라 빈 시장 지역별, 2025-2035

경쟁 벤치마킹

바닐라 빈 시장은 가공 및 유통 단계에서 적당히 집중되어 있으며, 상위 5개 향료 회사가 전 세계 무역 가치의 약 38–45%를 차지하고 있습니다. 가공 부문의 허핀달-허쉬만 지수(HHI)는 약 1,100–1,300으로, 적당한 집중도를 나타내며, 상류 생산은 약 200,000명의 소규모 농민 사이에서 매우 분산되어 있습니다[5].

회사 추정 수익 점유율 범위 주요 제공 품목 전략적 포지셔닝
Symrise AG ~8–11% 바닐라 조달, 천연 향료 화합물, 추적 가능성 수직 통합된 마다가스카르 운영
dsm-firmenich ~7–10% 바닐라 추출물 및 바닐라 페이스트, 향료 성분 합병 후 통합된 향료-향수 플랫폼
Givaudan SA ~7–9% 프리미엄 바닐라 추출물, 천연 향료 화합물 우간다 및 마다가스카르에서의 직접 농민 파트너십
Archer Daniels Midland (ADM) ~5–8% 달콤한 맛 포트폴리오, 바닐라 추출 유제품 맛 시너지를 위한 Revela Foods 인수 (2024)
McCormick & Company ~4–7% 소비자 및 산업용 바닐라 추출물 및 바닐라 페이스트 북미에서의 소매 브랜드 우위
Nielson-Massey Vanillas ~3–5% 단일 원산지 마다가스카르 및 타히티 바닐라 빈, 페이스트 프리미엄 장인적 포지셔닝
Prova SAS ~3–5% 바닐라 추출물, 코코아-바닐라 혼합물 유럽 B2B 향료 전문 기업
Heilala Vanilla ~2–4% 통가 원산지 바닐라, 지속 가능한 조달 탄소 중립 공급망 인증
Estée Lauder Companies ~2–3% 바닐라 기반 향료 성분 마다가스카르에서의 블록체인 추적 가능성 파일럿
Vanilla Vida ~1–2% 제어된 환경에서의 바닐라 플라니폴리아 재배 기술 기반 실내 농업 모델


최근 뉴스 및 개발

  • ADM (2024년 1월): 유제품 맛 능력을 확장하고 자사 스위트 맛 포트폴리오 전반에 걸쳐 추가 바닐라 추출 용량을 확보하기 위해 Revela Foods 인수를 완료함 [19].
  • Symrise AG (2024년 6월): 마다가스카르 SAVA 지역에서 바닐라 플라니폴리아 재배 공급을 안정화하고 바닐라 콩의 경화 및 건조 품질을 개선하기 위한 5년, 2,500만 달러 농민 사전 자금 지원 프로그램을 발표함 [5].


  • Givaudan SA (2024년 9월): 우간다에서 농림업 기반 바닐라 플라니폴리아 재배를 자발적 탄소 시장에 연결하는 탄소 크레딧 파일럿을 시작하여 연간 5,000톤의 검증된 CO₂ 상쇄를 목표로 함 [11].
  • Estée Lauder (2024년 11월): 450명의 마다가스카르 농민에서 1,200명으로 블록체인 추적 가능성 파일럿을 확장하며, 바닐라 맛 화합물의 자연 품질 등급 개선과 콩 도난 감소를 보고함 [5].
  • FSSAI (인도) (2025년 1월): 가공식품에서 합성 바닐라와 자연 바닐라의 라벨 공개를 요구하는 초안 지침을 발표하며, 이는 인도로의 바닐라 추출물 및 바닐라 페이스트 수입을 가속화할 것으로 예상됨 [10].


바닐라 빈 시장 Market Report Scope

매개변수 세부사항
시장 범위 식음료, 화장품 및 제약 응용 분야를 아우르는 전체 콩, 추출물, 페이스트 및 분말을 포함한 글로벌 바닐라 빈 시장
연구 기간 2021–2035
CAGR 6.8% (2026–2035)
시장 규모 (2025) 17억 2천만 달러
시장 규모 (2035) 33억 3천만 달러
가장 빠르게 성장하는 세그먼트 바닐라 추출물 및 바닐라 페이스트 (형태별); 아시아 태평양 (지역별)
프로파일된 회사 Symrise, dsm-firmenich, Givaudan, ADM, McCormick, Nielson-Massey, Prova, Heilala, Estée Lauder, Vanilla Vida
평가 통화 미국 달러 억

자주 묻는 질문

치유된 콩의 바닐린 함량은 원산지에 따라 어떻게 달라지며, 조달에 왜 중요한가요?
마다가스카르 부르봉 콩은 일반적으로 1.6–2.4%의 바닐린을 포함하고, 타히티 콩은 평균 1.0–1.4%로 더 높은 아니스릴 화합물 농도를 가지고 있습니다. 조달 팀은 원산지 화학 성분을 제품 맛 프로필에 맞춰야 합니다 [12].
자연 바닐라 추출물과 바닐라 페이스트의 대량 구매에 영향을 미치는 유통 기한 고려 사항은 무엇인가요?
적절히 보관된 바닐라 추출물은 3–5년 동안 효능을 유지하지만, 바닐라 페이스트는 씨앗-펄프 산화로 인해 더 빨리 분해됩니다. 구매자는 6개월 이상의 재고 기간을 초과하는 페이스트 주문에 대해 질소로 플러시된 포장을 지정해야 합니다 [12].
EU 산림 파괴 규정 요구 사항이 바닐라 조달 준수 비용을 어떻게 변화시키나요?
EUDR 지리적 추적 문서는 수입 비용에 킬로그램당 약 0.80–1.50 USD의 추가 비용을 발생시킵니다. EUDR 준수 협동조합에서 조달하는 구매자는 이 간접비를 흡수하기 위해 가격 조정을 사전 협상할 수 있습니다 [9].
수동 수분이 바닐라 콩 시장 공급 확장성에 어떤 역할을 하나요?
각 바닐라 플라니폴리아 꽃은 12시간 이내에 수동으로 수분되어야 하며, 이는 농부당 연간 약 50kg의 녹색 콩 생산량으로 제한됩니다. 이 노동 병목 현상은 자연 바닐라의 공급을 본질적으로 제한합니다 [15].
정밀 발효 바닐린 생산자가 자연 바닐라 콩 가격에 어떤 영향을 미치나요?
생물 발효된 바닐린은 주로 킬로그램당 15 USD 이하의 상품 세그먼트에서 경쟁하며, 300 USD/kg 이상의 자연 콩 거래에 대해 최소한의 직접 가격 압력을 가합니다. 두 제품은 주로 겹치지 않는 구매자 세그먼트를 대상으로 합니다 [14].
바닐라 가격 변동성을 관리하기 위해 어떤 보험 또는 헤지 수단이 존재하나요?
바닐라에 대한 표준화된 선물 계약은 존재하지 않습니다. 구매자는 일반적으로 향료 회사와의 고정 가격 선도 계약을 통해 위험을 관리하거나 단일 출처 노출을 줄이기 위해 원산지를 혼합합니다 [13].
6–9개월의 바닐라 콩 경화 및 건조 주기가 중간 규모 가공업체에 어떤 운영 자본 문제를 일으키나요?
연장된 경화 일정은 녹색 콩 구매부터 완제품 추출물 판매까지 8–14개월 동안 자본을 잠그게 합니다. 주요 향료 회사의 사전 금융 프로그램은 인증된 공급업체를 위해 이 격차를 부분적으로 해결합니다 [5][8].
저자
저자
Author Profile
Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, commodity trade publications, and authoritative agricultural and food safety organizations. Key sources included the Food and Agriculture Organization of the United Nations (FAO), International Trade Centre (ITC), United States Department of Agriculture (USDA) Foreign Agricultural Service, European Food Safety Authority (EFSA), Food Standards Australia New Zealand (FSANZ), Bureau of Indian Standards (BIS), Madagascar National Institute of Statistics (INSTAT), Indonesian Ministry of Agriculture, Comoros National Center for Documentation and Scientific Research (CNDRS), International Federation of Essential Oils and Aroma Trades (IFEAT), International Organization for Standardization (ISO) Technical Committee 34 (Food Products), World Customs Organization (WCO) Harmonized System Committee, International Monetary Fund (IMF) Commodity Price Statistics, World Bank Commodity Markets Outlook, International Vanilla Exporters Association (IVEA), Sustainable Vanilla Initiative (SVI), Rainforest Alliance Certification Database, Fairtrade International Standards, and national customs and export promotion agencies from key vanilla-producing regions. These sources were utilized to collect production statistics, export/import trade data, quality certification standards, price trend analysis, cultivation area data, and supply chain mapping for natural vanilla beans, organic vanilla beans, and synthetic vanilla flavoring across whole bean, powder, and extract forms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Managing Directors, Heads of Sourcing and Procurement, Quality Assurance Managers, and Export Operations were examples of supply-side sources. Managers from cooperatives, flavor houses, curing factories, vanilla bean growers, and spice trading firms. Procurement directors from food and beverage businesses, R&D heads from cosmetics and personal care companies, flavor chemists from pharmaceutical companies, executive chefs from culinary institutes, and category managers from retail and e-commerce platforms were examples of demand-side suppliers. In addition to confirming organic certification timelines and validating market segmentation across food and beverage, cosmetics and personal care, pharmaceutical, and culinary applications, primary research also gathered information on quality grading preferences, pricing volatility management, and the adoption of sustainable sourcing.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through production volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 60+ key stakeholders across Madagascar, Indonesia, Mexico, Papua New Guinea, Uganda, India, and other producing regions

Product mapping across natural vanilla beans (Bourbon, Tahitian, Mexican varieties), organic certified beans, synthetic vanillin, and alternative natural flavors

Analysis of reported and modeled annual revenues specific to vanilla bean portfolios from raw material suppliers to finished flavor manufacturers

Coverage of stakeholders representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × farm-gate/FOB/retail pricing by grade and origin) and top-down (processor and flavor house revenue validation) approaches to derive segment-specific valuations for whole beans, powder, and extract forms across food industry, household, and perfume and fragrance industry end uses

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















