Flight Simulator Market

飞行模拟器市场规模、份额、行业趋势与分析研究报告,按平台(商业航空[全飞行模拟器和飞行训练设备]、军事航空[空战模拟器、基础飞行训练器、计算机基础训练和全任务模拟器等])、按飞机类型(固定翼飞机、旋翼飞机和无人机)、按模拟器类型(实况模拟和虚拟模拟)以及地区(北美、欧洲、亚太、中东和非洲及拉丁美洲) - 预测到2030年
ID: MRFR/AD/5680-CR
136 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Flight Simulator Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.21%
2024 Market Size$ 21.8 Million
2025 Market Size$ 23.1 Million
2035 Market Size$ 42.2 Million
Key Players
Microsoft
Lockheed Martin
Laminar Research
Dovetail Games
Aerosoft
Orbx
Opportunities
  • Market Growth Projections
  • Technological Advancements
  • Growing Demand for Pilot Training

Flight Simulator Market 摘要

根据MRFR的分析,飞行模拟器市场规模在2024年估计为2180万美元。预计飞行模拟器行业将从2025年的2310万美元增长到2035年的4220万美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为6.21%。北美占全球飞行模拟器市场的最大份额,约为36%,这得益于庞大的商业航空机队、显著的军事训练需求以及CAE和L3Harris Technologies等主要模拟器制造商的存在。美国是北美的领先国家,约占全球飞行模拟器市场份额的31%,这得益于美国军方广泛使用飞行模拟器进行飞行员培训以及主要商业航空公司的强劲需求。全飞行模拟器(FFS)细分市场作为最大的产品类型细分市场,占2025年全球市场份额的65%,这得益于对先进飞行员培训的监管要求和航空公司对最真实模拟环境的偏好。

主要市场趋势和亮点

飞行模拟器市场正在经历强劲增长,推动因素包括技术进步和对培训解决方案的需求增加。

  • 北美仍然是飞行模拟器最大的市场,受强大的航空部门和先进培训设施的推动。
  • 亚太地区正在成为增长最快的市场,受可支配收入上升和对航空日益增长的兴趣的推动。
  • 飞行员培训解决方案主导市场,而娱乐领域由于在线飞行模拟社区的兴起而迅速增长。
  • 模拟软件的技术进步和虚拟现实技术的整合是推动市场扩展的关键驱动因素。

市场规模与预测

2024市场规模 2180万美元
2035市场规模 4220万美元
2025 - 2035年复合年增长率 6.21%

主要参与者

微软(美国),洛克希德·马丁(美国),Laminar Research(美国),Dovetail Games(英国),Aerosoft(德国),Orbx(澳大利亚),Flight1(美国),Just Flight(英国),X-Plane(美国)
Flight Simulator Market Drivers

市场增长预测

全球飞行模拟器行业正处于显著增长的态势,预测显示2024年市场价值为65.7亿美元,并预计到2035年将增加到137亿美元。这一增长轨迹表明,从2025年到2035年的年均复合增长率(CAGR)为6.89%。这些数据突显了各个行业对飞行模拟器日益依赖,包括商业航空、军事和培训机构。对创新培训解决方案的持续需求以及先进技术的整合可能会推动这一增长,使行业在未来保持强劲。

技术进步

全球飞行模拟器行业正经历由快速技术进步驱动的激增。虚拟现实和增强现实的创新正在增强飞行模拟的真实感,使其更加沉浸和引人入胜。例如,高分辨率图形和实时天气系统的整合使用户能够体验与现实条件密切相似的飞行场景。预计这一趋势将有助于市场的增长,预测显示2024年市场价值为65.7亿美元。随着技术的不断发展,对复杂飞行模拟器的需求可能会增加,进一步推动行业向前发展。

对飞行员培训的需求增长

对飞行员培训日益增长的需求是全球飞行模拟器行业的重要驱动力。随着航空部门的扩展,航空公司和培训机构正在大力投资飞行模拟技术,以确保飞行员接受全面的培训。飞行模拟器为飞行员提供了一个安全和受控的环境,以练习各种场景,包括紧急情况。这一趋势反映在预计的市场增长中,预计到2035年市场价值为137亿美元。对飞行员培训中安全性和效率的重视可能会维持对先进飞行模拟器的需求,从而促进行业扩展。

军事应用中的采用增加

全球飞行模拟器行业在军事应用中也见证了采用的增加。全球各国武装部队正在利用飞行模拟器进行培训,使飞行员能够在没有实际飞行风险的情况下磨练技能。这些模拟器配备了复制战斗场景的先进功能,增强了培训体验。军事部门对模拟技术的投资预计将有助于行业的增长,预计从2025年到2035年的年均复合增长率为6.89%。对真实培训解决方案的关注可能会增强军事应用中对飞行模拟器的需求。

商业航空部门的扩展

商业航空部门的扩展是全球飞行模拟器行业的一个关键驱动力。随着全球航空旅行需求的持续上升,航空公司被迫增强其培训项目,以适应日益增长的飞行员数量。这一扩展反映在预计的市场价值为65.7亿美元,预计到2035年将达到137亿美元。飞机交付数量的增加和新航空公司的成立促进了这一趋势,迫切需要先进的飞行模拟解决方案,以确保飞行员得到充分培训。这一动态环境可能会维持行业的增长轨迹。

对成本效益培训解决方案的关注增加

成本效益正成为全球飞行模拟器行业的一个关键因素。随着航空公司和培训机构寻求降低运营成本,飞行模拟器通过减少培训期间对昂贵飞机使用的需求,提供了一个可行的解决方案。模拟器允许重复练习复杂的机动,而无需承担与燃料和维护相关的费用。这一向成本效益培训解决方案的转变可能会推动市场增长,因为组织认识到投资飞行模拟技术的长期财务利益。这一趋势与行业的整体扩展相一致,进一步巩固了其在航空培训中的相关性。

市场细分洞察

按应用:飞行员培训(最大)与娱乐(增长最快)

在飞行模拟器市场中,应用细分展示了多样的功能,飞行员培训因其在确保熟练飞行技能方面的关键作用而成为最大价值。紧随其后的是空中交通控制模拟和研发应用,这两者对提高航空安全和技术进步至关重要。娱乐也占有重要份额,满足寻求沉浸式飞行体验的用户,而飞机设计是一个小众但重要的细分市场,为航空创新做出贡献。

飞行员培训(主导)与娱乐(新兴)

飞行员培训仍然是飞行模拟器市场中的主导细分,因为它构成了专业航空教育和能力的基础。该应用强调逼真的模拟条件,紧密复制实际飞行场景,使飞行员具备应对各种飞行情况的技能。与此同时,娱乐作为一个快速增长的细分市场,受到技术进步、吸引人的游戏体验和消费者对飞行模拟作为休闲活动的兴趣激增的推动。这一上升趋势受到图形和用户界面改进的推动,使飞行模拟器对业余爱好者更加可及和吸引人。

按最终用途:航空航天行业(最大)与军事(增长最快)

在飞行模拟器市场中,最终用途细分展示了一个多样化的格局,航空航天行业占据了显著的市场份额。该行业受益于航空技术的不断进步和对安全飞行员培训的日益重视,代表了市场的一个重要部分。另一方面,军事细分市场作为一个关键参与者出现,受到国防预算增加和通过模拟技术提高飞行员准备状态的关注推动。

航空航天行业(主导)与军事(新兴)

航空航天行业仍然是飞行模拟器市场中的主导力量,其特点是对模拟技术的重大投资,以提高飞行员培训的效率和安全性。该细分市场受益于强有力的研发倡议和对逼真培训环境的严格需求,从而提高了操作准备状态。相反,军事细分市场正在快速崛起,受到现代化努力和强大政府资金的推动。军事飞行模拟器促进任务排练和战术训练,使其在当代防御战略中至关重要。随着两个细分市场的发展,它们可能会利用虚拟现实和人工智能等先进技术来提高培训效果,进一步塑造其市场地位。

按平台:PC(最大)与控制台(增长最快)

飞行模拟器市场由多个平台划分,其中PC细分市场因其广泛的能力和性能提升而占据最大市场份额。该细分市场吸引了专注于飞行模拟的爱好者和专业人士,他们通常更喜欢PC所提供的高保真度和广泛的修改能力。相比之下,控制台细分市场迅速获得了关注,随着游戏机变得更强大并能够支持复杂的飞行模拟体验,捕获了市场的显著份额。

PC(主导)与控制台(新兴)

PC细分市场仍然是飞行模拟器市场中的主导平台,主要由于其先进图形和更广泛的定制选项。爱好者通常会修改他们的设置,集成飞行杆和虚拟驾驶舱等外设,从而增强沉浸感。另一方面,控制台细分市场正在成为一个新兴的强者,受到用户友好界面和不断扩展的飞行模拟标题库的推动。随着主要游戏机越来越能够在飞行模拟中提供令人印象深刻的真实感,该细分市场有望实现显著增长,吸引寻求进入飞行模拟世界的休闲玩家。

按类型:专业飞行模拟器(最大)与消费者飞行模拟器(增长最快)

飞行模拟器市场按类型展现出多样化的细分,专业飞行模拟器主导市场份额。这些模拟器主要用于飞行学校、军事训练和航空当局,推动了其稳定的需求。相比之下,消费者飞行模拟器通常受到爱好者和游戏玩家的青睐,随着技术进步使这些产品对普通用户更加可及和沉浸,见证了快速增长。该细分市场的增长趋势受到虚拟现实日益流行、模拟技术进步和年轻人对航空兴趣增加的影响。此外,在线社区和竞争性游戏环境的扩展进一步促进了消费者飞行模拟器的采用,使其成为行业中增长最快的细分市场。

专业飞行模拟器(主导)与混合现实模拟器(新兴)

专业飞行模拟器以其高保真度、复杂系统和真实感为特征,主要满足需要精确培训工具的航空专业人士。这些模拟器集成了先进技术,以复制现实场景,使其在飞行员培训和认证中不可或缺。相反,混合现实模拟器代表了一个新兴细分市场,结合了物理和数字元素以增加互动性和沉浸感。尽管仍在发展中,但由于其创新的方法和在娱乐及严肃培训环境中的潜在应用而引起关注。这两种类型在各自领域中都做出了重要贡献;然而,专业飞行模拟器作为严格培训的首选,仍然保持强大的市场地位,而混合现实模拟器则为未来技术在飞行模拟中的整合铺平了道路。

按技术:虚拟现实技术(最大)与人工智能(增长最快)

在飞行模拟器市场中,技术细分主要由虚拟现实(VR)技术驱动,由于其吸引培训和休闲用户的沉浸体验而主导市场。该细分市场占据了显著份额,因为越来越多的用户寻求逼真的模拟体验。紧随其后的是人工智能(AI)的进步,迅速获得关注,通过提供更智能、更适应的模拟器,增强用户互动和真实感,使其成为现代飞行模拟开发中的重要参与者。该细分市场的增长趋势表明,向更集成的解决方案转变,VR作为寻求真实感的消费者的首选。同时,AI凭借其个性化模拟环境和满足不断变化的培训需求的能力,正定位为增长最快的技术。这些技术进一步得益于对研发的增加投资和商业航空公司及培训机构日益增长的用户基础,表明该细分市场的前景乐观。

虚拟现实技术(主导)与云计算(新兴)

虚拟现实技术在飞行模拟器市场中脱颖而出,提供无与伦比的沉浸感,增强了飞行模拟的培训和娱乐价值。其通过逼真环境吸引用户的能力使其成为航空专业人士和爱好者的主流选择。相比之下,云计算作为一个新兴的重要参与者,带来了对模拟平台的可访问性和可扩展性的优势。由于模拟可以在云中托管和操作,用户不再受限于硬件约束,从而允许更广泛的采用和创新。这两种技术代表了飞行模拟方法的关键转变,VR引领潮流,而云计算则为互动和协作培训解决方案开辟了新途径。

获取关于Flight Simulator Market的更多详细见解

区域洞察

航空基础设施

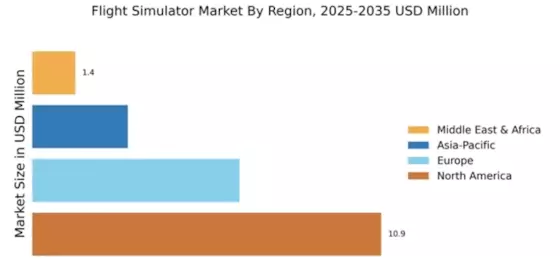
Flight Simulator Market Regional Image

主要参与者和竞争洞察

飞行模拟器市场目前的特点是动态竞争格局,受到技术进步和对真实模拟体验需求增加的驱动。微软(美国)、洛克希德·马丁(美国)和Laminar Research(美国)等主要参与者处于前沿,各自采用不同的策略来增强市场定位。微软(美国)继续利用其Azure云平台将先进的人工智能能力集成到其飞行模拟软件中,从而提升用户体验和参与度。另一方面,洛克希德·马丁(美国)专注于国防和培训应用,强调与军事组织的合作,以开发专业的模拟解决方案。Laminar Research(美国)以其对社区驱动开发的承诺而闻名,基于用户反馈频繁更新其X-Plane平台,这培养了忠实的客户基础并鼓励创新。这些公司的商业策略反映了一个适度分散的市场结构,其中合作和战略伙伴关系发挥着至关重要的作用。例如,本地化软件开发和优化供应链是增强运营效率的常见做法。这些主要参与者的集体影响塑造了一个竞争环境,在这里,创新和以用户为中心的方法至关重要,使公司能够在拥挤的市场中脱颖而出。
在11月,微软(美国)宣布对其飞行模拟器平台进行重大更新,集成实时天气数据和增强的人工智能驱动飞行动力学。这一战略举措不仅提高了现实感,还使微软在市场技术创新中处于领先地位。实时数据的整合可能会吸引休闲玩家和专业飞行员,从而扩大其用户基础并增强其竞争优势。
在10月,洛克希德·马丁(美国)与美国空军签署了一项合同,开发先进的飞行模拟训练系统。这一合作强调了洛克希德·马丁对国防应用的关注,并突显了模拟在军事培训中的日益重要性。通过将其产品与国防组织的需求对齐,洛克希德·马丁增强了其市场地位,并确保了来自政府合同的稳定收入流。
在9月,Laminar Research(美国)推出了新版本的X-Plane,基于社区反馈,具有增强的图形和改进的用户界面。这一发布体现了Laminar对用户参与和创新的承诺,这对于维持其竞争地位至关重要。通过优先考虑用户反馈,Laminar Research不仅培养了忠诚度,还迅速适应市场需求,确保其在快速发展的行业中的相关性。
截至12月,飞行模拟器市场正在见证数字化、人工智能整合和对可持续性日益重视等趋势。主要参与者之间的战略联盟日益塑造竞争格局,因为公司寻求结合资源和专业知识以推动创新。从基于价格的竞争转向关注技术进步和供应链可靠性是显而易见的,这表明未来的差异化将取决于创新和提供卓越用户体验的能力。

Flight Simulator Market市场的主要公司包括

行业发展

  • 2025年第三季度:微软飞行模拟器市场2024发布,配备先进的模拟技术 微软发布了其新的旗舰飞行模拟平台,微软飞行模拟器市场2024,具有在模拟、云、机器学习和图形方面的重大升级,由进化的Asobo Studio引擎提供支持。该产品现已在Xbox Game Pass、PC Game Pass、Xbox Cloud Gaming、Windows 10/11和Steam上可供购买。
  • 2025年第二季度:Honeycomb Aeronautical扩展家庭用户的飞行模拟硬件产品 作为领先的飞行模拟硬件制造商,Honeycomb Aeronautical在2025年继续扩展,推出了新的操纵杆和油门产品,旨在填补入门级和专业级飞行模拟设备之间的差距。

近期发展

  • 2019年4月,捷蓝航空(美国)与CAE签署合作协议,提供2台空客A220-300 CAE 7000XR系列全飞行模拟器和2台CAE 500XR飞行训练设备,以增强客户基础。
  • 2019年9月,美国海军与波音签署了一项价值4580万美元的合同,以开发P-8A海神海上巡逻机模拟器。
  • 2019年3月,莱昂纳多公司和CAE公司在其费城培训学院成立合资企业,旨在提供3000系列全飞行模拟器,预计将在2020年推出。

未来展望

Flight Simulator Market 未来展望

预计飞行模拟器市场在2025年至2035年期间将以6.21%的年均增长率增长,推动因素包括技术进步、对飞行员培训的需求增加以及虚拟现实应用的兴起。

到2035年,飞行模拟器市场预计将保持强劲,反映出显著的增长和创新。

市场细分

飞行模拟器市场类型展望

  • 专业飞行模拟器
  • 消费者飞行模拟器
  • 混合现实模拟器
  • 基于硬件的模拟器

飞行模拟器市场最终用途展望

  • 航空航天行业
  • 军事
  • 教育机构
  • 商业航空
  • 家庭用户

飞行模拟器市场平台展望

  • 个人电脑
  • 游戏机
  • 移动设备
  • 虚拟现实
  • 基于云的

飞行模拟器市场技术展望

  • 虚拟现实
  • 增强现实
  • 人工智能
  • 云计算

飞行模拟器市场应用展望

  • 飞行员培训
  • 空中交通控制模拟
  • 飞机设计
  • 研究与开发
  • 娱乐

报告范围

2024年市场规模 2180(美元百万)
2025年市场规模 2310(美元百万)
2035年市场规模 4220(美元百万)
年均复合增长率(CAGR) 6.21%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 美元百万
主要公司简介 微软(美国)、洛克希德·马丁(美国)、Laminar Research(美国)、Dovetail Games(英国)、Aerosoft(德国)、Orbx(澳大利亚)、Flight1(美国)、Just Flight(英国)、X-Plane(美国)

覆盖的细分市场 应用、最终用途、平台、类型、技术
主要市场机会 虚拟现实技术的整合增强了飞行模拟器市场的用户体验。
主要市场动态 技术进步和消费者需求推动飞行模拟器市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

FAQs

2024年飞行模拟器市场的当前估值是多少?

2024年飞行模拟器市场的估值为218亿美元。

到2035年,飞行模拟器市场的预计市场规模是多少?

预计到2035年,市场规模将达到422亿美元。

在2025年至2035年的预测期内,飞行模拟器市场的预期年均增长率是多少?

在2025年至2035年期间,飞行模拟器市场的预期年均增长率为6.21%。

哪些公司被认为是飞行模拟器市场的关键参与者?

关键参与者包括微软、洛克希德·马丁、Laminar Research和Dovetail Games。

2024年飞行模拟器市场哪个细分市场的估值最高?
飞行员培训细分市场在2024年的估值最高,达到80亿美元。
到2035年,空中交通管制模拟细分市场预计将增长多少?
空中交通管制模拟细分市场预计将从2024年的35亿美元增长到2035年的65亿美元。
到2035年,消费者飞行模拟器细分市场的估值范围是多少?
消费者飞行模拟器细分市场预计将在2035年达到70亿美元到140亿美元之间。
哪个平台预计在飞行模拟器市场中将实现最高增长?
虚拟现实平台预计将从2024年的50亿美元增长到2035年的100亿美元。
到2035年,模拟软件技术细分市场的预计估值是多少?
模拟软件技术细分市场预计将在2035年达到98亿美元到162亿美元之间。
家庭用户细分市场与军事细分市场在估值上有什么比较?
家庭用户细分市场在2024年的估值为18亿美元,而军事细分市场的估值为50亿美元。
作者
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory aviation databases, peer-reviewed aerospace journals, technical publications, and authoritative defense & aviation organizations. Key sources included the Federal Aviation Administration (FAA) Airmen Certification databases and Flight Standards Service reports, European Union Aviation Safety Agency (EASA) type certification records and safety publications, International Civil Aviation Organization (ICAO) Global Aviation Safety Plan and training standards, Civil Aviation Administration of China (CAAC) regulatory filings, UK Civil Aviation Authority (CAA) safety statistics, Transport Canada aviation data, and NATO Standardization Office (NSO) for military training protocols. Additional authoritative sources comprised the International Air Transport Association (IATA) safety and training reports, Flight Safety Foundation accident prevention databases, Helicopter Association International (HAI) training statistics, Boeing Commercial Market Outlook and Pilot & Technician Outlook, Airbus Global Market Forecast, Defense Technical Information Center (DTIC) military simulation research, NASA Technical Reports Server (NTRS) for human factors research, ICAO Member State training capacity surveys, EUROCONTROL aviation statistics, and national defense procurement reports from the U.S. Department of Defense (DoD), UK Ministry of Defence, and French Ministry of Armed Forces. These sources were utilized to collect aircraft delivery forecasts, pilot training hour requirements, simulator certification data (Level A through D), military procurement budgets, fleet expansion plans, and regulatory compliance mandates across Full Flight Simulators (FFS), Flight Training Devices (FTD), Fixed Base Simulators (FBS), and emerging eVTOL simulation platforms.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources included CEOs, VPs of Engineering and Product Development, Chief Pilots (Training), heads of regulatory compliance, and commercial directors from flight simulator OEMs (CAE Inc., L3Harris Technologies, FlightSafety International, Thales, Boeing, Airbus), motion system providers, and visual display system manufacturers. Demand-side sources included Chief Training Officers and Fleet Managers from global airlines (legacy carriers, low-cost carriers, and cargo operators), Commanders of Military Flight Training wings, Chief Instructors from Approved Training Organizations (ATOs), flight school operators, procurement directors from defense ministries, and UAV/eVTOL training program managers. Primary research confirmed the division of the market into fixed-wing, rotary-wing, and unmanned aerial vehicle (UAV) platforms, confirmed the delivery timelines for Level D FFS, and gathered information on the use of synthetic training devices (STDs), trends in capital expenditures (CAPEX), and service contracts for aftermarket products.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

• By Region: North America (33%), Europe (29%), Asia-Pacific (26%), Rest of World (12%)


Market Size Estimation

Global market valuation was derived through unit delivery tracking, order backlog analysis, and Average Selling Price (ASP) modeling. The methodology included:

• Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including Full Flight Simulator (FFS) OEMs, Flight Training Device (FTD) specialists, and military mission simulator providers

• Product mapping across Full Flight Simulators (FFS), Flight Training Devices (FTD Levels 4-7), Fixed Base Simulators (FBS), Full Mission Simulators (FMS), and emerging Virtual Reality (VR) procedural trainers

• Analysis of reported order intakes, backlog conversions, and modeled annual revenues specific to simulator product lines and aftermarket services (training, maintenance, updates)

• Coverage of manufacturers and training service providers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (unit deliveries × ASP by simulator type/region/platform) and top-down (OEM revenue validation against airline training CAPEX surveys) approaches to derive segment-specific valuations for commercial aviation, military & defense, and UAV simulation categories

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.