Digital Process Automation Market Summary
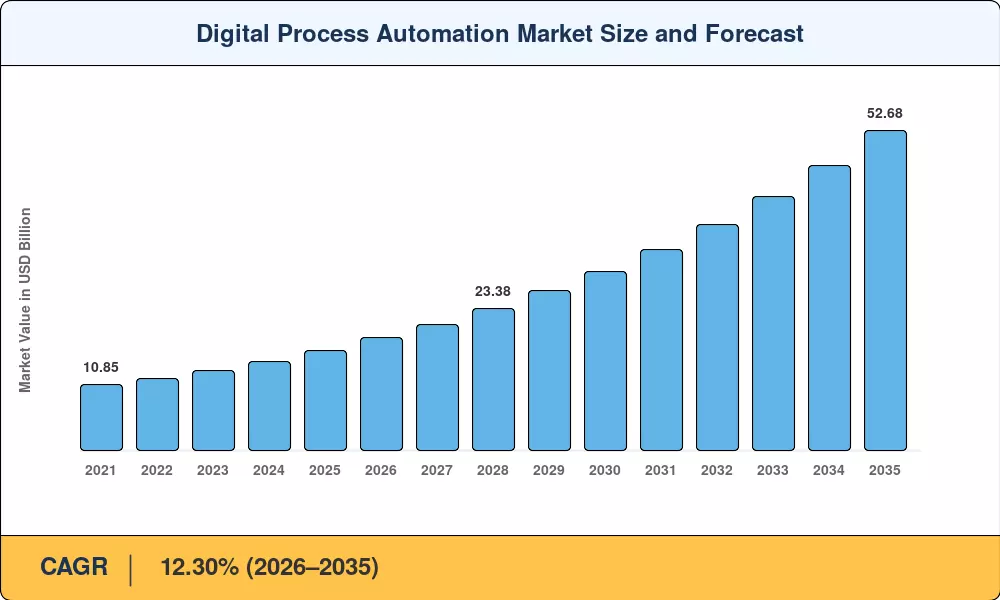
数字过程自动化市场的估值在 2025 年达到 165.2 亿美元,预计将从 2026 年的 185.4 亿美元增长到 2035 年的 526.8 亿美元,在预测期内(2026-2035 年)复合年增长率为 12.30%。这一轨迹反映了跨行业向端到端工作流程编排的结构性转变,部分原因是欧盟的数字运营弹性法案 (DORA) 和美国联邦零信任架构战略等监管要求,这两者都迫使组织对核心业务流程进行数字化、审计和自动化[1][2].
技术领域正在超越简单的任务级脚本。传统的业务流程管理套件(通常是僵化的、依赖于开发人员且孤立的)正在让位于统一的低代码平台,这些平台将流程挖掘、事件驱动的编排和生成式人工智能功能嵌入到单个设计界面中。据估计,2024 年全球企业在智能自动化平台上的支出将超过 82 亿美元,云超大规模企业正在将原生人工智能嵌入其工作流程工具中,这加剧了传统供应商的竞争压力[4].
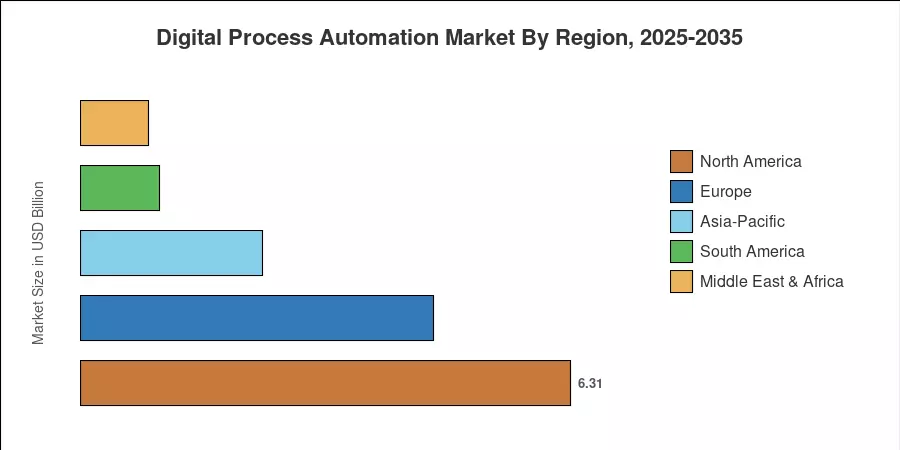
北美占据数字化市场最大份额过程自动化在成熟的云基础设施和超自动化框架的早期采用的支持下,市场占 2025 年收入的 38.2%。在印度、中国和东南亚经济体积极的数字化政策的推动下,亚太地区是增长最快的地区,预计复合年增长率为 14.20%。欧洲以 27.5% 的份额位居第二,其需求主要集中在金融服务和制造业的合规驱动自动化。随着可持续发展报告的要求在全球范围内扩大,数字流程自动化市场有望在未来十年实现持续两位数的增长。
报告要点
• 按组件
- 在企业对集成低代码编排平台的需求的推动下,到 2025 年,解决方案细分市场将占数字流程自动化市场的 58.5%。
- 随着实施咨询和托管自动化服务随着平台采用而扩展,预计到 2035 年,服务的复合年增长率将达到 13.90%。
• 按最终用户
- 2025 年,BFSI 占据数字流程自动化市场 29.5% 的份额,反映出要求自动化合规性和客户引导工作流程的监管压力。
- 医疗保健预计将以 14.40% 的复合年增长率增长,成为到 2035 年增长最快的垂直行业。
• 按地区
- 北美在 2025 年占据全球收入的 38.2%,引领数字流程自动化市场。
- 在印度数字印度计划和中国政府支持的企业数字化计划的引领下,预计到 2035 年,亚太地区将以 14.20% 的复合年增长率增长。
数字过程自动化市场规模和预测(2021-2035)
Market Research Future 的规模评估方法将自上而下的行业供应分析与自下而上的供应商收入汇总相结合,并根据企业 IT 支出调查和监管机构规定的披露数据库进行交叉验证。历史数据(2021-2024)为实际数据; 2025年为校准基准年; 2026-2035 年的价值是使用专有的需求模型进行预测的。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



