Automotive ECommerce Market

汽车电子商务市场研究报告信息,按组件(信息娱乐和多媒体、发动机组件、轮胎和车轮、内饰配件、电气产品)、消费者(B2B、B2C)、车辆类型和地区(北美、欧洲、亚太和其他地区) – 全球行业规模、份额、增长、趋势及2035年预测
ID: MRFR/AT/3261-HCR 188 Pages Shubham Munde Last Updated: August 24, 2026
Automotive E-Commerce Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)18.4%
2024 Market Size$ 74.5 Billion
2025 Market Size$ 88.21 Billion
2035 Market Size$ 477.56 Billion
Key Players
Carvana
Vroom
AutoTrader
Cars.com
CarGurus
TrueCar
Opportunities
  • Growing Importance of Customer Reviews and Ratings
  • Technological Advancements in Automotive ECommerce
  • Expansion of Financing Options in Automotive ECommerce

Automotive ECommerce Market 摘要

根据MRFR的分析,汽车电子商务市场在2024年的估计为745亿美元。预计汽车电子商务行业将从2025年的882.1亿美元增长到2035年的4775.6亿美元,预测期内(2025 - 2035年)的年均增长率(CAGR)为18.4%。

主要市场趋势和亮点

汽车电子商务市场正在经历动态增长,推动因素包括技术进步和消费者偏好的变化。

  • 移动商务的兴起正在重塑消费者与汽车购买的互动,特别是在北美。
  • 个性化和增强的客户体验在吸引买家方面变得至关重要,尤其是在亚太地区。
  • 可持续性和环保选项越来越多地影响各个细分市场的购买决策。
  • 技术进步和消费者对在线车辆购买的需求增加是推动市场增长的关键因素。

市场规模与预测

2024市场规模 745亿(美元)
2035市场规模 4775.6亿(美元)
复合年增长率(2025 - 2035) 18.4%

主要参与者

Carvana(美国),Vroom(美国),AutoTrader(英国),Cars.com(美国),CarGurus(美国),TrueCar(美国),eBay Motors(美国),Porsche Digital(德国),Daimler AG(德国)

Automotive ECommerce Market Drivers

客户评价和评分日益重要

在汽车电子商务市场中,客户评价和评分在塑造购买决策方面变得越来越有影响力。研究表明,约80%的消费者在选择车辆时将在线评价视为关键因素。这一趋势强调了在线汽车市场中透明度和信任的重要性。由于消费者在很大程度上依赖他人的经验,企业被迫优先考虑客户满意度并积极管理其在线声誉。社交媒体和评价平台的普及放大了客户反馈的影响,使汽车电子商务公司与其受众互动变得至关重要。因此,汽车电子商务市场可能会向更以客户为中心的做法转变,因为公司努力在日益竞争的环境中建立信任和信誉。

汽车电子商务中的技术进步

汽车电子商务市场正在经历技术进步的激增,这些进步增强了在线购物体验。增强现实(AR)和虚拟现实(VR)等创新使消费者能够以更沉浸的方式可视化车辆。此外,人工智能(AI)在客户服务和个性化推荐中的整合变得越来越普遍。根据最近的数据,约70%的消费者表示更倾向于通过先进技术进行在线车辆购买。这一趋势表明消费者行为的转变,因为买家在购买过程中寻求便利和效率。此外,专为汽车销售量身定制的移动应用程序的兴起可能会推动市场增长,因为它们为用户提供了轻松获取信息和购买选项的途径。总体而言,这些技术进步正在重塑汽车电子商务市场,使其更加可及和用户友好。

汽车电子商务中融资选项的扩展

汽车电子商务市场正在经历可供消费者选择的融资选项的转变。传统上,车辆购买的融资主要通过经销商进行。然而,在线平台的兴起引入了多种融资解决方案,包括点对点借贷和在线信用评估。最近的数据表明,近40%的消费者更愿意在购买前在线获得融资。这一趋势不仅简化了购买过程,还使消费者能够做出明智的财务决策。随着越来越多的金融机构与汽车电子商务平台合作,融资选项的可及性可能会改善,进一步推动市场增长。这些融资替代方案的扩展表明汽车电子商务市场的更广泛转变,在这里,便利性和灵活性对现代消费者至关重要。

消费者对在线车辆购买的需求增加

汽车电子商务市场正在显著增加消费者对在线车辆购买的需求。最近的调查表明,超过60%的潜在购车者倾向于探索在线平台以获取下一辆车辆。这一消费者偏好的转变是由于能够在家中舒适地浏览大量库存,同时轻松比较价格和功能。此外,在线提供的详细产品信息和客户评价增强了买家的信心。因此,汽车制造商和经销商越来越多地投资于他们的在线存在,以满足这一日益增长的需求。这一趋势表明,汽车电子商务市场可能会进一步扩展,因为越来越多的消费者接受数字化环境以满足他们的汽车需求。这一演变可能导致市场竞争加剧,企业努力提升其在线产品。

汽车电子商务中可持续实践的整合

汽车电子商务市场正越来越多地将可持续实践融入其运营,反映出消费者对环保选项日益增长的偏好。最近的研究表明,近50%的消费者愿意为环保车辆支付溢价。这一趋势促使汽车公司增强其在线产品,包括电动车和混合动力车,并推广可持续的制造过程。此外,专注于环保车辆的在线平台的兴起可能会吸引环保意识强的消费者。随着可持续性成为购买决策中的关键考虑因素,预计汽车电子商务市场将通过优先考虑绿色倡议和透明实践来适应。这一转变不仅与消费者的价值观相一致,还使公司在一个日益重视企业责任的市场中处于有利地位。

市场细分洞察

按产品类型:汽车零部件(最大)与汽车服务(增长最快)

在汽车电子商务市场中,各种产品类型的市场份额分布显示,汽车零部件占据了最大的份额,这得益于车辆维修和保养的稳定需求。随着消费者越来越多地转向在线平台购买零部件,这一细分市场仍然是市场的基石。相反,汽车服务作为一个重要参与者正在崛起,利用技术提升客户体验和简化服务交付,从而吸引越来越多的消费者。

汽车零部件(主导)与汽车服务(新兴)

汽车零部件已确立为汽车电子商务市场中的主导产品类型,因其在车辆维护和修理中的重要作用。该细分市场涵盖了从发动机到刹车的广泛组件,并受益于庞大的供应商和客户网络。另一方面,汽车服务正在迅速崛起,得益于创新的电子商务解决方案,为车主提供更大的便利和可达性。该细分市场包括维修、保养甚至数字检查等服务,迎合了越来越精通技术的消费者,他们重视效率和质量。这两个细分市场共同塑造了一个动态的市场格局,适应消费者的需求。

按销售渠道:直接销售(最大)与在线市场(增长最快)

在英国汽车电子商务市场中,销售渠道的分布揭示了一个竞争激烈的格局。直接销售仍然是最大的细分市场,占据了总销售的显著比例,这得益于消费者对知名品牌的信任和忠诚。相比之下,在线市场作为一个强有力的竞争者正在迅速崛起,通过提供多样化的产品和具有竞争力的定价来满足不同客户的需求,使其成为价格敏感消费者的首选。 销售渠道的增长趋势反映了消费者偏好的变化和技术的进步。尽管直接销售仍然占主导地位,但正面临来自在线市场的灵活性和广泛覆盖的压力。第三方零售商和制造商网站也在适应这些趋势,提升其在线服务和营销策略,以捕获日益增长的电子商务市场份额,推动便利性和改善客户体验。

直接销售(主导)与第三方零售商(新兴)

在英国汽车电子商务市场中,直接销售代表了一个成熟且主导的渠道,具有强大的品牌忠诚度和与消费者的直接互动。该渠道受益于制造商和大型经销商多年来建立的声誉和信任。直接销售通常为消费者提供独家优惠和个性化的购买体验。另一方面,第三方零售商作为一个值得注意的细分市场正在崛起,利用其广泛的网络提供更广泛的产品选择,价格具有竞争力。这些零售商通常采用激进的营销策略和促销活动,吸引越来越多寻求价值和多样性的在线购物者,成为直接购买的有力替代方案。

按客户类型:个人消费者(最大)与商业车队(增长最快)

在汽车电子商务市场中,个人消费者细分市场占据了最大的份额,这得益于在线购车的日益普及及其带来的便利。该细分市场主要由日常购车者组成,他们越来越多地转向数字平台购买备件、配件和车辆,形成了强大的市场存在。另一方面,商业车队正在迅速获得市场份额,因为企业意识到在线采购在批量维修和车队管理中的好处。由于与电子商务解决方案相关的效率和成本效益,该细分市场正受到越来越多的关注。

个人消费者(主导)与商业车队(新兴)

个人消费者在汽车电子商务市场中处于前沿。这一人群的购买行为多样化,通常在线寻找有吸引力的交易和高质量的产品。随着对电子商务平台的信任不断增强,个人客户越来越多地进行重大购买,而无需亲自到经销商处访问。相比之下,商业车队代表了一个新兴的细分市场,受益于在线平台,使得零件采购和服务调度更加高效。该类别的企业正在利用技术提高车队效率,选择电子商务解决方案以降低成本和提高服务速度,成为市场演变的重要组成部分。

按支付方式:信用卡(最大)与数字钱包(增长最快)

汽车电子商务市场的支付方式细分显示了各种选项之间的动态分布,特别是信用卡占据了最大的份额。消费者主要偏爱信用卡,因为其便利性和广泛的接受度,使得跨平台交易变得简单。尽管数字钱包目前的整体份额较小,但随着越来越多的消费者接受移动支付系统,它们正在迅速获得关注,提供了在速度和安全性方面的诸多优势。

信用卡:主导与数字钱包:新兴

信用卡细分在汽车电子商务市场中仍然占据主导地位,主要得益于其长期存在和消费者信任。信用卡因其财务灵活性和奖励而受到重视,成为许多购车者的首选。另一方面,数字钱包作为一种新兴选项,其特点是创新地集成到移动平台中,并强调网络安全。随着消费者偏好向无接触购物转变,数字钱包有望实现显著增长,吸引那些优先考虑速度和便利性的技术精明人群。

按车辆类型:乘用车(最大)与电动车(增长最快)

在汽车电子商务市场中,细分市场的分布显示乘用车占据了最大的市场份额,反映了其在消费者中的持续受欢迎程度。由于其多功能性和广泛的车身样式及特征选项,乘用车受到青睐。紧随其后,电动车正在迅速获得关注,得益于对可持续交通解决方案日益增长的需求。这一转变突显了对环境问题的日益关注以及政府促进电动出行的激励措施。

乘用车(主导)与电动车(新兴)

乘用车在汽车电子商务市场中仍然是主导力量,因其建立的市场存在和多样化的产品,满足不同消费者的偏好。它们在尺寸、性能和定价方面提供了广泛的选择,确保满足不同的市场细分。同时,电动车代表了新兴趋势,其特点是创新技术和环保性。对减少碳排放的日益重视推动了其增长,因为消费者越来越寻求环保的选择。随着电动车充电基础设施的扩展和成本变得更加具有竞争力,电动车预计将占据市场的显著份额。

获取关于Automotive ECommerce Market的更多详细见解

区域洞察

北美:领先市场创新者

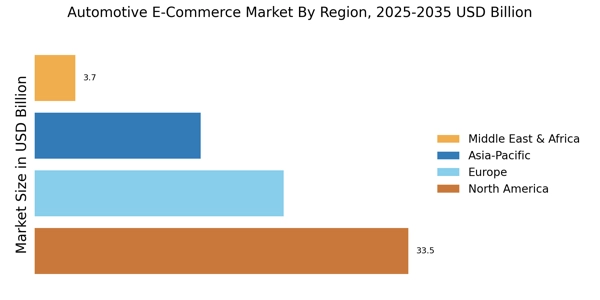
北美是汽车电子商务最大的市场,在2024年占据37.25%的显著份额。增长的驱动因素是消费者对在线车辆购买的偏好增加、数字平台的增强以及有利的融资选项。对在线交易和数字签名的监管支持进一步催化了这一趋势,使消费者更容易参与电子商务。移动应用和在线市场的兴起也促进了这一增长,为消费者提供了无缝的购物体验。北美的竞争格局强劲,主要参与者包括Carvana、Vroom和TrueCar。这些公司利用先进的技术和数据分析来提升客户体验并简化运营。像Daimler AG和Porsche Digital等知名汽车品牌的存在也增加了竞争动态。随着消费者对在线交易的信任度提高,市场预计将进一步扩展,物流和客户服务的创新将发挥关键作用。

欧洲:新兴数字市场

欧洲的汽车电子商务市场正在快速发展,市场规模为200亿欧元。增长的推动力是互联网渗透率的提高、消费者行为的变化以及车辆购买向数字解决方案的转变。支持电子商务的监管框架,如欧盟的数字单一市场战略,正在增强跨境在线销售和消费者保护,从而推动市场扩展。对在线二手车的需求特别强劲,反映出向可持续性和成本效益的更广泛趋势。该地区的领先国家包括德国、英国和法国,像AutoTrader和Cars.com等平台正在获得关注。竞争格局的特点是传统经销商和专注于在线销售的新进入者的结合。像Porsche Digital这样的公司正在数字领域进行创新,而成熟的参与者则适应变化的市场动态。强有力的监管支持的存在预计将在未来几年进一步促进增长。

亚太地区:快速增长的市场

亚太地区的汽车电子商务市场正在经历显著增长,市场规模为140亿美元。这一增长的驱动因素是可支配收入的增加、城市化和智能手机渗透率的提高,这些因素促进了在线车辆购买。此外,政府推动数字交易和电子商务的举措正在为市场扩展创造有利环境。该地区还看到消费者偏好向在线平台购买车辆的转变,反映出零售领域的更广泛趋势。中国、日本和印度等国在这一市场中处于领先地位,当地参与者和国际公司争夺市场份额。竞争格局多样化,平台既满足新车也满足二手车的需求。公司越来越专注于通过技术和客户服务创新来提升用户体验。随着市场的成熟,人工智能和大数据分析等先进技术的整合预计将在塑造该地区汽车电子商务的未来中发挥关键作用。

中东和非洲:新兴市场潜力

中东和非洲的汽车电子商务市场处于初期阶段,市场规模为32亿美元。然而,该地区提供了显著的增长机会,驱动因素是互联网接入的增加、移动渗透率的提高以及年轻人口渴望采用数字解决方案。旨在促进电子商务和改善基础设施的政府举措也在推动市场增长。随着消费者对数字交易和在线购物的适应,在线车辆销售的需求预计将上升。该地区的领先国家包括南非和阿联酋,当地平台开始出现。竞争格局仍在发展中,本地和国际参与者都在探索机会。随着市场的发展,重点可能会转向提升客户体验和建立对在线交易的信任。该地区的增长潜力巨大,特别是随着数字素养的提高,越来越多的消费者转向在线平台满足他们的汽车需求。

Automotive ECommerce Market Regional Image

主要参与者和竞争洞察

汽车电子商务市场目前的特点是动态竞争格局,由技术进步和消费者偏好的变化驱动。Carvana(美国)、Vroom(美国)和AutoTrader(英国)等关键参与者通过创新的数字平台和增强的客户体验进行战略定位。例如,Carvana(美国)专注于通过其在线平台简化车辆购买流程,使客户能够以最小的摩擦购买汽车。Vroom(美国)强调直接面向消费者的模式,利用其广泛的库存和全国配送能力吸引更广泛的客户群。同时,AutoTrader(英国)通过整合先进的搜索功能和个性化推荐来增强其数字市场,从而提高用户参与度和满意度。总体而言,这些策略促成了一个日益依赖技术和以客户为中心的方法的竞争环境。
在商业战术方面,公司越来越多地本地化其运营并优化供应链,以提高效率和响应能力。市场结构似乎适度分散,多个参与者争夺市场份额,同时也通过合作伙伴关系和联盟进行合作。这种分散使得产品种类多样,但主要参与者的影响仍然显著,因为他们为服务质量和技术整合设定了基准。
在2026年1月,Carvana(美国)宣布与一家领先的物流公司建立合作关系,以增强其配送能力,旨在将配送时间缩短30%。这一战略举措可能会通过提高客户满意度和运营效率来增强Carvana的竞争优势。该合作关系强调了物流在电子商务领域的重要性,尤其是在汽车行业,及时交付对客户保留至关重要。
在2025年12月,Vroom(美国)推出了一种基于人工智能的定价工具,旨在根据实时市场数据优化车辆定价。这一创新预计将增强Vroom的定价策略,使其在快速变化的市场中保持竞争力。通过利用人工智能,Vroom将自己定位为一个前瞻性思维的参与者,能够更有效地适应市场波动和消费者需求。
在2025年11月,AutoTrader(英国)扩展其数字平台,增加了一个虚拟现实(VR)功能,使客户能够在模拟环境中体验车辆。这一举措不仅增强了客户体验,还反映了电子商务中向沉浸式技术的更广泛趋势。通过采用VR,AutoTrader(英国)将自己与竞争对手区分开来,可能吸引那些重视创新购物体验的科技精明消费者。
截至2026年2月,汽车电子商务市场正在见证数字化、可持续性和人工智能整合等趋势,这些趋势正在重塑竞争动态。战略联盟变得越来越普遍,因为公司认识到合作在增强服务提供和运营能力方面的价值。展望未来,竞争差异化可能会从传统的基于价格的策略转向关注创新、技术和供应链可靠性。这一转变表明,优先考虑技术进步和以客户为中心的解决方案的公司将在未来更具竞争力。

Automotive ECommerce Market市场的主要公司包括

行业发展

  • 2024年第二季度:eBay Motors推出新的人工智能驱动的零件兼容性工具,用于汽车电子商务 eBay Motors宣布推出一款人工智能驱动的工具,帮助买家验证零件与其车辆的兼容性,旨在减少退货并提高汽车电子商务领域的客户满意度。
  • 2024年第二季度:CarParts.com任命David Meniane为首席执行官,以推动数字增长的下一个阶段 CarParts.com宣布任命David Meniane为首席执行官,标志着其在汽车电子商务市场上重新关注数字扩展和运营效率。
  • 2024年第二季度:AutoZone在德克萨斯州开设新的电子商务履行中心 AutoZone在德克萨斯州启用了一个新的先进电子商务履行中心,以加快在线订单处理并扩大其直接面向消费者的汽车零部件配送能力。
  • 2024年第二季度:PartsTech获得3500万美元C轮融资,以扩展汽车电子商务平台 PartsTech,一家汽车零部件的数字市场,获得3500万美元的C轮融资,以增强其电子商务平台并在北美扩展其运营。
  • 2024年第三季度:亚马逊与博世合作推出直接OEM零件商店 亚马逊与博世宣布合作,在亚马逊上推出一个专门的OEM零件商店,允许客户直接通过这一电子商务巨头购买正品博世汽车零件。
  • 2024年第三季度:阿里巴巴汽车部门通过欧洲物流中心扩展跨境电子商务 阿里巴巴的汽车部门在德国开设了一个新的物流中心,以简化汽车零部件和配件向欧洲客户的跨境电子商务运输。
  • 2024年第三季度:Advance Auto Parts推出在线订单的同日配送服务 Advance Auto Parts在美国部分城市推出了在线汽车零部件订单的同日配送选项,旨在增强其电子商务竞争力和客户便利性。
  • 2024年第四季度:LKQ公司收购在线汽车零部件零售商FCP Euro LKQ公司完成了对FCP Euro的收购,FCP Euro是领先的欧洲汽车零部件在线零售商,旨在增强其数字存在感并扩展其电子商务产品。
  • 2024年第四季度:沃尔玛推出与第三方卖家的汽车零部件市场 沃尔玛宣布推出一个新的汽车零部件市场,使第三方卖家能够通过其电子商务平台直接向消费者提供各种汽车零部件和配件。
  • 2025年第一季度:O'Reilly Auto Parts在乔治亚州开设新的电子商务配送中心 O'Reilly Auto Parts在乔治亚州开设了一个新的配送中心,专门支持其日益增长的电子商务业务并改善在线客户的交付时间。
  • 2025年第一季度:Carvana获得监管批准以扩展在加拿大的在线二手车销售 Carvana获得监管批准,将其在线二手车销售平台扩展到加拿大,标志着其国际电子商务增长战略的重要一步。
  • 2025年第二季度:Auto1集团在美国推出B2B汽车电子商务平台 总部位于德国的Auto1集团在美国推出了一个新的B2B电子商务平台,专注于批发车辆交易,目标是经销商和车队运营商。

未来展望

Automotive ECommerce Market 未来展望

汽车电子商务市场预计在2024年至2035年期间以18.4%的年均增长率增长,推动因素包括技术进步、消费者需求增加和在线购买体验的提升。

到2035年,市场预计将强劲,反映出显著的增长和创新。

市场细分

汽车电子商务市场产品类型展望

  • 汽车零部件
  • 汽车配件
  • 汽车服务
  • 汽车融资

汽车电子商务市场客户类型展望

  • 个人消费者
  • 商业车队
  • 汽车修理店
  • 汽车经销商

汽车电子商务市场销售渠道展望

  • 直接销售
  • 在线市场
  • 制造商网站
  • 第三方零售商

汽车电子商务市场支付方式展望

  • 信用卡
  • 数字钱包
  • 银行转账
  • 先买后付

报告范围

市场规模 2024 745(亿美元)
市场规模 2025 882.1(亿美元)
市场规模 2035 4775.6(亿美元)
年均增长率(CAGR) 18.4%(2024 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 Carvana(美国)、Vroom(美国)、AutoTrader(英国)、Cars.com(美国)、CarGurus(美国)、TrueCar(美国)、eBay Motors(美国)、Porsche Digital(德国)、Daimler AG(德国)
覆盖的细分市场 产品类型、销售渠道、客户类型、支付方式
主要市场机会 在汽车电子商务市场中整合人工智能以提供个性化客户体验。
主要市场动态 消费者对在线车辆购买的偏好上升,推动汽车电子商务领域的竞争和创新。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

FAQs

2024年汽车电子商务市场的当前估值是多少?

2024年汽车电子商务市场的估值为745亿美元。

到2035年,汽车电子商务市场的预计市场规模是多少?

预计到2035年,市场将达到4775.6亿美元。

在2025年至2035年的预测期内,汽车电子商务市场的预期年复合增长率(CAGR)是多少?

2025年至2035年期间,汽车电子商务市场的预期年复合增长率为18.4%。

2024年,哪个细分市场在汽车电子商务市场中产生了最高的收入?

2024年,汽车服务细分市场产生了250亿美元。

在线市场与制造商网站在收入生成方面如何比较?

在线市场在2024年产生了245亿美元,而制造商网站产生了180亿美元。

到2035年,预计哪种支付方式将在汽车电子商务市场中占主导地位?

信用卡支付在2024年占据了300亿美元,预计将继续占主导地位。

汽车电子商务市场的主要参与者是谁?

主要参与者包括Carvana、Vroom、AutoTrader、Cars.com和CarGurus。

2024年,个人消费者为汽车电子商务市场贡献了多少收入?

个人消费者在2024年为市场贡献了300亿美元。

到2035年,汽车零部件的收入预测是多少?

预计到2035年,汽车零部件的收入将达到1300亿美元。

2024年,汽车修理店的收入与汽车经销商的收入相比如何?

汽车修理店在2024年产生了200亿美元,而汽车经销商产生了95亿美元。

作者
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of automotive regulatory databases, industry trade publications, e-commerce analytics reports, and authoritative transportation statistics. Key sources included the National Highway Traffic Safety Administration (NHTSA), U.S. Environmental Protection Agency (EPA), Department of Transportation (DOT) databases, European Commission – Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), European Automobile Manufacturers' Association (ACEA), International Organization of Motor Vehicle Manufacturers (OICA), China Association of Automobile Manufacturers (CAAM), China Passenger Car Association (CPCA), Society of Motor Manufacturers and Traders (SMMT), Japan Automobile Manufacturers Association (JAMA), Bureau of Transportation Statistics (BTS), International Energy Agency (IEA) Global EV Outlook, U.S. Census Bureau – Retail Trade and E-commerce Statistics, Eurostat – Digital Economy and Society Statistics, UNESCAP – Transport Division, and national motor vehicle registration databases from key automotive markets.

These sources were employed to gather data on vehicle sales statistics, e-commerce penetration, regulatory compliance frameworks, logistics infrastructure metrics, and digital retail adoption trends for original equipment manufacturers (OEMs), aftermarket parts distributors, and vehicle marketplace platforms.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised Chief Executive Officers (CEOs), Chief Digital Officers (CDOs), Vice Presidents of E-commerce Operations, chiefs of Omnichannel Strategy, and automotive marketplace directors from OEMs, online auto retailers, parts manufacturers, and digital auto platforms. Fleet procurement managers, automotive dealership principals, service center managers, B2B buyers from automotive repair chains, and end-consumer purchasing decision-makers from commercial vehicle operators and individual buyers constituted demand-side sources. Primary research verified platform segmentation, verified digital transformation timelines, and collected insights on omnichannel integration patterns, pricing transparency dynamics, and logistics fulfillment strategies across digital automotive commerce channels.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Note:Tier1=>USD50Brevenue;Tier2=USD5B−50B;Tier3=

Market Size Estimation

Transaction value mapping and platform volume analysis were implemented to determine global market valuation. The methodology comprised the following:

Identification of 55+ key platform operators and e-commerce enablers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across vehicle sales platforms (new/used), aftermarket parts & accessories, services & financing, and EV-specific digital marketplaces

Examination of gross merchandise value (GMV) and net revenues that are specific to automotive e-commerce portfolios, as reported and modeled

Operator coverage that accounts for 68-73% of the global automotive digital commerce market share in 2024

Derive segment-specific valuations across B2B and B2C channels through extrapolation using bottom-up (transaction volume × average transaction value by country/region) and top-down (platform revenue validation against total automotive sales) approaches.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.