Automatic Pill Dispenser Market (2026 - 2035)

自动药丸分配器市场研究报告信息按类型(集中式自动分配系统和分散式自动分配系统)、按最终用户(医院药房、零售药房、家庭医疗保健和其他)、按地区(北美、欧洲、亚太和其他地区) - 增长与行业预测2025至2035

Forecast Period
2026-2035
CAGR
7.8%
2025 Market Size
USD 3.74 Billion
2035 Market Size
USD 7.81 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/6536-HCR | Pages: 90 | Author: Vikita Thakur, Kinjoll Dey

Automatic Pill Dispenser Market Summary

自动药丸分配器市场在2025年的市场规模为37.4亿美元,2026年开启预测窗口时为39.7亿美元,到2035年将达到78.1亿美元,年均增长率为7.8%。有两个催化剂支撑这一轨迹。首先,美国医疗保险和医疗补助服务中心扩大了远程患者监测的报销,自2021年以来,CPT 99453–99458的账单量急剧上升[1]。其次,条形码验证和受控物质转移规则促使医院药房资本委员会在固定更新周期内更换手动药车[2]

旧的机械、离线、审计繁重的传统病房柜正被网络化单元所取代,这些单元为每次给药事件打上时间戳并将其输入电子健康记录。集成不再是可有可无的,而是购买的必要条件。美国国家协调办公室估计,目前96%的非联邦急性护理医院运营着认证的电子健康记录[3]——捆绑预测补充软件的供应商报告销售周期明显缩短。


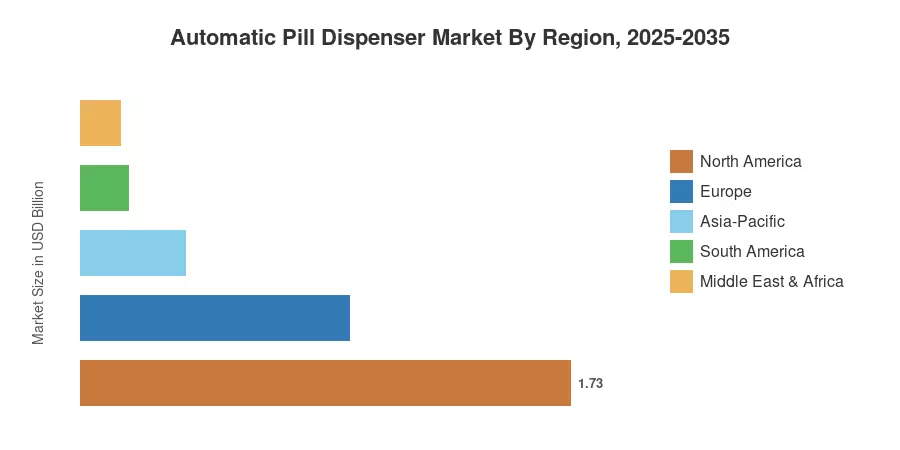
北美在2025年占有46.2%的收入份额,得益于医院自动化的高采用率和联合委员会对药物安全的审查。亚太地区预计将在2035年前以9.9%的年均增长率快速发展,因为中国和日本正在改造三级医院。欧洲是第二大市场,占25.4%,由符合欧盟医疗器械法规的支出驱动。下一个十年将属于那些能将遵从性数据转化为可计费服务的人。


关键报告要点

• 按技术划分

  • 电子分配器在2025年占自动药丸分配器市场收入的45.6%,是急性护理的默认安装基础。
  • 人工智能辅助的预测单元以11.0%的年均增长率发展,是自动药丸分配器市场中技术曲线最陡峭的。
  • 连接单元在2025年产生了大约9.8亿美元的收入,随着远程医疗工作流程的成熟。

• 按行业划分

  • 医院药房在2025年占有65.8%的收入,得益于缓解人力资源缺口。
  • 家庭医疗需求以12.4%的年均增长率扩展,是增长最快的应用领域。
  • 长期护理设施在2025年贡献了近2.6亿美元。

• 按地区划分

  • 北美在2025年占有46.2%的收入。
  • 亚太地区在2026年至2035年期间的年均增长率为9.9%。
  • 欧洲在2025年产生了大约9.5亿美元的收入。


市场规模和预测(2021–2035)

这里的数字是供应商收入披露、医院采购招标、海关级设备进口统计和覆盖五个跟踪区域的约11,400个急性护理设施的自下而上的安装基础模型的混合。历史年份与审计文件进行了核对;预测年份基于七年以上柜子的更换率。
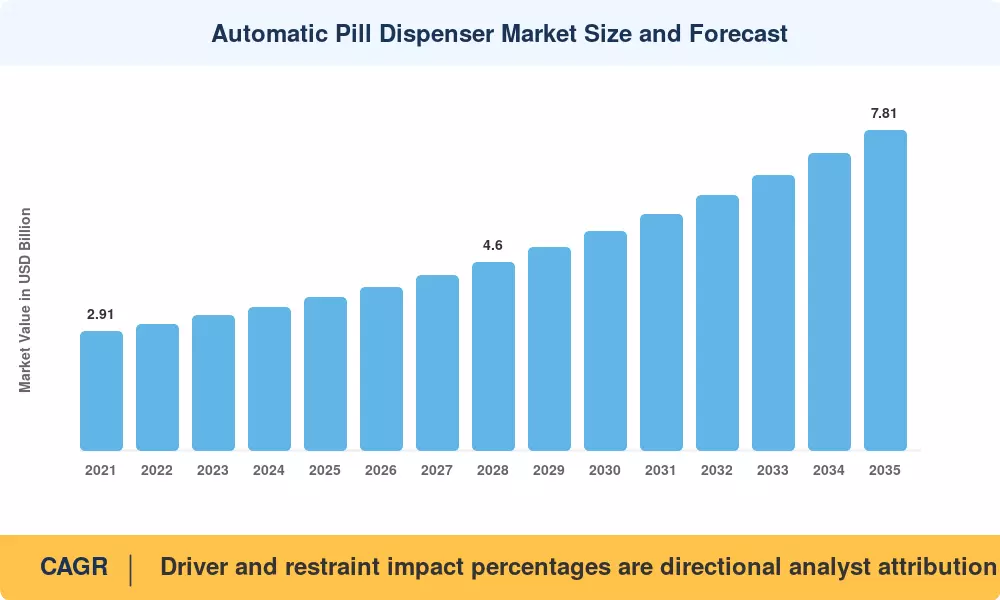
自动药丸分配器市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

以下影响百分比是基于分析师对采购调查的加权和对发货数据的回归得出的方向性归因。它们表示对增长的相对拉动,而不是标题CAGR的附加组成部分,且各个驱动因素的影响是重叠的。

驱动因素 对CAGR的影响百分比 地理相关性 影响时间线 参考
远程监控报销扩展 1.7 北美,欧洲 短期(≤2年) [1]
临床药剂师和护士人手不足 1.5 全球 中期(2–4年) [9]
受控物质转移审计要求 1.2 北美 短期(≤2年) [2]
慢性病和多重用药的普遍性 1.4 亚太,欧洲 长期(≥4年) [10]
电子健康记录互操作性和FHIR采用 0.9 北美,欧洲 中期(2–4年) [3]
居家养老和家庭护理政策资金 1.3 日本,北欧,美国 长期(≥4年) [11]
去中心化临床试验协议 0.6 全球 中期(2–4年) [12]


报销将依从性转化为收入

人手缺口迫使自动化

美国的医院药房部门在2024年报告药剂师技术人员的空缺率接近9%,每个职位的人员流动成本估计为40,000美元 [9]。自动化吸收了推动流失的重复药品配药和周期盘点工作。部署集中系统的设施通常报告手动配药接触减少60-70%,使持证员工可以专注于临床审查。

转移控制收紧

DEA对医院系统因记录保存失败而采取的执法行动在个别案件中达成的和解金额超过400万美元 [2]。具有生物识别认证的柜子和不可更改的审计日志将调查时间从数周缩短到数小时。合规官而非临床医生越来越多地签署申请。

大规模多重用药

世界卫生组织将用药错误与全球成本联系在一起,年接近420亿美元,五种或更多同时处方的老年人面临不成比例的风险 [10]。日本75岁以上的人群就超过2000万人。能够预先分类、定时锁定并发出警报的设备直接攻击这一错误表面。


约束影响分析

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
高前期资本和集成成本 -1.6 新兴市场 中期(2–4年) [13]
网络安全和医疗设备补丁负担 -1.1 北美,欧洲 短期(≤2年) [14]
消费者级设备的报销缺口 -0.9 全球 中期(2–4年) [1]
工作流程中断和临床医生抵制 -0.7 全球 短期(≤2年) [9]
碎片化的监管分类 -0.6 亚太地区,中东和非洲 长期(≥4年) [15]

资本壁垒

一个400床位医院的完全集成中央系统的成本在120万美元到280万美元之间,考虑到接口、验证和培训 [13]。印度、巴西和大部分非洲的公立医院无法在没有优惠融资的情况下克服这一障碍。供应商已通过托管服务合同作出回应,但在北美以外,这些模型的采用仍然很薄弱。

网络暴露现在是采购否决权

根据第524B条款,FDA的上市前网络安全要求于2023年生效,要求制造商提供软件材料清单和补丁承诺 [14]。医院首席信息官通常拒绝无法加入单点登录或零信任分段的设备。运行不受支持操作系统的遗留设备已成为负担,而不是贬值资产。

消费者设备在支付者类别之间

家庭设备通常不在耐用医疗设备计划内,导致家庭每台设备需自付300至900美元的费用加上订阅费 [1]。在国家覆盖决定确定之前,消费者需求将落后于临床需求。

Automatic Pill Dispenser Market Opportunities

遵从性数据作为可计费资产

带时间戳的剂量事件对制药赞助商、承担风险的提供者和运行星级评级计划的支付方具有临床价值。许可去标识化遵从性数据的供应商可以在硬件之上建立更高的利润率,类似于远程血糖监测所取得的成就 [12]。这是自动药丸分配器市场中最清晰的新商业模式。

新兴市场公共卫生招标

印度的Ayushman Bharat网络和巴西的SUS现代化预算正在资助三级医院的升级,而在这些医院中,药物分配自动化的渗透率几乎为零 [8]。定价在12万美元以下的适当尺寸、低SKU的药柜打开了一个现有企业大多忽视的市场层级。

分散式临床试验

运行远程协议的赞助商需要可审计的研究产品责任。带有篡改日志的连接分配器满足该要求,而试验预算可以容忍健康系统无法承受的设备成本 [12]

长期护理整合

在一个平台上标准化的多地点运营商购买的是车队,而不是单个单位。覆盖美国超过5000家熟练护理设施的团体采购组织正在积极整合供应商 [6]

药房零售微自动化

面对处方量增长而没有人员余地的社区药房正在采用台面机器人填充单元。试点这些设备的连锁药店报告每位技术人员每小时的处方处理能力接近提高25% [6]


Automatic Pill Dispenser Market Future Outlook

预测补货成为标准

嵌入柜子固件中的机器学习需求预测正在从试点转向规范。早期部署报告显示,缺货减少近35%,每个大型设施的库存持有成本每年节省18万美元 [13]。到2030年,买家将以现在对待纸质MAR的方式对待静态库存水平逻辑。

平台经济重塑供应商利润

随着亚洲制造商的进入,硬件毛利率受到压缩。到2033年,重复软件、分析和托管服务收入预计将占供应商利润池的40%,而今天这一比例不足20%,重塑自动药丸分配器市场对其领导者的价值评估。

居家护理取代病房级别增长

全球对居家护理的健康支出在大多数OECD成员国中增长速度快于机构护理 [11]。为厨房台面设计的设备——而非药房后室——将吸收越来越多的增量单位,尽管每单位的收入仍远低于临床系统。

可持续性和设备生命周期报告

欧盟企业可持续性报告义务现在已扩展到医疗设备供应商,推动回收计划和翻新柜子项目。翻新设备的交易价格已达到新设备价格的45%–55%,并将车队使用寿命延长四到六年 [16]


Automatic Pill Dispenser Market Segmentation

自动药丸分配器市场的细分结构遵循四个维度:类型、容量、应用和技术。在类型和应用方面集中度较高,而在容量方面则相对平坦。

按类型

细分 2025年指标 主要需求驱动因素
集中式 68.7% 市场份额 医院药房整合
分散式 6.5亿美元 病房级护理效率
智能/物联网启用 12.2% 年均增长率 远程监控报销
机器人 1.7亿美元 高容量处方履行


集中式系统占主导地位,因为经济效益只有在规模化时才有效:一个自动化药房中心可以服务于整个多建筑校园。智能和物联网启用的单元从小基数中增长最快,它们是新进入者具有现实进入经济性的细分市场——硬件更简单,分销是直接面向消费者或通过家庭健康机构,而不是通过医院资本委员会。

按容量

细分 2025年指标 主要需求驱动因素
低容量 21.5% 市场份额 家庭和小诊所使用
中容量 47.2% 市场份额 社区医院和 零售药房
高容量 9.6% 年均增长率 集中填充和邮购药房


中等容量是最佳的体量匹配,符合100到400张床位设施的SKU数量。高容量单元随着邮购和专业药房履行中心的扩展而增长更快。

按应用

细分 2025年指标 主要需求驱动因素
医院药房 65.8% 市场份额 转移控制和人员缺口
零售药房 4.9亿美元 每小时技术人员处方量
家庭医疗 12.4% 年均增长率 居家养老和监测代码
长期护理 2.6亿美元 多地点运营商标准化
门诊 8.6% 年均增长率 门诊手术中心增长


医院药房仍然是自动药丸分配器市场的收入支柱,并将在2035年前保持这一地位,但其市场份额在十年内大约下降八个百分点。家庭医疗是叙述转变的地方:最初作为护理人员便利产品的东西现在已纳入报销的护理计划中,而早期解决消费者级可用性的供应商在家庭药物管理中保持着持久的优势。

按技术

细分 2025年指标 主要需求驱动因素
机械 18.9% 市场份额 低成本和离网环境
电子 45.6% 市场份额 已安装基础的更换周期
连接式 9.8亿美元 电子健康记录集成要求
人工智能辅助 11.0% 年均增长率 预测补货价值案例


基于电子警报的分配器占据最大的技术市场份额,因为它们定义了当前的已安装基础。人工智能辅助单元增长最快,其优势是商业而非临床——它们让供应商可以销售投资回报模型,而不是功能列表。


区域市场份额分析

地区 2025年指标 主要投资主题
北美 46.2% 市场份额 转移控制、EHR原生柜、家庭监测
欧洲 9.5亿美元 MDR合规、跨境电子处方
亚太地区 9.9% CAGR(2026–2035) 三级医院改造、居家养老
南美 1.7亿美元 公共招标现代化
中东和非洲 3.7% 市场份额 主权医院建设
总计 37.4亿美元

自动药丸分配器市场的区域表现沿着报销成熟度而非单纯的收入划分。在支付者资助遵从性时,连接设备会销售;而在没有资助的情况下,需求则局限于医院资本预算。


北美

国家 指标 主要驱动因素
美国 84.1% 的地区 DEA审计风险和CMS监测代码
加拿大 1.9亿美元 省级医院自动化补助
墨西哥 8.4% CAGR IMSS设施升级计划


美国的需求以替换为主。大约70%的已安装柜子早于2019年,且根据《21世纪治愈法案》的信息阻塞规则,互操作性要求使得旧设备的合理性越来越难以证明 [3]。加拿大的购买速度较慢,但集中度高,省级卫生当局以系统规模进行招标。

欧洲

国家 指标 主要驱动因素
德国 24.6% 的地区 医院未来法数字医院资金
英国 19.3% 的地区 NHS药物优化计划
法国 1.3亿美元 医院药房集中化
意大利 8.9% CAGR 区域采购整合
西班牙 7.8% 的地区 公共医院数字化
北欧国家 9.4% CAGR 居家养老政策资金
俄罗斯 0.4亿美元 国内制造替代
欧洲其他地区 11.2% 的地区 欧盟MDR驱动的车队更新


德国的医院未来法承诺大约43亿欧元的联邦数字化资金,其中一部分直接流向闭环药物系统 [16]。欧盟医疗器械法规同时迫使旧设备重新认证,将合规截止日期转变为整个欧盟的替换周期。

亚太地区

国家 指标 主要驱动因素
中国 33.8% 的地区 三级医院分级要求
日本 1.9亿美元 超老龄化人口和药房机器人
印度 12.6% CAGR 私立医院连锁扩张
韩国 9.7% 的地区 智能医院 认证计划
东盟 0.7亿美元 医疗旅游基础设施
亚太其他地区 6.4% 的地区 捐赠资助的设施升级


中国的国家三级医院绩效评估根据药物安全指标对设施进行评分,这使得自动分配成为评分项目而非可选的效率措施 [8]。日本则从相反的方向解决问题:65岁以上的公民超过29%,社区药房机器人和家庭单元与医院柜子同样重要。

南美

国家 指标 主要驱动因素
巴西 61.4% 的地区 SUS医院现代化招标
阿根廷 0.3亿美元 私人诊所网络投资
南美其他地区 10.3% CAGR 智利和哥伦比亚医院建设


巴西的采购通过公共招标周期进行,奖励本地内容和长期保修条款,偏向于拥有区域服务中心的供应商。货币波动仍然是整个大陆最大的交易时机风险。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 34.7% 的地区 2030愿景健康集群计划
阿联酋 0.3亿美元 JCI认证要求
南非 14.2% 的地区 私人医院集团标准化
埃及 9.8% CAGR 全民健康保险推广
中东和非洲其他地区 12.6% 的地区 捐赠资助的药房强化


海湾地区的需求是新建而非替换。沙特阿拉伯的健康集群重组已在新医院设计中指定闭环 药物管理,让运营商完全跳过机械生成 [17]。撒哈拉以南的采购仍然依赖于赠款,且不稳定。


自动药丸分配器市场按地区,2025-2035

竞争基准测试

自动药丸分配器市场的集中度为中等。前五大供应商占全球销售额的52-58%,产生的HHI大约在900-1,100范围内——在临床领域高度集中,而在家庭和消费设备领域则非常分散,数十家地区公司竞争。收购活动主要集中在软件能力而非制造能力上。

公司 估计收入份额范围 自动药丸分配器市场的主要产品 战略定位
Omnicell ~17–21% 集中式柜子,IV配药,依从性平台 类别领导者;软件附加策略
Becton, Dickinson and Company ~14–18% Pyxis分配,Parata药房机器人 规模庞大的医院供应商
Swisslog Healthcare ~7–10% 自动化存储,药房物流 强大的欧洲和海湾项目交付能力
Baxter International ~5–8% 输液和药物管理系统 从输液安装基础的邻近市场
ARxIUM ~4–6% 高容量机器人填充,工作流软件 邮购和中央填充专家
ScriptPro ~3–5% 零售药房机器人,工作流系统 社区药房渠道深度
Capsa Healthcare ~3–5% 移动推车,分散式分配 具有成本竞争力的病房级供应商
Yuyama Co., Ltd. ~3–5% 药片包装,分配机器人 日本和东盟市场领导地位
Willach Group ~2–4% 模块化药房存储和分配 专注于欧洲独立药房
MedMinder Systems ~1–3% 联网家庭分配器,蜂窝监控 直销给消费者和家庭健康渠道
Hero Health ~1–3% 订阅家庭单元,护理人员应用 消费者订阅商业模式


最新新闻与发展

  • Omnicell(2024年3月):为其分发设备推出了扩展的云分析层,使经常性收入超过总销售额的三分之一,并标志着行业软件的转变 [18]
  • 美国FDA(2023年10月):第524B节的上市前网络安全要求全面生效,要求分发设备制造商在每次新提交时提交软件材料清单 [14]
  • Becton, Dickinson and Company(2023年7月):完成了Parata Systems与其药房自动化部门的整合,将医院药柜与社区药房机器人结合在一个商业组织下 [19]
  • CMS(2024年1月):澄清了远程治疗监测设备供应的计费路径,消除了曾经减缓医疗系统家庭设备部署的模糊性 [1]
  • Swisslog Healthcare(2024年9月):与海湾健康集群签署了多家医院自动化合同,涵盖新建设施的药房物流 [17]
  • 欧洲委员会(2025年1月):延长了部分MDR过渡截止日期,同时确认没有有效证书的旧设备失去市场准入,加速车队更新规划 [15]
  • Hero Health(2024年5月):宣布与支付方合作,为被标记为依从性风险的医疗保险优先成员提供订阅家庭分发器 [20]
  • Yuyama(2024年11月):推出了一款紧凑型药片包装单元,旨在满足东盟社区药房的需求,其占地面积约为之前型号的一半 [21]

Automatic Pill Dispenser Market Report Scope

参数 详细信息
市场范围 全球自动化和连接的药丸分发硬件、软件及相关服务。
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 7.8%(2026–2035)
市场规模检查点 37.4亿美元(2025);39.7亿美元(2026);78.1亿美元(2035)
增长最快的细分市场 家庭医疗(应用);人工智能辅助(技术);智能/物联网启用(类型)
公司简介 11家领先供应商,涵盖临床、零售和消费者渠道
估值货币 美元十亿
CAGR驱动因素免责声明 驱动因素和约束因素的影响百分比是方向性的分析师归因,并不是头条增长率的加成组成部分。

常见问题

在进入自动药丸分配器市场时,采购团队应该建模哪些总拥有成本假设?
预算接口构建、验证和培训的费用大约比硬件清单价格高出35%–45%。年度服务合同通常增加资本成本的8%–12%。五年总拥有成本,而不是标价,决定了大多数招标[13]
买家应该如何比较集中系统与分散病房柜?
集中系统在库存控制和药剂师监督方面占优势;分散柜在护士取药时间上占优势。250张床以上的设施通常会合理化使用混合模式,运行中央填充与病房级卫星[4]
在自动药丸分配器市场的供应商协议中,哪些合同保护最为重要?
坚持与FDA网络安全指导相关的补丁承诺,定义不收取每笔交易费用的API访问,以及在终止时的数据可移植性。供应商对第三条款的抵制最为强烈[14]
哪些集成失败最常导致部署延迟?
药房信息系统映射错误和不一致的处方标识符导致大多数上线延迟。在首次上线病房之前,分配八到十二周进行接口测试[24]
对于预算紧张的自动药丸分配器市场买家,翻新设备是否是一个可信的选择?
是的,价格为新设备的45%–55%,前提是操作系统仍然得到供应商支持。在购买之前,验证根据地区设备规则的认证有效性[16]
认证机构如何看待自动分配?
标准要求有文件记录的覆盖政策、盲计数程序和定期覆盖审查。只有在治理与之相伴随时,自动化才能减少发现[22]
哪些信号表明供应商的软件路线图是真实的而不是营销?
寻找已发布的FHIR资源支持、运行预测补货的命名参考站点,以及在文件中披露的经常性收入分享。如果缺少这三项,请谨慎对待路线图声明[18]
作者
作者
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共同作者
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, pharmacy automation journals, healthcare IT publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, World Health Organization (WHO) Medication Safety Programme, Centers for Disease Control and Prevention (CDC) Medication Safety Office, National Institutes of Health (NIH) National Institute on Aging, National Center for Biotechnology Information (NCBI/PubMed), Centers for Medicare & Medicaid Services (CMS) Durable Medical Equipment Database, Health Resources and Services Administration (HRSA), Agency for Healthcare Research and Quality (AHRQ), Institute for Safe Medication Practices (ISMP), American Society of Health-System Pharmacists (ASHP), Healthcare Information and Management Systems Society (HIMSS), ECRI Institute Health Technology Assessment, Health Canada Medical Devices Directorate, UK Medicines and Healthcare products Regulatory Agency (MHRA), Japan Pharmaceuticals and Medical Devices Agency (PMDA), China National Medical Products Administration (NMPA), EU Eurostat Healthcare Statistics, OECD Health Statistics, and national health ministry reports on aging populations and medication adherence. These sources were used to collect medical device approval data, medication adherence statistics, hospital pharmacy automation trends, aging demographics, chronic disease prevalence, and regulatory landscape analysis for centralized automated dispensing systems, decentralized cabinet systems, and IoT-connected smart dispensers.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs of medical device development, chief pharmacy officers, heads of regulatory affairs, and commercial directors from healthcare technology providers, automated pill dispenser manufacturers, and pharmacy automation firms were among the supply-side sources. Directors of hospital pharmacies, administrators of long-term care facilities, chief nursing officers, biomedical engineers, geriatricians, and procurement leads from hospital health systems, specialty pharmacies, nursing homes, and assisted living facilities made up the demand-side sources. Clinical adoption hurdles, reimbursement coding, pharmacy workflow integration, and cybersecurity compliance for linked devices were among the topics covered in the primary research that corroborated product development timetables and supported market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (30%), Others (32%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 30+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in centralized robotic dispensing, automated dispensing cabinets, and portable smart dispensers

Product mapping across centralized systems (robotic carousels, pharmacy robots), decentralized systems (ward-based cabinets, unit-dose dispensers), and connected/smart dispensers (Bluetooth, Wi-Fi, cellular-enabled)

Analysis of reported and modeled annual revenues specific to automated dispensing portfolios, including hardware sales and subscription software revenues

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (unit shipments × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hospital, long-term care, and home healthcare settings

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















