Marché des Distributeurs Automatiques de Pilules (2026 - 2035)

Rapport d'étude de marché sur les distributeurs automatiques de pilules Informations par type (Système de distribution automatisé centralisé et Système de distribution automatisé décentralisé), par utilisateurs finaux (Pharmacie hospitalière, Pharmacie de détail, Soins de santé à domicile et autres), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions de marché jusqu'en 2035
ID: MRFR/HC/6536-HCR 90 Pages Vikita Thakur, Kinjoll Dey Last Updated: October 05, 2026
Automatic Pill Dispenser Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.8%
2025 Market SizeUSD 3.74 Billion
2035 Market SizeUSD 7.81 Billion
Key Players
Omnicell
Swisslog Healthcare
Baxter International
ARxIUM
ScriptPro
Capsa Healthcare
Opportunities
  • Adherence Data as a Billable Asset
  • Emerging Market Public Health Tenders
  • Decentralised Clinical Trials

Automatic Pill Dispenser Market Summary

Le marché des distributeurs automatiques de pilules s'élevait à 3,74 milliards USD en 2025 et ouvre la fenêtre de prévision à 3,97 milliards USD en 2026, atteignant 7,81 milliards USD d'ici 2035 avec un TCAC de 7,8 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, les Centers for Medicare & Medicaid Services des États-Unis ont élargi le remboursement de la surveillance à distance des patients, avec des volumes de facturation CPT 99453–99458 augmentant fortement depuis 2021 [1]. Deuxièmement, les règles de vérification par code-barres et de détournement de substances contrôlées ont poussé les comités de capital des pharmacies hospitalières à remplacer les chariots manuels sur des cycles de renouvellement fixes [2].

Les anciens cabinets mécaniques, hors ligne et lourds en audits sont remplacés par des unités en réseau qui horodatent chaque occurrence de dose et l'intègrent dans le dossier de santé électronique. L'intégration n'est plus un atout, mais une exigence d'achat. Le Bureau du Coordinateur national des États-Unis estime que 96 % des hôpitaux de soins aigus non fédéraux fonctionnent actuellement avec des DSE certifiés [3]—les fournisseurs qui regroupent l'équipement avec des logiciels de réapprovisionnement prédictif rapportent des cycles de vente beaucoup plus courts.


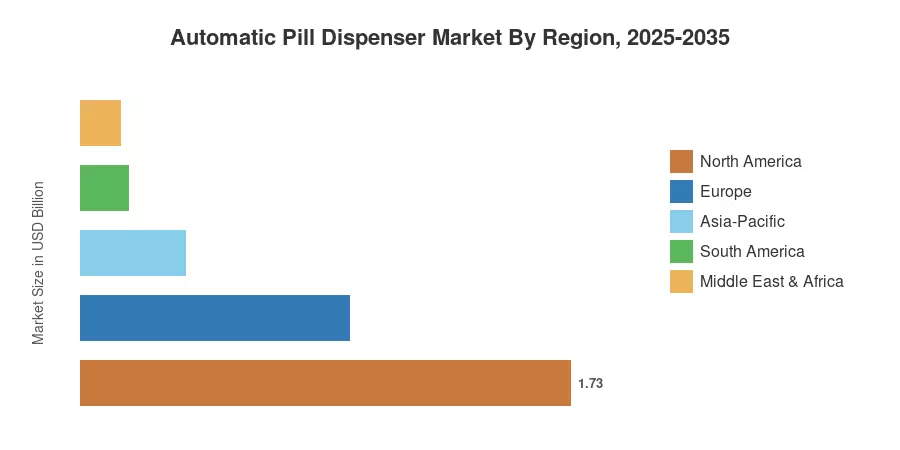
La Amérique du Nord détient 46,2 % de la part de revenu de 2025, aidée par une forte adoption de l'automatisation hospitalière et un examen de la sécurité des médicaments par la Joint Commission. La région Asie-Pacifique devrait se développer le plus rapidement avec un TCAC de 9,9 % jusqu'en 2035 alors que la Chine et le Japon modernisent les hôpitaux tertiaires. L'Europe est le deuxième plus grand marché avec 25,4 %, soutenue par les dépenses de conformité pour le Règlement sur les dispositifs médicaux de l'UE. La prochaine décennie appartiendra à celui qui créera un service facturable à partir des données d'adhérence.


Principaux points à retenir du rapport

• Par technologie

  • Les distributeurs électroniques ont représenté 45,6 % des revenus du marché des distributeurs automatiques de pilules en 2025, la base installée par défaut dans les soins aigus.
  • Les unités prédictives assistées par IA progressent à un TCAC de 11,0 %, la courbe technologique la plus abrupte du marché des distributeurs automatiques de pilules.
  • Les unités connectées ont généré environ 0,98 milliard USD en 2025 alors que les flux de travail de télésanté mûrissaient.

• Par secteur

  • Les pharmacies hospitalières ont commandé 65,8 % des revenus de 2025, soutenues par l'atténuation des écarts de personnel.
  • La demande de soins de santé à domicile s'étend à un TCAC de 12,4 %, le segment d'application le plus rapide.
  • Les établissements de soins de longue durée ont contribué près de 0,26 milliard USD en 2025

• Par géographie

  • L'Amérique du Nord a capturé 46,2 % des revenus de 2025
  • La région Asie-Pacifique affiche un TCAC de 9,9 % sur 2026–2035
  • L'Europe a généré environ 0,95 milliard USD en 2025


Taille du marché et prévisions (2021–2035)

Les chiffres ici sont un mélange de divulgations de revenus des fournisseurs, d'appels d'offres d'approvisionnement hospitalier, de statistiques d'importation de dispositifs au niveau des douanes et d'un modèle de base installée de type bottom-up d'environ 11 400 établissements de soins aigus dans les cinq régions suivies. Les années historiques sont réconciliées avec des fichiers audités ; les années de prévision sont basées sur des taux de remplacement de cohortes pour les cabinets de plus de sept ans.
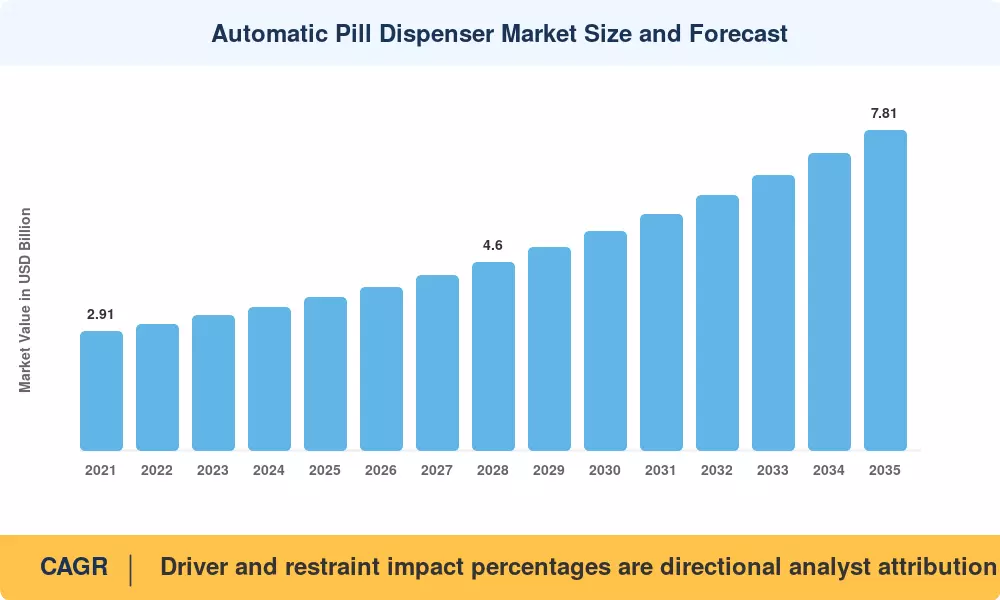
Taille et prévisions du marché des distributeurs automatiques de pilules
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Les pourcentages d'impact ci-dessous sont des attributions directionnelles dérivées du poids des analystes des enquêtes d'approvisionnement et de la régression par rapport aux données d'expédition. Ils indiquent une influence relative sur la croissance, et non des composants additifs du CAGR global, et les conducteurs individuels se chevauchent dans leurs effets.

Conducteur ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Expansion du remboursement de la surveillance à distance 1.7 Amérique du Nord, Europe À court terme (≤2 ans) [1]
Pénurie de personnel en pharmacie clinique et en soins infirmiers 1.5 Global À moyen terme (2–4 ans) [9]
Mandats d'audit de détournement de substances contrôlées 1.2 Amérique du Nord À court terme (≤2 ans) [2]
Prévalence des maladies chroniques et de la polypharmacie 1.4 Asie-Pacifique, Europe À long terme (≥4 ans) [10]
Interopérabilité des DSE et adoption de FHIR 0.9 Amérique du Nord, Europe À moyen terme (2–4 ans) [3]
Financement des politiques de maintien à domicile et de soins à domicile 1.3 Japon, Nordiques, États-Unis À long terme (≥4 ans) [11]
Protocoles d'essais cliniques décentralisés 0.6 Global À moyen terme (2–4 ans) [12]


Le remboursement transforme l'adhérence en revenus

Les lacunes de personnel forcent l'automatisation

Les départements de pharmacie hospitalière aux États-Unis ont signalé des taux de vacance proches de 9 % pour les techniciens en pharmacie en 2024, avec des coûts de rotation estimés à 40 000 USD par poste [9]. L'automatisation absorbe le travail répétitif de remplissage de chariot et de comptage de cycle qui entraîne l'attrition. Les établissements déployant des systèmes centralisés signalent généralement une réduction de 60 à 70 % des interventions manuelles de distribution, libérant ainsi le personnel agréé pour la révision clinique.

Les contrôles de détournement se renforcent

Les actions d'application de la DEA contre les systèmes hospitaliers pour des échecs de tenue de dossiers ont entraîné des règlements dépassant 4 millions USD dans des cas individuels [2]. Les armoires authentifiées par biométrie avec des journaux d'audit immuables réduisent les délais d'enquête de semaines à heures. Les agents de conformité, et non les cliniciens, signent de plus en plus la demande.

Polypharmacie à grande échelle

L'Organisation mondiale de la santé relie les erreurs médicamenteuses à des coûts mondiaux approchant 42 milliards USD par an, les personnes âgées ayant cinq prescriptions ou plus portant un risque disproportionné [10]. La cohorte des plus de 75 ans au Japon dépasse à elle seule 20 millions de personnes. Les dispositifs qui pré-trient, verrouillent dans le temps et alertent attaquent directement cette surface d'erreur.


Analyse de l'impact des contraintes

Contrainte ~% Traînée sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coût élevé d'investissement initial et d'intégration -1.6 Marchés émergents À moyen terme (2–4 ans) [13]
Charge de cybersécurité et de mise à jour des dispositifs médicaux -1.1 Amérique du Nord, Europe À court terme (≤2 ans) [14]
Gaps de remboursement pour les unités grand public -0.9 Global À moyen terme (2–4 ans) [1]
Disruption des flux de travail et résistance des cliniciens -0.7 Global À court terme (≤2 ans) [9]
Classification réglementaire fragmentée -0.6 Asie-Pacifique, MEA À long terme (≥4 ans) [15]


La Barrière du Capital

Un système centralisé entièrement intégré pour un hôpital de 400 lits coûte entre 1,2 million USD et 2,8 millions USD une fois les interfaces, la validation et la formation prises en compte [13]. Les hôpitaux publics en Inde, au Brésil et dans une grande partie de l'Afrique ne peuvent pas franchir cet obstacle sans un financement concessionnel. Les fournisseurs ont répondu par des contrats de services gérés, mais l'adoption de ces modèles reste faible en dehors de l'Amérique du Nord.

L'Exposition Cybernétique Est Maintenant un Veto d'Achat

Les exigences de cybersécurité pré-commercialisation de la FDA en vertu de la Section 524B sont entrées en vigueur en 2023, obligeant les fabricants à fournir une liste de matériaux logiciels et un engagement de mise à jour [14]. Les CIO des hôpitaux rejettent systématiquement les armoires qui ne peuvent pas se connecter à un système d'authentification unique ou à une segmentation de confiance zéro. Les flottes héritées fonctionnant avec des systèmes d'exploitation non pris en charge sont devenues des passifs plutôt que des actifs dépréciables.

Les Dispositifs Grand Public Se Trouvent Entre les Catégories de Payer

Les unités domestiques se trouvent souvent en dehors des programmes d'équipement médical durable, laissant les familles payer de leur poche entre 300 et 900 USD par appareil plus des frais d'abonnement [1]. Jusqu'à ce que les déterminations de couverture nationale soient établies, le volume des consommateurs sera inférieur à la demande clinique.


Automatic Pill Dispenser Market Opportunities

Données d'adhésion en tant qu'actif facturable

Les événements de dose horodatés sont cliniquement précieux pour les sponsors pharmaceutiques, les fournisseurs à risque et les payeurs gérant des programmes de notation étoilée. Les fournisseurs licenciant des flux d'adhésion anonymisés peuvent construire une marge bien au-dessus du matériel, reflétant ce que la surveillance à distance de la glycémie a réalisé [12]. C'est le modèle commercial le plus clair disponible sur le marché des distributeurs automatiques de pilules.

Appels d'offres en santé publique sur les marchés émergents

Le réseau Ayushman Bharat de l'Inde et les budgets de modernisation du SUS au Brésil financent des mises à niveau d'hôpitaux de troisième niveau où l'automatisation de la distribution a une pénétration presque nulle [8]. Des armoires de taille appropriée, avec un nombre de références limité, au prix de moins de 120 000 USD ouvrent un niveau de volume que les acteurs en place ont largement ignoré.

Essais cliniques décentralisés

Les sponsors menant des protocoles à distance ont besoin d'une responsabilité vérifiable des produits d'investigation. Les distributeurs connectés avec des journaux de falsification satisfont cette exigence, et les budgets d'essai tolèrent des coûts d'appareils que les systèmes de santé ne le feront pas [12].

Consolidation des soins de longue durée

Les opérateurs multi-sites se standardisant sur une seule plateforme achètent en flottes, pas en unités. Les organisations d'achats groupés couvrant plus de 5 000 établissements de soins infirmiers qualifiés aux États-Unis consolident activement les fournisseurs [6].

Micro-automatisation du commerce de détail en pharmacie

Les pharmacies communautaires faisant face à une croissance du volume des prescriptions sans marge de personnel adoptent des unités de remplissage robotiques de comptoir. Les chaînes qui testent ces unités rapportent des gains de capacité de prescription proches de 25 % par heure de technicien [6].


Automatic Pill Dispenser Market Future Outlook

Le réapprovisionnement prédictif devient la norme

La prévision de la demande par apprentissage automatique intégrée dans le firmware des armoires passe du pilote à la spécification. Les premiers déploiements rapportent des réductions de rupture de stock proches de 35 % et des économies de coûts de stockage de 180 000 USD par an par grande installation [13]. D'ici 2030, les acheteurs traiteront la logique de niveau statique comme ils traitent actuellement les MAR papier.

L'économie des plateformes redéfinit les marges des fournisseurs

Les marges brutes du matériel se compressent à mesure que les fabricants asiatiques entrent sur le marché. Les revenus récurrents provenant des logiciels, de l'analyse et des services gérés représenteront environ 40 % des pools de profits des fournisseurs d'ici 2033, contre moins de 20 % aujourd'hui, restructurant ainsi la manière dont le marché des distributeurs automatiques de pilules valorise ses leaders.

Les soins à domicile remplacent la croissance au niveau des services hospitaliers

Les dépenses de santé mondiales pour les soins à domicile augmentent plus rapidement que celles pour les soins institutionnels dans la plupart des membres de l'OCDE [11]. Les dispositifs conçus pour les comptoirs de cuisine — et non pour les arrière-boutiques de pharmacie — absorberont une part croissante des unités supplémentaires, bien que le revenu par unité reste bien en dessous de celui des systèmes cliniques.

Durabilité et reporting sur le cycle de vie des dispositifs

Les obligations de reporting en matière de durabilité des entreprises de l'UE atteignent désormais les fournisseurs de dispositifs médicaux, poussant à des programmes de reprise et de remise à neuf des armoires. Les unités reconditionnées se négocient déjà à 45–55 % du prix neuf et prolongent la durée de vie de la flotte de quatre à six ans [16].


Analyse de la part de marché régionale

Région Métrique 2025 Thèmes d'investissement principaux
Amérique du Nord 46,2 % de part Contrôle de la diversion, armoires natives EHR, surveillance à domicile
Europe 0,95 milliard USD Conformité MDR, prescription électronique transfrontalière
Asie-Pacifique 9,9 % TCAC (2026–2035) Rénovation d'hôpitaux tertiaires, vieillissement sur place
Amérique du Sud 0,17 milliard USD Modernisation des appels d'offres publics
Moyen-Orient & Afrique 3,7 % de part Construction d'hôpitaux souverains
Total 3,74 milliards USD —

La performance régionale sur le marché des distributeurs automatiques de pilules se divise selon la maturité du remboursement plutôt que par le revenu seul. Là où les payeurs financent l'adhésion, les dispositifs connectés se vendent ; là où ils ne le font pas, la demande reste confinée aux budgets d'investissement hospitaliers.


Amérique du Nord

Pays Métrique Facteur clé
États-Unis 84,1 % de la région Exposition aux audits DEA et codes de surveillance CMS
Canada 0,19 milliard USD Subventions à l'automatisation des hôpitaux provinciaux
Mexique 8,4 % TCAC Programme de mise à niveau des installations IMSS


La demande américaine est principalement axée sur le remplacement. Environ 70 % des armoires installées datent d'avant 2019, et les exigences d'interopérabilité en vertu des règles de blocage de l'information de la loi sur les soins du 21e siècle rendent les flottes plus anciennes de plus en plus difficiles à justifier [3]. Les achats canadiens sont plus lents mais concentrés, avec des autorités sanitaires provinciales passant des appels d'offres à l'échelle du système.

Europe

Pays Métrique Facteur clé
Allemagne 24,6 % de la région Financement numérique de l'hôpital selon la loi sur l'avenir des hôpitaux
Royaume-Uni 19,3 % de la région Programmes d'optimisation des médicaments du NHS
France 0,13 milliard USD Centralisation des pharmacies hospitalières
Italie 8,9 % TCAC Consolidation des achats régionaux
Espagne 7,8 % de la région Numérisation des hôpitaux publics
Pays nordiques 9,4 % TCAC Financement des politiques de vieillissement sur place
Russie 0,04 milliard USD Substitution de la fabrication domestique
Reste de l'Europe 11,2 % de la région Renouvellement de flotte motivé par le MDR de l'UE


La loi allemande sur l'avenir des hôpitaux a engagé environ 4,3 milliards d'euros de fonds fédéraux pour la numérisation, dont une partie est directement affectée aux systèmes de médication en boucle fermée [16]. Le règlement sur les dispositifs médicaux de l'UE a simultanément contraint à la recertification des dispositifs plus anciens, transformant une date limite de conformité en un cycle de remplacement à travers le bloc.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 33,8 % de la région Exigences de classement des hôpitaux tertiaires
Japon 0,19 milliard USD Population super-vieillissante et robotique pharmaceutique
Inde 12,6 % TCAC Expansion des chaînes d'hôpitaux privés
Corée du Sud 9,7 % de la région Schéma de certification d'hôpital intelligent
ASEAN 0,07 milliard USD Infrastructure de tourisme médical
Reste de l'Asie-Pacifique 6,4 % de la région Mises à niveau des installations financées par des donateurs


L'évaluation de la performance des hôpitaux tertiaires nationaux de la Chine note les établissements sur des critères de sécurité des médicaments, ce qui a fait de la distribution automatisée un élément de notation plutôt qu'un simple jeu d'efficacité [8]. Le Japon aborde le problème dans la direction opposée : avec plus de 29 % de citoyens de plus de 65 ans, la robotique en pharmacie communautaire et les unités à domicile ont autant de poids que les armoires hospitalières.

Amérique du Sud

Pays Métrique Facteur clé
Brésil 61,4 % de la région Appels d'offres pour la modernisation des hôpitaux SUS
Argentine 0,03 milliard USD Investissement dans le réseau de cliniques privées
Reste de l'Amérique du Sud 10,3 % TCAC Construction d'hôpitaux chiliens et colombiens


Les achats brésiliens passent par des cycles d'appels d'offres publics qui récompensent le contenu local et les longues périodes de garantie, favorisant les fournisseurs disposant de dépôts de service régionaux. La volatilité des devises reste le plus grand risque de timing des affaires sur le continent.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 34,7 % de la région Programme de cluster de santé Vision 2030
Émirats Arabes Unis 0,03 milliard USD Exigences d'accréditation JCI
Afrique du Sud 14,2 % de la région Normalisation des groupes d'hôpitaux privés
Égypte 9,8 % TCAC Déploiement de l'assurance maladie universelle
Reste du MEA 12,6 % de la région Renforcement des pharmacies financé par des donateurs


La demande dans le Golfe est axée sur des projets neufs plutôt que sur le remplacement. La restructuration du cluster de santé de l'Arabie Saoudite a spécifié la gestion des médicaments en boucle fermée dans les nouveaux designs d'hôpitaux, permettant aux opérateurs de sauter complètement la génération mécanique [17]. Les achats en Afrique subsaharienne restent dépendants des subventions et irréguliers.


Marché des Distributeurs Automatiques de Pilules par Région, 2025-2035

Automatic Pill Dispenser Market Segmentation

La structure des segments du marché des distributeurs automatiques de pilules suit quatre dimensions : type, capacité, application et technologie. La concentration est élevée dans les types et les applications, considérablement plus plate en capacité.

Par Type

Segment Métrique 2025 Principal moteur de la demande
Centralisé 68,7 % de part Consolidation des pharmacies hospitalières
Décentralisé 0,65 milliard USD Efficacité des soins infirmiers au niveau des services
Intelligent/Connecté à l'IoT 12,2 % TCAC Remboursement de la surveillance à distance
Robotique 0,17 milliard USD Exécution de prescriptions à fort volume


Les systèmes centralisés dominent car l'économie ne fonctionne qu'à grande échelle : un hub de pharmacie automatisé peut servir un campus entier avec plusieurs bâtiments. Les unités intelligentes et connectées à l'IoT croissent le plus rapidement à partir d'une petite base, et elles sont le segment où les nouveaux entrants ont des économies d'entrée réalistes — le matériel est plus simple, et la distribution est directe au consommateur ou par le biais d'agences de santé à domicile plutôt que par les comités de capital hospitalier.

Par Capacité

Segment Métrique 2025 Principal moteur de la demande
Faible 21,5 % de part Utilisation à domicile et dans les petites cliniques
Moyenne 47,2 % de part Hôpitaux communautaires et pharmacie de détail
Élevée 9,6 % TCAC Pharmacie centralisée et pharmacie par correspondance


La capacité de gamme moyenne est le point idéal de volume, correspondant aux comptes SKU des établissements entre 100 et 400 lits. Les unités à haute capacité croissent plus rapidement à mesure que les centres de réalisation de pharmacie par correspondance et de pharmacie spécialisée se développent.

Par Application

Segment Métrique 2025 Principal moteur de la demande
Pharmacie Hospitalière 65,8 % de part Contrôle des détournements et lacunes de personnel
Pharmacie de Détail 0,49 milliard USD Volume de prescriptions par heure de technicien
Santé à Domicile 12,4 % TCAC Vieillissement sur place et codes de surveillance
Soins de Long Terme 0,26 milliard USD Standardisation des opérateurs multi-sites
Ambulatoire 8,6 % TCAC Croissance des centres de chirurgie ambulatoire


La pharmacie hospitalière reste l'ancre de revenus du marché des distributeurs automatiques de pilules et le restera jusqu'en 2035, mais sa part s'érode d'environ huit points de pourcentage au cours de la décennie. La santé à domicile est l'endroit où le récit change : ce qui a commencé comme un produit de commodité pour les soignants se trouve maintenant dans des plans de soins remboursés, et les fournisseurs qui ont résolu la convivialité de niveau consommateur tôt détiennent un avantage durable dans la gestion des médicaments à domicile.

Par Technologie

Segment Métrique 2025 Principal moteur de la demande
Mécanique 18,9 % de part Environnements à faible coût et hors réseau
Électronique 45,6 % de part Cycles de remplacement de la base installée
Connecté 0,98 milliard USD Mandats d'intégration des DSE
Assistance par IA 11,0 % TCAC Cas de valeur de réapprovisionnement prédictif


Les distributeurs électroniques basés sur des alarmes détiennent la plus grande part technologique simplement parce qu'ils définissent la base installée actuelle. Les unités assistées par IA croissent le plus rapidement, et leur avantage est commercial plutôt que clinique — elles permettent aux fournisseurs de vendre un modèle de retour sur investissement plutôt qu'une liste de fonctionnalités.


Analyse Concurrentielle

Le niveau de concentration sur le marché des Distributeurs Automatiques de Pilules est Modéré. Les cinq principaux fournisseurs représentent environ 52-58 % des ventes mondiales, générant un HHI approximatif dans la fourchette de 900-1 100 – concentré à l'extrémité clinique, vraiment fragmenté dans les dispositifs domestiques et grand public où des dizaines d'entreprises régionales sont en concurrence. L'activité d'acquisition a été orientée vers la compétence logicielle plutôt que vers la capacité de fabrication.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché des Distributeurs Automatiques de Pilules Positionnement Stratégique
Omnicell ~17–21% Armoires centralisées, préparation IV, plateforme d'adhérence Leader de catégorie ; stratégie d'attachement logiciel
Becton, Dickinson and Company ~14–18% Distribution Pyxis, robotique de pharmacie Parata Incumbent à grande échelle avec une large empreinte hospitalière
Swisslog Healthcare ~7–10% Stockage automatisé, logistique pharmaceutique Forte capacité de livraison de projets en Europe et dans le Golfe
Baxter International ~5–8% Systèmes de gestion d'infusion et de médicaments Jeu d'adjacence à partir de la base installée d'infusion
ARxIUM ~4–6% Remplissage robotique à haut volume, logiciel de flux de travail Spécialiste de la commande par correspondance et du remplissage central
ScriptPro ~3–5% Robotique de pharmacie de détail, systèmes de flux de travail Profondeur du canal de pharmacie communautaire
Capsa Healthcare ~3–5% Chariots mobiles, distribution décentralisée Fournisseur compétitif en termes de coûts au niveau des services
Yuyama Co., Ltd. ~3–5% Emballage de comprimés, robotique de distribution Leadership sur le marché japonais et de l'ASEAN
Willach Group ~2–4% Stockage et distribution pharmaceutiques modulaires Focus sur les pharmacies indépendantes en Europe
MedMinder Systems ~1–3% Distributeurs connectés à domicile, surveillance cellulaire Canal direct au consommateur et santé à domicile
Hero Health ~1–3% Unités à domicile par abonnement, application pour aidants Modèle commercial d'abonnement pour les consommateurs


Actualités et Développements Récents

  • Omnicell (mars 2024) : Lancement d'un niveau d'analyse cloud élargi pour sa flotte de distribution, faisant passer les revenus récurrents au-dessus d'un tiers des ventes totales et signalant le pivot logiciel de l'industrie [18].
  • FDA des États-Unis (octobre 2023) : Les exigences de cybersécurité précommerciales de la section 524B sont devenues pleinement applicables, obligeant les fabricants de dispositifs de distribution à soumettre des factures de matériaux logiciels avec chaque nouvelle soumission [14].
  • Becton, Dickinson and Company (juillet 2023) : Intégration complète de Parata Systems dans son unité d'automatisation des pharmacies, combinant les armoires hospitalières avec la robotique des pharmacies communautaires sous une seule organisation commerciale [19].
  • CMS (janvier 2024) : Clarification des voies de facturation pour l'approvisionnement en dispositifs de surveillance thérapeutique à distance, éliminant l'ambiguïté qui avait ralenti le déploiement des dispositifs à domicile par les systèmes de santé [1].
  • Swisslog Healthcare (septembre 2024) : Obtention d'un contrat d'automatisation multi-hôpitaux avec un cluster de santé du Golfe couvrant la logistique pharmaceutique dans de nouvelles installations mises en service [17].
  • Commission Européenne (janvier 2025) : Prolongation des délais de transition MDR sélectionnés tout en confirmant que les dispositifs anciens sans certificats valides perdent l'accès au marché, accélérant la planification du renouvellement de la flotte [15].
  • Hero Health (mai 2024) : Annonce d'un partenariat avec un payeur plaçant des distributeurs à domicile par abonnement auprès des membres de Medicare Advantage signalés pour risque de non-conformité [20].
  • Yuyama (novembre 2024) : Introduction d'une unité de conditionnement de comprimés compacte destinée aux pharmacies communautaires de l'ASEAN, occupant environ la moitié de l'espace des modèles précédents [21].

Marché des Distributeurs Automatiques de Pilules Market Report Scope

Paramètre Détail
Portée du marché Matériel, logiciel et services associés de distribution de pilules automatisés et connectés à l'échelle mondiale.
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 7,8 % (2026–2035)
Points de contrôle de la taille du marché 3,74 milliards USD (2025) ; 3,97 milliards USD (2026) ; 7,81 milliards USD (2035)
Segments à la croissance la plus rapide Santé à domicile (application) ; Assisté par IA (technologie) ; Intelligent/Connecté IoT (type)
Entreprises profilées 11 fournisseurs leaders dans les canaux cliniques, de détail et de consommation
Devise d'évaluation Milliards USD
Avertissement sur les moteurs de CAGR Les pourcentages d'impact des moteurs et des contraintes sont des attributions directionnelles des analystes et ne sont pas des composants additifs du taux de croissance global.

FAQ

Quelles hypothèses sur le coût total de possession les équipes d'approvisionnement devraient-elles modéliser lors de leur entrée sur le marché des distributeurs automatiques de pilules ?
Construction de l'interface budgétaire, validation et formation à environ 35–45 % au-dessus du prix de liste du matériel. Les contrats de service annuels ajoutent généralement 8–12 % du coût du capital. Le TCO sur cinq ans, et non le prix affiché, détermine la plupart des appels d'offres [13].
Comment les acheteurs devraient-ils comparer les systèmes centralisés aux armoires décentralisées dans les services ?
Les systèmes centralisés l'emportent en matière de contrôle des stocks et de supervision par les pharmaciens ; les armoires décentralisées l'emportent sur le temps de récupération des infirmières. Les établissements de plus de 250 lits justifient généralement un hybride, fonctionnant avec un remplissage central et des satellites au niveau des services [4].
Quelles protections contractuelles sont les plus importantes dans les accords avec les fournisseurs du marché des distributeurs automatiques de pilules ?
Insistez sur un engagement de mise à jour lié aux directives de cybersécurité de la FDA, un accès API défini sans frais par transaction, et la portabilité des données en cas de résiliation. Les fournisseurs résistent le plus à la troisième clause [14].
Quelles défaillances d'intégration retardent le plus souvent les déploiements ?
Les erreurs de cartographie du système d'information pharmaceutique et les identifiants de formulaire incohérents causent la majorité des retards de mise en service. Prévoyez huit à douze semaines pour les tests d'interface avant le premier service en direct [24].
Les unités rénovées sont-elles une option crédible pour les acheteurs du marché des distributeurs automatiques de pilules avec des budgets serrés ?
Oui, à 45–55 % du prix neuf, à condition que le système d'exploitation reste soutenu par le fournisseur. Vérifiez la validité de la certification selon les règles régionales des dispositifs avant l'achat [16].
Comment les organismes d'accréditation perçoivent-ils la distribution automatisée ?
Les normes exigent des politiques de contournement documentées, des procédures de comptage à l'aveugle et un examen périodique des contournements. L'automatisation réduit les constatations uniquement lorsque la gouvernance est documentée en parallèle [22].
Quels signaux suggèrent qu'une feuille de route logicielle d'un fournisseur est réelle plutôt que marketing ?
Recherchez un support de ressources FHIR publié, des sites de référence nommés utilisant le réapprovisionnement prédictif, et une part de revenus récurrents divulguée dans les dépôts. En l'absence des trois, traitez les affirmations sur la feuille de route avec prudence [18].
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, pharmacy automation journals, healthcare IT publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, World Health Organization (WHO) Medication Safety Programme, Centers for Disease Control and Prevention (CDC) Medication Safety Office, National Institutes of Health (NIH) National Institute on Aging, National Center for Biotechnology Information (NCBI/PubMed), Centers for Medicare & Medicaid Services (CMS) Durable Medical Equipment Database, Health Resources and Services Administration (HRSA), Agency for Healthcare Research and Quality (AHRQ), Institute for Safe Medication Practices (ISMP), American Society of Health-System Pharmacists (ASHP), Healthcare Information and Management Systems Society (HIMSS), ECRI Institute Health Technology Assessment, Health Canada Medical Devices Directorate, UK Medicines and Healthcare products Regulatory Agency (MHRA), Japan Pharmaceuticals and Medical Devices Agency (PMDA), China National Medical Products Administration (NMPA), EU Eurostat Healthcare Statistics, OECD Health Statistics, and national health ministry reports on aging populations and medication adherence. These sources were used to collect medical device approval data, medication adherence statistics, hospital pharmacy automation trends, aging demographics, chronic disease prevalence, and regulatory landscape analysis for centralized automated dispensing systems, decentralized cabinet systems, and IoT-connected smart dispensers.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs of medical device development, chief pharmacy officers, heads of regulatory affairs, and commercial directors from healthcare technology providers, automated pill dispenser manufacturers, and pharmacy automation firms were among the supply-side sources. Directors of hospital pharmacies, administrators of long-term care facilities, chief nursing officers, biomedical engineers, geriatricians, and procurement leads from hospital health systems, specialty pharmacies, nursing homes, and assisted living facilities made up the demand-side sources. Clinical adoption hurdles, reimbursement coding, pharmacy workflow integration, and cybersecurity compliance for linked devices were among the topics covered in the primary research that corroborated product development timetables and supported market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (30%), Others (32%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 30+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in centralized robotic dispensing, automated dispensing cabinets, and portable smart dispensers

Product mapping across centralized systems (robotic carousels, pharmacy robots), decentralized systems (ward-based cabinets, unit-dose dispensers), and connected/smart dispensers (Bluetooth, Wi-Fi, cellular-enabled)

Analysis of reported and modeled annual revenues specific to automated dispensing portfolios, including hardware sales and subscription software revenues

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (unit shipments × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hospital, long-term care, and home healthcare settings

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















