先进疗法药品合同开发与生产市场 (2026 - 2035)

先进疗法药物产品合同开发与生产组织市场研究报告按产品类型(基因疗法、细胞疗法、组织工程)、按适应症(癌症、免疫疾病、心血管疾病、神经系统疾病)、按生产规模(临床试验、商业生产)、按服务类型(工艺开发、制造、监管支持)以及按地区(北美、欧洲、南美、亚太、中东和非洲)- 预测到2035年
ID: MRFR/HC/29380-HCR 128 Pages Rahul Gotadki, Satyendra Maurya Last Updated: September 17, 2026
Advanced Therapy Medicinal Products Cdmo Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)22.6%
2025 Market SizeUSD 6.98 Billion
2035 Market SizeUSD 54.03 Billion
Key Players
Lonza
Thermo Fisher Scientific
Catalent
WuXi Advanced Therapies
Charles River Laboratories
Samsung Biologics
Opportunities
  • Allogeneic Platforms Change the Unit Economics
  • Non-Viral Delivery Opens a Second Front
  • Emerging-Market Capacity Arbitrage

Advanced Therapy Medicinal Products Cdmo Market Summary

先进疗法药品CDMO市场在2025年达到了69.8亿美元,并在2026年开启预测窗口,达到86.2亿美元,到2035年攀升至540.3亿美元,年均增长率为22.6%。两个催化剂支撑着这一轨迹。首先,监管机构不断批准一款又一款产品——美国FDA的治疗产品办公室公开指导到2020年代末每年将有10-20个批准 [1]。其次,赞助商已不再将外包视为后备方案,而是在第一阶段结果公布之前开始签署多年预留协议 [4]。

制造过程本身正在重建。开放的、依赖操作员的洁净室流程——学术转化实验室的遗产——正在被封闭的、自动化的处理岛和一次性流体路径所取代,从而大幅减少了污染事件。资本也在跟进:再生医学联盟在2024年追踪到152亿美元的行业融资,其中很大一部分支持了第三方产能 [2]。先进疗法药品CDMO市场直接受益,因为赞助商很少自己资助这些设施。

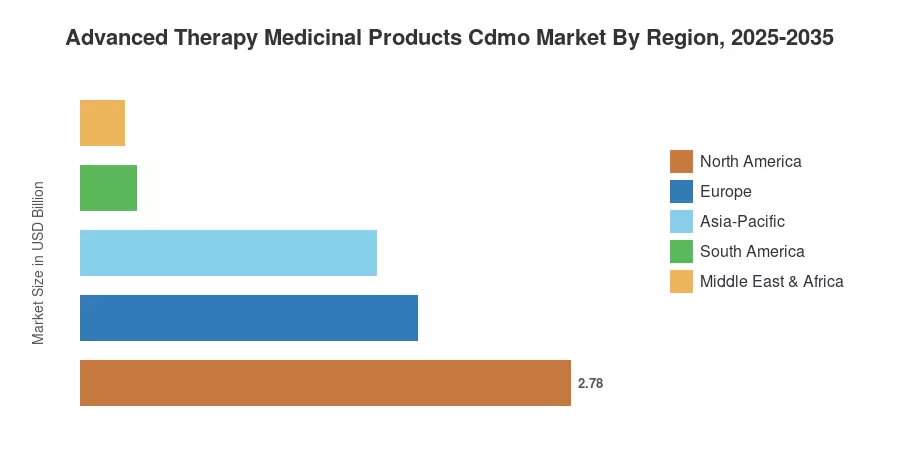
从地理上看,北美在2025年占据39.8%的收入,这得益于FDA的接近和波士顿-费城-研究三角区的密集布局。亚太地区以24.0%的速度快速增长,预计到2035年 [12]。欧洲位居第二,受到EMA的PRIME计划和爱尔兰先进生物制剂投资集群的推动。预计到2030年,先进疗法药品CDMO市场将集中在十几个平台规模的供应商周围。


关键报告要点

• 按疗法类型

  • 细胞疗法在2025年占据先进疗法药品CDMO市场56.0%的收入,反映了CAR-T商业基础
  • 基因疗法以24.6%的年均增长率引领潮流,预计到2035年

• 按服务类型

  • cGMP制造在2025年产生了29.7亿美元,是最大的单一服务池
  • 监管和质量保证支持以25.0%的年均增长率推进,是先进疗法药品CDMO市场中增长最快的服务线
  • 分析和测试服务占据17.3%的市场份额,受到效力检测需求的推动

• 按地区

  • 北美在2025年贡献了27.8亿美元
  • 亚太地区记录了24.0%的年均增长率,是增长最快的地区
  • 欧洲占全球收入的27.4%


市场规模和预测(2021–2035)

以下数据结合了自下而上的产能建模——60多个设施的套件数量、批次吞吐量和已发布的日费基准——与自上而下的三角测量,针对赞助商的研发披露和监管申请量进行对比。历史年份与CDMO单独报告的审计细分收入进行核对。先进疗法药品CDMO市场系列以2025年不变的美元呈现。
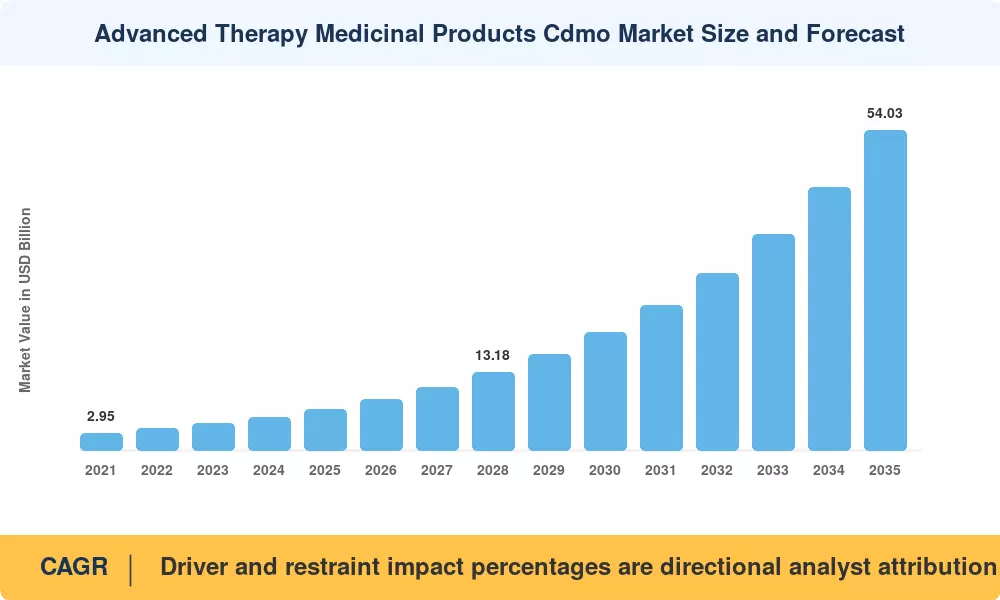
先进疗法药品CDMO市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
加速FDA和EMA对ATMP的批准 4.8 全球 中期(2–4年) [1]
赞助商迁移到外包产能 4.1 北美,欧洲 短期(≤2年) [4]
载体套件产能扩展 3.6 全球 中期(2–4年) [7]
封闭式自动化处理平台 3.0 北美,欧洲,亚太 中期(2–4年) [9]
扩展CAR-T和实体肿瘤管线 2.7 全球 短期(≤2年) [2]
亚太地区监管协调 2.2 亚太地区 长期(≥4年) [12]
数字双胞胎和实时释放测试 1.8 北美,欧洲 长期(≥4年) [15]


监管通量是需求引擎

管线在获得批准后成为重复的批量收入。仅在2024年,FDA就批准了几种基因修饰细胞产品,其生物制品评估和研究中心当年为治疗项目的审查分配了近4.8亿美元 [1]。制造合作伙伴通常在每次商业批准后被锁定在供应义务中,期限为七到十年。与小分子合同制造相比,先进疗法药物产品CDMO市场因这种合同粘性而显著降低了客户流失率。


赞助商已放弃内部建设

建立一个认证的多产品ATMP设施需要36–48个月和2亿到3.5亿美元。这对于提交了约62%行业活跃IND的初创生物科技公司来说太过于昂贵 [2]。因此,外包渗透率已超过68%的临床阶段产量 [4]。


载体供应不再是瓶颈

在2021年至2025年间,全球基于悬浮液的载体产能大约增长了三倍 [7]。病毒载体ATMP生产现在以200–2000升的规模运行,产量提高了3–5倍,降低了每剂成本,并解锁了更大患者群体的适应症。

自动化重写成本曲线

封闭式处理平台每批次减少约40%的洁净室占地面积,并将操作员干预减少了一半以上 [9]。BioPhorum成员调查将22%的偏差率降低归因于这些系统 [16]。


约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
商品成本和付款方定价压力 -3.4 全球 中期(2–4年)
合格流程专家的稀缺性 -2.6 北美,欧洲 短期(≤2年) [16]
产能过剩和低利用率 -2.1 北美 中期(2–4年) [4]
分析可比性复杂性 -1.7 全球 长期(≥4年) [10]
报销和HTA不确定性 -1.3 欧洲,亚太 长期(≥4年) [13]


商品成本仍然打破商业案例

生产自体批次的成本在90,000美元到180,000美元之间,而付款方强烈反对超过200万美元的挂牌价格 。作为回应,赞助商压缩日费率。所有先进疗法药物的利润率:自2022年以来,CDMO市场缩小了300–500个基点,许多中型公司已完全停止进行临床专属合同。


人才是制约因素

全球人才池在数万的低端,合格的病毒载体工作上游负责人需要五到七年的GMP经验。在2024年,所有调查地点的平均空缺时间为4.8个月 [16]。紧接着是9%的年度工资通胀率。


利用率差距惩罚过度建设者

2021–2022年的激进扩张使美国市场的部分地区的套件利用率仅为45–60% [4]。固定成本吸收受到影响,折扣扩散。


Advanced Therapy Medicinal Products Cdmo Market Opportunities

同种异体平台改变单位经济学

现成的供体衍生产品将单批单患者经济学转变为批量到数百。早期合格同种异体平台的供应商将在这些资产达到关键阶段时占据先进疗法药品CDMO市场的不成比例份额。

非病毒递送开启第二战线

转座子、电穿孔和脂质纳米颗粒方法完全绕过载体成本。到2025年,约18%的新基因修饰IND使用非病毒递送 [3]。具备质粒和mRNA能力的供应商在其填充-完成生产线旁边转化速度最快。

新兴市场产能套利

印度、韩国和中国现在的GMP套件费用为西方日费的40-55% [12]。印度国家生物制药使命和韩国K-Bio疫苗基金共同承诺超过16亿美元用于生物制品基础设施 [14]。针对亚洲患者群体的赞助商越来越多地在当地生产。

数据和平台许可作为收入

领先的运营商直接将工艺知识货币化——许可经过验证的分析包和平台主文件,而不仅仅是出售套件小时。这种经常性、高利润的收入正在重塑先进疗法药品CDMO市场的估值。

去中心化和现场制造

靠近医院的自动化单元将静脉到静脉的时间压缩到10天以内。提供分布式质量监督的供应商将拥有一个在2022年几乎不存在的服务类别 [17]。


Advanced Therapy Medicinal Products Cdmo Market Future Outlook

机器学习从分析转向控制

对生物反应器关键参数的模型预测控制正在进入GMP使用阶段。早期采用者报告工程运行减少近50% [15]。在先进疗法药品CDMO市场中,到2029年,AI辅助的偏差分类将成为供应商审计的基本要求。

平台经济奖励标准化

提供商集中在少数经过验证的流程模板上,分摊验证成本到多个项目中。预计平台运营商与定制商之间的毛利率将相差800–1,200个基点。

监管趋同降低跨境摩擦

ICH Q5A(R2)和新兴的ATMP特定协调减少了重复的可比性工作 [10]。来自一个设施的多区域申请成为默认选择,偏向大型运营商。

可持续性进入采购决策

一次性塑料主导ATMP废物流。大型赞助商现在根据范围3披露对供应商进行评分,预计到2030年代初,先进疗法药品CDMO市场将把树脂回收和能耗指标写入主服务协议 [19]。


区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 39.8% 市场份额 商业规模套件,矢量能力
欧洲 19.1亿美元 与PRIME对齐的技术转移,ATMP中心
亚太地区 24.0% CAGR (2026–2035) 成本优势能力,本地申请
南美 3.2亿美元 临床阶段服务,肿瘤试验
中东和非洲 3.6% 市场份额 主权生物技术基金,医院节点
总计 69.8亿美元 —

先进疗法药品CDMO市场的区域需求与监管密度、临床试验集中度和报销意愿的关系远比与人口的关系更为紧密。


北美

国家 指标 主要驱动因素
美国 占地区的88.4% FDA接近,密集的生物技术集群
加拿大 2.1亿美元 Genome Canada转化资金
墨西哥 21.9% CAGR 临床供应的近岸外包


美国通过庞大的管道密度支撑着先进疗法药品CDMO市场——超过1100个活跃的细胞和基因INDs [1]。北卡罗来纳州和马里兰州的区域创新引擎补助和州级生物科学激励措施为套件建设提供了补贴。加拿大的适应性第一阶段网络将早期阶段的产量向南输送。

欧洲

国家 指标 主要驱动因素
德国 占地区的24.6% 保罗·埃尔利希研究所的专业知识
英国 3.9亿美元 细胞和基因治疗催化网络
法国 占地区的13.8% 法国2030健康创新计划
意大利 占地区的9.1% 学术ATMP医院豁免
西班牙 占地区的7.4% CAR-T学术项目
北欧国家 21.5% CAGR 精准医学登记
俄罗斯 占地区的2.6% 国内生物制品替代
欧洲其他地区 1.8亿美元 爱尔兰和瑞士的填充完成


EMA的PRIME认证缩短了合格ATMP的审查时间,而欧盟医院豁免路径则保持了学术制造作为商业转移的供给 [13]。自2022年以来,爱尔兰的IDA共同资助了超过8亿欧元的生物制品项目。

亚太地区

国家 指标 主要驱动因素
中国 占地区的33.8% NMPA突破路径的产量
印度 26.4% CAGR CDSCO ATMP指南,成本基础
日本 占地区的21.7% 先驱条件批准
韩国 1.9亿美元 K-Bio基金,松岛集群
东盟 占地区的6.3% 新加坡合同能力
亚太其他地区 20.8% CAGR 澳大利亚试验激励措施


亚太地区是先进疗法药品CDMO市场的结构性增长故事。日本的条件批准框架压缩了首次收入的时间,而印度在2023年获得的本土CAR-T批准证明了国内产品可以以大约西方定价的十分之一到达患者 [14]。

南美

国家 指标 主要驱动因素
巴西 占地区的68.2% ANVISA ATMP框架
阿根廷 0.6亿美元 学术肿瘤试验
南美其他地区 19.4% CAGR 智利和哥伦比亚的试验地点


巴西的ANVISA在2018年建立了专门的先进疗法注册途径,并自那时以来批准了国内学术产品,为区域运营商提供了可靠的监管支撑 [13]。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 占地区的31.6% 2030愿景生物技术本地化
阿联酋 0.7亿美元 阿布扎比基因组投资
南非 占地区的14.2% 艾滋病和镰状细胞研究基础
埃及 占地区的9.8% 区域临床试验中心
中东和非洲其他地区 22.1% CAGR 以色列转化衍生公司


沙特阿拉伯的国家生物技术战略目标是到2040年实现340亿美元的行业GDP贡献,并已资助本地化的生物制品能力 [18]。以色列仍然是该地区可许可早期资产最密集的来源。


先进疗法药品CDMO市场按地区划分,2025-2035

Advanced Therapy Medicinal Products Cdmo Market Segmentation

先进疗法药品CDMO市场的细分依据包括治疗方式、服务范围、开发阶段、递送载体和细胞来源。

按治疗类型

细分 指标 主要需求驱动因素
细胞治疗 56.0% 市场份额 CAR-T商业供应义务
基因治疗 24.6% 年复合增长率 罕见疾病批准
组织工程产品 7.3亿美元 骨科和皮肤修复


细胞治疗在先进疗法药品CDMO市场中占主导地位,因为批准的自体产品需要持续的、患者特定的批次执行,而不是批量生产。基因治疗增长更快:每个新的AAV或慢病毒批准都会增加长尾载体需求,而一次性治疗的耐久性则证明了高价日费的合理性。

按服务类型

细分 指标 主要需求驱动因素
cGMP制造 42.6% 市场份额 商业和关键批次供应
工艺开发 17.3亿美元 放大和成本工作
分析与测试 17.3% 市场份额 效力和身份检测负担
填充与封闭 8.6% 市场份额 冷冻保存的最终容器
监管与质量保证支持 25.0% 年复合增长率 多地区申报复杂性


按开发阶段

细分 指标 主要需求驱动因素
III期 40.8% 市场份额 关键批次量和验证
I/II期 21.9亿美元 广泛的早期管道
商业 18.6% 市场份额 批准产品供应
临床前 25.2% 年复合增长率 IND启用激增


III期占据最大份额,因为工艺验证要求在商业规模上连续符合的批次。临床前工作增长最快,反映出每年进入先进疗法药品CDMO市场的新IND数量不断增加。

按载体类型

细分 指标 主要需求驱动因素
AAV 34.2% 市场份额 体内罕见疾病项目
慢病毒 24.8% 年复合增长率 体外细胞工程
腺病毒 14.6% 市场份额 肿瘤溶解和疫苗工作
逆转录病毒 7.9亿美元 传统CAR-T工艺
非病毒/其他 11.2% 市场份额 转座子和LNP递送


AAV细分在市场中占主导地位,占总市场份额的34.2%,这得益于其在基因治疗开发和递送应用中的广泛采用。同时,慢病毒预计将成为增长最快的细分市场,以24.8%的年复合增长率扩展,得益于在基因和细胞治疗中的应用增加。腺病毒占市场份额的14.6%,而逆转录病毒细分的估值为7.9亿美元。非病毒/其他细分占市场份额的11.2%。

按细胞来源

细分 指标 主要需求驱动因素
自体 51.9% 市场份额 批准的患者特定产品
异体 25.5% 年复合增长率 可扩展的供体衍生平台


自体细分在市场中占主导地位,占总市场份额的51.9%,这得益于使用患者自身细胞的个性化细胞和基因治疗的日益普及。同时,异体细分预计将成为增长最快的细分市场,以25.5%的年复合增长率扩展,得益于可扩展性、现成潜力和供体衍生疗法的不断发展。

竞争基准测试

先进疗法药品CDMO市场的集中度适中。估计的HHI接近780,前五大供应商的收入占比约为41–46%。在这一层级以下,市场分化为专业公司——仅提供载体的商店、质粒公司和区域临床供应运营商——这就是为什么收购活动仍然活跃的原因。

公司 估计收入份额范围 先进疗法药品CDMO市场的主要产品 战略定位
Lonza 约11–14% 自体和异体cGMP、载体、工艺开发 规模领导者,全球多地点网络
Thermo Fisher Scientific 约8–11% 病毒载体、质粒、填充-封闭、分析 综合供应链广度
Catalent (Novo Holdings) 约6–9% 细胞和载体制造、低温物流 广泛的临床到商业覆盖
WuXi Advanced Therapies 约6–9% 载体、测试、商业规模套件 成本优势的双大陆模式
Charles River Laboratories 约4–7% 质粒、载体、细胞银行、释放测试 发现到GMP的连续性
Samsung Biologics 约3–6% 专用ATMP套件、大规模生物制品 快速产能部署
Fujifilm Diosynth Biotechnologies 约3–6% 载体、工艺开发、单采处理 重资本再投资
Merck KGaA 约3–5% 载体、测试服务、原材料整合 上游材料杠杆
Oxford Biomedica 约2–4% 慢病毒和AAV平台制造 专注于载体的纯粹业务
Andelyn Biosciences 约2–4% AAV临床和商业供应 学术来源的技术深度
Center for Breakthrough Medicines 约1–3% 多模式临床供应、测试 单校园共址模式
Nikon CeLL innovation 约1–3% 自动化细胞处理、日本市场供应 区域监管专业化


最新新闻与发展

  • Lonza(2024年3月):在荷兰赫伦开设了扩展的商业细胞治疗能力,增加了专门用于批准的自体产品的套件,并缩短了欧洲供应链 [4]。
  • 美国FDA(2023年12月):在同一天批准了两种镰状细胞基因疗法,验证了CRISPR和慢病毒途径,并触发了立即的商业能力预订 [1]。
  • Thermo Fisher Scientific(2024年6月):在马萨诸塞州普莱恩维尔启用了一个病毒载体设施,针对商业规模的悬浮基AAV [7]。
  • Novo Holdings / Catalent(2024年12月):完成了165亿美元的Catalent收购,重塑了主要ATMP套件能力的所有权 [5]。
  • EMA(2024年9月):发布了关于基因修饰细胞效力检测期望的修订指导,收紧了转移过程中的可比性要求 [13]。
  • Charles River Laboratories(2025年2月):扩展了其孟菲斯细胞治疗基地,增加了用于临床和商业供应的洁净室能力 [8]。
  • Samsung Biologics(2025年4月):宣布成立专门的ATMP业务部门,配置了用于病毒载体和细胞处理的套件 [11]。
  • 印度CDSCO(2024年8月):发布了更新的先进疗法监管指导,正式化了国家路径并降低了国内制造的进入摩擦 [14]。

先进疗法药品合同开发与生产市场 Market Report Scope

参数 详细信息
市场范围 全球细胞、基因和组织工程药品的外包开发和制造服务
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 22.6%(2026–2035)
市场规模检查点 2025年 69.8亿美元;2026年 86.2亿美元;2035年 540.3亿美元
增长最快的细分市场 基因治疗;监管和质量保证支持;临床前阶段;慢病毒载体;异体来源
公司简介 全球和区域层面的12家主要供应商
估值货币 美元十亿,2025年不变美元
CAGR驱动因素免责声明 驱动因素和限制因素的影响百分比是方向性分析师归因,而不是标题增长率的加成组成部分

常见问题

在签署之前,赞助商应该如何审核提供商的技术转让记录?
请求按方式完成的转让数量、从启动到工程运行的平均时间,以及首次GMP批次的偏差率。要求提供两个处于相似阶段的参考赞助商。在拒绝这些指标的先进疗法药品CDMO市场的提供商通常缺乏这些指标[9]。
预留产能的典型合同结构是什么?
套件预留协议将每月的持有费用与承诺的最低批次数量结合在一起,通常为三到五年。先进疗法药品CDMO市场的“取或付”条款是标准条款。谈判项目中止的释放窗口[4]。
在先进疗法药品CDMO市场中,双重采购是否值得成本?
对于商业产品,是的——监管机构越来越期望供应连续性计划。预计需要800万到1500万美元和18个月的时间来合格第二个地点。临床阶段的项目很少能证明其合理性[10]。
效力检测要求如何影响供应商选择?
提供商必须拥有经过验证的、特定于产品的效力方法,而不是通用替代品。EMA在2024年的指导方针对此进行了严格限制。优先选择具有内部生物测定开发能力的合作伙伴,而不是将分析外包给第三方的合作伙伴[13]。
从学术机构转移工作到先进疗法药品CDMO市场时会出现哪些整合挑战?
学术流程通常使用开放操作和非GMP试剂。关闭流程和重新采购材料需要增加六到十二个月的时间。预算用于与已经生成的临床数据进行全面可比性研究[17]。
非病毒平台是否减少对专业供应商的依赖?
部分减少。转座子和电穿孔方法消除了载体供应风险,但引入了质粒质量和电穿孔参数验证的要求。先进疗法药品CDMO市场正在适应,尽管目前很少有提供商提供端到端的非病毒能力[3]。
哪些跨境监管细节最常导致供应延迟?
人源起始材料的进口许可在不同法域之间差异很大,冷冻链身份文档在海关受到严格审查。为任何新的接收国的首次发货时间表增加60到90天的缓冲时间[13]。
作者
作者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共同作者 Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, clinical trial registries, and authoritative biotechnology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Committee for Advanced Therapies (CAT), International Society for Cell & Gene Therapy (ISCT), Alliance for Regenerative Medicine (ARM), National Institutes of Health (NIH) National Center for Advancing Translational Sciences (NCATS), National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, WHO International Clinical Trials Registry Platform, EU Clinical Trials Register, Organisation for Economic Co-operation and Development (OECD) Biotechnology Statistics, Pharmaceutical Research and Manufacturers of America (PhRMA), European Federation of Pharmaceutical Industries and Associations (EFPIA), and national regulatory authority reports from key markets including Medicines and Healthcare products Regulatory Agency (MHRA-UK), Pharmaceuticals and Medical Devices Agency (PMDA-Japan), National Medical Products Administration (NMPA-China), and Health Canada.

Clinical trial landscape analysis, GMP facility certifications, manufacturing capacity statistics, competitive intelligence on CDMO service portfolios, and regulatory approval data for CAR-T therapies, gene therapies, and stem cell treatments were all gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, Chief Technical Officers, Heads of Cell & Gene Therapy Manufacturing, Quality Assurance Directors, and Business Development Heads from ATMP-focused CDMOs, viral vector producers, and plasmid DNA providers were among the supply-side sources. Chief Scientific Officers, VPs of Technical Operations, Head of External Manufacturing, and procurement leads from biotechnology and pharmaceutical businesses creating tissue-engineered products, gene treatments, and cell therapies were examples of demand-side sources.

Primary research verified capacity expansion schedules and facility build-outs; validated market segmentation across vector manufacturing (lentiviral, AAV, retroviral), cell therapy processing (autologous, allogeneic), and analytical testing services; and acquired information on regulatory compliance tactics, pricing models for GMP manufacturing slots, and partnership structures between innovators and CDMOs.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Manufacturing capacity analysis and service revenue mapping were used to determine the global market valuation. The methodology comprised:

Finding more than fifty important CDMOs in emerging markets, North America, Europe, and Asia-Pacific

Service mapping for the creation of plasmid DNA, cell treatment (CAR-T, stem cells, iPSCs), fill-finish services, and viral vectors (AAV, lentiviral, retroviral).

Analysis of annual revenues for ATMP manufacturing portfolios, both reported and modeled

Coverage of CDMOs accounting for 75–80% of the world's ATMP production capacity in 2024

Extrapolation of segment-specific valuations for gene therapy CDMO, cell therapy CDMO, and viral vector manufacturing markets using top-down (CDMO revenue validation against reported client pipelines) and bottom-up (number of clinical/commercial programs × average contract value by phase) approaches

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















