創傷ケア市場

創傷ケア市場調査報告書:製品タイプ別のサイズ、シェア、トレンド分析(ドレッシング、先進的創傷ケア、従来の創傷ケア、縫合糸、ガーゼ)、創傷タイプ別(慢性創傷、急性創傷、外科的創傷、火傷)、エンドユーザー別(病院、在宅医療、外来手術センター、クリニック)、アプリケーション別(糖尿病性潰瘍、圧迫潰瘍、静脈性脚潰瘍、外傷性創傷) - 成長見通しと業界予測2025年から2035年
ID: MRFR/HC/0421-CR 208 Pages Rahul Gotadki Last Updated: September 15, 2026
Wound Care Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.45%
2024 Market Size$ 23.69 Billion
2025 Market Size$ 25.22 Billion
2035 Market Size$ 47.13 Billion
Key Players
Companies such as Smith & Nephew
Mölnlycke Health Care
3M
B. Braun Melsungen AG
ConvaTec Group PLC
Hollister Incorporated
Opportunities
  • Increased Healthcare Expenditure
  • Rising Incidence of Chronic Wounds
  • Rising Incidence of Surgical Procedures

創傷ケア市場 概要

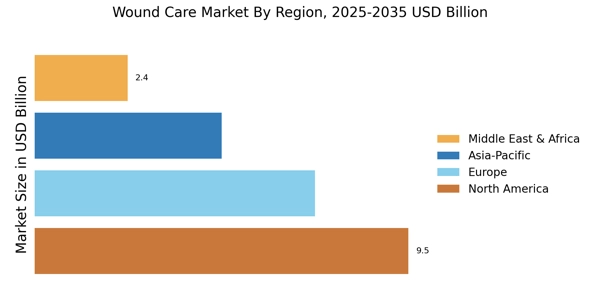
市場調査の未来の分析によると、創傷ケア市場の規模は2024年に236.9億米ドルと評価され、2025年には252.2億米ドルから2035年には471.3億米ドルに成長することが予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は6.4%となります。北米は市場をリードしており、42.10%以上のシェアを占め、約95億米ドルの収益を生み出しています。

慢性疾患の増加と高齢者人口の増加は、創傷ケア市場の主要な成長要因です。糖尿病性潰瘍や圧迫損傷の発生率の増加は、先進的な創傷ケア製品の需要を加速させ、世界的に長期的な患者管理の結果を改善しています。

  • WHOは、世界中で4億2200万人以上が糖尿病を患っており、これは慢性創傷の主要な原因であると推定しています。一方、IHMEは、非感染性疾患の世界的な負担が全死亡の70%を超えていると報告しています。この増加する患者層は、創傷ケア治療の持続的な需要を大きく促進しています。

主要な市場動向とハイライト

創傷ケア市場は、技術の進歩と慢性創傷管理への関心の高まりにより、堅調な成長を遂げています。

  • 北米は市場シェアの40%を占め、2024年にはアメリカ合衆国が地域収益の79%を占めています。
  • ドレッシングセグメントは58%のシェアを占め、世界中の医療環境での基本的な創傷管理における高い使用率に支えられています。
  • 慢性創傷は62%のシェアを持ち、世界中での糖尿病の有病率の上昇と高齢化人口の増加によって支えられています。
  • 糖尿病性潰瘍は44%のシェアを占め、4億2200万件を超える世界の糖尿病患者が長期的な創傷ケアの需要を促進しています。

市場規模と予測

2024年の市場規模 236.9(米ドル十億)
2035年の市場規模 471.3(米ドル十億)
CAGR(2025 - 2035) 6.45%

主要なプレーヤー

スミス&ネフュー(GB)、モルンリッケヘルスケア(SE)、3M(US)、B.ブラウンメルスンゲンAG(DE)、コンバテックグループPLC(GB)、ホリスターインコーポレイテッド(US)、メドトロニック(US)、アセリティ(US)、コロプラストA/S(DK)などの企業は、グローバル市場の主要な参加者の一部です。
創傷ケア市場 運転手

医療支出の増加

創傷ケア市場は、さまざまな地域での医療支出の増加から恩恵を受けています。政府や民間部門は、創傷ケアサービスを含む医療インフラにより多くの投資を行っています。この資金の増加により、先進的な創傷ケア製品や治療法へのアクセスが向上します。
 
データによると、医療支出は増加する見込みであり、患者の結果が改善され、予防医療への関心が高まっています。医療システムが創傷管理を優先するにつれて、市場における革新的なソリューションの需要が急増する可能性があり、市場の成長に対する前向きな見通しを反映しています。

慢性創傷の発生率の増加

創傷ケア市場は、糖尿病性潰瘍や褥瘡などの慢性創傷の有病率が著しく増加しています。この増加は、高齢化社会や糖尿病および肥満の発生率の増加に起因しています。最近のデータによると、慢性創傷は何百万人もの人々に影響を与え、先進的な創傷ケア製品に対する大きな需要を生み出しています。
 
市場は、医療提供者がこれらの複雑な状態を管理するための効果的なソリューションを求める中で拡大する見込みです。創傷ケア管理に対する意識の高まりと専門的な治療オプションの必要性が、この傾向をさらに推進しており、市場の堅調な成長軌道を示しています。

外科手術の発生率の増加

創傷ケア市場は、術後創傷を引き起こすことが多い外科手術の発生率の増加にも影響されています。外科手術の技術が進歩し、一般的になるにつれて、効果的な創傷ケア管理ソリューションの必要性が高まります。
 
データは、外科手術の件数が増加していることを示唆しており、それに伴い、治癒を促進し合併症を防ぐ先進的な創傷ケア製品への需要が高まっています。この傾向は、医療提供者が患者の回復体験を向上させるために術後創傷管理ソリューションの市場が成長していることを示しています。外科の進歩と創傷管理のニーズの相互作用は、市場の未来を形作る可能性があります。

創傷ケアにおける技術革新

技術の進歩は、創傷ケア市場を大きく形作っています。バイオエンジニアリングされた皮膚代用品、高度なドレッシング、負圧創傷療法などの革新が治療効果を高めています。創傷モニタリングシステムを含むスマート技術の統合も注目を集めています。
 
これらの革新は、治癒結果を改善するだけでなく、長期的な創傷ケアに関連する医療コストを削減します。市場は、患者の特定のニーズに応えるより洗練された製品へのシフトを目撃しており、市場の動的な進化を示唆しています。これらの技術がよりアクセスしやすくなるにつれて、セクターのさらなる成長を促進する可能性があります。

創傷ケア管理に対する意識の高まり

創傷ケア市場における効果的な創傷ケア管理の重要性に対する意識が高まっています。医療専門家や患者を対象とした教育イニシアチブが、創傷治癒プロセスや利用可能な治療オプションについての理解を深めています。この意識の高まりは、専門的な創傷ケア製品やサービスへの需要の増加につながっています。
 
患者が自分の治療選択肢についてより多くの情報を得るにつれて、先進的なソリューションを求める可能性が高まり、創傷ケア市場の成長を促進しています。患者教育と自己管理の強調は、市場のダイナミクスに影響を与え続けると予想されます。

市場セグメントの洞察

タイプ別:ドレッシング(最大)対高度な創傷ケア(最も成長している)

このセグメントの分布は、創傷ケア市場においてドレッシングが58%のシェアを持つ最大の貢献者であることを示しています。このカテゴリには、さまざまな消費者のニーズに応えるために設計された創傷管理用の製品が含まれています。ドレッシングは、基礎的なケアを提供するだけでなく、包括的な創傷治療計画における重要な要素として機能し、市場での優位性を確立しています。一方、高度な創傷ケアは、技術の進歩と慢性創傷の増加により、最も成長しているセグメントとして認識されています。高度な創傷ケア製品における革新的な材料と技術の統合は、より良い治癒結果を促進し、特定の患者のニーズに対応し、臨床環境や消費者の間での迅速な採用を促進しています。

ドレッシング(支配的)対高度な創傷ケア(新興)

ドレッシングは、伝統的および現代的な製品の範囲を含み、一次医療治療における広範な使用により市場での支配的なセグメントを維持しています。彼らは創傷を保護し、治癒を促進し、感染を防ぐように設計されています。ハイドロコロイドやフォームドレッシングなどの革新により、このセグメントは進化する医療基準に適応しています。対照的に、高度な創傷ケアは急速に新興しており、生体工学的皮膚代用品や合成ドレッシングなどの最先端技術を活用しています。このセグメントは、複雑で慢性的な創傷の治癒率を改善することに焦点を当てており、高齢化社会や糖尿病の増加によって推進されています。

創傷タイプ別:慢性創傷(最大)対急性創傷(最も成長している)

創傷ケア市場において、慢性創傷は62%のシェアを持つ最大のセグメントを表しており、糖尿病や褥瘡などの状態から生じています。このセグメントは、慢性疾患の増加と世界的な高齢化により市場シェアを支配しています。対照的に、急性創傷は、怪我や手術手技から生じることが多く、特に創傷管理技術の進歩と認識の高まりにより、重要な市場セグメントとして注目を集めています。

慢性創傷(支配的)対外科創傷(新興)

慢性創傷は、治癒時間が長引くことが特徴で、市場での支配的な力を持ち、糖尿病や他の持続的な健康状態の高い有病率によって推進されています。このセグメントは、生体工学的皮膚代用品などの高度な治療を示し、患者の結果を向上させています。一方、外科創傷は新興タイプであり、手術手技の増加と術後ケア管理への注目によって成長しています。縫合技術やドレッシングの革新は、外科創傷ケアを向上させ、このセグメントを投資と開発の重要な分野として確立しています。

エンドユーザー別:病院(最大)対在宅医療(最も成長している)

創傷ケア市場において、病院はエンドユーザーセグメントの最大シェアである64%を占めており、これは手術手技の高いボリュームとこれらの施設で遭遇する複雑な創傷管理ニーズによって大きく推進されています。市場分布は、病院が高度なリソース、専門的なケアチーム、および高度な創傷ケア製品の利用可能性により、好まれる場所であることを強調しています。在宅医療は比較的小さいものの、患者がより柔軟なケアオプションを求め、自宅での治療を伝統的な環境に代わる実行可能な選択肢として好むようになってきています。

病院(支配的)対在宅医療(新興)

病院は、創傷ケア市場における支配的なエンドユーザーであり、さまざまな創傷タイプを効果的に管理するための包括的な施設を備えています。彼らは、高度な外科的介入や術後の創傷ケアを含む専門的なサービスを提供し、複雑なケースに対応しています。対照的に、在宅医療は新興セグメントであり、患者の自律性と快適さに焦点を当てています。これは、定期的な治療を必要とする患者にアクセスを提供し、病院訪問を避けることを好む患者を支援するテレヘルスの革新やモバイル創傷ケアソリューションによってますます支えられています。この在宅ケアへの傾向は、患者の好みや医療業界の価値に基づくケアモデルへの推進によって強化される可能性があります。

アプリケーション別:糖尿病性潰瘍(最大)対褥瘡(最も成長している)

アプリケーションセグメントは、糖尿病性潰瘍が44%の最大の創傷ケア市場シェアを占めており、糖尿病とそれに関連する合併症の増加に起因しています。次に、褥瘡が続き、医療環境における患者ケアへの重要な影響がますます認識されています。他の注目すべきセグメントには、静脈性下肢潰瘍や外傷性創傷が含まれ、それぞれが特定の医療ニーズに対応することで市場に貢献しています。

創傷ケアアプリケーション:糖尿病性潰瘍(支配的)対褥瘡(新興)

糖尿病性潰瘍は、市場内で支配的なセグメントであり、糖尿病の発生率の増加とそれに伴う合併症が慢性創傷につながっています。糖尿病管理に対する焦点は、創傷ケア製品の革新を促進し、治癒率を向上させています。対照的に、褥瘡は新興セグメントであり、患者の快適さと安全性に関する医療環境での認識の高まりにより注目を集めています。技術とケアプロトコルの進歩は、この分野の成長を促進しており、効果的な予防と治療のレジメがケアの質を向上させ、病院関連の合併症を減少させるために重要です。

創傷ケア市場に関する詳細な洞察を得る

地域の洞察

北米 : 創傷ケア市場のリーダー

北米は、2024年に創傷ケア市場の規模でリードしており、世界の収益の42.10%以上を占めています。高度な医療インフラ、強力な研究開発投資、主要な創傷管理企業やトップの創傷ケア企業の参加によって支えられています。FDAなどの機関からの規制支援は、市場の拡大をさらに促進し、創傷ケア製品の安全性と有効性を確保しています。

  • 米国は79%のシェアを占め、推定価値は74.9億米ドルで、高度な医療インフラと高い慢性疾患負担によって推進されています。一方、カナダは21%のシェアを占め、19.9億米ドルで、創傷ケアへの認識の高まりによって支えられています。

米国が主要な貢献者であり、カナダが続いており、革新的な創傷ケアソリューションへの需要が高まっています。北米の競争環境は堅牢であり、3M、スミス&ネフュー、メドトロニックなどの主要企業が存在します。これらの企業は、バイオアクティブドレッシングや負圧創傷療法システムを含む高度な創傷ケア製品の開発に多額の投資を行っています。確立された医療インフラの存在と医療支出の増加も市場の成長を後押ししており、創傷ケアにおける革新の焦点となっています。

ヨーロッパ : 創傷ケア市場における新たな革新

ヨーロッパの創傷ケア市場の規模は2024年に71.1億米ドルと評価され、30%のシェアを持つ第二の地域市場となっています。この地域は、糖尿病や肥満の発生率の上昇により、慢性創傷が増加しているため、著しい成長を遂げています。EU医療機器規則などの規制フレームワークは、製品の安全性と有効性を向上させ、消費者の信頼と市場の需要を高めています。

  • ドイツは28%のシェアを持ち、19.9億米ドルの価値を持ち、強力な医療システムによって推進されています。一方、英国は22%のシェアを持ち、15.6億米ドルで、高齢者人口の増加と慢性創傷のケースによって支えられています。

ドイツや英国のような国々は、先進的な医療システムと創傷ケアソリューションへの認識の高まりによって市場をリードしています。ヨーロッパの競争環境は、確立されたプレーヤーと革新的なスタートアップの混合によって特徴付けられています。モルンリッケヘルスケアやB.ブラウンメルスンゲンAGなどの主要企業は、先進的な創傷ケア製品の開発に注力しています。

強力な流通ネットワークの存在と医療提供者とのコラボレーションは、市場浸透をさらに高めています。研究開発への強調も革新を促進しており、ヨーロッパは最先端の創傷ケア技術の中心地となっています。

アジア太平洋 : 新興市場での急成長

アジア太平洋は、創傷ケア市場における新興の強国であり、世界のシェアの約20%を占めています。アジア太平洋は、中国やインドなどの国々が採用を推進して急速に拡大しています。地域の発展には、タイの創傷ケアプログラムのような地域のイニシアチブや新興の流通ネットワークが含まれています。中国やインドのような国々は、急速な都市化と医療の改善を目撃しており、効果的な創傷管理ソリューションへの需要を促進しています。

  • 中国は34%のシェアを占め、16.1億米ドルの価値を持ち、大規模な患者人口によって推進されています。一方、日本は26%のシェアを持ち、12.3億米ドルで、高度な医療技術と高齢化人口によって支えられています。

規制機関もより支援的になり、革新的な製品の市場参入を促進しています。アジア太平洋の競争環境は進化しており、地元および国際的なプレーヤーが市場シェアを争っています。アセリティやコンバテックのような企業は、戦略的なパートナーシップや地域に特化した製品提供を通じて存在感を拡大しています。この地域の多様な医療ニーズは、製造業者に革新を促し、コスト効果が高く効率的な創傷ケアソリューションの導入を促進しています。このダイナミックな環境は、創傷ケアセクターにおける成長と投資の重要な機会を提供しています。

中東およびアフリカ : 創傷ケア市場における未開発の潜在能力

中東およびアフリカは、創傷ケア市場における資源豊富なフロンティアを表しており、世界のシェアの約10%を占めています。この地域は、医療投資の増加、慢性疾患の発生率の上昇、高度な創傷ケアソリューションへの認識の高まりによって成長しています。南アフリカやUAEのような国々が市場をリードしており、医療インフラの改善と医療技術へのアクセスを向上させる政府のイニシアチブによって支えられています。

  • サウジアラビアは38%のシェアを持ち、9億米ドルの価値を持ち、医療投資によって推進されています。一方、南アフリカは27%のシェアを持ち、6.4億米ドルで、創傷ケアインフラの改善によって支えられています。

中東およびアフリカの競争環境は、地元および国際的なプレーヤーの混合によって特徴付けられています。企業は、増大する需要に応えるために製品提供を拡大し、流通ネットワークを強化することに注力しています。コロプラストA/Sやホリスターインコーポレイテッドなどの主要プレーヤーの存在は注目に値し、彼らは地域の独自の医療課題に対する特化したソリューションの開発に積極的に関与しています。これは、市場における成長と革新の重要な機会を提供します。

創傷ケア市場 Regional Image

主要企業と競争の洞察

創傷ケア市場は、技術、人口統計、慢性創傷の発生率の上昇によって形成されたダイナミックな競争環境を反映しています。コロプラストやダーマサイエンスなどの企業は、強力な革新能力と創傷ケア産業のバリューチェーン全体での積極的な参加を示しています。この分野で活動する企業は、未充足の医療ニーズに対応し、市場の変化に適応するために継続的に革新を行っています。

この市場内の競争の洞察は、主要企業が採用している戦略、地域のダイナミクス、急速に進化する医療環境の中で存在する成長機会を理解する手助けを提供します。利害関係者は、製品提供の強化、戦略的コラボレーションの確立、競争優位を維持するためのグローバルな足跡の拡大に注力しています。

コロプラストは、革新的な製品開発と高品質基準へのコミットメントを通じて、創傷ケア市場で顕著な存在感を確立しています。同社の強みは、さまざまな臨床ニーズに応える高度な創傷ケア製品の包括的な範囲にあります。ユーザーフレンドリーさ、効果、そして安全性を強調しています。

コロプラストの市場戦略は、先進的な治療法を適用する際の柔軟性を高めるために、広範な研究開発能力を活用して、治癒プロセスを向上させる最先端のソリューションを導入することを含んでいます。さらに、同社の強力な流通チャネルと医療専門家とのパートナーシップにより、さまざまな市場に効果的に浸透し、創傷ケアセクターで信頼できるプレーヤーとしての地位を固めています。

ダーマサイエンスは、創傷ケア市場での焦点を絞った戦略を持ち、創傷治癒を効果的に管理・促進するために設計された専門的な製品とサービスのポートフォリオを提供しています。同社は、革新的な高度な創傷ケアソリューションにおいて強みを持ち、医療コミュニティでの好評を得ています。ダーマサイエンスは、戦略的な買収と提携を通じて市場の存在感を拡大し、製品提供を強化し、主要地域での足跡を強化しています。

彼らの主要製品には、治癒時間を最適化し、患者の結果を改善することを目的とした特許技術を利用した高度なドレッシングが含まれています。さらに、同社の研究開発への注力は、創傷ケアの進歩の最前線に留まることを保証し、グローバルな舞台での競争的立場をさらに強固にしています。

創傷ケア市場市場の主要企業には以下が含まれます

Recent Industry Developments

最近の創傷閉鎖デバイス市場の変化は、外科手術の改善と効率的な閉鎖技術への需要の高まりにより急速な成長を示しています。グローバル創傷アカデミープログラムに類似した教育的コラボレーションやトレーニングイニシアチブは、実践者の知識と高度なソリューションの採用を改善するのに役立っています。

2025年12月 - 高度な創傷ケア市場は、高度なドレッシング、負圧療法、生物製剤の進歩により急速に拡大しています。糖尿病や高齢化人口によって引き起こされる慢性創傷のケースは、市場の主要な触媒として残っています。革新のパイプラインは、特に生体工学的皮膚代替物や抗菌技術において強い活動を示しています。医療システムは、家庭ベースの創傷管理を強調しており、ポータブルデバイスやスマートモニタリングツールの採用を増加させています。

CTP/皮膚代替物の柔軟性:業界団体による提唱により、メディケア行政請負業者(MAC)が恣意的な適用制限を撤廃し、糖尿病性足潰瘍(DFU)や静脈性潰瘍(VLU)の治療における細胞および組織ベースの製品(CTP)のケアエピソードを延長することに成功しました。最終的な地域カバレッジ決定(LCD)は2025年4月頃に発効し、臨床医に高度な治療法を適用する際の柔軟性を高めました。

ソルベントムがアセラサージカルを買収(最大8.5億ドル):2025年末に、ソルベントム(3Mから分社化)がアセラサージカルを買収し、高成長の合成組織マトリックスカテゴリーで強力な地位を確立しました。アセラのリストラタ製品ラインは、人間の細胞外マトリックス(ECM)を模倣し、急性ケア環境における高度な組織再生ソリューションの採用を加速します。これは、ソルベントムのポートフォリオを再集中し最適化するという広範な戦略に続くものです。

最近、創傷ケア市場でいくつかの重要な変化がありました。2023年10月、スミス&ネフューは、治癒プロセスを加速し、患者の結果を改善する新しい高度な創傷ドレッシングのラインを発表すると述べました。コロプラストは、2023年9月に製品ラインに新しいハイドロコロイドドレッシングを追加しました。これらのドレッシングは慢性創傷専用に設計されており、患者により多くの治療オプションとより良いケアを提供します。2019年10月に3Mによるアセリティの買収は、歴史的な重要な出来事でした。

この戦略的な動きは、3Mの市場での地位を大幅に改善し、高度な創傷管理ポートフォリオを追加しました。市場は急速に成長し続けており、慢性創傷の数が増加し、世界中で手術が増加しています。2024年の時点で、信頼できる情報源によれば、市場の年平均成長率(CAGR)は今後5年間で約6%になるとされています。

インテグラライフサイエンスも、2023年11月にアジア太平洋地域の新市場に参入することでグローバルなリーチを拡大しました。これにより、高度な創傷ケア製品へのアクセスが容易になりました。ジョンソン&ジョンソンや他の企業は、過去2年間にわたり研究開発に多額の投資を続けており、創傷を治療する新しい方法を考案し、患者や医療提供者のニーズに応じて製品を変更しています。

今後の見通し

創傷ケア市場 今後の見通し

創傷ケア市場のサイズは2035年までに471.3億米ドルに達する見込みで、技術の進歩、高齢化社会、慢性疾患の増加により年平均成長率6.4%で成長します。

新しい機会は以下にあります:

  • 高度な生体活性ドレッシングの開発による治癒の向上
  • 創傷管理のための遠隔医療サービスの拡大
  • 患者の結果を改善するためのAI駆動の創傷評価ツールへの投資

2035年までに、創傷ケア市場は大幅な成長と革新を達成することが期待されています。

市場セグメンテーション

創傷ケア市場のタイプの見通し

  • ドレッシング
  • 先進的な創傷ケア
  • 従来の創傷ケア
  • 縫合糸
  • ガーゼ

創傷ケア市場の最終ユーザーの見通し

  • 病院
  • 在宅医療
  • 外来手術センター
  • クリニック

創傷ケア市場の創傷タイプの見通し

  • 慢性創傷
  • 急性創傷
  • 手術創
  • 火傷

創傷ケア市場のアプリケーションの見通し

  • 糖尿病性潰瘍
  • 褥瘡
  • 静脈性下肢潰瘍
  • 外傷性創傷

レポートの範囲

2024年の市場規模 236.9(米ドル億)
2025年の市場規模 252.2(米ドル億)
2035年の市場規模 471.3(米ドル億)
年平均成長率(CAGR) 6.45%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 米ドル億
プロファイルされた主要企業 スミス&ネフュー(GB)、モルンリッケヘルスケア(SE)、3M(US)、B.ブラウンメルスンゲンAG(DE)、コンバテックグループPLC(GB)、ホリスターインコーポレイテッド(US)、メドトロニック(US)、アセリティ(US)、コロプラストA/S(DK)
カバーされるセグメント 製品タイプ、創傷タイプ、エンドユーザー、アプリケーション
主要市場機会 市場における高度なバイオマテリアルとデジタルヘルステクノロジーの統合。
主要市場ダイナミクス 高度な創傷ケア製品への需要の高まりが、市場における製造業者間の革新と競争を促進しています。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2024年の創傷ケア市場の現在の評価額はどのくらいですか?

創傷ケア市場は2024年に236.9億米ドルと評価されました。

2035年の市場の予測規模はどのくらいですか?
市場は2035年までに471.3億米ドルに達すると予測されています。
2025年から2035年の予測期間中の市場の期待CAGRはどのくらいですか?
2025年から2035年の間の市場の期待CAGRは6.45%です。
2024年に最も高い評価を受けた創傷ケア市場のセグメントはどれですか?

2024年には、ドレッシングセグメントが160.0億米ドルで最も高い評価を受けました。

創傷ケア市場の主要プレーヤーは誰ですか?
主要プレーヤーには、スミス&ネフュー、モルンリッケヘルスケア、3M、B.ブラウンメルスンゲンAGが含まれます。
2024年の先進的創傷ケアの評価額は従来の創傷ケアとどのように比較されますか?

2024年には、先進的創傷ケアが140.0億米ドルと評価され、従来の創傷ケアは100.0億米ドルと評価されました。

2024年の外科的創傷セグメントの評価額はどのくらいですか?

外科的創傷セグメントは2024年に160.0億米ドルと評価されました。

2035年までに最も成長が期待されるエンドユーザーセグメントはどれですか?

病院セグメントは大幅に成長すると予想されており、2035年までに190.0億米ドルに達すると見込まれています。

2024年の外傷性創傷の評価額はどのくらいですか?

外傷性創傷は2024年に171.3億米ドルと評価されました。

2024年の糖尿病性潰瘍の市場は圧迫潰瘍とどのように比較されますか?

2024年には、糖尿病性潰瘍の市場が100.0億米ドルと評価され、圧迫潰瘍は120.0億米ドルに達しました。

著者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical and nursing journals, clinical publications, and authoritative wound care organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), Health Canada, Japan's Pharmaceuticals and Medical Devices Agency (PMDA), China's National Medical Products Administration (NMPA), Wound Healing Society (woundheals.org), European Wound Management Association (EWMA.org), American Professional Wound Care Association (APWCA), Wounds UK, Australian Wound Management Association (AWMA), National Institutes of Health (NIH), Cochrane Library, ClinicalTrials.gov, CDC National Center for Health Statistics, Healthcare Cost and Utilization Project (HCUP), World Health Organization (WHO) Global Health Observatory, NHS Digital (UK), EU Eurostat Health Database, and national health ministry reports from key markets. These sources were used to collect procedure statistics, regulatory approval data for advanced dressings and NPWT devices, clinical safety and efficacy studies, prevalence data for diabetic foot ulcers and pressure ulcers, demographic trends in chronic wound management, and competitive landscape analysis for advanced wound dressings, negative pressure wound therapy systems, bioengineered skin substitutes, and traditional wound care products.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from advanced wound care manufacturers, traditional dressing suppliers, and negative pressure wound therapy device OEMs. The demand-side sources included certified wound care nurses (CWON), wound care physicians, vascular surgeons, plastic surgeons, medical directors of hospital wound care centers, procurement leads from acute care hospitals, purchasing managers from home healthcare agencies, and supply chain directors from ambulatory surgical centers. Primary research has confirmed the product pipeline timelines for antimicrobial and smart dressings, validated market segmentation across dressing categories, and gathered insights on the clinical adoption patterns of advanced vs. traditional wound care, pricing strategies for NPWT devices, reimbursement dynamics for bioengineered skin substitutes, and contracting strategies with group purchasing organizations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (40%), Europe (30%), Asia-Pacific (22%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to wound care interventions. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America covering advanced wound care (moist dressings, antimicrobial dressings, alginate, hydrocolloid, foam, hydrogel), negative pressure wound therapy systems, hyperbaric oxygen therapy equipment, traditional wound care (gauze, bandages, tapes), sutures, and staplers

Product mapping across dressing categories, wound type applications (chronic vs. acute), and end-user settings (hospitals vs. residential care)

Analysis of reported and modeled annual revenues specific to wound care product portfolios, including disaggregation of consolidated company reporting to isolate wound management business units

Coverage of manufacturers representing 75-80% of global market share in 2024, including Smith & Nephew, 3M, Mölnlycke, Convatec, Coloplast, B. Braun, Hollister, Medtronic, and Acelity

Extrapolation using bottom-up (procedure volume × ASP by country for surgical wounds, diabetic foot ulcer treatments, pressure ulcer management, and burn care) and top-down (manufacturer revenue validation by product segment) approaches to derive segment-specific valuations for advanced wound care, traditional wound care, and active wound care segments

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.