音声アシスタント市場

音声アシスタント市場調査レポート アプリケーション別(スマートスピーカー、スマートフォン、ウェアラブルデバイス、スマートホームデバイス、自動車)、技術別(自然言語処理、機械学習、音声認識、テキスト読み上げ、音声認識)、展開モデル別(クラウドベース、オンプレミス)、エンドユーザー別(個人、商業、産業)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ)- 2035年までの予測
ID: MRFR/ICT/2686-CR 200 Pages Aarti Dhapte Last Updated: September 19, 2026
Voice Assistant Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)16.08%
2024 Market Size$ 4.85 Billion
2025 Market Size$ 5.63 Billion
2035 Market Size$ 25.01 Billion
Key Players
Amazon
Google
Apple
Microsoft
Samsung
Baidu
Opportunities
  • Expansion of Smart Home Ecosystems
  • Rising Demand for Voice-Activated Services
  • Advancements in Natural Language Processing

音声アシスタント市場 概要

主要な市場動向とハイライト

市場規模と予測

CAGR (2025 - 2035) 16.08%

主要なプレーヤー

Amazon (US), Google (US), Apple (US), Microsoft (US), Samsung (KR), Baidu (CN), Alibaba (CN), Sonos (US), Facebook (US), Xiaomi(CN)

音声アシスタント市場 運転手

自然言語処理の進展

自然言語処理(NLP)の進展は、音声アシスタント市場に大きな影響を与えています。強化されたNLP機能により、音声アシスタントはユーザーの問い合わせをより正確かつ文脈に応じて理解し、応答することが可能になります。この改善は、高度なNLPアルゴリズムを利用する音声アシスタントのユーザー満足度が40%向上したという報告によって証明されています。技術が進化するにつれて、音声アシスタントがより自然な会話を行う能力は、より広範なユーザーベースを引き付ける可能性があります。その結果、企業がこれらの進展を活用して顧客とのインタラクションを改善し、ユーザーの採用を促進するため、音声アシスタント市場は拡大することが期待されています。

多言語能力への関心の高まり

音声アシスタント市場における多言語機能への関心の高まりは、重要な推進力として浮上しています。企業が多様な市場に進出するにつれて、複数の言語を理解し応答できる音声アシスタントの需要が高まっています。最近の調査によると、70%以上の消費者が母国語でコミュニケーションできる音声アシスタントを好むとされています。この傾向は、音声アシスタント市場が提供内容を多様化し、より広いオーディエンスに対応し、ユーザー満足度を向上させる可能性を示しています。多言語機能に投資する企業は、この進化する環境において競争優位を得ることができるかもしれません。

音声起動サービスの需要の高まり

音声アシスタント市場は、さまざまな分野で音声活性化サービスの需要が著しく増加しています。消費者が便利さと効率をますます求める中、企業は業務に音声技術を統合しています。たとえば、小売業界では、音声活性化ショッピングアシスタントを通じて顧客エンゲージメントが30%増加したと報告されています。この傾向は小売業に限らず、医療提供者も患者とのやり取りを効率化するために音声アシスタントを採用しており、管理負担を軽減する可能性があります。音声技術への依存が高まる中、音声アシスタント市場はシームレスなユーザー体験と向上した業務効率の必要性により、 substantial growthが見込まれています。

スマートホームエコシステムの拡張

スマートホームエコシステムの拡大は、音声アシスタント市場の重要な推進要因です。より多くの家庭がスマートデバイスを採用するにつれて、これらのエコシステムへの音声アシスタントの統合がますます普及しています。最近のデータによると、約50%の家庭が音声技術に対応した少なくとも1つのスマートデバイスを利用しています。この傾向は、ユーザーの利便性を高めるだけでなく、より相互接続された生活環境を促進します。音声アシスタント市場は、この成長から恩恵を受けることができ、消費者は音声コマンドを通じてスマートホームデバイスをシームレスに制御できる統合的なソリューションを求めています。

自動車アプリケーションにおける採用の増加

自動車アプリケーションにおける音声アシスタントの採用が増加することで、音声アシスタント市場が再形成されています。車両がより技術的に進化するにつれて、メーカーはドライバーの安全性と利便性を向上させるために音声認識システムを組み込んでいます。報告によると、現在、新車の約60%が何らかの形の音声アシスタント技術を搭載しています。この統合により、ドライバーはハンドルから手を離さずにナビゲーション、音楽、通信機能にアクセスできるようになります。音声アシスタント市場は、自動車会社がより安全で直感的な運転体験を求める消費者の需要に応えるために音声技術を優先することで、引き続き成長が見込まれています。

市場セグメントの洞察

アプリケーション別:スマートスピーカー(最大)対スマートホームデバイス(最も成長が早い)

音声アシスタント市場において、スマートスピーカーは最大のシェアを占めており、家庭への浸透が顕著です。これらのデバイスは一般的になり、ユーザーにハンズフリーのインタラクション機能を提供しています。一方、スマートホームデバイスは急速に注目を集めています。より多くの消費者が利便性とエネルギー効率のために自動化に目を向ける中、スマートホームデバイスは特にテクノロジーに精通したミレニアル世代やZ世代の消費者にアピールする有望なセグメントとして浮上しています。

スマートスピーカー(主流)対スマートホームデバイス(新興)

スマートスピーカーは現在、音声アシスタント市場の主要なプレーヤーであり、直感的なユーザーインターフェースとさまざまなアプリケーションとの統合が評価され、日常のタスクに欠かせない存在となっています。これらはスマートホームのハブとして機能し、他のデバイスとシームレスに接続することで、全体的なユーザー体験を向上させます。一方、スマートホームデバイスは新興セグメントを代表しており、ホームオートメーションソリューションに対する需要の高まりによって推進されています。これらのデバイスはユーザーのインタラクションを簡素化するだけでなく、エネルギーの節約や安全性の向上を促進し、消費者が統合された技術ソリューションをますます求める中で、将来の成長に向けて良好な位置を占めています。

技術別:自然言語処理(最大)対音声認識(最も成長が早い)

音声アシスタント市場は、自然言語処理(NLP)が支配しており、人間の言語を理解し解釈する上で重要な役割を果たし、市場の大きなシェアを占めています。一方、音声認識技術は急速に注目を集めており、話された言葉をテキストに変換し、音声アシスタントとのユーザーインタラクションを向上させる能力から、新たなセグメントとして見られています。音声対応デバイスの消費者採用が急増する中、高度な音声技術への需要が高まっています。NLPは市場における革新の大部分を推進しており、より良いユーザー体験をもたらしています。一方、音声認識はアルゴリズムの進歩とスマートデバイスへの統合の増加によって急成長していることが特徴です。音声アシスタントにおけるパーソナライズの傾向も、これらのセグメントの成長を促進しています。

技術:NLP(主流)対音声認識(新興)

自然言語処理(NLP)は、音声アシスタント市場において支配的な技術であり、デバイスが人間の言語を効果的に理解し解釈するための重要な機能を提供しています。その技術的進化は、シームレスな会話を可能にするより洗練された言語モデルの開発につながり、開発者やユーザーの間で好まれる選択肢となっています。一方、音声認識は、顧客サービスやホームオートメーションを含むさまざまなアプリケーションでの急速な成長と採用の増加を特徴とする新興技術です。機械学習と強化されたデータ処理能力の組み合わせは、精度を向上させ、この技術を現代の音声アシスタントの機能に不可欠なものにしながら、 substantialな市場の存在感を確立し続けています。

展開モデル別:クラウドベース(最大)対オンプレミス(最も成長が早い)

音声アシスタント市場において、クラウドベースの展開モデルが最大のセグメントとして浮上しています。さまざまな業界の企業は、スケーラビリティ、コスト効率、既存システムとの統合の容易さから、クラウドソリューションをますます採用しています。この広範な受け入れにより、クラウドベースの音声アシスタントは市場シェアの重要な部分を獲得し、消費者と企業の両方にとって好ましい選択肢として位置付けられています。一方、オンプレミスソリューションは、現在の市場シェアは小さいものの、データセキュリティとコントロールを重視する組織によって注目を集めています。これらのソリューションはカスタマイズとプライバシーを提供し、機密情報を扱う企業にとって魅力的な選択肢となっています。音声アシスタント市場内の成長ダイナミクスは、データセキュリティとコンプライアンスの需要の高まりにより、オンプレミス展開モデルが増加していることを示しています。医療や金融などの機密データを扱う業界は、データ管理に対する厳格なコントロールを維持できるため、オンプレミスの音声アシスタントを好む傾向があります。同時に、クラウドベースのソリューションは進化を続け、AI機能やさまざまなプラットフォームへの統合を強化し、消費者や企業の変化するニーズに応えるために革新を続けながら、最大のセグメントとしての地位を確保しています。

クラウドベース(主流)対オンプレミス(新興)

音声アシスタント市場におけるクラウドベースの展開モデルは、そのアクセス性と柔軟性が特徴です。インターネット接続を通じて音声アシスタント機能にアクセスできるため、デバイスやアプリケーション間でのシームレスな統合が促進されます。企業は需要に応じてリソースをスケールできるため、運用コストを最適化することができます。さらに、クラウドベースのソリューションは、最新の人工知能の進歩を取り入れることが多く、応答性やインタラクションが向上します。一方、オンプレミスモデルは、データ保護と規制遵守を重視する組織によって推進される強力な代替手段として浮上しています。このセグメントは、企業に音声アシスタント機能に対するより大きな制御を提供するカスタマイズされたソリューションを可能にします。その結果、データプライバシーの保護が最も重要な分野では、オンプレミスシステムがますます採用されています。

用途別:個人(最大)対 商業(最も成長している)

音声アシスタント市場において、最終用途セグメントは個人、商業、産業アプリケーションの多様な分布を示しています。個人用は市場を支配しており、そのアクセスのしやすさと便利さから消費者にアピールし、日常のタスクとのシームレスな統合を提供しています。それに対して、商業セグメントは急速に拡大しており、企業が顧客エンゲージメントを向上させ、業務を効率化するために音声技術を活用していることから、この分野で重要なプレーヤーとして位置付けられています。このセグメントの成長は、スマートホームデバイスやオフィス環境における音声アシスタントの採用が増加していることによって促進されています。個人セグメントは、消費者がよりパーソナライズされた体験を求める中で引き続き成長しており、商業セクターはAIや機械学習の進展から利益を得ています。さらに、産業アプリケーションも徐々に登場しており、業務の最適化に焦点を当てており、全体の最終用途スペクトルにわたるバランスの取れた成長の可能性を示唆しています。

音声アシスタント市場:個人(主導)対商業(新興)

音声アシスタント市場において、個人セグメントは消費者の間で広く支持されているため、支配的なプレーヤーとして位置付けられています。このセグメントには、スマートスピーカー、スマートフォン、家庭統合システムなど、ユーザーが技術と簡単に対話できるさまざまなアプリケーションが含まれています。個人用音声アシスタントの利便性とハンズフリー機能は、日常生活に欠かせない存在となり、強い消費者のエンゲージメントとロイヤルティを生み出しています。一方、商業セグメントは、業務効率を向上させ、顧客とのインタラクションを改善するための革新的なソリューションを提供する重要な力として台頭しています。企業は、顧客サービス、マーケティング戦略、内部プロセスの効率化のために音声技術をますます採用しており、この分野での急速な成長の可能性を示しています。

音声アシスタント市場に関する詳細な洞察を得る

地域の洞察

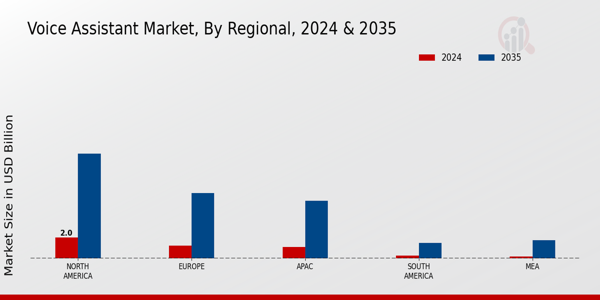
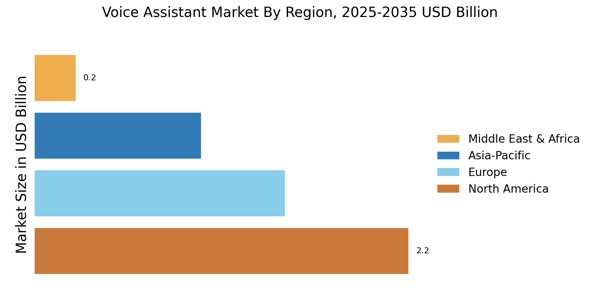
音声アシスタント市場は、さまざまな地域で顕著な成長を遂げており、スマート技術の採用が進んでいることを反映しています。2024年には、北米が2.0億米ドルの市場評価を持ち、2035年までに10.0億米ドルに達する見込みで、音声アシスタント市場のセグメンテーションにおいて支配的なプレーヤーとなっています。 

一方、ヨーロッパも強い地位を示しており、2024年には1.25億米ドルの価値があり、同期間中に6.25億米ドルに成長することが予想されています。

APAC地域は、2024年に1.1億米ドルの評価を受け、5.5億米ドルに達する見込みで、急速な技術革新と音声起動ソリューションを受け入れる若い人口により、注目を集めています。対照的に、南米は2024年に0.3億米ドルの評価を受け、MEA地域は0.2億米ドルで、これらは小規模ながらも新興セグメントを代表しており、2035年までにそれぞれ1.5億米ドルと1.75億米ドルに成長することが期待されています。これは、接続性の向上とデジタル化によって推進されています。 

これらの地域における市場の大幅な成長は、自動化に対する消費者の需要の高まり、使いやすさ、そして向上したユーザー体験などの要因に起因しています。音声アシスタント技術の導入が日常生活に不可欠になるにつれて、これらの地域は音声アシスタント市場の収益を共同で促進し、市場の存在感を広げるためのさまざまな成長機会と潜在的な課題を浮き彫りにしています。

音声アシスタント市場の地域別インサイト

出典:一次調査、二次調査、マーケットリサーチフューチャーデータベースおよびアナリストレビュー

音声アシスタント市場 Regional Image

主要企業と競争の洞察

音声アシスタント市場は急速な成長と革新を遂げており、さまざまな分野での人工知能と自然言語処理技術の採用が進んでいることを反映しています。企業や消費者がともに向上したユーザー体験を求める中、この市場の企業はより洗練された音声起動ソリューションを提供するために絶えず努力しています。競争の洞察は、いくつかの主要なプレーヤーが自社の提供を差別化し、機能性を向上させ、他の技術との統合能力を改善するために積極的に取り組んでいることを示しています。

市場参加者は、ユーザーエンゲージメント、認識精度、多言語サポートに焦点を当てつつ、サードパーティの開発者が音声対応デバイスとの互換性を通じてより多くの価値を追加できるエコシステムを構築しています。

アマゾンは、音声アシスタント市場においてその重要な存在感と音声アシスタント技術の強力な機能により際立っています。同社は、幅広いスマートデバイスに音声アシスタントを統合することに成功し、家庭名となっています。アマゾンの強みは、クラウド技術を活用する卓越した能力にあり、音声ベースのサービスがシームレスに機能することを可能にし、広範なコンテンツライブラリと組み合わせています。消費者は、プラットフォームを通じて提供されるさまざまなスキルや機能の恩恵を受けており、忠実なユーザーベースを形成しています。

アマゾンの戦略的パートナーシップ、音声認識アルゴリズム、そして機械学習の継続的な改善は、競争上の優位性に寄与し、グローバルな音声アシスタント市場での先駆者としての地位を維持しています。

一方、IBMの音声アシスタント市場における地位は、人工知能を活用して革新的な音声ソリューションを創出する多様な提供によって特徴付けられています。同社は、会話型インターフェースを開発するための包括的なツールセットを提供するWatson Assistantのような製品を通じて、企業レベルの機能を強化することに注力しています。IBMの強みは、その堅牢なインフラストラクチャと分析能力にあり、企業が特定のニーズに合わせたカスタマイズされたソリューションを展開できるようにしています。同社は、技術ポートフォリオを強化し、市場へのリーチを改善するために、合併や買収を通じてコラボレーションを促進する上でも進展を遂げています。

IBMのセキュリティとコンプライアンスへの強調、そして革新へのコミットメントは、さまざまな業界に対応することを可能にし、競争の激しい音声アシスタント市場で際立たせています。

音声アシスタント市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • Q3 2026: Amazon (US): Amazon made Alexa+ broadly available in the U.S., offering its generative-AI voice assistant through Alexa-enabled devices, Alexa.com, and the Alexa app, expanding conversational voice-assistant access across home and digital environments.
  • Q3 2026: Google (US): Google launched its new Google Home Speaker built for Gemini for Home, introducing natural-language conversations, multi-step commands, contextual follow-ups, and more capable voice control for connected-home devices.
  • Q3 2026: Apple (US): Apple introduced AirPods 5 with hands-free Siri AI access, enabling supported iPhone users to obtain contextual answers, perform app actions, and use conversational voice assistance directly through the new earbuds.
  • Q2 2024: Apple unveils new Siri with generative AI at WWDC 2024 Apple announced a major overhaul of its Siri voice assistant, integrating generative AI capabilities to enable more natural conversations and complex task handling, marking the company's most significant update to Siri since its launch.
  • Q2 2024: Amazon and BMW announce partnership to bring Alexa Custom Assistant to next-gen vehicles Amazon and BMW revealed a strategic partnership to integrate Amazon’s Alexa Custom Assistant into BMW’s upcoming vehicle lineup, allowing for a more personalized and branded in-car voice experience.
  • Q2 2024: Microsoft launches Copilot Voice for Windows 11 Microsoft introduced Copilot Voice, a new voice assistant feature for Windows 11, enabling users to control their PCs and access generative AI-poweredassistance through natural language commands.
  • Q3 2024: Google launches Gemini-powered voice assistant for Android devices Google rolled out a new voice assistant for Android, powered by its Gemini AI model, offering enhanced conversational abilities and deeper integration with Google services.
  • Q2 2024: SoundHound AI raises $125 million in funding round led by Nvidia SoundHound AI, a leading voice AI platform, secured $125 million in new funding to accelerate development of its conversational voice assistant technology, with Nvidia as the lead investor.
  • Q3 2024: Samsung debuts Bixby 3.0 with on-device generative AI at Galaxy Unpacked Samsung introduced Bixby 3.0, featuring on-device generative AI for faster, more private voice interactions, during its Galaxy Unpacked event.
  • Q2 2024: Cerence wins $50 million contract to provide voice assistant tech for major automaker Cerence announced it has secured a $50 million contract to supply its automotive voice assistant platform to a leading global car manufacturer, expanding its presence in the connected vehicle market.
  • Q1 2025: OpenAI launches Chat GPT Voice for enterprise customers OpenAI released ChatGPT Voice, a voice-enabled version of its AI assistant, for enterprise clients, enabling businesses to deploy advanced conversational AI in customer service and productivity applications.
  • Q2 2025: Sonos acquires Snips to bolster on-device voice assistant capabilities Sonos completed the acquisition of Snips, a French voice AI startup, to enhance its on-device voice assistant technology and reduce reliance on cloud-based solutions.
  • Q2 2025: Nuance Communications partners with UnitedHealth Group to deploy voice AI in healthcare Nuance Communications announced a partnership with UnitedHealth Group to implement its voice AI assistant across UnitedHealth’s call centers, aiming to improve patient engagement and operational efficiency.
  • Q3 2025: Alibaba Cloud launches Tongyi Voice Assistant Market for enterprise clients Alibaba Cloud introduced Tongyi Voice Assistant Market, a new AI-powered voiceplatform designed for enterprise applications in China and Southeast Asia.
  • Q2 2025: Apple appoints new VP of AI to lead Siri and voice assistant strategy Apple named a new Vice President of AI, tasking them with overseeing the development and strategic direction of Siri and the company’s broader voice assistant initiatives.

今後の見通し

音声アシスタント市場 今後の見通し

音声アシスタント市場は、2024年から2035年にかけて年平均成長率16.08%で成長すると予測されており、これはAIの進展、消費者の採用の増加、デバイス間の統合によって推進されます。

新しい機会は以下にあります:

  • 医療および金融向けの業界特化型音声ソリューションの開発。
  • 多様なグローバル市場を捉えるための多言語サポートの拡充。
  • シームレスな統合のためのスマートホームデバイスメーカーとのパートナーシップ。

2035年までに、音声アシスタント市場はデジタルインタラクションの重要な要素になると予想されています。

市場セグメンテーション

音声アシスタント市場技術の展望

  • 自然言語処理
  • 機械学習
  • 音声認識
  • テキスト読み上げ
  • 音声認識

音声アシスタント市場展開モデルの展望

  • クラウドベース
  • オンプレミス

音声アシスタント市場の最終用途の見通し

  • 個人用
  • 商業用
  • 産業用

音声アシスタント市場アプリケーションの展望

  • スマートスピーカー
  • スマートフォン
  • ウェアラブルデバイス
  • スマートホームデバイス
  • 自動車

レポートの範囲

2024年の市場規模 48.5億米ドル
2025年の市場規模 56.3億米ドル
2035年の市場規模 250.1億米ドル
年平均成長率 (CAGR) 16.08% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024年
市場予測期間 2025年 - 2035年
過去データ 2019年 - 2024年
市場予測単位 億米ドル
プロファイルされた主要企業 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 人工知能の統合が音声アシスタント市場におけるパーソナライズを強化します。
主要市場ダイナミクス シームレスな統合に対する消費者の需要の高まりが音声アシスタント市場における革新と競争を促進します。
カバーされる国 北米、ヨーロッパ、APAC、南米、中東・アフリカ

Frequently Asked Questions

2025年の音声アシスタント市場の現在の評価額はどのくらいですか?
音声アシスタント市場は2024年に約48.5億USDと評価されており、今後数年間で大幅に成長することが期待されています。
2035年までの音声アシスタント市場の予測市場規模はどのくらいですか?
市場は2035年までに約250.1億USDに達すると予測されており、 substantial growth を示しています。
2025年から2035年の予測期間中の音声アシスタント市場の期待CAGRはどのくらいですか?
2025年から2035年の予測期間における音声アシスタント市場の期待CAGRは16.08%です。
音声アシスタント市場の主要な企業はどれですか?
音声アシスタント市場の主要プレーヤーには、アマゾン、グーグル、アップル、マイクロソフト、サムスン、バイドゥ、アリババ、ソノス、フェイスブック、シャオミが含まれます。
音声アシスタント市場の主なアプリケーションセグメントは何ですか?
主要なアプリケーションセグメントには、スマートスピーカー、スマートフォン、ウェアラブルデバイス、スマートホームデバイス、自動車が含まれ、評価額は0.5から7.5億米ドルです。
音声アシスタント市場の技術セグメントはどのように機能していますか?
技術セグメントは、自然言語処理、機械学習、音声認識、テキスト読み上げ、音声認識を含み、評価額は0.8から6.0億米ドルです。
音声アシスタント市場で利用されている展開モデルは何ですか?
音声アシスタント市場は、クラウドベースおよびオンプレミスの展開モデルを採用しており、クラウドベースは2035年までに150億USDに達すると予想されています。
音声アシスタント市場の最終用途セグメントは何ですか?
最終用途セグメントには、個人、商業、産業用途が含まれ、評価額は13億から102.5億USDにわたります。
スマートスピーカーは音声アシスタント市場にどのように貢献してきましたか?
スマートスピーカーは、2024年に15億USDから2035年には75億USDに評価額が増加することが示されています。
音声アシスタント市場の成長に影響を与えているトレンドは何ですか?
AIの進展、スマートデバイスの普及、そして自動化に対する消費者の需要の高まりといったトレンドが、市場の成長を促進していると考えられます。
著者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology standards databases, peer-reviewed AI/ML journals, telecommunications regulatory filings, and authoritative consumer technology sources. Key sources included the US Federal Communications Commission (FCC) Equipment Authorization Database, European Commission Artificial Intelligence Act Regulatory Framework, UK Office of Communications (Ofcom) Market Data, National Institute of Standards and Technology (NIST) AI Risk Management Framework, Consumer Technology Association (CTA) Market Research & Standards, IEEE Standards Association (Speech & Language Processing Standards), International Telecommunication Union (ITU) AI & Voice Standards, Association for Computing Machinery (ACM) Digital Library, arXiv.org (Computer Science & AI Research), National Center for Science and Engineering Statistics (NCSES), Organization for Economic Co-operation and Development (OECD) AI Policy Observatory, Eurostat Digital Economy & Society Statistics, GSMA Intelligence (Mobile Voice AI Adoption), International Data Corporation (MRFR) Consumer Robotics & Smart Home Trackers, and national telecom regulatory reports from key markets. These sources were used to collect device shipment statistics, AI training dataset volumes, spectrum allocation data for IoT voice devices, consumer adoption trends, algorithmic bias studies, and competitive landscape analysis for natural language processing, speech recognition engines, text-to-speech systems, and voice biometrics technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Chief technology officers, vice presidents of AI research, heads of computational linguistics, and product directors from manufacturers of smart devices, speech recognition software, and voice assistant platforms were examples of supply-side suppliers. Demand-side sources included customer experience directors from the retail, healthcare, and banking industries implementing conversational AI, enterprise IT architects, smart home systems integrators, and vehicle infotainment procurement managers. Primary study acquired information on edge computing migration trends, API licensing arrangements, and data sovereignty compliance requirements, as well as validated technology adoption curves and NLP model training schedules.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through installed base mapping and voice query volume monetization analysis. The methodology included:

Identification of 60+ key platform providers across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across natural language processing, speech recognition, text-to-speech synthesis, and voice biometrics categories

Analysis of reported and modeled annual revenues specific to voice assistant software licensing and cloud API call volumes

Coverage of platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device installed base × ARPU by deployment model) and top-down (cloud infrastructure revenue validation) approaches to derive segment-specific valuations across smart speaker, automotive, and enterprise contact center applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.