太陽光発電モジュール市場 市場概要
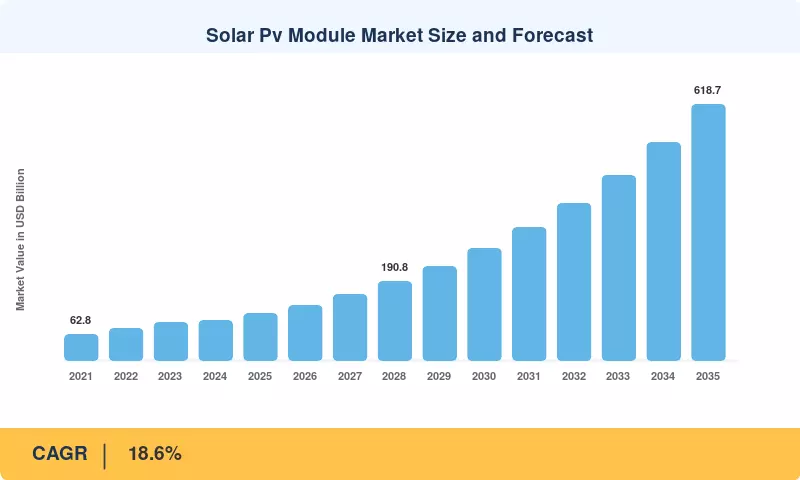
ソーラーPVモジュール市場は2025年に1124億米ドルと評価されました。2026年には1333億米ドル、2035年には6187億米ドルに達する見込みで、2026年から2035年の間に年平均成長率(CAGR)は18.6%です。この軌道を支える2つの要因があります。まず、COP28の誓約により、2030年までに世界の再生可能エネルギー容量を少なくとも11,000 GWに3倍にすることが決まり、ソーラーが新しい発電のデフォルトの源となりました。次に、IEAは、2024年から2030年の間に世界中で追加される5500 GWの再生可能エネルギー容量の約80%をソーラーPVが占めると予測しています[1]。ユーティリティの入札、企業のオフテイク契約、家庭の補助金制度は、年間1 TWを超えるモジュールを供給できる製造基盤を活用しています。
技術の変遷も同様に重要です。2022年の時点では、P型PERCセルが出荷の主流でしたが、n型TOPCon、ヘテロ接合、バックコンタクトアーキテクチャに置き換えられつつあり、これによりセルの効率が1.5〜2ポイント向上しますが、コストはほぼ同じです[14]。この移行は政策によって加速されています。インドの生産連動インセンティブ制度[11]は、統合された高効率ラインに24000クロールをコミットし、米国のセクション45Xクレジットは国内で組み立てられたモジュールに対して1ワットあたり0.07米ドルを提供します[7]。
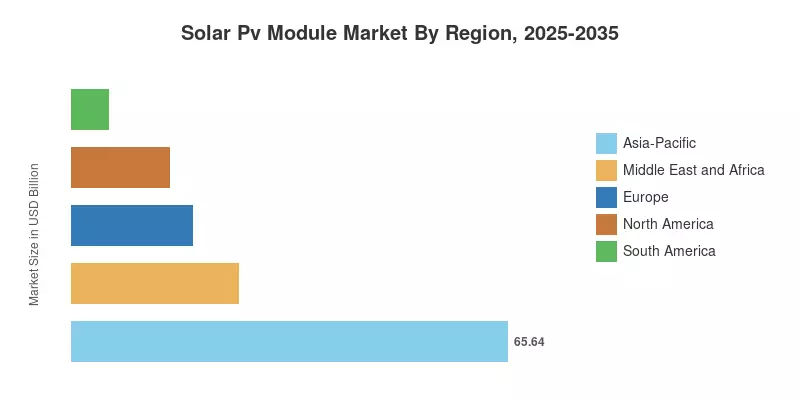
中国の垂直統合型サプライチェーンとインドの国内展開が、2025年にアジア太平洋地域が58.4%の収益シェアを占める主な要因です。中東とアフリカは、年平均成長率(CAGR)が22.4%で最も成長が早い地域です。この成長は、アラブ首長国連邦とサウジアラビアでのギガワット規模の入札によって推進されています。ヨーロッパの収益は2位で、全体の16.2%を占めており、REPowerEUの展開目標によって強化されています[9]。ソーラーPVモジュール市場では、コストリーダーシップと追跡可能で関税に強いサプライチェーンを組み合わせた供給者が、今後10年間で不均衡な価値のシェアを獲得するでしょう。
レポートの主なポイント
• 技術別
- モノクリスタリンSiは、2025年にソーラーPVモジュール市場の収益の91.6%を占め、n型TOPConラインがPERC容量を置き換えました。
- タンデム/ペロブスカイトモジュールは、2035年までに33.6%のCAGRで拡大する見込みで、すべての技術の中で最も速い成長です。
• 展開タイプ別
- 地上設置型インストールは、2025年のモジュール需要の79.8%を占めました。
- 浮体式PVは、土地が制約されたアジア市場が貯水池や水力発電湖に基づいて成長し、28.4%のCAGRで成長する見込みです。
• エンドユーザー別
- ユーティリティ規模のIPPは、長期の電力購入契約の下で2025年の収益の67.4%を占めました。
- 住宅需要は、小売料金が上昇し、屋根補助金が拡大するにつれて、24.3%のCAGRで増加する見込みです。
• 地域別
- アジア太平洋地域は、2025年にソーラーPVモジュール市場の58.4%を占めました。
- 中東とアフリカは、22.4%のCAGRを記録する見込みで、すべての地域の中で最も高い成長率です。
- ヨーロッパは、ドイツ、イタリア、スペインを中心としたその他のヨーロッパの需要に支えられ、世界の収益の16.2%を占めました。
市場規模と予測(2021–2035)
ソーラーPVモジュール市場の推定値は、主要な製造業者からの出荷データ、IRENA[4]およびIEA[1]からの設置容量統計、ユーティリティ、商業、住宅チャネルにおける平均販売価格の追跡を組み合わせたものです。歴史的な値は報告された収益と関税データを反映しています。同時に、予測は地域ごとの年間設置数に技術加重平均販売価格を掛け合わせたボトムアップモデルを適用し、トップダウンの容量見通しと照らし合わせて検証しています。


 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


