Solar Control Window Films Market Summary
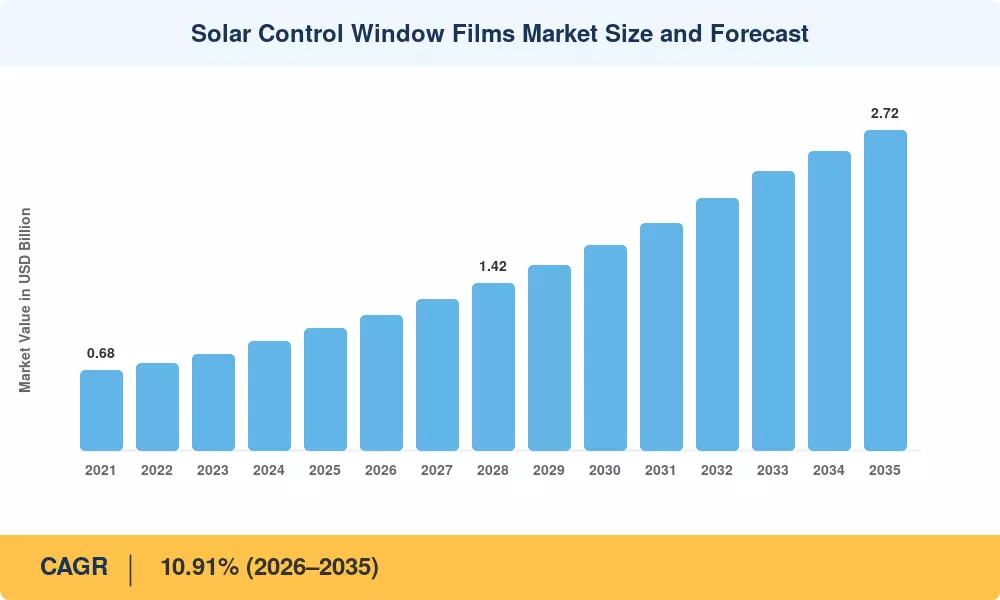
ソーラーコントロールウィンドウフィルム市場は2025年に10.4億米ドルの価値があり、2026年には11.5億米ドルに達し、2035年までに27.2億米ドルに拡大する見込みで、予測期間(2026–2035)中のCAGRは10.91%です。130か国以上での脱炭素化の義務が加速し、2021年以降平均18%上昇した商業用電気料金が、熱制御ウィンドウフィルムを3年未満の回収期間を持つ高ROIのレトロフィット投資に変えました [2]。グリーンビルディングコードと居住者の快適性基準の収束により、石油化学原料価格が不安定であっても、このソーラーコントロールウィンドウフィルム市場は堅調な成長軌道を維持しています。
技術的なシフトが、従来の染色および金属化製品から、高度なセラミック–金属ハイブリッドフィルムや、可視光の透過を暗くすることなく95%以上の赤外線を拒絶するナノセラミックコーティングへとソーラーコントロールウィンドウフィルム市場を再形成しています。米国エネルギー省の建物技術局は、2024年度に280百万米ドルを封じ込め効率プログラムに割り当て、UV保護フィルムとソーラー保護フィルムを適格なレトロフィット技術として明示的に名指ししました [3]。真空コーティングされた反射ウィンドウフィルムは、高い赤外線拒絶と中立的な美観を提供するため、現在の仕様を支配し続けていますが、次世代のセラミック配合が急速に性能ギャップを埋めています。
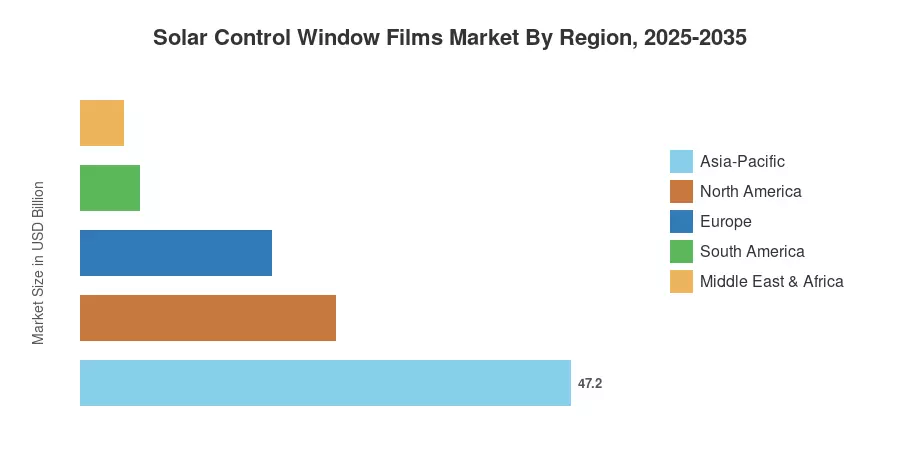
アジア太平洋地域は、2025年の収益の約47.2%を占め、特に中国、インド、東南アジアの建設ブームにより、ソーラーコントロールウィンドウフィルム市場で最大のシェアを持っています。この地域は2035年までに11.28%の最も速いCAGRを記録しています。北米は約24.6%のシェアを持ち、インフレ削減法の下での連邦税インセンティブによってエネルギー節約ウィンドウフィルムの設置に直接利益をもたらしています [4]。ヨーロッパはトップ3を締めくくり、EUのネットゼロ義務と改訂された建物のエネルギー性能指令が 建築用ウィンドウフィルムを主流の仕様に引き込んでいます。
レポートの主なポイント
• フィルムタイプ別
- 真空コーティングされた反射フィルムは、2025年にソーラーコントロールウィンドウフィルム市場の45.1%を占め、商業用ガラスの仕様標準としての役割を強化しています。
- 染色フィルムは、2035年までに9.48%のCAGRで拡大し、コストに敏感な住宅用ウィンドウティントアプリケーションでの tractionを得ています。
• 吸収体タイプ別
- セラミック吸収体技術は、2025年に48.5%の収益シェアでソーラーコントロールウィンドウフィルム市場をリードしています。
- 金属吸収体は、極端な気候における優れた熱制御ウィンドウフィルム性能が評価され、11.12%のCAGRで最も速い成長を示しています。
• 設置段階別
- 新築プロジェクトは2025年の収益で8.9億米ドルを占め、日射制御フィルムが元のガラス仕様に統合されていることを反映しています。
- レトロフィット設置は、建物所有者がエネルギー節約ウィンドウフィルムで老朽化した ファサードをアップグレードするため、11.45%のCAGRで成長しています。
• エンドユーザー産業別
- 建設業は2025年の収益の57.3%を占め、ソーラー保護フィルムを必要とするグリーンビルディング認証によって推進されています。
- 自動車アプリケーションは、2035年までに11.74%のCAGRで拡大する見込みです。
• 地域別
- アジア太平洋地域は、2025年のソーラーコントロールウィンドウフィルム市場の47.2%を占めています。
- 北米は24.6%のシェアを持ち、米国が商業用ウィンドウフィルムの需要を支えています。
市場規模と予測(2021–2035)
マーケットリサーチフューチャー(MRFR)の独自の推定フレームワークは、フィルム製造業者との一次インタビュー、建設調達データベース、ディストリビューターの売上データ、商業建設開始や自動車生産量などのマクロ指標を三角測量します。歴史的な数値(2021–2024)は、関税貿易データや業界団体の出荷報告と照合されています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



