スマートEV充電器市場 概要
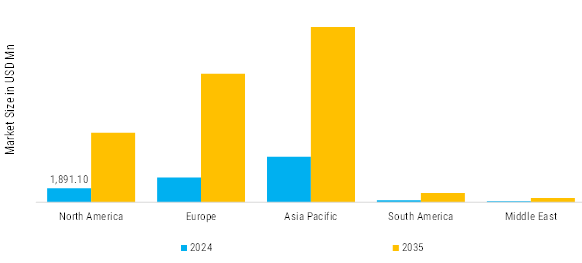
市場調査の未来の分析によると、スマートEV充電器市場の規模は2024年に117億1400万米ドルと評価されました。スマートEV充電器業界は、2025年に148億7670万米ドルから2035年までに517億9390万米ドルに成長すると予測されており、予測期間(2025年 - 2035年)中に年平均成長率(CAGR)は13.3%を示しています。
主要な市場動向とハイライト
スマートEV充電器市場は急速に進化しており、EVの普及とスマート技術の統合によって推進されています。
- スマートEV充電器のトレンドは、コアドライバーを超えて加速し、先進技術、ユーザーの要求、エコシステムの統合に焦点を当てています。
- 充電器はGoogle HomeやAlexaなどのプラットフォームと同期し、音声でのスケジュール設定が可能です。家庭用バッテリーとの統合により、マイクログリッドが形成され、夜間使用のために太陽光の余剰を蓄え、電力網への依存を減らします。
- 専用のフリート充電器は、予測保守のためのテレマティクスを組み込み、ダウンタイムを削減します。ロッテルダムなどの港では、トラックから電力網へのメガワットシステムを展開し、24時間365日の運用を支援し、ゼロエミッションの義務を果たしています。
- 拡張現実アプリはワイヤレスユニットのプラグの整列をガイドします。ゲーミフィケーションされたインターフェースは、オフピーク使用に対してロイヤリティポイントを付与し、割引と引き換え可能です。
市場規模と予測
| 2024年の市場規模 | 11,714.0 (百万米ドル) |
| 2035年の市場規模 | 51,793.9 (百万米ドル) |
| CAGR (2025 - 2035) | 13.3% |
主要なプレーヤー
テスラ社、ABB社、イートン社、ウォールボックス社、ザプテック社、シーメンス社、アルフェン社、チャージポイントホールディングス社、デルタエレクトロニクス社、シュナイダーエレクトリック社。
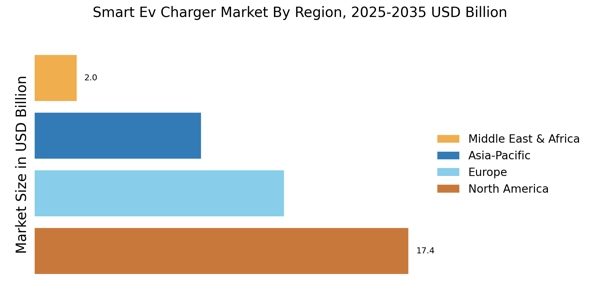



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


