シラン改質ポリマー市場

シラン修飾ポリマー市場調査報告書 タイプ別(ポリエーテル修飾シランおよびポリウレタン修飾シラン)、用途別(建設、 自動車、輸送、産業組立およびその他)および地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測
ID: MRFR/CnM/2772-CR 135 Pages Anshula Mandaokar Last Updated: October 16, 2026
Silane Modified Polymers Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.7%
2024 Market Size$ 0.91 Billion
2025 Market Size$ 0.96 Billion
2035 Market Size$ 1.68 Billion
Key Players
Wacker Chemie AG
Momentive Performance Materials Inc.
Shin-Etsu Chemical Co.
Ltd.
Evonik Industries AG
Huntsman Corporation
Opportunities
  • Regulatory Compliance
  • Technological Innovations
  • Sustainability Initiatives

シラン改質ポリマー市場 概要

Market Research Future分析によると、シラン変性ポリマー市場規模は2024年に9億1,900万米ドルと推定されています。シラン変性ポリマー業界は2025年の9億6,190万米ドルから2035年までに16億7,500万米ドルに成長すると予測されており、2025年から2035年の予測期間中に5.7%の年間平均成長率(CAGR)を示します。

主要な市場動向とハイライト

シラン変性ポリマー市場は、持続可能性と技術の進歩によって力強い成長を遂げています。

  • 北米は依然としてシラン変性ポリマーの最大の市場であり、さまざまな業界での強い需要を反映しています。
  • アジア太平洋地域は、工業化と都市化の促進により、最も急速に成長する市場として浮上しています。
  • ポリエーテル変性シランが市場を支配している一方、ポリウレタン変性シランはその多用途な用途により急速に成長しています。
  • 主な市場の推進力には、持続可能性への取り組みや建設活動の増加が含まれており、これらは建築および建設部門の需要に大きな影響を与えています。

市場規模と予測

2024年の市場規模 0.91 (USD Billion)
2035年の市場規模 1.675 (USD Billion)
CAGR (2025 - 2035) 5.7%
2024 年に最大の地域市場シェアを獲得 アジア太平洋地域

主要なプレーヤー

Wacker Chemie AG (DE)、Momentive Performance Materials Inc. (US)、信越化学工業株式会社 (JP)、Evonik Industries AG (DE)、Huntsman Corporation (US)、Kraton Corporation (US)、Dow Inc. (US)、3M Company (US)

シラン改質ポリマー市場 運転手

規制遵守

規制の枠組みは、シラン改質ポリマー市場にますます影響を与えています。製品の安全性や環境への影響に関する厳しい規制が、製造業者に革新と適応を促しています。これらの規制に準拠することは、市場へのアクセスを確保するだけでなく、ブランドの評判を高めることにもつながります。自社の製品を規制基準に積極的に合わせる企業は、より大きな市場シェアを獲得する可能性が高いです。シラン改質ポリマーの需要は、安全性と環境基準を満たす適合材料を求める産業によって高まると予想されています。この傾向は、市場での約6%の安定した成長率に寄与すると考えられています。企業は調達戦略において遵守を優先しています。

技術革新

技術の進歩は、シラン改質ポリマー市場を形成する上で重要な役割を果たしています。ポリマー化学や加工技術の革新により、優れた特性を持つシラン改質ポリマーの開発が進んでいます。これらの進展により、製造業者は改善された接着性、柔軟性、耐久性を示す材料を生産できるようになりました。その結果、市場は建設、自動車、電子機器などのさまざまな分野での用途の急増を目の当たりにしています。IoTや自動化などのスマート技術の統合も、生産効率と製品品質の向上が期待されています。この技術の進化は、業界が進化する消費者のニーズに応じることを反映し、年間約6%の市場成長率に寄与すると予想されています。

持続可能性の取り組み

シラン改質ポリマー市場における持続可能性への強調が高まっており、環境に優しい材料の需要を促進しています。製造業者は再生可能資源の使用やカーボンフットプリントの削減を含む持続可能な慣行をますます採用しています。このシフトは単なるトレンドではなく、消費者や規制機関がより環境に優しい代替品を求めているため、必要不可欠です。シラン改質ポリマーの市場は、今後数年間で約6%の年平均成長率で成長すると予測されており、主にこの持続可能性の焦点によるものです。環境に優しい製品を優先する企業は、現代の消費者の価値観に合致するため、競争上の優位性を得る可能性が高いです。

多様な応用スペクトル

シラン改質ポリマーの多様性は、シラン改質ポリマー市場の主要な推進力です。これらのポリマーは、建設、自動車、接着剤など、さまざまな分野で応用されています。優れた耐候性や接着能力などの独自の特性により、シール材からコーティングまで、さまざまな用途に適しています。特に建設分野では、耐久性と性能を向上させるために、シラン改質ポリマーの需要が急増しています。この広範な応用スペクトルは、市場を前進させると予測されており、今後数年間で約6%の成長軌道が示されています。産業が高性能材料を求め続ける中で、シラン改質ポリマーの需要は拡大する可能性が高いです。

建設活動の増加

建設活動の復活は、シラン改質ポリマー市場の重要な推進力です。都市化が加速し、インフラプロジェクトが拡大する中で、高性能材料の需要が高まっています。シラン改質ポリマーは、優れた接着性と耐候性の特性により、建設用途でますます利用されています。この傾向は、急速な都市開発が進んでいる地域で特に顕著であり、耐久性と効率的な建材の必要性が重要です。建設分野の成長は、シラン改質ポリマー市場を強化すると予測されており、今後数年間で約6%の成長率が見込まれています。建設活動が続く中で、シラン改質ポリマーの需要は相応の増加が見込まれます。

市場セグメントの洞察

タイプ別: ポリエーテル変性シラン (最大) vs. ポリウレタン変性シラン (最も急速に成長)

シラン変性ポリマー市場は現在、ポリエーテル変性シランセグメントが主導しており、さまざまな業界にわたる多様な用途を活用しています。その強力な市場シェアは、その優れた接着特性と配合の多用途性による広範な採用を反映しています。一方、ポリウレタン変性シラン部門は、シェアは小さいものの、建築および自動車用途で使用される耐久性と柔軟性に優れた接着剤およびシーラントの需要の高まりにより急速な成長を遂げています。

ポリエーテル変性シラン (主流) vs. ポリウレタン変性シラン (新興)

ポリエーテル変性シランは、コーティング、接着剤、シーラントなどの要求の厳しい用途で非常に優れた性能を発揮する強力な湿気硬化ポリマーを作成する有効性により、シラン変性ポリマー市場の支配力として確立されています。製品の寿命と性能を向上させるという実証済みの信頼性により、メーカーの間で好まれる選択肢となっています。逆に、ポリウレタン変性シランが主要なプレーヤーとして台頭しており、優れた弾性と接着強度を提供する能力がますます認識されています。業界が持続可能性に焦点を当てるにつれて、このセグメントは勢いを増しており、ポリウレタン変性配合物は性能を犠牲にすることなく環境に優しいオプションを提供します。

アプリケーション別: 建築および建設 (最大) vs. 自動車 (最も急成長)

シラン変性ポリマー市場では、持続可能な建設慣行と有利な規制の採用の増加により、建築および建設がさまざまなアプリケーションセグメントの中で最大のシェアを占めています。このセグメントは、シーリング、接着、床材ソリューションなどの幅広い用途に対応しており、市場での優位性をさらに高めています。対照的に、自動車部門は、シェアは小さいものの、メーカーが高性能接着剤を必要とする軽量材料にますます注力しており、シラン改質技術の需要の増加につながっているため、急速な成長の可能性を示しています。

建築と建設: 有力 vs. 自動車: 新興

建築・建設セグメントは、主にシーラントやコーティングなどのさまざまな建築用途での広範な使用によって主にシラン変性ポリマー市場で主導的な地位を維持しています。この分野は、建築プロジェクトにおけるエネルギー効率と持続可能性がますます重視されていることから恩恵を受けています。一方、自動車分野は、自動車業界の軽量素材への移行と、厳しい自動車基準を満たすための高度な接着技術の必要性によって、重要なプレーヤーとして浮上しつつあります。電気自動車およびハイブリッド自動車の生産によって推進される自動車分野のイノベーションにより、シラン変性ポリマーの採用がさらに促進されることが予想されます。

シラン改質ポリマー市場に関する詳細な洞察を得る

地域の洞察

北米 : イノベーションと需要の急増

シラン変性ポリマーの北米市場は、建設、自動車、エレクトロニクス分野での需要の増加によって牽引されています。この地域は世界市場シェアの約 40% を占め、最大の市場となっています。持続可能な材料に対する規制の支援とポリマー技術の革新が、成長をさらに促進します。環境に優しい製品への傾向の高まりも重要な推進力であり、メーカーの適応と革新を促しています。この地域の主要国には米国とカナダが含まれており、米国が主導権を握っています。 Dow Inc.、Momentive Performance Materials、3M Company などの主要企業は、製品提供を強化するために研究開発に多額の投資を行っています。競争環境は、既存の企業と新興企業が混在することによって特徴付けられ、急速に進化するこの分野で市場シェアを争っています。

ヨーロッパ : 規制の枠組みと成長

ヨーロッパでは、建設および自動車用途における持続可能な材料とイノベーションを促進する厳しい規制によって、シラン変性ポリマー市場が堅調な成長を遂げています。この地域は世界市場シェアの約 30% を占め、第 2 位の市場となっています。欧州連合が炭素排出量の削減と材料効率の向上に重点を置いていることが、市場の拡大を支える重要な規制の触媒となっています。ドイツ、フランス、英国がこの市場の主要国であり、ドイツが最大の貢献国です。 Wacker Chemie AG や Evonik Industries AG などの大手企業は、高度なシラン変性ポリマーの開発に積極的に取り組んでいます。競争環境は、製品のパフォーマンスと持続可能性の向上を目的としたコラボレーションとパートナーシップによって特徴づけられ、ヨーロッパをこの分野のイノベーションのリーダーとして位置づけています。

アジア太平洋: 新興市場と機会

アジア太平洋地域は、急速な工業化と都市化により、シラン変性ポリマー市場の重要なプレーヤーとして台頭しています。この地域は世界市場シェアの約 25% を占めており、中国や日本などの国がそのシェアをリードしています。政府の有利な政策やインフラへの投資に支えられ、建設業界や自動車業界における高性能材料の需要の増加が主な成長原動力となっています。この地域最大の市場は中国で、次いで日本、インドとなっている。信越化学工業株式会社やハンツマンコーポレーションなどの主要企業は、需要の高まりに応えるために事業を拡大しています。競争環境は地元企業と海外企業が混在しているのが特徴で、どの企業もこのダイナミックな環境で革新を図り、市場シェアを獲得しようと努めています。

中東とアフリカ:資源が豊富で需要が拡大

中東およびアフリカ地域は、建設活動の増加とインフラ開発への注目の高まりにより、シラン変性ポリマー市場に徐々に浮上しつつあります。この地域は世界市場シェアの約 5% を占めています。経済の多角化と産業能力の強化を目的とした政府の取り組みにより、特に湾岸協力会議(GCC)諸国において、高性能材料の需要が高まっています。主要国にはUAEや南アフリカなどがあり、建設や自動車分野への投資が増加している。競争環境は依然として発展途上にあり、国内および海外のプレーヤーが機会を模索しています。企業は、シラン変性ポリマーに対する需要の高まりを活用するために、この地域での存在感を確立することに注力しており、この地域は将来の成長が期待できる市場となっています。

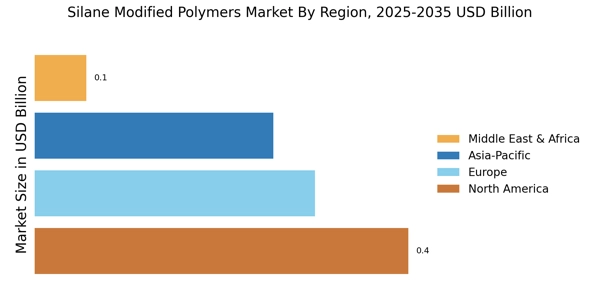
シラン改質ポリマー市場 Regional Image

主要企業と競争の洞察

主要な市場プレーヤーは、製品ラインを拡大するために研究開発に多額の投資を行っており、これはシラン変性ポリマー市場のさらなる成長に役立ちます。市場参加者はまた、新製品の発売、契約合意、合併と買収、多額の投資、他の組織との協力などの重要な市場開発を伴う、その拠点を拡大するためのさまざまな戦略的活動に取り組んでいます。競争が激化し、市場が拡大する中で拡大し生き残るために、シラン変性ポリマー業界はコスト効率の高い製品を提供する必要があります。運用コストを最小限に抑えるために現地で製造することは、シラン変性ポリマー業界のメーカーが顧客に利益をもたらし、市場分野を拡大するために使用する重要なビジネス戦術の 1 つです。近年、シラン変性ポリマー業界は、医療に最も重要な利点をいくつか提供してきました。 TONSAN Adhesive, Inc.、Henkel Ltd.、Wacker Chemie AG.、Kanika Americas Holding, Inc.、The Dow Chemical Companyなどを含むシラン変性ポリマー市場の主要プレーヤーは、研究開発業務に投資することで市場の需要を拡大しようとしています。消費者および工業製品の製造および販売者は、Henkel AG & Co KGaA (ヘンケル) です。同社の製品には、接着剤、シーラント、機能性コーティング、ヘア化粧品、ヘアサロン用品、オーラルケア、スキンケア、ボディケア、洗濯洗剤および添加剤、硬質表面洗浄剤、トイレケア、エアケア、防虫製品などがあります。同社はこれらの製品を販売するために、Persil、Purex、Pril、Dial、Dynamo、Bref、Schwarzkopf、Syoss、Loctite、Technomelt、および Bonderite というブランド名を使用しています。同社は、布地、家具、コンピューター、書籍、定期刊行物、パッケージングの数多くの出版社や生産者と協力しています。このビジネスは世界中で事業を展開しています。ドイツのデュッセルドルフが本社です。化学事業 Wacker Chemie AG (Wacker)、DR の一部門。 Alexander Wacker Familiengesellschaft mbH は、シリコンとエチレンに関連する化学薬品を作成、製造、販売しています。提供する製品には、シロキサン、シリコーンオイル、シリコーンエマルション、樹脂、エラストマー、熱分解法シリカ、シランなどがあります。さらに、この事業では分散性ポリマー粉末および分散液、バインダーおよびポリマー添加剤も製造しています。ファインケミカル業界に特化したバイオテクノロジーおよびカタログアイテムを提供します。 Wacker は、半導体および太陽電池産業向けの超高純度ポリシリコンも製造しています。消費財、食品、繊維、基礎化学品、医療技術、バイオテクノロジー、電気工学およびエレクトロニクス、自動車、建設などは、同社の製品が使用されている業界のほんの一部です。アジア、ヨーロッパ、アメリカ大陸を含む複数の大陸にわたって機能しています。 Wacker の本社はバイエルン州ミュンヘンにあります。クラリアントと Omya は 2023 年に、人気が高まっている SMP (シラン変性ポリマー) シーラントの黄変に関する顧客の苦情に対処するための新しいプロジェクトで協力しました。両社のパートナーシップは黄ばみの問題に対処すると同時に、市場の標準的な代替品と比較して優れた光と熱の性能を備えたラベルフリーのソリューションを生み出しました。パートナーは、ECS 2023 出席者に AddWorks IBC 760 を紹介できることを嬉しく思います。 SMP は世界で最も急速に成長しているシーラント技術の 1 つであり、建築から自動車、コンポーネントまで幅広い用途に使用されています。これは、さまざまな基材に高性能の弾性接着を提供できること、塗装できること、他の方法と比較して溶剤やイソシアネートが使用されないことによるものです。

シラン改質ポリマー市場市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2026 年 1 月:シリベースシリコーン発売 SilibaseSTPE-A07T は、湿気硬化型弾性シーラント、構造シーラントおよびシーリング コーティング用に開発された新しいシラン末端ポリエーテル ポリマーです。このポリマーは溶剤やイソシアネートを含まず、建築、輸送、一般産業用途の幅広い基材に接着性をもたらします。
  • 2025 年 12 月:ヘンケルは、自動車ディスプレイ接着用のシラン変性ポリマー技術に基づいた次世代接着剤およびシーラントである LOCTITE MS 9650 を発売しました。この製品は、急速硬化、低 VOC 塗布、耐紫外線性、ガラス、金属、塗装面、プラスチックへの接着性を備えています。
  • 2025 年 3 月:WACKER が新作を披露 European Coatings Show 2025 での GENIOSIL STP-E 140 および STP-E 340 シラン末端ポリエーテル。この製品は、スズフリーの組み立て用接着剤および高弾性シーラント用に開発され、溶剤および可塑剤を含まない配合にも対応できます。

今後の見通し

シラン改質ポリマー市場 今後の見通し

シラン修飾ポリマー市場は、2025年から2035年にかけて年平均成長率5.7%で成長する見込みであり、建設、自動車、接着剤用途における需要の増加が推進要因となっています。

新しい機会は以下にあります:

  • 持続可能な建設材料のためのエコフレンドリーなシラン改質ポリマーの開発。

2035年までに、シラン修飾ポリマー市場は大幅な成長と多様化を達成することが期待されています。

市場セグメンテーション

シラン改質ポリマー市場の種類の展望

  • ポリエーテル改質シラン
  • ポリウレタン改質シラン

シラン改質ポリマー市場の用途の展望

  • 建設
  • 自動車
  • 輸送
  • 産業組立
  • その他

レポートの範囲

2024 年の市場規模 0.91(USD Billion)
2025 年の市場規模 0.9619(USD Billion)
2035年の市場規模 1.675(USD Billion)
年間複利成長率 (CAGR) 5.7% (2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去のデータ 2019 - 2024
市場予測単位 USD Billion
主要企業の概要 Wacker Chemie AG (DE)、Momentive Performance Materials Inc. (US)、信越化学工業株式会社 (JP)、Evonik Industries AG (DE)、Huntsman Corporation (US)、Kraton Corporation (US)、Dow Inc. (US)、3M Company (US)
対象となるセグメント 種類、用途、地域
主要な市場機会 建設燃料における環境に優しい接着剤およびシーラントの需要の増加シラン変性ポリマー市場の拡大。
主要な市場動向 環境に優しい建築材料に対する需要の高まりにより、シラン変性ポリマーの用途と配合における革新が促進されています。
対象国 北米、ヨーロッパ、APAC、南米、MEA

Frequently Asked Questions

2035年までのシラン改質ポリマー市場の予想市場評価額はどのくらいですか?
シラン改質ポリマー市場の予想市場評価額は2035年までに16.75億USDです。
2024年のシラン改質ポリマーの市場評価はどのくらいでしたか?
2024年のシラノ修飾ポリマーの全体市場評価は9.1億USDでした。
2025年から2035年までのシラン改質ポリマー市場の予想CAGRはどのくらいですか?
2025年から2035年の予測期間中のシラン改質ポリマー市場の期待CAGRは5.7%です。
シラン改質ポリマー市場で主要なプレーヤーと見なされる企業はどれですか?
シラン改質ポリマー市場の主要プレーヤーには、ワッカー・ケミーAG、モメンティブ・パフォーマンス・マテリアルズ社、信越化学工業株式会社などが含まれます。
シラン改質ポリマーの主な用途セグメントは何ですか?
シラン改質ポリマーの主なアプリケーションセグメントには、建設、 automotive、輸送、産業組立が含まれます。
2024年にポリエーテル修飾シランセグメントはどのようにパフォーマンスを発揮しましたか?
ポリエーテル修飾シランセグメントは2024年に4.5億USDの価値があり、8.25億USDに達する見込みです。
著者
Author Author Profile Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, specialty chemicals publications, polymer industry associations, and authoritative government bodies. Key sources included:

Regulatory & Government Sources:

US Environmental Protection Agency (EPA) – Chemical Safety and Pollution Prevention (OCSPP) regulations on silane-based sealants and adhesives

European Chemicals Agency (ECHA) – REACH registration database for silane-modified polymer substances

Occupational Safety and Health Administration (OSHA) – Permissible Exposure Limits (PELs) for silane compounds

US Department of Transportation (DOT) – Hazardous Materials Regulations for silane transportation and logistics

National Institute of Standards and Technology (NIST) – Polymer characterization and material property databases

China Ministry of Ecology and Environment (MEE) – Chemical substance environmental management regulations

Japan Ministry of Economy, Trade and Industry (METI) – Chemical substance control law compliance data

German Federal Institute for Risk Assessment (BfR) – Silane safety assessments in consumer products

Industry Associations & Trade Bodies:

American Chemistry Council (ACC) – Specialty Chemicals Division polymer statistics

European Chemical Industry Council (Cefic) – Silanes and silicones sector production data

Japan Chemical Industry Association (JCIA) – Polymer production and trade statistics

Adhesive and Sealant Council (ASC) – North American adhesive market volume data

European Adhesive and Sealant Association (FEICA) – European sealant application trends

American Coatings Association (ACA) – Coating industry raw material consumption data

Society of Automotive Engineers (SAE International) – Automotive adhesive specifications and standards

International Organization for Standardization (ISO) – ISO 11600 (Building construction – Sealants) compliance data

Academic & Research Publications:

American Chemical Society (ACS) – Macromolecules, Industrial & Engineering Chemistry Research journals

Royal Society of Chemistry (RSC) – Polymer Chemistry and Materials Chemistry Frontiers

Wiley Online Library – Journal of Applied Polymer Science, Journal of Polymer Science

Elsevier ScienceDirect – Progress in Polymer Science, European Polymer Journal

Springer – Polymer Bulletin, Journal of Polymer Research

Google Scholar and Web of Science – Indexed publications on silane-terminated polymer synthesis

Market & Industry Intelligence:

Chemical Abstracts Service (MRFR) – Silane-modified polymer patent landscape analysis

European Patent Office (EPO) and US Patent and Trademark Office (USPTO) – Technology patent filings

ICIS Chemical Business – Silane and polymer pricing intelligence

Plastics News and Rubber & Plastics News – Industry developments

MRFR and Eurostat – Industrial production and construction output indices

US Census Bureau – Construction spending and automotive production statistics

International Organization of Motor Vehicle Manufacturers (OICA) – Global automotive production data

International Energy Agency (IEA) – Wind energy installation data (relevant for emerging SMP applications)

These sources were used to collect production capacity data, regulatory compliance frameworks, patent technology trends, raw material pricing dynamics, construction and automotive sector output statistics, import/export trade flows, and competitive landscape analysis for polyether-modified silane, polyurethane-modified silane, and other emerging silane-modified polymer technologies.
 

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of technology and innovation, heads of polymer research and development, regulatory compliance officers, and commercial directors from producers of silane-modified polymers, suppliers of silane monomer, and formulators of adhesives and sealants were examples of supply-side sources. Procurement directors from distributors of building materials, automobile OEM adhesive engineers, building envelope consultants, producers of industrial assemblies, and sustainability executives from significant end-use sectors were examples of demand-side sources.

Primary research verified product development pipelines and curing technology timelines, validated market segmentation across polyether-modified silane and polyurethane-modified silane types, and collected information on formulation adoption patterns, pricing strategies per kilogram, and sustainability-driven substitution dynamics (e.g., replacing polyurethane and silicone sealants with SMP-based alternatives).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (30%), Rest of World (8%)

By Value Chain Position: Raw Material/Silane Suppliers (22%), SMP Manufacturers (28%), Formulators/Compounders (25%), End-Users/Distributors (25%)

By Application Expertise: Building & Construction (35%), Automotive & Transportation (28%), Industrial Assembly (22%), Others (15%)


Market Size Estimation

Global market valuation was derived through production volume analysis, capacity utilization rates, and revenue mapping across the silane-modified polymer value chain. The methodology included:

Identification of 35+ key manufacturers and formulators across North America, Europe, Asia-Pacific, and Latin America, including Wacker Chemie AG, Momentive Performance Materials, Shin-Etsu Chemical, Evonik Industries, Huntsman Corporation, Kraton Corporation, Dow Inc., 3M Company, Henkel AG, Sika AG, MAPEI SpA, Bostik SA, and Kaneka Corporation

Product mapping across polyether-modified silane (STP-E) and polyurethane-modified silane (STP-U) chemistries, plus hybrid and emerging silane-modified polymer categories

Analysis of reported and modeled annual revenues specific to silane-modified polymer portfolios, segmented by adhesive, sealant, coating, and other formulation applications

Coverage of manufacturers representing 70–75% of global market share in 2024

Extrapolation using bottom-up (formulation volume × silane polymer content percentage × ASP by region) and top-down (manufacturer revenue validation against end-use industry consumption) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Magnesium Sulfate Market – Forecast till 2027
ケーススタディ
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.