Self-adhesive Labels Market Summary
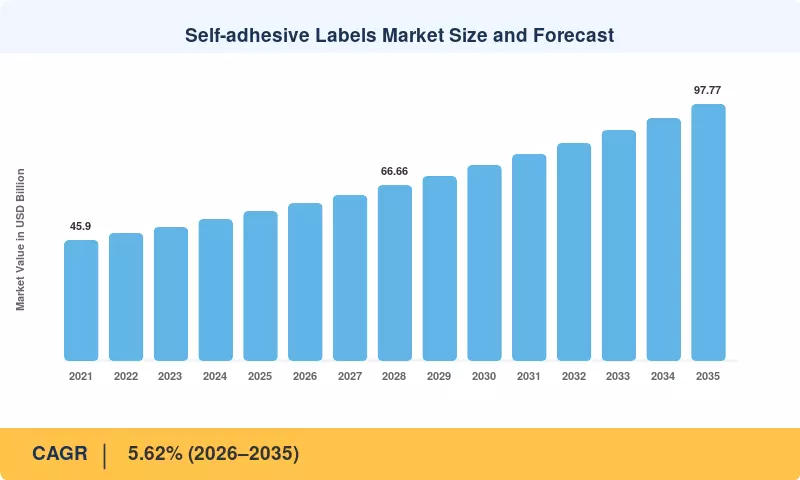
セルフアドヒーシブラベル市場は2025年に568.4億米ドルに達し、2026年には597.8億米ドルで予測ウィンドウを開き、2035年までに977.7億米ドルに上昇し、年平均成長率(CAGR)は5.62%となります。この軌道を支える二つの触媒があります。2025年に施行された欧州連合の包装および包装廃棄物規制は、2030年から段階的に導入されるリサイクル可能性の設計基準により、ブランドオーナーに対して年間約8000万トンのEU包装出力にわたってラベルストックの構造を再指定することを強制しています [1]。それと並行して、2024年には世界の小包の量が4000億個を超え、これらの小包のすべてには少なくとも1つの可変データファクストックが含まれています [2]。したがって、セルフアドヒーシブラベル市場の需要は、規制の再設計サイクルと物流のスループットの両方を追跡しています。
コンバーターは、二次接着剤ステーションを排除し、ダウンタイムを短縮するために、カット・アンド・スタックおよびウェットグルーラインを引退し、圧力感応型構造を選択しています。ロール・トゥ・ロールのデジタルインクジェットプレスは、シリアル化された多言語の生産を限られたコストで処理できるようになり、スミザーズは2021年から2025年の間にデジタルラベルプレスの設置に対する累積資本支出が34億米ドルに達したと推定しています [3]。エマルジョンアクリル化学は、EU規制10/2011の移行限界をクリアし、揮発性有機化合物の上限を回避するため、置き換えの波を支配しています [4]。ホットメルトシステムは高速自動化層を占め、溶剤ベースのグレードは専門的な耐久用途に退いています。
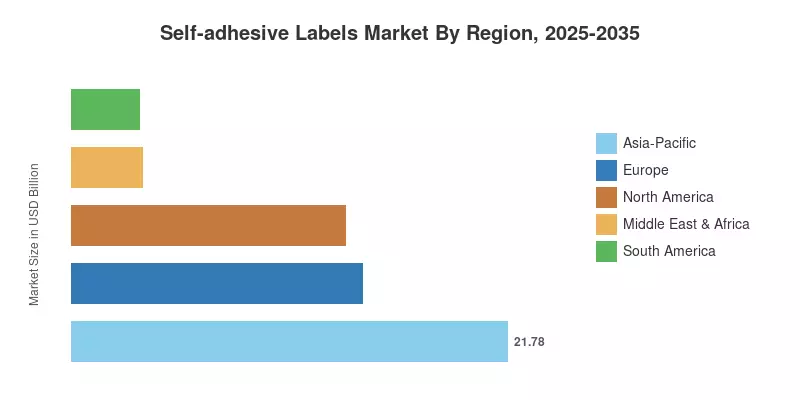
アジア太平洋地域は2025年の収益の38.31%を占め、同時に2035年までに6.52%のCAGRでセルフアドヒーシブラベル市場で最も早い成長を記録しています。これは、中国のeコマースの履行とインドの製薬輸出によって推進されています。ヨーロッパは25.60%で続き、リサイクル可能性の義務がボリューム成長ではなく価値を推進しています。北米は第三位で、シリアル化の遵守とコールドチェーン流通がフィルムファクストックのミックスを引き上げています。地域の乖離は、遵守コストが紙対フィルムの経済性を再評価するにつれて、10年代後半に広がるでしょう。
主要な報告の要点
• 接着剤の種類別
- エマルジョンアクリルは、2025年にセルフアドヒーシブラベル市場の41.05%のシェアを保持し、食品接触の遵守力に基づいています。
- ホットメルトは、コンバーターが高速自動化ラインを標準化する中で、2035年までに6.57%のCAGRで最も早い進展を記録しています。
- 溶剤ベースは2025年に140.7億米ドルを占め、屋外および化学耐性の用途に集中しています。
• 表面材料別
- 紙は2025年に59.24%のシェアを保持し、コストの優位性と繊維リサイクルの整合性によって支えられています。
- プラスチックは5.94%のCAGRで拡大し、コールドチェーンおよびオートクレーブの用途において二つのファクストッククラスの中で最も早い成長を示しています。
• エンドユーザー産業別
- 食品および飲料は2025年に22.65%の収益シェアでリードしています。
- 物流および輸送は2035年までに6.17%のCAGRで最も急成長している分野です。
- 製薬は、シリアル化の義務の下で2025年に90.1億米ドルを貢献しました。
• 地域別
- アジア太平洋地域は2025年の収益の38.31%を占め、セルフアドヒーシブラベル市場で最大のポジションを占めています。
- ヨーロッパは2025年に145.5億米ドルを生み出し、リサイクル可能性の設計ルールによって再形成されています。
- 中東およびアフリカは6.21%のCAGRで成長し、第二に早い地域の成長率です。
市場規模と予測(2021–2035)
数値は、コンバーターの出荷データ、ファクストックおよび接着剤供給業者のボリューム、エンドユーザーの縦型によるラベル消費を集約したボトムアップモデルから構築され、その結果を上場しているコンバーターおよびコーティング供給業者からのトップダウンの収益開示と照合します。歴史的な年は業界団体の出荷指数に調整され、予測年はパッケージ商品出力および小包量の予測に縦型特有の需要弾力性を適用します。以下のセルフアドヒーシブラベル市場シリーズは、2025年の米ドルで一定の表現をしています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



