圧力容器市場 (2026 - 2035)

圧力容器市場調査レポート 製品タイプ別(ボイラー、熱交換器、プロセス容器&リアクター、セパレーター、原子炉、貯蔵&輸送容器)、材料別(炭素&合金鋼、ステンレス鋼、ニッケルベース&クラッド合金、複合材料)、熱源別(燃焼、非燃焼)、最終ユーザー産業別(石油&ガス、化学&石油化学、発電、食品&飲料、製薬、水処理、その他) - 2035年までの予測
ID: MRFR/EnP/2352-HCR 111 Pages Priya Nagrale Last Updated: September 15, 2026
Pressure Vessel Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.1%
2025 Market SizeUSD 214.8 Billion
2035 Market SizeUSD 353.3 Billion
Key Players
Mitsubishi Heavy Industries
Doosan Enerbility
Larsen & Toubro
IHI Corporation
Babcock & Wilcox
Alfa Laval
Opportunities
  • Cryogenic and Low-Temperature Containment
  • Modular and Skid-Mounted Packages
  • Emerging-Market Localisation

圧力容器市場 概要

市場調査の未来によると、圧力容器市場の規模は2024年に507.7億米ドルと推定されています。圧力容器産業は、2025年に534.2億米ドルから2035年までに888.8億米ドルに成長することが予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は5.2%です。

主要な市場動向とハイライト

圧力容器市場は、技術の進歩と持続可能性の取り組みによって成長が期待されています。

  • 技術の進歩により、さまざまな産業における圧力容器の効率と安全性が向上しています。
  • 持続可能性の取り組みが、圧力容器セクターの設計と製造プロセスにますます影響を与えています。
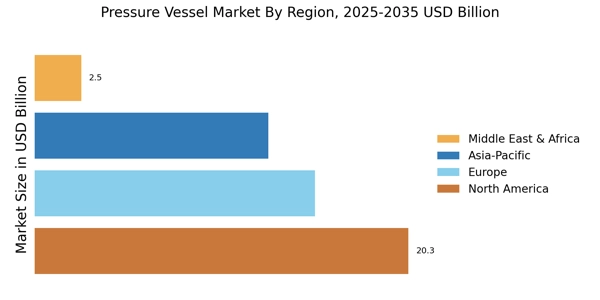
  • 北米は最大の市場であり、アジア太平洋地域は圧力容器の最も成長が早い地域として認識されています。
  • 石油およびガスセクターでの需要の高まりと厳しい安全規制が市場拡大を促進する主要な要因です。

市場規模と予測

2024年の市場規模 50.77(米ドル十億)
2035年の市場規模 88.88(米ドル十億)
CAGR(2025 - 2035) 5.22%

主要なプレーヤー

キャメロン・インターナショナル・コーポレーション(米国)、シーメンスAG(ドイツ)、ゼネラル・エレクトリック・カンパニー(米国)、KBR, Inc.(米国)、リンデ plc(アイルランド)、三菱重工業株式会社(日本)、エマソン・エレクトリック・カンパニー(米国)、斗山重工業&建設(韓国)、アトラス・コプコAB(スウェーデン)
圧力容器市場 運転手

厳格な安全規制

圧力容器市場は、さまざまな規制機関によって課せられた厳格な安全規制の影響を大きく受けています。これらの規制は、石油・ガス、化学、発電などの複数のセクターにおける圧力容器の安全な運用を確保するために設計されています。これらの規制に準拠するためには、高品質の圧力容器の需要を高める可能性がある先進的な材料や設計技術の使用が必要です。2025年には、これらの規制要件を満たすための投資が増加し、120億米ドルに達する可能性があります。業界が安全基準を遵守しようとする中で、製造業者は革新を促進し、製品提供を強化する可能性が高く、これにより圧力容器市場全体の成長に寄与するでしょう。

再生可能エネルギーへの注目の高まり

圧力容器市場は、再生可能エネルギー源への注目の高まりにより変革を遂げています。各国が炭素排出量を削減しようとする中で、風力や太陽光発電などの再生可能エネルギープロジェクトへの投資が増加しています。これらのプロジェクトは、エネルギーの貯蔵と管理のために特化した圧力容器を必要とすることが多いです。2025年には、再生可能エネルギーセクターが圧力容器市場の成長セグメントを占めると予測されており、市場価値は約100億米ドルになると見込まれています。この持続可能なエネルギーソリューションへのシフトは、製造業者に再生可能エネルギー源から生成されたエネルギーを効率的に貯蔵できる革新的な圧力容器の開発を促しています。

化学処理産業の成長

圧力容器市場は、化学処理産業の成長に大きく影響されています。さまざまな化学物質の需要が高まる中で、これらの物質を安全に保持し処理できる圧力容器の必要性が重要です。2025年には、化学処理セクターが圧力容器市場に約150億米ドルを貢献すると予想されています。この成長は、特殊化学品の生産増加と石油化学施設の拡大によって推進されています。製造業者は、圧力容器の耐久性と効率を向上させるために先進的な材料や技術を取り入れることで革新を進める可能性が高く、厳格な安全規制に準拠することを確実にしています。化学生産と圧力容器技術の相互作用は、市場拡大の重要な推進要因です。

石油・ガスセクターにおける需要の増加

圧力容器市場は、石油・ガスセクターによって駆動される需要の顕著な急増を経験しています。探査および生産活動が拡大するにつれて、頑丈な圧力容器の必要性が重要になります。これらの容器は、高圧下で炭化水素を貯蔵および輸送するために不可欠です。2025年には、石油・ガス業界が圧力容器市場のかなりのシェアを占めると予測されており、推定値は200億米ドルを超えるとされています。この成長は、エネルギー消費の増加と効率的なエネルギー貯蔵ソリューションの必要性に起因しています。その結果、製造業者は極端な条件に耐えることができる先進的な圧力容器の開発に注力しており、石油・ガスセクターにおける安全性と運用効率を向上させています。

製造における技術革新

技術革新は、圧力容器市場を形成する上で重要な役割を果たしています。付加製造や自動化などの製造技術の進歩は、圧力容器の生産プロセスを向上させています。これらの革新は、製造の効率を改善するだけでなく、より複雑で耐久性のあるデザインの創造を可能にします。2025年には、これらの技術の影響が市場成長率に約6%の反映が期待されています。製造業者がこれらの最先端技術を採用することで、生産コストを削減し、製品の品質を向上させ、圧力容器に依存するさまざまな業界の進化する需要に応えることができるでしょう。製造プロセスへの技術の統合は、市場成長の重要な推進要因です。

市場セグメントの洞察

材料別:鋼合金(最大)対複合材料(急成長)

圧力容器市場では、材料セグメントは主に鋼合金が占めており、その強度と耐久性により重要なシェアを確立しています。鋼合金はさまざまな産業で広く使用されており、市場のダイナミクスに大きな影響を与えています。一方、他の合金や複合材料は注目を集めており、マーケットの小さな部分を占めています。これらの独自の特性は、特定の用途に適しており、徐々に市場での存在感を高めています。

鋼合金(支配的)対複合材料(新興)

鋼合金は、圧力容器市場の基盤を形成しており、高圧および高温に対する優れた耐性を持っています。その支配的な地位は、確立された製造プロセスと広範な受け入れに起因しています。それに対して、複合材料は、特に軽量で耐久性のある性能を必要とする用途において魅力的な代替品として急速に台頭しています。石油・ガス、航空宇宙、化学処理などのさまざまな産業におけるエネルギー効率と性能への強調が、複合材料の採用を促進し、成長のための重要なセグメントとして位置付けています。

製品別:ボイラー(最大)対原子炉(急成長)

圧力容器市場では、製品セグメントは主要なコンポーネント間で市場シェアの多様な分布を示しています。ボイラーは、電力生成や製造を含むいくつかの産業での広範な適用により、最大のシェアを保持しています。ボイラーに続いて、原子炉は市場の重要な部分を占めており、分離器や他の製品タイプは小さな範囲で貢献しています。この分布は、異なるセクター間のさまざまなニーズを反映しており、特定の用途に対して専門的な圧力容器が必要です。産業の需要が進化する中で、圧力容器セグメントの成長傾向は、クリーンエネルギー源へのシフトと原子力技術への投資の増加によって推進される原子炉セクターの堅実な増加を示しています。さらに、効率を高め、排出を削減するためのボイラー技術の進化は、高度な圧力容器に対する並行した需要を生み出しています。持続可能性と規制の圧力に対する焦点は、市場の成長をさらに促進しており、特に原子力セグメントでは、今後数年間で急速な拡大の可能性を示しています。

ボイラー(支配的)対分離器(新興)

ボイラーは、圧力容器市場における支配的な力であり、加熱および製造プロセスのための蒸気と温水を生成する重要な役割を担っています。信頼性と効率性が認められ、ボイラーは電力プラントや食品加工などのさまざまな産業で広く採用されており、業務に不可欠です。それに対して、分離器は、石油・ガスや化学製造などの産業における効率的な分離プロセスの必要性に応じて台頭しています。これらの進展は、多様な材料を扱い、圧力下で信頼性を持って運用できる高性能の圧力容器の必要性を強調しています。進化する規制環境と技術改善への推進は、分離器を圧力容器セクターの将来の成長における重要なコンポーネントとして位置付け、革新的なデザインとエンジニアリングソリューションに向かわせています。

用途別:石油・ガス(最大)対化学(急成長)

圧力容器市場の用途セグメントは、石油・ガスセクターが支配しており、全体の市場シェアの重要な部分を占めています。このセクターは、抽出、精製、輸送などのさまざまなプロセスに圧力容器を大いに依存しています。それに対して、化学セグメントは、石油・ガスに比べて市場シェアは小さいものの、特殊化学品の需要の増加と効率的な製造プロセスの必要性により急速に成長しています。この動的な分布は、圧力容器を利用する産業間のさまざまな需要を強調しています。

石油・ガス(支配的)対化学(新興)

石油・ガスセクターは、圧力容器市場における支配的な力であり、上流、中流、下流の操作における圧力容器の広範な使用が特徴です。このセクターは、進行中の探査および抽出活動、ならびに精製能力とインフラへの投資から利益を得ています。一方、化学セクターは、生産技術の革新と持続可能性への関心の高まりによって重要なプレーヤーとして台頭しています。特殊な化学プロセスに対する需要は、特定の運用要件を満たす高度な圧力容器設計を必要とします。産業が進化するにつれて、これらのセグメントは、圧力容器の用途における効率と技術革新に向かう広範なトレンドを反映しています。

圧力容器市場に関する詳細な洞察を得る

地域の洞察

北米:イノベーションと需要の急増

北米は圧力容器の最大市場であり、世界のシェアの約40%を占めています。この地域の成長は、石油およびガス部門への投資の増加と、高品質の圧力容器の使用を義務付ける厳格な安全規制によって推進されています。エネルギー効率の高いソリューションへの需要と再生可能エネルギープロジェクトの増加が、市場の拡大をさらに促進しています。ASMEボイラーおよび圧力容器市場コードなどの規制フレームワークは、業界基準や慣行を形成する上で重要な役割を果たしています。米国は北米市場を支配しており、キャメロン・インターナショナル・コーポレーションやゼネラル・エレクトリックなどの主要なプレーヤーが先頭に立っています。カナダもエネルギーおよび産業用途に焦点を当てており、重要な貢献をしています。競争環境は、イノベーションと技術の進歩によって特徴付けられ、企業は製品の効率と安全性を向上させるためにR&Dに多くの投資を行っています。確立された製造業者の存在は、堅牢なサプライチェーンと市場の安定性を確保しています。

ヨーロッパ:規制遵守と成長

ヨーロッパは圧力容器市場での重要な成長を目撃しており、世界のシェアの約30%を占めています。この地域の拡大は、特に化学および石油化学部門における産業活動の増加によって促進されています。安全性および環境基準に関する厳格な規制が、先進的な圧力容器への需要を推進しています。圧力機器の安全に関する欧州連合の指令は、市場のダイナミクスを形成し、加盟国全体での遵守を確保する上で重要です。ドイツと英国はこの市場の主要国であり、シーメンスAGやリンデ plcなどの主要なプレーヤーが最前線にいます。競争環境は、イノベーションと持続可能性に焦点を当てており、企業はエコフレンドリーな技術に投資しています。確立された製造基盤と熟練した労働力の存在は、この地域の市場潜在能力をさらに高めています。産業が進化するにつれて、カスタマイズされた圧力容器への需要が高まると予想されており、成長の新たな機会を生み出すでしょう。

アジア太平洋:急速な工業化と需要

アジア太平洋は圧力容器市場で重要なプレーヤーとして浮上しており、世界のシェアの約25%を占めています。この地域の成長は、急速な工業化、都市化、エネルギー需要の増加によって主に推進されています。中国やインドなどの国々は、インフラやエネルギープロジェクトに多額の投資を行っており、圧力容器の需要が急増しています。さらに、製造能力を向上させることを目的とした政府の好意的な政策やイニシアティブが、市場の成長をさらに促進しています。中国はこの地域で最大の市場であり、地元の製造業者と三菱重工業などの国際的なプレーヤーが強い存在感を示しています。インドも、拡大する産業基盤によって大幅な成長を遂げています。競争環境は、国内外の企業がイノベーションとコスト効率の高いソリューションに焦点を当てることで特徴付けられています。地域が発展し続ける中で、高品質の圧力容器への需要が高まると予想されており、市場参加者にとって魅力的な機会を提供します。

中東およびアフリカ:資源豊富で拡大する市場

中東およびアフリカ地域は、圧力容器市場で徐々に浮上しており、世界のシェアの約5%を占めています。この成長は、地域経済にとって重要な貢献をしている石油およびガス部門によって主に推進されています。インフラやエネルギープロジェクトへの投資の増加と、安全性および遵守への焦点が、圧力容器への需要を推進する重要な要因です。業界基準が満たされるように進化する規制フレームワークが、市場の安定性を高めています。サウジアラビアやUAEなどの国々が市場をリードしており、エネルギーおよび産業部門への多額の投資が行われています。競争環境は、品質と信頼性に焦点を当てた地元および国際的なプレーヤーの混合によって特徴付けられています。地域が経済を多様化し続ける中で、圧力容器への需要が高まると予想されており、既存の企業と新規参入者の両方に機会を提供します。

圧力容器市場 Regional Image

主要企業と競争の洞察

圧力容器市場は、石油およびガス、発電、化学処理などのさまざまなセクターでの需要の増加によって、現在ダイナミックな競争環境を特徴としています。主要なプレーヤーは、イノベーション、地域の拡大、デジタルトランスフォーメーションを強調する戦略を積極的に追求して、市場ポジションを強化しています。特に、キャメロン・インターナショナル・コーポレーション(米国)、シーメンスAG(ドイツ)、ゼネラル・エレクトリック・カンパニー(米国)などの企業は、技術的専門知識とグローバルなリーチを活用して、新たな機会を活かし、競争環境を大きく形作っています。ビジネス戦術に関しては、企業はコストを削減し、サプライチェーンの効率を向上させるために、製造のローカライズをますます進めています。市場は中程度に分散しているようで、いくつかの主要なプレーヤーがかなりの影響を及ぼしています。この構造は多様な製品提供を可能にしますが、主要企業の集合的な戦略は、イノベーションと運用の卓越性が最も重要である競争の雰囲気を生み出しています。2025年8月、シーメンスAG(ドイツ)は、再生可能エネルギー企業との戦略的パートナーシップを発表し、水素貯蔵用途向けに特化した先進的な圧力容器を開発することを発表しました。この動きは、持続可能性へのシーメンスのコミットメントを示しており、成長するグリーンエネルギーセクター内での同社の市場プレゼンスを強化します。再生可能イニシアティブに沿って、シーメンスは製品ポートフォリオを強化するだけでなく、急速に進化する業界内での市場プレゼンスを強化します。2025年9月、ゼネラル・エレクトリック・カンパニー(米国)は、高効率天然ガス用途向けに設計された新しい圧力容器のラインを発表しました。この製品の発売は、GEのイノベーションへの焦点と、エネルギー効率の高いソリューションへの需要の増加に応える意図を反映しています。これらの先進的な容器の導入は、特にエネルギー効率が顧客にとって重要な要素となっている市場で、GEの競争力を高める可能性があります。2025年7月、リンデ plc(アイルランド)は、化学産業向けの圧力容器を製造するための新しい施設を設立し、アジアでの製造能力を拡大しました。この戦略的な拡張は、リンデの運用能力を向上させるだけでなく、地域の成長する顧客基盤により良いサービスを提供することを可能にします。地元の製造への投資は、サプライチェーンの信頼性と応答性がますます重視される市場で競争力を維持するために重要です。2025年10月現在、圧力容器市場は、デジタル化、持続可能性、製造プロセスにおける人工知能の統合を強調する傾向を目撃しています。戦略的提携がますます一般的になっており、企業はイノベーションを促進し、進化する顧客の要求に応えるために協力する必要性を認識しています。今後、競争の差別化は、従来の価格競争から技術の進歩、革新的なソリューション、堅牢なサプライチェーン管理に焦点を当てる方向にシフトする可能性が高く、このセクターでの成功のパラメータを再定義することになるでしょう。

圧力容器市場市場の主要企業には以下が含まれます

Recent Industry Developments

2020年4月: L&Tは、インドでの初の石炭ガス化プロジェクトのために、重工業、調達&建設会社であるWuhan Engineering Ltd.から重要なガス化設備の供給契約を受けました。

2019年10月: GEヒタチ・ニュークリア・エナジー(GEH)は、クリーンエネルギーソリューションに投資するために、ポーランドで小型モジュラー炉を建設する可能性を調査しました。

2022年8月: 中国の福建省にある張州原子力発電所のユニット2に、原子炉圧力容器市場が設置されました。張州2は、同サイトで建設された2つのHualong Oneユニットのうちの2番目で、2024年と2025年に商業運転を開始する予定です。

今後の見通し

圧力容器市場 今後の見通し

圧力容器市場の規模は、2024年から2035年の間に5.22%のCAGRで成長すると予測されており、エネルギー、化学、製造部門での需要の増加が推進要因です。

新しい機会は以下にあります:

  • 再生可能エネルギー貯蔵ソリューションへの拡張

2035年までに、市場は革新と戦略的投資により堅調な成長を遂げると期待されています。

市場セグメンテーション

圧力容器市場の製品展望

  • ボイラー
  • 原子炉
  • セパレーター
  • その他

圧力容器市場の材料展望

  • 鋼合金
  • その他の合金
  • 複合材料

圧力容器市場の用途展望

  • 石油・ガス
  • 化学
  • 発電
  • その他

レポートの範囲

パラメータ 詳細
市場範囲 火器および非火器の圧力保持機器のグローバルな製造、供給、アフターマーケット
調査期間 2021–2035(歴史的2021–2024;基準年2025;予測2026–2035)
CAGR 5.1%(2026–2035)
市場規模チェックポイント USD 214.8 Billion(2025);USD 225.8 Billion(2026);USD 353.3 Billion(2035)
最も成長が早いセグメント 複合材料(材料);貯蔵&輸送容器(製品);製薬(最終ユーザー)
プロファイルされた企業 三菱重工業、斗山エネルビリティ、ラーセン&トゥブロ、IHI、バボック&ウィルコックス、アルファ・ラバル、チャート・インダストリーズ、BHEL、日立造船、ヘキサゴン・プルス
評価通貨 USD、2025年の定常価格
CAGRドライバー免責事項 ドライバーと制約の影響割合は、方向性のアナリスト推定であり、ヘッドラインCAGRに加算されません

Frequently Asked Questions

圧力容器市場における大規模カスタムユニットの典型的な製造リードタイムはどのくらいですか?
重厚な鍛造ユニットは、発注から納品まで通常14〜22ヶ月かかりますが、標準の非加熱容器は20〜30週間で出荷されます。鍛造スロットの可用性が、通常は重要な工程を決定します。
ASMEセクションVIII認証とヨーロッパのPED適合性の違いは何ですか?
ASMEは第三者の認定検査官とスタンプされた名板に依存していますが、PED 2014/68/EUは流体グループと危険カテゴリに関連する通知機関モジュールを使用します。二重認証は通常、製造コストに4〜8%の追加をもたらします[14]。
既存の容器を修理する方が交換するよりも理にかなうのはいつですか?
全国委員会の修理は通常、新しいユニットの15〜35%のコストで、コードの遵守を回復します。壁の損失が複数のコースにわたって許容厚を超えると、交換が勝ります。また、プロセス条件が実質的に変化した場合も同様です[2]。
デジタル検査ツールは圧力容器市場全体の運営コストをどのように変えていますか?
リスクベースの検査と永久に取り付けられた超音波センサーの組み合わせにより、いくつかの精製所でターンアラウンド検査の範囲が20〜40%削減されました。節約は、限られた空間への立ち入りが少なく、正当化された検査間隔が長くなることから来ています[11]。
複合材料の容器は、所有コストの総額で鋼を上回りますか?
複合材料はユニットあたり2〜4倍のコストがかかりますが、重量は最大70%軽く、機動性、輸送、高サイクルの義務で回収されます。固定産業サービスの場合、鋼はライフサイクル経済において依然として勝ります[8]。
今日の圧力容器市場で最も注意を払うべき調達リスクは何ですか?
合金の価格上昇条項、鍛造スロットの予約、第三者検査官の可用性が、ほとんどのスケジュールと予算の遅れを引き起こします。洗練されたバイヤーは、設計の凍結前にインデックス価格を交渉し、鍛造能力を予約しています[4]。
保険会社や管轄区域は、レガシーまたは非コード装置をどのように扱いますか?
ほとんどの米国の管轄区域では、登録と定期的な外部検査が必要であり、非コードのレガシーユニットはしばしば出力制限や加速された退役に直面します。保険会社は、機器の年齢ではなく、検査履歴に基づいてボイラーおよび機械の保険料を設定します[2]。
著者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory codes, technical standards databases, peer-reviewed engineering journals, and authoritative industrial safety organizations. Key sources included the American Society of Mechanical Engineers (ASME.org) Boiler and Pressure Vessel Code database, European Union Pressure Equipment Directive (PED 2014/68/EU) regulatory filings, International Organization for Standardization (ISO) technical committees (ISO/TC 11), Occupational Safety and Health Administration (OSHA) safety statistics, National Board of Boiler and Pressure Vessel Inspectors (NBBI) inspection databases, American Petroleum Institute (API) standards and publications, International Energy Agency (IEA) energy infrastructure reports, World Nuclear Association (WNA) reactor vessel statistics, International Institute of Welding (IIW) technical bulletins, and national standards bodies including BSI (UK), DIN (Germany), and JIS (Japan). These sources were used to collect fabrication statistics, certification data, material compliance studies, industrial capacity trends, and market landscape analysis for steel alloy vessels, composite pressure containers, nuclear reactor pressure vessels, and industrial boiler systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, directors of quality assurance, and fabrication heads from pressure vessel manufacturers, EPC contractors, and material suppliers were examples of supply-side sources. Procurement directors from oil and gas supermajors and independents, chief engineers from petrochemical complexes, plant managers from conventional and nuclear power utilities, and maintenance heads from specialty chemical facilities were examples of demand-side sources. In addition to verifying nuclear reactor and boiler deployment schedules and gathering information on fabrication capacity utilization, ASME/PED compliance costs, and aftermarket service dynamics, primary research also validated market segmentation across material categories (steel alloys, composites, and other alloys).

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation capacity analysis. The methodology included:

Identification of 50+ key fabricators and OEMs across North America, Europe, Asia-Pacific, and Middle East

Product mapping across steel alloys (carbon steel, stainless steel), advanced composites (carbon fiber, glass fiber reinforced polymers), and specialized alloys (titanium, nickel-based alloys)

Analysis of reported and modeled annual revenues specific to pressure vessel fabrication and maintenance services

Coverage of manufacturers representing 65-70% of global installed base and new-build capacity in 2024

Extrapolation using bottom-up (installation volume × unit cost by application sector) and top-down (fabricator revenue validation) approaches to derive segment-specific valuations across boilers, nuclear reactors, separators, and specialty vessels

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.