Druckbehältermarkt (2026 - 2035)

Marktforschungsbericht über Druckbehälter nach Produkttyp (Kessel, Wärmetauscher, Prozessbehälter & Reaktoren, Separatoren, Kernreaktoren, Lager- & Transportbehälter), nach Material (Kohlenstoff- & Legierungsstahl, Edelstahl, nickelbasierte & beschichtete Legierungen, Verbundwerkstoffe), nach Wärmequelle (befeuert, unbefeuert), nach Endverbraucherindustrie (Öl & Gas, Chemie & Petrochemie, Energieerzeugung, Lebensmittel & Getränke, Pharmazeutika, Wasseraufbereitung, andere) - Prognose bis 2035
ID: MRFR/EnP/2352-HCR
111 Pages
Priya Nagrale
Last Updated: September 07, 2026
Pressure Vessel Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.1%
2025 Market SizeUSD 214.8 Billion
2035 Market SizeUSD 353.3 Billion
Key Players
Mitsubishi Heavy Industries
Doosan Enerbility
Larsen & Toubro
IHI Corporation
Babcock & Wilcox
Alfa Laval
Opportunities
  • Cryogenic and Low-Temperature Containment
  • Modular and Skid-Mounted Packages
  • Emerging-Market Localisation

Druckbehältermarkt Zusammenfassung

Laut Marktforschung Zukunft Analyse wurde die Größe des Druckbehältermarktes im Jahr 2024 auf 50,77 Milliarden USD geschätzt. Die Druckbehälterindustrie wird voraussichtlich von 53,42 Milliarden USD im Jahr 2025 auf 88,88 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 5,2 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Druckbehältermarkt ist bereit für Wachstum, angetrieben durch technologische Fortschritte und Nachhaltigkeitsinitiativen.

  • Technologische Fortschritte verbessern die Effizienz und Sicherheit von Druckbehältern in verschiedenen Branchen.
  • Nachhaltigkeitsinitiativen beeinflussen zunehmend das Design und die Herstellungsprozesse im Druckbehältersektor.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region für Druckbehälter anerkannt wird.
  • Die steigende Nachfrage im Öl- und Gassektor und strenge Sicherheitsvorschriften sind wichtige Treiber, die die Markterweiterung vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 50,77 (USD Milliarden)
2035 Marktgröße 88,88 (USD Milliarden)
CAGR (2025 - 2035) 5,22%

Hauptakteure

Cameron International Corporation (US), Siemens AG (DE), General Electric Company (US), KBR, Inc. (US), Linde plc (IE), Mitsubishi Heavy Industries, Ltd. (JP), Emerson Electric Co. (US), Doosan Heavy Industries & Construction (KR), Atlas Copco AB (SE)

Druckbehältermarkt Treiber

Strenge Sicherheitsvorschriften

Der Markt für Druckbehälter wird erheblich von strengen Sicherheitsvorschriften beeinflusst, die von verschiedenen Aufsichtsbehörden auferlegt werden. Diese Vorschriften sollen den sicheren Betrieb von Druckbehältern in mehreren Sektoren, einschließlich Öl und Gas, Chemie und Energieerzeugung, gewährleisten. Die Einhaltung dieser Vorschriften erfordert oft den Einsatz fortschrittlicher Materialien und Designtechniken, was die Nachfrage nach hochwertigen Druckbehältern steigern kann. Im Jahr 2025 wird erwartet, dass der Markt einen Anstieg der Investitionen verzeichnen wird, die darauf abzielen, diese regulatorischen Anforderungen zu erfüllen, möglicherweise bis zu 12 Milliarden USD. Während die Branchen bestrebt sind, die Sicherheitsstandards einzuhalten, werden die Hersteller wahrscheinlich innovieren und ihr Produktangebot verbessern, was zum allgemeinen Wachstum des Marktes für Druckbehälter beiträgt.

Steigendes Interesse an erneuerbaren Energien

Der Markt für Druckbehälter erlebt einen Wandel aufgrund des steigenden Interesses an erneuerbaren Energiequellen. Während Länder bestrebt sind, die Kohlenstoffemissionen zu reduzieren, gibt es zunehmende Investitionen in Projekte für erneuerbare Energien, wie Wind- und Solarenergie. Diese Projekte erfordern oft spezialisierte Druckbehälter für die Energiespeicherung und -verwaltung. Im Jahr 2025 wird erwartet, dass der Sektor für erneuerbare Energien einen wachsenden Anteil am Markt für Druckbehälter darstellen wird, wobei Prognosen einen Marktwert von rund 10 Milliarden USD angeben. Dieser Wandel hin zu nachhaltigen Energielösungen veranlasst die Hersteller, innovative Druckbehälter zu entwickeln, die die aus erneuerbaren Quellen erzeugte Energie effizient speichern können, und somit den Übergang zu einer nachhaltigeren Energieversorgung unterstützen.

Wachstum in der chemischen Verarbeitungsindustrie

Der Markt für Druckbehälter wird erheblich vom Wachstum der chemischen Verarbeitungsindustrie beeinflusst. Da die Nachfrage nach verschiedenen Chemikalien weiter steigt, ist der Bedarf an Druckbehältern, die diese Substanzen sicher enthalten und verarbeiten können, entscheidend. Im Jahr 2025 wird erwartet, dass der Sektor der chemischen Verarbeitung etwa 15 Milliarden USD zum Markt für Druckbehälter beitragen wird. Dieses Wachstum wird durch die steigende Produktion von Spezialchemikalien und den Ausbau von petrochemischen Anlagen vorangetrieben. Die Hersteller werden wahrscheinlich innovieren, indem sie fortschrittliche Materialien und Technologien integrieren, um die Haltbarkeit und Effizienz von Druckbehältern zu verbessern und die Einhaltung strenger Sicherheitsvorschriften zu gewährleisten. Das Zusammenspiel zwischen chemischer Produktion und Druckbehältertechnologie ist somit ein wichtiger Treiber für die Markterweiterung.

Steigende Nachfrage im Öl- und Gassektor

Der Markt für Druckbehälter verzeichnet einen bemerkenswerten Anstieg der Nachfrage, der durch den Öl- und Gassektor vorangetrieben wird. Während die Explorations- und Produktionsaktivitäten zunehmen, wird der Bedarf an robusten Druckbehältern entscheidend. Diese Behälter sind unerlässlich für die Lagerung und den Transport von Kohlenwasserstoffen unter hohem Druck. Im Jahr 2025 wird erwartet, dass die Öl- und Gasindustrie einen erheblichen Anteil am Markt für Druckbehälter ausmacht, wobei Schätzungen einen Wert von über 20 Milliarden USD vorschlagen. Dieses Wachstum wird auf den steigenden Energieverbrauch und den Bedarf an effizienten Energiespeicherlösungen zurückgeführt. Folglich konzentrieren sich die Hersteller auf die Entwicklung fortschrittlicher Druckbehälter, die extremen Bedingungen standhalten können, und somit die Sicherheit und Betriebseffizienz im Öl- und Gassektor verbessern.

Technologische Innovationen in der Fertigung

Technologische Innovationen spielen eine entscheidende Rolle bei der Gestaltung des Marktes für Druckbehälter. Fortschritte in den Fertigungstechniken, wie additive Fertigung und Automatisierung, verbessern die Produktionsprozesse von Druckbehältern. Diese Innovationen verbessern nicht nur die Effizienz der Fertigung, sondern ermöglichen auch die Schaffung komplexerer und langlebigerer Designs. Im Jahr 2025 wird erwartet, dass sich die Auswirkungen dieser Technologien in einer jährlichen Wachstumsrate von etwa 6 % widerspiegeln. Während die Hersteller diese modernen Technologien übernehmen, werden sie wahrscheinlich die Produktionskosten senken und die Produktqualität verbessern, um den sich entwickelnden Anforderungen verschiedener Branchen, die auf Druckbehälter angewiesen sind, gerecht zu werden. Die Integration von Technologie in die Fertigungsprozesse ist somit ein wesentlicher Treiber des Marktwachstums.
Einblicke in Marktsegmente

Nach Material: Stahllegierungen (Größte) vs. Verbundwerkstoffe (Schnellwachsend)

Im Druckbehältermarkt wird das Materialsegment überwiegend von Stahllegierungen dominiert, die aufgrund ihrer Festigkeit und Haltbarkeit einen signifikanten Marktanteil etabliert haben. Stahllegierungen finden umfangreiche Anwendungen in verschiedenen Branchen und beeinflussen die Marktdynamik erheblich. Andererseits gewinnen andere Legierungen und Verbundwerkstoffe an Bedeutung, obwohl sie einen kleineren Teil des Marktes ausmachen. Ihre einzigartigen Eigenschaften machen sie für spezialisierte Anwendungen geeignet, was ihre Marktpräsenz allmählich erhöht.

Stahllegierungen (Dominant) vs. Verbundwerkstoffe (Aufkommend)

Stahllegierungen dienen als Rückgrat des Druckbehältermarktes aufgrund ihrer außergewöhnlichen Widerstandsfähigkeit gegen hohe Drücke und Temperaturen. Ihre Dominanz kann auf etablierte Herstellungsverfahren und breite Akzeptanz zurückgeführt werden. Im Gegensatz dazu treten Verbundwerkstoffe schnell als attraktive Alternative auf, insbesondere für Anwendungen, die leichte Lösungen mit langlebiger Leistung erfordern. Der zunehmende Fokus auf Energieeffizienz und Leistung in verschiedenen Branchen, wie Öl und Gas, Luft- und Raumfahrt sowie chemische Verarbeitung, treibt die Akzeptanz von Verbundwerkstoffen voran und positioniert sie somit als ein entscheidendes Segment, das auf Wachstum ausgerichtet ist.

Nach Produkt: Kessel (Größte) vs. Kernreaktoren (Schnellwachsend)

Im Druckbehältermarkt zeigt das Produktsegment eine vielfältige Verteilung der Marktanteile unter seinen Hauptkomponenten. Kessel halten den größten Anteil aufgrund ihrer weit verbreiteten Anwendung in mehreren Branchen, einschließlich Stromerzeugung und Fertigung. Nach den Kesseln stellen Kernreaktoren einen signifikanten Teil des Marktes dar, während Separatoren und andere Produkttypen in geringerem Maße beitragen. Diese Verteilung spiegelt die unterschiedlichen Bedürfnisse in verschiedenen Sektoren wider, die spezialisierte Druckbehälter für unterschiedliche Anwendungen erfordern. Mit der Entwicklung der Branchenanforderungen deuten die Wachstumstrends im Druckbehältersegment auf einen robusten Anstieg im Sektor der Kernreaktoren hin, der durch einen Wandel zu saubereren Energiequellen und erhöhte Investitionen in die Kerntechnologie vorangetrieben wird. Darüber hinaus hat die Entwicklung der Kesseltechnologie zur Verbesserung der Effizienz und Reduzierung der Emissionen eine parallele Nachfrage nach fortschrittlichen Druckbehältern hervorgerufen. Der Fokus auf Nachhaltigkeit und regulatorische Anforderungen fördern das Marktwachstum weiter, insbesondere im nuklearen Segment, das in den kommenden Jahren Potenzial für schnelles Wachstum zeigt.

Kessel (Dominant) vs. Separatoren (Aufkommend)

Kessel sind die dominierende Kraft im Druckbehältermarkt, gekennzeichnet durch ihre wesentliche Rolle bei der Erzeugung von Dampf und heißem Wasser für Heiz- und Fertigungsprozesse. Anerkannt für ihre Zuverlässigkeit und Effizienz, werden Kessel in verschiedenen Branchen, einschließlich Kraftwerken und Lebensmittelverarbeitung, weit verbreitet eingesetzt, was sie zu einem integralen Bestandteil der Abläufe macht. Im Gegensatz dazu treten Separatoren als Antwort auf die zunehmenden Anforderungen an effiziente Trennprozesse in Branchen wie Öl und Gas sowie chemische Fertigung auf. Diese Fortschritte unterstreichen die Notwendigkeit für Hochleistungsdruckbehälter, die verschiedene Materialien handhaben und zuverlässig unter Druck arbeiten können. Die sich entwickelnde regulatorische Landschaft und der Drang nach technologischen Verbesserungen etablieren Separatoren als entscheidende Komponenten im zukünftigen Wachstum des Druckbehältersektors, wobei der Fokus auf innovativem Design und technischen Lösungen liegt.

Nach Anwendung: Öl & Gas (Größte) vs. Chemikalien (Schnellwachsend)

Das Anwendungssegment des Druckbehältermarktes wird vom Öl & Gas-Sektor dominiert, der einen signifikanten Teil des gesamten Marktanteils ausmacht. Dieser Sektor ist stark auf Druckbehälter für verschiedene Prozesse angewiesen, einschließlich Extraktion, Raffinierung und Transport. Im Gegensatz dazu wächst das Chemikaliensegment, obwohl es im Vergleich zu Öl & Gas einen kleineren Marktanteil hat, aufgrund der steigenden Nachfrage nach Spezialchemikalien und dem Bedarf an effizienten Fertigungsprozessen schnell. Diese dynamische Verteilung hebt die unterschiedlichen Anforderungen in den Branchen hervor, die Druckbehälter nutzen.

Öl & Gas (Dominant) vs. Chemikalien (Aufkommend)

Der Öl & Gas-Sektor bleibt die dominierende Kraft im Druckbehältermarkt, gekennzeichnet durch seinen umfangreichen Einsatz von Druckbehältern in upstream-, midstream- und downstream-Betrieb. Dieser Sektor profitiert von den laufenden Erkundungs- und Extraktionsaktivitäten sowie von Investitionen in Raffineriekapazitäten und Infrastruktur. Auf der anderen Seite entwickelt sich der Chemikaliensektor zu einem bedeutenden Akteur, angetrieben von Innovationen in den Produktionstechniken und einem wachsenden Fokus auf Nachhaltigkeit. Die Nachfrage nach spezialisierten chemischen Prozessen erfordert fortschrittliche Designs von Druckbehältern, die spezifische betriebliche Anforderungen erfüllen können. Während sich die Branchen weiterentwickeln, spiegeln diese Segmente die breiteren Trends in Richtung Effizienz und technologische Fortschritte in den Anwendungen von Druckbehältern wider.

Erhalten Sie detailliertere Einblicke zu Druckbehältermarkt

Regionale Einblicke

Nordamerika: Innovation und Nachfragesteigerung

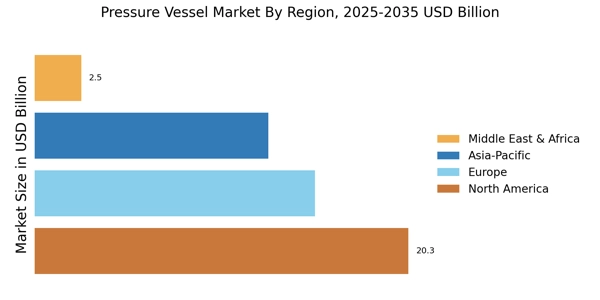
Nordamerika ist der größte Markt für Druckbehälter und hält etwa 40 % des globalen Anteils. Das Wachstum der Region wird durch steigende Investitionen im Öl- und Gassektor sowie durch strenge Sicherheitsvorschriften, die die Verwendung hochwertiger Druckbehälter vorschreiben, angetrieben. Die Nachfrage nach energieeffizienten Lösungen und der Anstieg von Projekten im Bereich erneuerbare Energien katalysieren zudem die Marktexpansion. Regulatorische Rahmenbedingungen, wie der ASME Boiler and Pressure Vessel Market Code, spielen eine entscheidende Rolle bei der Gestaltung von Branchenstandards und -praktiken. Die Vereinigten Staaten dominieren den nordamerikanischen Markt, wobei Schlüsselakteure wie Cameron International Corporation und General Electric an der Spitze stehen. Kanada trägt ebenfalls erheblich bei und konzentriert sich auf Energie- und Industrieanwendungen. Die Wettbewerbslandschaft ist durch Innovation und technologische Fortschritte gekennzeichnet, wobei Unternehmen stark in Forschung und Entwicklung investieren, um die Produkteffizienz und Sicherheit zu verbessern. Die Präsenz etablierter Hersteller gewährleistet eine robuste Lieferkette und Marktstabilität.

Europa: Regulatorische Compliance und Wachstum

Europa verzeichnet ein signifikantes Wachstum im Druckbehältermarkt und macht etwa 30 % des globalen Anteils aus. Die Expansion der Region wird durch zunehmende industrielle Aktivitäten, insbesondere in den chemischen und petrochemischen Sektoren, vorangetrieben. Strenge Vorschriften hinsichtlich Sicherheits- und Umweltstandards treiben die Nachfrage nach fortschrittlichen Druckbehältern voran. Die Richtlinien der Europäischen Union zur Sicherheit von Druckgeräten sind entscheidend für die Gestaltung der Marktdynamik und die Gewährleistung der Compliance in den Mitgliedstaaten. Deutschland und das Vereinigte Königreich sind die führenden Länder in diesem Markt, wobei große Akteure wie Siemens AG und Linde plc an der Spitze stehen. Die Wettbewerbslandschaft ist durch einen Fokus auf Innovation und Nachhaltigkeit gekennzeichnet, wobei Unternehmen in umweltfreundliche Technologien investieren. Die Präsenz einer gut etablierten Produktionsbasis und einer qualifizierten Arbeitskräfte erhöht das Marktpotenzial der Region weiter. Mit der Weiterentwicklung der Branchen wird erwartet, dass die Nachfrage nach maßgeschneiderten Druckbehältern steigt, was neue Wachstumschancen schafft.

Asien-Pazifik: Schnelle Industrialisierung und Nachfrage

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Druckbehältermarkt und hält etwa 25 % des globalen Anteils. Das Wachstum der Region wird hauptsächlich durch schnelle Industrialisierung, Urbanisierung und steigende Energienachfrage angetrieben. Länder wie China und Indien investieren stark in Infrastruktur- und Energieprojekte, was zu einem Anstieg der Nachfrage nach Druckbehältern führt. Darüber hinaus fördern günstige staatliche Politiken und Initiativen zur Stärkung der Produktionskapazitäten das Marktwachstum weiter. China ist der größte Markt in der Region, mit einer starken Präsenz lokaler Hersteller und internationaler Akteure wie Mitsubishi Heavy Industries. Indien verzeichnet ebenfalls ein erhebliches Wachstum, das durch seine wachsende industrielle Basis angetrieben wird. Die Wettbewerbslandschaft ist durch eine Mischung aus inländischen und internationalen Unternehmen gekennzeichnet, die sich auf Innovation und kosteneffektive Lösungen konzentrieren. Während die Region weiterhin wächst, wird erwartet, dass die Nachfrage nach hochwertigen Druckbehältern steigt, was lukrative Möglichkeiten für Marktteilnehmer schafft.

Naher Osten und Afrika: Ressourcenreiche und wachsende Märkte

Die Region Naher Osten und Afrika entwickelt sich allmählich im Druckbehältermarkt und hält etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch den Öl- und Gassektor angetrieben, der nach wie vor einen bedeutenden Beitrag zur Wirtschaft der Region leistet. Steigende Investitionen in Infrastruktur- und Energieprojekte sowie ein Fokus auf Sicherheit und Compliance sind Schlüsselfaktoren, die die Nachfrage nach Druckbehältern antreiben. Regulatorische Rahmenbedingungen entwickeln sich weiter, um sicherzustellen, dass die Branchenstandards eingehalten werden, was die Marktstabilität erhöht. Länder wie Saudi-Arabien und die VAE führen den Markt an, mit erheblichen Investitionen in Energie- und Industriesektoren. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, die sich auf Qualität und Zuverlässigkeit konzentrieren. Während die Region weiterhin ihre Wirtschaft diversifiziert, wird erwartet, dass die Nachfrage nach Druckbehältern wächst, was sowohl etablierten als auch neuen Marktteilnehmern Chancen bietet.

Druckbehältermarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Druckbehältermarkt ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage in verschiedenen Sektoren wie Öl und Gas, Energieerzeugung und chemische Verarbeitung angetrieben wird. Schlüsselakteure verfolgen aktiv Strategien, die Innovation, regionale Expansion und digitale Transformation betonen, um ihre Marktpositionen zu verbessern. Besonders Unternehmen wie Cameron International Corporation (US), Siemens AG (DE) und General Electric Company (US) nutzen ihre technologische Expertise und globale Reichweite, um von aufkommenden Chancen zu profitieren und damit die Wettbewerbsumgebung erheblich zu gestalten. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um Kosten zu senken und die Effizienz der Lieferkette zu verbessern. Der Markt erscheint moderat fragmentiert, mit mehreren Schlüsselakteuren, die erheblichen Einfluss ausüben. Diese Struktur ermöglicht ein breites Angebotsspektrum, doch die kollektiven Strategien der großen Unternehmen schaffen eine Wettbewerbsatmosphäre, in der Innovation und betriebliche Exzellenz von größter Bedeutung sind. Im August 2025 kündigte Siemens AG (DE) eine strategische Partnerschaft mit einem führenden erneuerbaren Energiefirma an, um fortschrittliche Druckbehälter für Wasserstoffspeicheranwendungen zu entwickeln. Dieser Schritt ist ein Indiz für Siemenses Engagement für Nachhaltigkeit und positioniert das Unternehmen vorteilhaft im wachsenden Sektor der grünen Energie. Durch die Ausrichtung auf erneuerbare Initiativen verbessert Siemens nicht nur sein Produktportfolio, sondern stärkt auch seine Marktpräsenz in einer sich schnell entwickelnden Branche. Im September 2025 stellte General Electric Company (US) eine neue Reihe von Druckbehältern vor, die für hocheffiziente Erdgas-Anwendungen konzipiert sind. Diese Produkteinführung spiegelt GEs Fokus auf Innovation wider und zeigt die Absicht, der steigenden Nachfrage nach energieeffizienten Lösungen gerecht zu werden. Die Einführung dieser fortschrittlichen Behälter wird voraussichtlich GEs Wettbewerbsfähigkeit stärken, insbesondere in Märkten, in denen Energieeffizienz ein entscheidender Faktor für die Kunden wird. Im Juli 2025 erweiterte Linde plc (IE) seine Produktionskapazitäten in Asien, indem es eine neue Anlage zur Herstellung von Druckbehältern für die chemische Industrie errichtete. Diese strategische Expansion verbessert nicht nur Lindes Betriebskapazität, sondern ermöglicht es dem Unternehmen auch, seine wachsende Kundenbasis in der Region besser zu bedienen. Solche Investitionen in die lokale Produktion sind entscheidend, um die Wettbewerbsfähigkeit in einem Markt aufrechtzuerhalten, der zunehmend Wert auf Zuverlässigkeit und Reaktionsfähigkeit der Lieferkette legt. Ab Oktober 2025 zeigt der Druckbehältermarkt Trends, die die Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz in den Produktionsprozessen betonen. Strategische Allianzen werden zunehmend verbreitet, da Unternehmen die Notwendigkeit erkennen, zusammenzuarbeiten, um zu innovieren und den sich entwickelnden Kundenanforderungen gerecht zu werden. In Zukunft wird sich die wettbewerbliche Differenzierung wahrscheinlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte, innovative Lösungen und robustes Lieferkettenmanagement verschieben, wodurch die Parameter des Erfolgs in diesem Sektor neu definiert werden.

Zu den wichtigsten Unternehmen im Druckbehältermarkt-Markt gehören

Branchenentwicklungen

April 2020: L&T erhielt einen Vertrag von Wuhan Engineering Ltd., einem Unternehmen für schwere Ingenieur-, Beschaffungs- & Bauleistungen, zur Lieferung wichtiger Vergasungsanlagen für sein erstes Kohlevergasungsprojekt in Indien.

Oktober 2019: GE Hitachi Nuclear Energy (GEH) untersuchte die Möglichkeit, einen kleinen modularen Reaktor in Polen zu bauen, um in saubere Energielösungen zu investieren.

August 2022: der Druckbehältermarkt für Reaktoren wurde an Einheit 2 des Kernkraftwerks Zhangzhou in der Provinz Fujian in China installiert. Zhangzhou 2 ist die zweite von zwei Hualong One-Einheiten, die an dem Standort gebaut wurden und voraussichtlich 2024 und 2025 in den kommerziellen Betrieb gehen werden.

Zukunftsaussichten

Druckbehältermarkt Zukunftsaussichten

Die Marktgröße für Druckbehälter wird voraussichtlich von 2024 bis 2035 mit einer CAGR von 5,22% wachsen, angetrieben durch die steigende Nachfrage in den Bereichen Energie, Chemie und Fertigung.

Neue Möglichkeiten liegen in:

  • Expansion in Lösungen zur Speicherung erneuerbarer Energien

Bis 2035 wird ein robustes Wachstum des Marktes erwartet, angetrieben durch Innovation und strategische Investitionen.

Marktsegmentierung

Marktübersicht für Druckbehälterprodukte

  • Kessel
  • Kernreaktoren
  • Separatoren
  • Andere

Marktübersicht für Druckbehältermaterialien

  • Stahllegierungen
  • Andere Legierungen
  • Verbundwerkstoffe

Marktübersicht für Druckbehälteranwendungen

  • Öl & Gas
  • Chemikalien
  • Stromerzeugung
  • Andere

Berichtsumfang

Parameter Detail
Marktumfang Globale Herstellung, Lieferung und Nachmarkt von druckbeaufschlagten und drucklosen Druckbehältern
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 5,1 % (2026–2035)
Marktgrößenprüfpunkte USD 214,8 Milliarden (2025); USD 225,8 Milliarden (2026); USD 353,3 Milliarden (2035)
Schnellst wachsende Segmente Verbundwerkstoffe (Material); Speicher- & Transportbehälter (Produkt); Pharmazeutika (Endbenutzer)
Unternehmen profiliert Mitsubishi Heavy Industries, Doosan Enerbility, Larsen & Toubro, IHI, Babcock & Wilcox, Alfa Laval, Chart Industries, BHEL, Hitachi Zosen, Hexagon Purus
Bewährungswährung USD, konstante Preise von 2025
CAGR Treiber Haftungsausschluss Die Auswirkungen von Treibern und Einschränkungen sind richtungsweisende Schätzungen von Analysten und addieren sich nicht zur Gesamt-CAGR

FAQs

Wie lange sind die typischen Fertigungsführungszeiten für große maßgeschneiderte Einheiten im Druckbehältermarkt?
Schwerwandige geschmiedete Einheiten benötigen normalerweise 14–22 Monate von der Bestellung bis zur Lieferung, während standardmäßige unbefeuerte Behälter in 20–30 Wochen versendet werden. Die Verfügbarkeit von Schmiedeplätzen, nicht die Schweißkapazität, bestimmt normalerweise den kritischen Pfad [7].
Was unterscheidet die ASME Abschnitt VIII-Zertifizierung von der PED-Konformität in Europa?
ASME verlässt sich auf einen externen autorisierten Prüfer und ein gestempeltes Typenschild; die PED 2014/68/EU verwendet benannte Stellenmodule, die an die Flüssigkeitsgruppe und die Gefahrenkategorie gebunden sind. Eine doppelte Zertifizierung erhöht die Fertigungskosten typischerweise um 4–8% [14].
Wann macht es mehr Sinn, ein bestehendes Gefäß zu reparieren, als es zu ersetzen?
Reparaturen durch das National Board kosten in der Regel 15–35% eines neuen Geräts und stellen die Konformität mit dem Code wieder her. Der Austausch gewinnt, sobald der Wandverlust die zulässige Dicke über mehrere Abschnitte überschreitet oder wenn sich die Prozessbedingungen wesentlich geändert haben [2].
Wie verändern digitale Inspektionswerkzeuge die Betriebskosten im Druckbehältermarkt?
Risikobasierte Inspektionen in Verbindung mit dauerhaft montierten Ultraschallsensoren haben den Umfang der Turnaround-Inspektion bei mehreren Raffinerien um 20–40% reduziert. Die Einsparungen ergeben sich aus weniger Eingängen in begrenzte Räume und längeren gerechtfertigten Inspektionsintervallen [11].
Übertreffen Verbundbehälter die Stahlbehälter in Bezug auf die Gesamtkosten des Eigentums?
Verbundstoffe kosten pro Einheit zwei- bis viermal mehr, wiegen jedoch bis zu 70% weniger, was sich in Mobilität, Transport und Hochzyklusbetrieb auszahlt. Für den festen industriellen Einsatz gewinnt Stahl weiterhin in Bezug auf die Lebenszykluskosten [8].
Welche Beschaffungsrisiken verdienen heute im Druckbehältermarkt die größte Aufmerksamkeit?
Alloy-Preisklauseln, Reservierungen von Schmiedeplätzen und die Verfügbarkeit von externen Prüfern führen zu den meisten Zeit- und Budgetüberschreitungen. Anspruchsvolle Käufer verhandeln jetzt über indexierte Preise und reservieren Schmiedekapazitäten vor dem Entwurfsschluss [4].
Wie behandeln Versicherer und Behörden Altgeräte oder nicht kodierte Ausrüstungen?
Die meisten US-Behörden verlangen eine Registrierung und regelmäßige externe Inspektionen, und nicht kodierte Altgeräte sehen sich oft einer Herabstufung oder beschleunigten Stilllegung gegenüber. Versicherer kalkulieren die Deckung für Kessel und Maschinen auf Basis der Inspektionshistorie und nicht des Alters der Ausrüstung [2].
Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory codes, technical standards databases, peer-reviewed engineering journals, and authoritative industrial safety organizations. Key sources included the American Society of Mechanical Engineers (ASME.org) Boiler and Pressure Vessel Code database, European Union Pressure Equipment Directive (PED 2014/68/EU) regulatory filings, International Organization for Standardization (ISO) technical committees (ISO/TC 11), Occupational Safety and Health Administration (OSHA) safety statistics, National Board of Boiler and Pressure Vessel Inspectors (NBBI) inspection databases, American Petroleum Institute (API) standards and publications, International Energy Agency (IEA) energy infrastructure reports, World Nuclear Association (WNA) reactor vessel statistics, International Institute of Welding (IIW) technical bulletins, and national standards bodies including BSI (UK), DIN (Germany), and JIS (Japan). These sources were used to collect fabrication statistics, certification data, material compliance studies, industrial capacity trends, and market landscape analysis for steel alloy vessels, composite pressure containers, nuclear reactor pressure vessels, and industrial boiler systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, directors of quality assurance, and fabrication heads from pressure vessel manufacturers, EPC contractors, and material suppliers were examples of supply-side sources. Procurement directors from oil and gas supermajors and independents, chief engineers from petrochemical complexes, plant managers from conventional and nuclear power utilities, and maintenance heads from specialty chemical facilities were examples of demand-side sources. In addition to verifying nuclear reactor and boiler deployment schedules and gathering information on fabrication capacity utilization, ASME/PED compliance costs, and aftermarket service dynamics, primary research also validated market segmentation across material categories (steel alloys, composites, and other alloys).

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation capacity analysis. The methodology included:

Identification of 50+ key fabricators and OEMs across North America, Europe, Asia-Pacific, and Middle East

Product mapping across steel alloys (carbon steel, stainless steel), advanced composites (carbon fiber, glass fiber reinforced polymers), and specialized alloys (titanium, nickel-based alloys)

Analysis of reported and modeled annual revenues specific to pressure vessel fabrication and maintenance services

Coverage of manufacturers representing 65-70% of global installed base and new-build capacity in 2024

Extrapolation using bottom-up (installation volume × unit cost by application sector) and top-down (fabricator revenue validation) approaches to derive segment-specific valuations across boilers, nuclear reactors, separators, and specialty vessels

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.