痛み管理市場 (2026 - 2035)

痛み管理市場調査報告書 タイプ別の痛み(急性痛、慢性痛、神経障害性痛、侵害受容性痛)、治療タイプ別(薬物療法、理学療法、介入手技、代替療法)、エンドユーザー別(病院、クリニック、在宅医療、リハビリテーションセンター)、投与経路別(経口、局所、注射、経皮)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測

Forecast Period
2026-2035
CAGR
4.95%
2025 Market Size
USD 87.65 Billion
2035 Market Size
USD 139.80 Billion
Medical Device ● Updated September 7, 2026 Report ID: MRFR/MED/4517-HCR | Pages: 200 | Author: Rahul Gotadki

Pain Management Market Summary

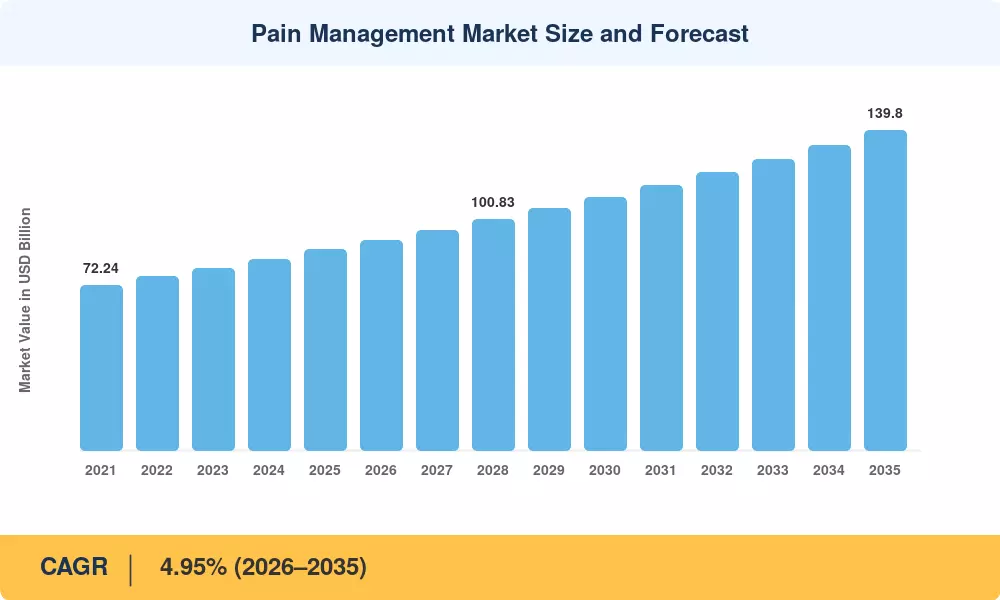
痛み管理市場は2025年に推定867.65億米ドルに達し、2026年には918.2億米ドルから2035年には約1398.0億米ドルに成長すると予測されており、予測期間(2026年〜2035年)中に年平均成長率(CAGR)4.95%を記録します。この軌道を支える2つの触媒は、米国CDCのオピオイド処方に関する臨床実践ガイドラインの更新(2022年改訂)で、臨床医を多様な鎮痛アプローチに向けさせたことと、欧州委員会の製薬戦略が2030年までに非依存性鎮痛剤の研究開発に12億ユーロを割り当てたことです[2][3]。支払者の枠組みは、処方量ではなく持続的な機能的成果に対する払い戻しを結びつけるようになり、医療システムが慢性痛治療ソリューションを調達する方法を再形成しています。

従来のオピオイド中心の治療パラダイムは、非薬理学的な痛み緩和手法(脊髄刺激装置、ラジオ波焼灼、クローズドループ神経調整装置)とリアルタイムでオピオイド鎮痛治療を調整するAI駆動の投与アルゴリズムを組み合わせた統合プラットフォームに取って代わられています。2023年から2024年の間に、グローバルな介入的痛み手続きセグメントは48億米ドル以上のベンチャーおよび戦略的投資を引き付けており、民間セクターの強い信念を示しています。デジタル治療会社は、患者報告の成果指標をウェアラブルエコシステムに組み込み、不要な入院再発を抑制するための縦のモニタリングを可能にしています。

北米は痛み管理市場の約35.4%を占めており、確立された保険インフラと慢性痛治療に対する高い一人当たり支出を反映しています。アジア太平洋地域は、インドの健康保険の拡大と中国の国家必須医薬品リストの更新により、約11.5%のCAGRで最も成長が早い地域となっています。ヨーロッパは約28.6%のシェアを持ち、痛み管理デバイスに対するEU MDRフレームワークの下での調和した規制経路によって支えられています。今後の10年は、多様な支払者環境における多様な鎮痛アプローチをマスターした企業に報いるでしょう。

レポートの主なポイント

• 痛み管理の方法別

  • 2025年には、薬剤が痛み管理市場の約73.5%を占めており、オピオイド鎮痛治療および非麻薬性鎮痛剤の確立された流通チャネルに支えられています。
  • デバイスは2035年までに10.8%の最も速いCAGRを記録すると予測されており、神経調整プラットフォームが介入的痛み手続きでの tractionを得ています。

• アプリケーション別

  • 神経障害性疼痛は、2025年の痛み管理市場で34.2%の収益シェアを占めており、糖尿病性神経障害の有病率の上昇により推進されています。
  • 顔面痛および片頭痛治療は、CGRP阻害剤の採用と非薬理学的痛み緩和デバイスによって2035年までに9.4%のCAGRで拡大する見込みです。
  • 癌の痛み管理は、2025年に約209億米ドルを占めました。

• ケアの設定別

  • 病院は2025年の総収益の66.8%を占めており、急性期医療の場での介入的痛み手続きの集中を反映しています。
  • 在宅ケアの設定は、リモートモニタリングの拡大に伴い、2035年までに12.5%のCAGRで成長すると予測されています。

• 地域別

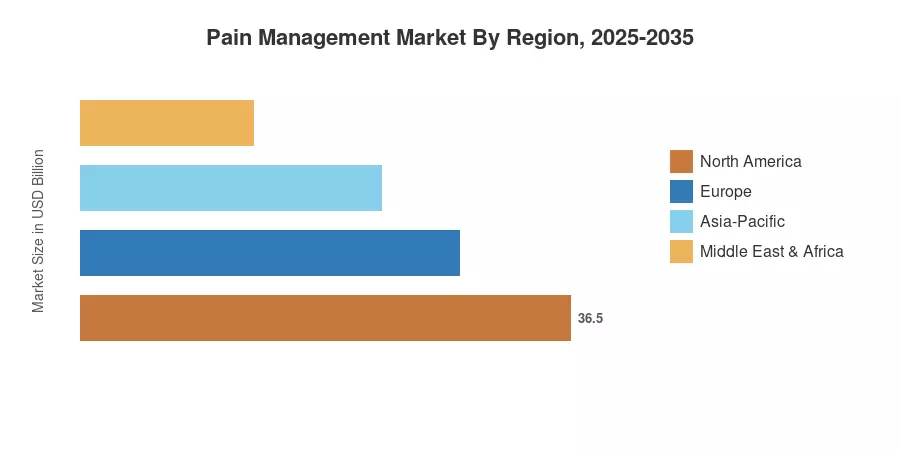
  • 北米は2025年に310.3億米ドルを貢献しました。
  • アジア太平洋地域は、慢性痛治療インフラの拡大により、予測期間中に11.5%のCAGRを記録すると予想されています。

市場規模と予測(2021–2035)

MARKET RESEARCH FUTURE (MRFR)の市場規模は、42の国市場にわたるボトムアップの収益分析を統合し、GDPに対する医療支出の割合、オピオイド鎮痛治療の処方量、医療機器の輸出入データなどのトップダウンのマクロ経済指標と三角測量しています。歴史的な推定(2021–2024)は、監査済みの企業報告書と国の医療支出データベースに依存しており、予測プロジェクション(2026–2035)は、政策の軌道モデリングとパイプライン分析に基づいた調整されたCAGRを適用しています[5]

痛み管理市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高齢化人口と慢性疾患の負担 ~22% グローバル 長期(≥4年) [2]
オピオイドから多モーダルレジメンへの規制のシフト ~18% 北アメリカ、ヨーロッパ 中期(2–4年) [3]
神経調節とデバイスの革新 ~16% 北アメリカ、アジア太平洋 中期(2–4年) [6]
デジタルヘルスとAI駆動の投薬統合 ~14% グローバル 長期(≥4年) [9]
新興市場における健康保険の拡大 ~12% アジア太平洋、南アメリカ 長期(≥4年) [10]
CGRP阻害剤と生物製剤のパイプライン成長 ~10% 北アメリカ、ヨーロッパ 短期(≤2年) [7]
外来手術センターの増加 ~8% 北アメリカ、ヨーロッパ 短期(≤2年) [11]

高齢化人口と慢性疾患の負担

2050年までに、60歳以上の人口は21億人に達し、2020年の約2倍になるとWHOの予測が示しています [2]。変形性関節症、糖尿病性神経障害、および手術後の痛みなどの加齢に伴う病気は、慢性疼痛管理の継続的な必要性の主な原因です。国立衛生研究所によると、米国では約5100万人の成人が慢性疼痛に苦しんでおり、これは年間5600億ドルから6350億ドルの直接医療費と生産性損失をもたらしています [12]。技術サイクルに関係なく、この人口動態の圧力は疼痛管理市場の基盤の拡大を保証します。

多モーダル鎮痛アプローチへの規制のシフト

CDCの2022年の臨床実践ガイドラインは、多モーダル鎮痛アプローチを第一選択の治療法として明示的に推奨しており、慢性非癌性疼痛に対するオピオイド鎮痛薬の治療開始を減少させています [3]。CMSは同時に、オピオイドを処方する前に非薬理的疼痛緩和を導入するよう病院を奨励するバンドル支払いモデルを導入しました。ヨーロッパでは、EMAのオピオイドアクションプラン(2023年)は、27の加盟国におけるリスク評価と緩和戦略を義務付け、介入的疼痛手続きとデバイスベースの代替手段の需要を加速させています [13]

神経調節とデバイスの革新

脊髄刺激の収益は2024年に世界で32億ドルを超え、アボットとメドトロニックのクローズドループシステムは、無作為化対照試験でオープンループの前任者に対して50%以上の痛み緩和の優位性を示しています [6]。FDAのブレークスルーデバイス指定の経路は、次世代神経調節プラットフォームの承認タイムラインを12〜18ヶ月短縮し、革新の肥沃な環境を生み出しています。高周波刺激と背根神経節療法は、2020年の5から14の米国商業保険プランで償還されるようになりました [14]

デジタルヘルスとAI統合

AI駆動の投薬アルゴリズムは、疼痛管理市場における最新のフロンティアを表しています。カイアヘルスやペインスケールのような企業は、認知行動療法モジュールとリアルタイムの生体情報追跡を組み合わせた処方デジタル治療のFDA承認を取得しています [9]。2024年のJAMAの研究では、AI支援のオピオイド鎮痛薬の減量が平均モルヒネミリグラム当量を37%減少させ、痛みのスコアを増加させることなく行われたことが示されています [15]。ドイツと英国の保険者は、デジタル治療の償還を90日間の機能的成果に結びつける価値ベースの契約を試行しています。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
オピオイド訴訟責任と市場のスティグマ ~–15% 北アメリカ 短期(≤2年) [16]
高いデバイス取得コスト ~–12% グローバル 中期(2–4年) [6]
非薬理学的手法のための償還の断片化 ~–10% ヨーロッパ、アジア太平洋 中期(2–4年) [13]
新興療法のための臨床的証拠のギャップ ~–8% グローバル 長期(≥4年) [17]
特殊部品の供給チェーンの制約 ~–6% アジア太平洋 短期(≤2年) [18]

オピオイド訴訟責任と市場のスティグマ

2024年現在、米国のオピオイド訴訟から生じた和解の総コストは500億米ドルを超え、パーデュー・ファーマ、ジョンソン・エンド・ジョンソン、そして大手流通業者が最も大きな財政的負担を負っています [16]。新しい競合他社は、訴訟の影響により、乱用防止バリエーションを含むオピオイド鎮痛剤治療製剤への投資をためらっています。痛み管理市場の旧来の企業は、ESGに焦点を当てた機関投資家がオピオイド収益の大きな露出を持つ企業を徐々に排除するため、資金調達へのアクセスが減少しています。

高いデバイス取得コスト

米国では、単一の脊髄刺激装置の植込みコストは32,000ドルから50,000ドルの範囲であり、病院ベースの介入的疼痛治療スイートは150万ドル以上の初期資本が必要になる場合があります [6]。これらのコストの障壁は、アジア太平洋および南アメリカの価格に敏感な市場全体で、デバイスベースの非薬理学的疼痛管理の使用を大都市圏の三次医療エリアに制限し、そうでなければアドレス可能な市場を拡大する分散化を制限しています。

償還の断片化

多様な鎮痛アプローチを支持する臨床的証拠があるにもかかわらず、仮想現実鎮痛や経頭蓋磁気刺激のような新しい療法の償還コードは、欧州加盟国間で一貫性がありません [13]。ドイツのデジタルヘルスケア法(DiGA)フレームワークは5つの痛みに関連するデジタル治療法を承認していますが、フランスとイタリアは2025年初頭時点でゼロの承認にとどまっています。このパッチワークは、慢性疼痛療法の革新者にとって国境を越えたスケーリングを遅らせています。

Pain Management Market Opportunities

クローズドループ神経調整プラットフォーム

2032年までに、リアルタイムの神経フィードバックに応じて電気パラメータを自動的に変更する次世代クローズドループ脊髄刺激装置のアドレス可能な潜在市場は80億米ドル以上になるでしょう [6]。痛み管理市場は、患者の負担を軽減し、慢性痛治療の結果を向上させるこれらのシステムの結果として、デバイスセグメントの成長が加速する位置にあります。

処方デジタル治療の拡大

2025年時点で市場には12のFDA承認デジタル痛み治療があるだけであり、エビデンスに基づく非薬理的痛み緩和アプリのホワイトスペースは広大です [9]。サブスクリプションモデルは、従来の介入痛手技に比べて20〜30%の支払者コストを削減しながら、継続的な収益を生み出すことができ、北米およびヨーロッパの価値ベースのケアフレームワークに魅力的です。

新興市場の保険拡大

インドのアユシュマン・バラト計画は現在5億人の受益者をカバーしており、中国の国家医療保障局は2024年に慢性痛治療の償還カテゴリーを拡大しました [10]。これらの政策の動きは、以前は市販の鎮痛薬に依存していた人口からの需要を解放し、痛み管理市場におけるブランドの非麻薬性鎮痛薬およびエントリーレベルの神経調整デバイスのためのグリーンフィールドの機会を創出します。

AI駆動の投与とデータのマネタイズ

AI投与プラットフォームによって生成された実世界の証拠は、フェーズIV研究を行う製薬会社とのライセンス契約を通じてマネタイズできます。集約された非識別のオピオイド鎮痛薬治療反応データは、処方決定を洗練させようとする支払者からプレミアム価格を要求します。このデータ・アズ・ア・サービスモデルは、2033年までに20〜40億米ドルの付随的収益を生み出す可能性があります [9]

外来手術センター(ASC)への移行

2024年に施行されたCMSの償還平等ルールにより、14の追加の介入痛手技が病院の外来部門ではなくASCで実施できるようになりました [11]。この移行は手技コストを30〜45%削減し、患者のスループットを改善し、従来の病院の壁の外での多様な鎮痛アプローチの提供に対する構造的な追い風を生み出します。

Pain Management Market Future Outlook

AIによる精密な痛み管理

人工知能は、リアルタイムでの治療の個別化を可能にすることで、痛み管理市場を再構築します。数百万の患者報告結果に基づいて訓練された機械学習モデルは、オピオイド鎮痛剤の治療反応プロファイルを予測し、最初の処方が書かれる前に高い依存リスクのある患者を警告します。WHOは、AI支援の臨床意思決定支援が2032年までに世界的に不適切なオピオイド処方を40%削減できると推定しており、非薬理的な痛み緩和の代替手段や多面的な鎮痛アプローチの需要を促進しています [9][15]

デジタル治療におけるプラットフォーム経済

慢性痛治療は、認知行動モジュール、ガイド付き運動プログラム、バイオメトリックモニタリングを1つの患者向けアプリに統合したサブスクリプションベースのデジタルプラットフォームに移行しています。治療コンテンツとデータレイヤーの両方を制御する企業は、不均衡な価値を獲得します。2030年までに、国際疼痛学会は、すべての慢性痛治療の25%がデジタル治療コンポーネントを含むと予測しており、2025年の5%未満から増加します [17]

介入的痛み手技の分散化

病院ベースから外来および在宅の介入的痛み手技への移行は、痛み管理市場における構造的変革を表しています。ポータブルなラジオ波アブレーション装置や自宅用の経皮的電気神経刺激装置が北米およびヨーロッパで規制の承認を得ています。CMSは、適格な手技の30%をASCに移行することで、米国メディケアシステムが年間28億ドルを節約できると推定しており、同等の臨床結果を維持します [11]

ESG主導の資本再配分

従来のオピオイド製造業者に対するESGの厳しい監視が、非依存性の代替品の開発者への資本の流れを加速させています。ブラックロックの2024年の運営報告書は、オピオイド鎮痛剤の治療への曝露を重要なガバナンスリスクとして指摘し、機関投資家が多面的な鎮痛アプローチやデバイスベースの慢性痛治療を専門とする企業に120億ドル以上を再配分するよう促しています [20]。この再配分は、2035年までの痛み管理市場における革新的な新規参入者を構造的に優遇します。

Pain Management Market Segmentation

痛み管理の方法別

セグメント 主要指標 主な需要ドライバー
薬剤 — オピオイド 41.0% 市場シェア (2025) 手術後および癌の痛みの需要
薬剤 — 非麻薬性鎮痛剤 285億米ドル (2025) プライマリケアにおける慢性痛療法
デバイス — 神経調整デバイス 10.8% CAGR (2026–2035) クローズドループ脊髄刺激
デバイス — その他のデバイス 52億米ドル (2025) TENSユニットおよび非薬理的痛み緩和

痛み管理市場は薬剤が支配しており、オピオイドと非麻薬性鎮痛剤が合計で総収益のほぼ4分の3を占めています。オピオイド鎮痛剤の治療量は、規制の厳格化により北米およびヨーロッパで減少していますが、癌の痛みや緩和ケアの適用が基礎的な需要を支えています。非麻薬性鎮痛剤 — NSAIDs、アセトアミノフェンの組み合わせ、CGRP阻害剤を含む — は、慢性痛療法の第一選択肢としてシェアを拡大しています。

デバイスは高成長のフロンティアを表しています。神経調整プラットフォーム、特にクローズドループ脊髄刺激装置や背根神経節療法は、薬理学的副作用なしに持続的な緩和を提供することで介入的痛み手技を再定義しています。このセグメントは、FDAのブレークスルーデバイス指定や、デバイス療法と行動介入を組み合わせた多モーダル鎮痛アプローチの拡大する保険適用の恩恵を受けています。

適用別

セグメント 主要指標 主な需要ドライバー
神経障害性疼痛 34.2% 市場シェア (2025) 糖尿病性神経障害の有病率
癌の痛み 5.2% CAGR (2026–2035) 腫瘍学の生存率向上
顔面痛および片頭痛 128億米ドル (2025) CGRP阻害剤および非薬理的痛み緩和
その他の適用 4.5% CAGR (2026–2035) 筋骨格および手術後の痛み

神経障害性疼痛は適用別に見た痛み管理市場をリードしており、5億3700万人以上の成人に影響を与える世界的な糖尿病の流行を反映しています。ガバペンチノイド、局所薬剤、神経調整を組み合わせた多モーダル鎮痛アプローチは、痛みを伴う糖尿病性末梢神経障害のような状態に対するオピオイド鎮痛剤治療の単独療法に取って代わっています。顔面痛および片頭痛の治療は、CGRP阻害剤の商業的成功と新たに登場した非侵襲的迷走神経刺激デバイスによって推進される最も成長の早い適用を表しています。

ケアの設定別

セグメント 主要指標 主な需要ドライバー
病院 66.8% 市場シェア (2025) 介入的痛み手技の集中
外来手術センター 124億米ドル (2025) CMSの償還平等拡大
在宅ケアおよびその他の設定 12.5% CAGR (2026–2035) リモートモニタリングおよび慢性痛療法の分散化

病院は、複雑なオピオイド鎮痛剤治療プロトコルやデバイスの埋め込みに必要なインフラ要件により、ケアの設定別に見た痛み管理市場を支配しています。しかし、外来および在宅ベースの設定への移行が加速しています。ASCは、オーバーヘッドが低く、患者の処理が迅速であるという利点があり、在宅ケアの設定は、デジタルな非薬理的痛み緩和プラットフォームや、制度の壁の外で多モーダル鎮痛アプローチを可能にするウェアラブル神経調整デバイスを活用しています。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 35.4% 市場シェア (2025) オピオイドの代替、ASCの移行、デジタル治療法
ヨーロッパ 251億米ドル (2025) MDR準拠、多モーダル鎮痛アプローチの採用
アジア太平洋 11.5% CAGR (2026–2035) 保険の拡大、介入的疼痛手技、アクセス
南アメリカ 57億米ドル (2025) ジェネリック鎮痛剤、公立病院の近代化
中東 & アフリカ 7.8% CAGR (2026–2035) 医療観光、非薬理的疼痛緩和の試行
合計 876.5億米ドル (2025)

疼痛管理市場は、オピオイド鎮痛治療に対する異なる規制体制、支払者の構成、医療インフラの成熟度によって形作られた顕著な地域差を示しています。北アメリカは依然として支配的な地域であり、アジア太平洋地域の急速な保険拡大と人口動態の変化が、2035年までの慢性疼痛治療ソリューションの最も成長著しい地域としての地位を確立しています。

北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域収益の82.3% CDCガイドラインに基づく多モーダル鎮痛アプローチの採用
カナダ 5.1% CAGR (2026–2035) 州のオピオイド管理プログラム
メキシコ 18.5億米ドル (2025) 慢性疼痛治療のための社会保障の拡大

アメリカ合衆国は、北アメリカの疼痛管理市場収益の圧倒的多数を占めており、世界最大の商業保険エコシステムと介入的疼痛手技に対する一人当たり支出が最も高いことに支えられています。薬物乱用および精神衛生サービス局(SAMHSA)は、2024年度にオピオイド対応プログラムに74億米ドルを割り当て、非薬理的疼痛緩和の代替品に対する需要を間接的に加速させています [16]。カナダの連邦オピオイド対応計画は、多モーダル鎮痛アプローチに関する処方者教育を義務付けており、メキシコのIMSSシステムは12の専門病院で神経調整へのアクセスを試行しています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域収益の24.8% DiGAデジタル慢性疼痛治療の承認
イギリス 5.3% CAGR (2026–2035) NHS疼痛管理経路の改革
フランス 41.5億米ドル (2025) 生物製剤の償還拡大
イタリア 4.6% CAGR (2026–2035) ASC相当の日帰り手術の成長
スペイン 23億米ドル (2025) 公立病院のオピオイド鎮痛剤治療削減の義務
北欧諸国 5.0% CAGR (2026–2035) 非薬理的疼痛緩和技術の早期採用
ロシア 14.5億米ドル (2025) 医療機器の輸入代替
その他のヨーロッパ 4.2% CAGR (2026–2035) EU MDRの調和

ヨーロッパの疼痛管理市場は、EU医療機器規則の下で調和された規制経路の恩恵を受けており、神経調整プラットフォームや介入的疼痛手技機器の国境を越えた商業化を円滑にしています [13]。ドイツは、先駆的なDiGAファストトラック経路を通じて慢性疼痛治療のためのデジタル治療法の採用をリードしており、イギリスのNICEは長期的なオピオイド単独療法よりも多モーダル鎮痛アプローチを推奨する更新されたガイダンスを発表しています。南欧市場では、外来ベースの疼痛ケアへの関心が高まっています。

アジア太平洋

主要指標 主要ドライバー
中国 地域収益の38.5% 慢性疼痛治療のための国家必須医薬品リストの更新
インド 13.2% CAGR (2026–2035) Ayushman Bharat保険の拡大
日本 45億米ドル (2025) 高齢化人口、ロボット手術の統合
韓国 10.8% CAGR (2026–2035) 介入的疼痛手技のNHISカバレッジ
ASEAN 21億米ドル (2025) 医療観光、ジェネリックオピオイド鎮痛剤治療へのアクセス
その他のアジア太平洋 9.5% CAGR (2026–2035) 政府の医療支出の増加

アジア太平洋は、疼痛管理市場で最も成長著しい地域であり、日本と韓国の人口高齢化、インドと中国の大規模な保険加入促進、非薬理的疼痛緩和手法の利用可能性の増加によって推進されています。中国の第14次五カ年計画は、県レベルの病院の疼痛専門科に220億元を割り当てており、インドの緩和ケア国家プログラムは、慢性疼痛治療へのアクセスをTier-2およびTier-3都市に拡大しています [10]。ASEAN諸国は、医療観光収入を活用して介入的疼痛手技のインフラをアップグレードしています。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域収益の58.2% SUS公衆衛生システムの近代化
アルゼンチン 5.5% CAGR (2026–2035) 多モーダル鎮痛アプローチのための民間保険の成長
その他の南アメリカ 12億米ドル (2025) ジェネリック鎮痛剤の流通ネットワーク

ブラジルは南アメリカの疼痛管理市場を支配しており、統一健康システム(SUS)は慢性疼痛治療プロトコルをプライマリケアガイドラインにますます組み込んでいます。アルゼンチンの民間医療セクターは、非薬理的疼痛緩和サービスの利用を促進しており、小規模なアンデス市場はコスト制約のためにジェネリックオピオイド鎮痛剤治療製剤に大きく依存しています。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域収益の32.5% ビジョン2030医療インフラの構築
UAE 8.5% CAGR (2026–2035) 医療観光 & 介入的疼痛手技センター
南アフリカ 9.5億米ドル (2025) NHIの展開が慢性疼痛治療へのアクセスを拡大
エジプト 7.2% CAGR (2026–2035) ユニバーサル健康保険の段階的導入
その他のMEA 8億米ドル (2025) NGO資金による緩和ケアプログラム

中東 & アフリカ地域の疼痛管理市場は、医療の多様化戦略の一環として専門疼痛クリニックに多額の投資を行っている湾岸協力会議(GCC)諸国によって支えられています。サウジアラビアのビジョン2030には、16の新しいリハビリテーションおよび疼痛管理センターが含まれており、UAEは隣接市場では入手できない高度な多モーダル鎮痛アプローチを求める医療観光客を引き寄せています [19]。南アフリカの国民健康保険制度は、サービスが不足しているコミュニティにおける非薬理的疼痛緩和へのアクセスを広げることが期待されています。

地域別疼痛管理市場, 2025-2035

競争ベンチマーキング

疼痛管理市場は中程度の集中度を示しており、上位5社が合計で推定32〜38%の収益シェアを占めています。競争環境は、多国籍製薬会社、専門の医療機器メーカー、そして新興のデジタル治療スタートアップに広がっています。2023年以降、大手企業が非オピオイド代替品や多モーダル鎮痛アプローチのプラットフォームにおけるパイプラインのギャップを埋めるために、合併や買収が加速しています[21]

会社 推定収益シェア範囲 疼痛管理市場向けの主要提供品 戦略的ポジショニング
ファイザー株式会社 約7〜10% リリカフランチャイズ、バイオシミラー鎮痛剤 広範な慢性疼痛治療ポートフォリオ
ジョンソン・エンド・ジョンソン(デピュイ・シンセス) 約6〜9% 介入的疼痛手技、デバイス、オピオイド鎮痛治療 統合された製薬・デバイスモデル
アボット・ラボラトリーズ 約5〜8% プロクレイムクローズドループ脊髄刺激装置 非薬理的疼痛緩和デバイスのリーダー
メドトロニック plc 約5〜8% インテリの神経調整、薬物送達ポンプ フルスペクトラム介入的疼痛手技
ノバルティス AG 約4〜7% エイモビグ(CGRP阻害剤)、慢性疼痛治療バイオロジクス 偏頭痛に特化したパイプライン
テバ製薬 約3〜6% アジョビー、ジェネリックオピオイド鎮痛治療ポートフォリオ 高ボリュームのジェネリックとブランド偏頭痛
ボストンサイエンティフィック社 約3〜5% ウェーブライターアルファSCSシステム 多モーダル鎮痛アプローチのデバイス革新
イーライリリー社 約3〜5% エムガリティ、疼痛神経科学パイプライン CGRPフランチャイズの強さ
ネブロ社 約2〜4% センザHFX高周波刺激 プレミアム非薬理的疼痛緩和ポジショニング
ヘイレオン plc 約2〜3% OTC鎮痛剤ポートフォリオ(アドビル、ボルタレン) 消費者向け慢性疼痛治療セグメント

最近のニュースと動向

  • アボット・ラボラトリーズ(2025年3月):AI適応アルゴリズムを搭載した次世代プロクレイムXRクローズドループ脊髄刺激装置のFDA承認を取得し、疼痛管理市場における非薬理的疼痛緩和技術を進展させました [6].
  • ファイザー社(2025年1月):慢性疼痛治療を対象とした非オピオイドナトリウムチャネル阻害剤のための18億ドルのライセンス契約を発表し、オピオイド鎮痛剤の代替治療へのコミットメントを示しました [21].
  • メドトロニック社(2024年10月):ヨーロッパで充電不要のインセプティブクローズドループ神経刺激装置を発売し、神経障害性疼痛患者のための多様な鎮痛アプローチと選択肢を拡大しました [14].
  • 米国FDA(2024年7月):慢性腰痛のためのカイアヘルスの処方デジタル治療法を承認し、AI駆動の慢性疼痛治療のマイルストーンを記録しました [9].
  • ノバルティス社(2024年4月):エピソディック偏頭痛のための次世代CGRP抗体を評価するフェーズIII ELEVATE試験の登録を完了し、疼痛管理市場の顔面痛および偏頭痛セグメントを強化しました [7].
  • ボストンサイエンティフィック社(2024年2月):450百万ドルでラジオ波アブレーションスタートアップの過半数の株式を取得し、介入的疼痛手技ポートフォリオを強化しました [22].
  • 欧州委員会(2023年11月):2028年までの加盟国における非薬理的疼痛緩和研究のために8億ユーロを割り当てたEU疼痛管理アクションプランを発表しました [13].
  • ネブロ社(2023年9月):痛みを伴う糖尿病性神経障害に対する高頻度刺激の持続的な有効性を示すSENZA-PDN試験の24ヶ月の結果を報告し、重要な慢性疼痛治療の適応を示しました [23].

痛み管理市場 Market Report Scope

パラメータ 詳細
市場範囲 薬剤(オピオイド、非麻薬性鎮痛剤)、デバイス(神経調整、その他)、アプリケーションおよびケア設定を含むグローバル疼痛管理市場
調査期間 2021–2035
CAGR(予測期間) 4.95%(2026–2035)
市場規模 — 基準年(2025) 876.5億米ドル
市場規模 — 予測エンドポイント(2035) 1398.0億米ドル
最も成長が早いセグメント デバイス(10.8% CAGR);在宅ケア(12.5% CAGR);アジア太平洋(11.5% CAGR)
プロファイルされた企業 10(ファイザー、J&J、アボット、メドトロニック、ノバルティス、テバ、ボストン・サイエンティフィック、イーライリリー、ネブロ、ハレオン)
評価通貨 米ドル億

よくある質問

支払者は、処方箋に含めるための多面的な痛みのレジメンをどのように評価しますか?
ほとんどの商業的支払者は、12か月間のケアの総コストを評価し、多面的な鎮痛アプローチをオピオイド単独療法の基準と比較します。プランは、拡張オピオイド鎮痛治療のための事前承認をますます要求し、デバイスと治療のバンドルプロトコルのカバレッジを迅速に承認しています [3]
薬理ゲノム検査は、痛みの処方決定にどのような役割を果たしますか?
CYP2D6およびCYP3A4の遺伝子型検査は、米国の200以上の医療システムでオピオイド鎮痛治療の選択を導いており、副作用を最大30%削減しています。アジア太平洋および南アメリカでは、検査コストのために採用が限られています [15]
医療機器会社は、埋め込み型神経刺激装置のサイバーセキュリティにどのように対処していますか?
主要な製造業者は、閉ループ神経調整プラットフォームにAES-256暗号化と無線ファームウェア更新を組み込んでいます。FDAの2023年の市場前サイバーセキュリティガイダンスは、すべてのクラスIII痛みデバイスに対して脅威モデリングを義務付けています [6]
病院が介入的な痛みプラットフォームを選択する際に優先すべき調達基準は何ですか?
病院は、消耗品、既存のEMRシステムとの互換性、ベンダー提供の臨床トレーニングプログラムを含むライフサイクルコストを評価すべきです。複数ベンダーの相互運用性は、調達スコアリングで重要性を増しています [11]
小児と成人の人口における痛み管理市場はどのように異なりますか?
小児の慢性痛治療は、子供向けのFDA承認オピオイド製剤が限られているため、非薬理学的な痛み緩和手段により依存しています。小児痛クリニックでは、行動療法と理学療法の統合率が70%を超えています [17]
神経刺激における競争ダイナミクスを形成している知的財産のトレンドは何ですか?
閉ループアルゴリズムと電極アレイ設計に関する特許の密集は、高い参入障壁を生み出しています。2024年だけで、世界中で1,200以上の神経刺激特許が出願され、トップ4のデバイスメーカーの間で革新が集中しています [22]
バイオシミラー鎮痛剤の参入は、痛み管理市場の価格設定をどのように再形成する可能性がありますか?
2027年以降に参入するCGRP阻害剤のバイオシミラー版は、ブランド価格を25〜40%削減すると予想されています。この圧縮は支払者に利益をもたらしますが、次世代の慢性痛治療生物製剤へのR&D投資を遅らせる可能性があります [8]
著者
著者
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory pharmacovigilance databases, controlled substance monitoring programs, peer-reviewed pain medicine journals, and authoritative public health organizations. Key sources included the US Food & Drug Administration (FDA) Adverse Event Reporting System (FAERS) and REMS databases, European Medicines Agency (EMA) Pharmacovigilance Risk Assessment Committee (PRAC) reports, US Drug Enforcement Administration (DEA) Controlled Substance Schedules and Aggregate Production Quota data, Substance Abuse and Mental Health Services Administration (SAMHSA) National Survey on Drug Use and Health (NSDUH), Centers for Disease Control and Prevention (CDC) National Center for Injury Prevention and Control (opioid prescribing guidelines and overdose surveillance), National Institutes of Health (NIH) National Institute of Neurological Disorders and Stroke (NINDS) Pain Consortium, National Center for Biotechnology Information (NCBI/PubMed) and Cochrane Library systematic reviews on analgesic efficacy, World Health Organization (WHO) Essential Medicines List and Cancer Pain Ladder guidelines, International Association for the Study of Pain (IASP) Global Year Against Pain reports, American Pain Society (APS) clinical practice guidelines, American Society of Regional Anesthesia and Pain Medicine (ASRA) position statements, European Pain Federation (EFIC) national pain policy reviews, IQVIA National Prescription Audit, and national prescription drug monitoring programs (PDMPs) from key markets.

These sources were employed to gather prescription volume statistics, opioid consumption metrics (defined daily doses per million inhabitants per day), regulatory safety alerts (boxed warnings, REMS modifications), clinical trial outcomes for non-opioid analgesics and interventional therapies, chronic pain prevalence epidemiology, and healthcare utilization patterns across pharmaceutical (opioids, NSAIDs, anticonvulsants, antidepressants, local anesthetics) and device-based (neurostimulation, infusion pumps, radiofrequency ablation) pain management modalities.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consulted were CEOs, Global Heads of Pain Therapeutics, Vice Presidents of Anesthesia & Analgesia portfolios, regulatory compliance officers, and commercial directors from pharmaceutical manufacturers (branded and generic opioid/non-opioid analgesics), medical device manufacturers (implantable pulse generators, external infusion systems), and contract research organizations that manage pain clinical trials. Board-certified pain medicine physicians, anesthesiologists who specialize in chronic pain intervention, neurologists, orthopedic surgeons, palliative care specialists, clinical pharmacy directors, and procurement leads from integrated delivery networks, ambulatory surgery centers, pain clinics, and hospice organizations comprised demand-side sources. Our primary research has confirmed pipeline timelines for abuse-deterrent opioid formulations and novel non-opioid mechanisms (NGF inhibitors, CGRP antagonists), validated market segmentation across acute, chronic, and cancer pain applications, and has provided valuable insights into formulary placement strategies, prior authorization dynamics, and the influence of CDC prescribing guidelines on clinical practice patterns.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

The global market valuation was determined by analyzing prescription volume, procedure volume for interventional pain management, and revenue mapping across pharmacological and device segments. The methodology comprised the following:

Identification of over 50 key stakeholders, including pharmaceutical manufacturers (opioid analgesics, NSAIDs, adjuvant analgesics), medical device manufacturers (spinal cord stimulation, dorsal root ganglion stimulation, intrathecal pumps, radiofrequency generators), and emerging biotech firms that are developing novel analgesic mechanisms.

Product mapping encompasses immediate-release opioids, extended-release/long-acting opioids, abuse-deterrent formulations, non-opioid pharmaceuticals (gabapentinoids, SNRIs, topical agents), and interventional device categories.

An examination of the annual revenues of pain management portfolios, including the effects of generic erosion and the penetration of biosimilars in the analgesics market, as reported and modeled.

Coverage of manufacturers that account for 72-78% of the global market share in 2024, with a particular emphasis on the disproportionate revenue concentration among controlled substance manufacturers

The following methods were employed to derive segment-specific valuations for cancer pain, neuropathic pain, musculoskeletal pain, and migraine therapeutics: extrapolation using bottom-up (prescription volume × average wholesale price by country, procedure volume × device ASP by facility type) and top-down (manufacturer revenue validation, IQVIA audit reconciliation) methodology.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.