オペレーター訓練シミュレーター市場

オペレーター訓練シミュレーター市場調査レポート シミュレータータイプ別(フルフライトシミュレーター、固定ベースシミュレーター、デスクトップシミュレーター、部分タスクシミュレーター)、業界フォーカス別(航空宇宙、海洋、石油・ガス、原子力)、訓練レベル別(基礎訓練、高度訓練、再訓練)、配信モード別(オンプレミス、クラウドベース)、ユーザータイプ別(政府・防衛、商業航空、企業訓練)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東・アフリカ) - 2035年までの予測
ID: MRFR/Equip/29509-HCR 128 Pages Snehal Singh Last Updated: August 27, 2026
Operator Training Simulator Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.29%
2024 Market Size$ 6.84 Billion
2025 Market Size$ 7.28 Billion
2035 Market Size$ 13.39 Billion
Key Players
Siemens
Honeywell
Schneider Electric
Rockwell Automation
General Electric
L3Harris Technologies
Opportunities
  • Regulatory Compliance and Standards
  • Rising Demand for Skilled Operators
  • Advancements in Simulation Technology

オペレーター訓練シミュレーター市場 概要

マーケットリサーチフューチャーの分析によると、オペレータートレーニングシミュレーター市場の規模は2024年に68.45億米ドルと推定されています。オペレータートレーニングシミュレーター業界は、2025年に72.76億米ドルから2035年までに133.9億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は6.29%となる見込みです。

主要な市場動向とハイライト

オペレーター訓練シミュレーター市場は、技術の進歩と安全弁規制の強化により、実質的な成長が見込まれています。

  • 技術の進歩により、さまざまな分野での訓練シミュレーションのリアリズムと効果が向上しています。
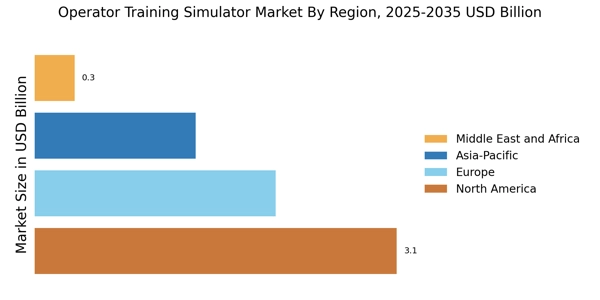
  • 北米は依然として最大の市場であり、アジア太平洋地域はオペレーター訓練ソリューションにおいて最も急成長している地域です。
  • フルフライトシミュレーターが市場を支配していますが、固定ベースシミュレーターはコスト効率の良さから急速に成長しています。
  • 熟練オペレーターの需要の高まりと規制遵守が市場を前進させる主要な推進要因です。

市場規模と予測

2024年の市場規模 6.845(米ドル十億)
2035年の市場規模 13.39(米ドル十億)
CAGR(2025 - 2035) 6.29%

主要なプレーヤー

シーメンス(DE)、ハネウェル(US)、シュナイダーエレクトリック(FR)、ロックウェルオートメーション(US)、ゼネラルエレクトリック(US)、L3ハリステクノロジーズ(US)、コンスバーググルッペン(NO)、三菱電機(JP)、タレスグループ(FR)

オペレーター訓練シミュレーター市場 運転手

規制遵守と基準

オペレーター訓練シミュレーター市場は、さまざまな規制機関によって課せられた厳格な規制遵守と安全基準の影響を大きく受けています。航空、石油・ガス、原子力などの産業は、オペレーターの包括的な訓練を義務付ける厳しい規制の対象となっています。これらの規制は、組織がその職員が緊急事態に対処し、安全に機器を操作できるように十分に訓練されていることを示すことを要求することがよくあります。その結果、オペレーター訓練シミュレーターの需要は増加する可能性が高く、これらのツールは規制要件を満たす訓練のための制御された環境を提供します。したがって、オペレーター訓練シミュレーター市場は、組織が罰則を回避し、運用の安全性を確保しようとする必要性から利益を得ています。

熟練オペレーターの需要の高まり

オペレーター訓練シミュレーター市場は、製造、エネルギー、輸送などのさまざまな分野で熟練オペレーターの需要が顕著に増加しています。産業が進化するにつれて、複雑な機械やシステムを扱える熟練した人材の必要性が重要になります。最近のデータによると、熟練オペレーターの需要は、技術の進歩と運用の複雑さの増加により、約10%の年成長率で成長すると予測されています。この傾向は、効果的な訓練ソリューションの必要性を強調し、オペレーター訓練シミュレーターを、労働力の能力を向上させることを目指す組織にとって不可欠なツールとして位置付けています。したがって、オペレーター訓練シミュレーター市場は、企業がオペレーターが現代の課題に対処できるようにするための訓練プログラムに投資することで成長する見込みです。

シミュレーション技術の進歩

シミュレーション技術の進歩は、オペレーター訓練シミュレーター市場を形成する上で重要な役割を果たしています。ソフトウェアとハードウェアの革新により、より洗練されたリアルな訓練シミュレーターの開発が可能になっています。これらの進歩により、実際の運用に密接に似た非常に詳細な環境やシナリオの作成が可能になります。その結果、オペレーターは関連するリスクなしに貴重な実践経験を得ることができます。シミュレーション技術の市場は成長すると予測されており、今後数年間で約15%の年成長率が見込まれています。この成長は、高品質な訓練ソリューションの価値がますます認識されていることを示しています。オペレーター訓練シミュレーター市場は、組織が最新のツールを活用して訓練プログラムを強化しようとする中で、これらの技術的進歩から利益を得ることができます。

運用効率の重視の高まり

オペレーター訓練シミュレーター市場は、組織内での運用効率の重視の高まりによってますます推進されています。企業は、十分に訓練されたオペレーターがダウンタイムの削減、生産性の向上、安全性の向上につながることを認識しています。産業が運用を最適化しようとする中で、効果的な訓練ソリューションの需要がより顕著になります。研究によると、オペレーター訓練に投資する組織は、運用効率を最大20%向上させることができます。この認識は、企業がオペレーター訓練シミュレーターを採用し、労働力が運用の要求に適切に準備されることを確保する手段として促しています。したがって、オペレーター訓練シミュレーター市場は、組織が訓練を運用戦略の重要な要素として優先するにつれて拡大する可能性があります。

バーチャルリアリティと拡張リアリティの統合

オペレーター訓練シミュレーター市場へのバーチャルリアリティ(VR)および拡張リアリティ(AR)技術の統合は、オペレーター訓練の風景を変革しています。これらの没入型技術は、リアルなシミュレーションを提供し、オペレーターが実際の運用に伴うリスクなしに安全な環境で練習できるようにします。訓練におけるVRおよびARの市場は大幅に成長すると予測されており、今後数年間で30%以上の年成長率が見込まれています。この傾向は、より魅力的で効果的な訓練方法論へのシフトを示しており、オペレーター訓練シミュレーターをさまざまな産業の訓練の武器として重要な要素として位置付けています。したがって、オペレーター訓練シミュレーター市場は、これらの先進技術への投資が増加する可能性があります。

市場セグメントの洞察

タイプ別:フルフライトシミュレーター(最大)対固定ベースシミュレーター(最も成長している)

オペレーター訓練シミュレーター市場は、フルフライトシミュレーター、固定ベースシミュレーター、デスクトップシミュレーター、部分タスクシミュレーターに大きく分かれています。これらの中で、フルフライトシミュレーターは、実際の飛行環境を密接に模倣する包括的で没入型の訓練能力により、最大のシェアを占めています。対照的に、固定ベースシミュレーターは、物理的な航空機に大規模な投資を必要としない、コスト効果が高く効果的なソリューションを求める訓練機関にアピールし、最も成長しているセグメントとして浮上しています。この市場の成長トレンドは、固定ベースシミュレーターが高忠実度のビジュアルと現実的なシナリオを取り入れることを可能にした技術の進歩によって推進されています。航空旅行の需要の高まりに応じたパイロット訓練の需要が、これらのシミュレーターの採用を促進しており、訓練の効果を促進する規制の義務も影響しています。さらに、デスクトップシミュレーターと部分タスクシミュレーターも、オペレーターや訓練機関の多様なニーズに応える特定の焦点を提供するため、成長を続けています。

フルフライトシミュレーター(支配的)対固定ベースシミュレーター(新興)

フルフライトシミュレーターは、比類のない訓練体験を提供する能力により、オペレーター訓練シミュレーター市場で支配的なセグメントと見なされています。彼らは、パイロットが安全な環境でさまざまな飛行条件や緊急事態を体験できるように、航空機のダイナミクスとシナリオの完全な範囲を提供します。これは、初期訓練や高度なパイロット開発に特に価値があります。対照的に、固定ベースシミュレーターは急速に台頭しており、その適応性と低い運用コストで注目を集めています。彼らは、フルフライトシミュレーターに関連する広範なセットアップコストなしで高品質の訓練を必要とする多くのパイロット訓練施設にとって実用的なソリューションとして機能します。規制が進化し続ける中、両方のシミュレータータイプは、拡大する航空セクターの追加の要求に応えるために自らを位置付けています。

業界別焦点:航空宇宙(最大)対海事(最も成長している)

オペレーター訓練シミュレーター市場は、航空宇宙、海事、石油・ガス、原子力発電セクターの間で市場シェアの動的な分布を示しています。航空宇宙は市場の重要な部分を占めており、パイロット訓練における安全基準の向上と先進技術によって推進されています。一方、海事は、輸送活動の増加と効率的な乗組員訓練ソリューションの需要によって成長しているセグメントとして浮上しており、規制の変化と技術の進歩を反映しています。

航空宇宙(支配的)対海事(新興)

オペレーター訓練シミュレーター市場において、航空宇宙は、パイロット訓練と安全対策を強化するために先進的なシミュレーション技術に歴史的に依存しているため、支配的なセグメントとして際立っています。航空宇宙企業による研究開発への広範な投資は、シミュレーターソリューションにおけるリーダーシップを確固たるものにしています。一方、海事は新興セグメントを表しており、高度な乗組員訓練と規制遵守の必要性から勢いを増しています。仮想現実や拡張現実の革新により、海事訓練シミュレーターは急速に進化しており、訓練プログラムの効率を高め、乗組員を複雑な運用シナリオに備えさせています。

訓練レベル別:基本訓練(最大)対高度訓練(最も成長している)

オペレーター訓練シミュレーター市場において、「訓練レベル」セグメントは主に基本訓練が支配しており、市場の最大のシェアを占めています。これは、分野に新しく入るオペレーターの広範な聴衆にアピールし、訓練プログラムの基本的な要素となっています。対照的に、高度訓練は、市場シェアは小さいものの、組織がスキルアップと経験豊富なオペレーターの能力を維持する必要性をますます認識する中で急速に注目を集めています。このセグメントの成長トレンドは、高度訓練ソリューションに対する強い需要を示しています。業界が効率と安全を優先する中で、設備や運用の複雑さは継続的な訓練を必要とします。この高度なスキル開発への焦点は、規制基準を遵守し、運用リスクを最小限に抑える必要性によって推進されています。その結果、組織は、洗練された運用タスクを処理できる熟練した労働力を育成するために、高忠実度のシミュレーショントレーニングに投資しています。

基本訓練(支配的)対再訓練(新興)

基本訓練は、オペレーター訓練シミュレーター市場の基盤を形成し、新しいオペレーターに実際の運用に従事する前に必要なスキルと知識を提供することに焦点を当てています。このカテゴリは、実際のシナリオを模倣するシミュレーションを利用する構造化されたアプローチが特徴です。訓練モジュールは、安全性と効率を確保するように設計されており、そのため、さまざまなセクターで広く採用されています。対照的に、再訓練は、このセグメントにおける新興トレンドであり、既存のオペレーターのスキルを再評価し、強化することを目的としています。このセグメントは、継続的な学習と新しい技術や手順への適応を強調しており、急速に進化する環境で労働力を最新の状態に保つ重要性を理解している企業に対応しています。これらの2つのセグメントは、オペレーターセクター内の訓練ニーズの幅を示しています。

配信モード別:クラウドベース(最大)対オンプレミス(最も成長している)

オペレーター訓練シミュレーター市場において、配信モードは主にクラウドベースとオンプレミスソリューションに分かれています。クラウドベースのシミュレーターは、その利便性と多様性によりこの分野を支配しており、さまざまな組織がこのモデルを採用しています。これは、ローカルインフラへの依存が少なく、アクセスが向上するためです。オンプレミスソリューションは、セキュリティ上の理由から伝統的に好まれてきましたが、特定の訓練環境に対応するニッチな採用セグメントを経験しています。

配信モード:クラウドベース(支配的)対オンプレミス(新興)

クラウドベースのオペレーター訓練シミュレーターは、比類のない柔軟性、更新の容易さ、およびスケーラビリティを提供する支配的な配信モードとして登場しています。このモデルは、地理的境界を越えたリアルタイムのコラボレーションを可能にし、訓練プロセスを合理化しようとする組織にとって非常に魅力的です。対照的に、オンプレミスソリューションは、データセキュリティを優先し、必要な技術インフラを持つ業界で特に新興トレンドを目撃しています。これらの環境は、訓練プロセスに対する完全な制御を提供し、特定の規制やコンプライアンスニーズに対応しています。技術が進化するにつれて、これらの配信モードは共存し、多様なユーザーの好みに応えることが期待されています。

ユーザータイプ別:政府防衛(最大)対商業航空(最も成長している)

オペレーター訓練シミュレーター市場は、軍事要員のための高度な訓練ソリューションの必要性が高まっているため、政府防衛セクターによって顕著に影響を受けています。このセグメントは、運用効果と準備を向上させるためにシミュレーション技術への重要な投資を見ています。一方、商業航空セグメントは、航空業界がパンデミック後に拡大する中で、パイロットや乗組員のためのコスト効果の高い訓練の需要によって急速に注目を集めています。

政府防衛(支配的)対商業航空(新興)

政府防衛セグメントは、オペレーター訓練シミュレーター市場で依然として支配的であり、軍事訓練のために割り当てられた substantial budgets と現実的なシミュレーション環境の開発に焦点を当てています。このセクターは、複雑な軍事作戦の増加と継続的な訓練のアップグレードの必要性に応じています。一方、商業航空セグメントは、新興の機会を表しており、航空会社はパイロット訓練の効率を向上させるためにシミュレーター技術をますます採用しています。これらのシミュレーターは、コスト削減や強化された安全弁訓練などの利点も提供し、競争の激しい航空業界で魅力的です。

オペレーター訓練シミュレーター市場に関する詳細な洞察を得る

地域の洞察

北米:トレーニング革新のリーダー

北米はオペレータートレーニングシミュレーター市場の最大の地域であり、世界市場シェアの約45%を占めています。この地域の成長は、高度なトレーニング技術への投資の増加、安全性と効率性に関する規制要件、労働力開発への強い焦点によって推進されています。石油・ガス、製造、航空などの分野での高忠実度シミュレーションの需要が市場の拡大を促進しています。米国はこの地域のリーディングカントリーであり、ハネウェル、ロックウェルオートメーション、ゼネラルエレクトリックなどの主要プレーヤーからの重要な貢献があります。競争環境は、技術プロバイダーと教育機関間の継続的な革新とパートナーシップによって特徴づけられています。カナダも重要な役割を果たしており、さまざまな業界でのトレーニング能力の向上に焦点を当てており、北米のグローバル市場における地位をさらに強化しています。

ヨーロッパ:規制主導の成長

ヨーロッパは、オペレータートレーニングシミュレーター市場で堅調な成長軌道を示しており、世界シェアの約30%を占めています。この地域の拡大は、安全基準と業務効率を向上させることを目的とした厳格な規制によって促進されています。ドイツやフランスなどの国々は、EUの指令に準拠し、労働力のスキルを向上させるためにトレーニング技術に多額の投資を行っています。ドイツは、シーメンスやシュナイダーエレクトリックなどの主要プレーヤーによって支えられ、ヨーロッパ市場をリードしています。競争環境は、確立された企業と革新的なスタートアップの混合によって特徴づけられ、すべてが高度なトレーニングソリューションの需要の高まりに応えようとしています。ヨーロッパ市場は、業界リーダーと教育機関間のパートナーシップを通じて、カスタマイズされたトレーニングプログラムを開発する協力的なアプローチが特徴です。

アジア太平洋:急成長するトレーニングセクター

アジア太平洋地域は、オペレータートレーニングシミュレーター市場で重要なプレーヤーとして浮上しており、世界市場シェアの約20%を占めています。この地域の成長は、急速な産業化、インフラへの投資の増加、労働力トレーニングへの関心の高まりによって推進されています。中国やインドなどの国々がこの傾向をリードしており、さまざまな分野でのスキル開発と安全基準の向上を目指した政府の重要な取り組みがあります。中国はこの地域で最大の市場であり、三菱電機やコンスバーググルッペンなどの地元および国際的なプレーヤーが強い存在感を示しています。競争環境は進化しており、トレーニングシミュレーターへのバーチャルリアリティや人工知能などの高度な技術の統合に焦点を当てています。このシフトは、製造、エネルギー、輸送などの業界全体でシミュレーターの採用をさらに促進することが期待されています。

中東およびアフリカ:新興市場の可能性

中東およびアフリカ地域は、オペレータートレーニングシミュレーター市場を徐々に発展させており、現在世界シェアの約5%を占めています。成長は主に、石油・ガス、鉱業、製造業への投資の増加と、熟練した労働力トレーニングの重要性に対する認識の高まりによって推進されています。UAEや南アフリカなどの国々がこの動きをリードしており、高度なトレーニングソリューションを通じて運用効率と安全性を向上させることに焦点を当てています。UAEは、技術とトレーニングインフラへの投資で特に注目されており、タレスグループなどの主要プレーヤーが強い存在感を示しています。競争環境は、地元企業と国際企業の混合によって特徴づけられ、すべてがトレーニングシミュレーターの需要の高まりを捉えようとしています。この地域の産業が進化し続ける中、市場成長の可能性は依然として重要であり、継続的な投資と規制の支援によって推進されています。

オペレーター訓練シミュレーター市場 Regional Image

主要企業と競争の洞察

オペレータートレーニングシミュレーター市場は、技術革新とさまざまな業界における安全性と効率性への注目の高まりによって、現在ダイナミックな競争環境が特徴づけられています。シーメンス(ドイツ)、ハネウェル(米国)、ロックウェルオートメーション(米国)などの主要プレーヤーは、革新とパートナーシップを通じて戦略的に自らを位置づけています。シーメンス(ドイツ)は、トレーニングシミュレーターにデジタルツイン技術を統合することに注力し、トレーニングプログラムのリアリズムと効果を高めています。一方、ハネウェル(米国)は、リモートトレーニング機能を促進するクラウドベースのソリューションの開発を強調しており、市場のリーチを拡大しています。ロックウェルオートメーション(米国)は、産業オートメーションの専門知識を活用して、より没入型のトレーニング体験を創出しており、これが技術統合とユーザー中心のソリューションを優先する競争環境を形成しています。市場構造は中程度に分散しているようで、いくつかのプレーヤーが地域の需要に応じたローカライズされた製造と最適化されたサプライチェーンを通じて市場シェアを争っています。企業はコストを削減し、地域の需要に迅速に対応するために、生産のローカライズを進めています。この戦略は、運用効率を向上させるだけでなく、特定の市場ニーズに応えるためのカスタマイズされたソリューションを可能にします。これらの主要プレーヤーの集合的な影響は、革新と適応性が最も重要な競争環境を育成します。
8月、シーメンス(ドイツ)は、ユーザーエンゲージメントを高めるために拡張現実(AR)機能を組み込んだ最新のオペレータートレーニングシミュレーターの発売を発表しました。この戦略的な動きは、シーメンスをトレーニングソリューションにおける技術革新の最前線に位置づけ、最先端のトレーニング手法を求めるクライアントを引き付ける可能性があります。ARの統合は、トレーニーの保持率を向上させる可能性が高く、シミュレーターの価値提案を高めるでしょう。
7月、ハネウェル(米国)は、特定の航空機モデルに合わせたカスタマイズされたトレーニングシミュレーターを開発するために、主要な航空宇宙メーカーとのパートナーシップを拡大しました。このコラボレーションは、ニッチ市場に対応する専門的なソリューションを提供するというハネウェルのコミットメントを強調しています。業界のリーダーと連携することで、ハネウェルは製品提供を強化するだけでなく、航空宇宙セクターにおける信頼できるパートナーとしての評判を固めています。
9月、ロックウェルオートメーション(米国)は、再生可能エネルギー技術に焦点を当てたエネルギーセクター向けの新しいトレーニングシミュレーターのスイートを発表しました。この戦略的イニシアチブは、持続可能なエネルギーソリューションに対する高まる需要に対応するためのロックウェルの積極的なアプローチを反映しています。トレーニング提供を多様化することで、ロックウェルは、特に業界がより環境に優しい慣行に移行する中で、新たな市場機会を捉える位置にあります。
10月現在、オペレータートレーニングシミュレーター市場は、デジタル化、持続可能性、人工知能の統合を強調するトレンドを目撃しています。主要プレーヤー間の戦略的提携は、競争環境を形成し、革新と協力的なソリューションを促進しています。価格競争から技術革新とサプライチェーンの信頼性への焦点への移行が明らかであり、将来の競争的差別化は、進化する市場の要求に適応し、革新する能力に依存することを示唆しています。

オペレーター訓練シミュレーター市場市場の主要企業には以下が含まれます

Recent Industry Developments

オペレータートレーニングシミュレーター市場の最近の発展は、さまざまなセクターでのトレーニング効果を高めるために高度なシミュレーション技術への注目が高まっていることを示しています。市場は、物理的環境を模倣するリアルタイムシミュレーションを可能にするデジタルツイン技術への投資が増加しています。

さらに、トレーニングプログラムに人工知能と機械学習機能を統合する傾向が高まっており、オペレーターに対して個別化された学習体験を提供しています。主要な業界プレーヤーは、安全性と効率性の進化する要求に応えるために、戦略的なコラボレーションやパートナーシップを通じて製品ポートフォリオを拡大しています。

さらに、規制遵守と熟練した労働力のトレーニングの必要性が、航空、石油・ガス、製造などの業界での高度なトレーニングシミュレーターの需要を促進しています。組織が運用リスクを最小限に抑えつつ生産性を最大化することに焦点を当てる中、オペレータートレーニングシミュレーター市場は、技術の進歩と労働力の近代化の必要性に影響されて堅調な成長を経験すると予想されています。

今後の見通し

オペレーター訓練シミュレーター市場 今後の見通し

オペレーター訓練シミュレーター市場は、2024年から2035年までの6.29%のCAGRで成長すると予測されており、技術の進歩、熟練オペレーターの需要の増加、安全規制の強化が推進要因です。
オペレーター訓練シミュレーター市場の将来の見通しは、運用安全性とデジタルトランスフォーメーションに向けた世界的な推進によって非常にポジティブです。成長は、AI駆動のパーソナライズされた学習の統合、デジタルツイン技術の台頭、高リスク産業分野における人的エラーを軽減するための没入型VR/AR環境への移行によって促進されています。

新しい機会は以下にあります:

  • パーソナライズされたトレーニング体験のためのAI駆動の分析の統合。
  • リモート学習ソリューションのためのモバイルトレーニングシミュレーターの開発。
  • カリキュラムに沿ったトレーニングプログラムのための教育機関とのパートナーシップ。

2035年までに、市場は堅調であり、実質的な成長と革新を反映することが期待されています。

市場セグメンテーション

オペレーター訓練シミュレーター市場のタイプの展望

  • フルフライトシミュレーター
  • 固定ベースシミュレーター
  • デスクトップシミュレーター
  • 部分タスクシミュレーター

オペレーター訓練シミュレーター市場のユーザータイプの展望

  • 政府防衛
  • 商業航空
  • 企業研修

オペレーター訓練シミュレーター市場の配信モードの展望

  • オンプレミス
  • クラウドベース

オペレーター訓練シミュレーター市場の業界焦点の展望

  • 航空宇宙
  • 海事
  • 石油とガス
  • 原子力

オペレーター訓練シミュレーター市場の訓練レベルの展望

  • 基礎訓練
  • 高度な訓練
  • 再訓練

レポートの範囲

2024年の市場規模 68.45(米ドル億)
2025年の市場規模 72.76(米ドル億)
2035年の市場規模 133.9(米ドル億)
年平均成長率(CAGR) 6.29%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 米ドル億
プロファイルされた主要企業 シーメンス(DE)、ハネウェル(US)、シュナイダーエレクトリック(FR)、ロックウェルオートメーション(US)、ゼネラルエレクトリック(US)、L3ハリステクノロジーズ(US)、コンスバーググルッペン(NO)、三菱電機(JP)、タレスグループ(FR)
カバーされるセグメント シミュレータータイプ、業界焦点、トレーニングレベル、配信モード、ユーザータイプ、地域
主要市場機会 人工知能の統合がオペレータートレーニングシミュレーター市場におけるリアリズムと効果を高めます。
主要市場ダイナミクス 没入型トレーニングソリューションへの需要の高まりがオペレータートレーニングシミュレーター市場における革新と競争を促進しています。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2035年までのオペレータートレーニングシミュレーター市場の予想市場評価額はどのくらいですか?

オペレータートレーニングシミュレーター市場は、2035年までに133.9億米ドルの評価額に達すると予測されています。

2024年のオペレータートレーニングシミュレーター市場の市場評価額はどのくらいでしたか?

2024年、オペレータートレーニングシミュレーター市場の市場評価額は68.45億米ドルでした。

2025年から2035年の予測期間中のオペレータートレーニングシミュレーター市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中のオペレータートレーニングシミュレーター市場の期待CAGRは6.29%です。

オペレータートレーニングシミュレーター市場のタイプ別に含まれるセグメントはどれですか?

タイプ別のセグメントには、フルフライトシミュレーター、固定ベースシミュレーター、デスクトップシミュレーター、部分タスクシミュレーターが含まれます。

オペレータートレーニングシミュレーター市場における石油およびガスセグメントの予測値は何ですか?

石油およびガスセグメントは、25億米ドルから50億米ドルに成長すると予測されています。

オペレータートレーニングシミュレーター市場の主要プレーヤーは誰ですか?

市場の主要プレーヤーには、シーメンス、ハネウェル、シュナイダーエレクトリック、ロックウェルオートメーション、ゼネラルエレクトリックが含まれます。

オペレータートレーニングシミュレーター市場における高度なトレーニングの予測成長はどのくらいですか?

高度なトレーニングは、27.39億米ドルから52.3億米ドルに成長すると予測されています。

オペレータートレーニングシミュレーター市場で利用可能な配信モードは何ですか?

利用可能な配信モードには、オンプレミスおよびクラウドベースのソリューションが含まれます。

オペレータートレーニングシミュレーター市場における政府防衛ユーザータイプの予測値は何ですか?

政府防衛ユーザータイプは、25億米ドルから50億米ドルに成長すると予測されています。

オペレータートレーニングシミュレーター市場におけるデスクトップシミュレーターセグメントの期待成長はどのくらいですか?

デスクトップシミュレーターセグメントは、12億米ドルから22億米ドルに成長すると予測されています。

著者
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards documentation, and authoritative aviation and industrial safety organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), International Maritime Organization (IMO), Nuclear Regulatory Commission (NRC), International Atomic Energy Agency (IAEA), Occupational Safety and Health Administration (OSHA), Bureau of Safety and Environmental Enforcement (BSEE), International Organization for Standardization (ISO) - specifically ISO 9001 (Quality Management) and ISO 14001 (Environmental Management), International Electrotechnical Commission (IEC) standards for simulation systems, National Institute of Standards and Technology (NIST), Aerospace Industries Association (AIA), Flight Safety Foundation, Royal Aeronautical Society (RAeS), Society for Simulation in Europe (SES), National Training Simulation Association (NTSA), IEEE Xplore Digital Library for simulation technology research, ScienceDirect and Springer for peer-reviewed engineering journals, Eurostat industrial statistics, U.S. Bureau of Labor Statistics for workforce training data, World Bank infrastructure development indicators, OECD skills and training databases, and national aviation authorities from key markets including Civil Aviation Administration of China (CAAC), Directorate General of Civil Aviation (DGCA) - India, and Civil Aviation Authority (CAA) - UK. These sources were used to collect regulatory compliance data, certification requirements, training hour mandates, safety incident statistics, technology adoption trends, and market landscape analysis for full flight simulators, fixed base simulators, desktop simulators, and part-task training devices across aerospace, maritime, oil & gas, and nuclear power sectors.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, chief technology officers, heads of simulation product lines, regulatory certification managers, and commercial directors from makers of simulators, OEMs of aviation training equipment, and suppliers of industrial control systems were examples of supply-side sources. Fleet training managers, chief pilots, directors of maritime training centers, supervisors of nuclear power plant training, training leads for oil and gas operations, managers of defense acquisition programs, and procurement heads from airlines, flight training organizations (FTOs), maritime academies, energy utilities, and defense agencies were examples of demand-side sources. Market segmentation, product certification schedules, procurement processes, regulatory audit experiences, and total cost of ownership dynamics were all supported by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and training device deployment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Middle East & Africa

Product mapping across full flight simulators (FFS), fixed base simulators (FTD), desktop training devices (DTDs), and part-task trainers (PTTs)

Analysis of Level D, C, B, and A certification data from FAA and EASA databases

Assessment of reported and modeled annual revenues specific to simulator portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (simulator unit shipments × ASP by device category and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for aerospace, maritime, oil & gas, and nuclear power verticals

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.