Marché des simulateurs de formation des opérateurs

Rapport d'étude de marché sur les simulateurs de formation des opérateurs par type de simulateur (simulateurs de vol complets, simulateurs à base fixe, simulateurs de bureau, simulateurs de tâches partielles), par secteur d'activité (aérospatial, maritime, pétrole et gaz, énergie nucléaire), par niveau de formation (formation de base, formation avancée, formation récurrente), par mode de livraison (sur site, basé sur le cloud), par type d'utilisateur (gouvernement et défense, aviation commerciale, formation en entreprise) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/Equip/29509-HCR 128 Pages Snehal Singh Last Updated: August 27, 2026
Operator Training Simulator Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.29%
2024 Market Size$ 6.84 Billion
2025 Market Size$ 7.28 Billion
2035 Market Size$ 13.39 Billion
Key Players
Siemens
Honeywell
Schneider Electric
Rockwell Automation
General Electric
L3Harris Technologies
Opportunities
  • Regulatory Compliance and Standards
  • Rising Demand for Skilled Operators
  • Advancements in Simulation Technology

Marché des simulateurs de formation des opérateurs Résumé

Selon l'analyse de Market Research Future, la taille du marché des simulateurs de formation des opérateurs était estimée à 6,845 milliards USD en 2024. L'industrie des simulateurs de formation des opérateurs devrait croître de 7,276 milliards USD en 2025 à 13,39 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 6,29 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des simulateurs de formation des opérateurs est prêt pour une croissance substantielle, soutenue par les avancées technologiques et l'augmentation des réglementations sur les soupapes de sécurité.

  • Les avancées technologiques améliorent le réalisme et l'efficacité des simulations de formation dans divers secteurs.
  • L'Amérique du Nord reste le plus grand marché, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide dans les solutions de formation des opérateurs.
  • Les simulateurs de vol complets dominent le marché, mais les simulateurs à base fixe connaissent une croissance rapide en raison de leur rentabilité.
  • La demande croissante d'opérateurs qualifiés et la conformité réglementaire sont des moteurs clés propulsant le marché vers l'avant.

Taille du marché et prévisions

Taille du marché 2024 6,845 (milliards USD)
Taille du marché 2035 13,39 (milliards USD)
CAGR (2025 - 2035) 6,29%

Principaux acteurs

Siemens (DE), Honeywell (US), Schneider Electric (FR), Rockwell Automation (US), General Electric (US), L3Harris Technologies (US), KongsbergGruppen (NO), Mitsubishi Electric (JP), Thales Group (FR)

Marché des simulateurs de formation des opérateurs conducteurs

Conformité réglementaire et normes

Le marché des simulateurs de formation des opérateurs est fortement influencé par la conformité réglementaire stricte et les normes de sécurité imposées par divers organismes de réglementation. Des industries telles que l'aviation, le pétrole et le gaz, et l'énergie nucléaire sont soumises à des réglementations rigoureuses qui exigent une formation complète pour les opérateurs. Ces réglementations exigent souvent que les organisations démontrent que leur personnel est suffisamment formé pour gérer des situations d'urgence et opérer des équipements en toute sécurité. En conséquence, la demande de simulateurs de formation des opérateurs est susceptible d'augmenter, car ces outils offrent un environnement contrôlé pour une formation qui répond aux exigences réglementaires. Le marché des simulateurs de formation des opérateurs bénéficie donc de la nécessité de conformité, alors que les organisations cherchent à éviter des pénalités et à garantir la sécurité de leurs opérations.

Demande croissante d'opérateurs qualifiés

Le marché des simulateurs de formation des opérateurs connaît une augmentation notable de la demande d'opérateurs qualifiés dans divers secteurs, y compris la fabrication, l'énergie et le transport. À mesure que les industries évoluent, le besoin de personnel compétent capable de naviguer dans des machines et des systèmes complexes devient primordial. Selon des données récentes, la demande d'opérateurs qualifiés est logistique de projet devrait croître d'environ 10 % par an, stimulée par les avancées technologiques et la complexité croissante des opérations. Cette tendance souligne la nécessité de solutions de formation efficaces, positionnant les simulateurs de formation des opérateurs comme des outils essentiels pour les organisations cherchant à améliorer les capacités de leur main-d'œuvre. Le marché des simulateurs de formation des opérateurs est donc prêt à croître alors que les entreprises investissent dans des programmes de formation qui garantissent que leurs opérateurs sont bien préparés à relever les défis modernes.

Avancées dans la technologie de simulation

Les avancées dans la technologie de simulation jouent un rôle crucial dans la formation du marché des simulateurs de formation des opérateurs. Les innovations en matière de logiciels et de matériel permettent le développement de simulateurs de formation plus sophistiqués et réalistes. Ces avancées permettent la création d'environnements et de scénarios hautement détaillés qui imitent de près les opérations du monde réel. En conséquence, les opérateurs peuvent acquérir une expérience pratique précieuse sans les risques associés. Le marché de la technologie de simulation est logistique de projet pour croître, avec des estimations suggérant un taux de croissance annuel composé d'environ 15 % au cours des prochaines années. Cette croissance est indicative de la reconnaissance croissante de la valeur des solutions de formation de haute qualité. Le marché des simulateurs de formation des opérateurs est donc susceptible de bénéficier de ces avancées technologiques, alors que les organisations cherchent à tirer parti des derniers outils pour améliorer leurs programmes de formation.

Accent croissant sur l'efficacité opérationnelle

Le marché des simulateurs de formation des opérateurs est de plus en plus motivé par un accent croissant sur l'efficacité opérationnelle au sein des organisations. Les entreprises reconnaissent que des opérateurs bien formés peuvent conduire à une réduction des temps d'arrêt, à une amélioration de la productivité et à une sécurité accrue. À mesure que les industries s'efforcent d'optimiser leurs opérations, la demande de solutions de formation efficaces devient plus prononcée. Les recherches indiquent que les organisations qui investissent dans la formation des opérateurs peuvent réaliser jusqu'à 20 % d'augmentation de l'efficacité opérationnelle. Cette prise de conscience pousse les entreprises à adopter des simulateurs de formation des opérateurs comme moyen de garantir que leur main-d'œuvre est adéquatement préparée à répondre aux exigences opérationnelles. Par conséquent, le marché des simulateurs de formation des opérateurs est susceptible de s'étendre alors que les organisations priorisent la formation comme un élément clé de leurs stratégies opérationnelles.

Intégration de la réalité virtuelle et de la réalité augmentée

L'intégration des technologies de réalité virtuelle (RV) et de réalité augmentée (RA) dans le marché des simulateurs de formation des opérateurs transforme le paysage de la formation des opérateurs. Ces technologies immersives offrent des simulations réalistes qui améliorent l'expérience d'apprentissage, permettant aux opérateurs de s'exercer dans un environnement sûr sans les risques associés aux opérations du monde réel. Le marché de la RV et de la RA dans la formation devrait croître de manière significative, avec des estimations suggérant un taux de croissance annuel composé de plus de 30 % dans les années à venir. Cette tendance indique un passage vers des méthodologies de formation plus engageantes et efficaces, positionnant les simulateurs de formation des opérateurs comme des composants vitaux dans l'arsenal de formation de diverses industries. Le marché des simulateurs de formation des opérateurs est donc susceptible de voir une augmentation des investissements dans ces technologies avancées.

Aperçu des segments de marché

Par type : Simulateurs de vol complets (les plus grands) vs. Simulateurs de base fixe (les plus en croissance)

Le marché des simulateurs de formation des opérateurs est largement segmenté en simulateurs de vol complets, simulateurs de base fixe, simulateurs de bureau et simulateurs de tâches partielles. Parmi ceux-ci, les simulateurs de vol complets détiennent la plus grande part en raison de leurs capacités de formation complètes et immersives qui imitent étroitement les environnements de vol réels. En revanche, les simulateurs de base fixe ont émergé comme le segment à la croissance la plus rapide, attirant les organisations de formation à la recherche de solutions rentables mais efficaces qui ne nécessitent pas d'investissement important dans des avions physiques. Les tendances de croissance sur ce marché sont alimentées par les avancées technologiques, qui ont permis aux simulateurs de base fixe d'incorporer des visuels de haute fidélité et des scénarios réalistes, améliorant ainsi l'efficacité de la formation. La demande croissante de formation des pilotes pour répondre aux besoins croissants des voyages aériens propulse l'adoption de ces simulateurs, ainsi que les mandats réglementaires promouvant l'efficacité de la formation. De plus, les simulateurs de bureau et les simulateurs de tâches partielles continuent de croître car ils fournissent des domaines de concentration spécifiques pour la formation, répondant aux divers besoins des opérateurs et des institutions de formation.

Simulateurs de vol complets (dominants) vs. Simulateurs de base fixe (émergents)

Les simulateurs de vol complets sont considérés comme le segment dominant sur le marché des simulateurs de formation des opérateurs en raison de leur capacité à fournir une expérience de formation inégalée. Ils offrent une gamme complète de dynamiques d'avion et de scénarios, permettant aux pilotes de vivre une grande variété de conditions de vol et d'urgences dans un environnement sûr. Cela les rend particulièrement précieux pour la formation initiale et le développement avancé des pilotes. En revanche, les simulateurs de base fixe émergent rapidement, gagnant en traction grâce à leur adaptabilité et à leurs coûts opérationnels inférieurs. Ils constituent une solution pratique pour de nombreux établissements de formation de pilotes qui nécessitent une formation de haute qualité sans les coûts d'installation importants associés aux simulateurs de vol complets. À mesure que les réglementations continuent d'évoluer, les deux types de simulateurs se positionnent pour répondre aux demandes supplémentaires d'un secteur aéronautique en expansion.

Par secteur d'activité : Aérospatial (le plus grand) vs. Maritime (le plus en croissance)

Le marché des simulateurs de formation des opérateurs présente une distribution dynamique des parts de marché entre les secteurs aérospatial, maritime, pétrole et gaz, et énergie nucléaire. L'aérospatial occupe une part significative du marché, soutenue par l'augmentation des normes de sécurité et des technologies avancées dans la formation des pilotes. Pendant ce temps, le secteur maritime a émergé comme un segment à forte croissance, alimenté par l'augmentation des activités d'expédition et la demande de solutions de formation d'équipage efficaces, reflétant les réglementations changeantes et les avancées technologiques.

Aérospatial (dominant) vs. Maritime (émergent)

Sur le marché des simulateurs de formation des opérateurs, l'aérospatial se distingue comme le segment dominant en raison de sa dépendance historique aux technologies de simulation avancées pour améliorer la formation des pilotes et les mesures de sécurité. L'investissement considérable en recherche et développement par les entreprises aérospatiales a solidifié son leadership dans les solutions de simulateurs. D'autre part, le secteur maritime représente un segment émergent, gagnant en momentum grâce au besoin de formation avancée de l'équipage et de conformité réglementaire. Avec les innovations en réalité virtuelle et en réalité augmentée, les simulateurs de formation maritime évoluent rapidement, augmentant l'efficacité des programmes de formation et préparant les membres d'équipage à des scénarios opérationnels complexes.

Par niveau de formation : Formation de base (la plus grande) vs. Formation avancée (la plus en croissance)

Sur le marché des simulateurs de formation des opérateurs, le segment 'Niveau de formation' est principalement dominé par la formation de base, qui constitue la plus grande part du marché. Elle attire un large public d'opérateurs qui entrent juste dans le domaine, en faisant un élément fondamental des programmes de formation. En revanche, la formation avancée, bien que plus petite en part de marché, gagne rapidement en traction à mesure que les organisations reconnaissent de plus en plus la nécessité de perfectionner et de maintenir les compétences des opérateurs expérimentés. Les tendances de croissance dans ce segment indiquent une forte demande pour des solutions de formation avancée. À mesure que les industries priorisent l'efficacité et la sécurité, la complexité des équipements et des opérations nécessite une formation continue. Ce focus sur le développement des compétences avancées est alimenté par la nécessité de se conformer aux normes réglementaires et de minimiser les risques opérationnels. Par conséquent, les organisations investissent dans une formation par simulation de haute fidélité pour favoriser une main-d'œuvre qualifiée capable de gérer des tâches opérationnelles sophistiquées.

Formation de base (dominante) vs. Formation récurrente (émergente)

La formation de base sert de pierre angulaire du marché des simulateurs de formation des opérateurs, se concentrant sur l'équipement des nouveaux opérateurs avec des compétences et des connaissances essentielles avant qu'ils ne s'engagent dans des opérations réelles. Cette catégorie se caractérise par son approche structurée, utilisant souvent des simulations qui imitent des scénarios de la vie réelle. Les modules de formation sont conçus pour garantir la sécurité et l'efficacité, et en tant que tels, sont largement adoptés dans divers secteurs. En revanche, la formation récurrente est une tendance émergente dans le segment, visant à réévaluer et à améliorer les compétences des opérateurs existants. Ce segment met l'accent sur l'apprentissage continu et l'adaptation aux nouvelles technologies et procédures, répondant aux entreprises qui comprennent l'importance de maintenir leur main-d'œuvre à jour dans un environnement en évolution rapide. Ensemble, ces deux segments illustrent l'étendue des besoins de formation au sein du secteur des opérateurs.

Par mode de livraison : Basé sur le cloud (le plus grand) vs. Sur site (le plus en croissance)

Sur le marché des simulateurs de formation des opérateurs, le mode de livraison est principalement divisé entre les solutions basées sur le cloud et sur site. Les simulateurs basés sur le cloud dominent cet espace, en raison de leur commodité et de leur polyvalence, diverses organisations adoptant ce modèle en raison de la moindre dépendance à l'infrastructure locale et d'une accessibilité améliorée. Les solutions sur site, bien que traditionnellement privilégiées pour des raisons de sécurité, connaissent un segment d'adoption plus de niche qui s'adresse à des environnements de formation spécialisés.

Modes de livraison : Basé sur le cloud (dominant) vs. Sur site (émergent)

Les simulateurs de formation des opérateurs basés sur le cloud ont émergé comme le mode de livraison dominant, offrant une flexibilité inégalée, une facilité de mises à jour et une évolutivité. Ce modèle permet une collaboration en temps réel à travers les frontières géographiques, le rendant très attrayant pour les organisations cherchant à rationaliser leurs processus de formation. En revanche, les solutions sur site connaissent une tendance émergente, en particulier dans les industries qui priorisent la sécurité des données et disposent de l'infrastructure technique nécessaire. Ces environnements offrent un contrôle total sur le processus de formation, répondant à des réglementations spécifiques et à des besoins de conformité. À mesure que la technologie évolue, ces deux modes de livraison devraient coexister, répondant à des préférences utilisateur diverses.

Par type d'utilisateur : Défense gouvernementale (la plus grande) vs. Aviation commerciale (la plus en croissance)

Le marché des simulateurs de formation des opérateurs est fortement influencé par le secteur de la défense gouvernementale, qui détient la plus grande part de marché en raison du besoin croissant de solutions de formation avancées pour le personnel militaire. Ce segment a vu des investissements significatifs dans la technologie de simulation pour améliorer l'efficacité opérationnelle et la préparation. D'autre part, le segment de l'aviation commerciale gagne rapidement en traction, alimenté par la demande de formation rentable pour les pilotes et les membres d'équipage à mesure que l'industrie aéronautique s'étend après la pandémie.

Défense gouvernementale (dominante) vs. Aviation commerciale (émergente)

Le segment de la défense gouvernementale reste dominant sur le marché des simulateurs de formation des opérateurs, caractérisé par des budgets substantiels alloués à la formation militaire et un accent sur le développement d'environnements de simulation réalistes. Ce secteur répond à l'augmentation des opérations militaires complexes et à la nécessité de mises à jour continues de la formation. Pendant ce temps, le segment de l'aviation commerciale représente une opportunité émergente, les compagnies aériennes adoptant de plus en plus les technologies de simulateurs pour améliorer l'efficacité de la formation des pilotes. Ces simulateurs offrent également des avantages tels que des coûts réduits et une formation améliorée en matière de vannes de sécurité, les rendant attrayants dans un paysage aéronautique compétitif.

Obtenez des informations plus détaillées sur Marché des simulateurs de formation des opérateurs

Aperçu régional

Amérique du Nord : Leader en Innovation de Formation

L'Amérique du Nord est la plus grande région pour le marché des simulateurs de formation des opérateurs, détenant environ 45 % de la part de marché mondiale. La croissance de la région est stimulée par des investissements croissants dans des technologies de formation avancées, des exigences réglementaires en matière de sécurité et d'efficacité, et un fort accent sur le développement de la main-d'œuvre. La demande de simulations de haute fidélité dans des secteurs comme le pétrole et le gaz, la fabrication et l'aviation propulse l'expansion du marché. Les États-Unis sont le pays leader dans cette région, avec des contributions significatives d'acteurs clés tels que Honeywell, Rockwell Automation et General Electric. Le paysage concurrentiel est caractérisé par une innovation continue et des partenariats entre fournisseurs de technologie et institutions éducatives. Le Canada joue également un rôle vital, se concentrant sur l'amélioration des capacités de formation dans divers secteurs, renforçant ainsi la position de l'Amérique du Nord sur le marché mondial.

Europe : Croissance Réglementée

L'Europe connaît une trajectoire de croissance robuste sur le marché des simulateurs de formation des opérateurs, représentant environ 30 % de la part mondiale. L'expansion de la région est alimentée par des réglementations strictes visant à améliorer les normes de sécurité et l'efficacité opérationnelle dans divers secteurs. Des pays comme l'Allemagne et la France sont à l'avant-garde, investissant massivement dans les technologies de formation pour se conformer aux directives de l'UE et améliorer les compétences de la main-d'œuvre. L'Allemagne domine le marché européen, soutenue par des acteurs clés tels que Siemens et Schneider Electric. Le paysage concurrentiel est marqué par un mélange d'entreprises établies et de startups innovantes, toutes s'efforçant de répondre à la demande croissante de solutions de formation avancées. Le marché européen se caractérise par une approche collaborative, avec des partenariats entre les leaders de l'industrie et les institutions éducatives pour développer des programmes de formation sur mesure.

Asie-Pacifique : Secteur de Formation en Croissance Rapide

La région Asie-Pacifique émerge comme un acteur significatif sur le marché des simulateurs de formation des opérateurs, détenant environ 20 % de la part de marché mondiale. La croissance de la région est stimulée par une industrialisation rapide, des investissements croissants dans les infrastructures et un accent croissant sur la formation de la main-d'œuvre. Des pays comme la Chine et l'Inde sont à l'avant-garde de cette tendance, avec des initiatives gouvernementales substantielles visant à améliorer le développement des compétences et les normes de sécurité dans divers secteurs. La Chine est le plus grand marché de la région, avec une forte présence d'acteurs locaux et internationaux, y compris Mitsubishi Electric et Kongsberg Gruppen. Le paysage concurrentiel évolue, avec un accent sur l'intégration de technologies avancées telles que la réalité virtuelle et l'intelligence artificielle dans les simulateurs de formation. Ce changement devrait encore stimuler l'adoption des simulateurs dans divers secteurs, y compris la fabrication, l'énergie et le transport.

Moyen-Orient et Afrique : Potentiel de Marché Émergent

La région du Moyen-Orient et de l'Afrique développe progressivement son marché des simulateurs de formation des opérateurs, détenant actuellement environ 5 % de la part mondiale. La croissance est principalement alimentée par des investissements croissants dans les secteurs du pétrole et du gaz, de l'exploitation minière et de la fabrication, ainsi qu'une sensibilisation croissante à l'importance de la formation d'une main-d'œuvre qualifiée. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud sont à l'avant-garde, se concentrant sur l'amélioration de l'efficacité opérationnelle et de la sécurité grâce à des solutions de formation avancées. Les Émirats Arabes Unis sont particulièrement notables pour leurs investissements dans la technologie et les infrastructures de formation, avec des acteurs clés comme Thales Group établissant une forte présence. Le paysage concurrentiel est caractérisé par un mélange d'entreprises locales et internationales, toutes cherchant à capturer la demande croissante de simulateurs de formation. Alors que les industries de cette région continuent d'évoluer, le potentiel de croissance du marché reste significatif, soutenu par des investissements continus et un soutien réglementaire.
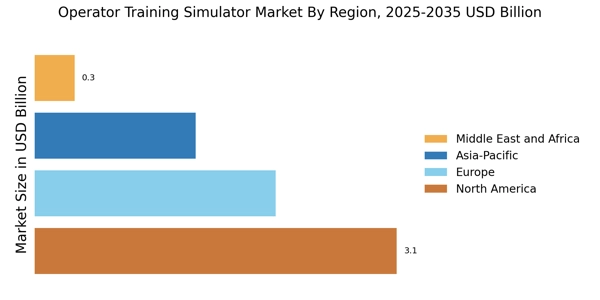
Marché des simulateurs de formation des opérateurs Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des simulateurs de formation des opérateurs est actuellement caractérisé par un paysage concurrentiel dynamique, stimulé par des avancées technologiques et un accent croissant sur la sécurité et l'efficacité dans divers secteurs. Des acteurs clés tels que Siemens (Allemagne), Honeywell (US) et Rockwell Automation (US) se positionnent stratégiquement grâce à l'innovation et aux partenariats. Siemens (Allemagne) se concentre sur l'intégration de la technologie de jumeau numérique dans ses simulateurs de formation, améliorant le réalisme et l'efficacité des programmes de formation. Pendant ce temps, Honeywell (US) met l'accent sur le développement de solutions basées sur le cloud, qui facilitent les capacités de formation à distance, élargissant ainsi leur portée sur le marché. Rockwell Automation (US) utilise son expertise en automatisation industrielle pour créer des expériences de formation plus immersives, ce qui façonne collectivement un environnement concurrentiel qui privilégie l'intégration technologique et les solutions centrées sur l'utilisateur. La structure du marché semble modérément fragmentée, avec plusieurs acteurs en compétition pour des parts de marché grâce à une fabrication localisée et des chaînes d'approvisionnement optimisées. Les entreprises localisent de plus en plus leur production pour réduire les coûts et améliorer la réactivité aux demandes régionales. Cette stratégie améliore non seulement l'efficacité opérationnelle mais permet également des solutions sur mesure qui répondent à des besoins spécifiques du marché. L'influence collective de ces acteurs clés favorise une atmosphère concurrentielle où l'innovation et l'adaptabilité sont primordiales.
En août, Siemens (Allemagne) a annoncé le lancement de son dernier simulateur de formation des opérateurs, qui intègre des fonctionnalités de réalité augmentée (AR) pour améliorer l'engagement des utilisateurs. Ce mouvement stratégique est significatif car il positionne Siemens à l'avant-garde de l'innovation technologique dans les solutions de formation, attirant potentiellement des clients à la recherche de méthodologies de formation à la pointe. L'intégration de l'AR devrait améliorer les taux de rétention parmi les stagiaires, augmentant ainsi la proposition de valeur du simulateur.
En juillet, Honeywell (US) a élargi son partenariat avec un fabricant aérospatial de premier plan pour développer des simulateurs de formation personnalisés adaptés à des modèles d'avions spécifiques. Cette collaboration souligne l'engagement de Honeywell à fournir des solutions spécialisées qui répondent à des marchés de niche. En s'alignant avec des leaders de l'industrie, Honeywell améliore non seulement son offre de produits mais renforce également sa réputation en tant que partenaire de confiance dans le secteur aérospatial.
En septembre, Rockwell Automation (US) a dévoilé une nouvelle suite de simulateurs de formation conçus pour le secteur de l'énergie, axés sur les technologies d'énergie renouvelable. Cette initiative stratégique reflète l'approche proactive de Rockwell pour répondre à la demande croissante de solutions énergétiques durables. En diversifiant ses offres de formation, Rockwell se positionne pour saisir les opportunités émergentes du marché, en particulier alors que les industries se tournent vers des pratiques plus écologiques.
À partir d'octobre, le marché des simulateurs de formation des opérateurs connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques entre les acteurs clés façonnent de plus en plus le paysage concurrentiel, favorisant l'innovation et des solutions collaboratives. Le passage d'une concurrence basée sur les prix à un accent sur l'avancement technologique et la fiabilité de la chaîne d'approvisionnement est évident, suggérant que la future différenciation concurrentielle dépendra de la capacité à innover et à s'adapter aux demandes évolutives du marché.

Les principales entreprises du marché Marché des simulateurs de formation des opérateurs incluent

Recent Industry Developments

Les développements récents sur le marché des simulateurs de formation des opérateurs indiquent un accent croissant sur les technologies de simulation avancées pour améliorer l'efficacité de la formation dans divers secteurs. Le marché connaît des investissements accrus dans la technologie de jumeau numérique, qui permet des simulations en temps réel imitant des environnements physiques.

De plus, il y a une tendance croissante à intégrer des capacités d'intelligence artificielle et d'apprentissage automatique dans les programmes de formation, permettant des expériences d'apprentissage personnalisées pour les opérateurs. Les principaux acteurs de l'industrie élargissent leurs portefeuilles de produits grâce à des collaborations stratégiques et des partenariats pour répondre aux demandes évolutives en matière de sécurité et d'efficacité des opérations.

En outre, la conformité réglementaire et le besoin de formation d'une main-d'œuvre qualifiée stimulent la demande de simulateurs de formation sophistiqués, en particulier dans des industries telles que l'aviation, le pétrole et le gaz, et la fabrication. Alors que les organisations se concentrent sur la minimisation des risques opérationnels tout en maximisant la productivité, le marché des simulateurs de formation des opérateurs devrait connaître une croissance robuste, influencée par les avancées technologiques et l'impératif de modernisation de la main-d'œuvre.

Perspectives d'avenir

Marché des simulateurs de formation des opérateurs Perspectives d'avenir

Le marché des simulateurs de formation des opérateurs devrait croître à un TCAC de 6,29 % de 2024 à 2035, soutenu par les avancées technologiques, la demande croissante d'opérateurs qualifiés et le renforcement des réglementations en matière de sécurité.
Les perspectives d'avenir pour le marché des simulateurs de formation des opérateurs sont exceptionnellement positives, soutenues par l'élan mondial en faveur de la sécurité opérationnelle et de la transformation numérique. La croissance est alimentée par l'intégration de l'apprentissage personnalisé alimenté par l'IA, l'essor de la technologie des jumeaux numériques et la transition vers des environnements immersifs en VR/AR pour atténuer les erreurs humaines dans les secteurs industriels à haut risque.

De nouvelles opportunités résident dans :

  • Intégration d'analyses pilotées par l'IA pour des expériences de formation personnalisées.
  • Développement de simulateurs de formation mobiles pour des solutions d'apprentissage à distance.
  • Partenariats avec des établissements d'enseignement pour des programmes de formation alignés sur le curriculum.

D'ici 2035, le marché devrait être robuste, reflétant une croissance et une innovation substantielles.

Segmentation du marché

Perspectives du marché des simulateurs de formation des opérateurs

  • Simulateurs de vol complets
  • Simulateurs à base fixe
  • Simulateurs de bureau
  • Simulateurs de tâches partielles

Perspectives du marché des simulateurs de formation des opérateurs par type d'utilisateur

  • Défense gouvernementale
  • Aviation commerciale
  • Formation en entreprise

Perspectives du marché des simulateurs de formation des opérateurs par mode de livraison

  • Sur site
  • Basé sur le cloud

Perspectives du marché des simulateurs de formation des opérateurs par secteur d'activité

  • Aérospatial
  • Maritime
  • Pétrole et gaz
  • Énergie nucléaire

Perspectives du marché des simulateurs de formation des opérateurs par niveau de formation

  • Formation de base
  • Formation avancée
  • Formation récurrente

Portée du rapport

TAILLE DU MARCHÉ 2024 6,845 (milliards USD)
TAILLE DU MARCHÉ 2025 7,276 (milliards USD)
TAILLE DU MARCHÉ 2035 13,39 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 6,29 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Principales Entreprises Profilées Siemens (DE), Honeywell (US), Schneider Electric (FR), Rockwell Automation (US), General Electric (US), L3Harris Technologies (US), Kongsberg Gruppen (NO), Mitsubishi Electric (JP), Thales Group (FR)
Segments Couvert Type de Simulateur, Focus Sectoriel, Niveau de Formation, Mode de Livraison, Type d'Utilisateur, Régional
Principales Opportunités de Marché L'intégration de l'intelligence artificielle améliore le réalisme et l'efficacité sur le marché des simulateurs de formation des opérateurs.
Dynamiques Clés du Marché La demande croissante de solutions de formation immersives stimule l'innovation et la concurrence sur le marché des simulateurs de formation des opérateurs.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des simulateurs de formation des opérateurs d'ici 2035 ?

Le marché des simulateurs de formation des opérateurs devrait atteindre une valorisation de 13,39 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des simulateurs de formation des opérateurs en 2024 ?

En 2024, la valorisation de marché du marché des simulateurs de formation des opérateurs était de 6,845 milliards USD.

Quel est le CAGR attendu pour le marché des simulateurs de formation des opérateurs pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des simulateurs de formation des opérateurs pendant la période de prévision 2025 - 2035 est de 6,29 %.

Quels segments sont inclus dans le marché des simulateurs de formation des opérateurs par type ?

Les segments par type incluent les simulateurs de vol complets, les simulateurs de base fixe, les simulateurs de bureau et les simulateurs de tâche partielle.

Quelles sont les valeurs projetées pour le segment pétrole et gaz dans le marché des simulateurs de formation des opérateurs ?

Le segment pétrole et gaz devrait passer de 2,5 milliards USD à 5,0 milliards USD.

Qui sont les acteurs clés du marché des simulateurs de formation des opérateurs ?

Les acteurs clés du marché incluent Siemens, Honeywell, Schneider Electric, Rockwell Automation et General Electric.

Quelle est la croissance projetée pour la formation avancée dans le marché des simulateurs de formation des opérateurs ?

La formation avancée devrait passer de 2,739 milliards USD à 5,23 milliards USD.

Quels modes de livraison sont disponibles dans le marché des simulateurs de formation des opérateurs ?

Les modes de livraison disponibles incluent des solutions sur site et basées sur le cloud.

Quelle est la valeur projetée pour le type d'utilisateur Défense gouvernementale dans le marché des simulateurs de formation des opérateurs ?

Le type d'utilisateur Défense gouvernementale devrait passer de 2,5 milliards USD à 5,0 milliards USD.

Quelle est la croissance attendue pour le segment des simulateurs de bureau dans le marché des simulateurs de formation des opérateurs ?

Le segment des simulateurs de bureau devrait passer de 1,2 milliard USD à 2,2 milliards USD.

Auteur
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards documentation, and authoritative aviation and industrial safety organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), International Maritime Organization (IMO), Nuclear Regulatory Commission (NRC), International Atomic Energy Agency (IAEA), Occupational Safety and Health Administration (OSHA), Bureau of Safety and Environmental Enforcement (BSEE), International Organization for Standardization (ISO) - specifically ISO 9001 (Quality Management) and ISO 14001 (Environmental Management), International Electrotechnical Commission (IEC) standards for simulation systems, National Institute of Standards and Technology (NIST), Aerospace Industries Association (AIA), Flight Safety Foundation, Royal Aeronautical Society (RAeS), Society for Simulation in Europe (SES), National Training Simulation Association (NTSA), IEEE Xplore Digital Library for simulation technology research, ScienceDirect and Springer for peer-reviewed engineering journals, Eurostat industrial statistics, U.S. Bureau of Labor Statistics for workforce training data, World Bank infrastructure development indicators, OECD skills and training databases, and national aviation authorities from key markets including Civil Aviation Administration of China (CAAC), Directorate General of Civil Aviation (DGCA) - India, and Civil Aviation Authority (CAA) - UK. These sources were used to collect regulatory compliance data, certification requirements, training hour mandates, safety incident statistics, technology adoption trends, and market landscape analysis for full flight simulators, fixed base simulators, desktop simulators, and part-task training devices across aerospace, maritime, oil & gas, and nuclear power sectors.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, chief technology officers, heads of simulation product lines, regulatory certification managers, and commercial directors from makers of simulators, OEMs of aviation training equipment, and suppliers of industrial control systems were examples of supply-side sources. Fleet training managers, chief pilots, directors of maritime training centers, supervisors of nuclear power plant training, training leads for oil and gas operations, managers of defense acquisition programs, and procurement heads from airlines, flight training organizations (FTOs), maritime academies, energy utilities, and defense agencies were examples of demand-side sources. Market segmentation, product certification schedules, procurement processes, regulatory audit experiences, and total cost of ownership dynamics were all supported by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and training device deployment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Middle East & Africa

Product mapping across full flight simulators (FFS), fixed base simulators (FTD), desktop training devices (DTDs), and part-task trainers (PTTs)

Analysis of Level D, C, B, and A certification data from FAA and EASA databases

Assessment of reported and modeled annual revenues specific to simulator portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (simulator unit shipments × ASP by device category and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for aerospace, maritime, oil & gas, and nuclear power verticals

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.