石油パイプラインインフラ市場

石油パイプラインインフラ市場調査報告書 パイプラインタイプ別(原油パイプライン、精製製品パイプライン、ガスパイプライン、スラリーパイプライン、その他のパイプライン)、直径別(小口径パイプライン(24インチ)、中口径パイプライン(24-48インチ)、大口径パイプライン(>48インチ))、材料別(鋼、プラスチック、複合材料、その他の材料)、目的別(輸送、貯蔵、配布)、アプリケーション別(陸上、海上、海底)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/EnP/29189-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Oil Pipeline Infrastructure Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.15%
2024 Market Size$ 33.51 Billion
2025 Market Size$ 34.24 Billion
2035 Market Size$ 42.36 Billion
Key Players
Enbridge Inc
TransCanada Corporation
Kinder Morgan Inc
Williams Companies Inc
Magellan Midstream Partners LP
Plains All American Pipeline LP
Opportunities
  • Increasing Energy Demand
  • Technological Innovations
  • Regulatory Frameworks and Compliance

石油パイプラインインフラ市場 概要

マーケットリサーチフューチャーの分析によると、オイルパイプラインインフラ市場の規模は2024年に335.1億米ドルと推定されています。オイルパイプラインインフラ業界は、2025年に342.4億米ドルから2035年までに423.6億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は2.15%です。

主要な市場動向とハイライト

石油パイプラインインフラ市場は、技術革新とエネルギー需要の増加によって成長が期待されています。

  • 技術革新が北米における石油パイプラインの運用の効率と安全性を向上させています。
  • 持続可能性の取り組みが特にアジア太平洋地域で注目を集めており、各国が炭素排出量を削減しようとしています。
  • 地政学的影響がサプライチェーンのダイナミクスを形成し、パイプラインインフラへの投資決定に影響を与えています。
  • エネルギー需要の増加と規制の枠組みが原油および大口径パイプラインの成長を促進する主要な要因です。

市場規模と予測

2024年の市場規模 33.51(米ドル十億)
2035年の市場規模 42.36(米ドル十億)
CAGR(2025 - 2035) 2.15%

主要なプレーヤー

エンブリッジ社(カナダ)、トランスカナダ社(カナダ)、キンダーモルガン社(米国)、ウィリアムズカンパニーズ社(米国)、マゼランミッドストリームパートナーズLP(米国)、プレインズオールアメリカンパイプラインLP(米国)、ONEOK社(米国)、TCエナジー社(カナダ)、デュークエナジー社(米国)

石油パイプラインインフラ市場 運転手

エネルギー需要の増加

石油パイプラインインフラ市場は、人口増加と産業化によってエネルギー需要の急増を経験しています。経済が拡大するにつれて、原油や精製製品の効率的な輸送の必要性が最重要となります。最近のデータによると、2040年までに世界のエネルギー消費は約30%増加することが予測されており、パイプラインネットワークの拡張と近代化が必要です。この傾向は、企業が増加するエネルギー需要に応えるための能力を強化しようとする中で、石油パイプラインインフラへの投資が増加する可能性が高いことを示しています。さらに、クリーンエネルギー源への移行も、パイプラインの設計と運用に影響を与え、石油パイプラインインフラ市場により持続可能な実践を統合する可能性があります。

技術革新

技術の進歩は石油パイプラインインフラ市場を再形成し、パイプラインの運用における効率と安全性を向上させています。スマートパイプライン監視システム、先進材料、自動化技術などの革新が採用され、パフォーマンスの最適化が図られています。例えば、モノのインターネット(IoT)デバイスの統合により、パイプラインの状態をリアルタイムで監視できるようになり、予防的なメンテナンスが可能になり、漏れのリスクが減少します。パイプライン監視技術の市場は大幅に成長することが期待されており、今後数年間で10%以上の年平均成長率が見込まれています。これらの技術革新は、運用効率を向上させるだけでなく、石油パイプラインインフラ市場の全体的な持続可能性にも寄与しています。

規制の枠組みとコンプライアンス

石油パイプラインインフラ市場は、安全性と環境保護を確保することを目的とした進化する規制の枠組みに大きく影響されています。政府は、パイプラインの建設、運用、メンテナンスに関する厳格な規制をますます実施しています。これらの規制に準拠するためには、インフラのアップグレードや監視システムへの substantial な投資が必要です。例えば、パイプライン安全改善法の実施により、既存のパイプラインに対する監視が強化され、オペレーターは安全対策を強化することを余儀なくされています。この規制環境は、石油パイプラインインフラ市場への投資を促進するだけでなく、コンプライアンス基準を満たすための技術や実践の革新を促進し、業界の未来の風景を形成しています。

インフラ開発への投資

インフラ開発への投資は、石油パイプラインインフラ市場の重要な推進力です。各国がエネルギー安全保障を強化し、輸入依存を減らそうとする中で、国内のパイプラインネットワークの開発に対する強調が高まっています。最近の報告によると、パイプラインインフラへの投資は毎年数十億ドルに達することが予測されており、石油輸送の戦略的重要性を反映しています。この資本の流入は、新しいパイプラインの建設や既存のパイプラインの拡張を促進し、石油パイプラインインフラ市場の全体的な能力を増加させる可能性があります。さらに、公共と民間のパートナーシップがこれらのプロジェクトの資金調達のための実行可能なモデルとして浮上しており、セクターの成長をさらに刺激しています。

地政学的要因とサプライチェーンのダイナミクス

地政学的要因は、石油パイプラインインフラ市場を形成する上で重要な役割を果たします。政治的安定、貿易協定、国際関係は、石油の流れやパイプラインプロジェクトの開発に大きな影響を与える可能性があります。例えば、石油が豊富な地域での緊張は、サプライチェーンの混乱を引き起こし、各国が代替ルートやインフラに投資することを促します。エネルギー独立への最近の焦点は、各国がエネルギー供給を確保しようとする中で、国内のパイプラインプロジェクトへの投資を増加させています。この地政学的な風景は、パイプラインインフラの戦略的計画に影響を与えるだけでなく、ステークホルダーがグローバルなエネルギーのダイナミクスの複雑さを乗り越える中で、石油パイプラインインフラ市場内での革新と適応を促進します。
市場セグメントの洞察

パイプラインタイプ別:原油パイプライン(最大)対ガスパイプライン(最も成長している)

石油パイプラインインフラ市場において、パイプラインタイプ間の市場シェアの分布は、原油パイプラインが長年にわたって確立されたネットワークとインフラを利用して大きくリードしていることを示しています。精製製品パイプラインとガスパイプラインが続き、それぞれ substantial シェアを持っています。スラリーおよびその他のパイプラインは小さなセグメントを占めていますが、それらの独自の用途は多様な市場プロファイルに寄与し、業界のさまざまな輸送ニーズを反映しています。

原油パイプライン(支配的)対ガスパイプライン(新興)

原油パイプラインは、石油パイプラインインフラ市場において支配的なセグメントであり、未精製の原油を生産地から精製所に輸送する重要な役割を担っています。彼らは広範なネットワークと確立されたインフラによって特徴づけられ、効率性と信頼性を確保しています。対照的に、ガスパイプラインは、増加する 天然ガス の需要とクリーンエネルギー源への移行によって強く台頭しています。このセグメントは急速に発展しており、パイプライン技術の進歩と市場の自由化によって成長が促進され、新しいインフラへの投資が増加しています。

直径別:大口径パイプライン(最大)対小口径パイプライン(最も成長している)

石油パイプラインインフラ市場において、直径セグメントは石油輸送の効率性と能力を決定する上で重要です。48インチを超える大口径パイプラインは、大量の石油を長距離輸送できるため、最大のシェアを持っています。彼らは主に主要な幹線や横断パイプラインで使用されており、石油流通ネットワークにとって不可欠です。対照的に、特に24インチまでの小口径パイプラインは、地域分配にますます使用され、都市部や環境に敏感な地域でのプロジェクトに好まれるため、最も成長しているセグメントです。

小口径パイプラインの成長は、人口密集地域での効率的な輸送ソリューションの需要の高まり、インフラ開発への投資の増加、および小規模プロジェクトへの規制支援によって推進されています。さらに、パイプライン技術と材料の進歩により、小口径パイプラインの利用の実現可能性と安全性が向上しました。これらの要因は、業界の好みが柔軟で信頼性のあるソリューションにシフトしていることを示しており、小口径セグメントの成長を支えつつ、大口径パイプラインのバルク輸送シナリオにおける支配を維持しています。

大口径パイプライン(支配的)対小口径パイプライン(新興)

大口径パイプライン(>48インチ)は、石油パイプラインインフラ市場において支配的な力として位置づけられています。彼らは大量の石油を輸送するように設計されており、生産地域と精製所および流通センターを結ぶ重要な役割を果たしています。これらのパイプラインは通常、長距離輸送に使用され、原油の信頼できる供給ルートを確保しています。初期投資が高いものの、その頑丈な構造と効率性は市場での存在を正当化します。

一方、小口径パイプライン(最大24インチ)は、特に都市部や郊外の環境で重要な代替手段として台頭しています。彼らの人気の高まりは、コスト効率と複雑な地形を最小限の環境影響でナビゲートできる能力に起因しています。インフラの需要が進化し、規制の枠組みがより柔軟になるにつれて、小口径パイプラインは地域分配のために注目を集めており、石油輸送ネットワークの全体的な適応性を高めています。

材料別:鋼(最大)対プラスチック(最も成長している)

石油パイプラインインフラ市場において、材料セグメントは主に鋼によって支配されており、重要なプレーヤー間での市場シェアの明確な分布を示しています。鋼製パイプラインはその耐久性と強度から好まれ、長距離にわたる石油輸送のための選択肢となっています。さらに、プラスチック製パイプラインは小さなシェアを占めていますが、環境規制の増加とコスト効率により注目を集めています。複合材料も台頭していますが、業界が伝統的な選択肢に傾いているため、周辺に留まっています。

鋼(支配的)対複合材料(新興)

鋼は石油パイプラインインフラ市場において支配的な選択肢であり、その機械的強度と信頼性が評価されています。高圧用途に好まれることが多く、原油やその他の炭化水素の安全な輸送を確保しています。一方、複合材料は軽量性や耐腐食性などの利点を提供する実行可能な代替手段として台頭しています。効率的でコスト効果の高いソリューションの需要が高まる中、複合材料は特に重量と耐腐食性が重要な特定の用途において、業界の利害関係者の注目を集める可能性があります。

目的別:輸送(最大)対貯蔵(最も成長している)

石油パイプラインインフラ市場は、輸送、貯蔵、流通の3つの主要な目的にセグメント化されています。これらの中で、輸送は最大のシェアを保持しており、原油や精製製品を移動させるために構築された広範なネットワークに起因しています。このセグメントはエネルギー供給を確保するために不可欠であり、インフラの風景の重要な要素となっています。対照的に、貯蔵セグメントは小さいながらも、戦略的備蓄やバッファー容量の需要が高まる中で注目を集めており、特に変動する石油価格や地政学的緊張の中で重要です。

輸送(支配的)対貯蔵(新興)

輸送は石油パイプラインインフラ市場における支配的なセグメントであり、石油の効率的な移動のために設計された長距離パイプラインシステムによって特徴づけられています。このセグメントは、運用効率を高めるための確立されたインフラと技術的進歩の恩恵を受けています。一方、貯蔵セグメントは、供給チェーンの変動性を管理し、市場の安定性を確保するための信頼できる貯蔵ソリューションの需要が高まる中で、重要なプレーヤーとして台頭しています。企業は革新的な貯蔵技術に投資し、規制や消費パターンの変化に対応するために容量を拡大しており、貯蔵は市場においてますます関連性のある焦点となっています。

用途別:陸上(最大)対海上(最も成長している)

石油パイプラインインフラ市場において、用途セグメントは主に陸上、海上、および海底パイプラインに分類されます。陸上セグメントは、広範な既存のインフラと低い運用コストの恩恵を受けているため、市場への最大の貢献者であり続けています。一方、海上パイプライン は、深海での石油とガス 探査の需要の高まりにより急速に台頭しています。海底セグメントは小さいながらも、海上掘削作業を促進するニッチな役割を果たしています。

陸上(支配的)対海上(新興)

陸上パイプラインは、原油や天然ガスを大規模に輸送するために重要であり、広範な物流フレームワークと規制遵守によって特徴づけられています。陸上インフラは、資源の効率的な移動と流通を可能にします。対照的に、海上パイプラインは、技術の進歩と海上石油プロジェクトへの投資の増加によって加速成長を遂げています。これらの海上ネットワークは、探査活動が従来の方法が実行可能でなくなる深海に移行するにつれて重要になり、革新的なソリューションの採用を促進しています。

石油パイプラインインフラ市場に関する詳細な洞察を得る

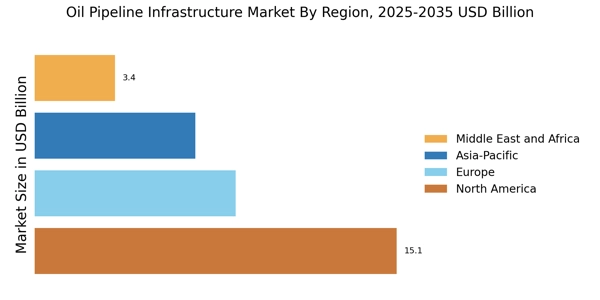
地域の洞察

北米:エネルギーインフラのリーダー

北米はオイルパイプラインインフラの最大市場であり、世界のシェアの約45%を占めています。この地域の成長は、エネルギー需要の増加、インフラ開発に対する規制の支援、シェールオイル生産の拡大によって推進されています。米国とカナダが主な貢献者であり、接続性と効率を高めるためのパイプラインプロジェクトへの大規模な投資が行われています。 競争環境は、エンブリッジ社、キンダーモルガン社、トランスカナダ社などの主要プレーヤーによって特徴付けられています。これらの企業は、需要の高まりに応えるためにパイプラインネットワークの拡大に積極的に取り組んでいます。確立されたインフラと好意的な規制の存在が、北米のオイルパイプライン市場におけるリーダーとしての地位をさらに強固にしています。

ヨーロッパ:規制の枠組みの強さ

ヨーロッパは、エネルギーの安全性と持続可能性を高めることを目的とした規制の枠組みによって、オイルパイプラインインフラにおいて重要な変革を遂げています。この地域は、世界の市場シェアの約25%を占めており、ドイツや英国が先頭を切っています。欧州連合の炭素排出削減へのコミットメントが、既存のパイプラインの近代化や新しいルートの開発への投資を促進しています。 ヨーロッパ市場の主要プレーヤーには、トタルエナジーズやBPなどの大手企業が含まれ、再生可能エネルギー源をパイプラインシステムに統合することに焦点を当てています。競争環境は進化しており、効率的なエネルギー配分を確保するために公共部門と民間部門の協力が強調されています。欧州委員会は、エネルギー転換目標を達成するためのインフラの重要性を強調しています。

アジア太平洋:新興市場の可能性

アジア太平洋地域は、オイルパイプラインインフラ市場において急速に重要なプレーヤーとして浮上しており、世界のシェアの約20%を占めています。この地域の成長は、エネルギー消費の増加、都市化、エネルギー安全保障を高めるための政府の取り組みによって促進されています。中国やインドなどの国々が先頭を切っており、成長する経済を支えるためのパイプラインプロジェクトへの大規模な投資が行われています。 競争環境は、ペトロチャイナやインディアンオイルコーポレーションなどの主要プレーヤーの存在によって特徴付けられています。これらの企業は、石油およびガスの需要の高まりに応えるためにパイプラインネットワークを拡大しています。さらに、地域の協力やパートナーシップが一般的になりつつあり、各国がエネルギー配分の接続性と効率を改善しようとしています。インフラ開発への焦点は、今後数年間の成長を促進し続けると予想されます。

中東およびアフリカ:資源が豊富な地域

中東およびアフリカ地域は、オイルパイプラインインフラ市場において重要なプレーヤーであり、世界のシェアの約10%を占めています。この地域の成長は、広大な石油埋蔵量と原油および精製製品の効率的な輸送の必要性によって推進されています。サウジアラビアやナイジェリアなどの国々は、輸出能力を高め、国内需要に応えるためのパイプラインプロジェクトに多額の投資を行っています。 競争環境には、サウジアラムコやトランスネットなどの主要プレーヤーが含まれ、パイプラインネットワークの拡大に焦点を当てています。この地域の戦略的な位置は、石油輸出のための中継ハブとしての重要性をさらに高めています。規制の支援や国際的なパートナーシップも、インフラ開発を促進する上で重要な役割を果たしており、この地域がオイルパイプラインセクターにおいて重要なプレーヤーであり続けることを保証しています。

石油パイプラインインフラ市場 Regional Image

主要企業と競争の洞察

オイルパイプラインインフラ市場の主要プレーヤーは、研究開発への投資、製品ポートフォリオの拡大、戦略的パートナーシップの形成によって競争優位を獲得しようと常に努力しています。主要なオイルパイプラインインフラ市場のプレーヤーは、製品の効率性、信頼性、安全性を高めるための革新的な技術の開発に焦点を当てています。また、成長を促進するために新しい市場や製品の用途を探求しています。オイルパイプラインインフラ市場の発展は、エネルギー需要の増加、石油およびガス生産の増加、インフラ投資の増加によって推進されています。
オイルパイプラインインフラ市場の競争環境は、確立されたプレーヤーと新興プレーヤーの両方の存在によって特徴付けられています。オイルパイプラインインフラ市場のリーディングカンパニーであるマクダーモットインターナショナル社は、石油およびガス業界向けに包括的な製品とサービスの範囲を提供しています。同社は、オフショアおよびオンショアの石油およびガスプロジェクトの開発、建設、維持のための統合ソリューションを提供することに焦点を当てています。マクダーモットインターナショナル社は、成功したプロジェクトの実行において強力な実績を持ち、複雑なエンジニアリングおよび建設の課題における専門知識で知られています。
同社はグローバルな存在感を持ち、中東、アジア太平洋、アメリカ大陸などのさまざまな地域の顧客にサービスを提供しています。
オイルパイプラインインフラ市場の競合であるトランスカナダ社は、天然ガスパイプラインに焦点を当てたリーディングエネルギーインフラ企業です。同社は北米に広大なパイプラインネットワークを運営しており、生産盆地から主要市場へ天然ガスを輸送しています。トランスカナダ社は持続可能性にコミットしており、太陽光や風力などの再生可能エネルギープロジェクトへの投資を積極的に行っています。同社は強力な財務基盤を持ち、顧客に信頼性の高い効率的なエネルギーソリューションを提供する実績があります。

石油パイプラインインフラ市場市場の主要企業には以下が含まれます

Recent Industry Developments

世界のオイルパイプラインインフラ市場は、2024年に335.1億米ドルから2034年までに414.7億米ドルに成長すると予測されており、予測期間中のCAGRは2.15%です。この成長は、石油およびガスの需要の増加、石油およびガス生産活動の拡大、石油およびガスの効率的かつ信頼性の高い輸送の必要性に起因しています。主要な市場プレーヤーは、市場ポジションを強化するために戦略的パートナーシップ、合併、買収に焦点を当てています。さらに、自動化されたパイプライン検査および監視システムなどの先進技術の開発が市場成長を促進すると期待されています。

最近のニュースの発展には、2026年に稼働予定の中東での新しいオイルパイプラインプロジェクトの発表が含まれています。

今後の見通し

石油パイプラインインフラ市場 今後の見通し

石油パイプラインインフラ市場は、2025年から2035年の間に2.15%のCAGRで成長すると予測されており、エネルギー需要の増加、技術革新、規制の支援が推進要因となっています。

新しい機会は以下にあります:

  • スマートパイプライン監視技術への投資
  • 国境を越えたパイプラインプロジェクトの拡大
  • 持続可能なパイプライン材料と建設方法の開発

2035年までに、市場は堅調な成長を遂げ、進化するエネルギー需要とインフラの進展を反映することが期待されています。

市場セグメンテーション

石油パイプラインインフラ市場の目的の展望

  • 輸送
  • 貯蔵
  • 配布

石油パイプラインインフラ市場の直径の展望

  • 小口径パイプライン(24インチ)
  • 中口径パイプライン(24-48インチ)
  • 大口径パイプライン(>48インチ)

石油パイプラインインフラ市場の材料の展望

  • 鋼
  • プラスチック
  • 複合材料
  • その他の材料

石油パイプラインインフラ市場の用途の展望

  • 陸上
  • 海上
  • 海底

石油パイプラインインフラ市場のパイプラインタイプの展望

  • 原油パイプライン
  • 精製製品パイプライン
  • ガスパイプライン
  • スラリー用パイプライン
  • その他のパイプライン

レポートの範囲

2024年の市場規模 335.1(億米ドル)
2025年の市場規模 342.4(億米ドル)
2035年の市場規模 423.6(億米ドル)
年平均成長率(CAGR) 2.15%(2025 - 2035)
報告の範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024年
市場予測期間 2025 - 2035
過去のデータ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル エンブリッジ社(カナダ)、トランスカナダ社(カナダ)、キンダーモルガン社(米国)、ウィリアムズカンパニーズ社(米国)、マゼランミッドストリームパートナーズLP(米国)、プレインズオールアメリカンパイプラインLP(米国)、ONEOK社(米国)、TCエナジー社(カナダ)、デュークエナジー社(米国)
カバーされるセグメント パイプラインの種類、直径、材料、目的、用途、地域
主要市場機会 先進的な監視技術の統合が、オイルパイプラインインフラ市場における安全性と効率を高めます。
主要市場ダイナミクス 規制の圧力の高まりと技術革新が、オイルパイプラインインフラの開発における革新と効率を推進します。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2035年までの石油パイプラインインフラ市場の予想市場評価額は何ですか?

石油パイプラインインフラ市場の予想市場評価額は2035年までに423.6億USDです。

2024年の石油パイプラインインフラ市場の全体的な市場評価額は何でしたか?

2024年の石油パイプラインインフラ市場の全体的な市場評価額は335.1億USDでした。

2025年から2035年の予測期間中の石油パイプラインインフラ市場の期待CAGRは何ですか?

2025年から2035年の予測期間中の石油パイプラインインフラ市場の期待CAGRは2.15%です。

石油パイプラインインフラ市場の主要プレーヤーと見なされる企業はどれですか?

石油パイプラインインフラ市場の主要プレーヤーには、エンブリッジ社、トランスカナダ社、キンダーモルガン社などがあります。

原油パイプラインと精製製品パイプラインの市場評価はどのように比較されますか?

原油パイプラインは2024年に100億USDの評価を受けていましたが、精製製品パイプラインは80億USDの評価を受けていました。

2024年の大口径パイプライン(>48インチ)の市場評価は何ですか?

2024年の大口径パイプライン(>48インチ)の市場評価は165.1億USDでした。

2024年に最も高い評価を受けた石油パイプラインインフラ市場のセグメントは何ですか?

2024年に最も高い評価を受けたセグメントは陸上パイプラインで、評価額は200億USDでした。

2035年までのガスパイプラインの予想評価額は何ですか?

ガスパイプラインの予想評価額は2035年までに85億USDに達すると予想されています。

2024年の鋼製パイプラインの評価額はプラスチックパイプラインとどのように比較されますか?

2024年に鋼製パイプラインは150億USDの評価を受けていましたが、プラスチックパイプラインは80億USDの評価を受けていました。

2024年から2035年までのスラリーパイプラインの市場動向は何ですか?

スラリーパイプラインの評価額は2024年の40億USDから2035年の50億USDに増加することが予想されています。

著者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.