Marché des infrastructures de pipelines pétroliers

Rapport de recherche sur le marché des infrastructures de pipelines pétroliers par type de pipeline (pipelines de pétrole brut, pipelines de produits raffinés, pipelines de gaz, pipelines de boue, autres pipelines), par diamètre (pipelines de petit diamètre (24 pouces), pipelines de diamètre moyen (24-48 pouces), pipelines de grand diamètre (>48 pouces)), par matériau (acier, plastique, composite, autres matériaux), par objectif (transport, stockage, distribution), par application (onshore, offshore, sous-marin) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/29189-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Oil Pipeline Infrastructure Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.15%
2024 Market Size$ 33.51 Billion
2025 Market Size$ 34.24 Billion
2035 Market Size$ 42.36 Billion
Key Players
Enbridge Inc
TransCanada Corporation
Kinder Morgan Inc
Williams Companies Inc
Magellan Midstream Partners LP
Plains All American Pipeline LP
Opportunities
  • Increasing Energy Demand
  • Technological Innovations
  • Regulatory Frameworks and Compliance

Marché des infrastructures de pipelines pétroliers Résumé

Selon l'analyse de Market Research Future, la taille du marché des infrastructures de pipelines pétroliers était estimée à 33,51 milliards USD en 2024. L'industrie des infrastructures de pipelines pétroliers devrait croître de 34,24 milliards USD en 2025 à 42,36 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 2,15 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des infrastructures de pipelines pétroliers est prêt à croître, soutenu par des avancées technologiques et une demande énergétique croissante.

  • Les avancées technologiques améliorent l'efficacité et la sécurité des opérations de pipelines pétroliers en Amérique du Nord.
  • Les initiatives de durabilité gagnent du terrain, en particulier dans la région Asie-Pacifique, alors que les pays cherchent à réduire leur empreinte carbone.
  • Les influences géopolitiques façonnent la dynamique de la chaîne d'approvisionnement, impactant les décisions d'investissement dans les infrastructures de pipelines.
  • La demande énergétique croissante et les cadres réglementaires sont des moteurs clés propulsant la croissance des pipelines de pétrole brut et des pipelines de grand diamètre.

Taille du marché et prévisions

Taille du marché 2024 33,51 (milliards USD)
Taille du marché 2035 42,36 (milliards USD)
CAGR (2025 - 2035) 2,15%

Principaux acteurs

Enbridge Inc (CA), TransCanada Corporation (CA), Kinder Morgan Inc (US), Williams Companies Inc (US), Magellan Midstream Partners LP (US), Plains All American Pipeline LP (US), ONEOK Inc (US), TC Energy Corporation (CA), Duke Energy Corporation (US)

Marché des infrastructures de pipelines pétroliers conducteurs

Augmentation de la demande énergétique

Le marché des infrastructures de pipelines pétroliers connaît une augmentation de la demande d'énergie, alimentée par la croissance de la population et l'industrialisation. À mesure que les économies se développent, le besoin de transport efficace de pétrole brut et de produits raffinés devient primordial. Selon des données récentes, la consommation mondiale d'énergie devrait augmenter d'environ 30 % d'ici 2040, nécessitant l'expansion et la modernisation des réseaux de pipelines. Cette tendance indique que les investissements dans les infrastructures de pipelines pétroliers sont susceptibles d'augmenter, alors que les entreprises cherchent à améliorer leur capacité à répondre aux besoins énergétiques croissants. De plus, le passage à des sources d'énergie plus propres pourrait également influencer la conception et le fonctionnement des pipelines, intégrant des pratiques plus durables dans le marché des infrastructures de pipelines pétroliers.

Innovations technologiques

Les avancées technologiques redéfinissent le marché des infrastructures de pipelines pétroliers, améliorant l'efficacité et la sécurité des opérations de pipeline. Des innovations telles que les systèmes de surveillance des pipelines, des matériaux avancés et des technologies d'automatisation sont adoptés pour optimiser les performances. Par exemple, l'intégration des dispositifs de l'Internet des objets (IoT) permet une surveillance en temps réel des conditions des pipelines, facilitant la maintenance proactive et réduisant le risque de fuites. Le marché des technologies de surveillance des pipelines devrait connaître une croissance significative, avec des estimations suggérant un taux de croissance annuel composé de plus de 10 % dans les années à venir. Ces innovations technologiques améliorent non seulement l'efficacité opérationnelle, mais contribuent également à la durabilité globale du marché des infrastructures de pipelines pétroliers.

Cadres réglementaires et conformité

Le marché des infrastructures de pipelines pétroliers est fortement influencé par l'évolution des cadres réglementaires visant à garantir la sécurité et la protection de l'environnement. Les gouvernements mettent de plus en plus en œuvre des réglementations strictes concernant la construction, l'exploitation et l'entretien des pipelines. La conformité à ces réglementations nécessite souvent des investissements substantiels dans les mises à niveau des infrastructures et des systèmes de surveillance. Par exemple, la mise en œuvre de la loi sur l'amélioration de la sécurité des pipelines a conduit à un examen accru des pipelines existants, obligeant les opérateurs à renforcer leurs mesures de sécurité. Cet environnement réglementaire stimule non seulement les investissements dans le marché des infrastructures de pipelines pétroliers, mais encourage également l'innovation dans les technologies et les pratiques pour répondre aux normes de conformité, façonnant ainsi l'avenir de l'industrie.

Investissement dans le développement des infrastructures

L'investissement dans le développement des infrastructures est un moteur critique pour le marché des infrastructures de pipelines pétroliers. Alors que les pays cherchent à améliorer leur sécurité énergétique et à réduire leur dépendance aux importations, il y a un accent croissant sur le développement de réseaux de pipelines domestiques. Des rapports récents indiquent que les investissements dans les infrastructures de pipelines devraient atteindre plusieurs milliards de dollars par an, reflétant l'importance stratégique du transport de pétrole. Cet afflux de capitaux devrait faciliter la construction de nouveaux pipelines et l'expansion de ceux existants, augmentant ainsi la capacité globale du marché des infrastructures de pipelines pétroliers. De plus, les partenariats public-privé émergent comme un modèle viable pour financer ces projets, stimulant davantage la croissance du secteur.

Facteurs géopolitiques et dynamiques de la chaîne d'approvisionnement

Les facteurs géopolitiques jouent un rôle clé dans la formation du marché des infrastructures de pipelines pétroliers. La stabilité politique, les accords commerciaux et les relations internationales peuvent avoir un impact significatif sur le flux de pétrole et le développement de projets de pipelines. Par exemple, les tensions dans les régions riches en pétrole entraînent souvent des perturbations dans les chaînes d'approvisionnement, incitant les pays à investir dans des routes et des infrastructures alternatives. L'accent récent mis sur l'indépendance énergétique a conduit à des investissements accrus dans des projets de pipelines domestiques, alors que les nations cherchent à sécuriser leurs approvisionnements énergétiques. Ce paysage géopolitique influence non seulement la planification stratégique des infrastructures de pipelines, mais stimule également l'innovation et l'adaptation au sein du marché des infrastructures de pipelines pétroliers, alors que les parties prenantes naviguent dans les complexités des dynamiques énergétiques mondiales.
Aperçu des segments de marché

Par type de pipeline : Pipelines de pétrole brut (les plus grands) contre Pipelines de gaz (les plus en croissance)

Dans le marché de l'infrastructure des pipelines de pétrole, la répartition des parts de marché parmi les types de pipelines révèle que les pipelines de pétrole brut dominent significativement, utilisant leurs réseaux et infrastructures bien établis. Les pipelines de produits raffinés et les pipelines de gaz suivent, chacun ayant des parts substantielles. Les pipelines de boue et autres pipelines occupent des segments plus petits, mais leurs applications uniques contribuent à un profil de marché diversifié, reflétant les besoins variés en transport de l'industrie.

Pipelines de pétrole brut (dominants) contre Pipelines de gaz (émergents)

Les pipelines de pétrole brut restent le segment dominant dans le marché de l'infrastructure des pipelines de pétrole, soutenus par leur rôle critique dans le transport de pétrole brut non raffiné des sites de production vers les raffineries. Ils se caractérisent par des réseaux étendus et une infrastructure établie, garantissant efficacité et fiabilité. En revanche, les pipelines de gaz émergent fortement, alimentés par la demande croissante de gaz naturel et la transition vers des sources d'énergie plus propres. Ce segment connaît un développement rapide, avec une croissance soutenue par les avancées dans les technologies de pipeline et la libéralisation du marché, entraînant une augmentation des investissements dans de nouvelles infrastructures.

Par diamètre : Pipelines de grand diamètre (les plus grands) contre Pipelines de petit diamètre (les plus en croissance)

Dans le marché de l'infrastructure des pipelines de pétrole, le segment du diamètre est crucial pour déterminer l'efficacité et la capacité du transport de pétrole. Les pipelines de grand diamètre, définis comme ceux de plus de 48 pouces, détiennent la plus grande part en raison de leur capacité à transporter d'énormes quantités de pétrole sur de longues distances. Ils sont principalement utilisés dans les grandes lignes principales et les pipelines transcontinentaux, les rendant essentiels pour les réseaux de distribution de pétrole. En revanche, les pipelines de petit diamètre, en particulier ceux mesurant jusqu'à 24 pouces, sont le segment à la croissance la plus rapide car ils sont de plus en plus utilisés pour la distribution régionale et sont préférés pour les projets en milieu urbain et dans des zones sensibles sur le plan environnemental.

La croissance des pipelines de petit diamètre est alimentée par une demande croissante de solutions de transport efficaces dans les zones densément peuplées, des investissements accrus dans le développement des infrastructures et un soutien réglementaire pour les projets plus petits. De plus, les avancées dans la technologie des pipelines et des matériaux ont amélioré la faisabilité et la sécurité de l'utilisation de pipelines plus petits. Ces facteurs indiquent un changement de préférence de l'industrie vers des solutions flexibles et fiables, qui soutiennent la croissance du segment de petit diamètre tout en maintenant la domination des plus grands pipelines dans les scénarios de transport en vrac.

Pipelines de grand diamètre (dominants) contre Pipelines de petit diamètre (émergents)

Les pipelines de grand diamètre (>48 pouces) sont positionnés comme la force dominante dans le marché de l'infrastructure des pipelines de pétrole. Ils sont conçus pour transporter des volumes significatifs de pétrole et jouent un rôle critique dans la liaison des régions de production aux raffineries et aux centres de distribution. Ces pipelines sont généralement utilisés pour le transport longue distance, garantissant des routes d'approvisionnement fiables pour le pétrole brut. Avec un investissement initial plus élevé, leur construction robuste et leur efficacité justifient leur présence sur le marché.

D'autre part, les pipelines de petit diamètre (jusqu'à 24 pouces) émergent comme une alternative vitale, surtout dans les environnements urbains et suburbains. Leur popularité croissante est attribuée à leur rentabilité et à leur capacité à naviguer dans des terrains complexes avec un impact environnemental minimal. À mesure que les demandes d'infrastructure évoluent et que les cadres réglementaires deviennent plus accommodants, les pipelines de petit diamètre gagnent du terrain pour la distribution régionale, améliorant ainsi l'adaptabilité globale du réseau de transport de pétrole.

Par matériau : Acier (le plus grand) contre Plastique (le plus en croissance)

Dans le marché de l'infrastructure des pipelines de pétrole, le segment des matériaux révèle une répartition claire des parts de marché parmi les acteurs significatifs, principalement dominée par l'acier. Les pipelines en acier sont privilégiés pour leur durabilité et leur résistance, ce qui en fait le choix préféré pour le transport de pétrole sur de longues distances. De plus, les pipelines en plastique, bien qu'ils représentent une part plus petite, ont gagné du terrain en raison des réglementations environnementales croissantes et de leur rentabilité. Les matériaux composites émergent également mais restent en périphérie alors que l'industrie se tourne vers des options traditionnelles.

Acier (dominant) contre Composite (émergent)

L'acier reste le choix dominant dans le marché de l'infrastructure des pipelines de pétrole, apprécié pour sa résistance mécanique et sa fiabilité. Il est souvent préféré pour les applications à haute pression, garantissant le transport sûr de pétrole brut et d'autres hydrocarbures. En revanche, les matériaux composites émergent comme une alternative viable, offrant des avantages tels qu'un poids plus léger et une résistance à la corrosion. À mesure que la demande de solutions efficaces et rentables augmente, les composites sont susceptibles d'attirer l'attention des acteurs de l'industrie, en particulier pour des applications spécifiques où le poids et la résistance à la corrosion sont critiques.

Par objectif : Transport (le plus grand) contre Stockage (le plus en croissance)

Le marché de l'infrastructure des pipelines de pétrole est segmenté en trois objectifs principaux : Transport, Stockage et Distribution. Parmi ceux-ci, le Transport détient la plus grande part, attribuée aux réseaux étendus construits pour déplacer le pétrole brut et les produits raffinés. Ce segment reste essentiel pour garantir les approvisionnements énergétiques, en faisant un composant clé du paysage infrastructurel. En revanche, le segment de Stockage, bien que plus petit, gagne du terrain à mesure que la demande augmente pour des réserves stratégiques et des capacités tampons, surtout dans un contexte de fluctuations des prix du pétrole et de tensions géopolitiques.

Transport (dominant) contre Stockage (émergent)

Le transport est le segment dominant dans le marché de l'infrastructure des pipelines de pétrole, caractérisé par des systèmes de pipelines longue distance conçus pour le mouvement efficace du pétrole. Ce segment bénéficie d'infrastructures établies et d'avancées technologiques qui améliorent l'efficacité opérationnelle. Pendant ce temps, le segment de Stockage émerge comme un acteur critique, soutenu par une demande accrue pour des solutions de stockage fiables afin de gérer la volatilité de la chaîne d'approvisionnement et d'assurer la stabilité du marché. Les entreprises investissent dans des technologies de stockage innovantes et augmentent leur capacité pour s'adapter aux réglementations changeantes et aux modèles de consommation, rendant ainsi le stockage un point d'intérêt de plus en plus pertinent sur le marché.

Par application : Onshore (le plus grand) contre Offshore (le plus en croissance)

Dans le marché de l'infrastructure des pipelines de pétrole, les segments d'application sont principalement catégorisés en pipelines onshore, offshore et sous-marins. Le segment onshore reste le plus grand contributeur au marché, car il bénéficie d'une infrastructure existante étendue et de coûts opérationnels plus bas. Pendant ce temps, pipelines offshore émergent rapidement en raison de la demande croissante pour l'exploration pétrole et gaz dans des eaux plus profondes. Le segment sous-marin, bien que plus petit, joue un rôle de niche dans la facilitation des opérations de forage offshore.

Onshore (dominant) contre Offshore (émergent)

Les pipelines onshore sont essentiels à la chaîne d'approvisionnement en pétrole et gaz, car ils facilitent le transport de pétrole brut et de gaz naturel sur de grandes distances. Caractérisés par des cadres logistiques bien établis et une conformité réglementaire, l'infrastructure onshore permet un mouvement et une distribution efficaces des ressources. En revanche, les pipelines offshore connaissent une croissance accélérée, soutenue par des avancées technologiques et des investissements croissants dans des projets pétroliers offshore. Ces réseaux offshore deviennent cruciaux à mesure que les activités d'exploration se déplacent vers des eaux plus profondes où les méthodes conventionnelles deviennent moins viables, favorisant l'adoption de solutions innovantes.

Obtenez des informations plus détaillées sur Marché des infrastructures de pipelines pétroliers

Aperçu régional

Amérique du Nord : Leader en Infrastructure Énergétique

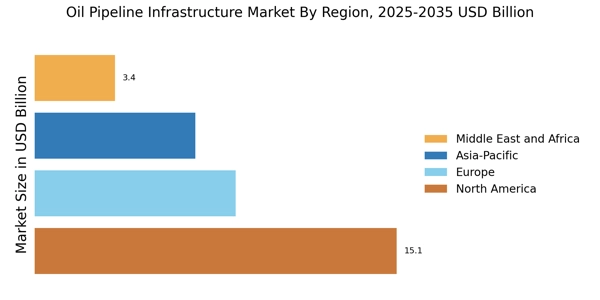
L'Amérique du Nord est le plus grand marché pour les infrastructures de pipelines pétroliers, détenant environ 45 % de la part mondiale. La croissance de la région est alimentée par une demande énergétique croissante, un soutien réglementaire pour le développement des infrastructures, et l'expansion de la production de pétrole de schiste. Les États-Unis et le Canada sont les principaux contributeurs, avec des investissements significatifs dans des projets de pipelines pour améliorer la connectivité et l'efficacité. Le paysage concurrentiel est caractérisé par des acteurs majeurs tels qu'Enbridge Inc, Kinder Morgan Inc, et TransCanada Corporation. Ces entreprises sont activement impliquées dans l'expansion de leurs réseaux de pipelines pour répondre à la demande croissante. La présence d'infrastructures établies et de réglementations favorables renforce encore la position de l'Amérique du Nord en tant que leader sur le marché des pipelines pétroliers.

Europe : Force du Cadre Réglementaire

L'Europe connaît une transformation significative de ses infrastructures de pipelines pétroliers, alimentée par des cadres réglementaires visant à améliorer la sécurité énergétique et la durabilité. La région détient environ 25 % de la part de marché mondiale, avec des pays comme l'Allemagne et le Royaume-Uni en tête. L'engagement de l'Union européenne à réduire les émissions de carbone catalyse les investissements dans la modernisation des pipelines existants et le développement de nouvelles routes. Les acteurs clés du marché européen incluent des entreprises majeures telles que TotalEnergies et BP, qui se concentrent sur l'intégration des sources d'énergie renouvelable dans leurs systèmes de pipelines. Le paysage concurrentiel évolue, avec un accent sur la collaboration entre les secteurs public et privé pour garantir une distribution efficace de l'énergie à travers le continent. La Commission européenne souligne l'importance des infrastructures pour atteindre les objectifs de transition énergétique.

Asie-Pacifique : Potentiel de Marché Émergent

L'Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché des infrastructures de pipelines pétroliers, représentant environ 20 % de la part mondiale. La croissance de la région est alimentée par une consommation énergétique croissante, l'urbanisation, et des initiatives gouvernementales visant à améliorer la sécurité énergétique. Des pays comme la Chine et l'Inde montrent la voie, avec des investissements substantiels dans des projets de pipelines pour soutenir leurs économies en croissance. Le paysage concurrentiel est marqué par la présence d'acteurs clés tels que PetroChina et Indian Oil Corporation. Ces entreprises étendent leurs réseaux de pipelines pour répondre à la demande croissante de pétrole et de gaz. De plus, les collaborations et partenariats régionaux deviennent de plus en plus courants, alors que les pays cherchent à améliorer la connectivité et l'efficacité dans la distribution de l'énergie. L'accent mis sur le développement des infrastructures devrait continuer à stimuler la croissance dans les années à venir.

Moyen-Orient et Afrique : Région Riche en Ressources

La région du Moyen-Orient et de l'Afrique est un acteur clé sur le marché des infrastructures de pipelines pétroliers, détenant environ 10 % de la part mondiale. La croissance de la région est alimentée par ses vastes réserves de pétrole et la nécessité d'un transport efficace de pétrole brut et de produits raffinés. Des pays comme l'Arabie Saoudite et le Nigeria investissent massivement dans des projets de pipelines pour améliorer leurs capacités d'exportation et répondre à la demande intérieure. Le paysage concurrentiel présente des acteurs clés tels que Saudi Aramco et Transnet, qui se concentrent sur l'expansion de leurs réseaux de pipelines. La position stratégique de la région en tant que plaque tournante pour les exportations de pétrole renforce encore son importance sur le marché mondial. Le soutien réglementaire et les partenariats internationaux jouent également un rôle vital dans la facilitation du développement des infrastructures, garantissant que la région reste un acteur clé dans le secteur des pipelines pétroliers.

Marché des infrastructures de pipelines pétroliers Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs du marché des infrastructures de pipelines pétroliers s'efforcent constamment d'obtenir un avantage concurrentiel en investissant dans la recherche et le développement, en élargissant leurs portefeuilles de produits et en formant des partenariats stratégiques. Les principaux acteurs du marché des infrastructures de pipelines pétroliers se concentrent sur le développement de technologies innovantes pour améliorer l'efficacité, la fiabilité et la sécurité de leurs produits. Ils explorent également de nouveaux marchés et applications pour leurs produits afin de stimuler la croissance. Le développement du marché des infrastructures de pipelines pétroliers est alimenté par la demande croissante d'énergie, l'augmentation de la production de pétrole et de gaz, et la hausse des investissements dans les infrastructures.
Le paysage concurrentiel du marché des infrastructures de pipelines pétroliers est caractérisé par la présence d'acteurs établis et émergents. Une entreprise leader sur le marché des infrastructures de pipelines pétroliers, McDermott International, Inc., propose une gamme complète de produits et de services pour l'industrie pétrolière et gazière. L'entreprise se concentre sur la fourniture de solutions intégrées pour le développement, la construction et l'entretien de projets pétroliers et gaziers offshore et onshore. McDermott International, Inc. a un solide bilan d'exécution de projets réussis et est connue pour son expertise dans les défis complexes d'ingénierie et de construction.
L'entreprise a une présence mondiale et sert des clients dans diverses régions, y compris le Moyen-Orient, l'Asie-Pacifique et les Amériques.
Un concurrent sur le marché des infrastructures de pipelines pétroliers, TransCanada Corporation, est une entreprise leader en infrastructure énergétique axée sur les pipelines de gaz naturel. L'entreprise exploite un vaste réseau de pipelines en Amérique du Nord, transportant du gaz naturel des bassins de production vers les principaux marchés. TransCanada Corporation s'engage en faveur de la durabilité et investit activement dans des projets d'énergie renouvelable tels que l'énergie solaire et éolienne. L'entreprise a une solide position financière et un bilan de fourniture de solutions énergétiques fiables et efficaces à ses clients.

Les principales entreprises du marché Marché des infrastructures de pipelines pétroliers incluent

Recent Industry Developments

Le marché mondial des infrastructures de pipelines pétroliers devrait croître de 33,51 milliards USD en 2024 à 41,47 milliards USD d'ici 2034, affichant un CAGR de 2,15 % pendant la période de prévision. Cette croissance peut être attribuée à la demande croissante de pétrole et de gaz, à l'expansion des activités de production de pétrole et de gaz, et à la nécessité d'un transport efficace et fiable de pétrole et de gaz. Les principaux acteurs du marché se concentrent sur des partenariats stratégiques, des fusions et des acquisitions pour renforcer leurs positions sur le marché. De plus, le développement de technologies avancées, telles que les systèmes d'inspection et de surveillance automatisés des pipelines, devrait stimuler la croissance du marché.

Les développements récents incluent l'annonce d'un nouveau projet de pipeline pétrolier au Moyen-Orient, qui devrait être opérationnel d'ici 2026.

Perspectives d'avenir

Marché des infrastructures de pipelines pétroliers Perspectives d'avenir

Le marché des infrastructures de pipelines pétroliers devrait croître à un TCAC de 2,15 % de 2025 à 2035, soutenu par une demande énergétique croissante, des avancées technologiques et un soutien réglementaire.

De nouvelles opportunités résident dans :

  • Investissement dans les technologies de surveillance des pipelines intelligents
  • Expansion des projets de pipelines transfrontaliers
  • Développement de matériaux de pipeline durables et de méthodes de construction

D'ici 2035, le marché devrait connaître une croissance robuste, reflétant l'évolution des besoins énergétiques et les avancées en matière d'infrastructure.

Segmentation du marché

Perspectives du marché des infrastructures de pipelines pétroliers

  • Transport
  • Stockage
  • Distribution

Perspectives du marché des infrastructures de pipelines pétroliers par diamètre

  • Pipelines de petit diamètre (24 pouces)
  • Pipelines de diamètre moyen (24-48 pouces)
  • Pipelines de grand diamètre (>48 pouces)

Perspectives du marché des infrastructures de pipelines pétroliers par matériau

  • Acier
  • Plastique
  • Composite
  • Autres matériaux

Perspectives du marché des infrastructures de pipelines pétroliers par application

  • Terrestre
  • Offshore
  • Sous-marin

Perspectives du marché des infrastructures de pipelines pétroliers par type de pipeline

  • Pipelines de pétrole brut
  • Pipelines de produits raffinés
  • Pipelines de gaz
  • Pipelines de boue
  • Autres pipelines

Portée du rapport

TAILLE DU MARCHÉ 2024 33,51 (milliards USD)
TAILLE DU MARCHÉ 2025 34,24 (milliards USD)
TAILLE DU MARCHÉ 2035 42,36 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 2,15 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Entreprises Clés Profilées Enbridge Inc (CA), TransCanada Corporation (CA), Kinder Morgan Inc (US), Williams Companies Inc (US), Magellan Midstream Partners LP (US), Plains All American Pipeline LP (US), ONEOK Inc (US), TC Energy Corporation (CA), Duke Energy Corporation (US)
Segments Couvert Type de Pipeline, Diamètre, Matériau, Objectif, Application, Régional
Principales Opportunités de Marché L'intégration de technologies de surveillance avancées améliore la sécurité et l'efficacité sur le marché des infrastructures de pipelines pétroliers.
Principales Dynamiques du Marché La pression réglementaire croissante et les avancées technologiques stimulent l'innovation et l'efficacité dans le développement des infrastructures de pipelines pétroliers.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des infrastructures de pipelines pétroliers d'ici 2035 ?

La valorisation de marché projetée pour le marché des infrastructures de pipelines pétroliers est de 42,36 milliards USD d'ici 2035.

Quelle était la valorisation globale du marché des infrastructures de pipelines pétroliers en 2024 ?

La valorisation globale du marché des infrastructures de pipelines pétroliers était de 33,51 milliards USD en 2024.

Quel est le CAGR attendu pour le marché des infrastructures de pipelines pétroliers pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des infrastructures de pipelines pétroliers pendant la période de prévision 2025 - 2035 est de 2,15 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des infrastructures de pipelines pétroliers ?

Les acteurs clés du marché des infrastructures de pipelines pétroliers incluent Enbridge Inc, TransCanada Corporation, Kinder Morgan Inc, et d'autres.

Comment les pipelines de pétrole brut se comparent-ils aux pipelines de produits raffinés en termes de valorisation de marché ?

Les pipelines de pétrole brut avaient une valorisation de 10,0 milliards USD en 2024, tandis que les pipelines de produits raffinés étaient valorisés à 8,0 milliards USD.

Quelle est la valorisation de marché pour les pipelines de grand diamètre (>48 pouces) en 2024 ?

La valorisation de marché pour les pipelines de grand diamètre (>48 pouces) était de 16,51 milliards USD en 2024.

Quel segment du marché des infrastructures de pipelines pétroliers avait la plus haute valorisation en 2024 ?

En 2024, le segment avec la plus haute valorisation était celui des pipelines terrestres, valorisé à 20,0 milliards USD.

Quelle est la valorisation projetée pour les pipelines de gaz d'ici 2035 ?

La valorisation projetée pour les pipelines de gaz devrait atteindre 8,5 milliards USD d'ici 2035.

Comment la valorisation des pipelines en acier se compare-t-elle à celle des pipelines en plastique en 2024 ?

En 2024, les pipelines en acier étaient valorisés à 15,0 milliards USD, tandis que les pipelines en plastique avaient une valorisation de 8,0 milliards USD.

Quelle est la tendance de marché attendue pour les pipelines de boue de 2024 à 2035 ?

La valorisation des pipelines de boue devrait augmenter de 4,0 milliards USD en 2024 à 5,0 milliards USD d'ici 2035.

Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.