Maritime Logistics Services Market (2026 - 2035)

海事物流およびサービス市場調査レポート情報 貨物タイプ別(コンテナ貨物、ドライバルク貨物、液体バルク貨物、一般貨物、ロールオン/ロールオフ貨物)、エンドユーザー業界別(製造および消費財、化学製品および石油化学、食品および飲料、エレクトロニクスおよび半導体、エネルギーおよび鉱業、医薬品およびヘルスケア、自動車およびその他)、サービスタイプ別(海上貨物)運輸、港湾およびターミナルハンドリング、貨物輸送および通関仲介、倉庫保管および流通、船舶管理および海洋サポートサービス) – 2035 年までの予測
ID: MRFR/PCM/7286-HCR 111 Pages Snehal Singh Last Updated: September 18, 2026
Maritime Logistics Services Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.8%
2025 Market SizeUSD 641.8 Billion
2035 Market SizeUSD 1,127.8 Billion
Key Players
A.P. Moller-Maersk
CMA CGM
COSCO Shipping
Hapag-Lloyd
Ocean Network Express
Evergreen Marine
Opportunities
  • Compliance-as-a-Service for Cargo Owners
  • African and South Asian Gateway Buildout
  • Data Monetization Across the Booking Layer

Maritime Logistics Services Market 市場概要

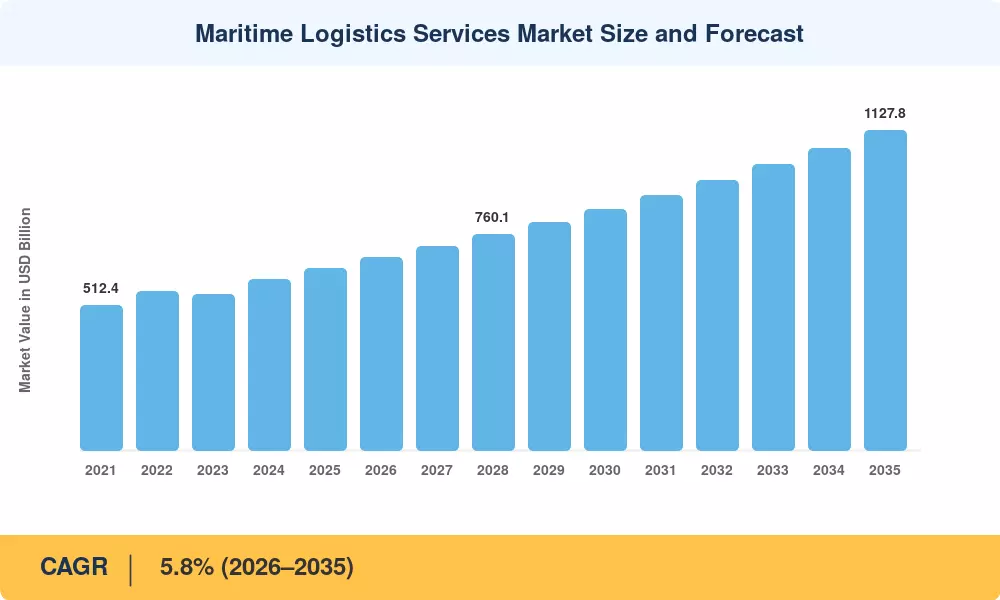
海運物流およびサービス市場は2025年に6418億米ドルに達し、2026年には6790億米ドルで予測ウィンドウを開き、2035年には11278億米ドルに達する見込みで、年平均成長率(CAGR)は5.8%です。この軌道を支える2つの要因があります。まず、2025年に合意された国際海事機関のネットゼロフレームワークは、2050年までに約1.5兆米ドルの艦隊更新およびバンカーインフラ支出を前倒しする拘束力のある温室効果ガス燃料強度の軌道を設定しています [1]。次に、紅海や干ばつに制約されたパナマ運河の迂回が平均航行距離を恒久的に延長させ、コンテナのボリュームが平坦化してもトンマイル需要を膨張させています [2]。

技術が海上貿易の紙と電話の骨組みを置き換えています。手動の船荷証券、EDIバッチファイル、電話予約デスクは、電子的に移転可能な記録、APIネイティブの予約、予測的なバーススケジューリングに取って代わられています。デジタルプラットフォームは現在、コンテナ取引の約74%を仲介しており、平均ターミナル滞留時間を13%短縮しています [3]。世界の港湾当局は、2023年から2025年の間にターミナル自動化および岸電力の資本支出に820億米ドル以上をコミットしました [4]。

地域別では、アジア太平洋地域が海運物流およびサービス市場の40.2%を占め、また、アジア内部および南南回廊によって6.3%のCAGRで最も速く成長しています。ヨーロッパは24.6%で続き、炭素価格がネットワーク設計を再形成しています。次の10年間は、コンプライアンスをコストではなく製品として扱うオペレーターに報酬を与えます。


レポートの主なポイント

• 貨物タイプ別

  • コンテナ貨物は2025年に海運物流およびサービス市場の34.8%を占め、消費財の再補充サイクルによって支えられています
  • 乾燥バルク貨物は2025年に1970億米ドルを占め、鉄鉱石、穀物、ボーキサイトの流れを追跡しています
  • ロールオン/ロールオフ貨物は2035年までに6.9%のCAGRで拡大し、車両の輸出がアジアの起源港にシフトしています

• エンドユーザー産業別

  • 製造業と消費財は2025年の需要の29.5%を占めています
  • 医薬品およびヘルスケアは、検証済みのリーファー容量によって推進され、最も速く5.9%のCAGRで成長しています
  • 化学および石油化学は2025年に1181億米ドルを貢献しました

• 地域別

  • アジア太平洋地域は2025年に海運物流およびサービス市場で40.2%の収益シェアを持っています
  • 中東およびアフリカは、トランシップハブの構築により2035年までに6.1%のCAGRを記録しています
  • 北アメリカは2025年に1271億米ドルを生み出しました


市場規模と予測(2021–2035)

市場規模は、船舶レベルのAIS移動データ、港湾当局のスループット開示、運送業者およびフォワーダーの財務申告、関税貿易統計を組み合わせ、運賃指数と三角測量し、荷主、ターミナルオペレーター、NVOCCとの一次インタビューを通じて調整されています。以下の海運物流およびサービス市場シリーズは、一定範囲の米ドル十億で表現されています。

海運物流サービス市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
回復力のある貿易量からのトンマイルの拡大 +1.4 pp グローバル 長期(≥4年) [2]
chokepointの迂回と航海の延長 +0.9 pp アジア–ヨーロッパ、アメリカ 短期(≤2年) [6]
南南およびアジア内回廊の成長 +0.8 pp アジア太平洋、アフリカ 長期(≥4年) [10]
IMOおよびEU主導の艦隊更新 +0.7 pp ヨーロッパ、グローバル 中期(2–4年) [1]
港湾ターミナルの自動化と設備投資サイクル +0.6 pp アジア太平洋、MEA 中期(2–4年) [4]
デジタル予約および可視性の採用 +0.5 pp グローバル 短期(≤2年) [3]
医薬品グレードおよびコールドチェーンリーファーの需要 +0.4 pp グローバル 中期(2–4年) [13]


トンマイルの拡大がボックス成長を上回る

海運物流およびサービス市場では、ボリュームは物語の半分しか語りません。船がスエズおよびパナマ回廊を避けるためにより大きな弧を描いて航行したため、UNCTADの海上輸送分析によると、2024年の海上貿易は約126億トンであり、トンマイルはほぼ2倍の速さで増加しました [2]。長い旅は、出荷単位ごとに収集される収入を増加させ、需給バランスを引き締め、実効能力を吸収します。 chokepointが再開しても、この構造的な延長は続きます。なぜなら、運送業者は設定したスケジュールバッファを維持し、荷主は現在、価格の弾力性をルーティングの決定に考慮しているからです。


規制が資本サイクルを強いる

IMOの2025年ネットゼロフレームワークとEUの排出権取引制度は、環境政策をバランスシートのプレッシャーに変えます。EU ETSの放棄義務は、2025年に対象航海の遵守コストとして約220米ドルを追加し、FuelEU Maritimeの強度階層は5年ごとに厳しくなります [7]。オペレーターは、デュアル燃料のトン数を発注することで対応します — メタノールとLNGの発注書は、2025年に発注総トン数の25%を超え、遵守管理サービスを貨物所有者に販売します。彼らは自分自身のスコープ3の開示義務に直面しています 。

ターミナルがソフトウェアビジネスになる

コンテナターミナルはもはやクレーンの数だけで競争しません。リモートコントロールのスタッキング、光学文字認識ゲート、およびバースウィンドウの最適化への投資は、2023年から2025年の間に主要港湾当局で820億米ドルを超えました [4]。予測到着システムを導入した港は、トラックのターンタイムが約20%削減されたと報告しており、これは直接的にヘクタールあたりの年間スループットの向上に変換されます。この生産性は、ロッテルダムやシンガポールからジェベルアリやタンジェメッドに広がるより広範な港湾ターミナルの自動化プログラムの背後にあるピボットです。

デジタル文書が臨界質量に達する

紙の船荷証券は、業界に数十億ドルの遅延と詐欺のリスクをもたらします。デジタルコンテナ輸送協会のメンバーは、2030年までに完全な電子船荷証券の採用を約束し、2025年には採用率が低いティーンパーセントの閾値を超えました — ネットワーク効果が通常加速するポイントです [3]。改訂された貿易金融規則の下で電子記録を受け入れる銀行は、支払いサイクルを数日短縮し、荷主の運転資本を解放し、フォワーダーに新しい手数料を生むサービスを提供します。


制約の影響分析

以下の負の重み付けは、海運物流およびサービス市場に対するドラッグの方向性の推定値です。これは、見出しの成長率に対して文字通り適用される控除ではなく、相対的な深刻度指標として読むべきです。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
船舶の過剰能力と運賃の変動 -0.8 pp グローバル 短期(≤2年)
貿易政策の断片化と制裁の影響 -0.7 pp グローバル 中期(2~4年) [14]
カーボンコンプライアンスコストの上昇 -0.6 pp ヨーロッパ 中期(2~4年) [7]
陸上の混雑と内陸インフラのギャップ -0.5 pp 南アメリカ、MEA 長期(≥4年) [4]
船員と岸側のスキル不足 -0.3 pp グローバル 長期(≥4年)


異なる10年のために構築された受注簿

海運物流およびサービス市場の主な弱点は、能力の規律です。2026年から2027年にかけての納品に焦点を当てる中、2026年初頭のグローバルコンテナ受注簿は、アクティブな艦隊の約30%を占めており、15年以上で最も高い割合です 。これらの船が水に入るとき、効果的な供給は需要よりも早く成長する可能性があり、迂回ルートが正常に戻ると、スポットレートとそれに基づくサービスマージンが押し下げられます。キャリアは、スロースチーミング、古いトン数のリサイクル、アイドリングを通じて、すでに負担を回避しています。


コンプライアンスコストの不均等な分配

カーボンプライシングは地理的に中立ではありません。EU港に寄港する航海は、同等のアジア内の航路が持たない引き渡し義務を伴い、タンジェ・メッドや東地中海の港などの非EUハブを通じてのトランスシップの再編成を促進します [7]。その漏れは政策の意図を損ない、欧州の貨物所有者にサービスを提供するオペレーターにネットワーク再設計コストを課します。社内にカーボンデスクを持たない小規模地域キャリアは、TEUあたりの管理負担が相対的に高くなります。

内陸のボトルネック

船が到着する速度は、貨物が通関する速度を上回ります。鉄道と道路の接続は、いくつかの高成長ゲートウェイでのスループットを制約しており、西アフリカや南アメリカの一部では、平均コンテナ滞留時間が依然として日単位で測定されています [4]。内陸回廊、カスタムのシングルウィンドウ、空コンテナのデポが埠頭の能力と並行してスケールするまで、埠頭側の投資は収益が減少します。


Maritime Logistics Services Market 機会

貨物所有者向けのコンプライアンス・アズ・ア・サービス

カーボンアカウンティングは販売可能な製品となりました。CSRDおよびSEC関連の開示義務に直面している荷主は、年間レベルではなく、出荷レベルでの監査可能な排出データを必要としています。検証されたコンテナごとの強度を公表し、ブック&クレームのグリーン燃料配分を提供し、出力を顧客のERPシステムに直接統合する海上物流およびサービス市場のオペレーターは、レートサイクルを生き残るプレミアム価格を獲得できます [11]。早期参入者は、運賃支出の低い一桁パーセンテージでの支払い意欲を報告しています。

アフリカおよび南アジアのゲートウェイ拡張

[4]。これらのゲートウェイを制御する者は、世代を超えて全サブコンチネントのフィーダー経済を制御します。

予約レイヤー全体でのデータマネタイズ

ほとんどの参加者は、各予約によって生成される能力、料金、および信頼性の信号を無視しています。匿名化されたフローデータは、プラットフォームオペレーターによって保険引受の入力、動的追加料金製品、および料金ベンチマークのサブスクリプションにバンドルされることができます—これは船舶所有の資産集中度が欠けた定期収入です。この時点で、海上物流およびサービス市場は航空会社の流通経済に似てきます。

グリーンコリドーの商業化

クライドバンク宣言の署名国は、特定の港のペアを低排出燃料供給で結ぶ20以上のグリーンシッピングコリドーを指定しました [11]。これらのコリドーは、バンカーインフラ、オフテイクコミットメント、および規制サンドボックスを単一の商業パッケージにまとめ、初期参入オペレーターにメタノールと アンモニア供給が制約となる瞬間に保証された燃料アクセスを提供します。

製薬および生鮮品のモーダルシフト

制御された雰囲気のリーファーコンテナが検証された安定性特性を達成するにつれて、温度管理された製薬品の空輸から海上輸送への転換が加速しています。物流排出に対して監視されている製薬会社にとって、持続可能性報告の利点は重要であり、コストの違いは約1桁のオーダーです [13]。

Maritime Logistics Services Market 今後の見通し

自律運航とAI支援運航

航海の最適化は、助言から実行へと移行しています。天候ルーティング、船体汚染テレメトリー、バースの空き状況信号を取り込む機械学習システムは、長距離回転での燃料消費をすでに5〜10%削減しており、同じモデルがターミナルとのジャストインタイム到着交渉をますます制御しています [8]。2030年代半ばまでには、リモート監視フレームワークの下で運航される乗員削減型の沿岸および短距離船が期待され、海上物流およびサービス市場は、ブリッジの人員が減少する中でも新たな陸上オペレーションセンターの雇用層を吸収するでしょう。

プラットフォーム経済と仲介排除

予約は数少ないAPIファーストプラットフォームに集中しています。直接デジタルチャネルを構築した運送業者は、スポット予約のシェアを増やし、従来のフォワーダーをより高価値な通関、コンプライアンス、マルチモーダルオーケストレーション業務に追いやっています [3]。予想される均衡は旅行流通を反映しています:プラットフォームを通じて販売される商品化されたキャパシティで、マージンは顧客関係と例外処理層を所有する者に移動します。

代替燃料のスーパサイクル

燃料の選択は、この10年の最大の資本配分の問題です。IEAは、低排出燃料が2035年までにバンカー需要の重要なシェアを供給する必要があると予測しており、そうでなければ海運はネットゼロに沿った道を維持できませんが、グリーンメタノールとアンモニアの生産能力は受注簿が示すもののほんの一部に過ぎません [12]。希少性は、契約済みのオフテイク契約を持つオペレーターに有利であり、船舶の脱炭素化経済は燃料価格のスプレッドに依存し、エンジン技術には依存しません。

ESG報告が契約化される

排出データは、持続可能性報告書から商業契約に移行しています。荷主はますます入札に強度の閾値を記載し、貸し手は船舶ファイナンスにポセイドン原則のポートフォリオ整合性テストを適用しています [11]。海上物流およびサービス市場内では、確認された環境パフォーマンスが資格基準に変わります — 詳細で保証準備が整ったデータを持たないオペレーターは、単に入札に招待されないでしょう。


地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
アジア太平洋 40.2% シェア トランスシップメント能力、アジア内フィーダーネットワーク、造船
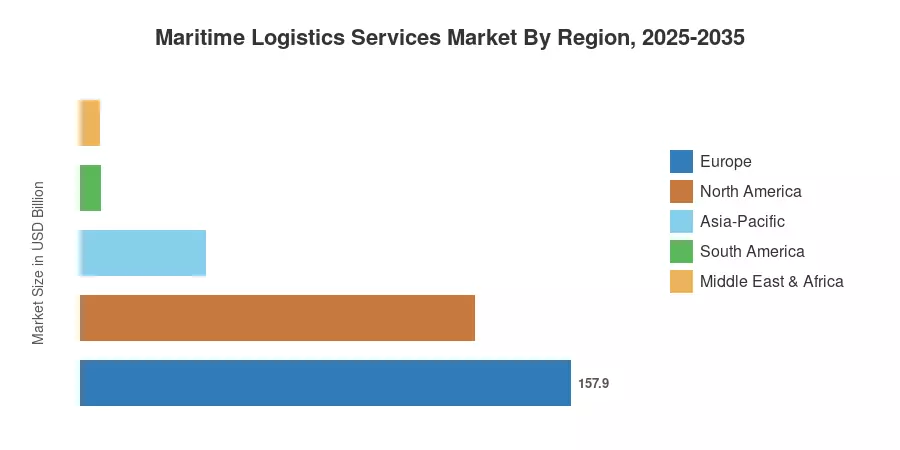
ヨーロッパ USD 157.9 Billion カーボンコンプライアンス、岸電力、内陸水路統合
北アメリカ USD 127.1 Billion ニアショアリング回廊、港の電化、鉄道インターチェンジ
中東 & アフリカ 6.1% CAGR ハブターミナル、フリーゾーン物流、バンカーリング
南アメリカ 6.5% シェア 穀物および鉱物輸出ターミナル、太平洋ゲートウェイ
合計 100.0% / USD 641.8 Billion —

海運物流およびサービス市場における地域のパフォーマンスは、製造クラスターへの近接性、ゲートウェイインフラの質、カーボン規制への曝露という3つの変数を反映しています。


北アメリカ

国 指標 主要ドライバー
アメリカ 地域の74.6% 湾岸および東海岸ゲートウェイの拡張
カナダ USD 21.6 Billion プリンスルパートおよびモントリオール回廊の能力
メキシコ 6.4% CAGR ニアショアリングによる太平洋および湾岸のボリューム


連邦の支援が海岸線を再形成しています。港湾インフラ開発プログラムは、2022年以降、バースの改修、鉄道インターチェンジ、ゼロエミッション貨物処理機器に向けて30億ドル以上を授与しており、EPAのクリーンポートプログラムは電化および水素パイロットに約30億ドルを指導しました [16]。メキシコの太平洋港はニアショアリングの配当を吸収していますが、内陸の交差点での鉄道混雑が制約となっています。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域の18.9% ハンブルク-ブレーメンハーフェンの内陸鉄道密度
イギリス USD 21.3 Billion フリーポート政策およびトランスシップメントの再配置
フランス 地域の11.4% ル・アーヴル回廊および内陸水路のシフト
イタリア 6.4% CAGR 地中海のトランスシップメントおよびアフリカのフィーダーリンク
スペイン USD 14.2 Billion アルヘシラスおよびバレンシアのハブスループット
北欧諸国 5.9% CAGR 岸電力の義務および短距離海上電化
ロシア 地域の4.1% 北極および太平洋向けの流れの転換
その他のヨーロッパ USD 24.9 Billion 黒海およびアドリア海のゲートウェイの多様化


ヨーロッパは最も重い規制負担と深いコンプライアンス専門知識を抱えています。FuelEU Maritimeの義務は2025年から影響を及ぼし始め、ETSの適用範囲がEU内の排出量の100%に拡大されることで、段階的導入のクッションが取り除かれます [7]。港は2030年のAFIRの締切前に岸電力の義務に応じており、ロッテルダムとアントワープ-ブルージュは共に岸側電力および水素輸入の準備に15億ユーロ以上をコミットしました [4]。

アジア太平洋

国 指標 主要ドライバー
中国 地域の41.8% コンテナ製造基地およびメガポートのスループット
インド 7.4% CAGR サガルマラプログラムおよびヴィジンジャムのトランスシップメント
日本 USD 27.4 Billion 自動車のロールオン/ロールオフおよびアンモニアバンカーリング試験
韓国 地域の9.7% 造船のリーダーシップおよび釜山のトランスシップメント
ASEAN USD 44.9 Billion シンガポールハブの強化およびベトナムの輸出成長
その他のアジア太平洋 6.0% CAGR オーストラリアのバルク輸出および太平洋フィーダーの統合


アジア太平洋は、現在トランスパシフィックのボリュームを超える地域内貿易の強さに基づいて、海運物流およびサービス市場を支えています。インドの海運アムリットカーラビジョン2047は、港の取り扱い能力を多重に増加させることを目指しており、ヴィジンジャムの稼働により、コロンボおよびシンガポールを経由していた貨物を保持できる初の自然深水トランスシップメントターミナルがサブコンチネントに提供されます [4]。シンガポールのトゥアスメガポートは、6500万TEUの設計能力に向けた段階的な納入を続けています。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域の52.3% 穀物、鉄鉱石、およびサントスターミナルの拡張
アルゼンチン USD 6.9 Billion パラナ水路の農業輸出フロー
その他の南アメリカ 7.1% CAGR チャンカイゲートウェイおよび太平洋-アジアの直接サービス


チャンカイが地図を変えます。リマの北にある深水ターミナルは、メキシコおよびパナマのハブを経由するルーティングに比べて太平洋の輸送を約10日短縮する直接アジア航路を開設し、ペルーおよびブラジルの輸出業者に大西洋向け回廊に対する真の代替手段を提供します [10]。干ばつの年のパナマ運河の喫水制限は商業的論理を強化しました。

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 地域の24.6% ビジョン2030の物流ハブおよびジェッダのトランスシップメント
UAE USD 16.4 Billion ジェベルアリのフリーゾーン統合およびターミナル運営
南アフリカ 5.8% CAGR ダーバンおよびングクーラの効率回復プログラム
エジプト 地域の14.1% スエズ運河経済特区の産業集積
その他のMEA USD 12.7 Billion 西アフリカの concesiones およびインド洋のフィーダー


湾岸諸国はエネルギー収入を物流インフラに転換しています。サウジアラビアの国家交通および物流戦略は、2030年までに世界の物流ランキングでトップ10を目指しており、港、鉄道、工業ゾーンにおける1300億ドル以上のプログラムされた輸送投資に支えられています [17]。エジプトのスエズ運河経済特区は、自らの輸出ボリュームを生み出す製造業を引き寄せ、スループットを通行料の変動から保護しています。


海運物流サービス市場 地域別, 2025-2035

Maritime Logistics Services Market 市場セグメンテーション

貨物タイプ別

貨物のミックスは、海上物流およびサービス市場におけるボラティリティの露出を決定し、コンテナ化された流れは消費者需要を追跡し、バルク流は産業サイクルを追跡します。

セグメント 指標 (2025) 主な需要ドライバー
コンテナ化貨物 34.8% シェア 消費財およびeコマースの再補充
ドライバルク貨物 1970億米ドル 鉄鉱石、石炭、穀物、ボーキサイトの貿易
液体バルク貨物 4.3% CAGR 原油、精製製品、化学品のパーセル
一般貨物 9.1% シェア プロジェクト貨物、鉄鋼、森林製品
ロールオン/ロールオフ貨物 6.9% CAGR 車両輸出および大型機器


コンテナ化貨物は、トンあたりの収益が最も高く、最も豊かなサービス層を支えるため、商業エンジンとしての地位を維持しています — 通関業、貨物保険、可視性サブスクリプション、内陸輸送はすべてボックスに付随します。ドライバルクはポートフォリオの観点からバラストを提供します:マージンは低いですが、過剰供給が定期航路に対してもたらすレート崩壊リスクにははるかに少なくさらされています 。ロールオン/ロールオフは際立った成長を見せており、中国の車両輸出がカーキャリアの利用率を歴史的な高水準に押し上げ、20年で最大の純自動車およびトラックキャリアの新造波を引き起こしました。

エンドユーザー産業別

エンドユーザーの集中は、海上物流およびサービス市場全体の契約期間とサービスレベルの期待を形作ります。

セグメント 指標 (2025) 主な需要ドライバー
製造業および消費財 29.5% シェア 小売の補充および耐久財の貿易
化学および石油化学 1181億米ドル 湾岸およびアジアの石油化学能力の追加
食品および飲料 16.2% シェア 冷蔵品、タンパク質、飲料の輸出
電子および半導体 5.6% CAGR ファブの拡張および部品の流通
エネルギーおよび鉱業 828億米ドル 石炭、LNGフィーダー、重要鉱物の流れ
製薬およびヘルスケア 5.9% CAGR 空輸からの検証済みのコールドチェーンのモーダルシフト
自動車およびその他 3.0% シェア コンポーネントキッティングおよびアフターマーケット部品


製造業および消費財は、定期航路ネットワークの基盤を支えています:これらの荷主は年間契約を締結し、標準化されたサービスを受け入れ、週次のストリングを実現するための基礎負荷を満たします。製薬およびヘルスケアは最も急速に成長していますが、小さな基盤からの成長であり、異なるものを要求します — 継続的な温度テレメトリー、チェーンオブカストディの文書、およびほとんどの海運会社が歴史的に提供していなかった緊急ルーティング [13]。

サービスタイプ別

サービスのミックスは、海上物流およびサービス市場におけるマージンの分布がボリュームの分布とこれほどまでに異なる理由を説明します。

セグメント 指標 (2025) 主な需要ドライバー
海上貨物輸送 46.3% シェア コアの港から港への能力提供
港およびターミナルハンドリング 1380億米ドル スループットの成長および自動化主導の生産性
貨物輸送 & 通関業 16.8% シェア 貿易遵守の複雑さおよびマルチモーダルのニーズ
倉庫および流通 6.7% CAGR 港中心の履行および自由貿易地域の在庫
船舶管理および海洋支援サービス 6.2% CAGR 技術管理、乗組員、バンカリング


海上輸送は収益を支配していますが、最も薄く、最も周期的なマージンを提供します。ターミナルハンドリングはインフラのように振る舞います — コンセッション保護され、資本集約的で、非常に安定しています — これが、金融スポンサーがターミナル資産にプレミアムの倍数で入札している理由です [4]。


競争ベンチマーキング

海運物流およびサービス市場の集中度は中程度で、推定HHIは780近く、上位5社の合計シェアは約44%です。定期航運が集中したコアであり、フォワーディング、ターミナル運営、海洋サービスは断片化されており、数千の地域専門家によって構成されています。アライアンスの再編成 — 最も顕著なのはジェミニ協力 — は、競争を生の能力からスケジュールの信頼性へとシフトさせており、ハブアンドスポークネットワークの運営者は公に約84%の時間通りのパフォーマンスを目指しています [8]。

会社 推定収益シェア範囲 海運物流およびサービス市場の主要提供サービス 戦略的ポジショニング
地中海汽船会社 約11–14% グローバル定期航運ネットワーク、ターミナル、内陸物流 最大の艦隊; 有機的および買収による規模
A.P. モラー・マースク 約9–12% 統合された海上、航空、契約物流、ターミナル エンドツーエンドの統合者; メタノール艦隊のリーダー
CMA CGM 約8–10% 定期航運サービス、CEVAロジスティクス、ターミナルコンセッション メディア、物流、航空に多様化
COSCO Shipping 約7–9% コンテナおよびバルク輸送、港湾運営 国家支援; 一帯一路の回廊整備
ハパグ・ロイド 約5–7% 定期航運サービス、ターミナル投資 ジェミニパートナー; 信頼性主導の差別化
オーシャンネットワークエクスプレス 約4–6% コンテナ定期航運サービス 日本のキャリア統合; スリムなコストベース
エバーグリーンマリン 約3–5% コンテナ定期航運およびフィーダーサービス アジア中心の密度; 規律ある資本支出
DPワールド 約2–4% ターミナル運営、自由貿易地域、フィーダーロジスティクス ゲートウェイインフラと貿易促進
HMM 約2–3% コンテナおよびバルク定期航運サービス 韓国の国旗キャリア; プレミアムトン数の更新
Kuehne+Nagel 約2–3% 海上物流、通関仲介、可視性プラットフォーム 資産軽量のフォワーディングとデジタルコントロールタワー
DSV 約1–2% 海上貨物フォワーディング、契約物流 フォワーディングにおける買収主導の規模


最近のニュースと動向

  • 国際海事機関(2025年4月):加盟国は、海運のための世界的な温室効果ガス燃料強度基準と価格メカニズムを導入するネットゼロフレームワークを承認し、この分野の初の世界的な炭素課税を創出しました [1]。


  • 欧州委員会(2025年1月):FuelEU Maritimeが適用され、海洋排出量に対する完全なETSの段階的導入が始まり、EU港に触れるすべての対象航海に対する遵守義務が拡大されました [7]。
  • アダニ港(2024年12月):ヴィジンジャム国際港が商業運営を開始し、インドに初の深水トランシップターミナルを提供し、地域ハブからの貨物の再輸送を開始しました [4]。
  • コスコシッピングポーツ(2024年11月):ペルーのチャンカイ多目的ターミナルが開設され、アジアと南アメリカ間の直行航路が開始され、太平洋の輸送時間が大幅に短縮されました [10]。


  • CMA CGM(2024年6月):この運送会社は、メタノールとLNGのトン数を含む数十億ドル規模のデュアル燃料新造船プログラムを確認し、記録された中で最大の単一低炭素艦隊のコミットメントの一つとなりました 。
  • デジタルコンテナシッピング協会(2023年9月):全9社の会員運送会社が2030年までに100%の船荷証券を電子的に発行することを約束し、業界全体のデジタル文書の締切を設定しました [3]。


Maritime Logistics Services Market Report Scope

パラメータ 詳細
市場範囲 海洋貨物輸送、港およびターミナルの取り扱い、貨物輸送および通関業務、倉庫および流通、船舶管理および海洋支援サービスを含む海事物流およびサービス市場
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 5.8%(2026–2035)
市場規模チェックポイント 6418億米ドル(2025年);6790億米ドル(2026年);11278億米ドル(2035年)
最も成長が早いセグメント ロールオン/ロールオフ貨物;製薬およびヘルスケア;倉庫および流通
プロファイル企業 MSC、A.P.モラー・マースク、CMA CGM、COSCO Shipping、ハパグ・ロイド、オーシャンネットワークエクスプレス、エバーグリーンマリン、DPワールド、HMM、クーネ・ナゲル、DSVを含む11のプロファイルオペレーター
評価通貨 米ドル十億、一定の範囲

よくある質問

レートダウンサイクル中に海運物流およびサービス市場に参入する荷主を最も保護する契約構造は何ですか?
ブレンド契約が最適です:ネットワークの安全性のために年間料金で60〜70%のボリュームを固定し、残りはインデックス連動またはスポット条件でダウンサイドをキャッチします。純粋な固定契約は、キャパシティが急増したときに荷主を市場の上に取り残します。
入札中にバイヤーはキャリアの脱炭素化の主張をどのように評価すべきですか?
艦隊の平均ではなく、第三者による保証のある航海レベルの強度データを求め、グリーン燃料の主張が物理的に提供されているか、ブック・アンド・クレーム証明書であるかを確認してください。ポセイドン原則の開示状況は、有用な独立したスクリーニングです[25]。
海運物流およびサービス市場で資産を取得する際に最も重要なデューデリジェンスのレッドフラッグは何ですか?
コンセッションの期間と更新条件は、ターミナル資産のスループット履歴よりも重要です。フォワーダーの場合、単一の荷主に対する顧客集中が20%を超え、ヘッジされていないキャリアの責任露出が一般的な取引の決定打です[24]。
中規模の荷主にとって電子運送状の採用は本当に統合リスクですか?
はい — 制約は銀行のカウンターパーティーと保険会社であり、荷主自身のシステムではありません。キャリアのプラットフォームにコミットする前に、貿易金融プロバイダーが適用される電子移転記録フレームワークの下で記録を受け入れるか確認してください[3]。
海運物流およびサービス市場で直接販売するキャリアに対して、フォワーダーはどのように競争しますか?
フォワーダーは例外処理、多モードのオーケストレーション、そして複雑な税関で勝利します — これはキャリアが過小投資しているサービスです。直接のキャリアチャネルは、シンプルで高ボリュームの港間予約を行い、仲介業者を専門的でコンプライアンスが重視される貨物に向かわせます[3]。
今日、バイヤーによって最も過小評価されている新たなユースケースは何ですか?
港中心のフルフィルメントです。ゲートウェイに隣接する自由貿易地域内に在庫を配置することで、内陸のドレージを削減し、関税を繰り延べ、中央集権的な内陸流通センターよりも迅速な地域補充を可能にします[17]。
EU以外のトランシップハブへの炭素漏れは本当の商業機会を生み出しますか?
はい、ただし規制当局はこれを積極的に監視しています。タンジェ・メッドや東地中海の港のようなハブはトランシップの呼び出しを得ていますが、委員会は逸脱が重要である場合、トランシップ港のリストを見直す意向を示しています[7]。
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Maritime Logistics and Services Market

Introduction

The maritime logistics services market is anticipated to have exponential growth by 2030, at a healthy CAGR during the forecast period 2023 to 2030. Maritime logistics refers to the coordination of efficient movement of goods and services throughout the supply chain by utilising sea transportation. This service provides a variety of years to utilize international waters for both transporting goods and locally within a country’s territorial waters.

The increasing trade volumes, growing cross-border activities, and progressive government initiatives have facilitated the growth opportunity for maritime logistics services across the world. Companies are majorly adopting advanced technologies such as big data analytics, the Internet of Things (IoT), and blockchain to provide efficient solutions and enhance their track & trace capabilities and shipment visibility process.

Considering the present scenario in the maritime logistics market, the research tries to answer to answer the following questions:

  • What are the drivers and restraints of the maritime logistics services market?
  • What is the expected growth rate during the forecast period, 2023-2030?
  • Who are the major players in the maritime logistics services market?

Research Objectives

The main objectives of this research are framed as follows:

  • To analyse and study the market size, value and market shares of the key players.
  • To analyse and study the maritime logistics services market competitive developments such as joint ventures, expansions, new product launches, and acquisitions in the market.
  • To track and analyse the competitive developments such as joint ventures, expansions, new product launches, and acquisitions in the maritime logistics services market.
  • To track and analyse the market in terms of its dynamics in different regions/countries.
  • To classify and forecast the market based on service type, segment size, and region.
  • To identify the opportunities and challenges that are influencing the maritime logistics services market growth.
  • To evaluate the impact of government policies on the maritime logistics services market.

Research Methodology

The research methodology adopted to analyse the maritime logistics services market is a mix of primary and secondary research. The data collection has been done through various primary and secondary sources. Primary research has been conducted in the form of questionnaire surveys. A detailed secondary research process has been conducted using various reliable sources such as company websites. The picture of the maritime logistics industry has been derived through secondary sources such as WTO, IMF, Dow Jones, Bloomberg, and Ocean Freight Exchange Ltd.

The secondary source research includes Government and industry reports, the US Census Bureau Report, Government Reports, Regional Reports, and other Statistical Reports. The primary research includes surveys and interviews of industry leaders.

The market data has been gathered from both primary and secondary sources. The secondary sources include various sources such as company websites, research papers, monthly magazines, government reports, and newspaper articles. The primary research involves interviews with experts from the industry and surveys.

Approaches Used

Two approaches have been used in the research to determine the dynamics of the maritime logistics services market:

Bottom-up approach: This approach has been used to identify the potential market size and share of the business aspects of the maritime logistics services market.

Top-down approach: This approach is used to validate the current position of the maritime logistics services market in comparison with the total market size.

The market sizing has been done based on forecast using survey data, current trends, and estimations. The factor-based analysis method was used to check the driver’s impact on the maritime logistics services market. The demand and supply sides of the market have been triangulated through the factor analysis and a time-series approach is used to build the historical data set.

Conclusion

The maritime logistics services market is rapidly increasing due to increasing international trade, rising cross-border activities, and progressive government initiatives. The research aims to analyse the drivers, restraints, growth opportunities, and competitive landscape in the maritime logistics services market. The research methodology adopted for this research is a mix of primary and secondary sources such as surveys and interviews with industry experts. The market sizing and potential market size have been determined on the basis of forecasts using survey data, current trends, and estimations. The factor-based analysis method and a time-series approach were used to check the driver’s impact on the maritime logistics services market. The demand and supply sides of the market were triangulated through the factor analysis.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















