海洋燃料噴射システム市場

海洋燃料噴射システム市場調査報告書 燃料タイプ別(重油(HFO)、海洋ディーゼル油(MDO)、液化天然ガス(LNG))、エンジンタイプ別(2ストロークエンジン、4ストロークエンジン)、運転モード別(電子燃料噴射(EFI)、機械燃料噴射(MFI))、船舶タイプ別(商業船、旅客船、オフショア船)および地域別(北アメリカ、ヨーロッパ、南アメリカ、アジア太平洋、中東およびアフリカ) - 2035年までの成長と産業予測
ID: MRFR/EnP/28738-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Marine Fuel Injection System Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.33%
2024 Market Size$ 19.88 Billion
2025 Market Size$ 21.54 Billion
2035 Market Size$ 47.95 Billion
Key Players
Wärtsilä
Caterpillar
Rolls-Royce
Bosch
MAN Energy Solutions
Yanmar
Opportunities
  • Regulatory Compliance and Emission Standards
  • Sustainability Initiatives in Marine Operations
  • Rising Demand for High-Performance Marine Engines

海洋燃料噴射システム市場 概要

マーケットリサーチフューチャーの分析によると、マリン燃料噴射システム市場の規模は2024年に198.8億米ドルと推定されています。マリン燃料噴射システム業界は、2025年に215.4億米ドルから2035年までに479.5億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は8.33%です。

主要な市場動向とハイライト

海洋燃料噴射システム市場は、技術革新と持続可能性の取り組みに支えられて成長する準備が整っています。

  • 北アメリカは、ハイパフォーマンスエンジンへの強い需要を反映して、海洋燃料噴射システムの最大市場であり続けています。
  • アジア太平洋地域は、海洋インフラと技術への投資の増加により、最も急成長している地域として浮上しています。
  • 重油(HFO)は市場を支配し続けており、液化天然ガス(LNG)はクリーンな代替燃料として急速に注目を集めています。
  • 技術革新と持続可能性の取り組みは主要な推進要因であり、規制遵守と排出基準が市場のダイナミクスを形成しています。

市場規模と予測

2024年の市場規模 19.88(米ドル十億)
2035年の市場規模 47.95(米ドル十億)
CAGR(2025 - 2035) 8.33%

主要なプレーヤー

ワーツィラ(FI)、キャタピラー(US)、ロールス・ロイス(GB)、ボッシュ(DE)、MANエネルギーソリューションズ(DE)、ヤンマー(JP)、カミンズ(US)、コンスバーググループ(NO)、MTU(DE)

海洋燃料噴射システム市場 運転手

規制遵守と排出基準

海洋燃料噴射システム市場は、さまざまな海事当局によって課せられた厳格な規制遵守と排出基準によって大きく影響を受けています。これらの規制は、海洋船舶の環境への影響を軽減するために設計されており、オペレーターにこれらの基準に準拠した高度な燃料噴射技術を採用することを強制しています。国際海事機関は硫黄排出量削減のための野心的な目標を設定しており、これにより低硫燃料で効率的に運転できる燃料噴射システムの需要が急増しています。市場分析によると、高度な燃料噴射システムに対する遵守主導の需要は、今後数年間で25%増加する可能性があります。この規制の状況は、製造業者が進化する基準を満たすために努力する中で、海洋燃料噴射システム市場における革新と投資を促進する可能性があります。

海洋運用における持続可能性の取り組み

海洋燃料噴射システム市場は、海洋運用における持続可能性への強調が高まる影響を大きく受けています。環境問題が深刻化する中、海洋活動の生態学的足跡を最小限に抑えるクリーン技術の採用に向けた顕著なシフトがあります。バイオ燃料やLNGなどの代替燃料を利用する燃料噴射システムの導入が進んでいます。このシフトは、世界的な持続可能性の目標に合致するだけでなく、温室効果ガス排出削減を目的とした規制要件にも対応しています。市場データによると、持続可能な海洋燃料ソリューションの需要は今後数年間で20%増加する見込みです。その結果、海洋燃料噴射システム市場は、これらの持続可能な実践を支援するシステムへの投資が増加する可能性が高く、市場の実行可能性が向上するでしょう。

高性能海洋エンジンの需要増加

海洋燃料噴射システム市場は、高性能海洋エンジンの需要が高まっており、これが高度な燃料噴射システムの採用に直接影響を与えています。海事産業が運用効率を向上させ、ダウンタイムを削減しようとする中で、優れた出力と燃費を提供するエンジンへの好みが高まっています。この傾向は、商業輸送やレクリエーションボートなど、パフォーマンスが最も重要な分野で特に顕著です。最近の市場データによると、高性能海洋エンジンの需要は今後5年間で18%増加する見込みです。その結果、海洋燃料噴射システム市場は、この傾向から利益を得る可能性が高く、製造業者は高性能アプリケーションのニーズに応える燃料噴射システムを開発しています。

海洋燃料システムにおけるデジタル技術の統合

海洋燃料噴射システム市場は、運用効率と監視能力を向上させるためにデジタル技術をますます統合しています。IoTやデータ分析の登場は、燃料噴射システムの管理と最適化の方法を変革しています。これらの技術により、燃料消費とエンジン性能のリアルタイム監視が可能になり、予測保守や改善された意思決定が実現します。市場調査の未来によると、海洋燃料システムにおけるデジタルソリューションの採用は今後数年間で30%増加する可能性があります。この統合は、海洋燃料噴射システムの性能を向上させるだけでなく、コスト削減と運用効率にも寄与します。その結果、海洋燃料噴射システム市場はデジタル化に向けた大きなシフトを迎える可能性が高く、業界基準を再定義するかもしれません。

海洋燃料噴射システムにおける技術革新

海洋燃料噴射システム市場は、燃料効率を向上させ、排出量を削減する技術革新が急増しています。コモンレール燃料噴射システムや電子制御ユニットなどの革新がますます普及しています。これらの技術は、燃料の正確な供給を可能にし、燃焼プロセスを最適化し、全体的なエンジン性能を向上させます。最近のデータによると、高度な燃料噴射システムの採用は今後5年間で約15%増加する見込みです。この傾向は、厳格な環境規制への遵守の必要性と、海洋運用における高効率の需要によって推進されています。その結果、製造業者はより洗練された燃料噴射ソリューションを作成するために研究開発に多額の投資を行っており、これが海洋燃料噴射システム市場を前進させる可能性があります。

市場セグメントの洞察

燃料タイプ別:重油(HFO)(最大)対液化天然ガス(LNG)(最も成長している)

海洋燃料噴射システム市場では、重油(HFO)が大型船舶や貨物輸送での広範な採用により、現在最大の市場シェアを保持しています。海洋ディーゼル油(MDO)は、特にクリーンな燃料オプションを必要とする船舶にとって重要な代替品であり、ダイナミックな市場分布に寄与しています。それに対して、液化天然ガス(LNG)は、環境に優しい燃料ソリューションへの推進によって急速に注目を集めており、海洋セクター内の従来の消費トレンドを再形成しています。このセグメント内の成長トレンドは、主に排出に関する厳しい規制と海運業務のカーボンフットプリントを削減する業界全体の取り組みによって推進される、クリーンな燃料への重要なシフトを強調しています。LNGの需要は、その好ましい環境プロファイルにより高まっており、HFOは経済的な運営のための堅実な選択肢として残っています。燃料オプションの多様化は、環境への配慮が運営戦略に不可欠になりつつある進化する風景を反映しています。

重油(HFO):支配的対液化天然ガス(LNG):新興

重油(HFO)は、コスト効率とエネルギー密度により、大規模な輸送で主に使用されている海洋燃料の基盤です。このセグメントは主要な貨物船にサービスを提供し、既存のエンジン技術と互換性があり、その関連性を確保しています。一方、液化天然ガス(LNG)は、規制の圧力と低排出へのシフトによって推進される重要な競争相手として浮上しています。LNGは、クリーンな燃焼特性、低硫黄含量、および温室効果ガス排出の削減によって特徴付けられています。海運会社が持続可能な慣行を求める中、LNGの需要は高まると予想され、HFOが伝統的に支配してきた業界において重要な代替手段を提供します。

エンジンタイプ別:四ストロークエンジン(最大)対二ストロークエンジン(最も成長している)

海洋燃料噴射システム市場では、二ストロークエンジンと四ストロークエンジンの分布が、製造業者や船舶の用途におけるさまざまな好みを反映しています。四ストロークエンジンは、広範な海洋用途に対応するため、重要なシェアを保持しています。その信頼性と効率性により、多くのオペレーターにとって好ましい選択肢となっています。対照的に、特定の高出力用途向けに設計された二ストロークエンジンは、排出性能と効率レベルを向上させる技術の進歩により注目を集めています。

エンジンタイプ:四ストロークエンジン(支配的)対二ストロークエンジン(新興)

四ストロークエンジンは、優れた燃料効率と低排出により、海洋燃料噴射システム市場を支配しており、大型船舶や商業用途に理想的な選択肢となっています。その設計は、スムーズな運転とより大きな出力を可能にし、さまざまな海洋活動に対応しています。一方、二ストロークエンジンは急速に台頭しており、重量と出力密度が重要な高性能用途でますます利用されています。新しい技術が二ストローク燃料噴射システムの改善を推進し、環境への影響を減少させ、現代の海洋ニーズに対する多様なソリューションを求める製造業者の間での受け入れが増加しています。

運転モード別:電子燃料噴射(最大)対機械燃料噴射(最も成長している)

海洋燃料噴射システム市場は、さまざまな運転モードの間でダイナミックな分布を示しており、電子燃料噴射(EFI)が先頭を切っています。このモードは、先進的な技術と優れた性能により市場を支配しており、現代の海洋エンジンのニーズに応えています。それに対して、機械燃料噴射(MFI)は、より小さな市場シェアを保持しながらも、従来の海洋船舶における特定の用途によって需要が急増しており、コスト効率の良いソリューションを求めるオペレーターに共鳴しています。海洋燃料噴射システム市場内の成長トレンドは、EFIとMFIの両方にとって堅実な未来を示しています。環境に優しい技術の採用の増加と厳しい排出規制がEFIの成長を促進しており、業界の持続可能性目標に合致しています。一方、MFIはその信頼性とシンプルさにより注目を集めており、コストに敏感な市場での受け入れが進んでいます。燃料効率に対する焦点が進む中、両セグメントは今後数年で進化的な成長を遂げる準備が整っています。

運転モード:電子燃料噴射(支配的)対機械燃料噴射(新興)

電子燃料噴射(EFI)は、海洋燃料噴射システム市場内で支配的な力を示しており、その精度と燃料使用の最適化能力により、性能を向上させ、排出を削減します。EFIシステムは、リアルタイムで燃料供給を調整するために先進的な電子制御を利用し、現代の海洋用途において顕著な利点を提供します。一方、機械燃料噴射(MFI)は、新興の代替手段として、堅牢な設計と低メンテナンス要件が評価されています。新しい技術を採用するのが遅いMFIシステムは、古い海洋船舶やコスト効率が重視される市場で魅力的です。これら二つのモードの相互作用は、革新の市場能力と確立された方法論へのコミットメントを示しています。

船舶タイプ別:商業船舶(最大)対旅客船舶(最も成長している)

海洋燃料噴射システム市場では、船舶タイプの分布が商業船舶が最大の市場シェアを保持していることを示しています。このセグメントの支配は、貨物輸送の継続的な需要と世界中の輸送活動の増加に起因しています。旅客船舶は、市場シェアの点では小さいものの、レジャーや観光セクターの拡大に伴い急速に成長しており、海洋観光とその関連インフラの強化に焦点を移しています。

商業船舶(支配的)対オフショア船舶(新興)

商業船舶は、世界貿易と物流業務における重要な役割により、海洋燃料噴射システム市場の最前線にいます。これらの船舶は効率性と信頼性を重視して設計されており、性能を最適化し、排出を削減するために先進的な燃料噴射技術を利用しています。一方、オフショア船舶は、再生可能エネルギーの探査の増加と深海漁業の進展によって特徴付けられる新興セクターです。これらの船舶は、オフショア活動の独自の要求に対応する革新的な燃料噴射システムを統合しつつあり、将来の市場成長にとって重要な存在となっています。

海洋燃料噴射システム市場に関する詳細な洞察を得る

地域の洞察

北米:革新と需要のリーダー

北米は、海上貿易の増加と厳しい排出規制により、マリン燃料噴射システム市場で堅調な成長を遂げています。この地域は、世界市場の約40%を占めており、最大の市場となっています。先進的な燃料噴射システムの需要は、特に米国とカナダにおいて、効率性と環境基準への適合の必要性によって推進されています。米国はこの分野でのリーダー国であり、キャタピラーやカミンズなどの主要プレーヤーからの重要な貢献があります。カナダも持続可能な海洋ソリューションに焦点を当て、重要な役割を果たしています。競争環境は革新と技術の進歩によって特徴づけられ、企業は燃料効率を向上させ、排出量を削減するために研究開発に多くの投資を行っています。確立された製造業者の存在は、動的な市場環境を保証します。

ヨーロッパ:規制主導の市場成長

ヨーロッパは、厳しい環境規制と持続可能な海洋技術へのシフトにより、マリン燃料噴射システム市場で重要なプレーヤーとして浮上しています。この地域は、世界市場の約30%を占めており、2番目に大きな市場です。温室効果ガス排出削減に対する欧州連合のコミットメントは、さまざまな海洋アプリケーションにおける先進的な燃料噴射システムの採用の重要な触媒です。この地域の主要国にはドイツ、英国、ノルウェーがあり、ボッシュやMANエネルギーソリューションズなどの主要企業が最前線にいます。競争環境は、革新とEU規制への適合に焦点を当てています。多くの造船および海洋工学企業の存在は、最先端の燃料噴射技術を自社の船舶に統合しようとする市場の成長潜在能力をさらに高めています。

アジア太平洋:新興市場の可能性

アジア太平洋地域は、中国や日本などの国々での航運活動の増加と経済成長により、マリン燃料噴射システム市場で急速に重要なプレーヤーとなっています。この地域は、世界市場の約25%を占めており、その重要性が高まっています。効率的な燃料噴射システムの需要は、海運業界の拡大と国際的な排出基準への適合の必要性によって促進されています。中国はこの地域で最大の市場であり、造船および海洋技術への重要な投資が行われています。日本もヤンマーなどの確立された企業が先導しており、続いています。競争環境は、革新を追求し、先進的な燃料噴射ソリューションへの高まる需要に応えるために努力する地元および国際的なプレーヤーの混合によって特徴づけられています。持続可能性と効率性への焦点が、この分野での技術革新を促進しています。

中東およびアフリカ:資源豊富な機会

中東およびアフリカ地域は、海上貿易と石油輸送の拡大により、マリン燃料噴射システム市場で徐々に増加しています。この地域は、世界市場の約5%を占めており、新興の可能性を示しています。燃料効率が高く環境に優しいソリューションの需要が高まっており、特にUAEや南アフリカなどの国々が海洋艦隊の近代化を目指しています。UAEは中東市場でリーダーであり、港湾インフラや輸送能力への重要な投資が行われています。南アフリカも海洋産業の強化に向けて進展を遂げています。競争環境は、地域のニーズや規制に適応することに焦点を当てた地元および国際的なプレーヤーの混合によって特徴づけられています。海運セクターが進化する中で、先進的な燃料噴射システムの需要が高まることが予想されており、成長の機会を提供しています。

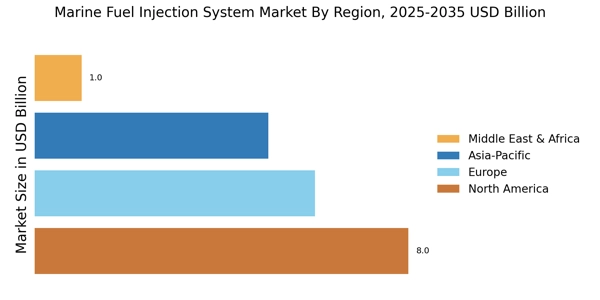
海洋燃料噴射システム市場 Regional Image

主要企業と競争の洞察

マリン燃料噴射システム市場は、技術革新と持続可能性への強調によって特徴づけられる動的な競争環境です。ワーツィラ(FI)、キャタピラー(US)、ボッシュ(DE)などの主要プレーヤーは、革新とパートナーシップを通じて戦略的に自らを位置づけています。ワーツィラ(FI)は燃料効率の向上と排出量の削減に注力し、キャタピラー(US)は燃料噴射システムにおけるデジタルトランスフォーメーションとスマート技術を強調しています。ボッシュ(DE)は、自社の自動化と接続性の専門知識を活かして、海運業界の進化するニーズに応える高度なソリューションを開発しています。これらの戦略は、競争力を高めるだけでなく、より持続可能で効率的な海洋セクターへの貢献にもつながります。ビジネス戦略において、企業は製造のローカライズとサプライチェーンの最適化を進め、応答性を高め、コストを削減しています。市場は中程度に分散しており、いくつかの主要プレーヤーがさまざまなセグメントに影響を与えています。この分散は、ニッチプレーヤーが繁栄することを可能にし、大企業はスケールを活かして革新を推進し、市場シェアを獲得しています。これらの主要プレーヤーの集団的な影響が市場構造を形成し、継続的な改善と適応を促進する競争環境を育んでいます。2025年8月、ワーツィラ(FI)は、窒素酸化物の排出を大幅に削減することを目的とした次世代燃料噴射システムを開発するために、主要な技術企業とのパートナーシップを発表しました。この戦略的な動きは、ワーツィラの持続可能性へのコミットメントを強調し、環境に優しい海洋技術のリーダーとしての地位を確立します。このコラボレーションは、製品提供を強化し、規制圧力の高まりに直面して市場での存在感を強化することが期待されています。2025年9月、キャタピラー(US)は、燃料噴射システムにAI駆動の分析を統合した新しいデジタルプラットフォームを発表しました。この取り組みは、キャタピラーのデジタルトランスフォーメーションへの焦点を示しており、燃料効率のリアルタイム監視と最適化を可能にします。データ分析を活用することで、キャタピラーは顧客に実用的な洞察を提供し、運用効率を向上させ、全体的なコストを削減することを目指しています。2025年7月、ボッシュ(DE)は、ハイブリッド海洋船舶専用に設計された新しい燃料噴射システムのラインを発表しました。この戦略的な導入は、海運セクターにおけるハイブリッドソリューションの需要の高まりに対するボッシュの積極的なアプローチを反映しています。製品ポートフォリオを多様化することで、ボッシュは現在の市場ニーズに対応するだけでなく、業界がより持続可能な技術にシフトする中で将来の成長に向けて有利な位置を確保しています。2025年10月現在、マリン燃料噴射システム市場の競争トレンドは、デジタル化、持続可能性、AI技術の統合によってますます定義されています。戦略的提携がますます一般的になっており、企業は革新を推進し、製品提供を強化するためのコラボレーションの価値を認識しています。今後、競争の差別化は、従来の価格競争から技術革新、サプライチェーンの信頼性、持続可能な実践に焦点を移す可能性が高いです。このシフトは、これらの側面を優先する企業が、ますます競争の激しい環境で繁栄するためのより良い位置を占めることを示唆しています。

海洋燃料噴射システム市場市場の主要企業には以下が含まれます

Recent Industry Developments

マリン燃料噴射システム市場は、2035年までに479.5億米ドルに達するCAGR8.33%で成長すると予測されています。この成長は、燃料効率が高く環境に優しいmarine enginesの需要の高まりや、電子燃料噴射システムの採用の増加に起因しています。さらに、LNG駆動の船舶の人気が高まっており、これらのシステムはLNGエンジンの効率的かつ安全な運用に不可欠であるため、マリン燃料噴射システムの需要を押し上げると期待されています。

マリン燃料噴射システム市場内では、ワーツィラのXシリーズコモンレール燃料噴射システムやMANエネルギーソリューションズのME-GIデュアル燃料エンジンなど、主要な製造業者による新しい燃料噴射システムの発表が最近のニュースとして挙げられます。これらのシステムは、燃料効率の向上、排出量の削減、信頼性の向上を提供し、海運業界での採用を促進しています。

今後の見通し

海洋燃料噴射システム市場 今後の見通し

海洋燃料噴射システム市場は、2025年から2035年までの8.33%のCAGRで成長する見込みで、技術革新、規制の変化、燃料効率の需要の高まりに支えられています。
海洋燃料噴射システム市場の将来の見通しは非常に強力であり、世界の海運業界の脱炭素化とデュアル燃料技術への移行に支えられています。成長は、アンモニア、メタノール、LNGなどの代替燃料の採用の高まりと、燃焼効率と排出基準の遵守を向上させるためのAI駆動の精密噴射によって促進されています。

新しい機会は以下にあります:

  • 性能向上のための高度な電子燃料噴射システムの開発。

2035年までに、海洋燃料噴射システム市場は大幅な成長と革新を達成する見込みです。

市場セグメンテーション

海洋燃料噴射システム市場 燃料タイプの展望

  • 重油 (HFO)
  • 海洋ディーゼル油 (MDO)
  • 液化天然ガス (LNG)

海洋燃料噴射システム市場 エンジンタイプの展望

  • 二ストロークエンジン
  • 四ストロークエンジン

海洋燃料噴射システム市場 船舶タイプの展望

  • 商業船舶
  • 旅客船
  • オフショア船舶

海洋燃料噴射システム市場 操作モードの展望

  • 電子燃料噴射 (EFI)
  • 機械燃料噴射 (MFI)

レポートの範囲

市場規模 2024 198.8(米ドル億)
市場規模 2025 215.4(米ドル億)
市場規模 2035 479.5(米ドル億)
年平均成長率(CAGR) 8.33%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、およびトレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル ワーツィラ(FI)、キャタピラー(US)、ロールス・ロイス(GB)、ボッシュ(DE)、MANエネルギーソリューションズ(DE)、ヤンマー(JP)、カミンズ(US)、コンスバーググループ(NO)、MTU(DE)
カバーされるセグメント 燃料タイプ、エンジンタイプ、運用モード、船舶タイプ、地域
主要市場機会 高度なデジタル技術の統合が、マリン燃料噴射システム市場の効率を向上させます。
主要市場ダイナミクス 燃料噴射システムの技術革新が、効率性と厳しい海洋排出規制への適合を推進します。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2035年までの海洋燃料噴射システム市場の予測市場評価額はどのくらいですか?

海洋燃料噴射システム市場は2035年までに479.5億米ドルの評価額に達すると予測されています。

2024年の海洋燃料噴射システム市場の市場評価額はどのくらいでしたか?

2024年、海洋燃料噴射システム市場は198.8億米ドルの評価額でした。

2025年から2035年の予測期間中の海洋燃料噴射システム市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中の海洋燃料噴射システム市場の期待CAGRは8.33%です。

2035年までに最も高い評価額が予測される燃料タイプセグメントはどれですか?

2035年までに、海洋ディーゼル油(MDO)セグメントは160.0億米ドルの評価額に達すると予測されています。

海洋燃料噴射システム市場の主要プレーヤーは誰ですか?

海洋燃料噴射システム市場の主要プレーヤーには、ヴァルチラ、キャタピラー、ロールス・ロイス、ボッシュ、MANエナジーソリューションズ、ヤンマー、カミンズ、コンスバーググループ、MTUが含まれます。

2035年までの重油(HFO)セグメントの評価額は海洋ディーゼル油(MDO)セグメントとどのように比較されますか?

2035年までに、重油(HFO)セグメントは145.0億米ドルに達すると予測されており、海洋ディーゼル油(MDO)セグメントは160.0億米ドルに達すると予測されています。

2035年までの四ストロークエンジンセグメントの予測評価額はどのくらいですか?

四ストロークエンジンセグメントは2035年までに297.0億米ドルの評価額に達すると予測されています。

2035年までに顕著な成長が期待される運転モードセグメントはどれですか?

電子燃料噴射(EFI)セグメントは顕著な成長が期待されており、2035年までに239.8億米ドルの評価額に達すると予測されています。

2035年までのオフショア船舶セグメントの予測評価額はどのくらいですか?

オフショア船舶セグメントは2035年までに164.5億米ドルの評価額に達すると予測されています。

2035年までの商業船舶市場は旅客船舶市場とどのように比較されますか?

2035年までに、商業船舶市場は180.0億米ドルに達すると予測されており、旅客船舶市場は135.0億米ドルに達すると予測されています。

著者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical maritime journals, and authoritative maritime organizations. Key sources included the International Maritime Organization (IMO), International Association of Marine Insurers (IUMI), International Chamber of Shipping (ICS), International Energy Agency (IEA), International Council on Combustion Engines (CIMAC), Lloyd's Register, DNV GL (Det Norske Veritas Germanischer Lloyd), American Bureau of Shipping (ABS), Bureau Veritas, European Maritime Safety Agency (EMSA), United States Coast Guard (USCG), Maritime and Coastguard Agency (UK MCA), China Maritime Safety Administration (MSA), Japan Maritime Bureau, International Transport Forum (ITF/OECD), UNCTAD Review of Maritime Transport, World Shipping Council (WSC), Baltic and International Maritime Council (BIMCO), Society of Naval Architects and Marine Engineers (SNAME), Institute of Marine Engineering, Science and Technology (IMarEST), and national maritime administration reports from key shipping markets. These sources were used to collect vessel fleet statistics, regulatory compliance data (IMO 2020 sulfur cap, EEDI/SEEMP regulations), engine technology specifications, fuel consumption patterns, and market landscape analysis for heavy fuel oil (HFO), marine diesel oil (MDO), liquefied natural gas (LNG), and alternative marine fuel injection technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, directors of marine propulsion systems, and commercial heads from fuel injection system manufacturers, marine engine OEMs, and component suppliers were examples of supply-side sources. Chief engineers, fleet technical managers, marine superintendents, procurement officials from commercial shipping firms, cruise operators, offshore vessel operators, and shipyard technical directors were examples of demand-side sources.

Primary research validated market segmentation across fuel types (HFO, MDO, LNG), engine configurations (two-stroke, four-stroke), operation modes (electronic fuel injection, mechanical fuel injection), and vessel categories (commercial vessels, passenger vessels, offshore vessels). The research confirmed product development roadmaps, gathered insights on retrofit adoption patterns, pricing strategies for newbuild versus retrofit installations, and compliance-driven procurement dynamics related to IMO environmental regulations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and vessel fleet analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across fuel injection pump types (common rail, jerk pump, unit injector), fuel valves, nozzles, and electronic control systems

Analysis of reported and modeled annual revenues specific to marine fuel injection system portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (global vessel fleet × engine density × system replacement rates × ASP by vessel type) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across HFO, MDO, and LNG fuel injection technologies
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.